
2025年4月13-18日:长三角地区上市公司调研活动

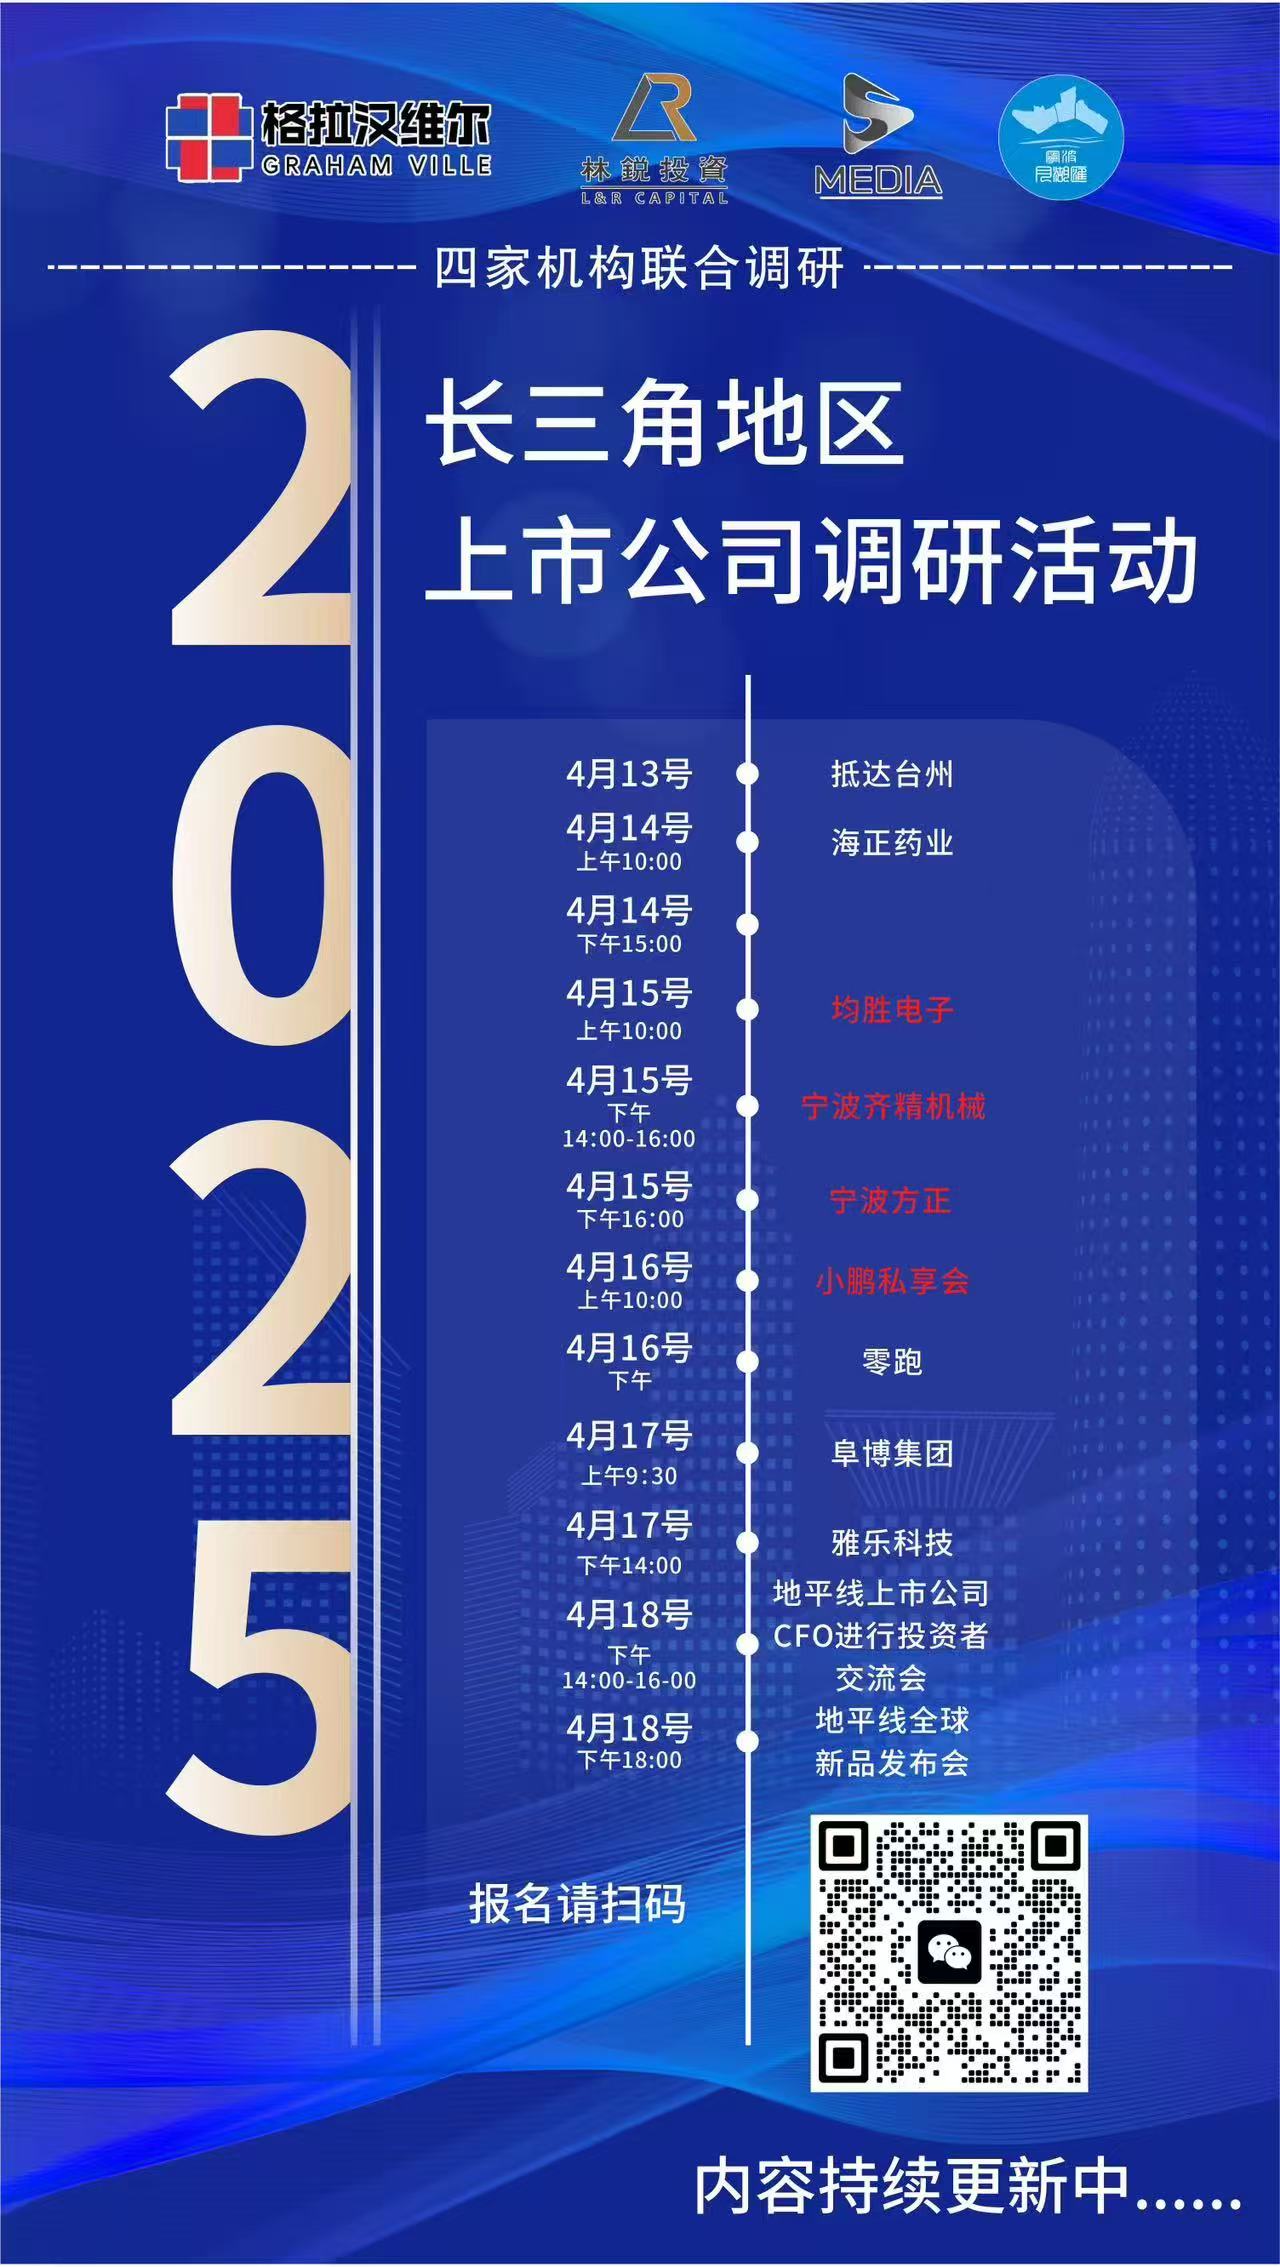
活动行程
报名链接
<!--{"elementType":"column"}-->
column1 | column2 |
|---|---|
|
|
4月14日:海正药业
海正药业
海正药业(浙江海正药业股份有限公司 ,股票代码:600267 )是一家综合性制药企业 ,拥有垂直整合的业务模式 ,涵盖从研发到生产和销售的完整价值链 。公司专注于多个领域 ,包括化学药品、生物药品、动物药品、中药和商业分销 。
主要业务和产品:
药品制剂:公司销售多种治疗领域的产品 ,包括肿瘤学、心血管、抗感染和免疫抑制药物 。
原料药(APIs ):海正是重要的 API 供应商 ,专注于传统出口和为全球制药公司提供合同制造 。
动物健康产品:通过直销和分销模式提供兽药 ,服务于大型养殖集团和兽医企业 。
商业分销:在浙江省作为制药产品的分销商 ,与跨国和国内制药公司合作 。
新兴市场和新业务:公司正在向健康美容和其他新兴市场扩张 。
AI 公司资料卡片
海正药业价值投资分析
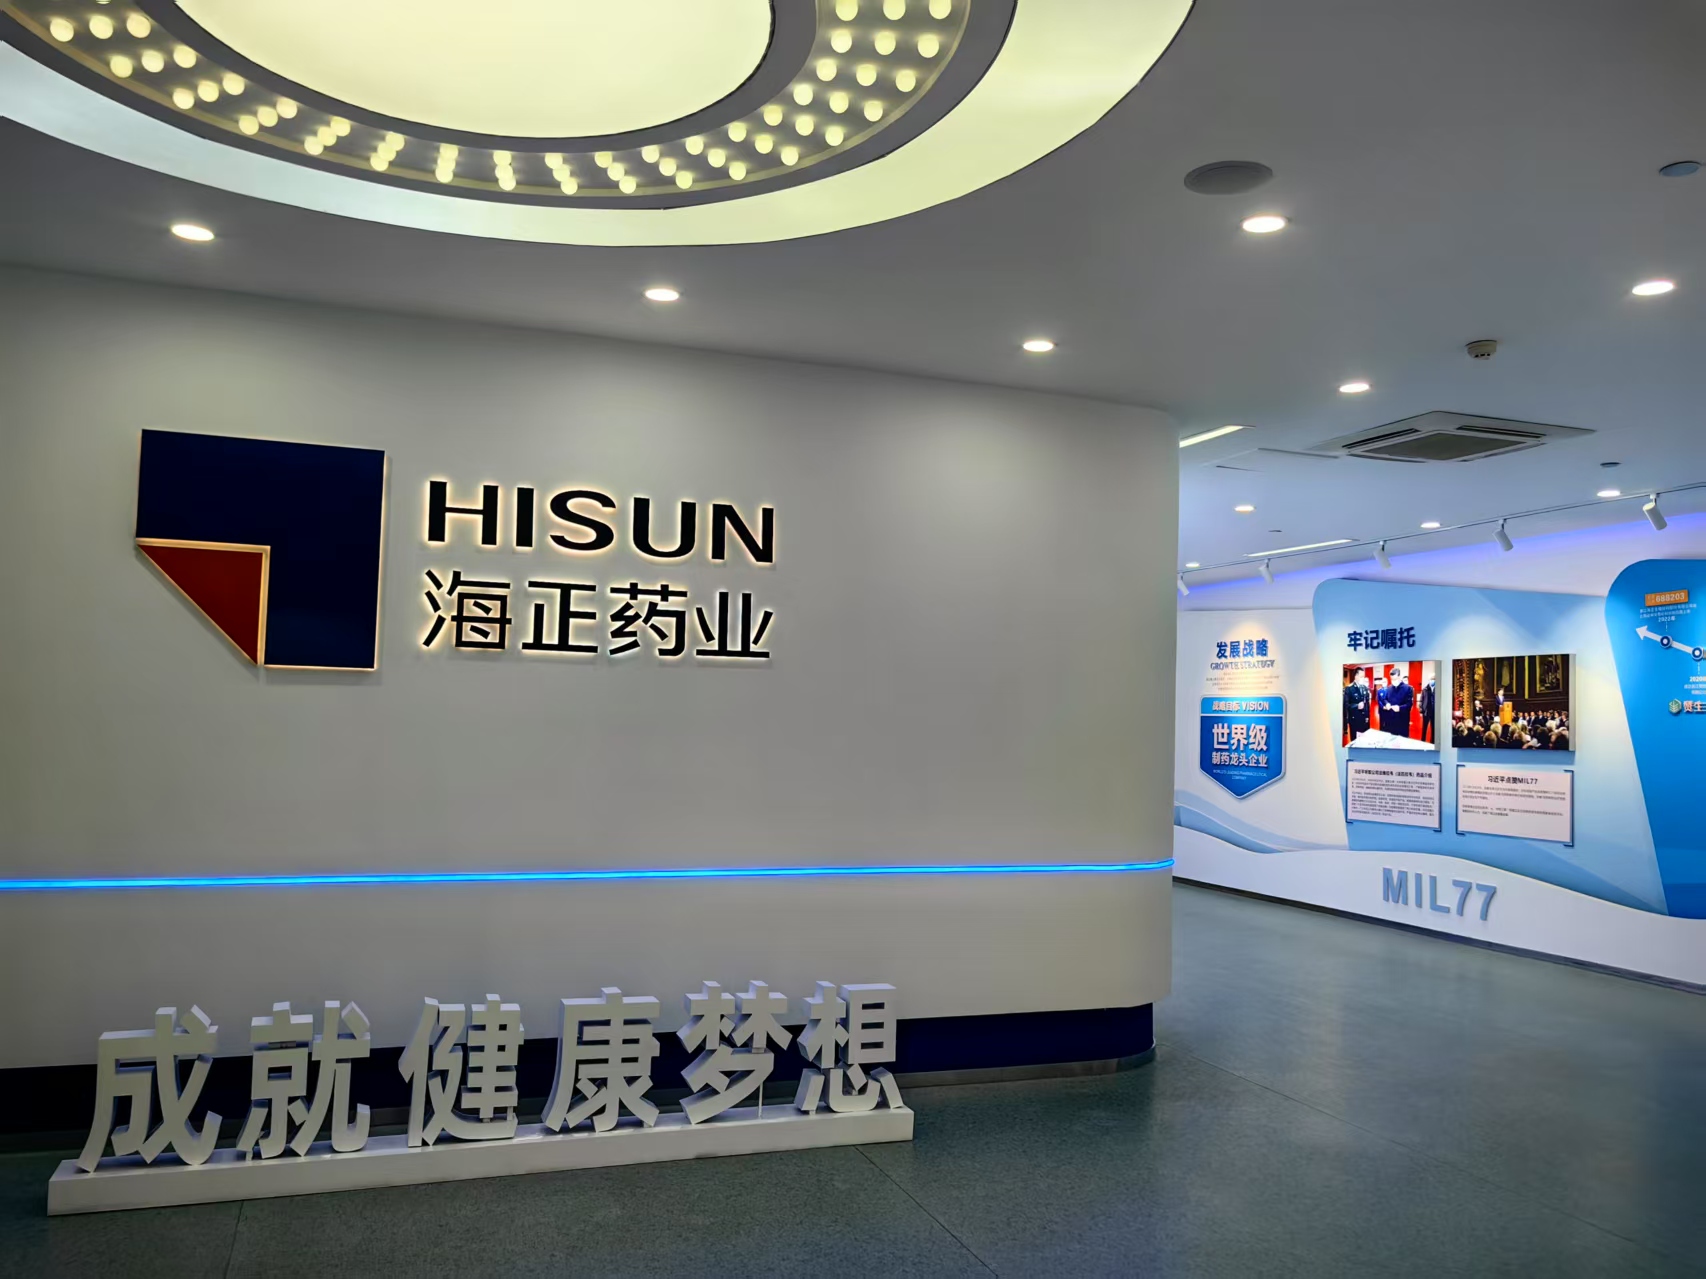
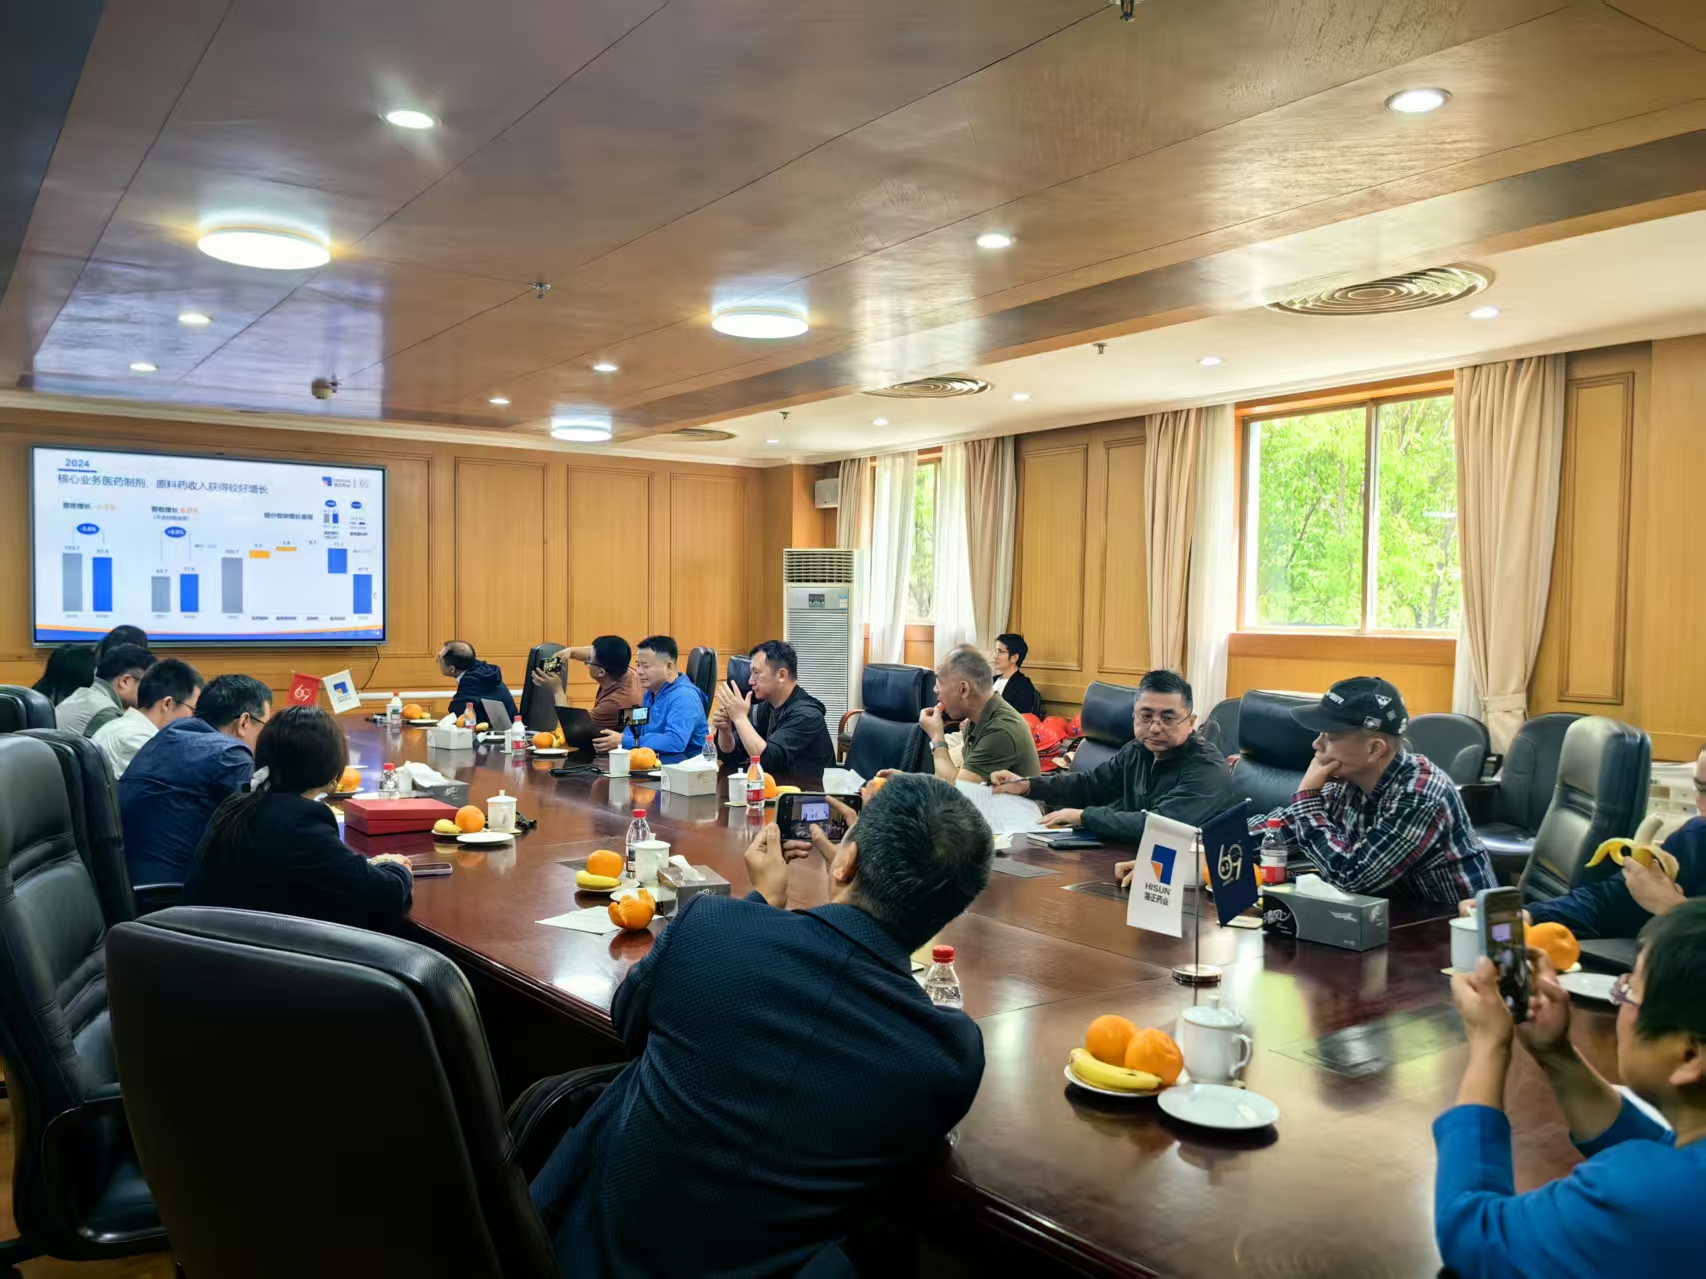
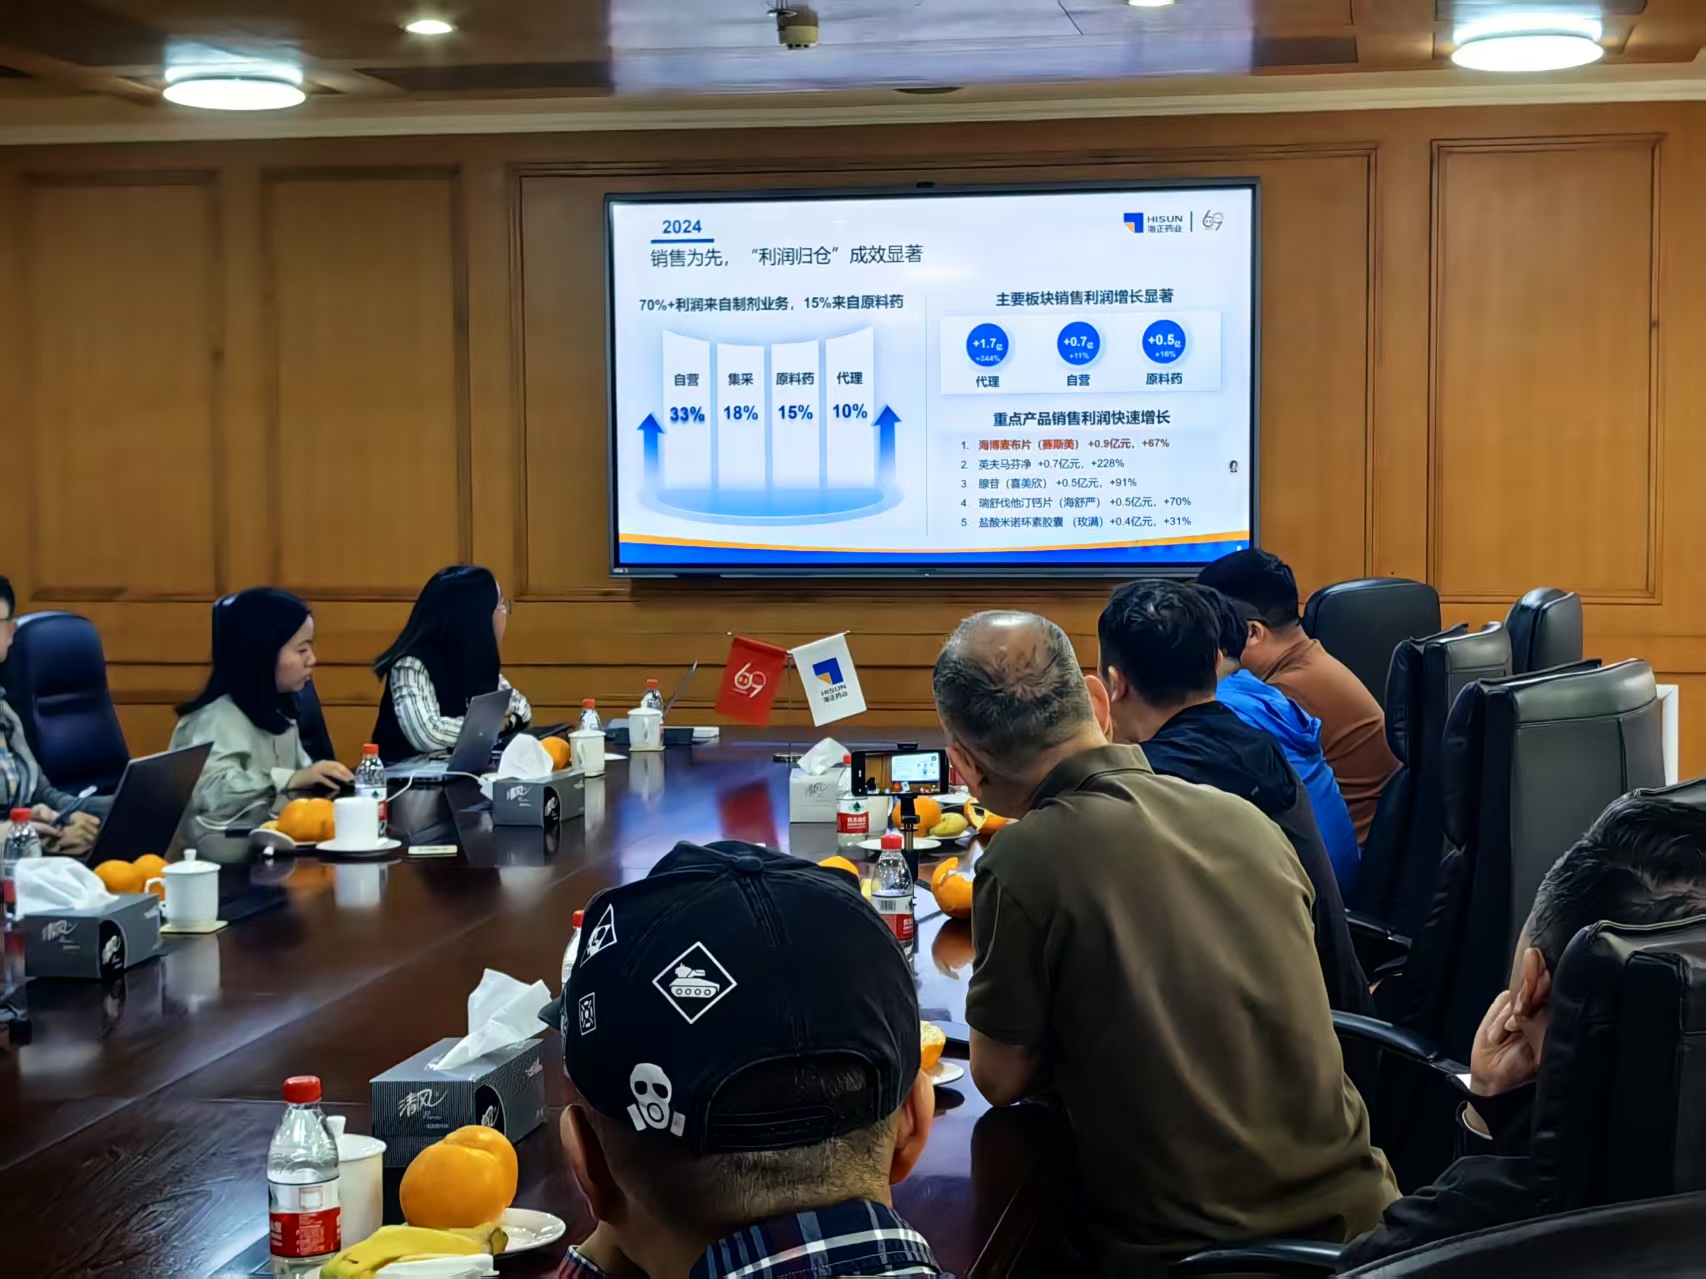
调研活动掠影
<!--{"elementType":"column"}-->
column1 | column2 | column3 |
|---|---|---|
|
|
|
交流会纪要
本次会议探讨公司业务布局、研发生产规划,分析财务、医保集采等影响,明确开拓消费类产品等方向。
.业务布局:
持续打造海外品牌,深耕与养殖集团合作;以自主与合作创新带动疫苗发展,聚焦心血管代谢等领域研发;布局合成生物学、医美等新领域。
.研发规划:
2025年创新药有临床一期和 ID 申报;未来打造闭环研发梯队;建立研发中心,布局商务平台。
.生产策略:
以销售为导向,降本增效,利用现有产线优势,加快合成生物学项目落地。
.财务相关:
季节性与利润:
产品季节性因素不明显,一季度利润相对高,因下半年市场活动开支大。存货情况:
医药行业存货周转不算慢,生产周期长致库存较高,成品库存控制较严。兽药板块:
兽药是重要板块,看好宠物药领域,动保处于国内第一梯队。关税影响:
美国关税对公司影响有限,美国市场销售*比低。创新药前景:
创新药研发周期长,立项多,未来可能成为增长动力,但有失败风险。医保集采影响:
医保控价、集采致药价下降,公司产品品质优但受价格管控影响大。民营医院市场:
高端民营医院规模小,消费场景局限于大城市少数人,对营收贡献有限。净利润与现金流:
净利润与经营性现金流差异源于折旧摊销、存货及应收应付变化,未来折旧摊销将下降。原料药价格:
原料药价格呈下降趋势,公司做特色、创新原料药配套仿制药等研发。创新药投入:
创新药前期投入少,后期运营投入根据项目进展而定。
.消费类产品策略:
组建团队开拓消费类产品,打造大单品,通过电商渠道销售,产品性价比高,看好自费市场潜力。
调研感想总结
台州是中国重要的原料药生产基地 ,在全球原料药市场也占据着重要地位 !
台州是全国唯一的化学原料药出口基地 ,化学原料药出口占全国的1/10 。其拥有规模庞大的医药产业集群 ,有规上医药化工企业126家 ,其中上市公司19家 。台州还是抗生素、抗肿瘤药生产基地 ,全球克林霉素系列产品制造基地 ,卡马西平、奥卡西平、糖尿病类药物及抗丙肝药物、沙坦类药物等产品市场占有率位居全球前列 。
同时 ,台州具有完整的医药产业链 ,形成了从中间体、原料药到仿制药、制剂、生物药的完整产业链体系 。并且拥有较强的科技创新能力 ,医药行业共有国家级企业技术中心7家、院士专家工作站7个、国家级博士后科研工作站16个等 ,规模以上医药健康企业 R&D 经费支出占比超3% 。
不过 ,全球原料药生产地区众多 ,如中国的其他地区以及意大利、印度等国家 ,都在原料药领域有较强的实力和较大的产量 。所以 ,台州虽然在原料药产业具有显著优势 ,但并非全球最大的原料药产地 。
4月15号:均胜电子、宁波奇精机械、宁波方正
均胜电子
宁波均胜电子是一家全球领先的汽车电子与汽车安全供应商 。以下是相关介绍:
公司概况均胜电子成立于2004年 ,总部位处中国浙江省宁波市 。主要致力于智能座舱、智能网联、智能驾驶、新能源管理和汽车安全系统等的研发、制造与服务 。通过多次国际并购 ,如收购德国 PREH、美国 KSS 以及日本高田资产等 ,公司实现全球化布局 ,在全球各汽车主要出产国设有研发中心和配套工厂 ,成为宝马、奔驰、奥迪、大众、通用、福特、本田和丰田等全球汽车制造商的长期合作伙伴 。
优势
• 技术研发实力强:过去6年保持年均30亿元以上研发投入 ,2017年至今累计超240亿元 。在全球拥有超5000项核心专利 ,参与制定40多项行业标准 。是全球首批在5G 车联领域实现量产的头部供应商 ,也是800V 高压快充领域首批量产供应商 。
• 客户资源优质:合作客户覆盖宝马、奔驰、奥迪、大众、通用、福特、本田、丰田等全球汽车制造商 ,以及比亚迪、赛力斯、理想、蔚来等国内头部新能源汽车品牌 ,完成中国新能源汽车销量榜 TOP10客户全覆盖 ,客户结构相对均衡 。
• 全球布局完善:在亚洲、欧洲和美洲等全球主要汽车产出地均设有核心研发中心和配套工厂 ,能有效应对不同地区市场需求和政策变化 ,快速响应全球客户 。
未来成长性
• 汽车智能化电动化浪潮:汽车智能化、电动化趋势下 ,公司智能网联业务新获订单占比超30% ,域控制器、中央计算单元等产品进入量产阶段 ,新能源相关订单占比达53% ,覆盖800V 高压平台、无线充电等关键技术 ,将受益于行业增长 。
• 机器人业务拓展:将车规级传感器、精密执行器技术迁移至具身智能领域 ,核心零部件已向特斯拉等机器人公司送样 ,自主研发的嗅觉传感器识别准确率达99% 。机构预计机器人业务2025年贡献收入超20亿元 ,中长期占比提升至10%以上 。
• 港股上市机遇:港股 IPO 将引入国际资本 ,参考宁德时代等“A+H”案例 ,港股估值更侧重技术壁垒 ,有望抬升 A 股定价中枢 。募资投向智能驾驶、功率电子等前沿领域 ,加速技术商业化 ,推动公司发展 。
AI 公司资料卡片
<!--{"elementType":"column"}-->
column1 | column2 |
|---|---|
|
|
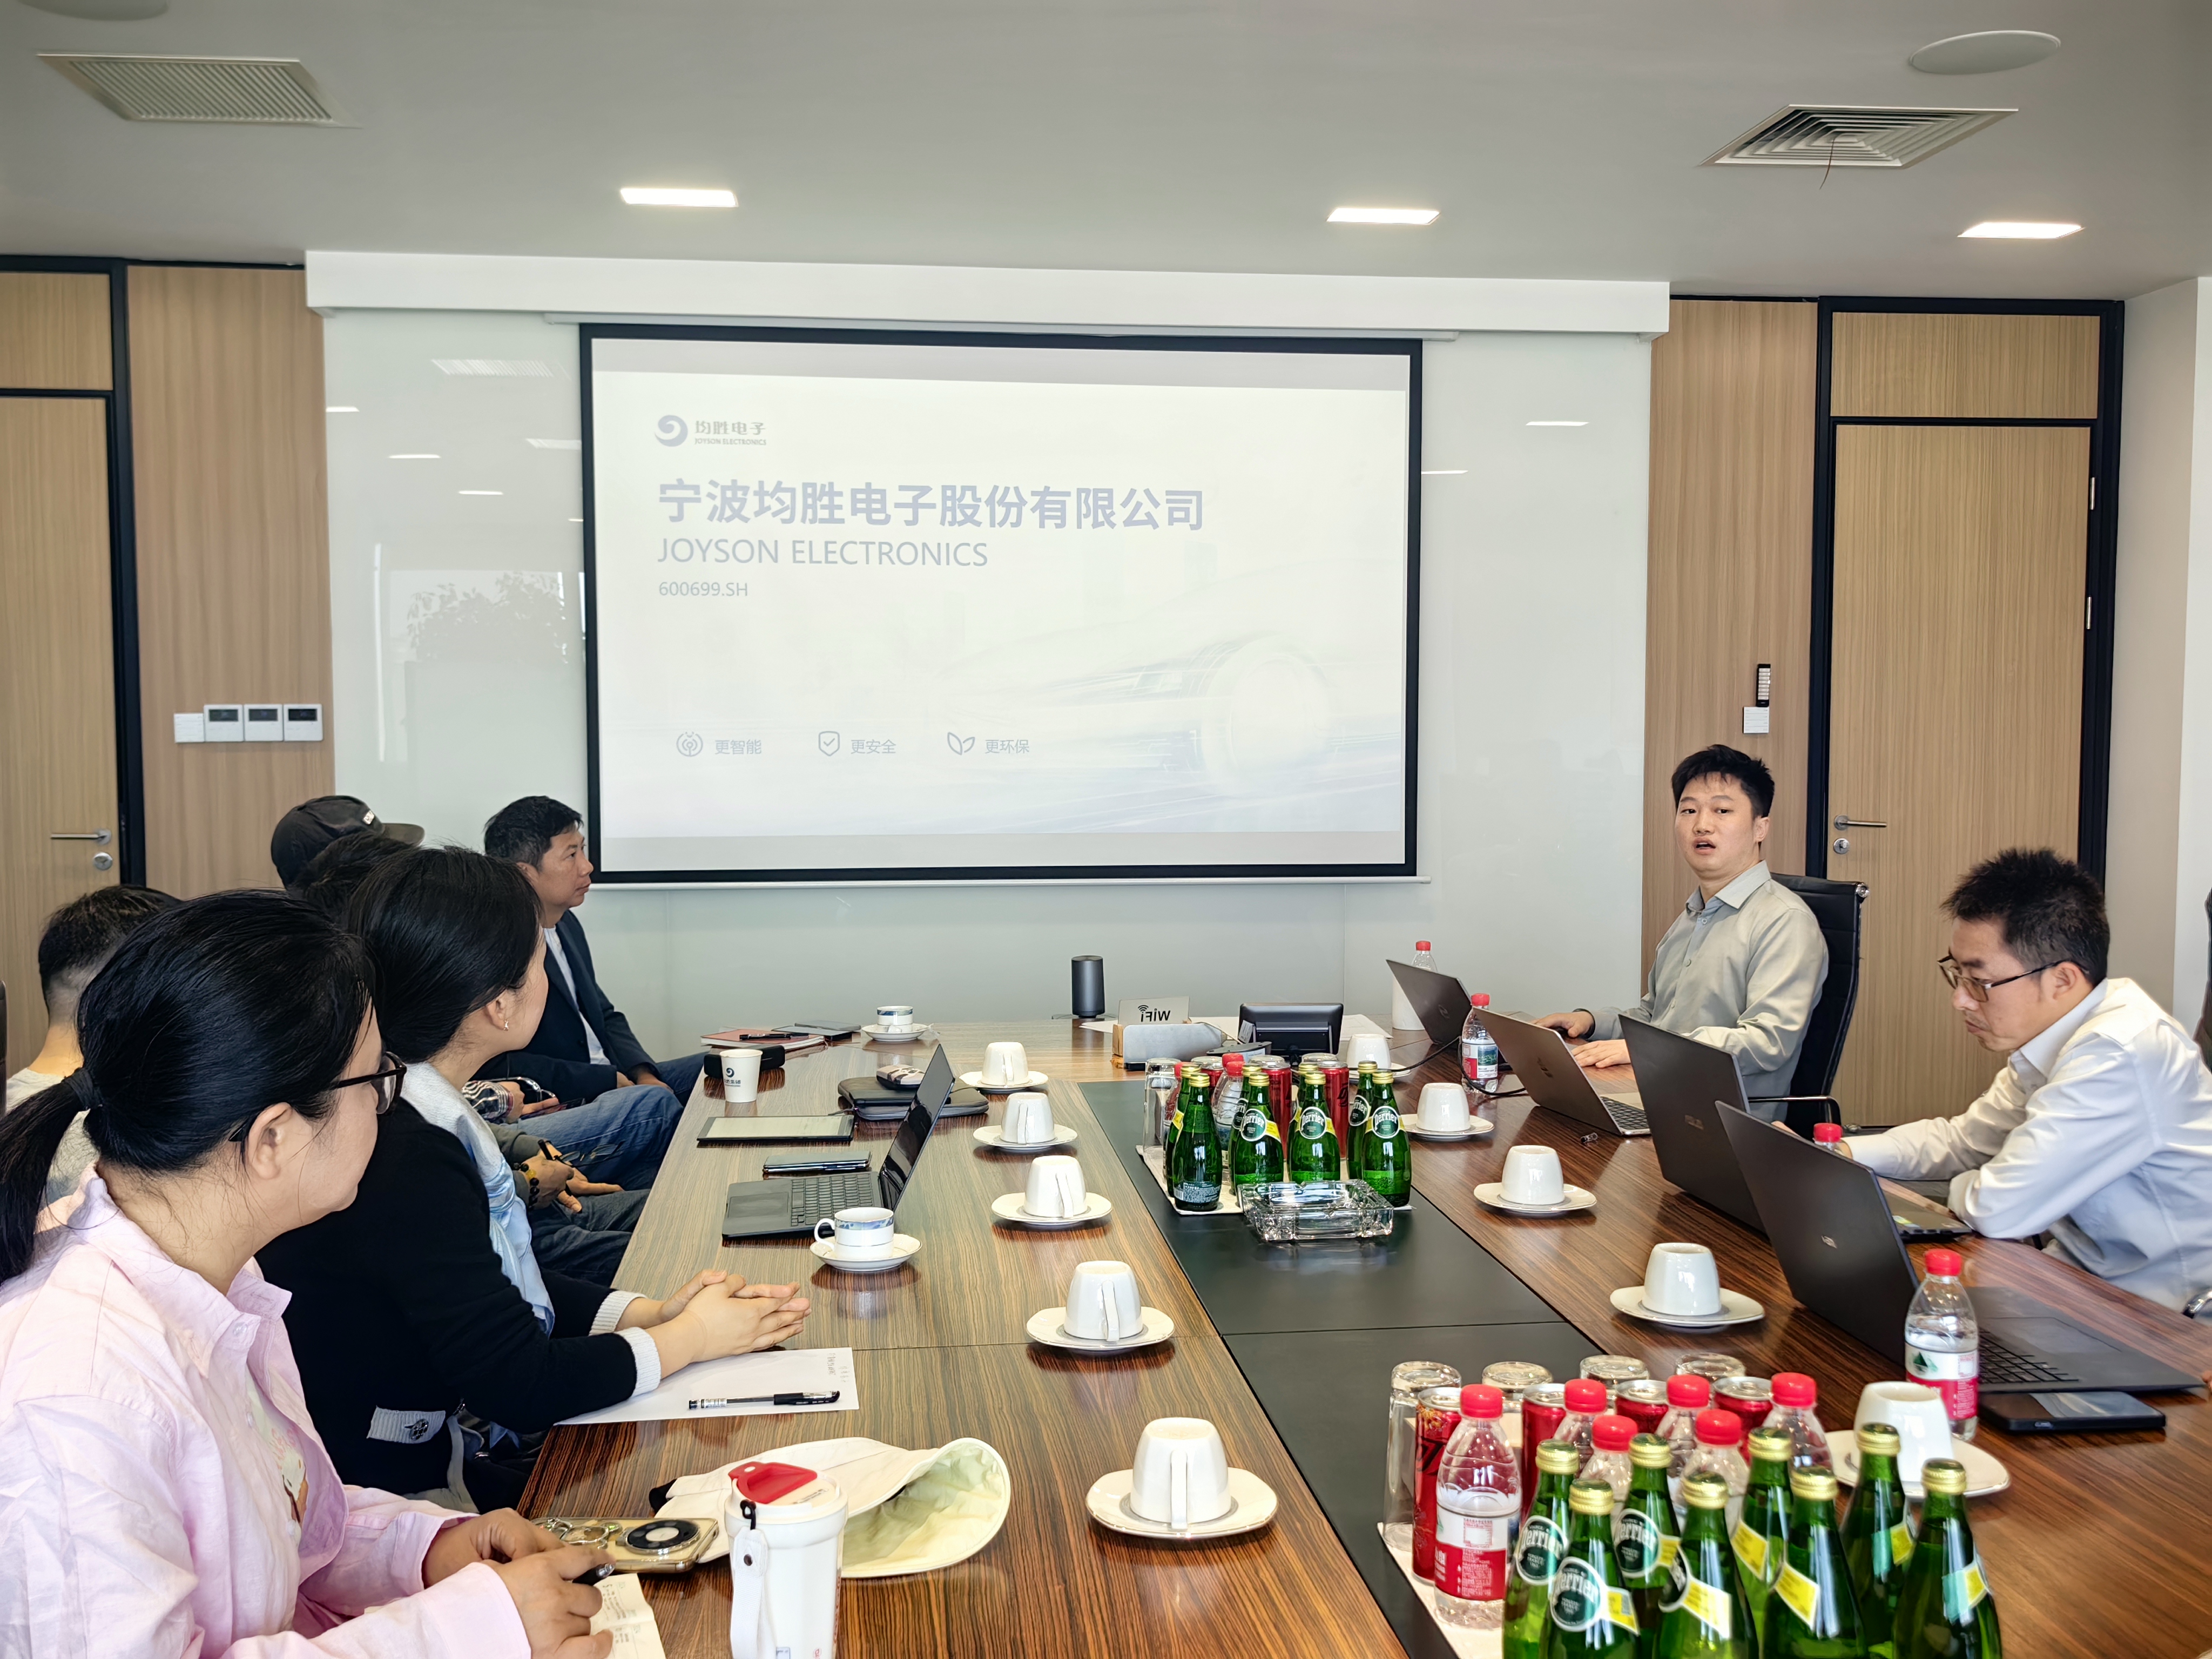
均胜电子交流会纪要:
2025-04-1510:34
本次会议讨论均胜电子业务布局、关税影响、各业务发展策略及新兴业务拓展等 ,涉及产能、研发、并购等方面规划 。业务布局:主要资产和业务为汽车电子、汽车安全电子 ,安全业务收购美日资产 ,产能分布全球 ,员工多为当地人 。
关税影响:美国加关税对销售端影响小 ,因产能分布及美加墨协定豁免;中国对美加关税对采购成本影响小 ,因芯片流片地认定标准 。
安全业务:行业门槛高 ,竞争格局稳定 ,公司通过内部管理审核、产能调整提升毛利率 ,2022 年起毛利率持续恢复 。
汽车电子业务:营收 70%来自亚洲以外 ,产品多样 ,与多品牌合作 。随智能驾驶渗透率提升 ,公司在网联和智能驾驶业务有进展 ,预计今年营收两位数增长 。
并购与业务变化:2024 年底并购香山股份 ,持股 29.8% ,成为实控人 ,2025 年其营收将使均胜电子营收增长超 50 亿 ,带来利润增长 。
新兴业务:重视 robotaxi、低空经济、人形机器人等业务 ,成立相关合作公司 ,侧重机器人关键零部件等业务 ,目标成为汽车和机器人第一序列供应商 。
业务合作与产品:与德赛西威产品类似 ,商业模式和客户诉求有差异;智能驾驶芯片合作海外以高通为主 ,国内以地平线、黑芝麻为主;机器人业务有订单 ,与智源等合作紧密 。
产能调整:因德国工厂成本高 ,利用德国大众裁员契机关停工厂裁员 ,虽有高额赔偿 ,但长期可提升利润 。
研发侧重:新进研发聚焦中国地区 ,因消费者主导市场 ,有利于建立研发和生产优势 。
未来并购:常规汽车领域拓展不依赖外部并购 ,新兴业务拓展遇合适资产可能考虑并购 。
宁波奇精机械
AI 公司资料卡片
调研活动掠影
<!--{"elementType":"column"}-->
column1 | column2 |
|---|---|
|
|
奇精机械交流会纪要:
2025-04-1514:16
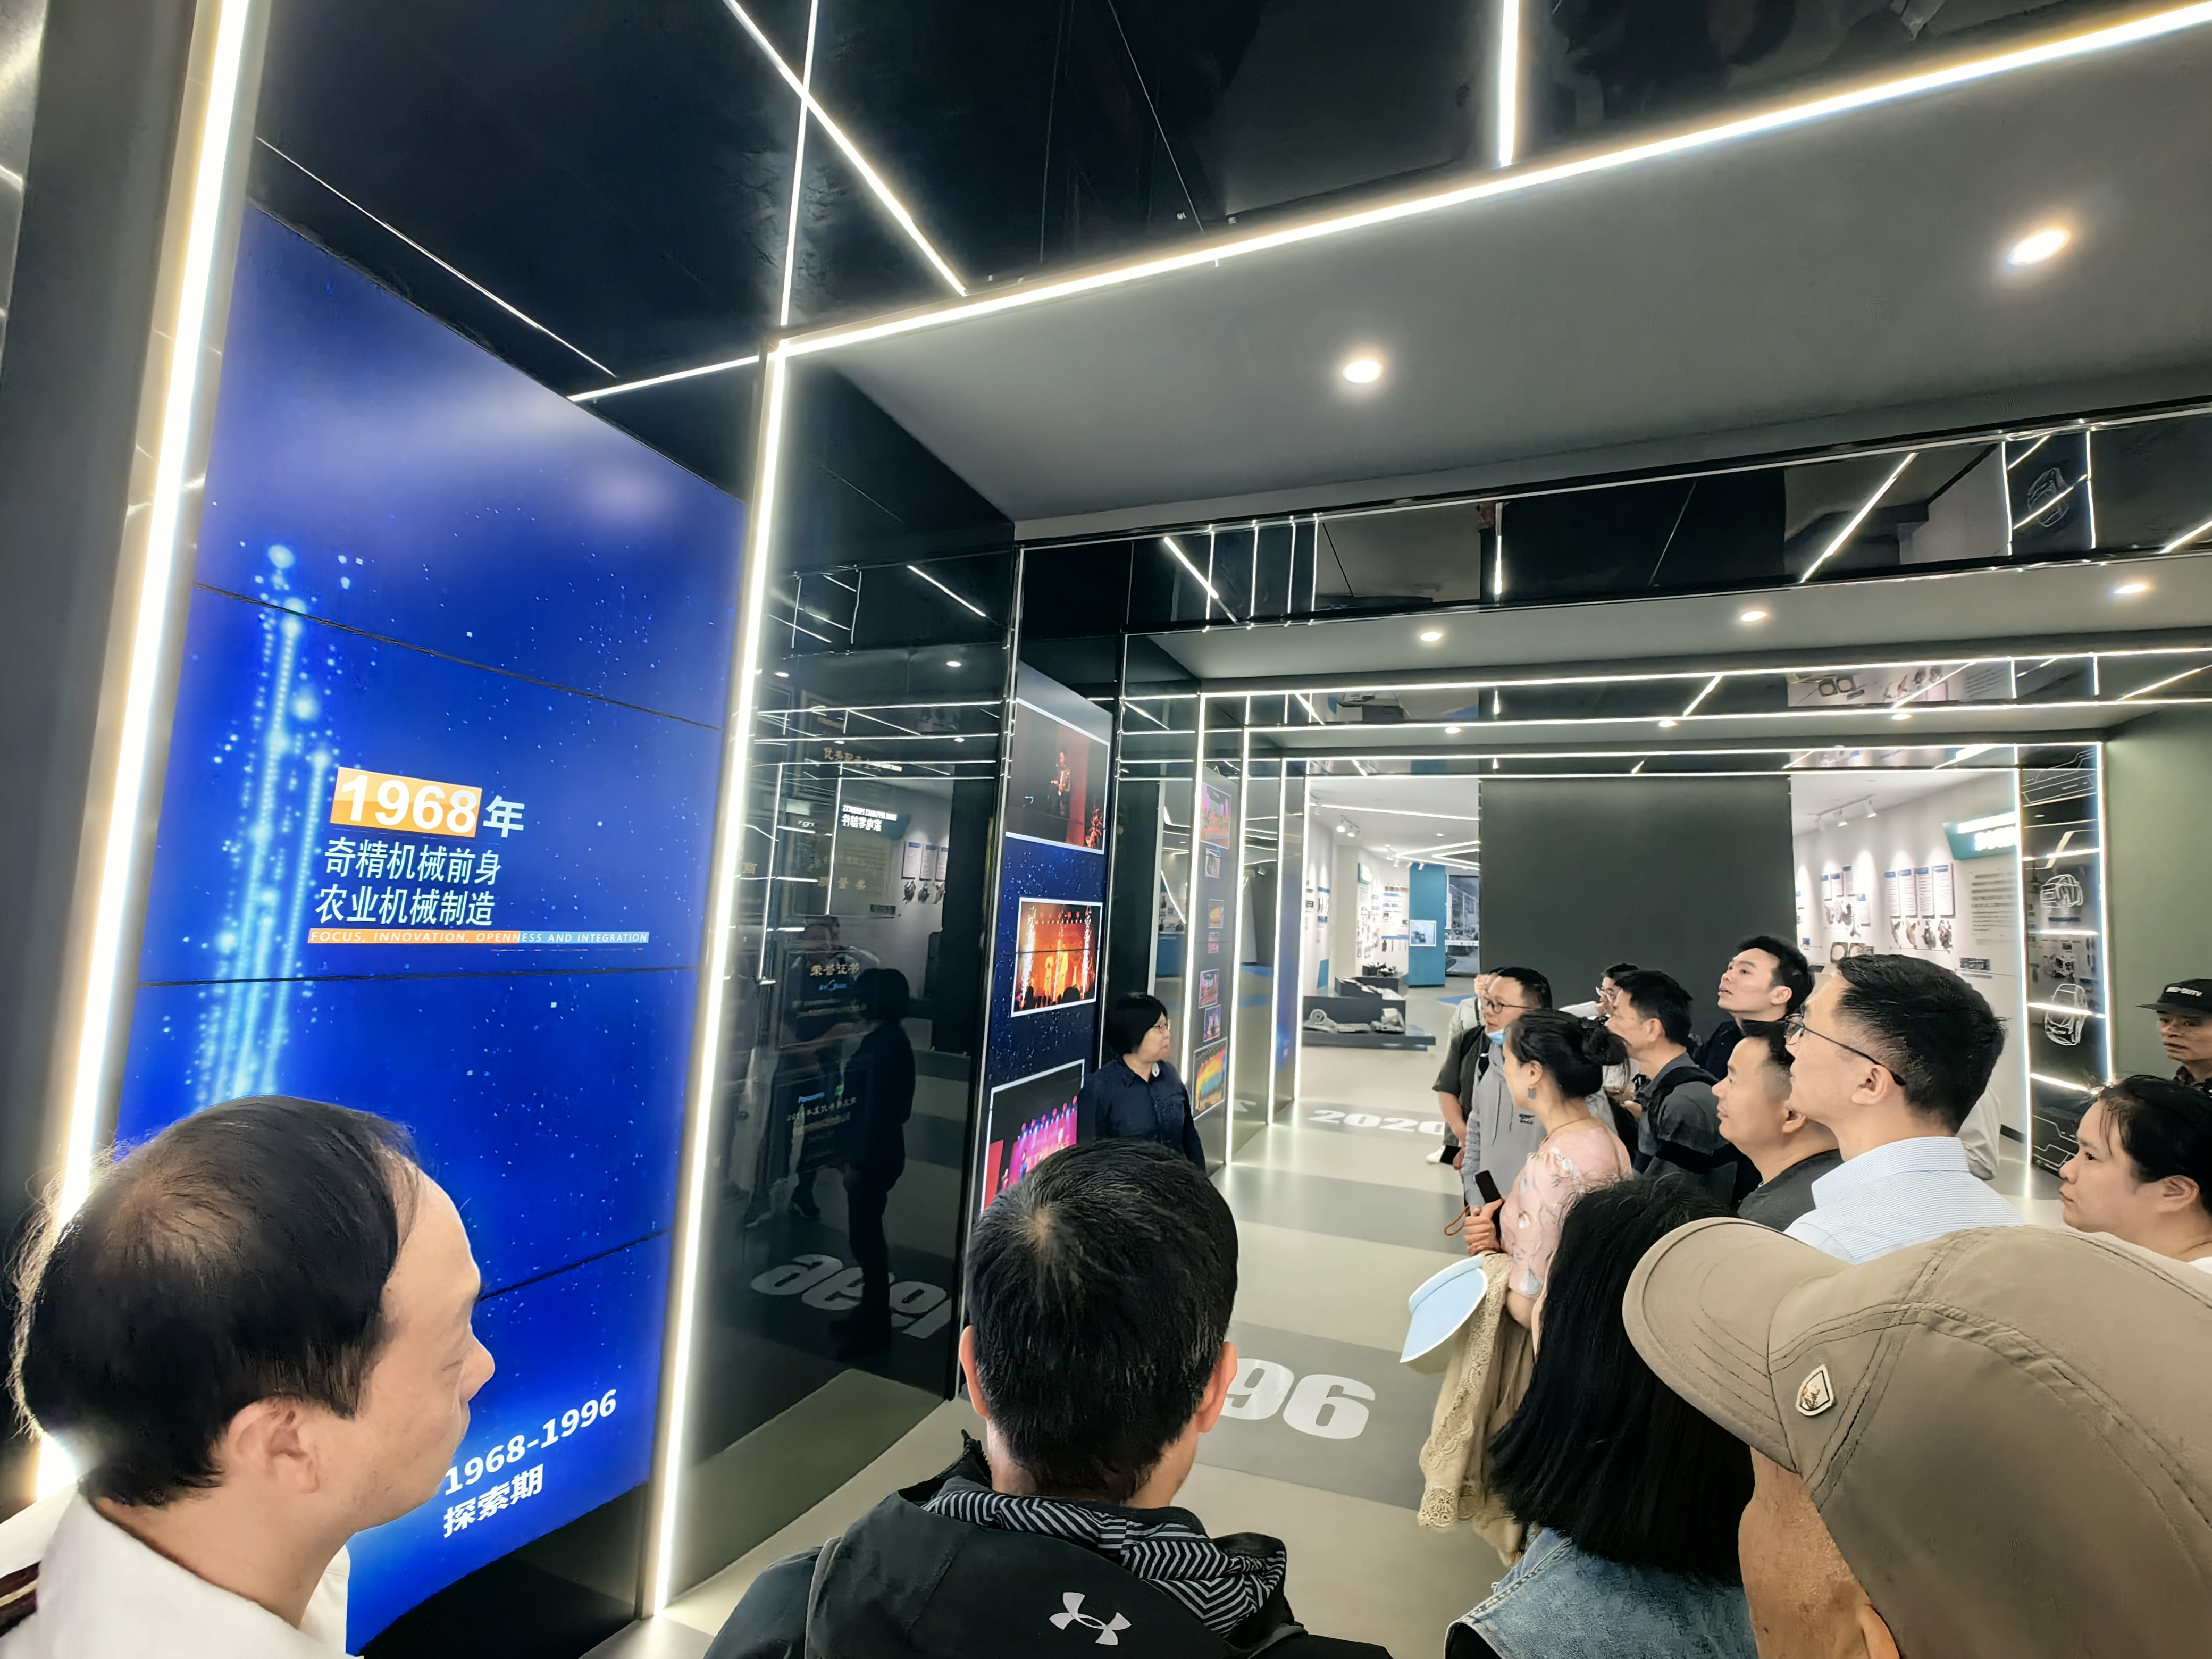
本次交流围绕奇精机械展开 ,介绍其超50年发展历程、业务板块、经营现状、技术设备等 ,探讨面临的挑战与未来规划 。发展历程:1968年起步于维修零件制作 ,1996年股份制改制 ,2017年上市 ,2021年宁波工业投资集团成为控股股东 ,在多地设有生产基地 。
业务板块:
家电领域:主要生产洗衣机离合器及配套零件 ,全球波轮洗衣机市场占有率达20%左右 ,具备研发、加工、测试一体化能力 。
工业领域:包括汽车、工程机械、电动工具零部件 。汽车专注发动机、变速箱等关键部位零件;电动工具供专业产品;工程机械如挖掘机零件 ,精度要求高 。
新兴业务:涉及机器人、无人机零部件 ,部分产品已送样或小批量供货 。
经营状况:2024年营收约20亿 ,利润6744万 ,外销占比约1/3 ,各业务毛利有下降 ,面临市场竞争与关税压力 。
技术与设备:掌握核心技术 ,如洗衣机离合器的低噪音控制 。设备部分进口 ,部分国产 ,通过自动化、工艺改进等降本增效 。
未来规划:稳住现有业务 ,拓展新兴行业与市场 ,借助国资协同发展 ,提升产品竞争力与利润 。
宁波方正
AI 公司资料卡片
调研活动掠影
<!--{"elementType":"column"}-->
column1 | column2 |
|---|---|
|
|
宁波方正交流会纪要:
2025-04-1516:45
本次会议介绍公司发展历程、业务板块、核心优势等 ,探讨市场战略与财务规划 ,明确未来三年战略目标及应对措施 。发展历程:公司从家具家电项目起步 ,历经多次转型 。
业务板块:
模具业务:涵盖内饰、外饰、燃油系统 ,油箱模具居全国单项冠军 。
智能装备:进行智能化产线集成 ,供应相关核心客户 。
汽车零部件:安全气囊等安全功能件成为特斯拉供应商 ,单双色内外饰系统对接机器人公司 。
新能源电池配件:布局全产业链结构件 ,主要客户为宁德时代 。
航空零部件:利用高精度精加工能力 ,承接相关产品业务 。
核心优势:全球化布局 ,拥有众多头部企业客户 ,具备多种工艺技术 ,获多项荣誉 ,专利储备丰富 ,设备先进 ,数字化投入成效显著 ,拥有四大精密制造中心 。
市场数据:模具、新能源、智能装备、汽车零部件等业务市场规模大 ,未来呈增长趋势 。
市场战略:深化日系战略 ,开启技术前置和售后服务新模式 ,长期聚焦中日韩市场 。
战略目标:未来三年 ,模具业务利润回升至8000万 ,零部件实现5000万 - 1亿利润 ,集团实现20亿销售、2亿利润 ,未来产业实现3亿利润 。
应对措施:针对美国关税风险 ,降低其收入占比并在美国本土设厂;应对价格竞争 ,凭借产品质量和售后服务巩固市场 。
财务规划:依靠现有工厂产能、新能源板块订单增长及福州业务导入实现利润
4月16号:小鹏私享会、零跑汽车
小鹏汽车
AI 公司资料卡片
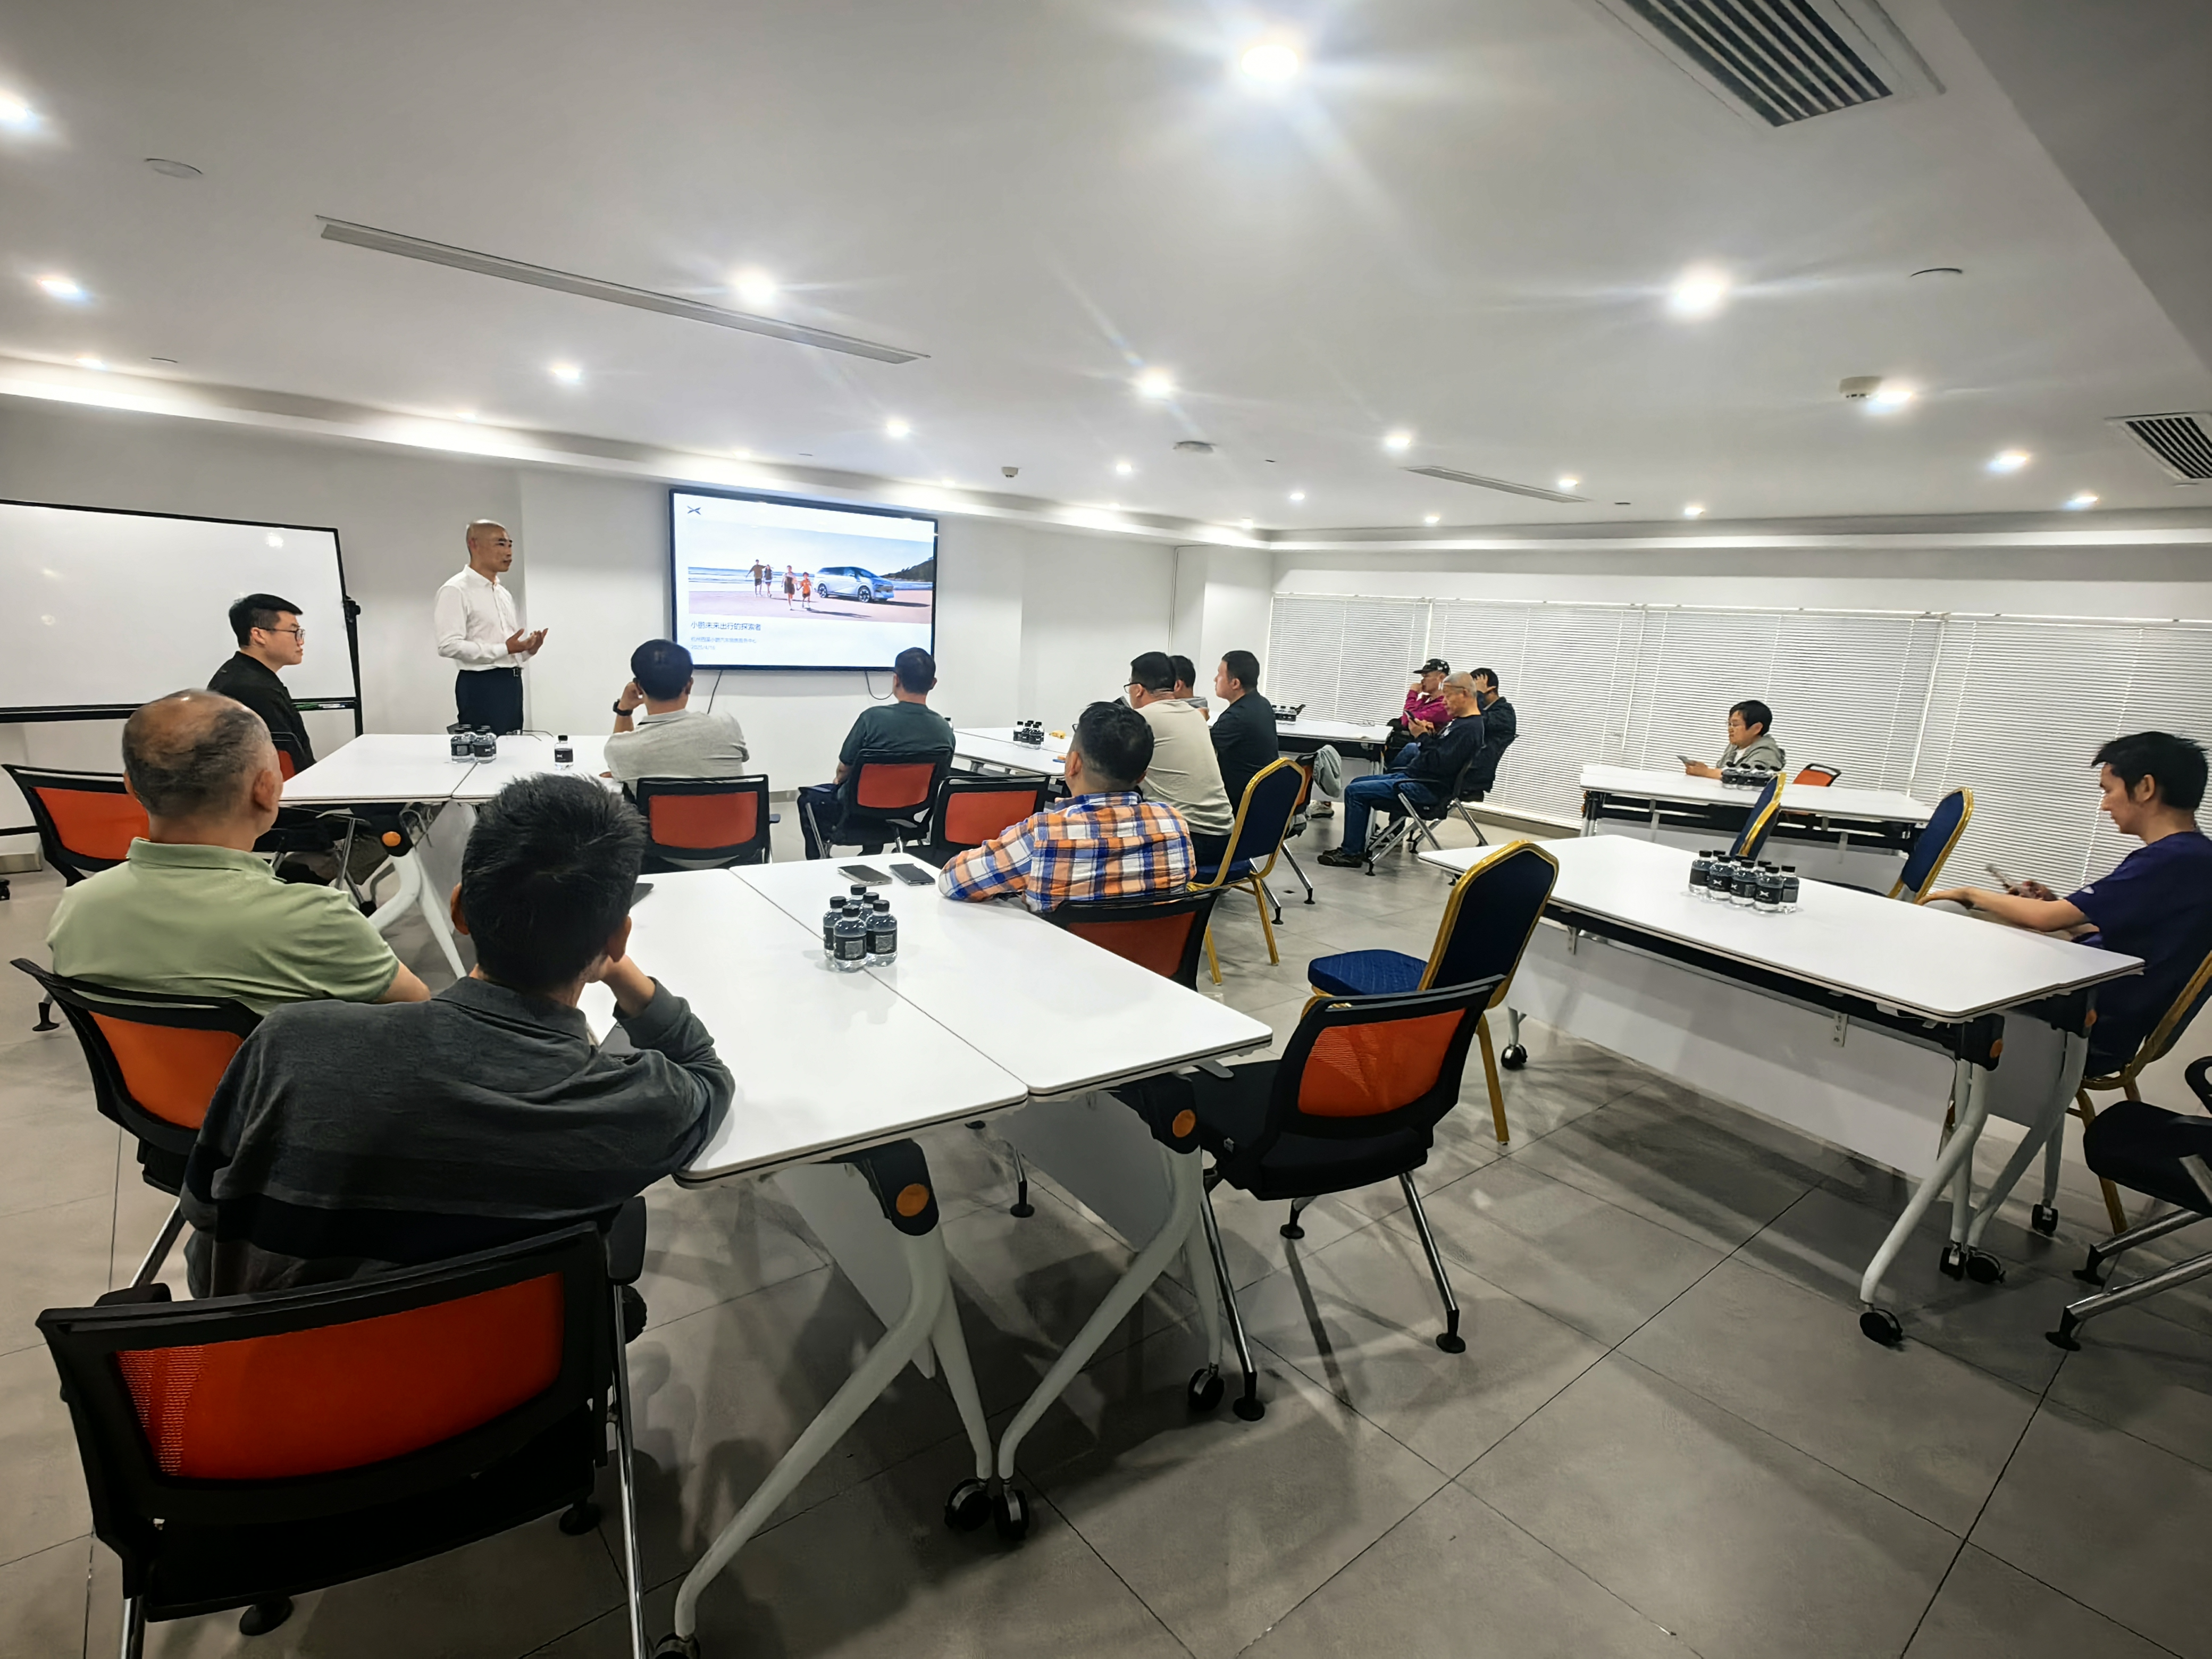
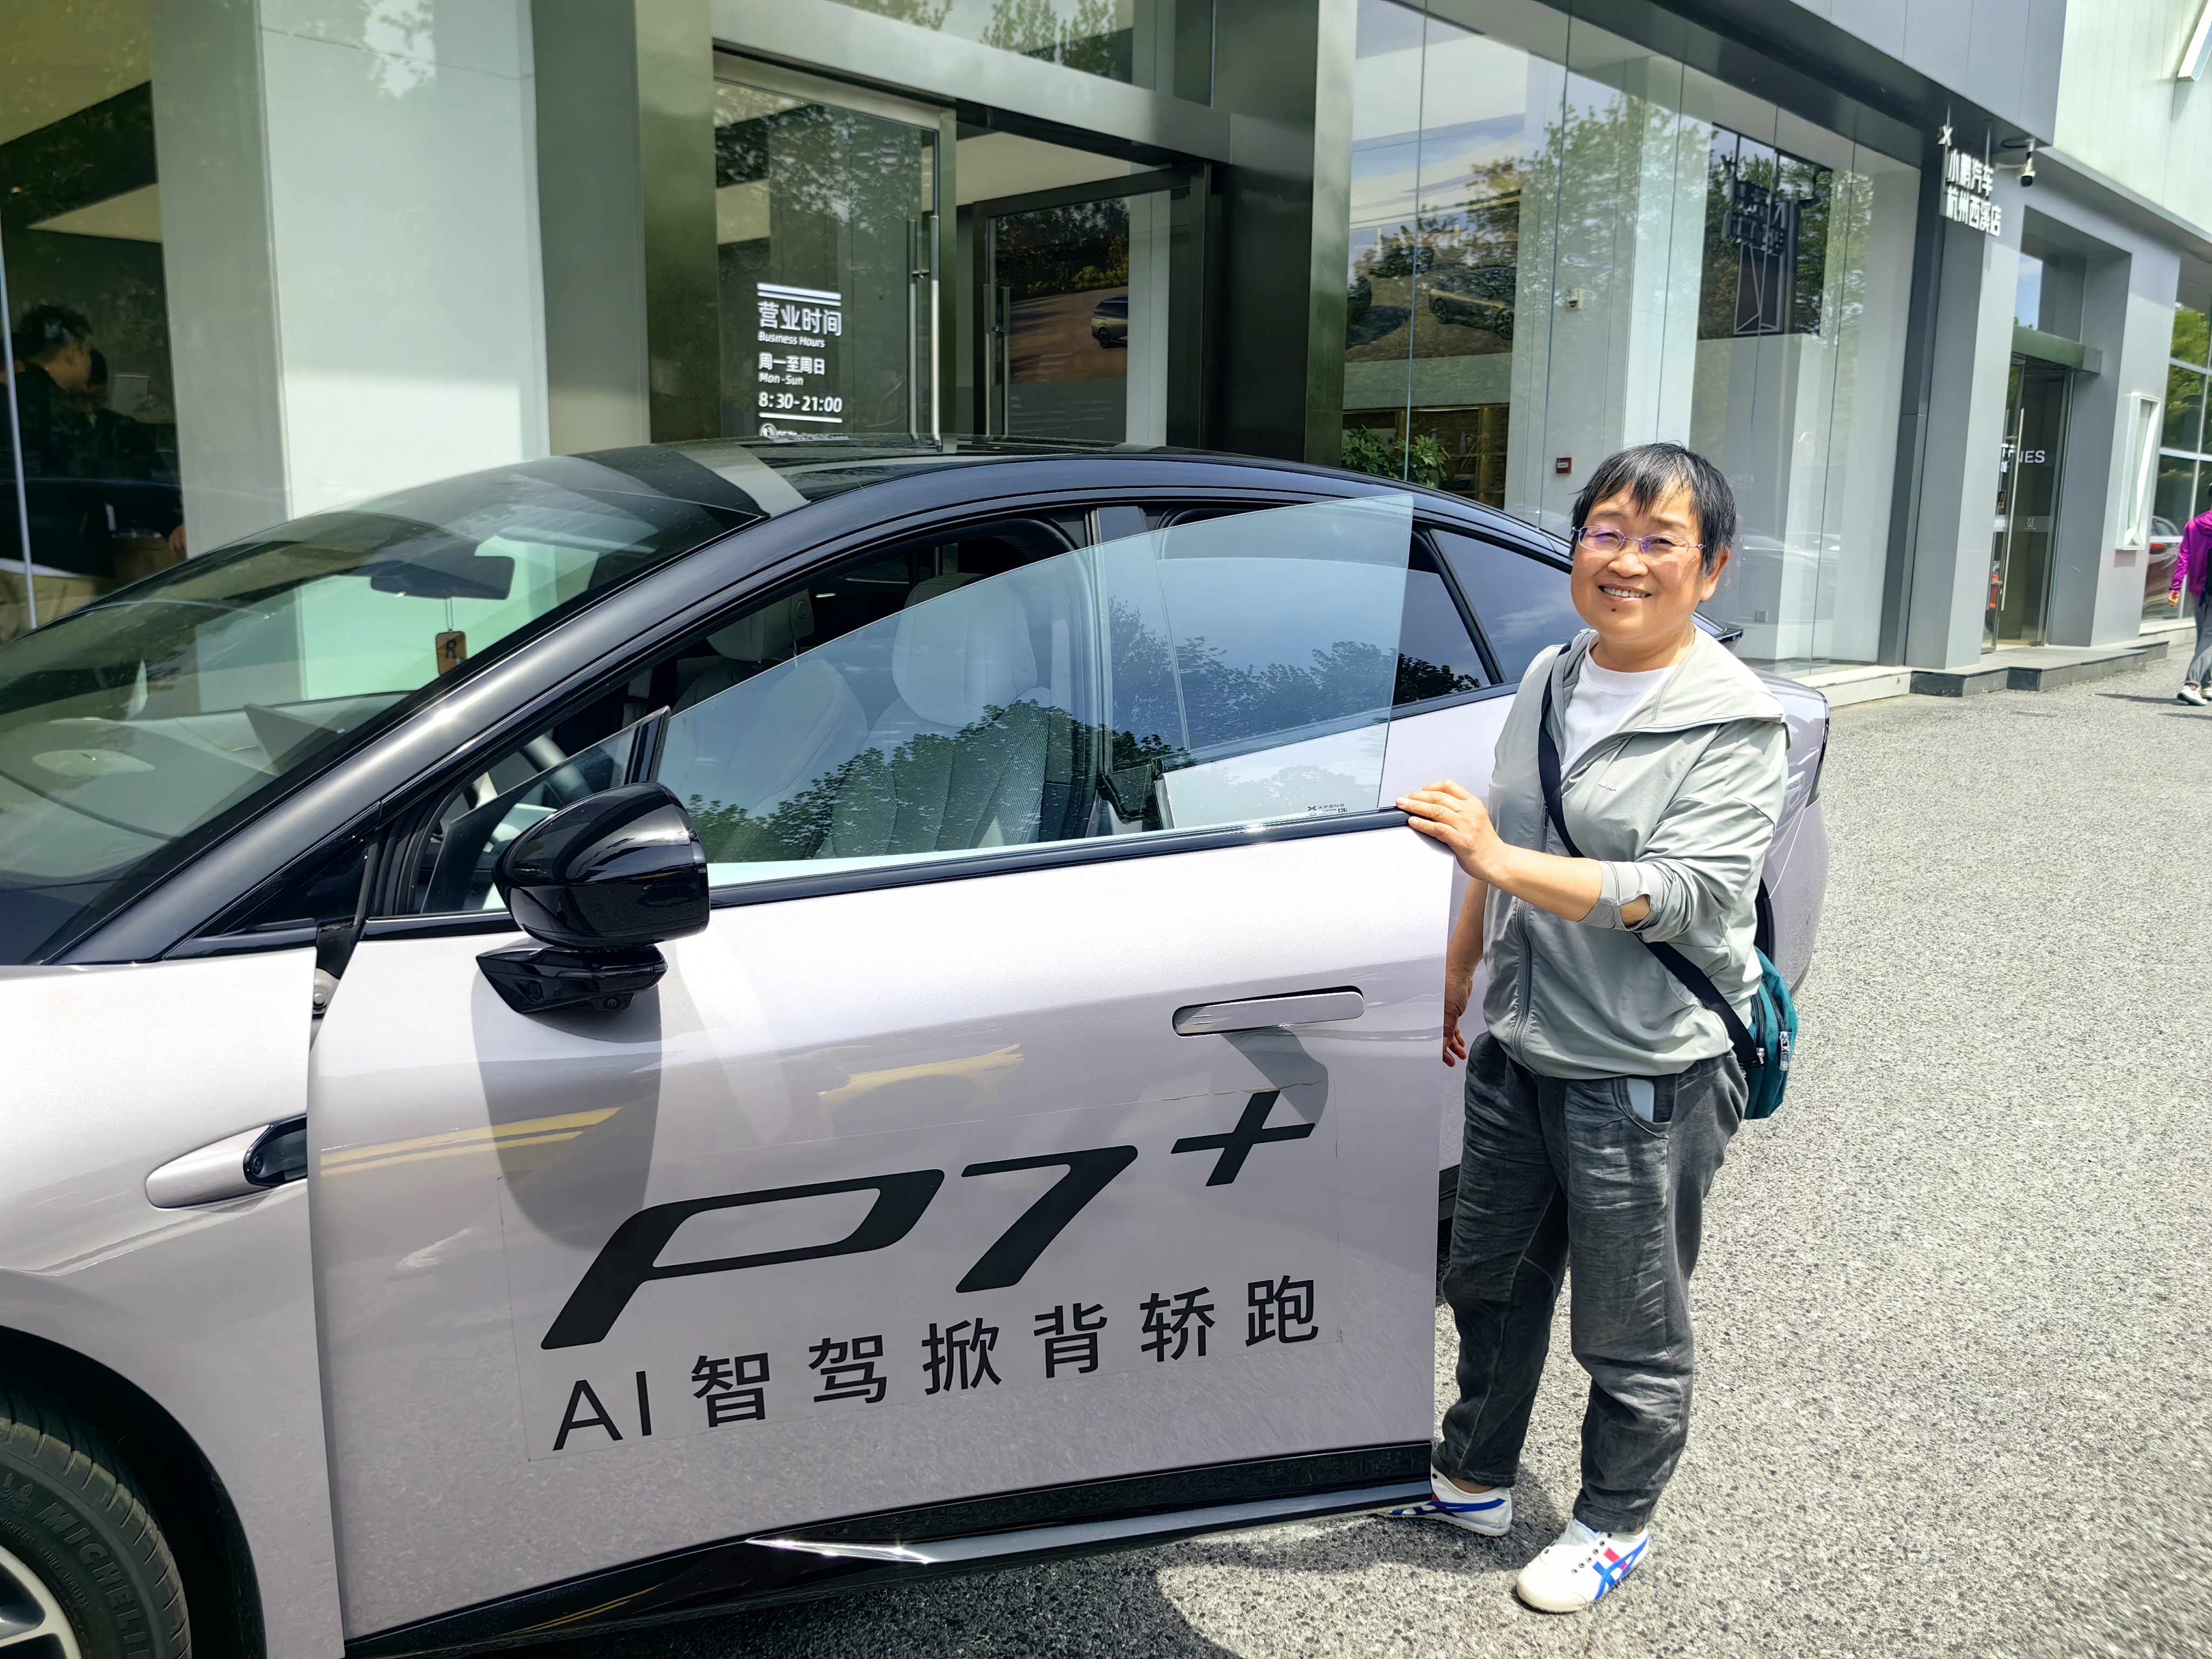
调研活动掠影
<!--{"elementType":"column"}-->
column1 | column2 |
|---|---|
|
|
交流会纪要
零跑汽车
AI 公司资料卡片
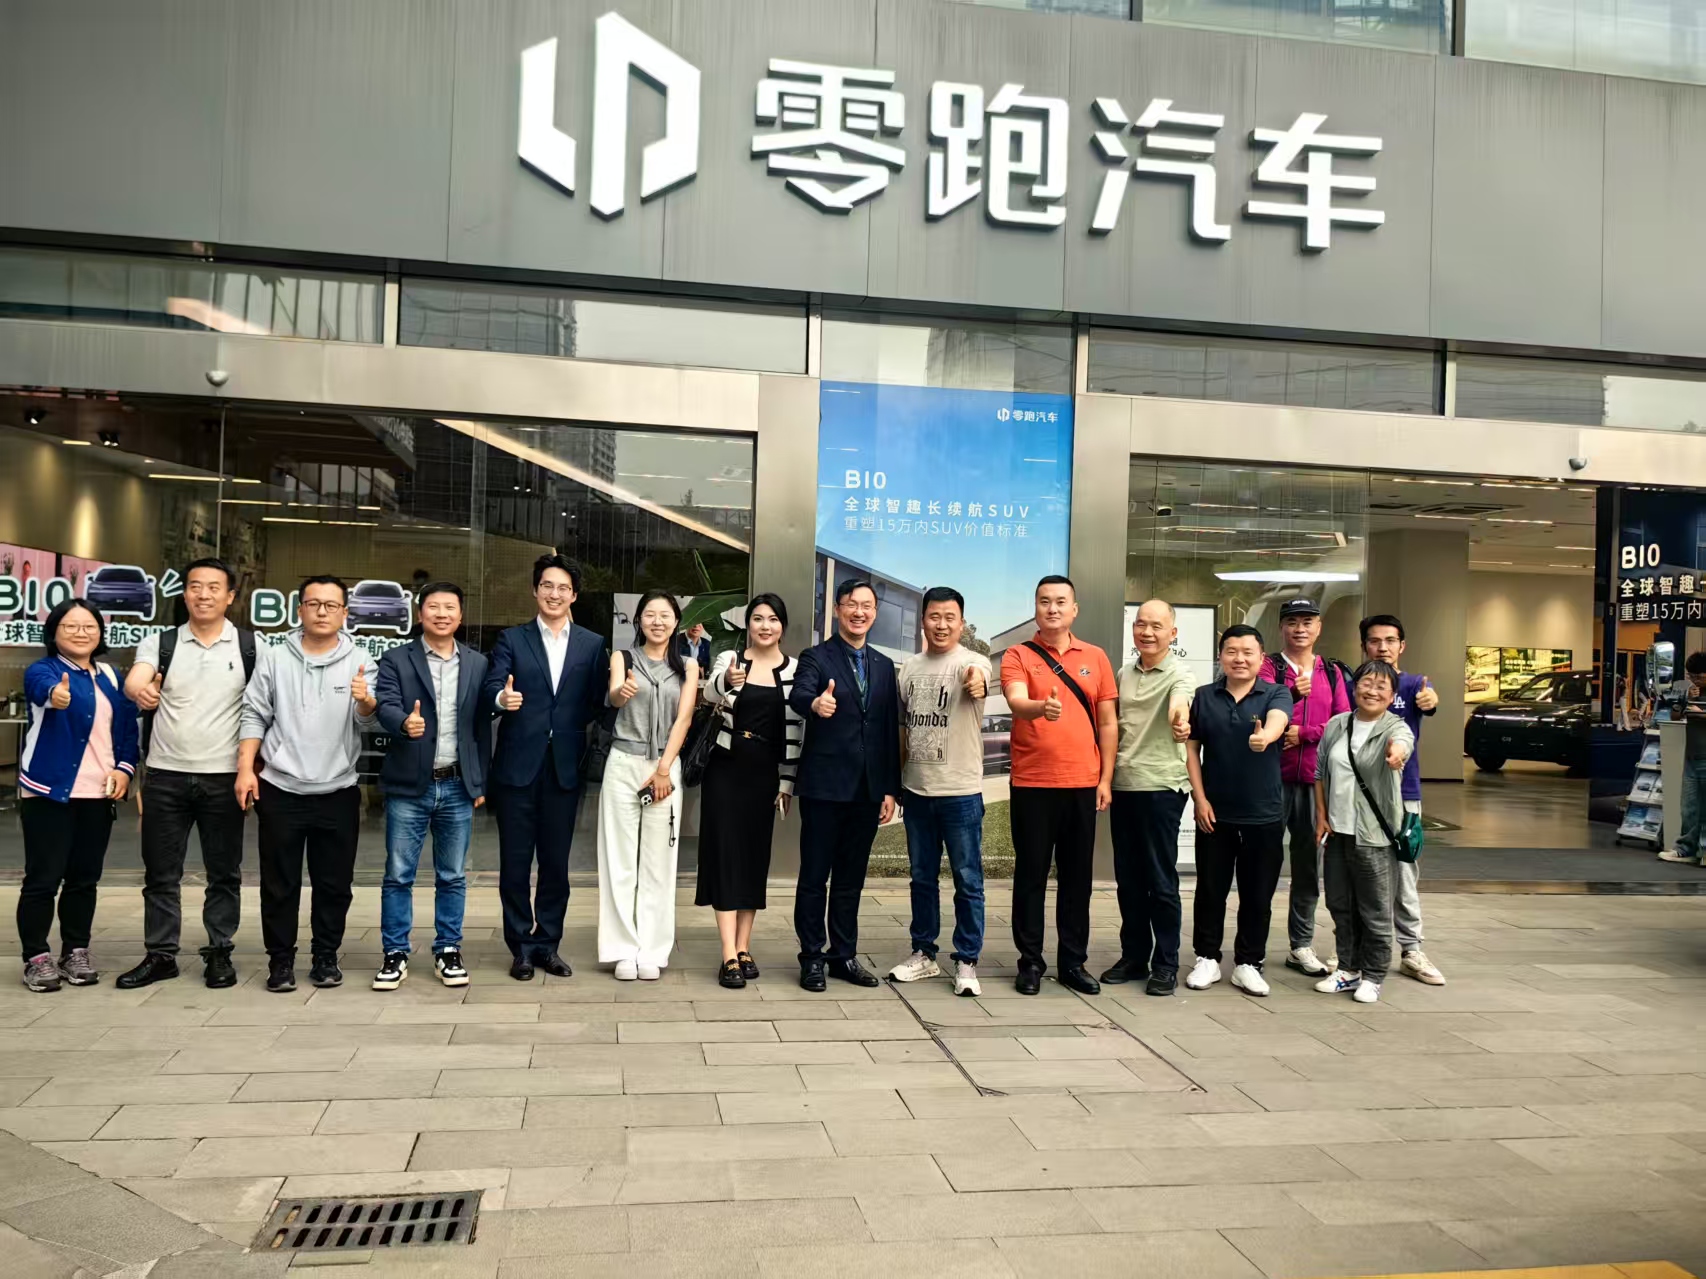
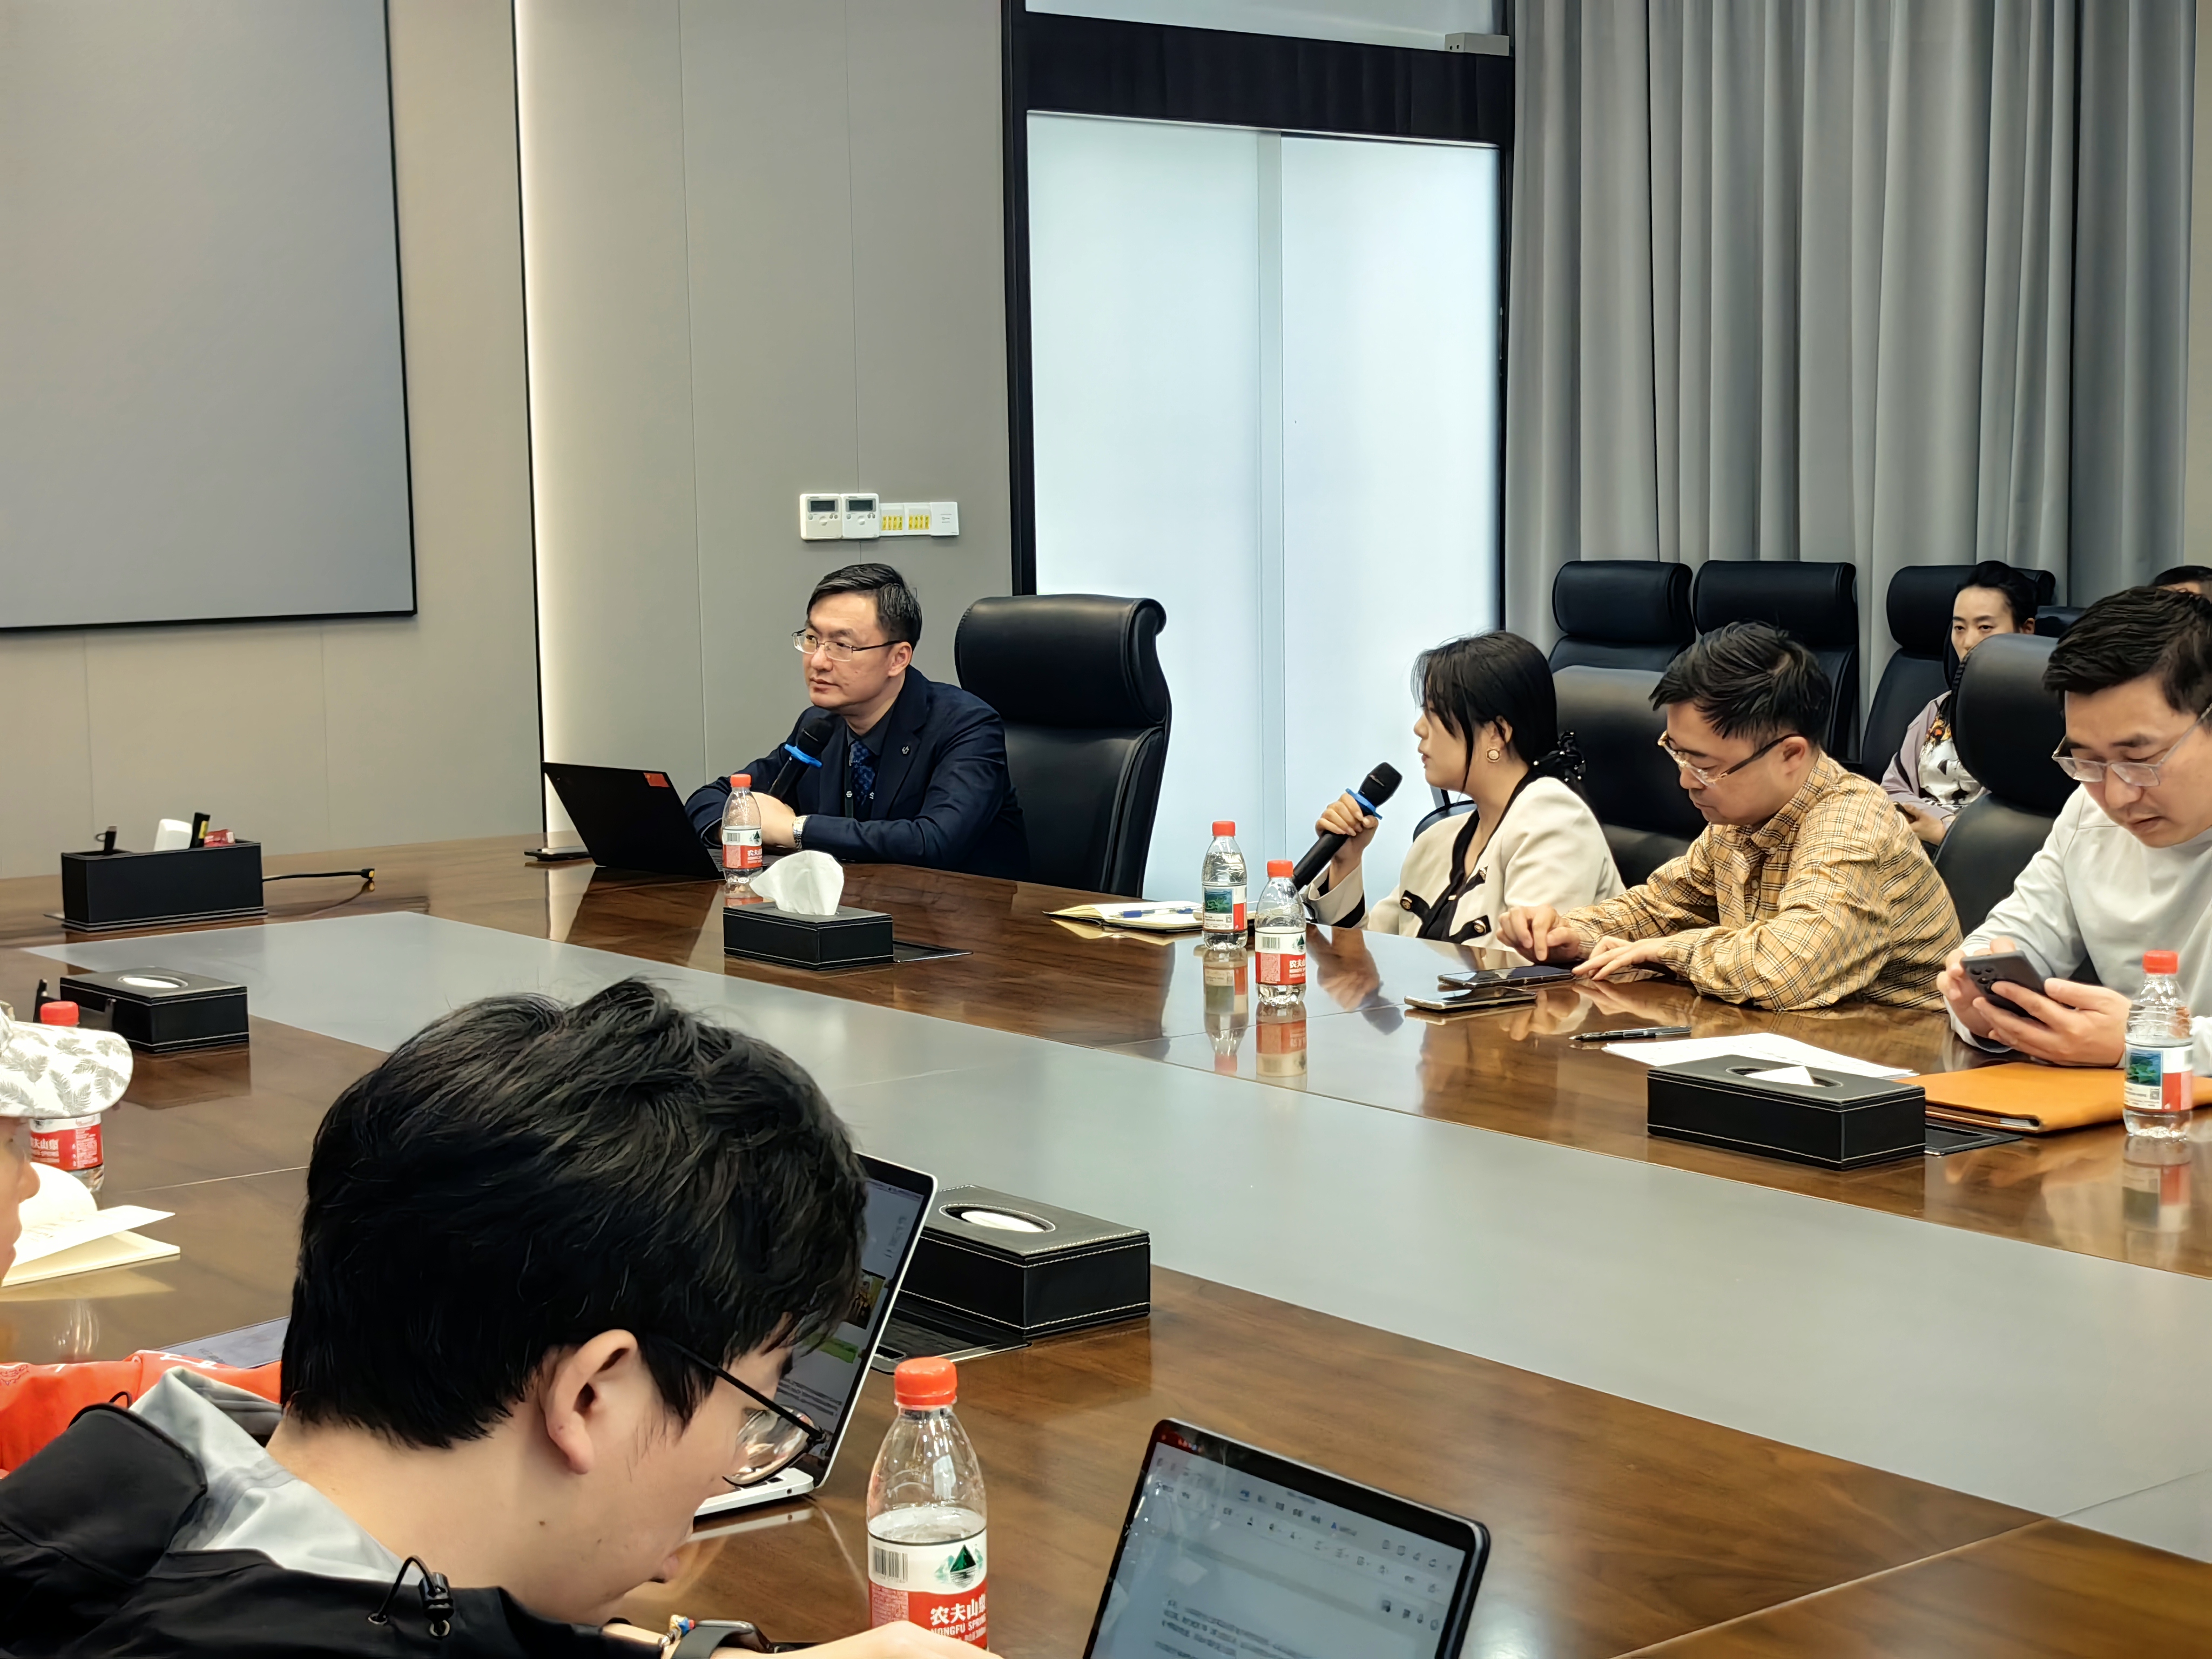
调研活动掠影
<!--{"elementType":"column"}-->
column1 | column2 |
|---|---|
|
|
零跑汽车交流会纪要
2025-04-1615:06
本次交流围绕领跑汽车2025年发展展开,涵盖融资、产销、海外业务、技术研发等方面,阐述了公司的规划、策略及对行业相关问题的应对思路。
融资与盈利:2024年10月公告26亿内资股融资计划,2025年3月获证监会批文,上半年完成交割,由四家地方政府投资;2024年四季度提前实现单季度盈利,2025年争取全年盈利。
产销规划:2025年计划销量50 - 60万辆,海外销量目标5 - 6万辆;推B系列三款新车及C系列改款,B10已上市,余两款下半年推出。
海外业务:与斯兰蒂斯成立合资公司推进全球化销售服务,借其网络提升品牌认知;关注中欧关税谈判,按规划推进海外本地化生产。
技术研发:全域自研,不投智驾芯片但掌握算法;通过技术、平台化和规模化降本;智驾研发人员超500人,跟随法规推进L3级智驾。
成本与竞争力:创始团队有自研基因,通过自研自制、成本管控和扁平管理实现低成本;聚焦10 - 20万区间,以高性价比竞争。零跑汽车2025年发展规划与相关问题解答
4月17号: 地平线、雅乐、阜博集团
地平线
雅乐
阜博集团