
2025年4月21-26日:上海地区上市公司调研活动

每日活动记录与报名链接
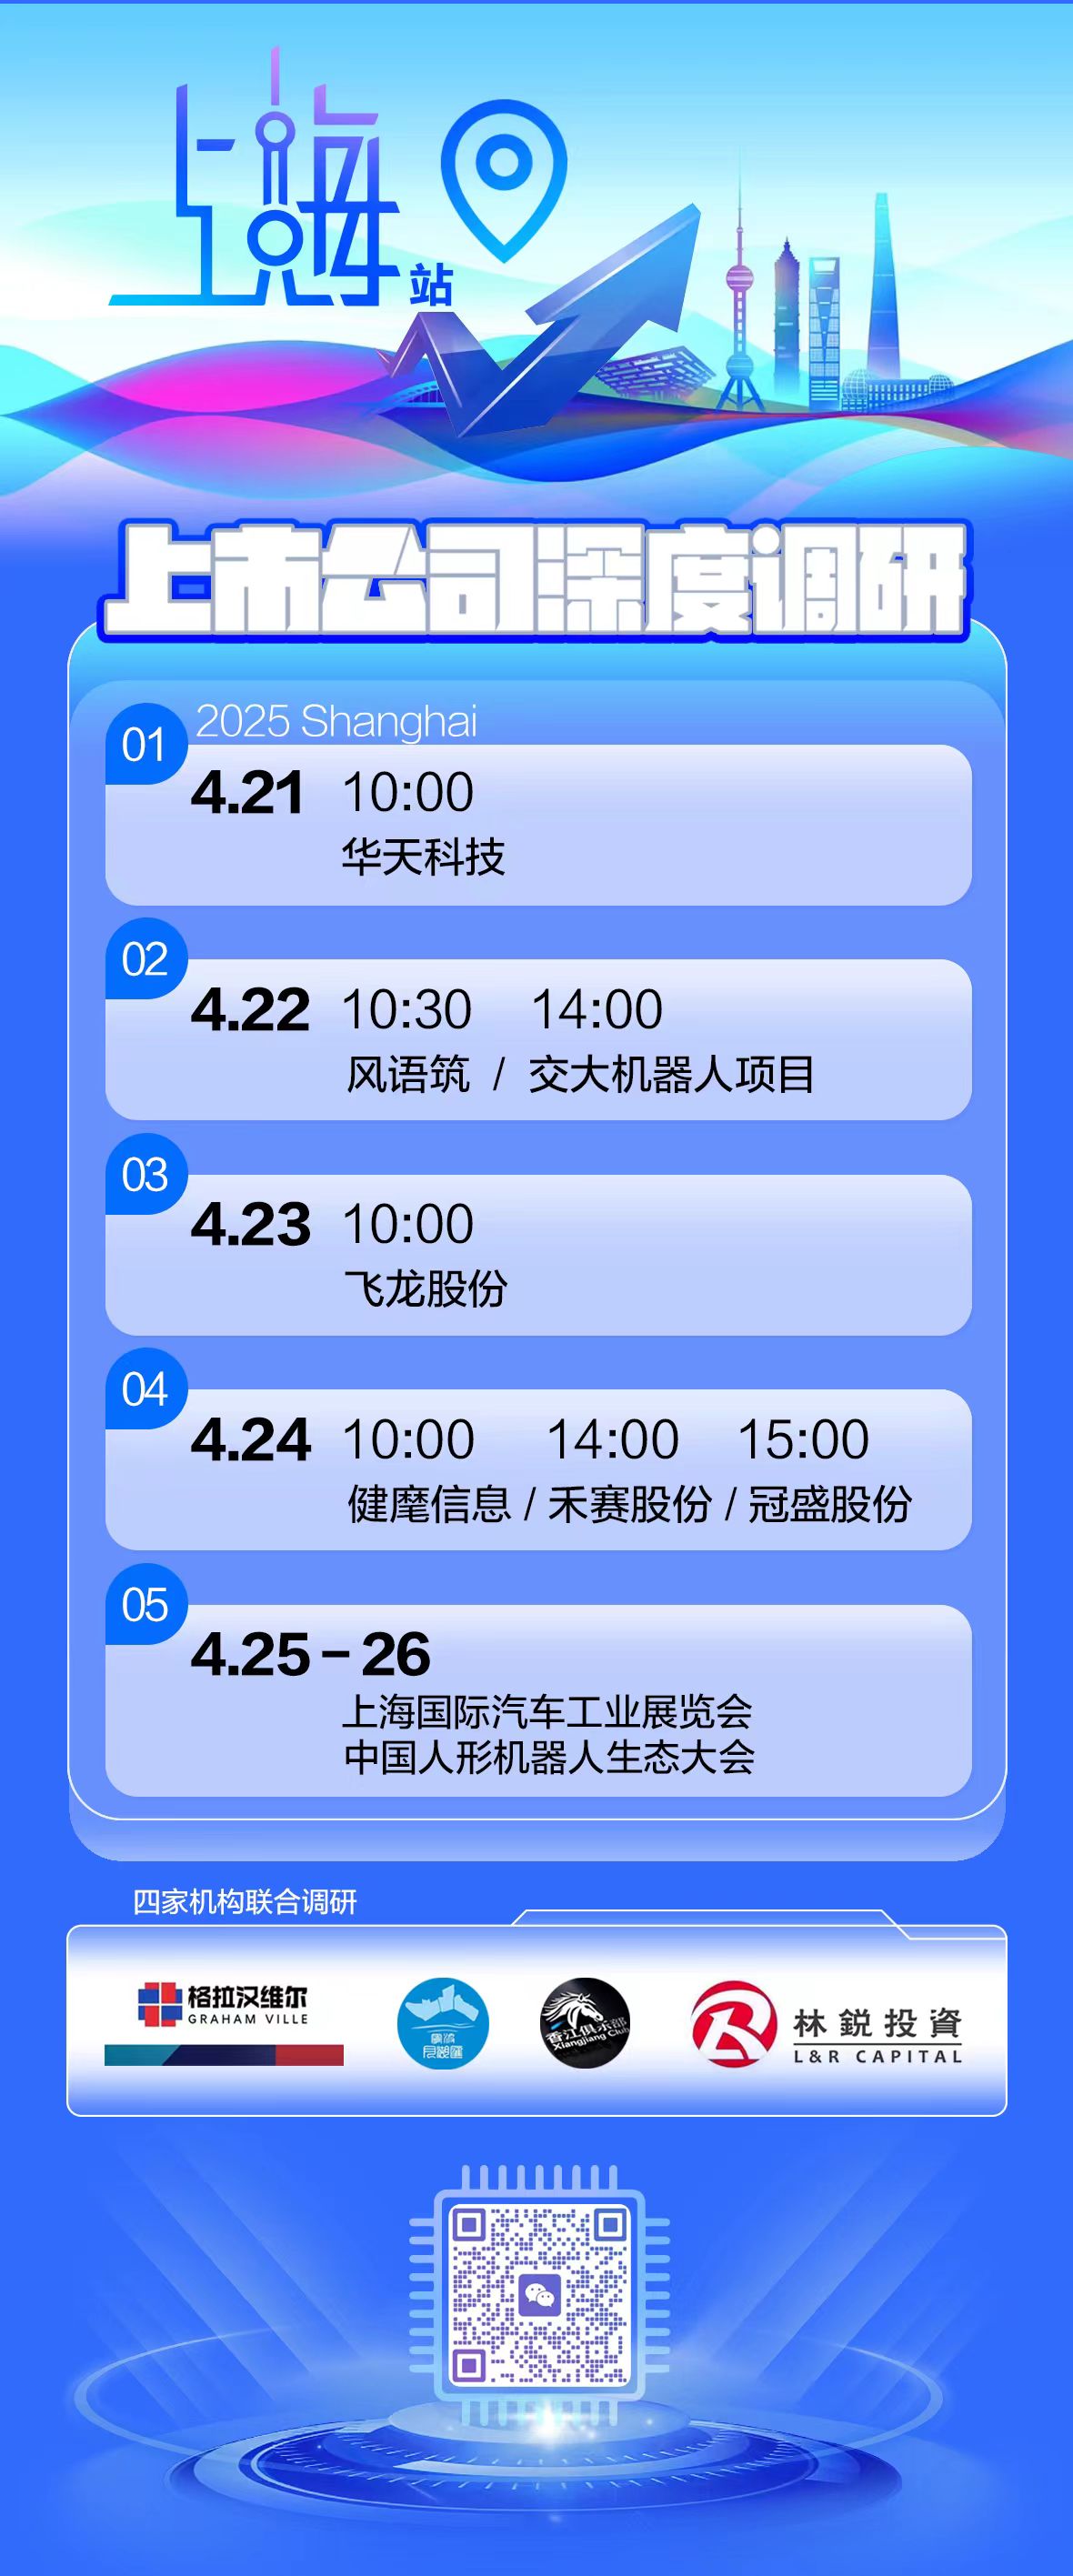
一、活动行程
二、报名链接
三、公司调研
1、4月21日:华天科技
华天科技(天水华天科技股份有限公司,股票代码:002185.SZ)是一家专注于集成电路封装测试业务的企业,属于半导体产业链的后道工序环节。公司成立于2003年,2007年在深圳证券交易所上市。公司现已掌握SiP、FC、TSV、Bumping、Fan-Out、WLP、3D等集成电路先进封装技术,产品广泛应用于计算机、网络通信、消费电子、智能移动终端和汽车电子等领域。
AI 公司资料卡片
华天科技价值投资分析
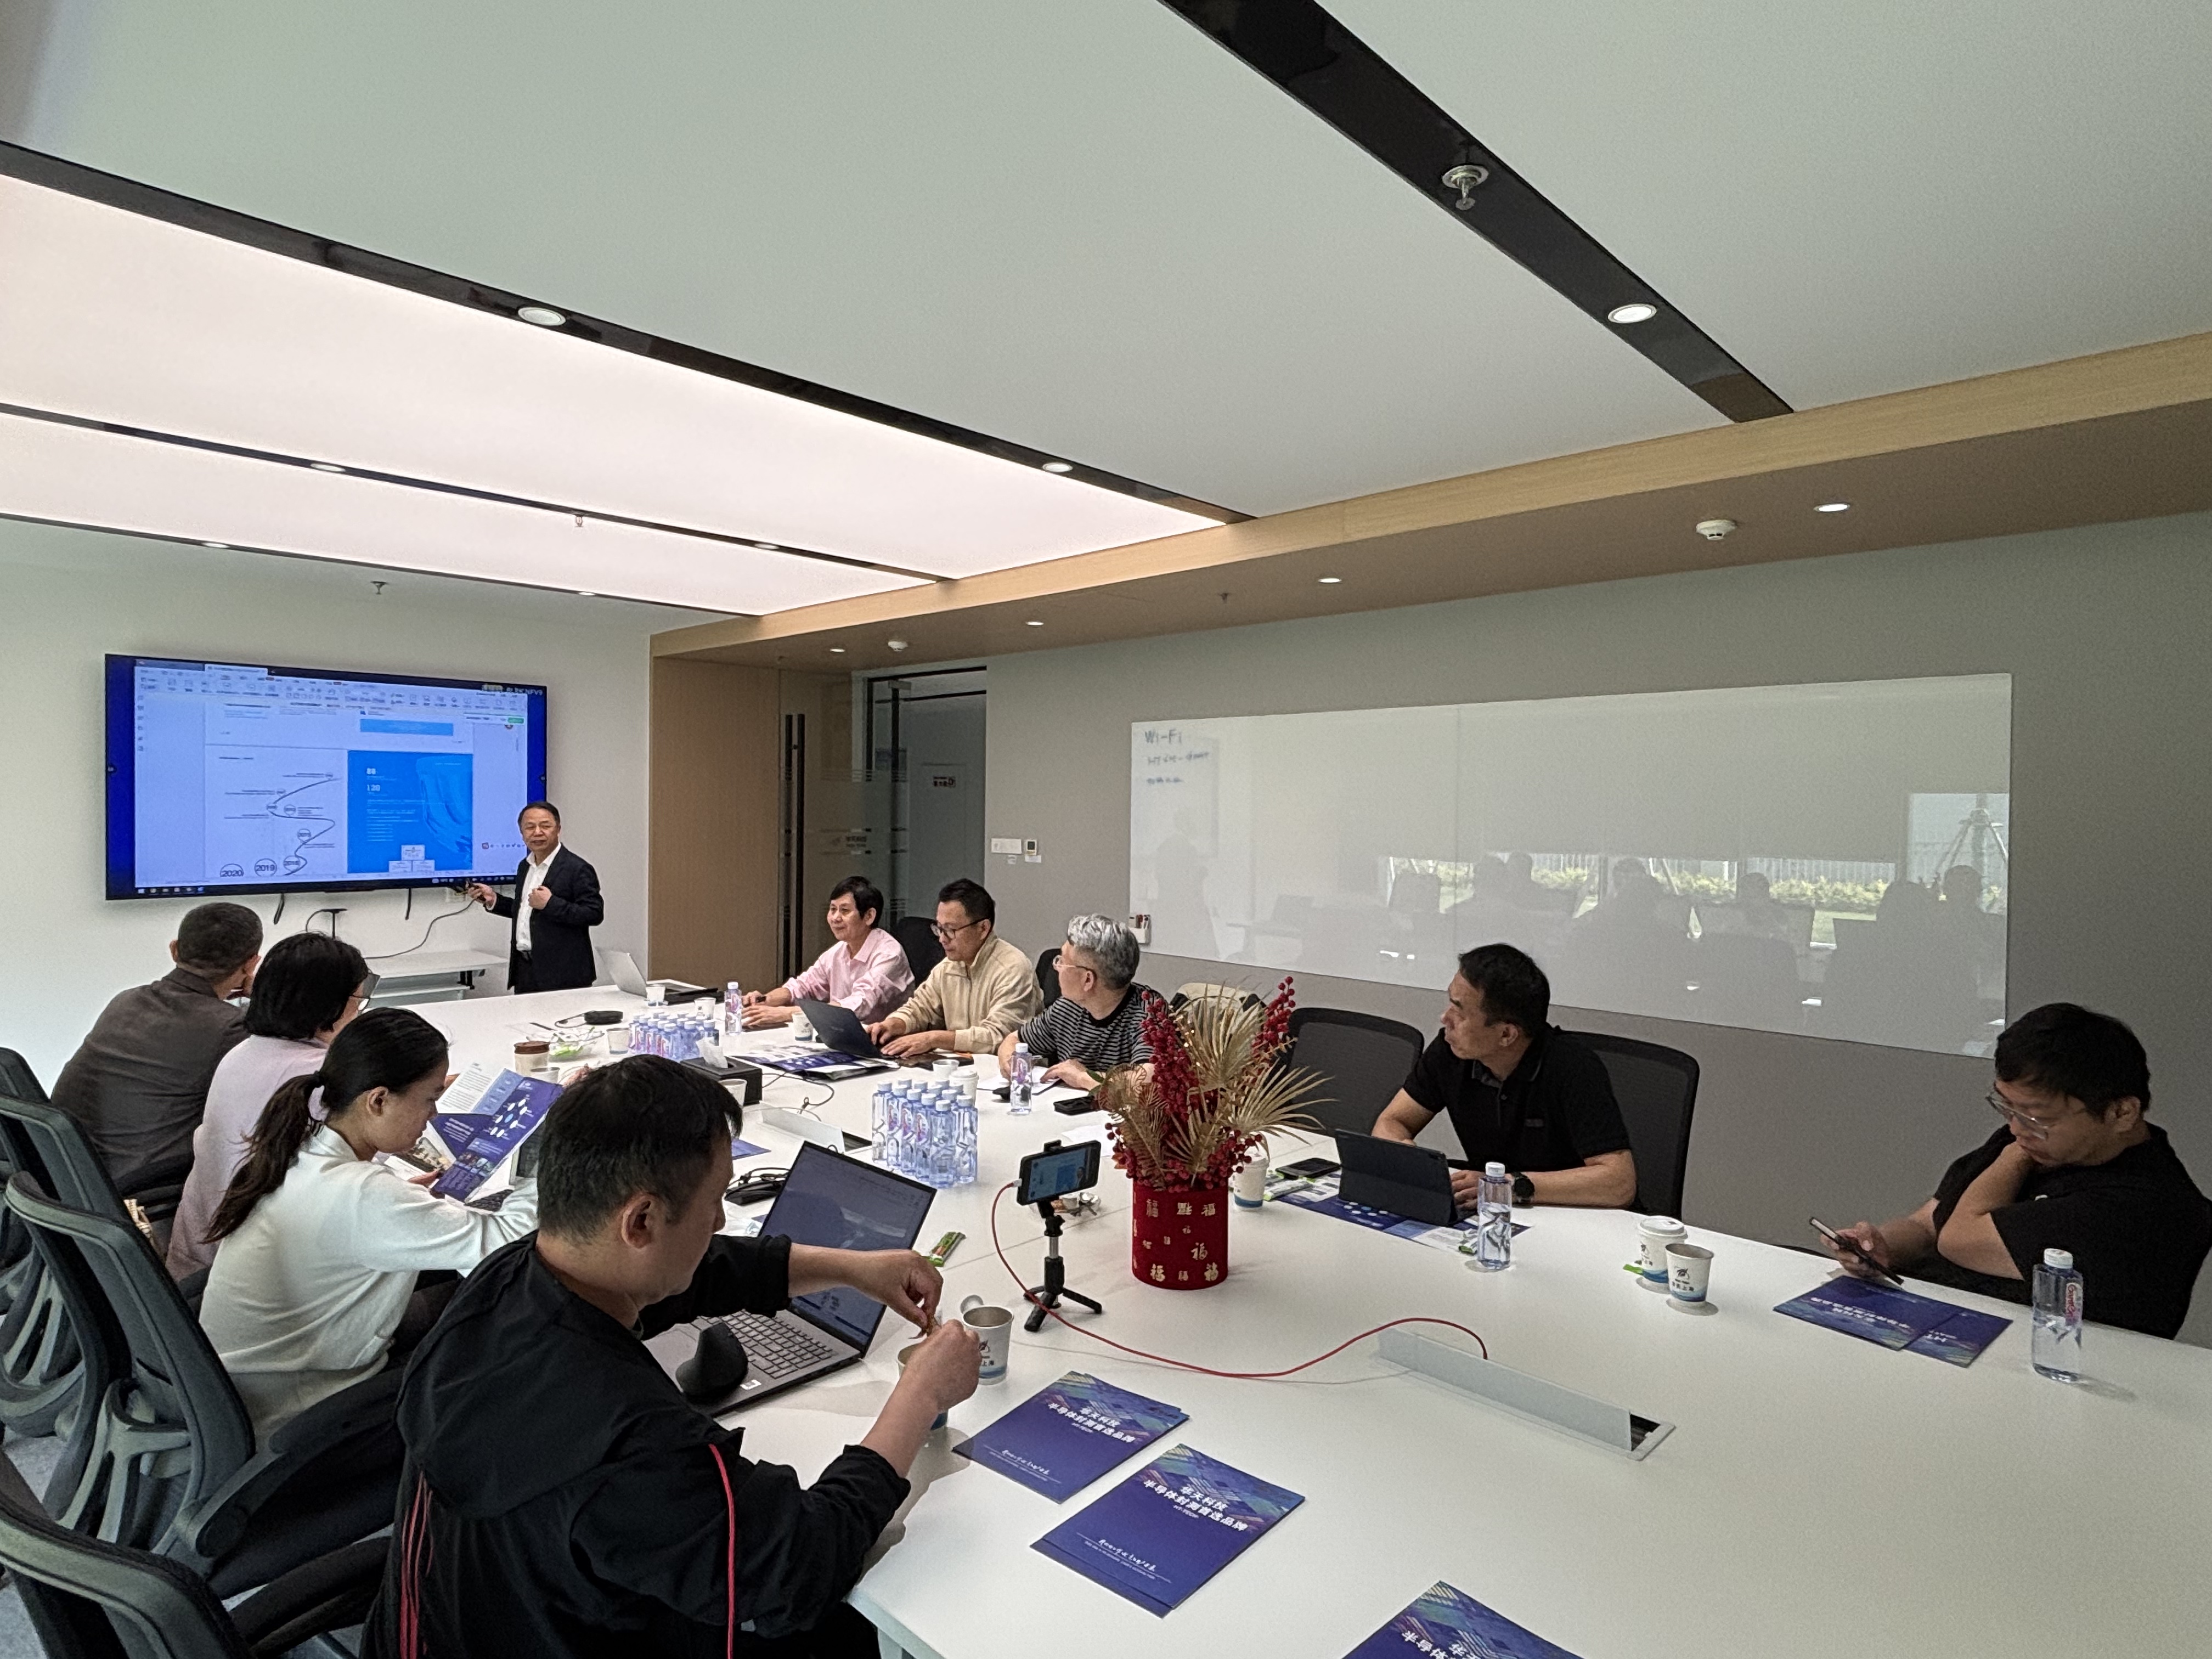
调研活动掠影
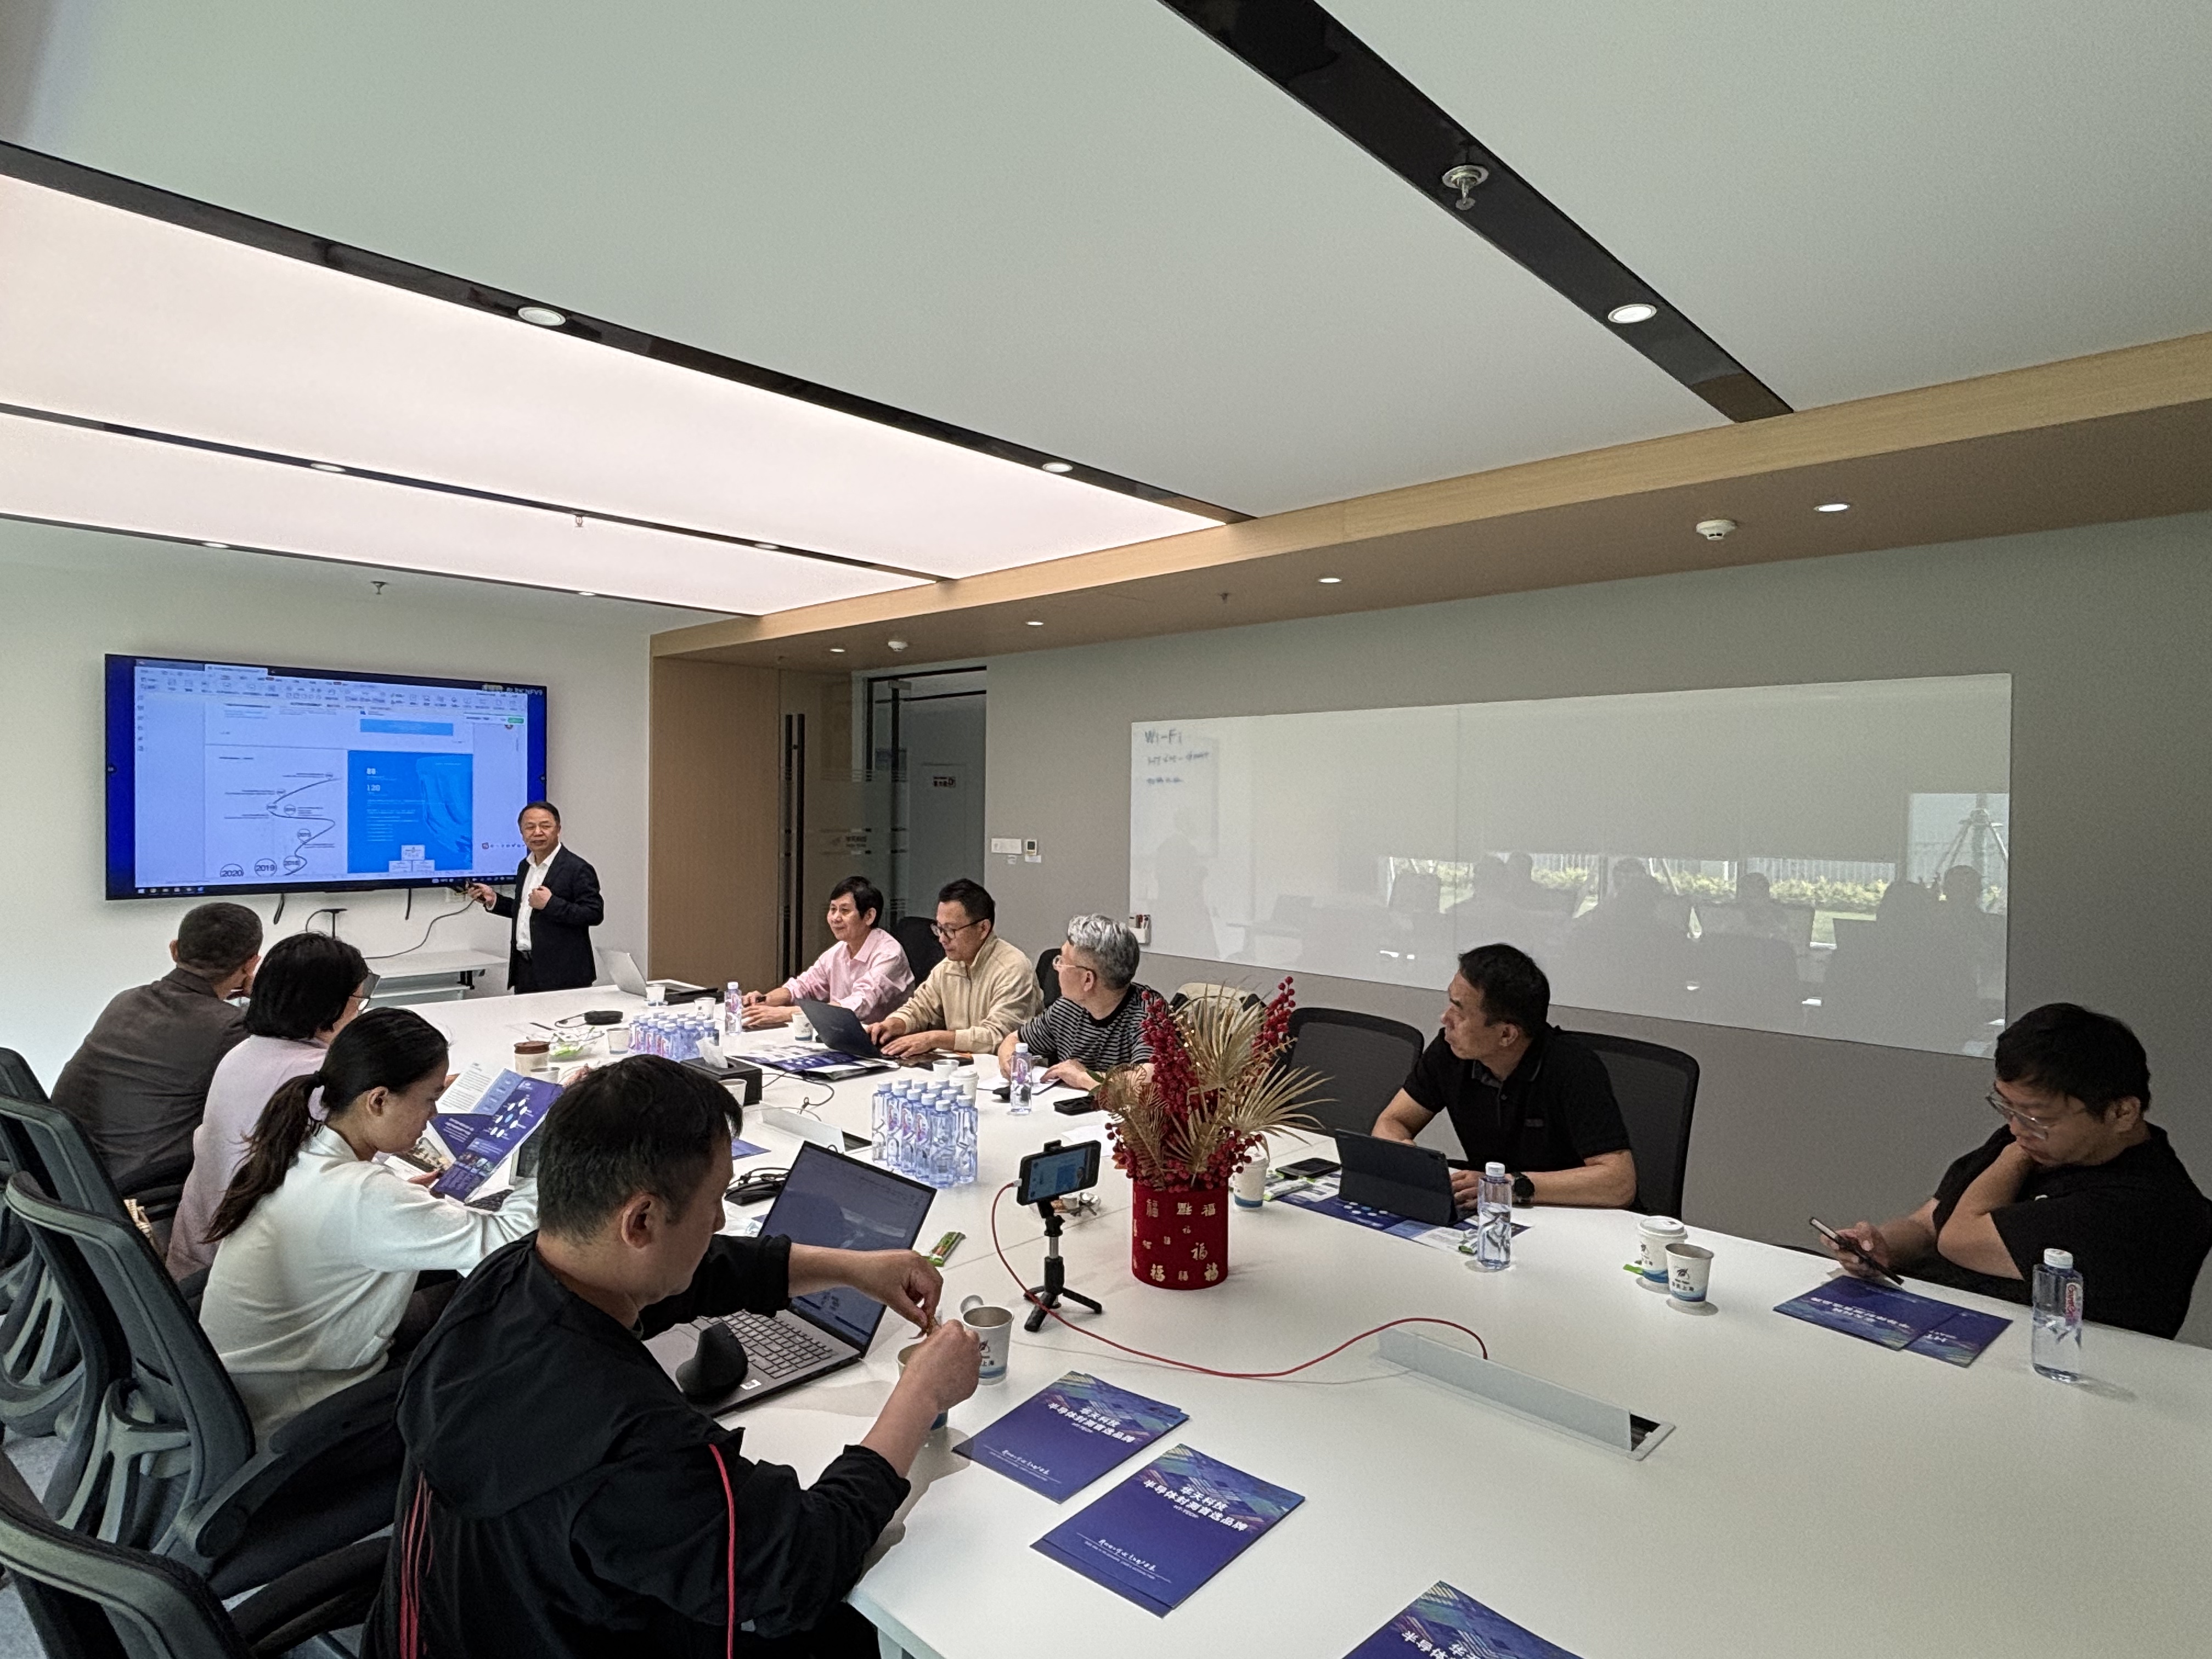
调研活动报告
华天科技(002185.SZ)调研报告
时间:2025年4月21日
一、公司概况与战略布局
核心业务
封装测试:全球第六大、国内第三的半导体封测企业,覆盖传统封装(DIP/SOP/QFP等)与先进封装(2.5D/3D封装、SiP、Fan-Out等)。
汽车电子:车规级产品占比提升至20%,通过AEC-Q100 Grade0认证,合作客户包括博世、采埃孚等。
晶圆级封装:2024年完成176.42万片晶圆级封装(+38.58%),应用于存储、MEMS传感器等领域。
产能与布局
国内基地:天水(传统封装)、西安(存储)、昆山(CIS封装)、南京(先进封装)、上海(晶圆测试)。
海外拓展:2019年收购马来西亚Unisem,强化射频芯片封装能力,海外收入占比约35.94%。
南京二期项目:投资100亿元,聚焦2.5D封装与汽车电子,预计2028年达产,年产值60亿元。
二、财务表现与经营质量
核心数据
营收与利润:2024年营收144.62亿元(+28%),归母净利润6.16亿元(+172.29%),扣非净利润3341.94万元(扭亏)。
毛利率与净利率:毛利率12.07%(+3.16pct),净利率4.56%(+2.10pct),但扣非净利率仅0.23%,依赖政府补助(占比72.4%)。
负债率:资产负债率46.87%(行业平均22.9%),长期借款30.3亿元,财务压力显著。
订单与产能利用率
2024年完成集成电路封装575.14亿只(+22.56%),晶圆级封装176.42万片(+38.58%),产能利用率超85%。
汽车电子与存储芯片需求驱动增长,新开发客户236家。
三、技术突破与行业竞争力
先进封装技术
2.5D/3D封装:南京二期项目重点布局,面向AI芯片与高性能计算,预计2025年底试运行。
Chiplet技术:实现多芯片异构集成,应用于存储-逻辑融合芯片,技术储备领先国内同行。
CPO封装:布局共封装光学技术,瞄准AI算力需求,商业化进度行业前三。
研发投入
2024年研发费用9.43亿元(+35.95%),占营收6.52%,重点突破3D NAND堆叠、硅通孔键合等工艺。
四、市场机遇与风险挑战
行业趋势红利
半导体复苏:2025年全球半导体销售额预计达6,972亿美元(+10%),AI、汽车电子驱动封测需求。
国产替代:国内存储芯片(长江存储、长鑫存储)崛起,华天配套封装市占率超30%。
核心风险
财务压力:高负债率(46.87%)与设备投资(如汽车电子产线48亿元)可能加剧现金流压力。
技术竞争:长电科技、通富微电在Chiplet与FCBGA领域技术领先,华天需加速追赶。
客户集中度:前五大客户占比19.06%,依赖存储与汽车电子客户,需求波动风险较高。
五、未来战略与投资建议
战略方向
产能扩张:2025年南京/昆山基地产能释放,重点覆盖存储、自动驾驶与AI芯片。
技术深化:推进FOPLP(扇出型封装)与CPO技术,布局2.5D平台成熟转化。
国际化:强化马来西亚Unisem协同,拓展欧美汽车电子客户。
投资建议
估值:当前市盈率67.87倍(行业平均82.18倍),市净率2.06倍,估值具备安全边际。
催化剂:2.5D封装量产、汽车电子订单放量、国产替代政策加码。
风险提示:关注负债率控制、技术转化进度及行业周期波动。
2、4月22日:风语筑
上海风语筑文化科技股份有限公司(简称"风语筑",股票代码:603466)成立于2003年8月12日,是中国数字展示行业的龙头企业,致力于成为国内领先的数字化体验服务商。公司于2017年10月20日在上海证券交易所挂牌交易,最终控制方为李晖和辛浩鹰夫妇。1
AI 公司资料卡片
风语筑价值投资分析
调研活动掠影
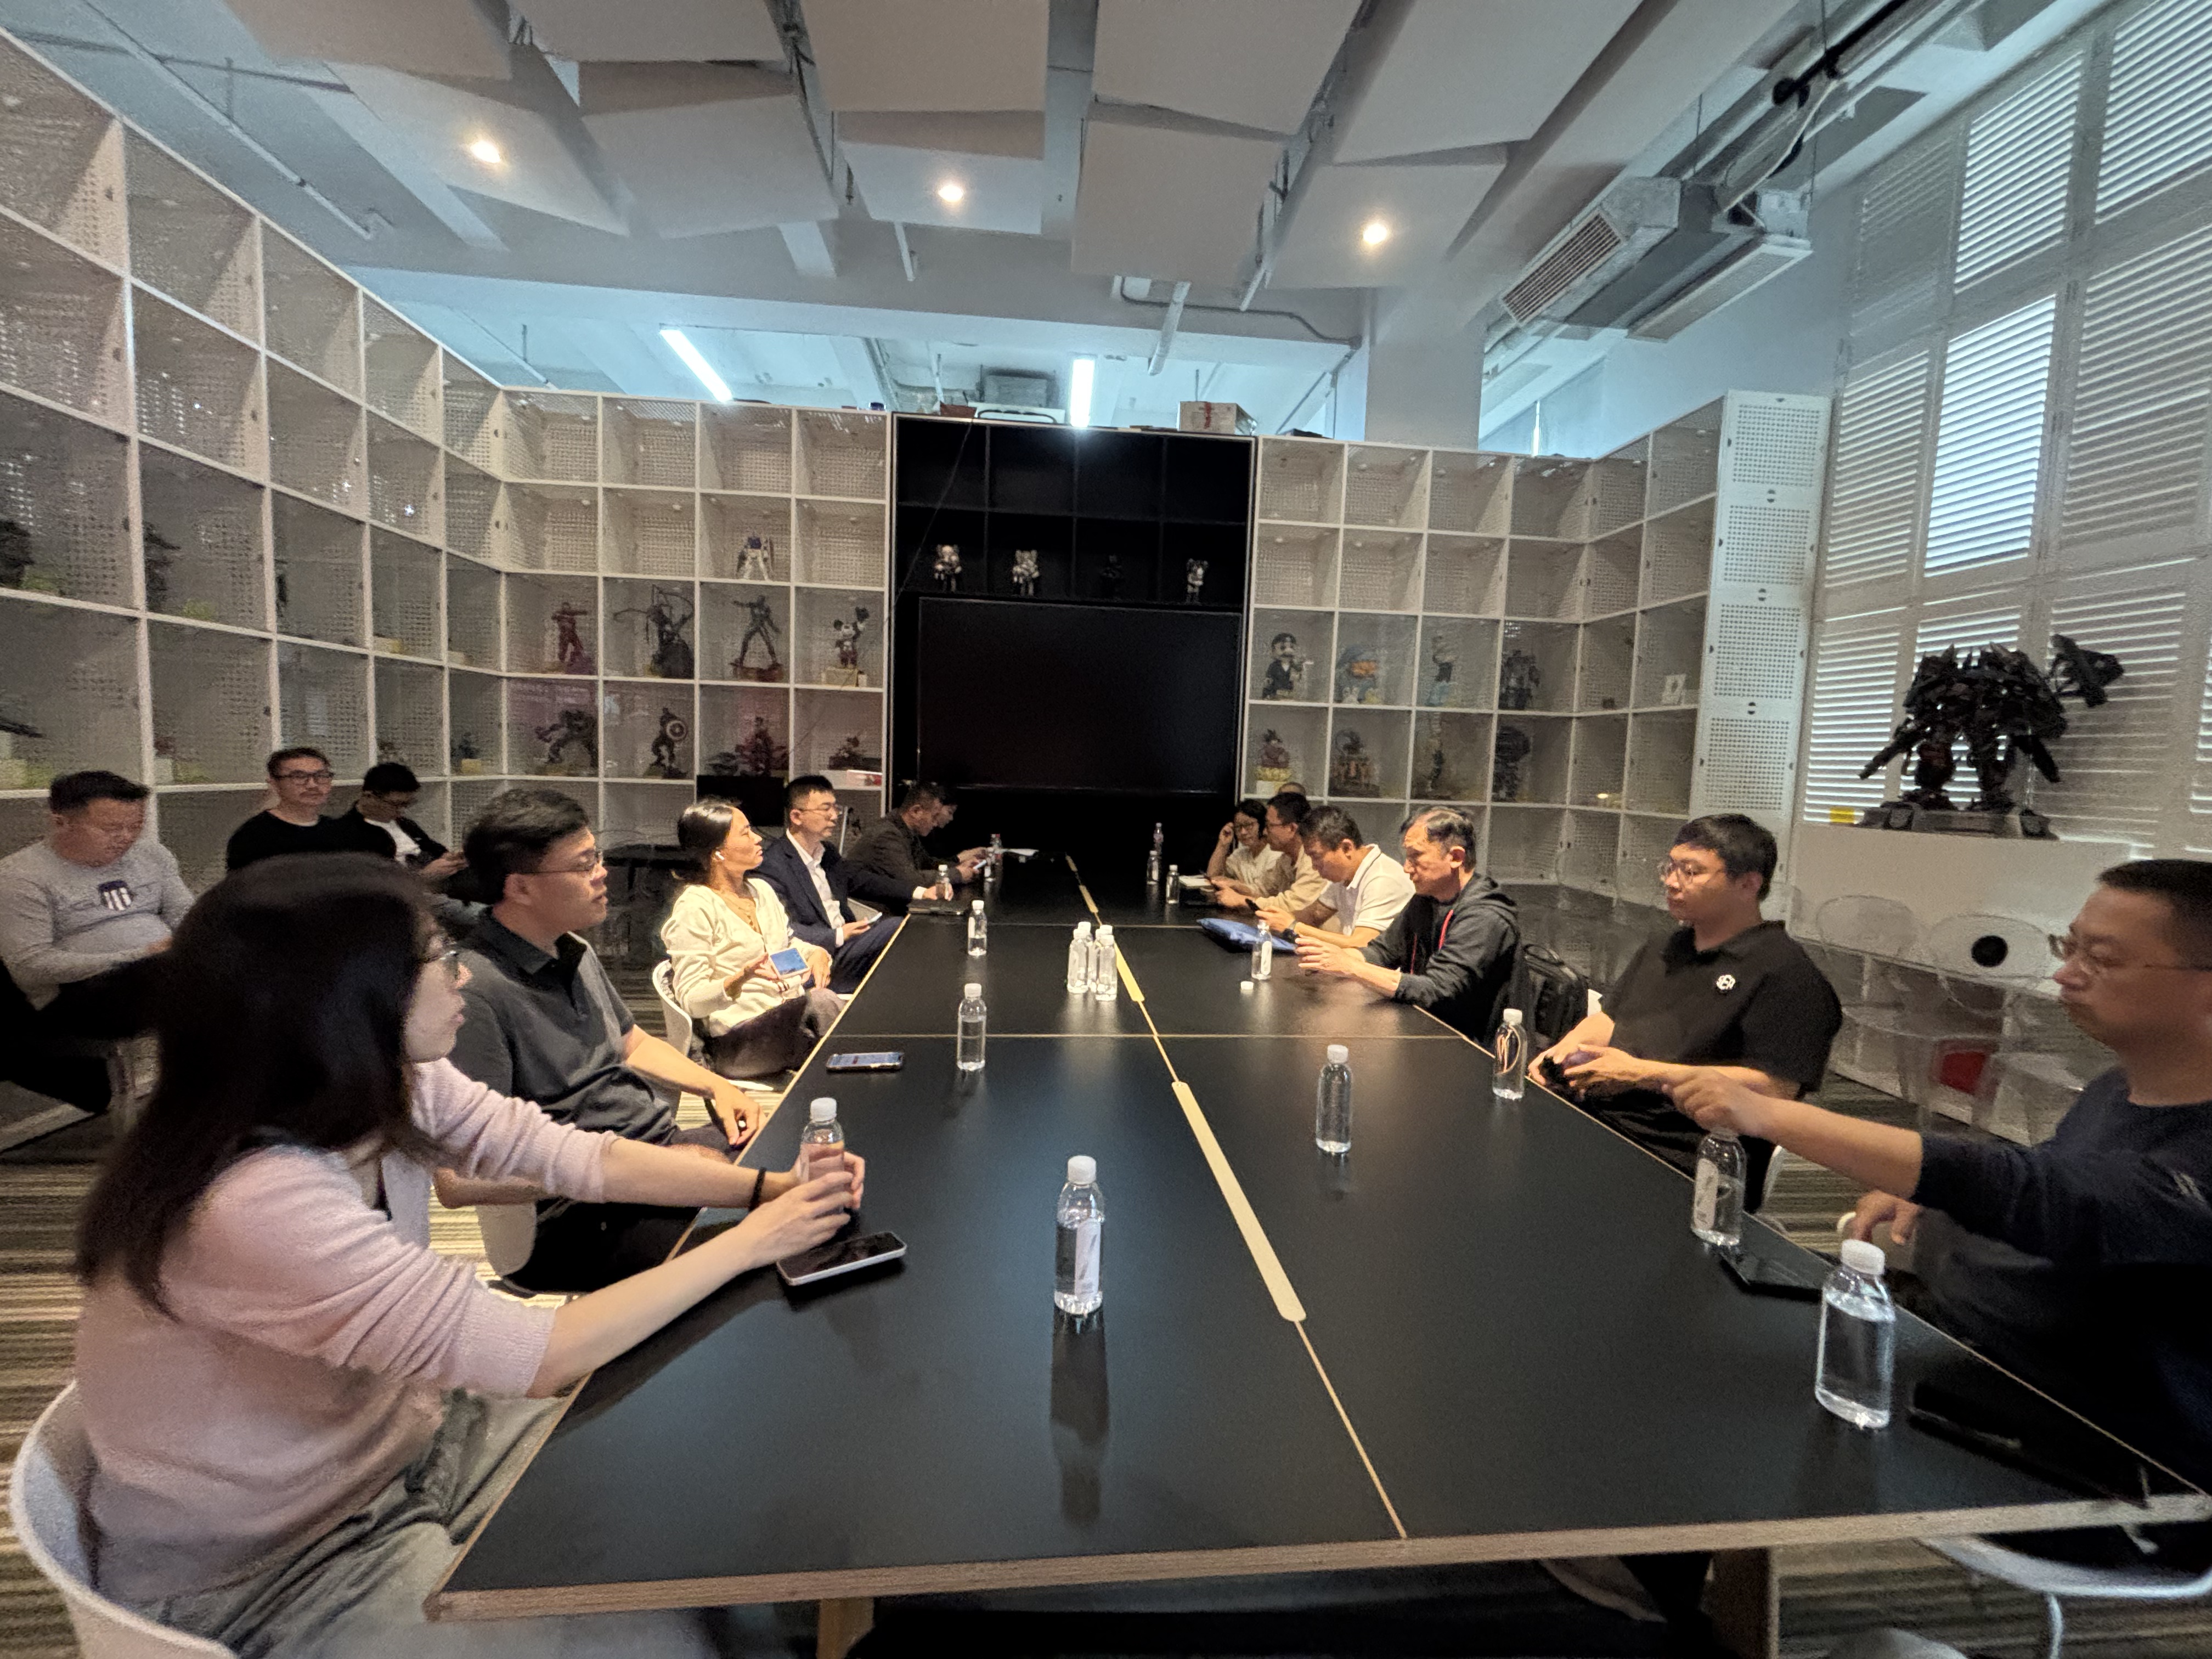
调研会议纪要
一、公司核心业务与运营项目
主要业务模式
文旅场馆运营:通过合资公司(如寿县、苏州项目)或子公司(如上海奉贤项目)运营主题场馆,涵盖24节气馆、未来科幻馆等。
收入构成:门票收入为主,辅以二次消费(如文创、餐饮、游乐设备)、研学活动、科普演出等。
2023年上半年运营项目
上海奉贤科幻馆(6月底开业):子公司独立运营,纯自主模式。
寿县24节气馆(1月16日开业):县城项目,3个月客流量超10万,收入超220万,远超预期。
苏州未来科幻馆(3月25日开业):清明三天客流1万,符合预期,含书店、定制游乐设备等业态。
上海奉贤科幻馆(6月底开业):子公司独立运营,纯自主模式。
二、运营模式与合作机制
合资模式:与当地国企成立合资公司(如寿县、苏州),派核心骨干+本地招聘,共享运营收益。
自主模式:子公司独立运营(如奉贤),自负盈亏,门票及衍生收入全归公司。
商业化合作:文创设计外包给专业公司,自主负责运营策划与活动执行(如主题节日、科普秀)。
三、挑战与瓶颈
从EPC到O的转型压力:政府更关注场馆后续运营,公司需从“建设交付”转向“长期运营”,但运营团队规模有限(仅1个部门承接项目)。
城市更新业务方向:聚焦工业遗产改造(如淮北发电厂、阳泉水工厂)、文化空间(如合肥老市政府改造为城市记忆馆),较少涉及住宅改造。
四、技术应用与未来探索
AI技术落地:展馆内应用AI换装拍照、动作捕捉生成视频(如圆明园项目)。
元宇宙布局:公司设有M二研究院,探索虚拟世界相关技术,但当前未涉足“数字永生”“脑机接口”等远景领域。
五、其他关键数据
寿县项目规模:展馆面积3000余平,EPC+O标的1.3亿元(含硬件改造、夜游灯光秀)。
下沉市场表现:二三线城市消费潜力超预期,寿县项目依托历史文化底蕴吸引客流。
3、4月23日:飞龙股份
飞龙汽车部件股份有限公司(证券代码:002536)是一家专注于汽车热管理部件领域的制造企业,拥有70多年的历史积累。公司主要从事汽车领域热管理部件和民用领域热管理部件的制造、销售,产品涵盖传统发动机热管理部件和新能源汽车热管理部件。公司总部位于河南省西峡县,员工人数约5448人。
AI 公司资料卡片
飞龙股份价值投资分析
调研活动掠影
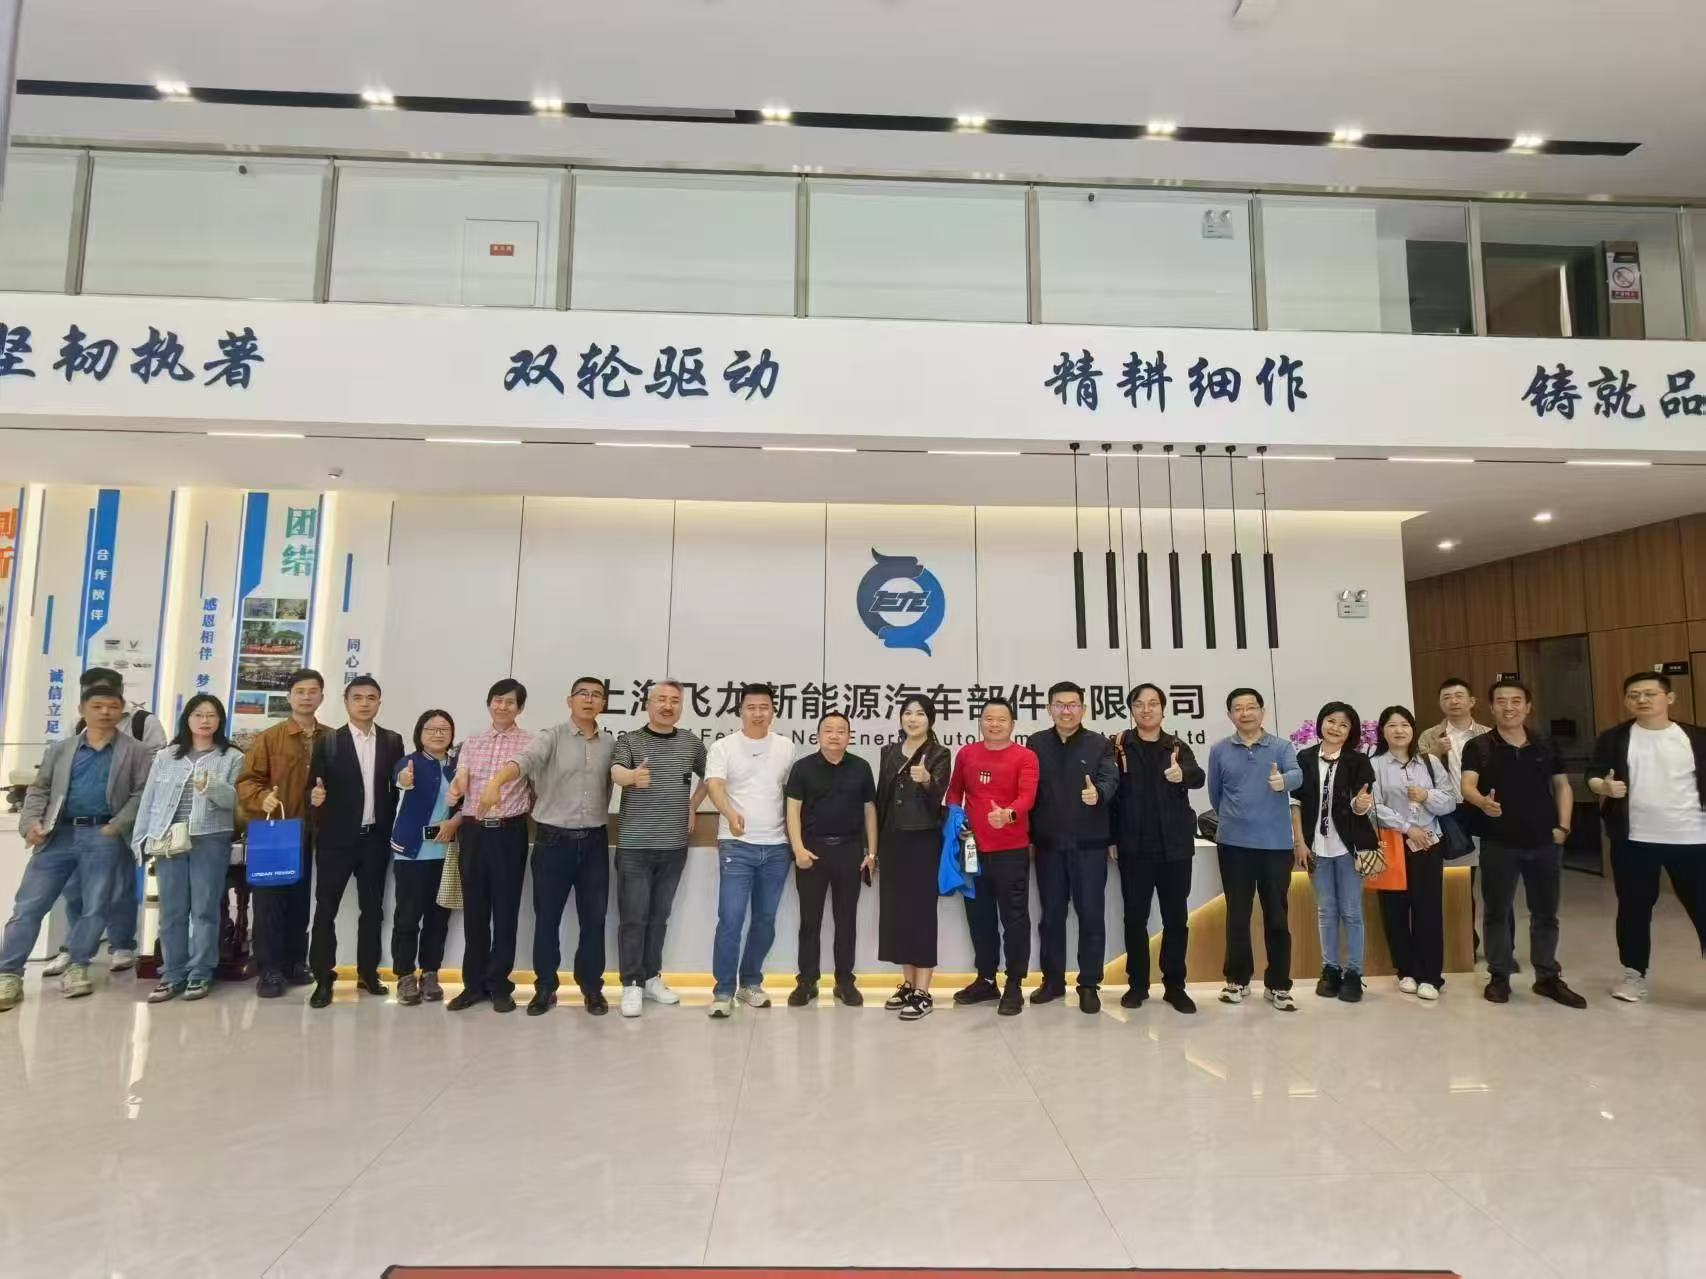
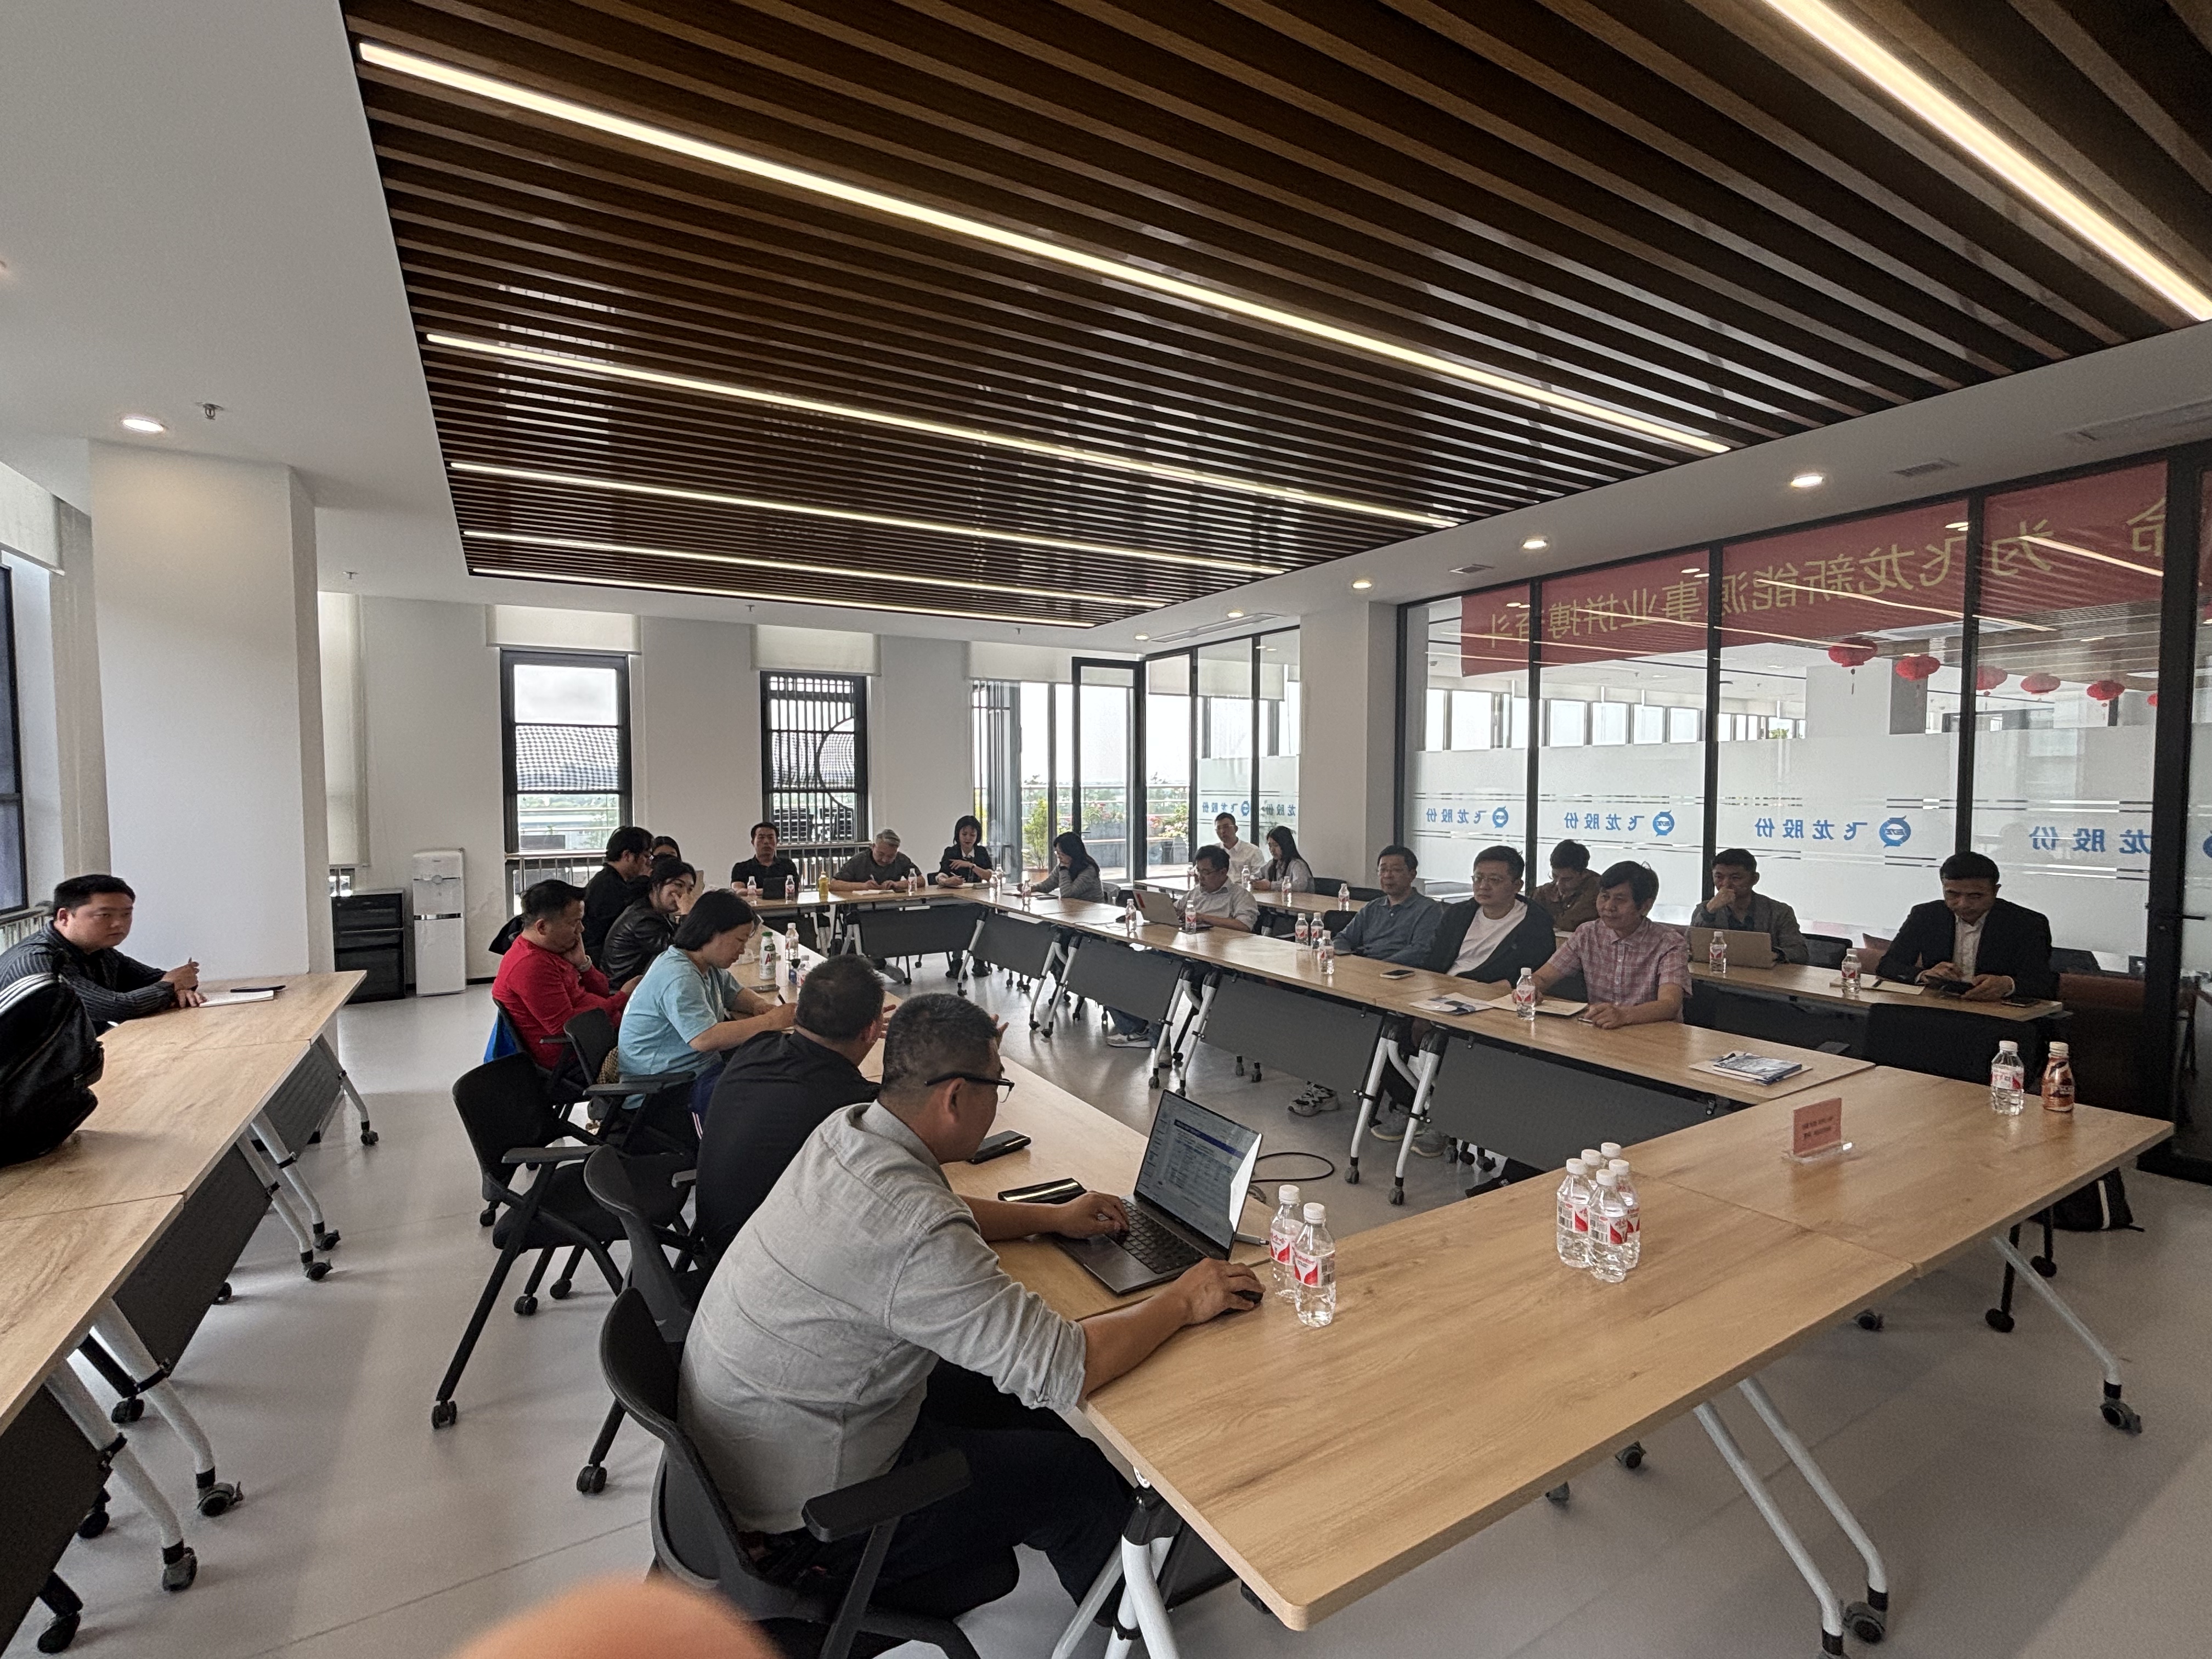
4、4月24日:健麾信息、禾赛科技、冠盛股份
健麾信息
上海健麾信息技术股份有限公司(股票代码:603676.SS,简称:健麾信息)是一家专注于为医疗服务和医药流通行业的药品智能化管理提供相应产品及服务的公司。该公司于2014年7月11日成立,总部位于上海市,于2020年12月22日在上海证券交易所主板挂牌交易。
AI 公司资料卡片
禾赛科技
禾赛科技(Hesai Group,纳斯达克股票代码:HSAI)成立于2014年,总部位于中国上海,是全球领先的激光雷达研发与制造企业。公司产品广泛应用于支持高级辅助驾驶系统(ADAS)的乘用车和商用车、自动驾驶汽车,以及无人配送车、AGV等各类智能机器人应用。
公司于2023年2月9日在纳斯达克上市,发行价为19美元/股,共筹集1.71亿美金。截至2025年4月23日,公司市值约为21.19亿美元。
AI 公司资料卡片
冠盛股份
冠盛股份(温州市冠盛汽车零部件集团股份有限公司,股票代码:605088.SH)是一家专业从事汽车底盘系统研发、生产和销售的公司。公司成立于1985年,由周家儒创立,最初在温州市洞桥底小巷的一间民房里开始创业,从一个年产值不足50万的小作坊,发展成为汽车传动系统零部件全球售后市场的领军型企业。
公司于2020年在上海证券交易所挂牌上市,2021年实现了管理层交接,周隆盛接任总裁职位,开始对公司的战略布局进行改革,推动公司从制造商向服务商转型,并开辟新能源赛道。
AI 公司资料卡片