
爱奇艺IQ
概览 iQIYI, Inc. (Nasdaq: IQ) (“iQIYI” or the “Company”) is a leading provider of online entertainment video services in China. Our platform combines creative talent with technology to foster an environment for continuous innovation and the production of blockbuster content. The Company distinguishes itself in the online entertainment industry by its leading technology platform powered by advanced AI, big data analytics and other core proprietary technologies. Through our curated premium content, we attract a subscriber base of more than 100 million, and our diversified monetization model includes membership services, online advertising services, content distribution, online games, IP licensing, talent agency, online literature, other licensing, etc. We pride ourselves in establishing a track record of producing blockbuster original content. Our original content titles include popular drama series, such as The Knockout (狂飙), Destined (长风渡), and Story of Kunning Palace (宁安如梦), all of which were launched in 2023 and broke the landmark 10,000 iQIYI popularity index score; popular variety shows, such as The Big Band (乐队的夏天), The Detectives' Adventures (萌探探探案), The Rap of China (中国说唱巅峰对决), Super Sketch Show (一年一度喜剧大赛) and innovative new IP Become A Farmer (种地吧) ; high-quality movies, such as Tough Out (棒!少年), Break Through the Darkness (扫黑•决战), Northeastern Bro (东北恋哥), The Comeback (零号追杀), and Wolf Hiding (怒潮); and popular cartoons and animations, such as Deer Squad (无敌鹿战队), Princess Doremi (音乐公主爱美莉), The World of Fantasy (灵域), Love Between Fairy and Devil (苍兰诀), and The Great Ruler (大主宰年番). We also adapt video IP into multiple entertainment products, such as online games, animations, online literature, and derivative merchandise. In addition to original content, we also provide users with a selection of professionally produced content that is produced by and licensed from third parties. Leveraging our expertise in content selection, we have successfully debuted well-received titles such as drama series iPartment (爱情公寓), In the Name of People (人民的名义), Go Go Squid (亲爱的,热爱的), My Heroic Husband (赘婿), A Lifelong Journey (人世间), A Journey to Love (一念关山) and variety show Keep Running(奔跑吧). In addition to professionally produced content, we also offer a broad base of other video content with all kinds of genres, formats and running times. Our core proprietary technologies are critical to producing and procuring content that caters to user tastes, delivering superior entertainment experience to our users, improving operational efficiency, and increasing return on investment for our advertisers and monetization opportunities for content providers. We have developed a diversified monetization model to capture multiple opportunities arising from the rapid growth of the online entertainment industry in China. We generate revenues through membership services, online advertising services and a suite of other monetization methods. We pioneered a large-scale paid content subscription business in China, providing a choice of various membership privileges. We appeal to advertisers through broad and efficient user reach, as well as innovative and effective advertising products. We have proven capabilities of adapting a single popular content title into a variety of entertainment products, creating multiple channels to amplify the popularity and monetary value of the original IP. Our sophisticated monetization model fosters an environment for high-quality content production and distribution on our platform, which in turn expands our user base and increases user engagement, creating a virtuous cycle.
长视频行业及发展历程 视频流媒体按照呈现形式可以分为四类: 直播,包括电商直播,游戏直播,秀场直播。代表公司YY,陌陌,虎牙,斗鱼。 短视频,时长一般3分钟以内。代表公司抖音,快手。 中视频,时长3到10分钟。代表公司Bilibili。 长视频,时长10分钟以上,代表公司爱奇艺,腾讯视频,优酷,芒果TV。 长视频行业特征: 市场渗透率高。2022 年底视频用户规模达10.3亿。 用户忠诚度不高,平台切换成本小,吸引用户的主要是平台,而非用户本身。 行业集中度高。
长视频行业发展历程:
萌芽期:19942004
启动期:20052008,优酷,土豆,酷6,56网,搜狐视频,乐视网上线,用户自制为主,有大量盗版影视作品,版权意识淡薄。
高速发展期:20092014,资本青睐下的正版版权烧钱大战。
稳定发展期:20152021,激烈的市场竞争与兼并重组后形成爱腾优芒为头部的稳定的竞争格局。
成熟期:2022~2025,不再追求市场份额的最大化,而是降本增效下的理性竞争。
产业链分工:
上游:影视公司,电视台,工作室和平台的专业内容,及用户的自制内容
中游:以长视频平台和电视台代表的内容分发平台
下游:用户/消费者,包括会员及非会员
公司历史与发展 2010年1月6日,百度宣布投资组建独立视频公司,任CEO。2月24日,视频公司正式公布品牌中文名称“奇艺” 2011年11月26日 爱奇艺宣布,启动“爱奇艺”品牌并推出全新标志。 2012年4月24日,爱奇艺、搜狐视频、三大视频平台首推“(VCC)”。在这之前优酷、土豆和优酷全资子公司Two Merger Sub在2012年3月11日达成的合并协议和计划。 2013年5月7日,百度宣布3.7亿美元收购PPS视频业务,并将PPS视频业务与爱奇艺进行合并,PPS将作为爱奇艺的子品牌运营。公布首次将爱奇艺和PPS合并统计的2013年4月份网络视频数据,爱奇艺PPS明显,用户覆盖居第一。 2014年4月18日,爱奇艺工作室战略启动,马东、刘春、三大工作室亮相。 2014年11月19日,小米和顺为资本宣布3亿美元投资爱奇艺。 2016年2月12日,百度宣布,公司董事会接到公司董事长兼CEO和爱奇艺CEO龚宇的初步非约束性收购提议,计划收爱奇艺100%的股份。排除现金及负债交易(cash-free and debt-free,即把现金与负债排除在合约之外),该交易为爱奇艺估值28亿美元。 2016年7月25日,百度董事长兼首席执行官和爱奇艺首席执行官龚宇代表买方财团致信百度董事会,宣布撤回2016年2月提出的爱奇艺私有化要约。这封信中表示,买方财团在与三名独立董事组成的特别委员会进行了多轮沟通谈判后,由于在交易结构和购买价格等方面未能达成一致,买方财团决定,终止收购百度所持有的全部80.5%爱奇艺股份的计划。 2018年3月29日,爱奇艺在美国纳斯达克挂牌上市。 2020年4月美国做空机构浑水(Muddy Waters)协助第三方机构Wolfpack Research称爱奇艺夸大营收和订阅用户数量,在IPO前即有欺诈行为,且涉嫌财务造假。 2022年一季度,爱奇艺营收73亿元,基于非美国通用会计准则财务指标(non-GAAP)的运营利润3.3亿元,利润率4%,爱奇艺首次实现了季度盈利,开启了长视频行业盈利的拐点。 2022年4月21日,据美国证券交易委员会披露,爱奇艺等五家中概股公司已从“预摘牌名单”进入“确定摘牌名单”,这些公司是第三批被纳入名单的中概股。 2022年7月18日,爱奇艺在官网宣布,公司已与抖音达成最终协议,公司将向抖音授权精选内容,并以双方商定的格式编辑成短视频发布,双方还将在其它业务领域开展合作。 2023年1月,爱奇艺App开始限制电视投屏:黄金VIP只支持480P投屏。 2024年10月,爱奇艺宣布将于11月12日正式推出黄金VIP会员亲情卡服务;亲情账号和主账号完全独立,拥有独立的会员账号、密码和播放记录,各自分别支持5台设备登录,确保两个账号的使用互不干扰。 融资历史:
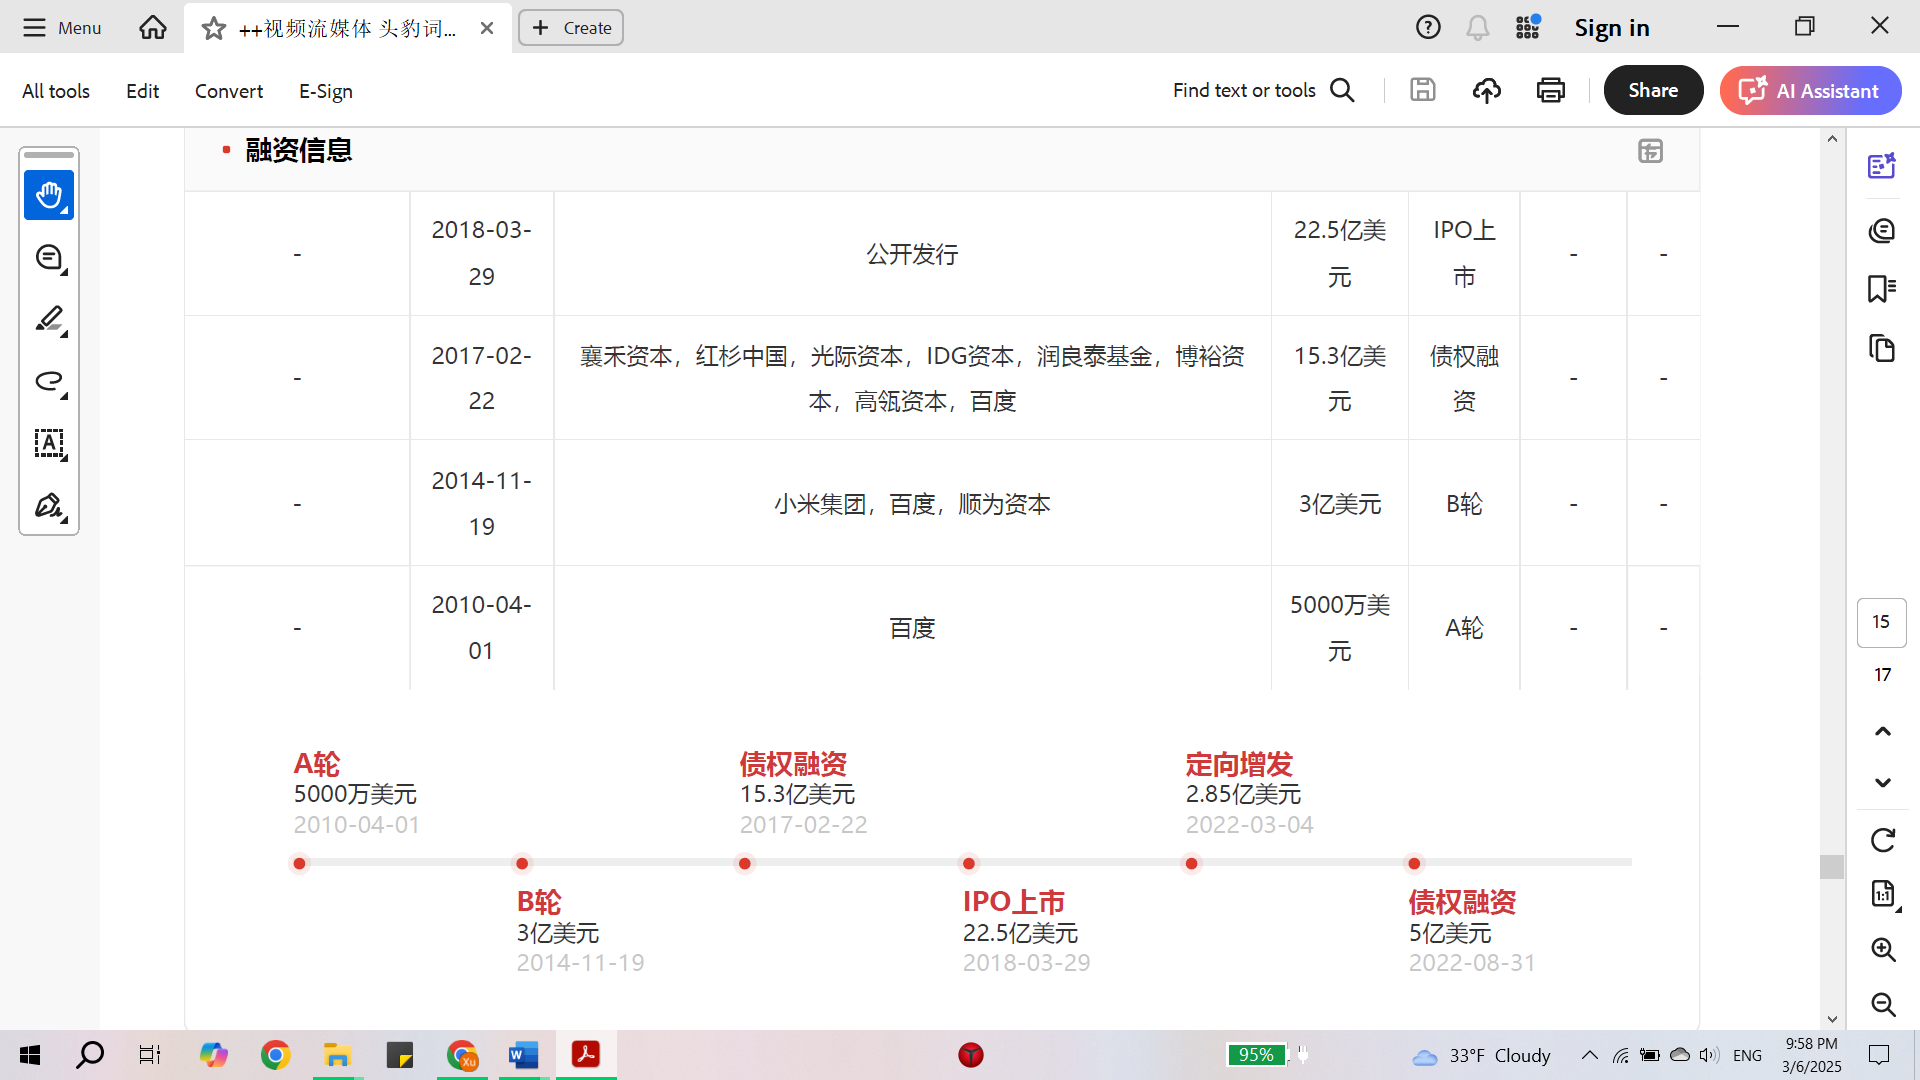
A轮:百度 B轮:百度,小米,顺为资本 债权融资(2017):红杉中国,IDG资本,润良泰基金,博裕资本,高瓴资本,百度,光际资本,襄禾资本 定向增发(2022):百度,Oasis Management 债权融资(2022):PAG太盟投资集团 管理层/董事会背景
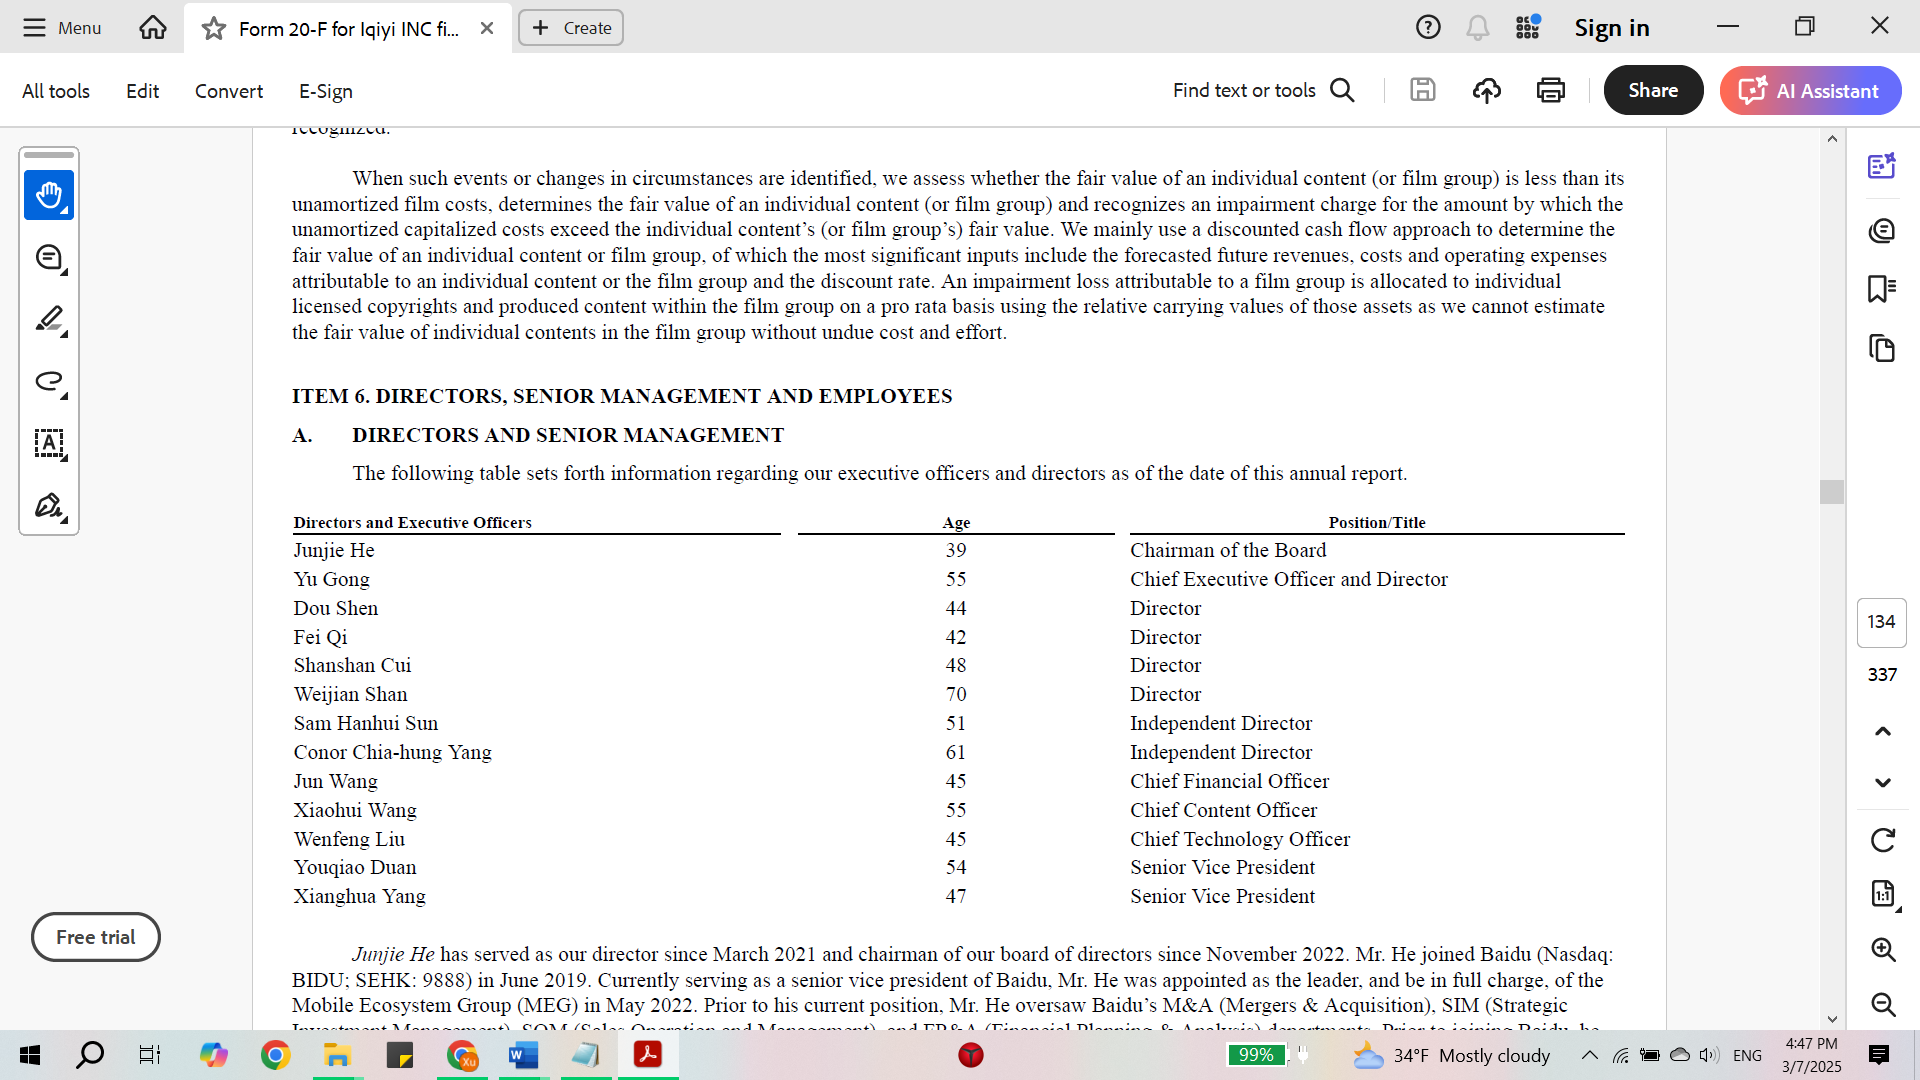
核心人物 CEO龚宇,男,1968年生于北京。1987年进入清华大学自动化系学习;1996年在清华大学自动化系获得自动控制理论及应用工学博士学位; 1997年,创立美国影立驰技术公司的中国独资公司,任总经理; 1999年,在中国创立中国大型综合门户网站焦点网,任北京亚企在线电子商务有限公司(Asia B2B online,Inc.)总裁兼CEO; 2003年,龚宇带领焦点网及其管理团队进入搜狐公司,任搜狐公司副总裁兼焦点网负责人; 2005年9月,龚宇升为搜狐公司高级副总裁; 2007年,晋升为搜狐公司首席运营官,负责搜狐公司大部分日常业务的运营工作; 2009年2月,加盟无限讯奇,任总裁兼首席运营官,全面负责公司的各项业务; 2010年1月,百度宣布投资组建独立高清正版视频网站奇艺,龚宇先生出任首席执行官。 龚宇个人风格:有艺术感的清华工科男,以一种近乎完美主义的方式把控细节。 首席内容官王晓晖:前中央人民广播电台副台长 主席:何俊杰,百度集团资深副总裁,百度集团代理首席财务官(CFO) 董事:单伟建,太盟投资集团(PAG)执行董事长 董事:沈抖,集团执行副总裁沈抖担任百度智能云事业群组(ACG)负责人 董事:崔珊珊,百度集团资深副总裁
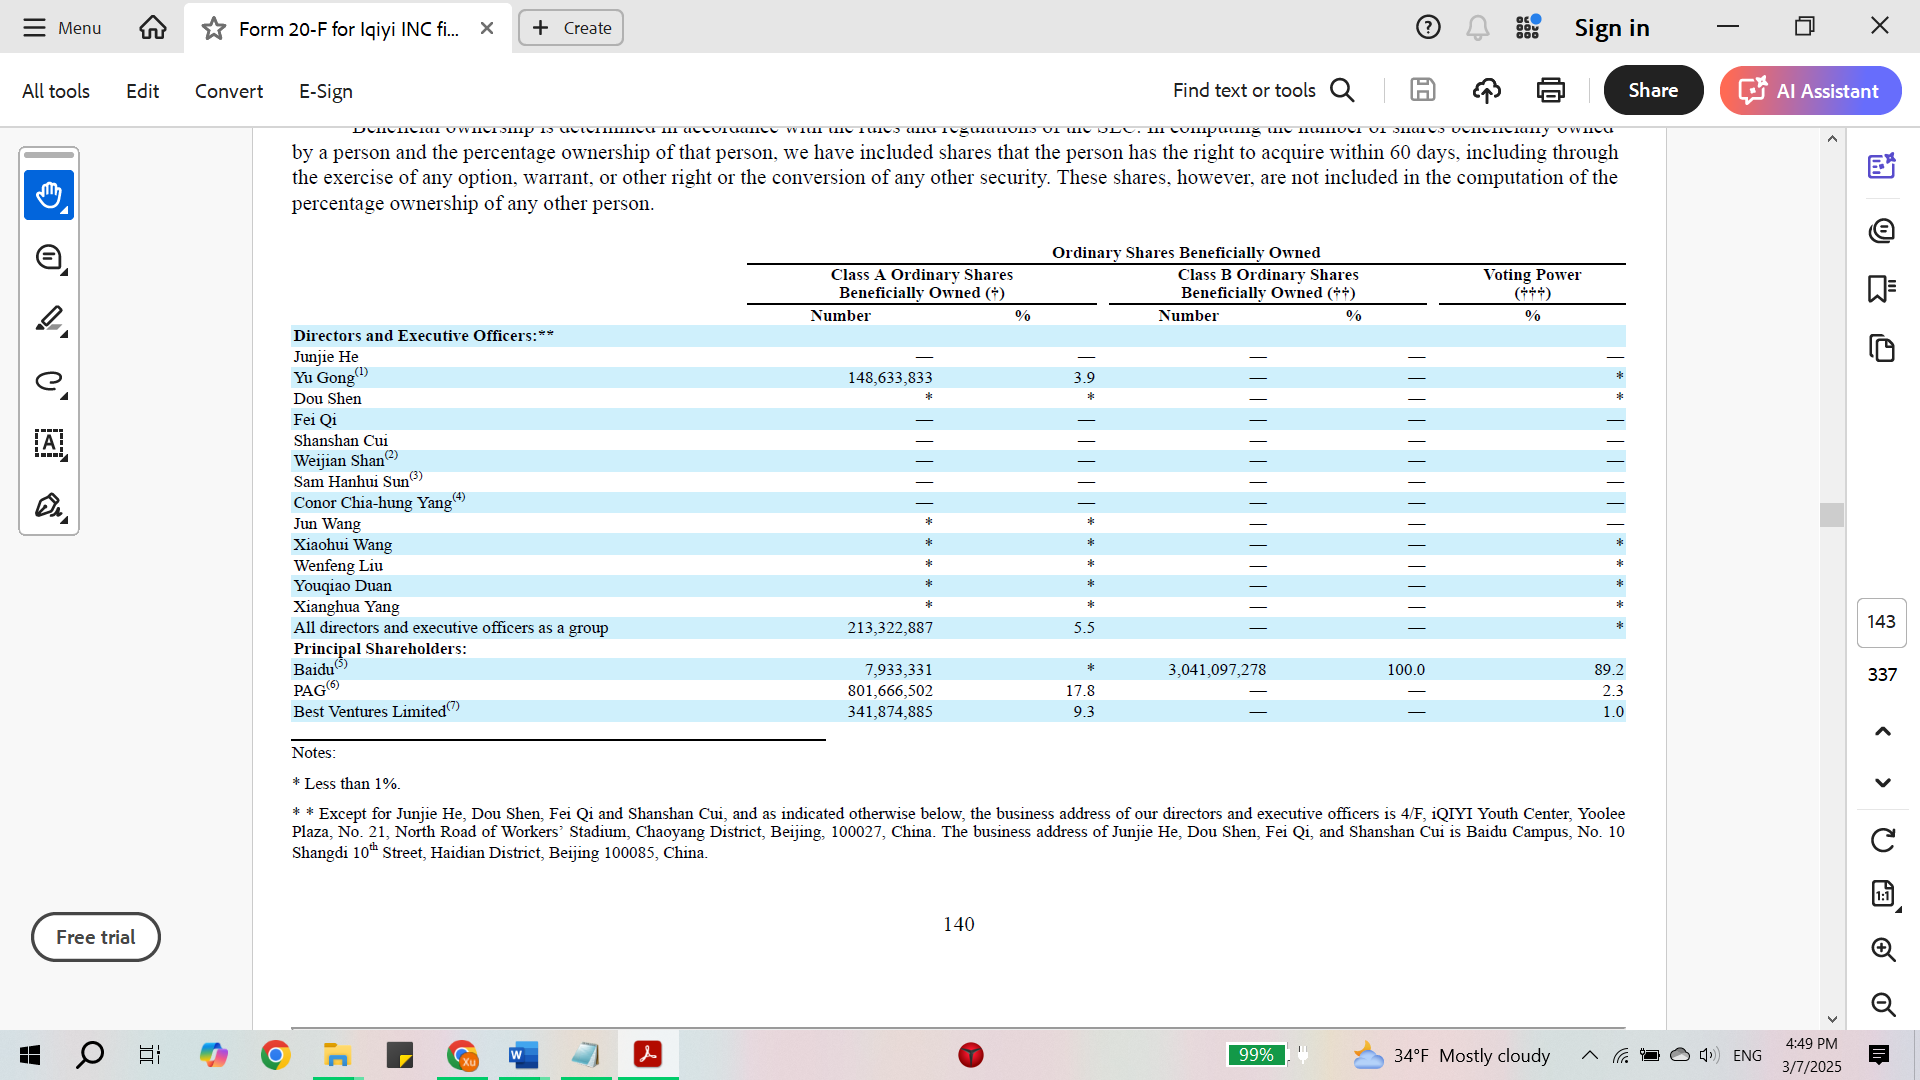
百度拥有45.4%以上的股份和89.2%的投票权。
主要产品和业务模式
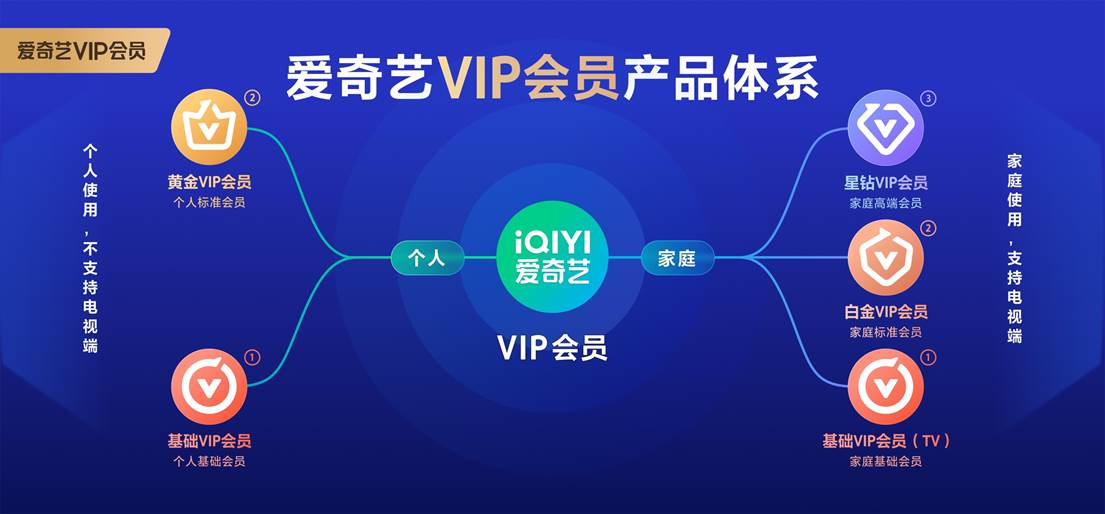
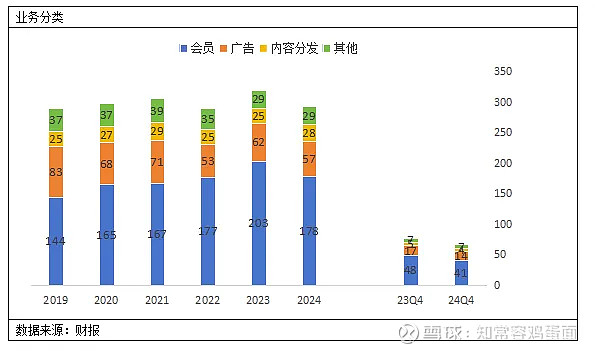
会员服务 (营收占比60.7%) 会员费和会员权益收费 2024年,爱奇艺逐渐退市了Fun会员、小说会员和学生会员等几款独立产品,将漫画、小说等内容权益整合到主力会员产品中,通过技术和运营措施降低密码共享的同时,还推出了黄金会员亲情卡。 2025年2月18日,爱奇艺进行了会员产品体系优化,并根据会员权益的不同,分为基础、标准和高端三个层级。最终形成了面向个人(基础会员、黄金会员)和面向家庭(基础TV会员、白金会员、星钻会员)的5款会员产品,使得会员产品体系更精简清晰,权益更丰富。带广告的基础会员、包含黄金和白金会员的标准会员、家庭高端的星钻会员。黄金和白金会员作为分别面向个人和家庭的标准产品,是爱奇艺用户订阅的中坚主力产品。
广告 (营收占比19.5%) 视频前广告,弹窗广告,植入产品广告,品牌冠名,效果广告等
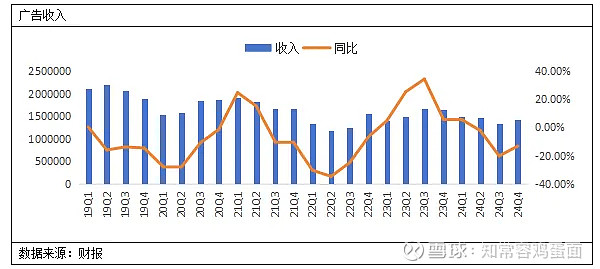
内容分发(营收占比9.8%) 自制内容分发给电视台及其他视频平台,与其他平台的权益互换,二次分发及二次创作 其他(营收占比9.9%) 在线游戏,在线直播,IP授权,在线文学及经纪公司
商业模式发展历程 过去十几年,应对长视频行业的周期变化,寻求盈利,从版权采购,到自制剧模式,再到付费模式,爱奇艺都算是率先入局的那个。
第一阶段:产品打磨期 —2009年至2012年 2010年刚刚上线的时候,国内视频质量模糊,且盗版猖獗,大多数视频网站均抓取盗版影视作品,谋取暴利。且早一代的视频网站在爱奇艺上线之初就完成资本布局,酷6在2009年被盛大收购去了纳斯达克、乐视在2010年上了国内的创业板、两年后优酷土豆合并成“合一集团”,成为国内视频第一股。这一时期爱奇艺的首要目标就是快速扩展规模,尽可能的触达更多的目标用户,沉淀一批忠实用户,并完善产品功能,利用规模效应让爱奇艺在这个日烧千金的行业中站稳脚步。这一时期的爱奇艺的宣传口径是高清画质、正版授权,秉承“悦享品质”的品牌口号,为用户提供丰富、高清、流畅的专业视频体验,自此爱奇艺成为可以和优酷土豆比肩的行业巨亨。 这一阶段的2大事件,一是百度收购原爱奇艺第二大股东普罗维登斯所持股份,成为爱奇艺单一大股东,大大减少了沟通和决策成本;二是龚宇选择拥抱移动端并主打安卓和iOS市场,放弃开发其他系统版本应用,最终在移动端弯道超车老牌视频网站优酷土豆。
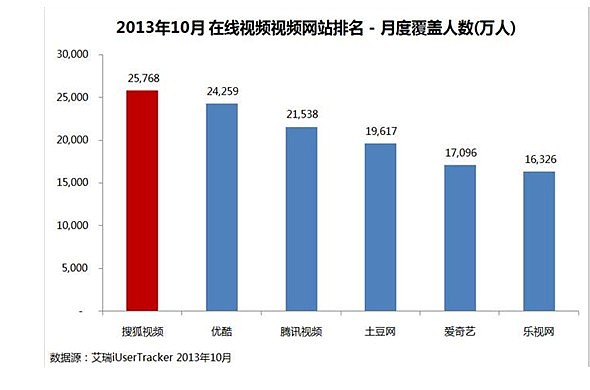
第二阶段:高速发展期—2013年至2015年 这一阶段里百度以19亿美元收购安卓应用市场领导者91无线,这在当时可以说是天价收购案例,间接的给爱奇艺带来了利好。作为百度的亲儿子,爱奇艺逐渐在91手机助手上得到了渠道分发优势,安卓市场、百度手机助手加上91手机助手这三个分发渠道差不多带给爱奇艺将近1/3的流量。通过百度在搜索流量端的强力支撑,加上整个团队正确的发展战略,爱奇艺发展迅速,一举超过老牌视频网站优酷土豆,成为行业龙头。2013年5月,百度斥资3.7亿美元收购PPS,实现PPS与爱奇艺的合并。2014年11月19日,百度为爱奇艺引入小米投资,同时追加对爱奇艺的3亿美元投资。也是在这一时期,爱奇艺继续加大在移动端的研发和推广投入,抓住了移动端发展的红利期,移动端用户量远远超过老牌视频玩家优酷土豆。 这一时期可以说是爱奇艺最重大的发展阶段,横切整个产品迭代来看,爱奇艺这一时期主要的目标有两个,一个是疯狂推广用户注册,另外一个是开拓VIP会员增长,尝试除贴片广告以外的商业变现途径。一直处在烧钱状态的爱奇艺除了面临激烈的市场竞争外,还面临着迫切的营收压力。 爱奇艺2011年开始做收费会员,CEO龚宇认为收费套餐是发掘消费者人性最好的一种方式。2015年之前爱奇艺主要靠好莱坞电影,但是规则掌握在好莱坞公司手中,先上影院,再上DVD,然后再到中国的点播,两年之后才允许爱奇艺包月播放。而外购电视剧版权也是电视台先播,等到爱奇艺收费的窗口期又没了。2014年,爱奇艺开始大力做原创内容出品或者自制,自己投资承担财务风险,所有权也是自己的,这个是核心。第一,自制长期的价值高了。第二,按照我们自己的商业模式在播出,即第一个窗口期可以放网上收费,第二个窗口期可以免费看,用广告再增加一些收入。大概2016年到2018年版权价格暴涨,恶性竞争,做自制解决了价格问题,很快得到了行业的效仿。 也是从2014年开始,爱奇艺的剧集开始由工作室分开承制,管理模式和策略执行下放到工作室,每个工作室负责不同的赛道。平台给予工作室充分的创作自由权,不再迷信大IP和流量,让项目匹配到最合适的制作团队和演员。如果将工作室概念放置在互联网领域流行的“大中台,小前台”战略下,工作室就是可快速创新开发的“小前台”,在工作室背后,仍需要平台配备将公共业务服务抽象出来供前台复用的“大中台”。这一战略的优势就在于让中台来保驾护航,让前台实现规模化创新。 在爱奇艺持续加大自制剧及独家的投入后,效果开始逐渐呈现出来,平台内容丰富及更新快是用户对爱奇艺的普遍赞美。这一阶段,基本奠定了爱奇艺在国内长视频领域的领导者地位,不过爱奇艺仍然面临着巨额亏损,截止目前爱奇艺的主要应收仍然来源于视频贴片广告,依靠会员收费的模式仍然具备极大的增长空间。
第三阶段:多元化发展期—2015年至2020年
伴随着用户增速的降低,爱奇艺也逐步开始了自己的多元化商业步伐,除了传统的营销广告外,开始拓展直播秀场、电子商城、漫画、小说、娱乐资讯、电影票、游戏等,这一时期对于爱奇艺来说除了尽可能的降低运营成本外,急需要通过多方位创收来给资本讲一个有力的故事。
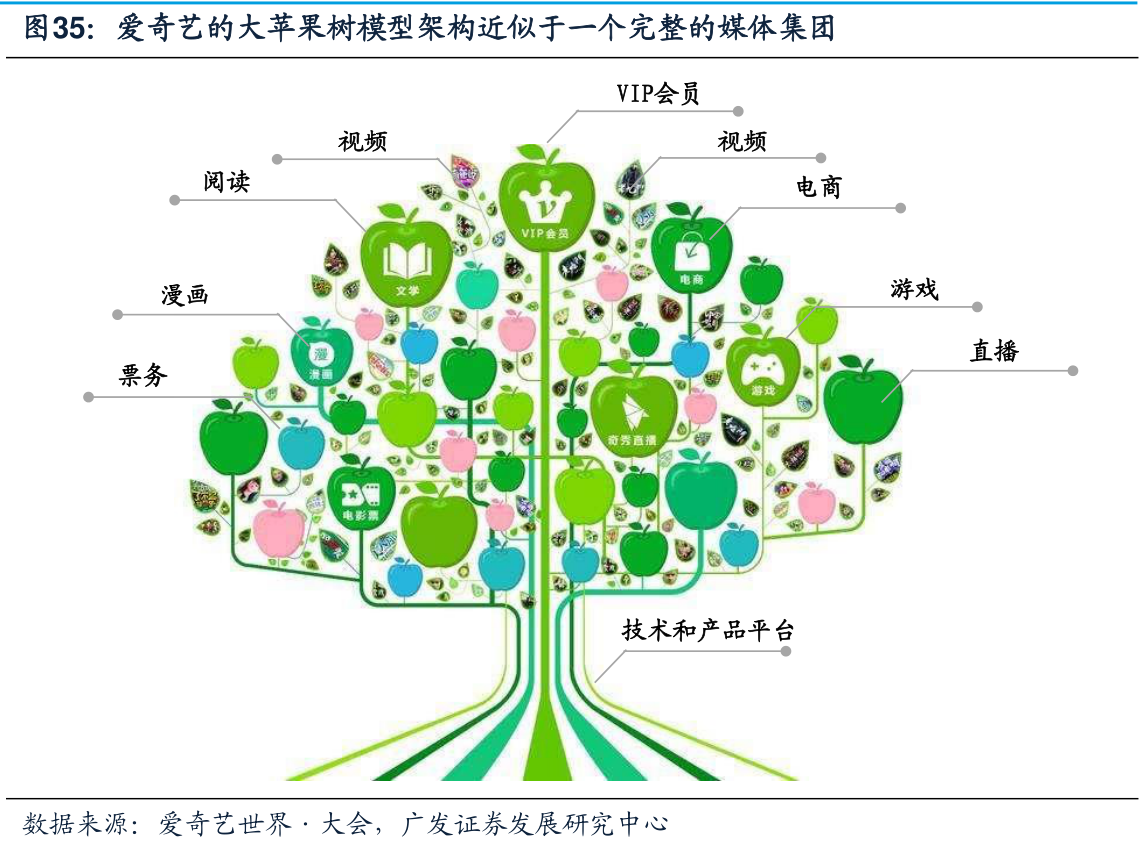
这一时期的爱奇艺战略命名为“苹果树”,即一个 IP(树干)进行影视、综艺、动漫、文学、直播、游戏(树枝)等全链条开发,以获得更多收益分摊成本。后来,随着业务模块增加、各业务线联动弱化,战略模型演变为如今业务线庞杂的“苹果园”与“一鱼多吃”商业模式。典型案例如《洛阳》项目。2021年5月,爱奇艺公布的《洛阳》一鱼多吃的商业计划,围绕编剧马伯庸作品爆款IP打造,进行包括漫画、剧集、综艺、网络电影、动漫、游戏、纪录片、舞台剧、VR全感电影、云演出、衍生品、地产在内的十二个领域开发,号称实现“一鱼十二吃”。 这一阶段国内视频已经全面转战移动端,爱奇艺通过前两个阶段的沉淀,顺利上位,随着乐视的陨落,搜狐的边缘化,优酷土豆被阿里私有化退市、腾讯视频背靠腾讯、爱奇艺背靠百度,成了国内名副其实的三强。用户对于爱奇艺的会员模式整体接收度明显提高了很多,凭借丰富的影视资源及高清观感,加上免广告服务,会员数量持续走高。
第四阶段:2021年到2025年降本增效与战略聚焦
“中国奈飞”是爱奇艺IPO时讲的故事,对投资者来说容易理解,但两者商业模式差别很大。奈飞是以普通会员为主,后来推出了带广告的低价会员。爱奇艺是先做广告,然后再做付费会员,而且想并驾齐驱。最终明确以会员为中心,但是免费观看的商业模式不会抛弃。爱奇艺的榜样更多是迪士尼,内容为王,渠道不断地跟科技创新变化,在内容跟渠道之间博弈,相互成就。 经历了十年漫长的投入和亏损,长视频平台告别跑马圈地的烧钱时期,开始进入“冷静增长期”,几乎从未实现盈利的长视频宣布停止内卷、要“搞钱”了。2021年是龚宇口中最难的时候,当时,爱奇艺股价最低时,只有其高点的5%,这意味着95%的市值蒸发掉了。但长视频一直都是个特别烧钱的业务,高峰时,爱奇艺甚至出现了超过80亿元的亏损。一边是急需输血的爱奇艺,一边是不想再掏钱的投资人。龚宇表示长视频行业已经进入转折点,新阶段的特点就是追求效率、追求减亏,最终追求盈利,而不是之前的追求市场份额与高速增长。最终,爱奇艺率先拿下了国内长视频行业的盈利门票。
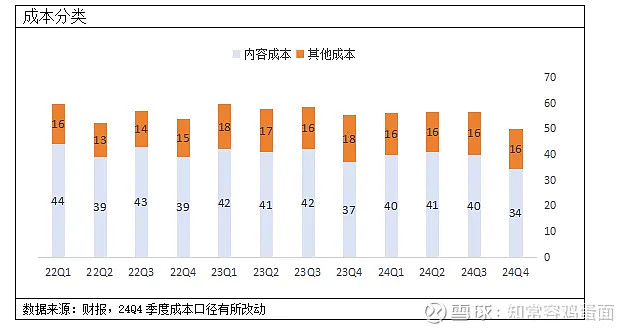
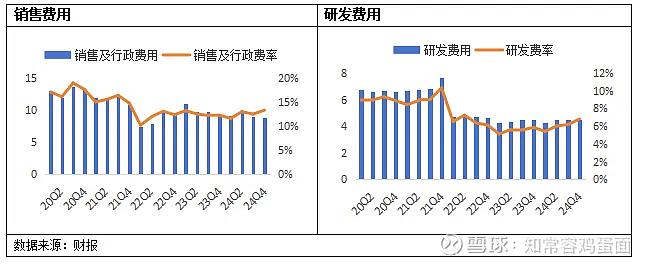
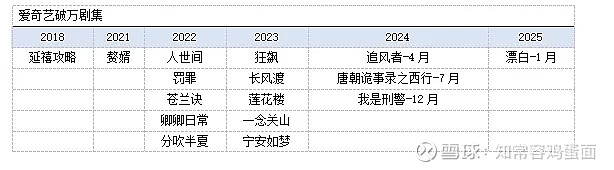
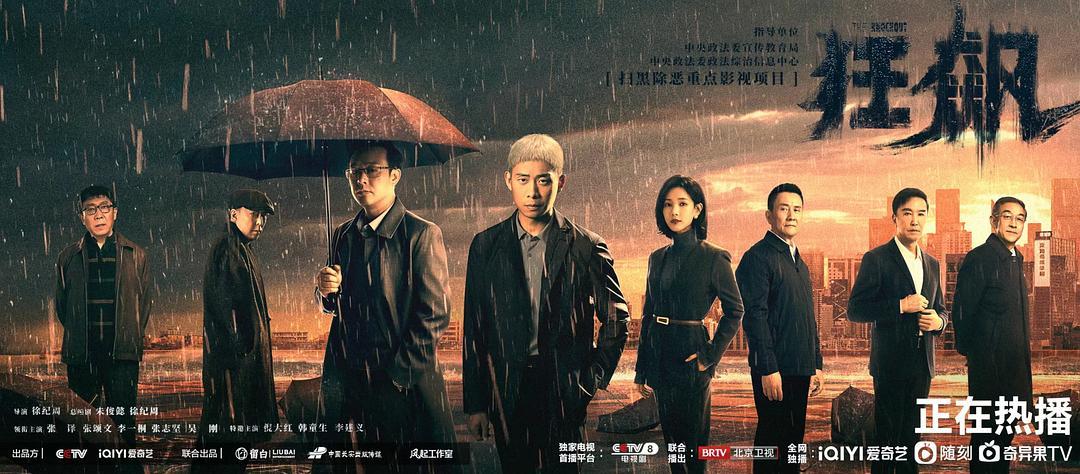
在此期间,爱奇艺出品的内容正在迎来一轮井喷。从《人世间》《苍兰诀》到《卿卿日常》《风吹半夏》,再到《狂飙》,正如龚宇在给投资人的信中所言,2022年对爱奇艺来说,是破局和奇迹之年,实现了由“爱奇艺能打造爆款”到“爱奇艺是爆款制造营”的转变。得益于长期以来内容工作室的不断扩充,以内容赛道设置工作室的模式,有利于创 意发挥和高效执行,让爱奇艺在自制剧集、自制综艺的优势明显,爆款频出。 2020年,以爱奇艺为代表的头部玩家将剧场化作为长视频平台突围的重点。以爱奇艺迷雾剧场为例,起初的内容基调是“悬疑+”,而现在是“+悬疑”。尝试是值得的,爱奇艺迷雾剧场爆款剧势头很猛。2020年《隐秘的角落》、2022年《沉默的真相》、2023年《狂飙》都位列其中。 2023年底,龚宇在与媒体的对话中重申了爱奇艺在长视频领域的坚定。“我们不可能照顾所有的用户,专注我们的目标市场,有思想、高品质、高价值的长视频需求会持续增长,我们就要制作和播出这样的作品,这是我们的追求。” 在爱奇艺内部,有两个重要会议关乎项目生死:一个是剧本立项会、一个是制作立项会。为了筛选出有潜力的项目,每个工作室都有自己的一套标准和流程。有的靠责编搜寻IP,他们每天都会阅读大量小说,寻找其中适合改编并具备市场潜力的故事;有的则会从相熟的导演、编剧或影视制作公司获取情报。工作室内部达成一致后,才会把最终定下来的故事带到剧本立项会上。确定IP后,各工作室的制片团队要先参加剧本立项会。过会之后,公司才会批复IP采购和后续剧本开发的费用。一边开发剧本,制片团队一边开始码盘,也就是谈导演、主演、摄像、服化道等项目主创。等剧本开发成熟,班底也基本确定,制片团队就会带着项目上制作立项会,过会后才正式进入拍摄环节。 立项会每月都会举行,北京、上海连线,爱奇艺创始人、CEO龚宇和首席内容官王晓晖从不缺席。他们和各部⻔负责人集体投票,决定项目生死,龚宇拥有一票否决权。制片人口中残酷的大逃杀,在首席内容官王晓晖看来,是主动的“漏斗式的选择”。一个剧本要过四五道关,被漏斗过滤掉的,大部分是A级及以下的项目。 爱奇艺内部对剧的评级主要有S、A+、A、B等几个级别。根据这几年的播出情况,决策者发现,S级项目可遇不可求,A+级剧才有可能出现黑⻢,而A级和B级剧成为爆款的可能性微乎其微。因此,爱奇艺要做的是“消灭伪腰部”:把S级、A+级剧做好,A级及以下的剧基本不做。 王晓晖在2022年9月的爱奇艺悦享会上表示,降本增效首先降的是数量,首当其冲的是那些60分左右、可上可不上的内容;其次调的是结构,加大对于头部项目的投入力度。在他看来,对于头部项目,加码越高,吸金能力可能越强。龚宇则在多个场合强调提高内容制作水平,减少生产“不好的内容”
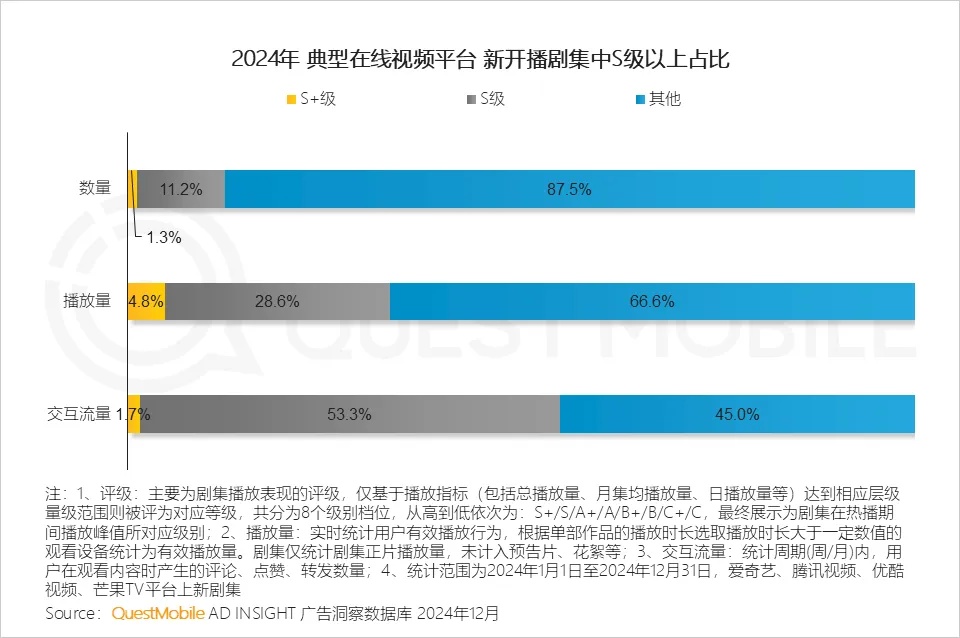
在长视频平台走过野蛮生长时期跨入精品化时代之后,爱奇艺无疑是首个通过类型化线上剧场建立用户心智的平台,时至今日大部分用户都有着“爱奇艺好看的剧更多”“看悬疑剧上爱奇艺”的潜在印象,悬疑用户的比例也超过其他平台。 如今的市场环境早已今非昔比,自制剧不再是稀缺资源,随着市场变化加剧,精品化迭代、降本增效成为常态、短剧冲击来得汹涌澎湃,如今我们也肉眼可见平台这套内容循环体系不断洗牌——制片人不再只是内容操盘手,而是站在一线,直接面对市场竞争的胜负手。
爱奇艺工作室 爱奇艺的剧集工作室以内容赛道进行分类,每个工作室都有一定的特长,早期对头 部工作室依赖度较大,近年来后建立的工作室逐步释放产能。爱奇艺在2018年上市后逐渐扩充团 队并进行内部孵化,更多的新工作室开始贡献内容输出,例如主打喜剧 的芝麻荚工作室和制作都市情感类的剧集的爱上乐工作室。
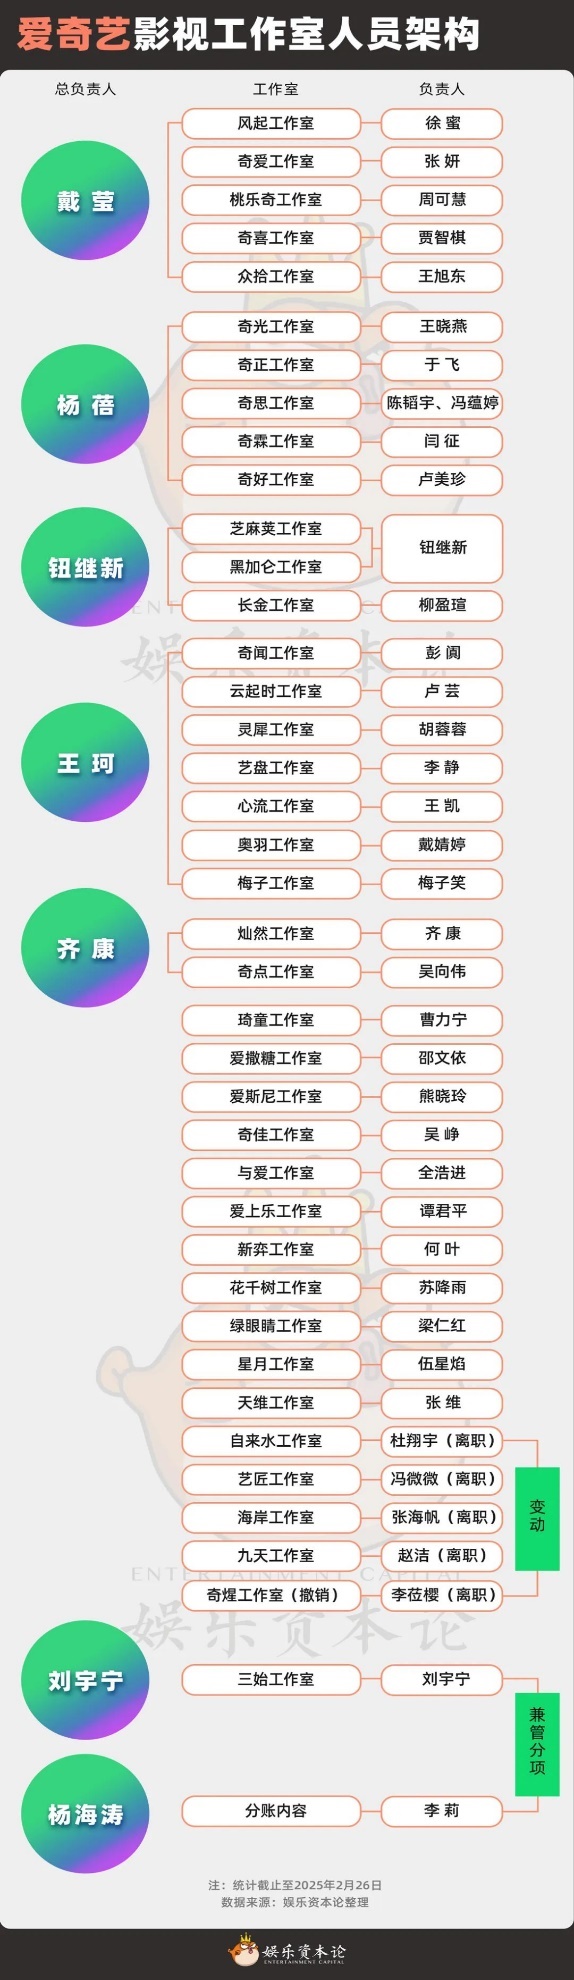
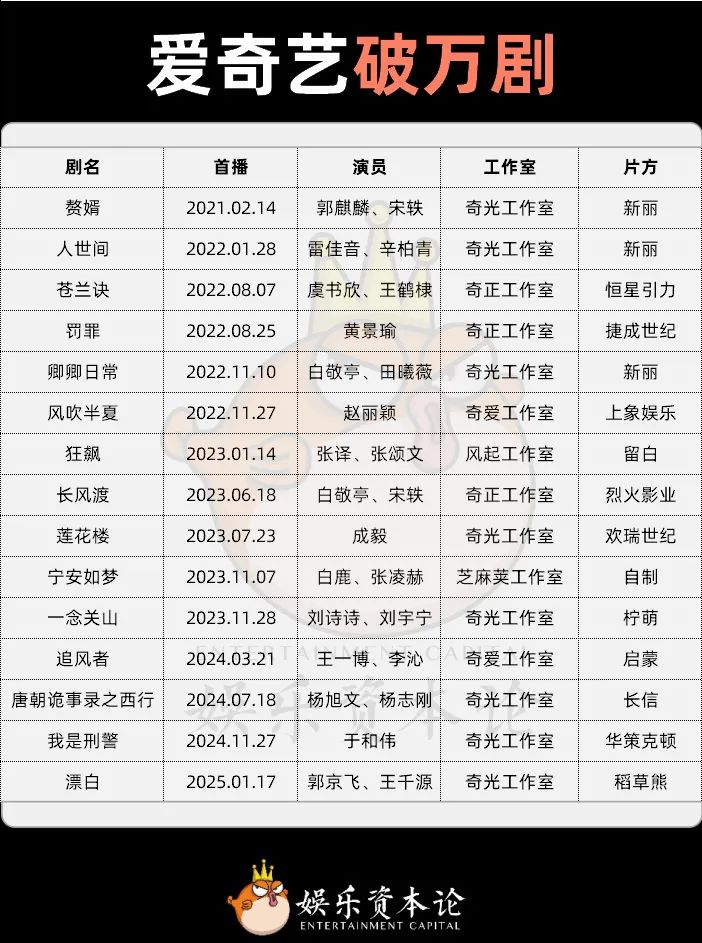
奇光工作室负责人王晓燕,现任爱奇艺版权合作部总经理,2024年由制片人升任总制片人,向副总裁杨蓓汇报。作为《人世间》《苍兰诀》《罚罪》的总制片人,杨蓓在爱奇艺内部有一个外号,叫“杨四万”,因为爱奇艺目前4部热度值破万的剧集(另外一部是《赘婿》)均出自她之手。因为主要负责版权合作内容,奇光工作室的项目,也以头部公司版权内容为主,等同于有了与头部公司合作的先天优势,也就不难理解为何总能爆款频频。 奇爱工作室负责人为制片人张妍,向高级副总裁、总制片人戴莹汇报,擅长一些具有质感的青春、群像、落地职场方向的题材,8分以上高分口碑剧比例可观。 奇正工作室, 2022年起由于飞担任总制片人与负责人,同时向副总裁杨蓓报告。推出过男频、女频口碑古偶爆款《从前有座灵剑山》和《苍兰诀》。 风起工作室自2020年起由制片人徐蜜负责,向高级副总裁、总制片人戴莹汇报。该工作室推出过迷雾剧场短剧集《非常目击》《谁是凶手》、电影衍生推理剧《唐人街探案》系列、刑侦方面的《破冰行动》《狂飙》、古装题材《显微镜下的大明》,与留白影视绑定,在悬疑赛道涉猎颇多。 以上爆款剧工作室大多属于这 “元老级”,有早期的资源优势,也更早地形成了健康的制作周期。在至今将近40个出现在平台项目海报上的工作室里,也有不少工作室已经消失,比如在爱奇艺工作室制度大规模成立之前就存在的奇煋工作室,随着负责人李莅樱去年的离职而消失了。
。 最为招牌的“迷雾剧场”由戴莹主控,向她汇报的多间工作室负责了大部分该剧场悬疑剧的产出。而另一个比较招牌的“恋恋剧场”则由杨蓓的版权中心旗下奇正与奇光工作室主要负责,该剧场在2024年已经完成了从“高概念+CP”题材的甜宠剧到大古装为主的头部偶像剧的变化,更加对应了与头部影视供应商合作的版权中心的风格。自制能力比较强,与朱锐斌这样头部古偶导演合作较多的芝麻荚工作室,也随着《宁安如梦》的热度破万开始加入“恋恋剧场”的产出。而芝麻荚工作室另一特色风格则为喜剧,喜剧类型特色剧场“小逗剧场”至今已播8部作品中有7部都来自芝麻荚工作室。同时杜翔宇的自来水工作室也负责了2022至2023年女性限定题材“拾光限定 狂花系列”。去年《我的阿勒泰》和正在开发的《虽然不能同时拥有一切》则同属于“微尘剧场”。 从行业视角来看,爱奇艺的制片人工作室制度,不仅是长视频平台内容生产模式的升级,在视频平台掌握主动权的当下,也成了整个行业探索内容产业化的一种持续性解法。一年50多部重点剧集的播出和将近40个工作室,确实也让我们看见了这个老牌自制剧平台的新生命力。
长视频行业竞争格局
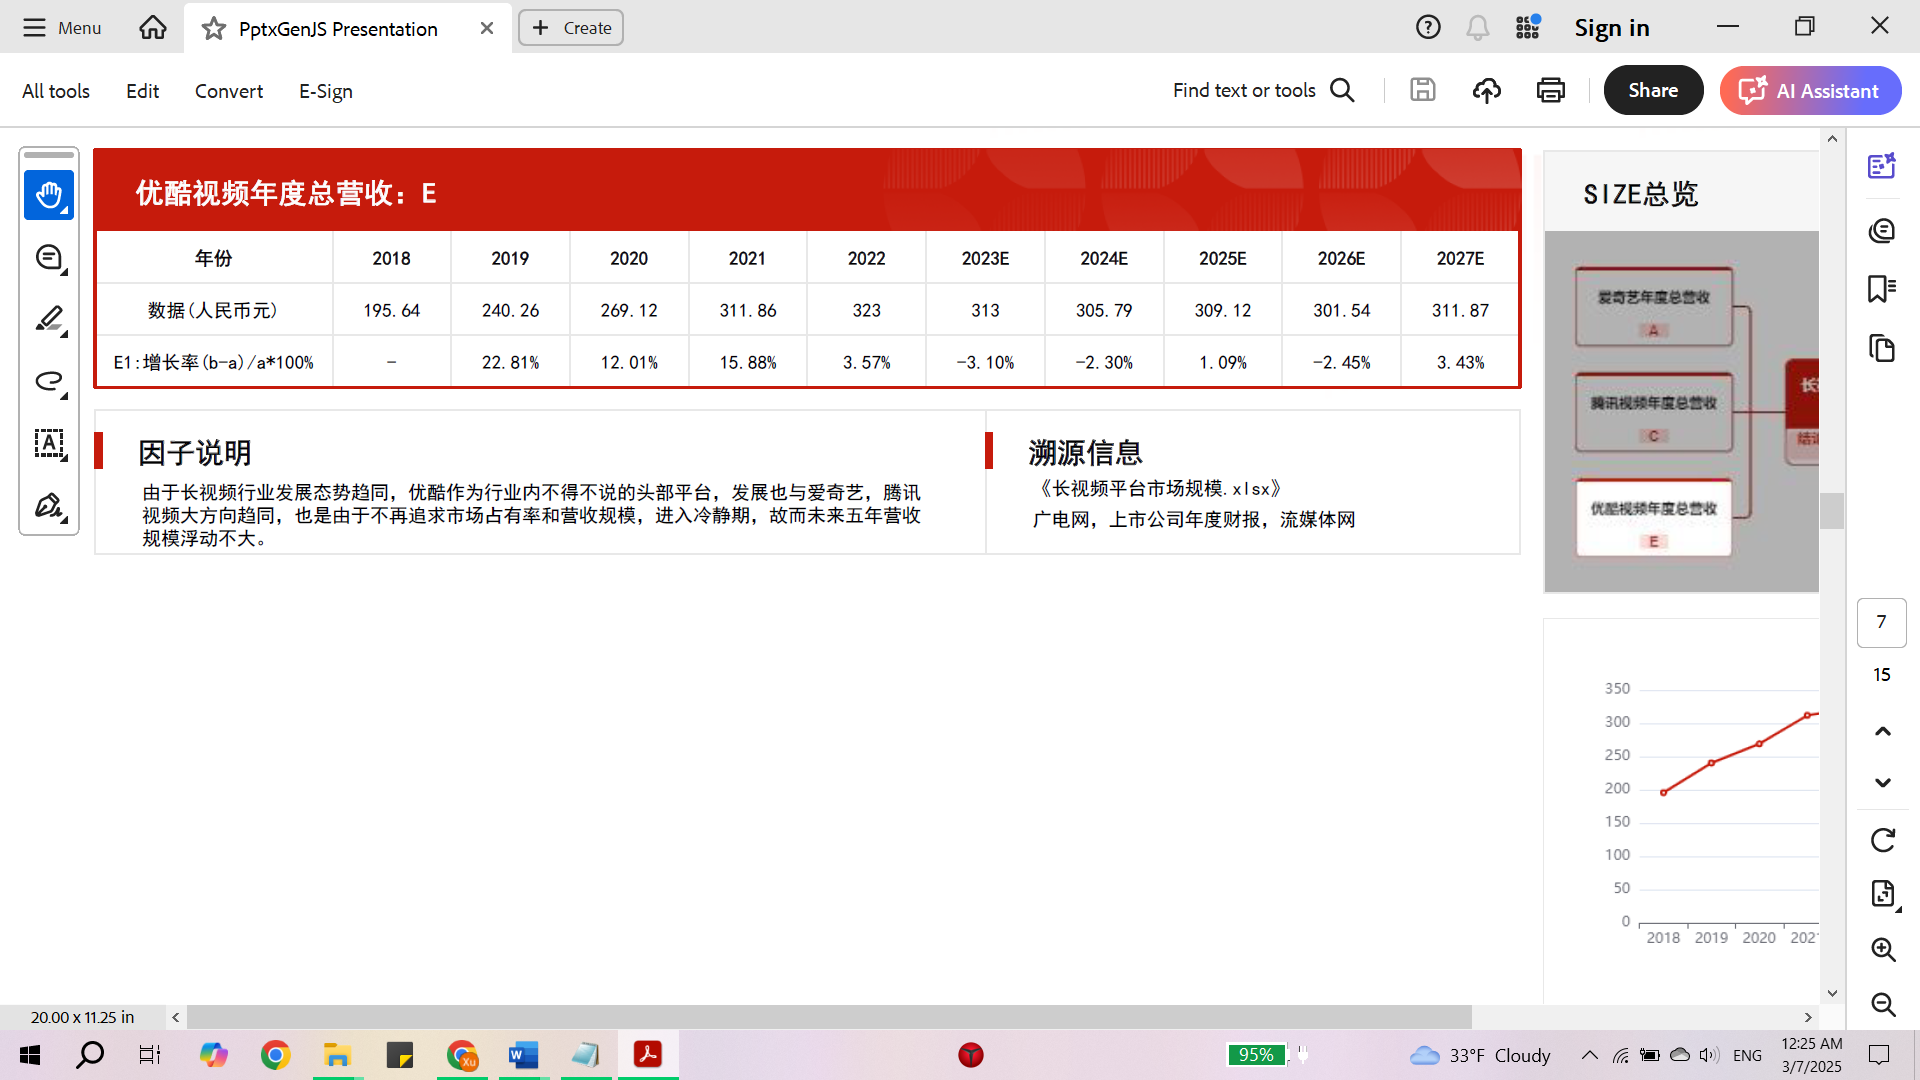
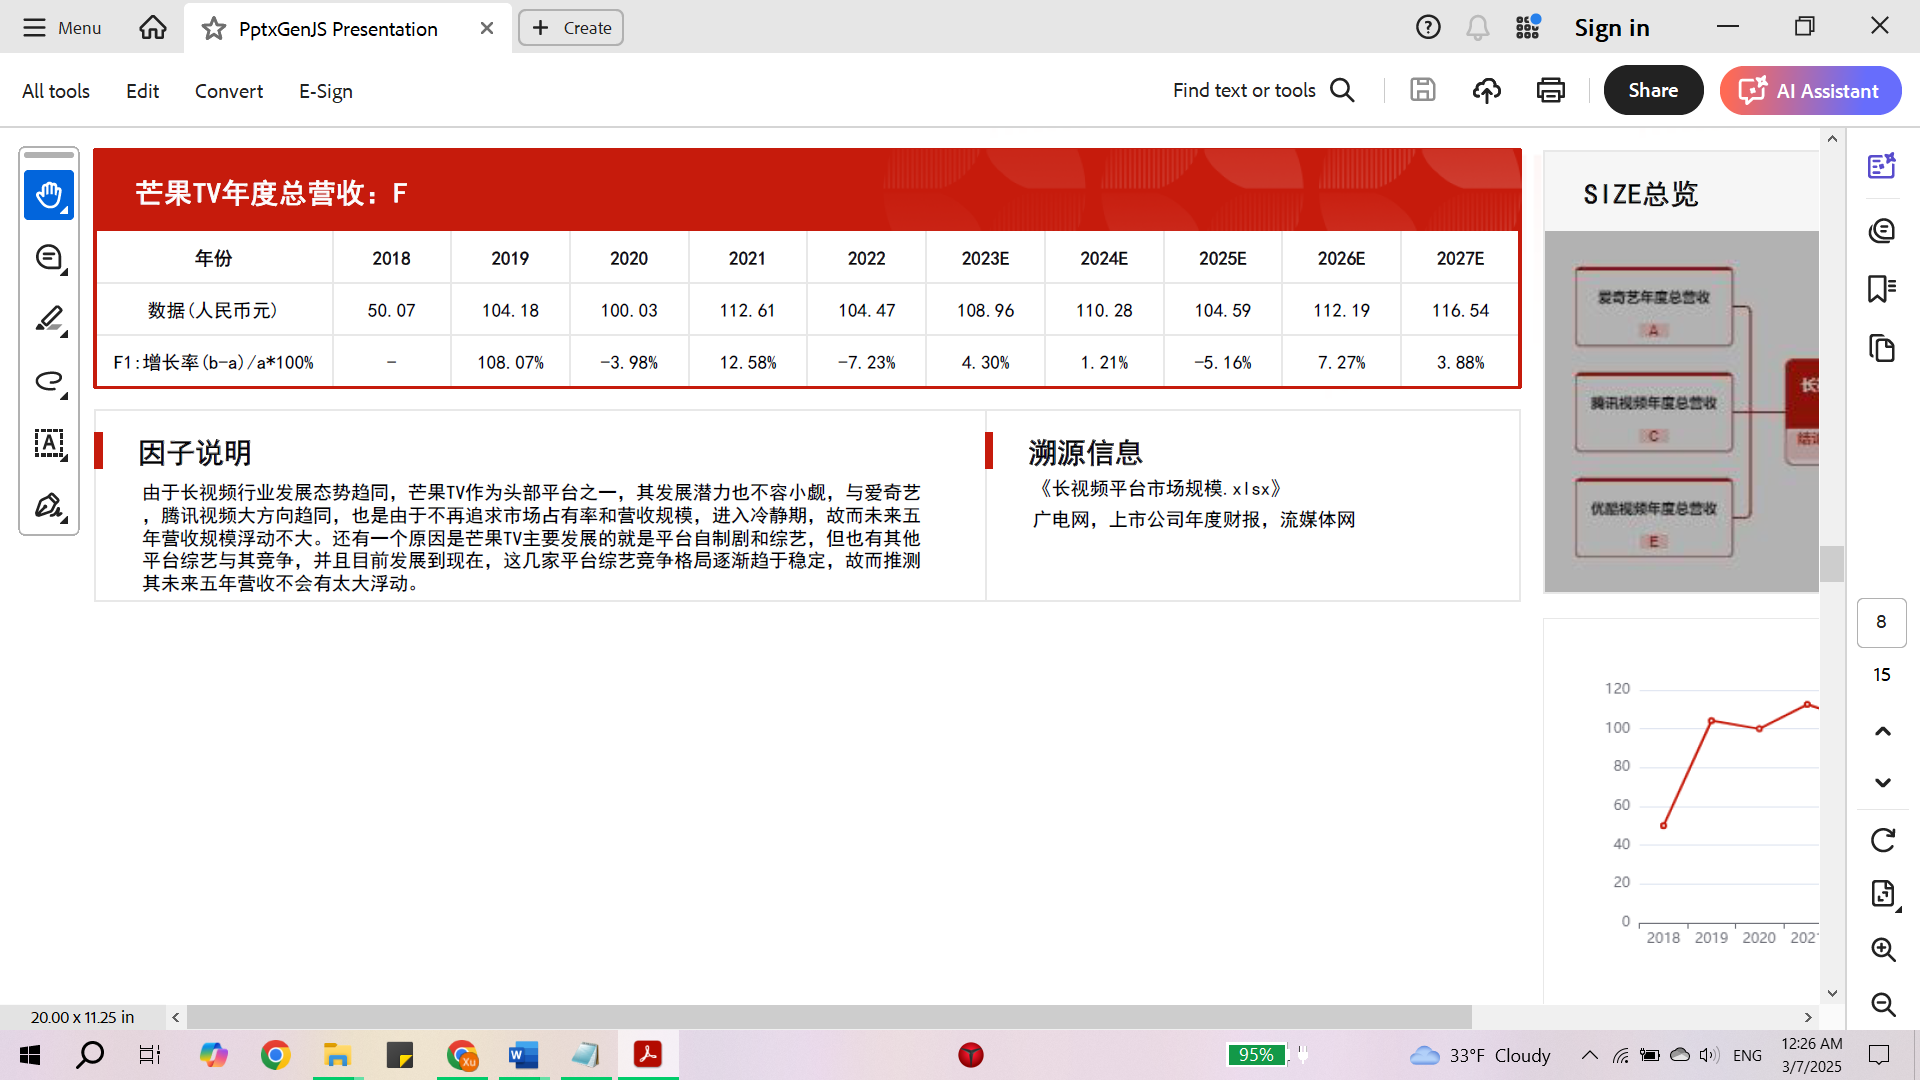
爱奇艺创立之初,国内视频玩家数十家,竞争非常激烈,视频作为一个极具烧钱的行业,小玩家逐渐退出了市场,目前存活的均是背靠大厂的玩家,腾讯视频,优酷与芒果TV是爱奇艺的主要直接竞争对手,以下是4家公司的市场规模
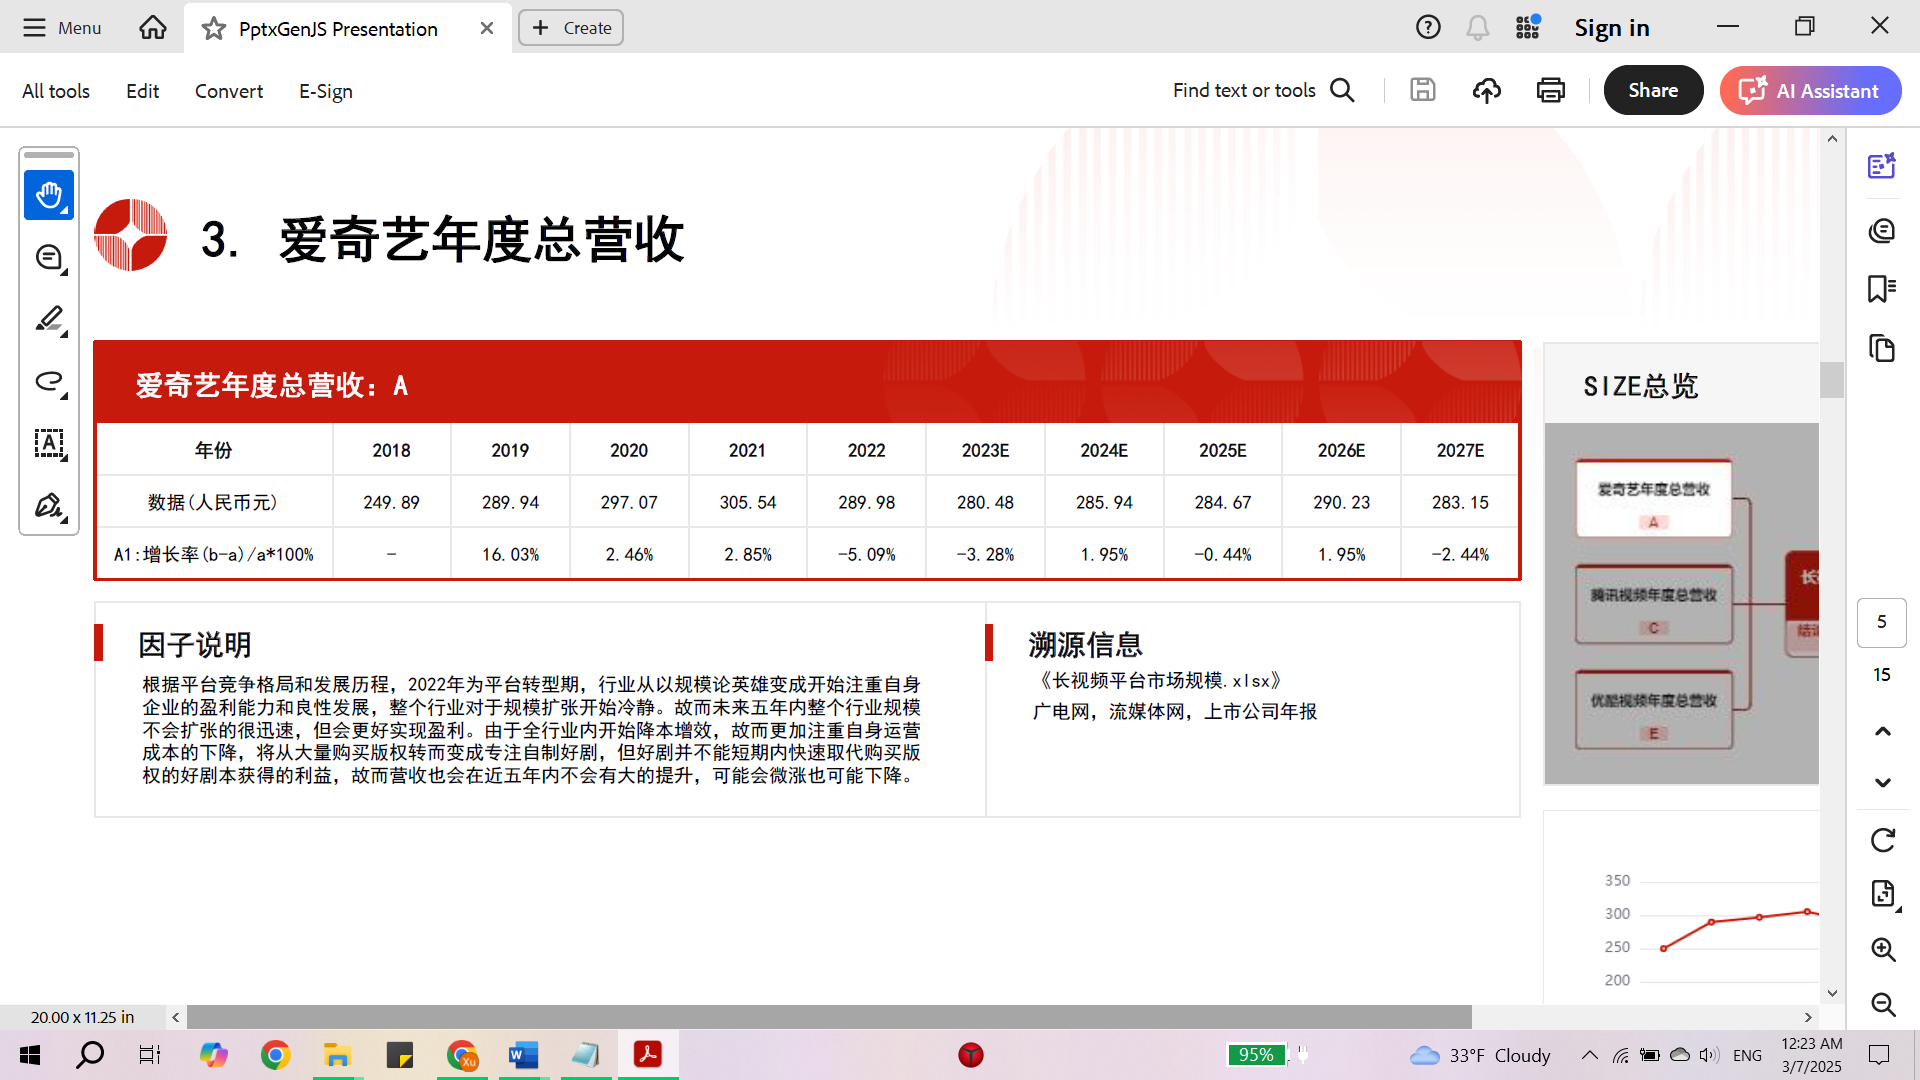
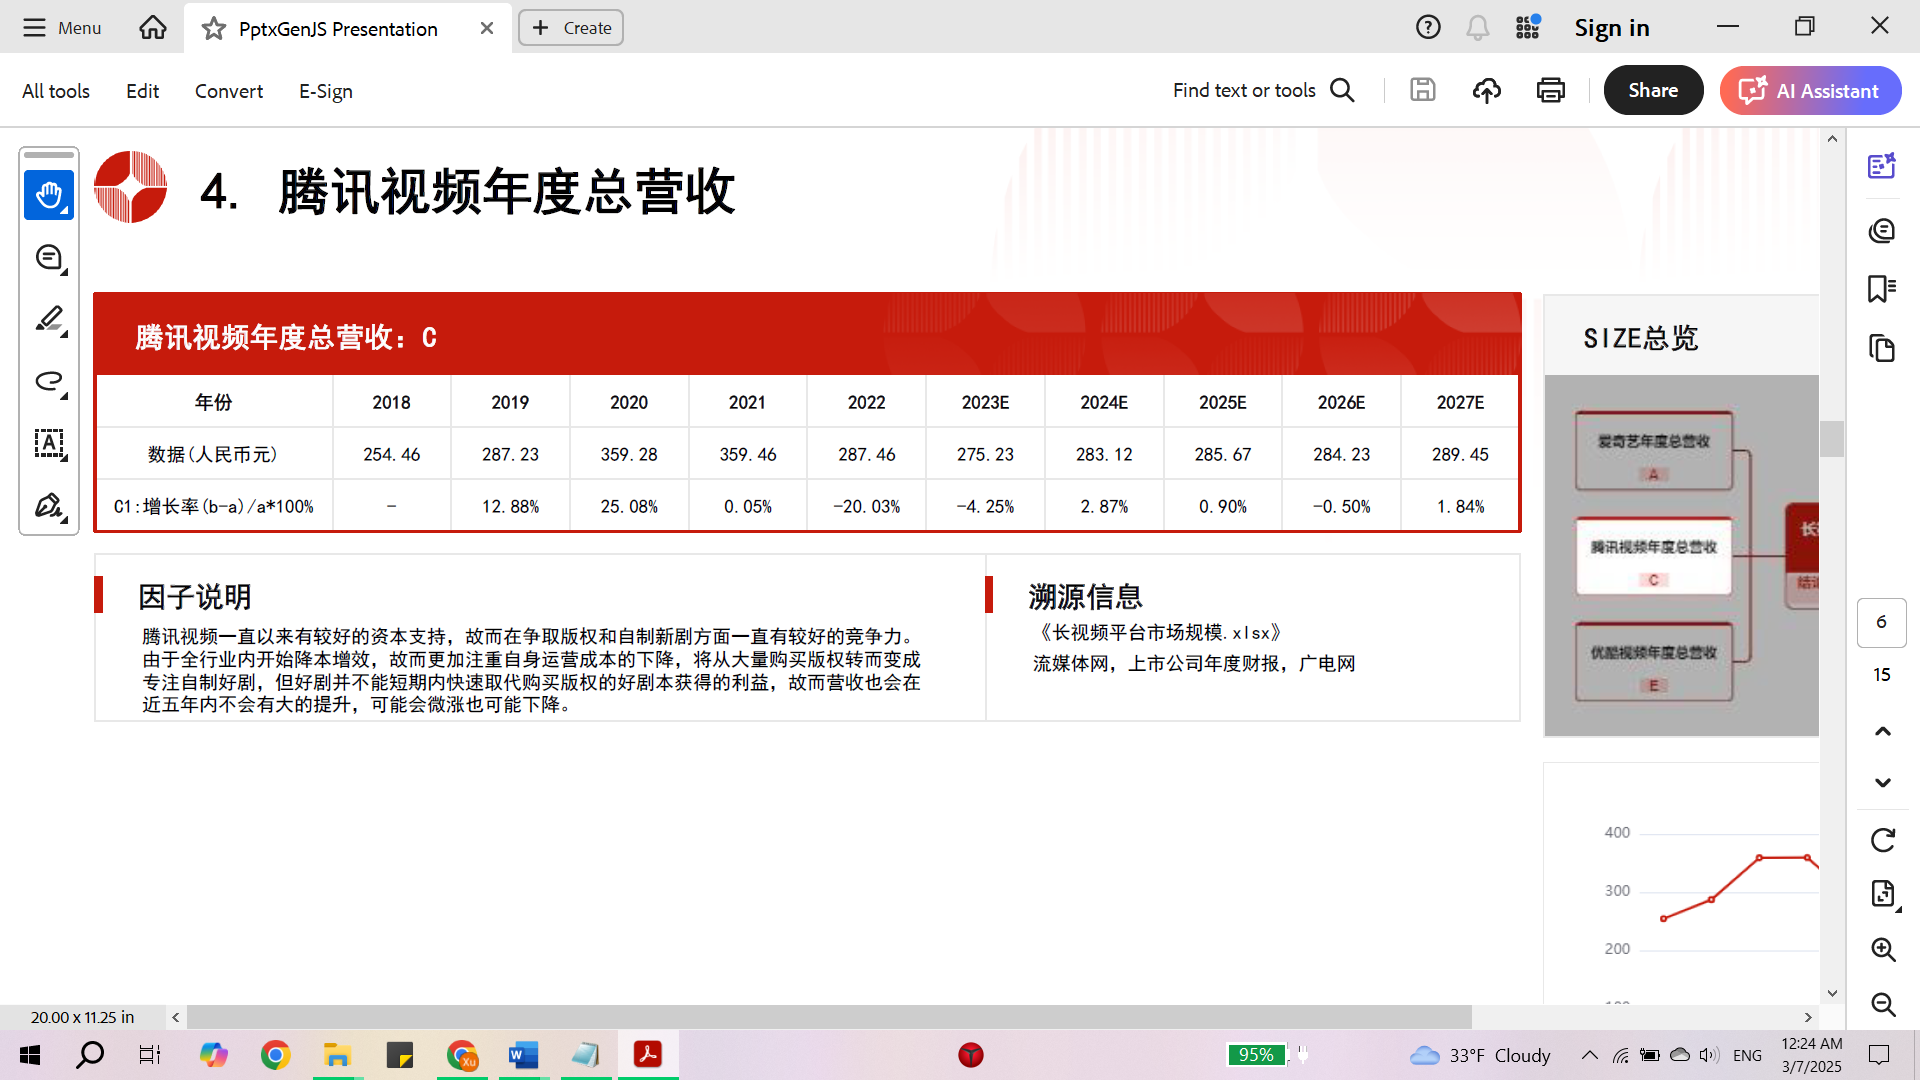
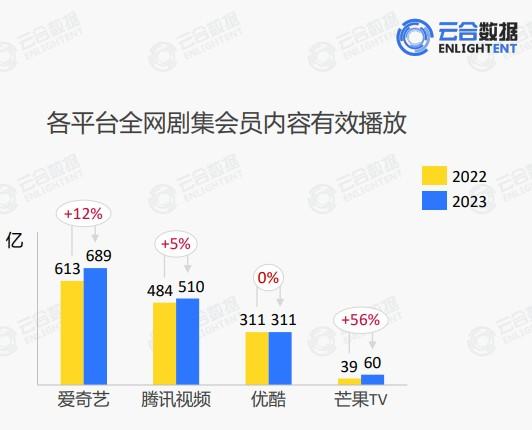
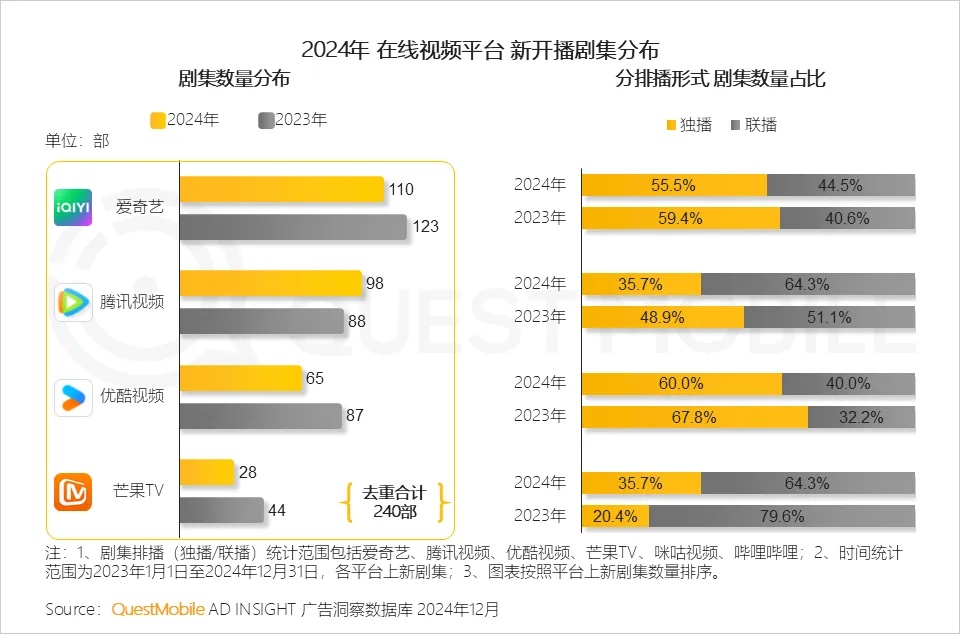
2022-2024爱奇艺每年播出的剧集数量都是最多的
2023年前十名的热门剧集占了八席(包含联播),优势明显。综艺也与芒果和腾讯不相上下。
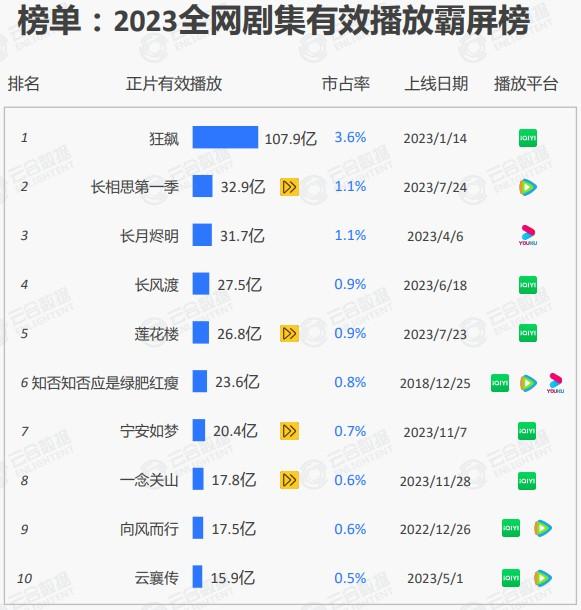
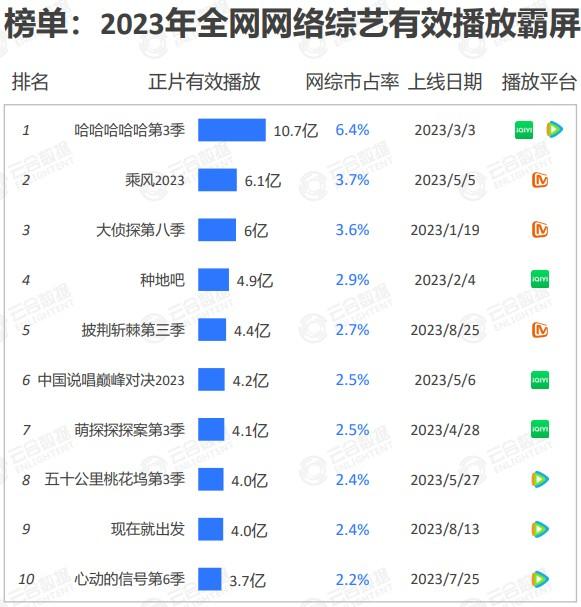
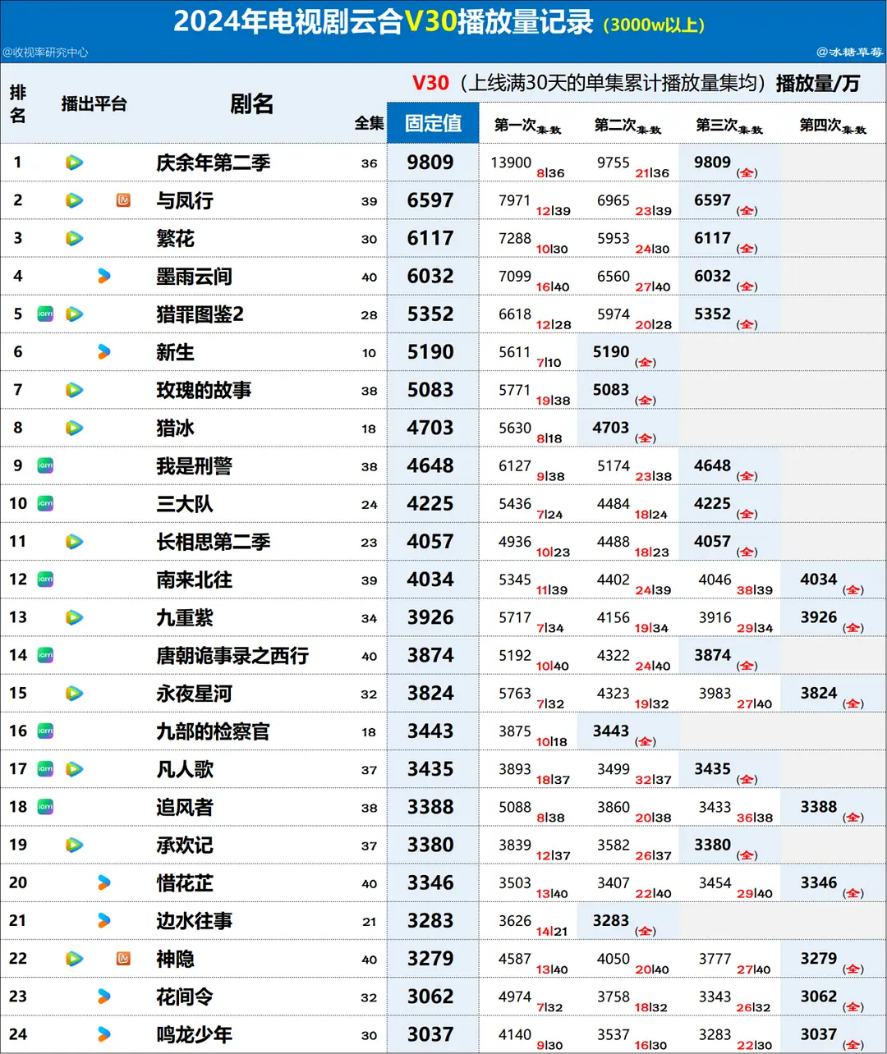
但是到了2024年,爆款的数量和质量明显下滑。
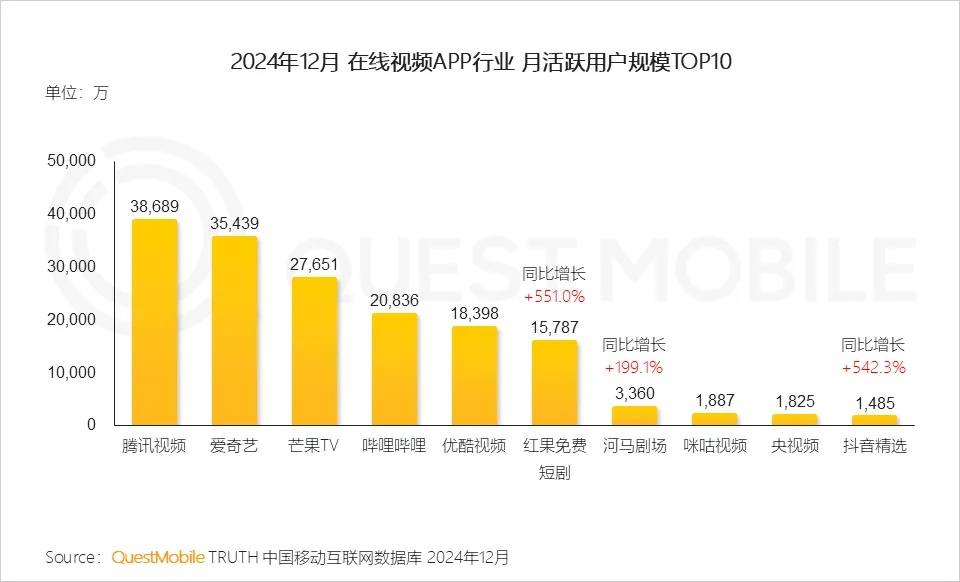
在MAU,DAU和用户使用时间上,爱奇艺勉强维持在第一梯队,但整个长视频行业收到也红果为代表的短剧的极大挑战。
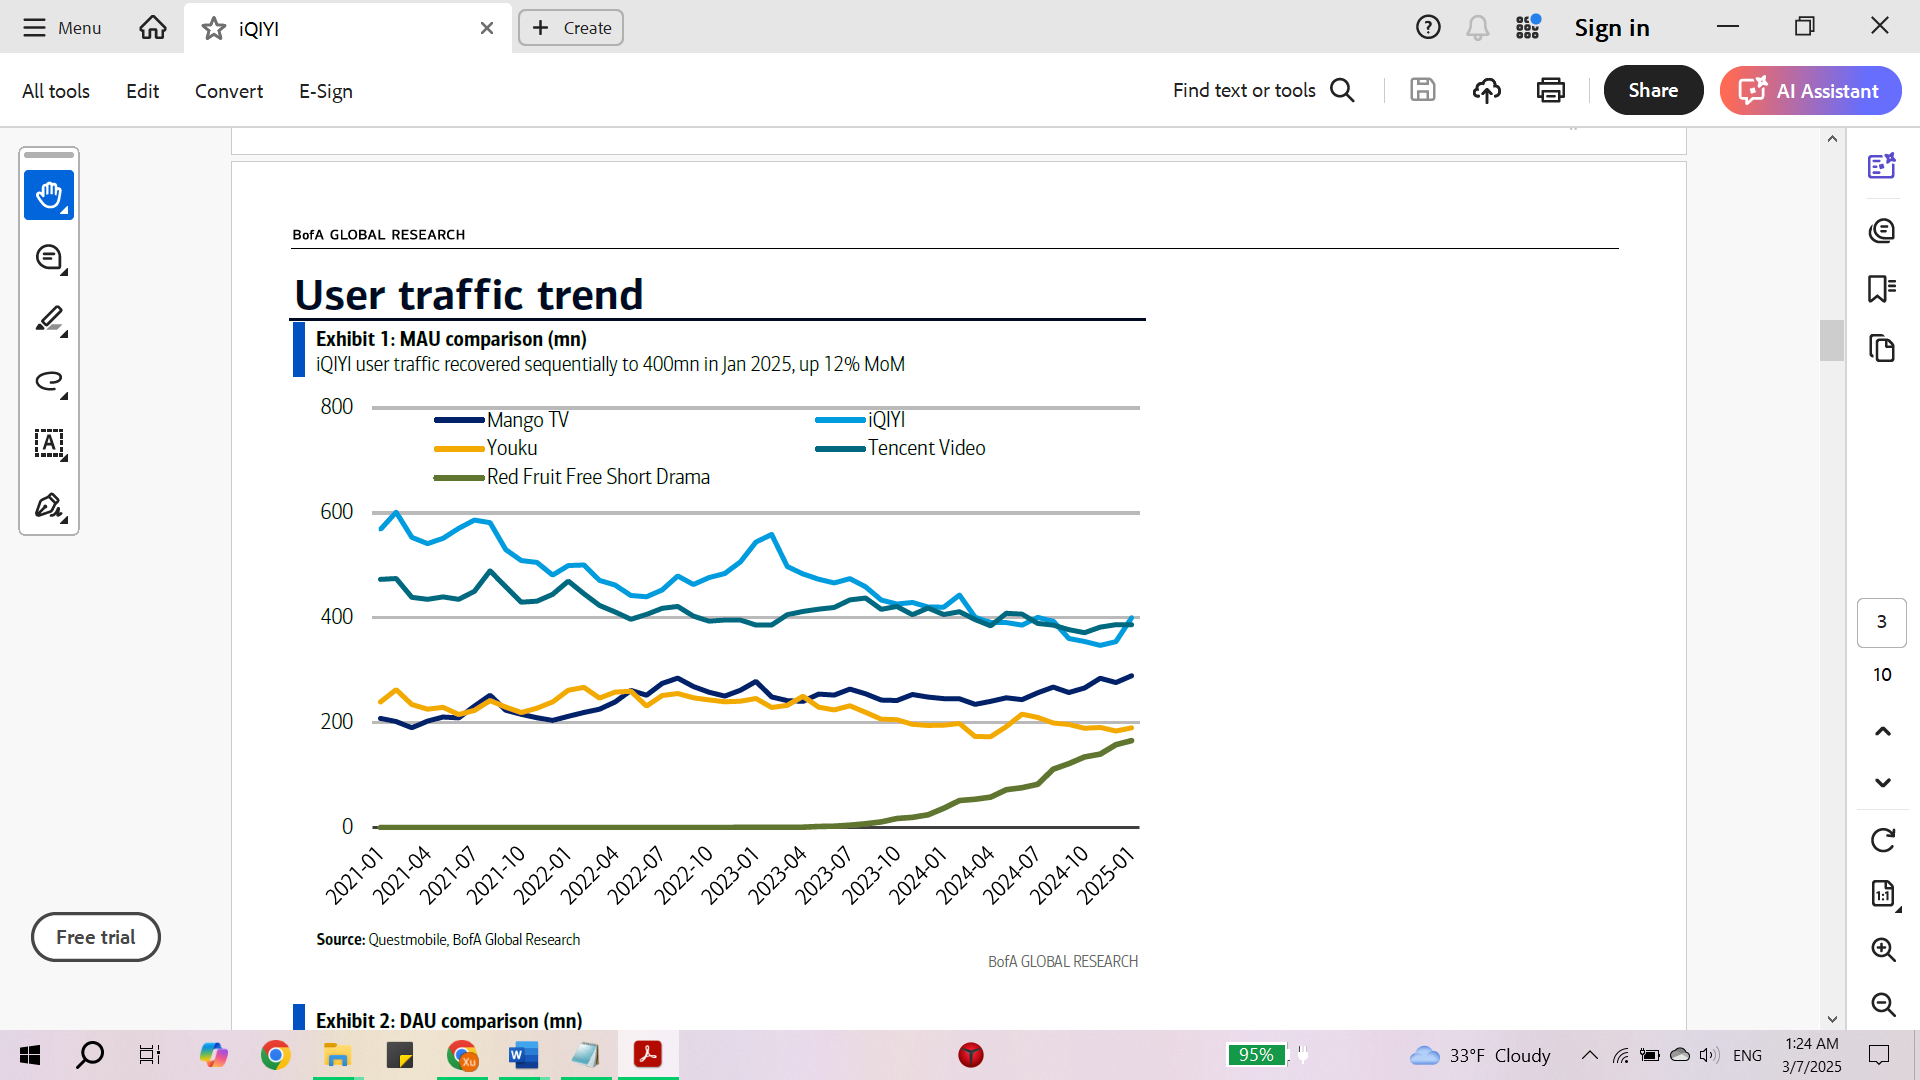
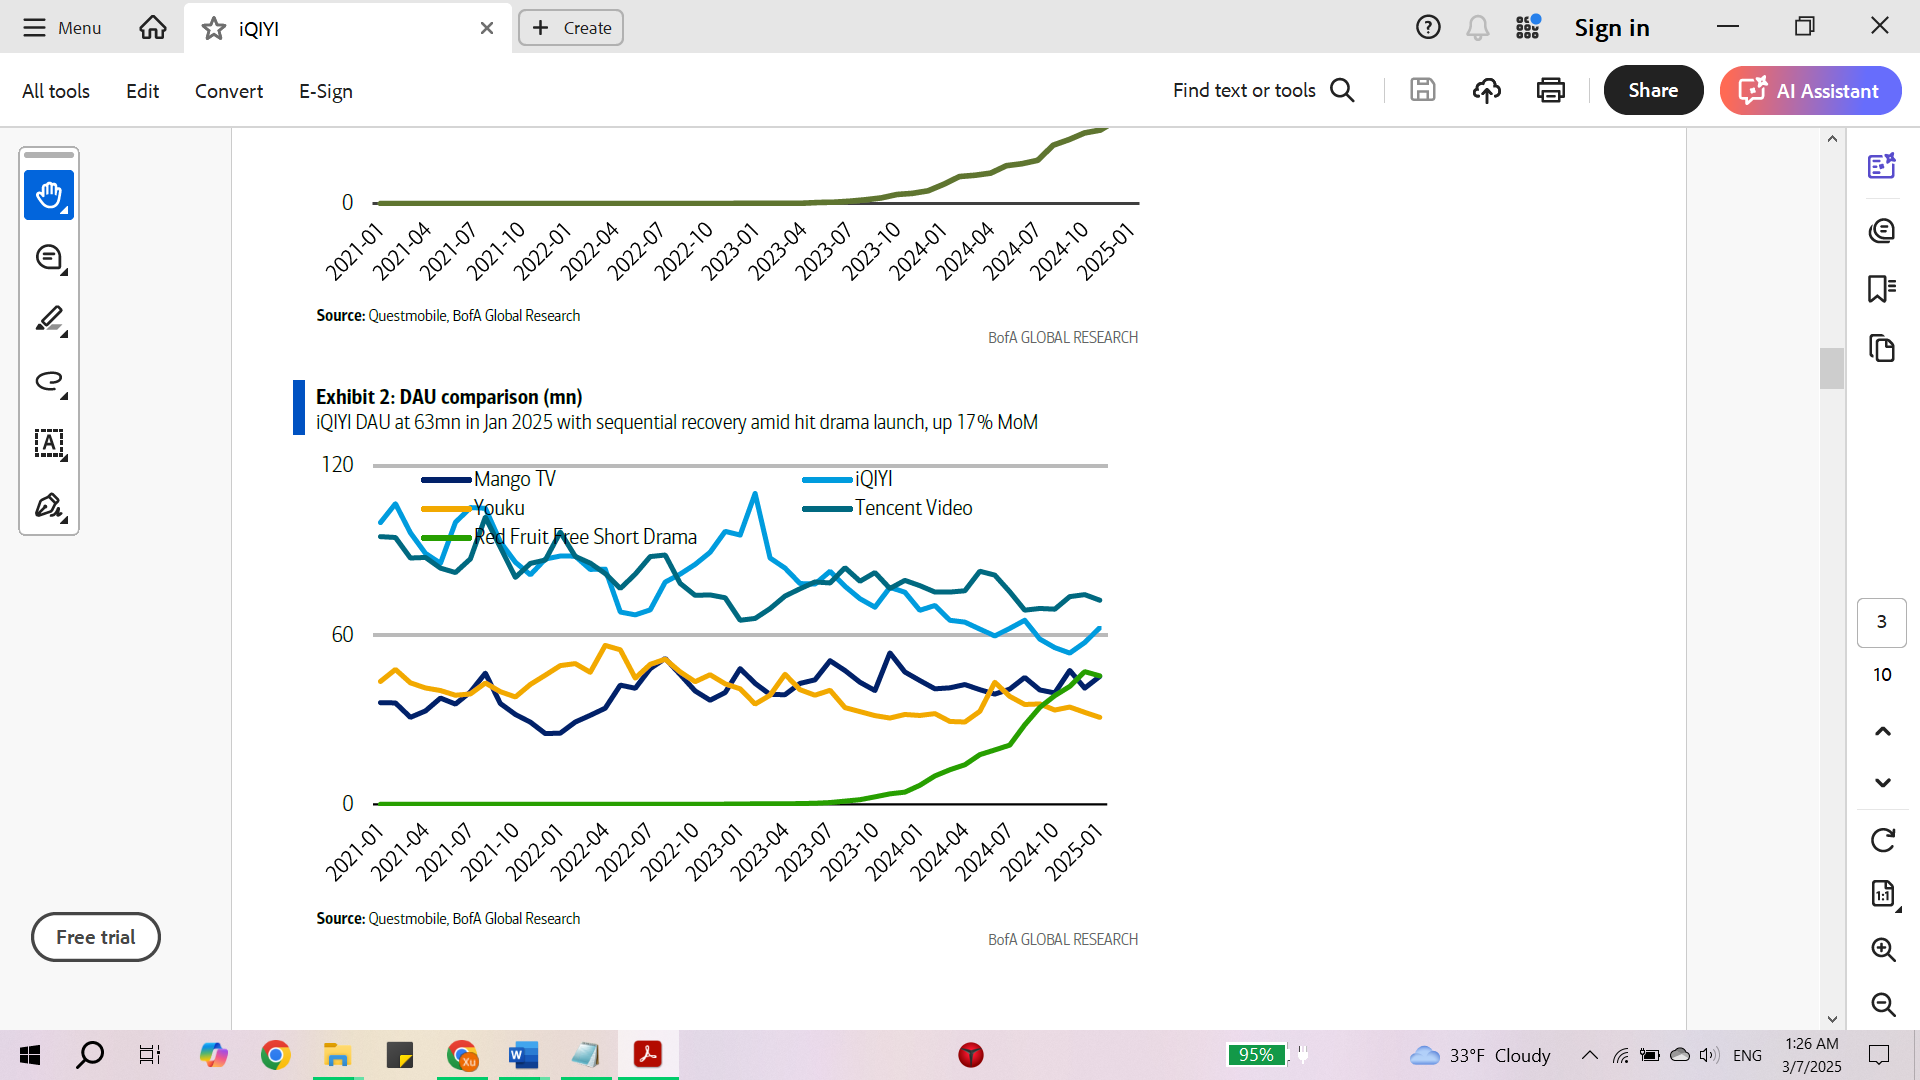
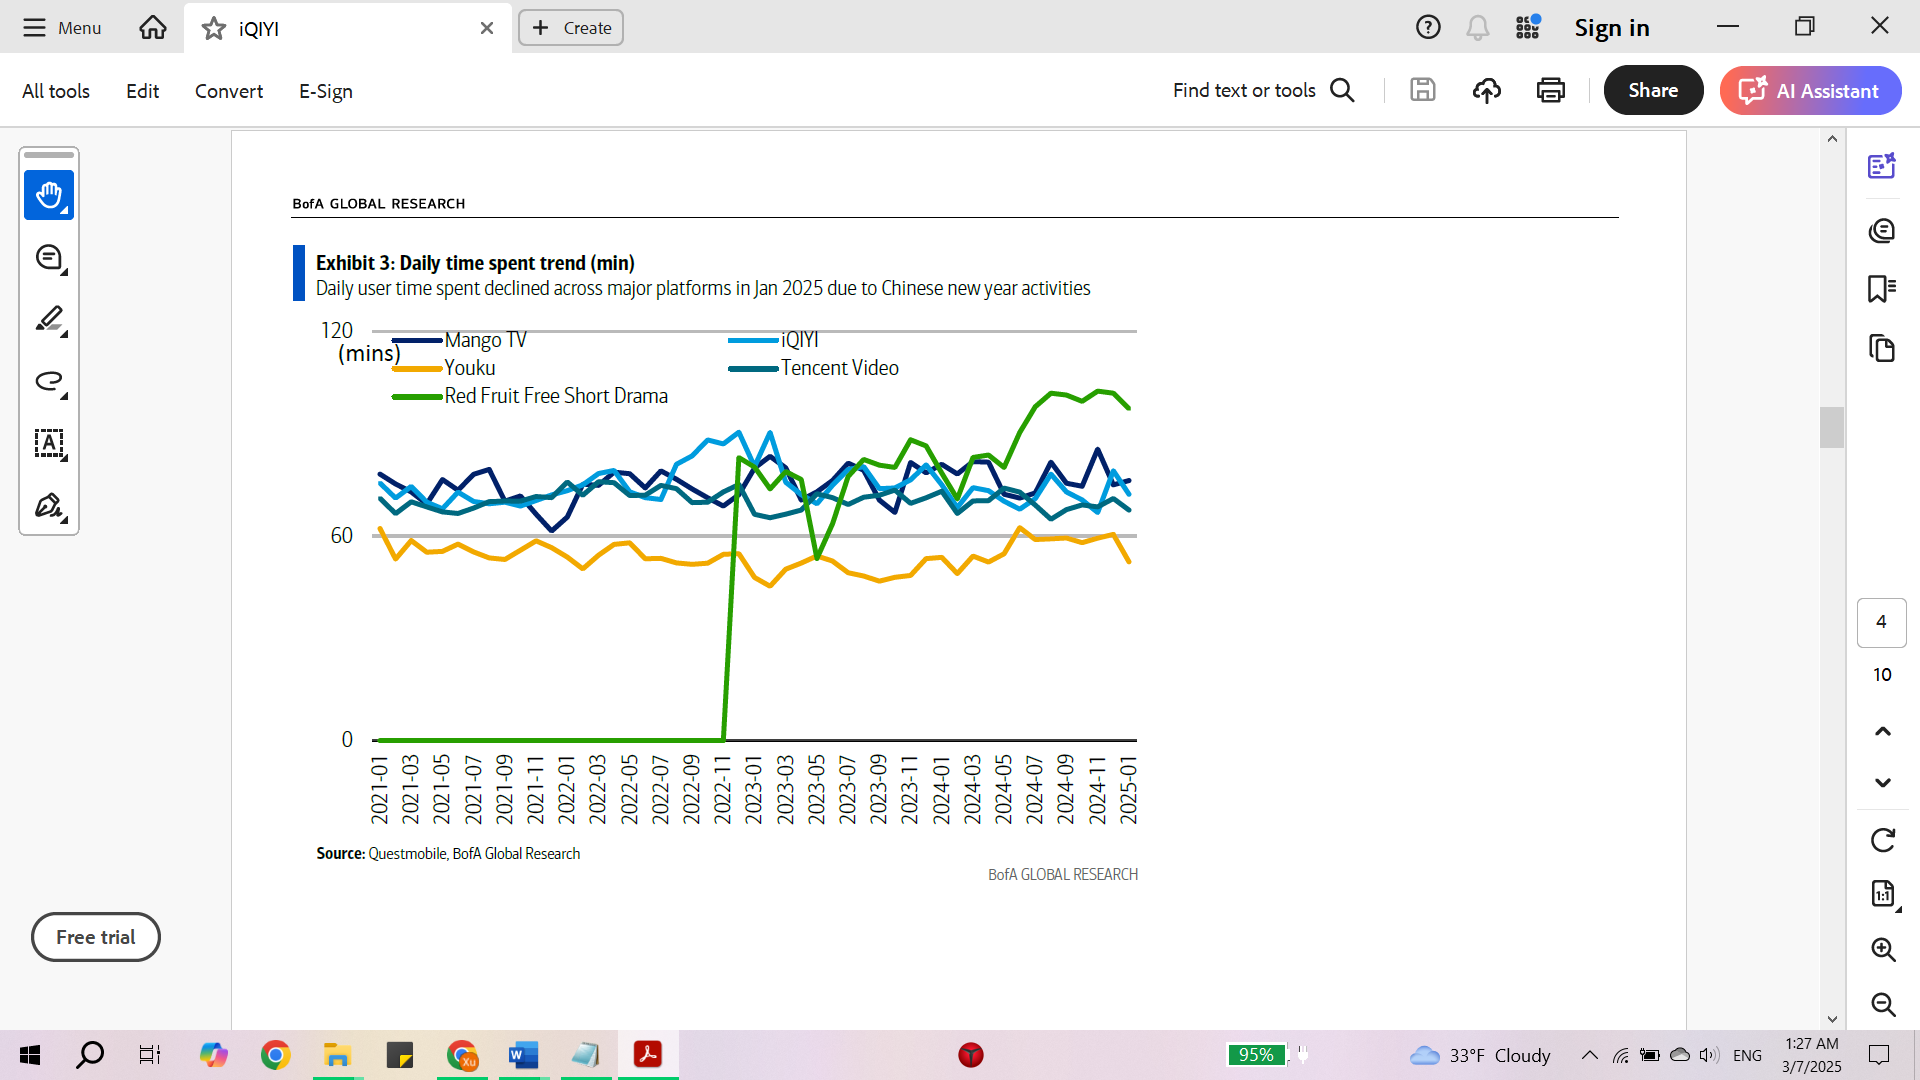
智能电视各家都有,差异不大。爱奇艺的奇异果活跃设备量上保持前二。
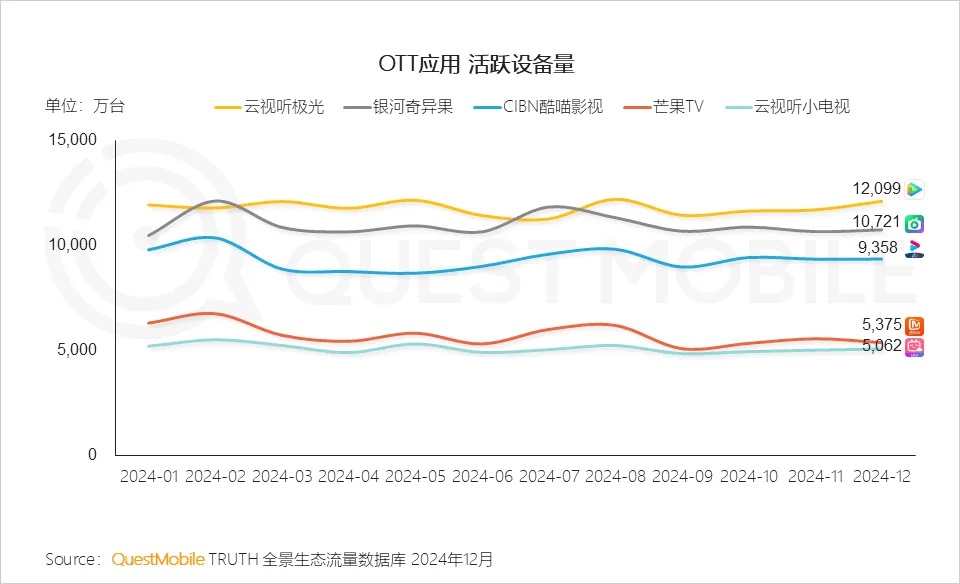
用户时间分配难题,注意力经济的残酷竞争
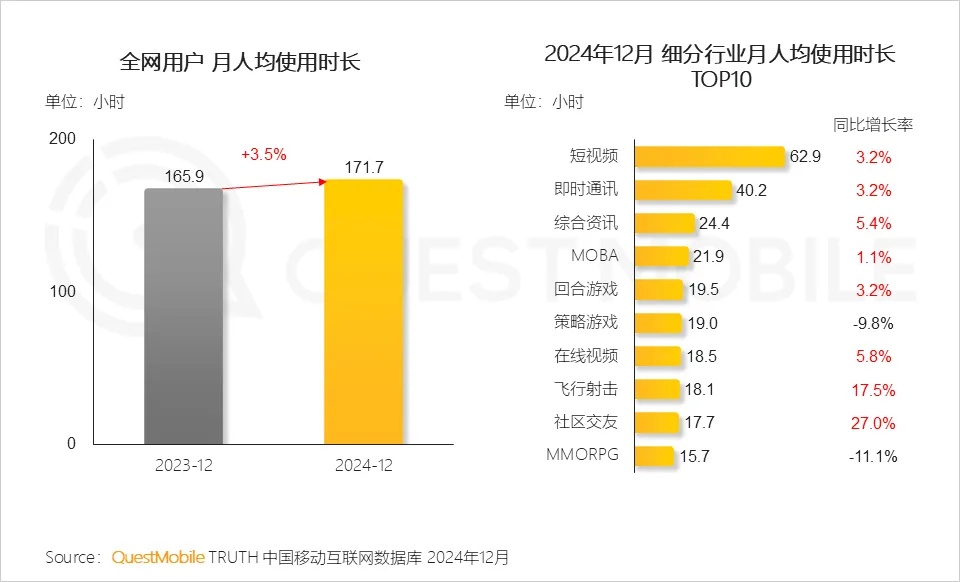
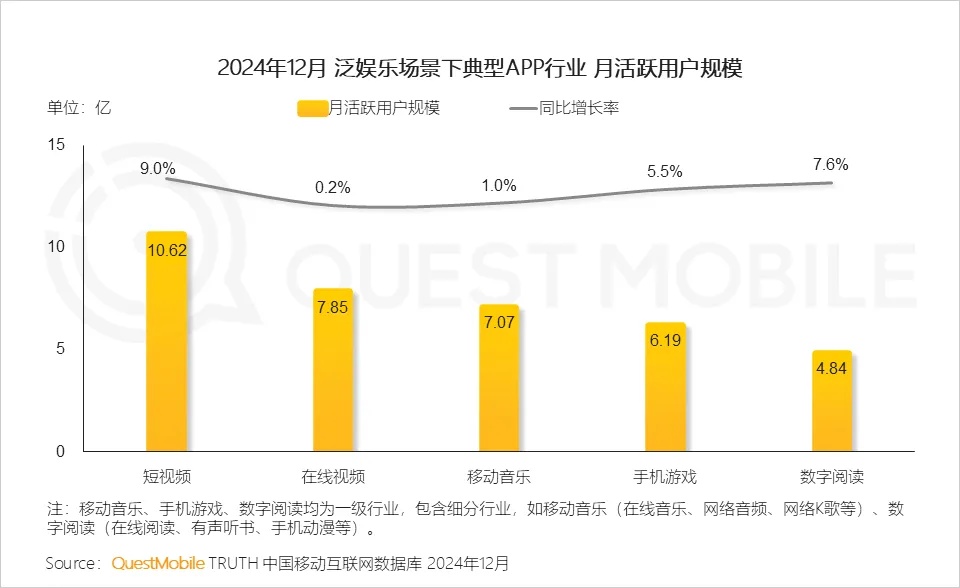
在注意力经济时代,用户的时间分配成为了决定行业兴衰的关键因素。长视频不仅要在同行间展开激烈竞争,还要直面短视频、游戏等其他娱乐形式带来的巨大挑战。这场关于用户时间的争夺战,正以前所未有的激烈程度上演。 与此同时,生活节奏的加快导致用户行为日益碎片化。越来越多的人倾向于在碎片时间(如通勤、等待等)中观看视频。这种趋势无疑有利于短小精悍的短视频内容,但对需要连续观看时间的长视频却造成了不小的冲击。 不同年龄群体在内容消费习惯上的显著差异,更是给长视频平台带来了长远的忧虑。数据显示,Z世代用户平均每天花在短视频上的时间是长视频的2倍以上。代际差异预示着长视频平台可能面临用户群体老龄化的风险,如何吸引和留住年轻用户成为平台面临的重要课题。
行业挑战 长视频其实已经“产能过剩”。就在几年前,讨论的还是国产剧集的数量和质量不足而惋惜,而今天却不得不面对另一个极端——内容供给已经远远超过了观众的需求和消化能力,整体质量却并没有大幅提升。就如同工业行业面临“产能过剩”时最常用的方法,或许整个长视频也到了不得不逐渐出清落后产能,甚至是重新考虑平台之间的竞合关系的时候了。如果一场比赛最终没有一个赢家,很难想象这种竞争到底还存在什么价值。 根据艾瑞咨询的数据,截至2023年,中国在线视频用户规模已突破9亿,用户渗透率接近90%。这一数字的反面——新用户增长空间已然捉襟见肘。一线阵营平台在会员数量过亿之后,早早就进入稳固会员数阶段,而正在冲刺亿级会员的后发平台,也在面临着增长放缓的现状。爱奇艺也开始学习Netflix,不再每季度公布会员数字。 根据中金最近的研报显示,今年第二季度长视频行业正片播放量同比下滑。根据云合数据,2Q24全网剧集正片有效播放量同比下降12.1%至631亿次,已连续两个季度同比为负,同时云合数据也显示行业剧集有效播放量近几个季度均出现负增长。市场饱和度的提高不仅反映在数据上,更体现在用户的使用习惯和体验上。当大多数潜在用户都已成为长视频平台的用户后,平台间的竞争焦点不可避免地转向了存量用户的争夺和用户使用时长的延长。这种竞争格局的转变,正推动着整个行业向更加精细化和个性化的方向发展,但同时也带来了更大的运营压力和创新需求。 内容同质化问题已成为制约长视频行业健康发展的顽疾,而平台间的恶性竞争更是将这一问题推向了极致。这种同质化不仅体现在内容题材的雷同上,还反映在平台运营策略和用户体验设计的趋同中,最终导致了整个行业创新动力的匮乏。就内容题材而言,如今的长视频市场格局可谓是千篇一律。古装偶像剧和都市悬疑剧依然占据着网络剧总量的70%以上,这两大主力军不仅在数量上独占鳌头,其内容上的相似度也高得惊人。 内容之外,平台功能的同质化也日益严重。当一个平台推出创新功能时,其他平台往往会在短时间内迅速跟进。“剧场模式”的普及就是一个典型案例。虽然这种竞争在某种程度上推动了行业的技术进步,过度模仿也导致了用户体验的趋同,削弱了平台间的差异化优势。
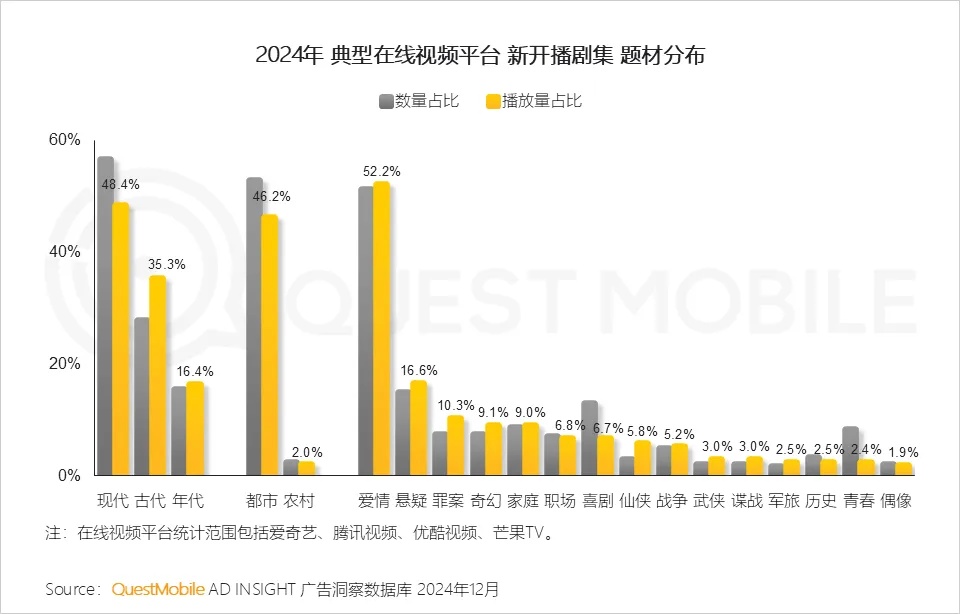
长视频平台走精品化道路,已经是大势所趋,灯塔专业版数据显示,2023年网播剧集市场有效剧集数量为294部,虽然数量比2022年减少10.6%,但是收视率却显著提升,总播放指数达到了3861.2万,逆势增长7.7%。 但高昂的制作成本和市场的不确定性使得平台和制作方更倾向于选择“安全”的内容类型;另一方面,行业评价体系过分依赖点击量和播放量,导致创作者更倾向于迎合市场已有的成功模式,而非尝试新的创意。这种趋利避险的心态,正在悄然侵蚀着整个行业的创新土壤。 当爱奇艺扭亏为盈、优酷亏损缩窄之后,一个很现实的问题出现了:爆款的稀缺性,注定了长视频平台营收会处于波动状态,押注高品质剧集这一单一业务,对企业经营具有高风险。 从爱奇艺的表现,可以窥见行业的焦虑。爱奇艺自2024年一季度起不再披露用户数,不过据Quest Mobile测算,2024年3月爱奇艺月活用户规模4.01亿,同比下降高达19.5%。同样,优酷更是超过三年没有公布付费会员数,这可能才是长视频平台需要真正解决的问题—增量到底来自哪里。
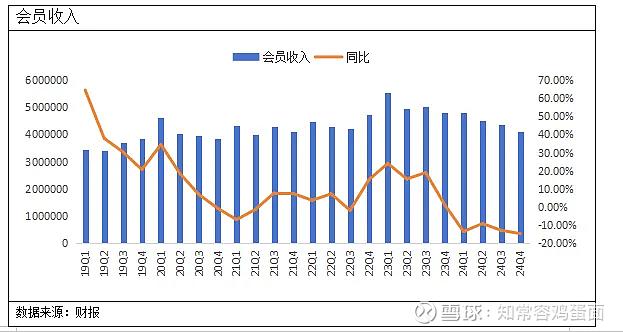
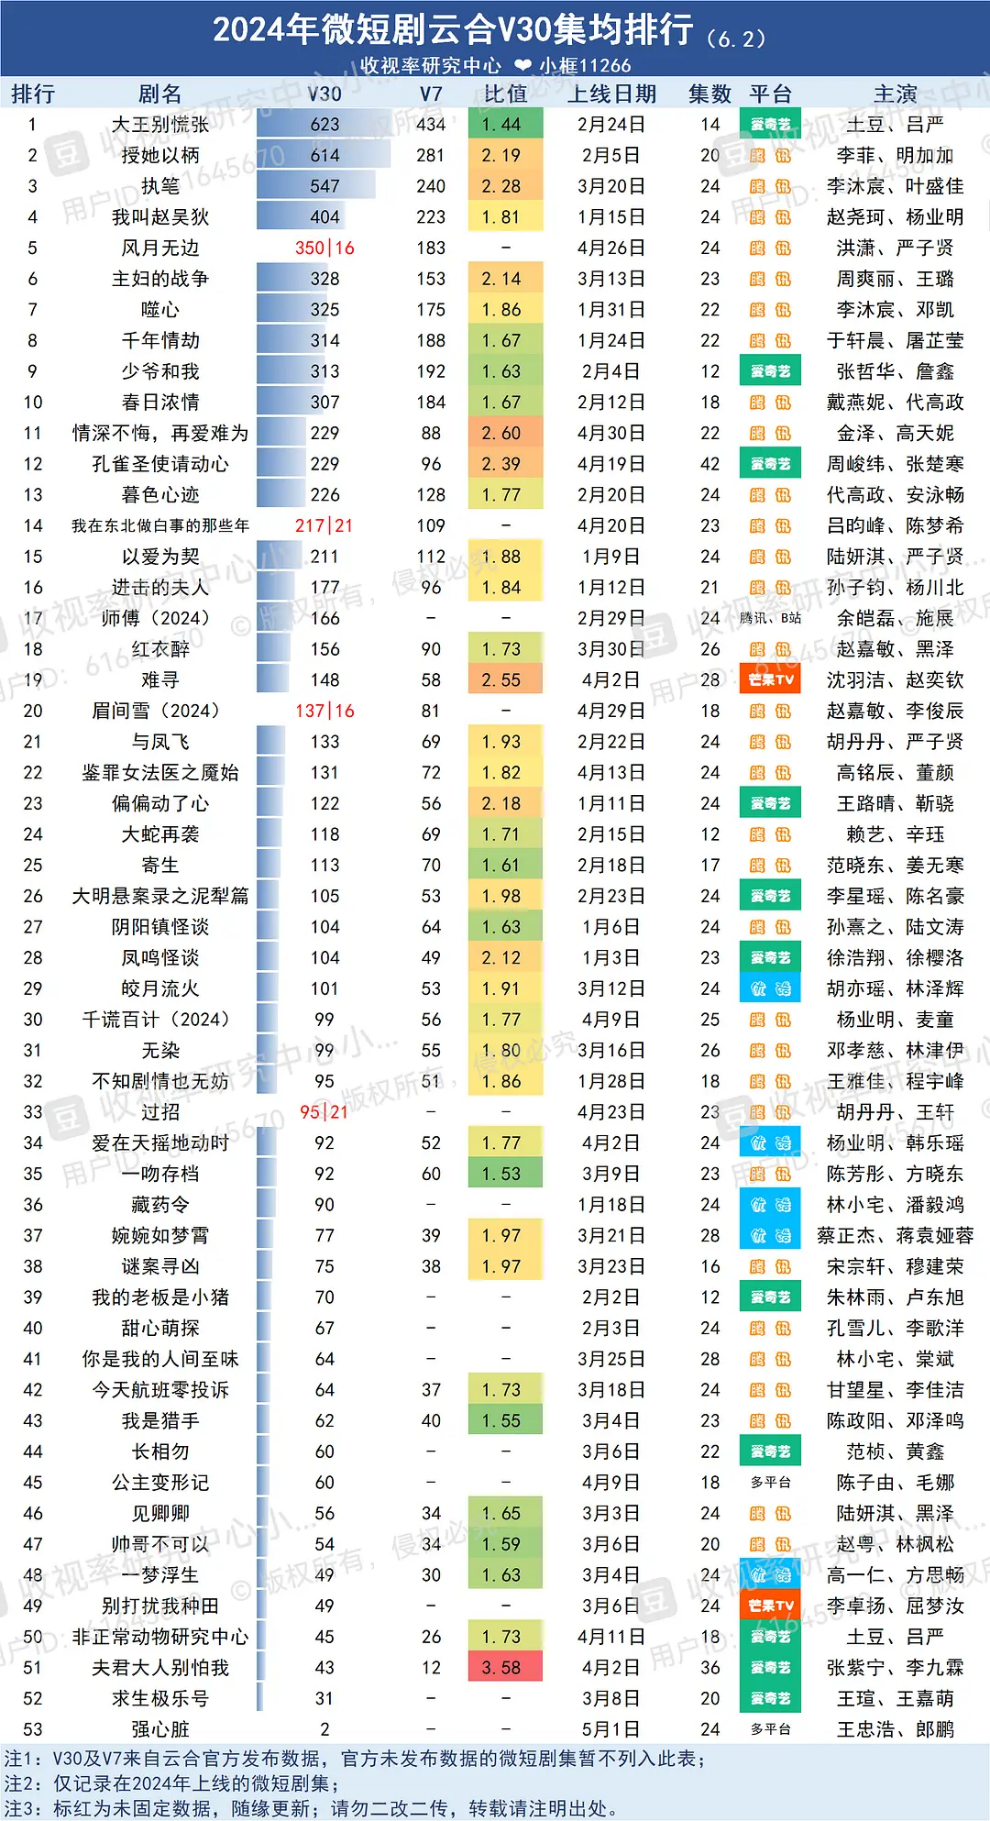
商业模式与成本困境:收支失衡的行业困局 长视频商业模式正面临前所未有的挑战,而不断攀升的内容制作成本更是雪上加霜,将整个行业推向了收支失衡的困境。 长视频主要收入来源——广告和会员费,都面临增长乏力的窘境。与此同时,持续涨价的平台会员以及内容缺乏吸引力,又直接导致会员收入的增长也遇到了瓶颈。 新的收入模式如内容衍生品销售、IP授权、线下业务等,虽然显示出一定潜力,但目前规模有限,难以弥补主要收入来源的增长放缓。一些平台尝试涉足电商、游戏等领域,希望通过业务多元化来开辟新的盈利渠道,这些尝试大多仍处于探索阶段,短期内难以改变行业的整体盈利状况。 与收入增长乏力形成鲜明对比的是不断攀升的内容制作成本。在“内容为王”的理念驱使下,各平台争相制作大IP、大制作的剧集,导致成本不断攀升。高投入却未能带来相应的高回报,这种现状正将整个行业推入一个危险的漩涡。几大平台每年百亿的内容投入非但没有带来预期的市场反响,反而加剧了企业自身的财务压力。收支失衡的困境,正推动着整个行业陷入一个难以突破的恶性循环——为了吸引观众,平台不得不继续加大内容投入,但高昂的成本又进一步加重了盈利压力,平台不得不提价进一步导致会员流失。 未来机遇 “长+短”内容新生态 爱奇艺在刚刚结束的秋季悦享会上所布局的“长+短”内容新生态,即“短剧场”与“微剧场”的推出,其会员专享、补足内容形态。爱奇艺将两种传统逻辑不同的内容类型,依托爱奇艺主站和极速版进行了合理分配——爱奇艺APP以长视频为主导,会员收入主导;爱奇艺极速版以微短剧主导,广告商业模式主导。爱奇艺将推出“微剧场”“短剧场”两个剧场,以此适应用户愈发碎片化的观影需求。爱奇艺的“微剧场”将每周推出两部新作,内容类型聚焦男女频和银发族群,以1-5分钟竖屏内容为主;“短剧场”计划每周上线一部新作,涵盖古言、现偶、悬疑等多类型,每集时长为5-20分钟,以横屏内容为主。爱奇艺之前在微短剧领域明显落后于竞争对手,在这一领域的潜力较大。
行业整合 腾讯并购强强联合?咪咕接手?其他资本? 转向垂直内容平台 追求大而全的泛娱乐时代显然已经过去了,剧集、电影、综艺、纪录片、儿童内容甚至体育,每样都要做大做强已经不现实了。平台更需要了解自己的长处将更多资源集中起来,而不是广撒网大量生产无效内容。 2024年4月爱奇艺世界·大会上,爱奇艺创始人、CEO龚宇提出“一老一小”的战略布局,他判断,未来家庭对于儿童群体的精细化培育程度提高,对视频内容和界面的要求会更严格。在爱奇艺儿童业务稳中有进,奇异果TV“少儿模式”拉动用户使用时长,线下爱奇艺奇巴布乐园丰富用户使用场景,“奇巴布儿童玩具优选计划”为家长和儿童提供更好的产品与服务。从营收的角度,儿童业务收入在过去几年一直保持增长。按照云合数据截止至2024年12月15日的儿童品类有效播放市占率数据,我们是第一名,占35.3% AI和大数据技术 AI辅助创作可以大大降低制作成本,提高内容生产效率。而基于大数据的精准推荐则能提高内容匹配效率,增加用户粘性。未来,那些能够有效利用这些技术的平台将在竞争中占据优势。同时,爱奇艺的大量内容会成为AI训练的资源。 AIGC在推动未来广告营收增长上有巨大潜力,爱奇艺已将AI技术的探索和应用视作重要的发展方向,爱奇艺管理层也曾表示非常看好生成式人工智能给影视产业所带来的机会,并且会在内容策划、开发、制作和宣发过程中,让这一技术充分发挥作用。目前生成式人工智能对营收带来的帮助,较为直观地体现在了广告业务上。在广告素材生产效率方面,广告商可以使用人工智能工具独立自动生成各种图像和视频广告素材,提高生产效率,降低广告商的成本;在素材生产质量方面,生成式人工智能帮助创造与平台上高质量视频内容相符的高质量素材;在广告投放方面,依靠升级的模型架构和不断发展的广告投放策略,可以优化广告表现,使广告投放更加精准和个性化,帮助广告商取得更好的效果,同时提高用户流量的变现效率。 跨界合作 在IP端,爱奇艺与优酷均选择与字节跳动旗下番茄小说合作。据中国新闻出版研究院数据,截至2023年12月,番茄小说驻站作者数超过300万人,签约作者数达35万。 线下体验 《唐朝诡事录·西行》VR全感剧场已落地多城市。同期,围绕内容IP,爱奇艺打造了IP周边商品店“奇小贝”、线下亲子主题乐园“奇巴布”。首先爱奇艺奇巴布乐园丰富了产品场景。每个月我们会在乐园举办“Bubble放映厅”活动,组织用户观看新内容,更重要的价值是信息流通,我们可以通过这个场景得到家长和用户的真实反馈,来指导我们调整和改进内容IP方向以及产品迭代。 “奇巴布儿童玩具优选计”是在尝试打通用户从观影到购买IP周边的链路,我们可以提供IP正版授权的高品质玩具,以及可信赖度高的产品体验,给家长和孩子提供一个联动的解决方案。以前可能以IP授权为主,现在我们更多会参与到玩具的前期研发和自营当中,玩具厂商来主导产品开发,我们要帮忙匹配好家长需求点,比如他们关心的儿童安全和儿童成长部分。 海外业务 海外业务上,伴随陆剧在海外市场的关注热度不断上升,龚宇在本次iJOY秋季悦享会认为内容化创作者值得开始投入精力、专注为海外市场做一些内容。当前,爱奇艺海外内容一半是大陆内容;其次是泰剧、日韩内容,构成跨区域热门内容;还有如马来剧等纯海外当地内容,主要服务于当地用户。 IP增值服务 爱奇艺会对热门的自有版权IP进行商品化开发,比如围绕IP的核心角色做文创产品、联合消费类产品做联名。2023年的《狂飙》和《莲花楼》都有周边和衍生品,2022年的《苍兰诀》则和奈雪的茶做过联名。
财务指标
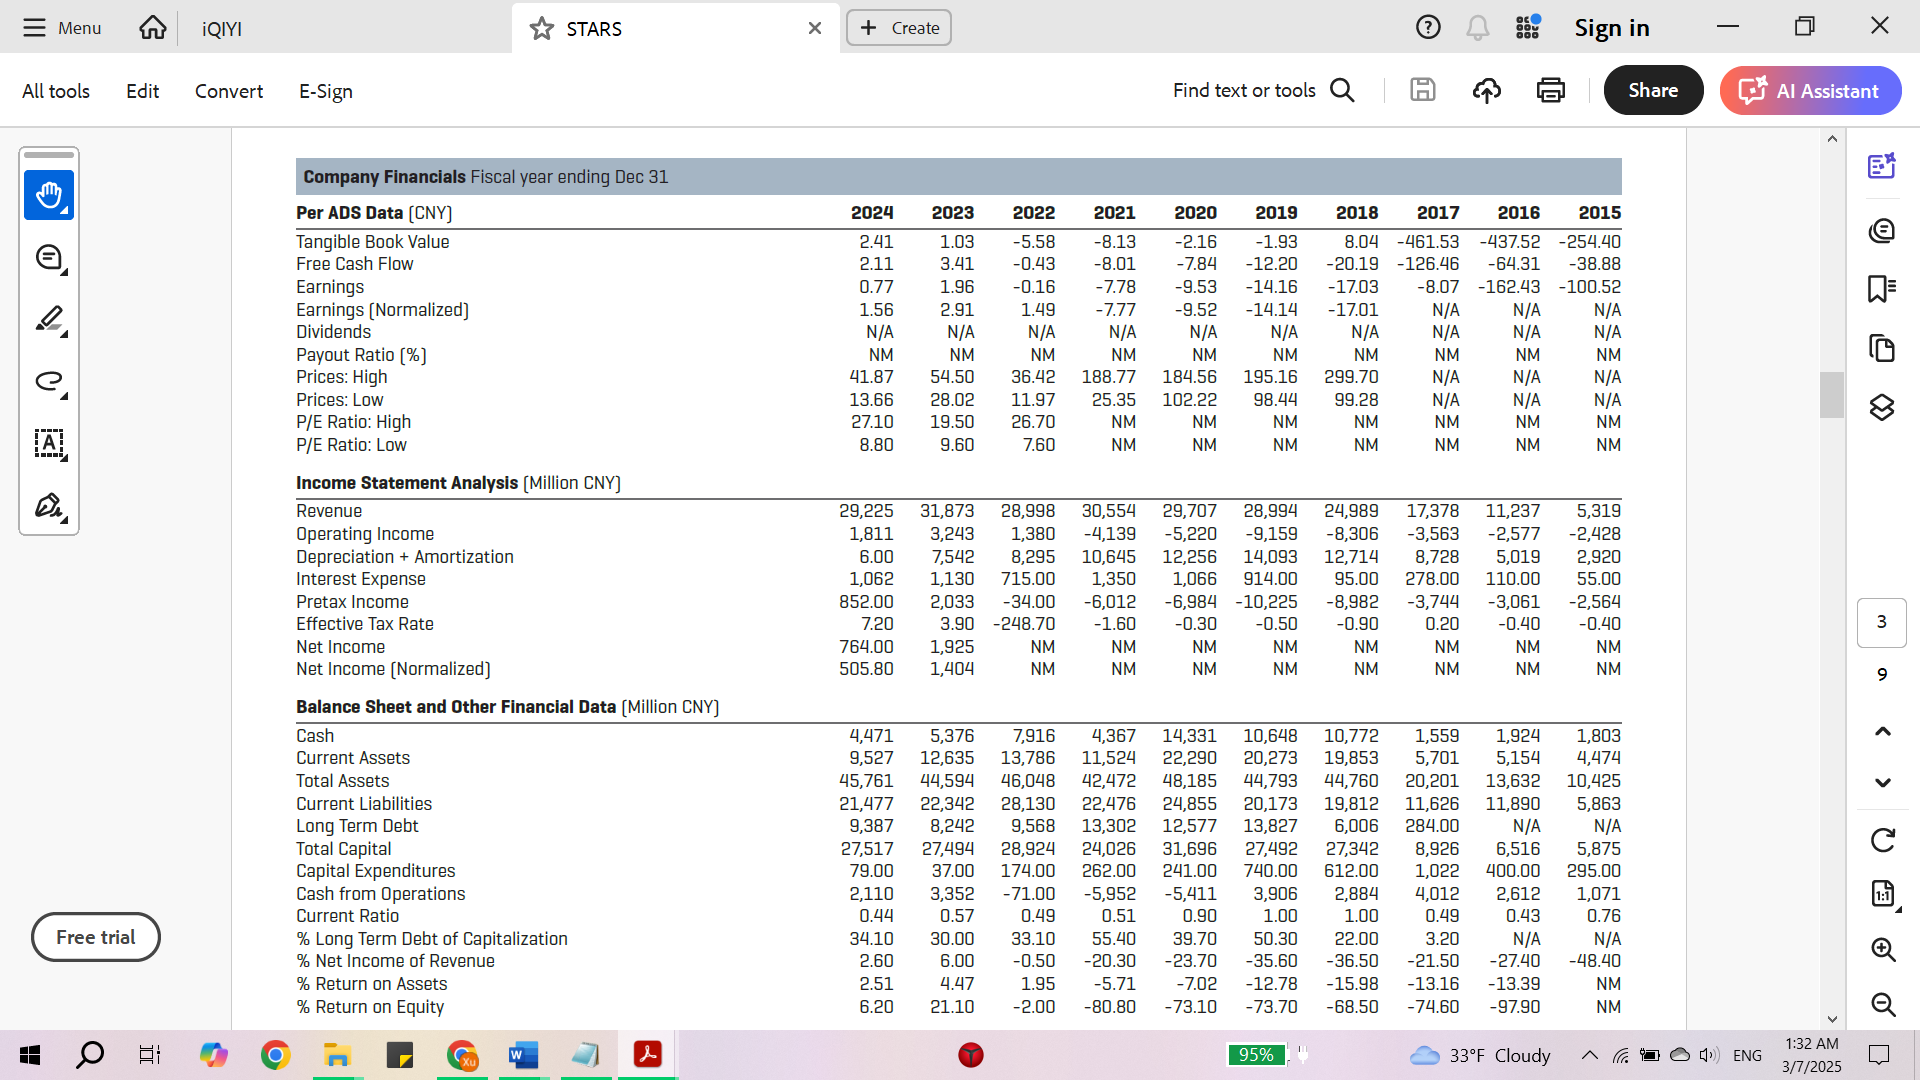
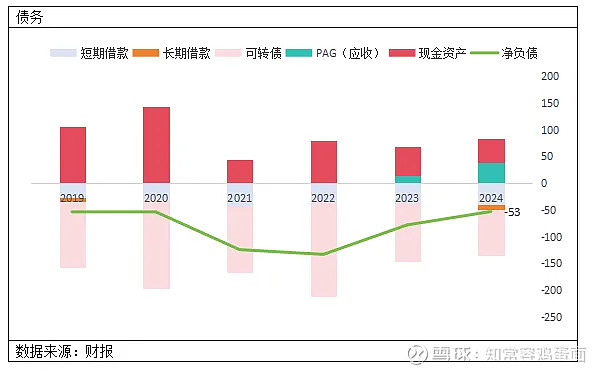
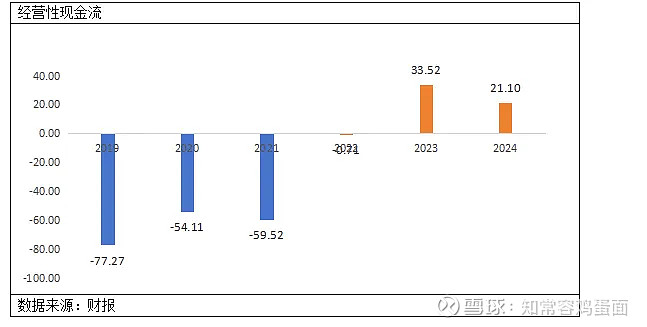
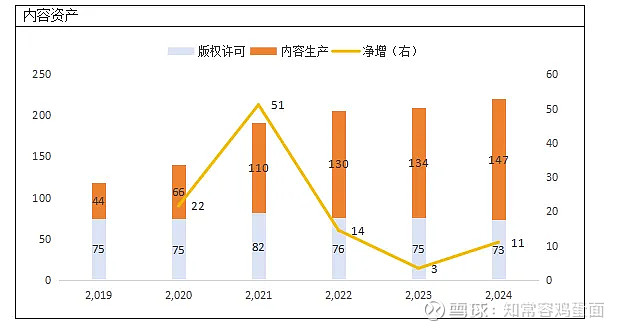
总结与思考
重点关注 能否保持盈利 内容库的变现价值 股权稀释 能否保持长视频领域前两名 催化剂 行业并购整合 爆款剧引发新的会员增长 AIGC重塑行业 重大风险 百度与爱奇艺利益冲突 微短剧持续冲击下TAM萎缩