
巴菲特的投资逻辑以川投能源为例主题分享

公众号 | 青梅煮酒书苑
雪球号 | 青梅煮酒书苑
9 月 7 日应盈科数字经济研究会副秘书长孙朋磊邀请,在和君投资实战班第 35 期班会活动做一次主题分享,巴菲特的价值投资逻辑并以一个公司作为案例。由于提前被通知的急,内容准备的仓促,分享时时间原因,只讲了前半部分——巴菲特的投资逻辑,后面案例部分没讲,这次全部发布出来,欢迎拍砖~
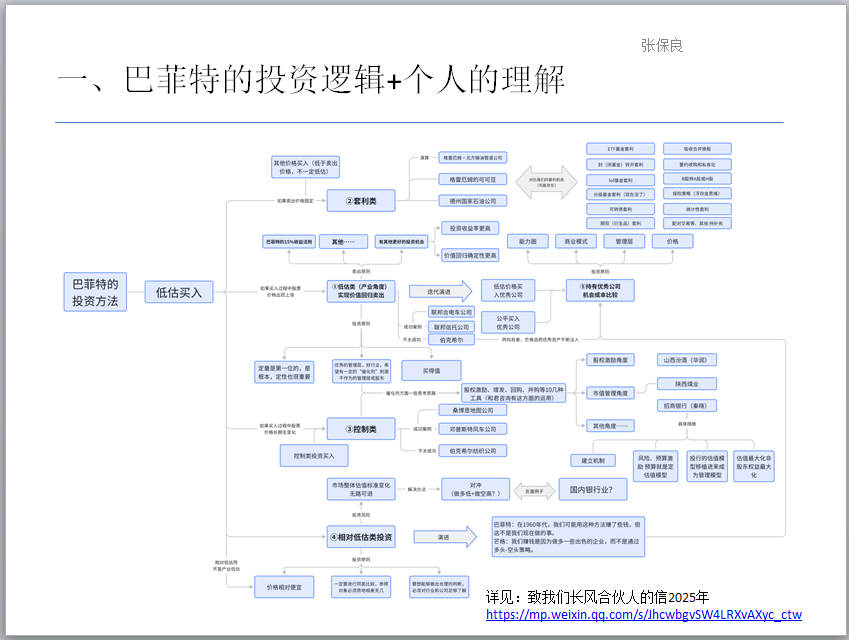
本页内容详见:致我们长风合伙人的信 2025 年我们的投资办法。
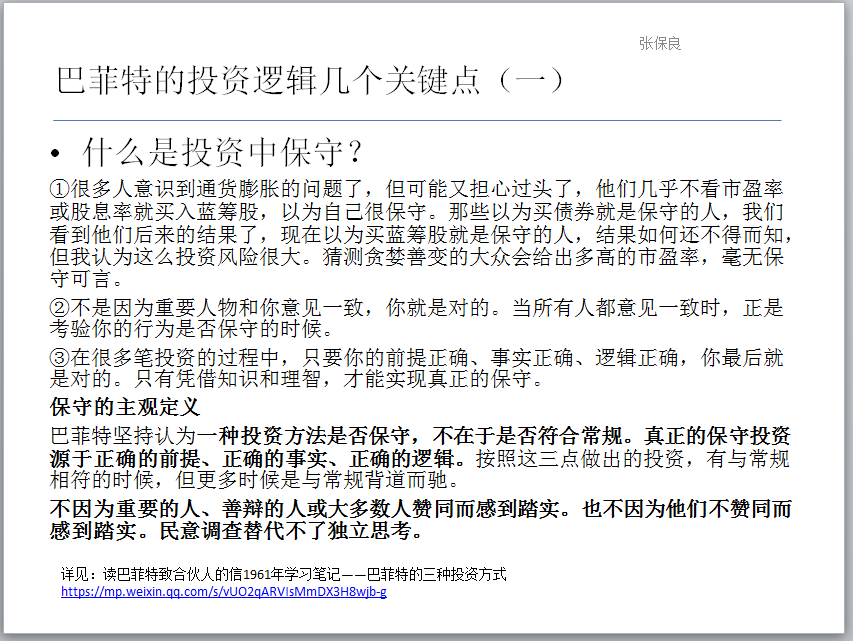
老生常谈,不要过于关注短期涨跌(盈亏),而是关注长期业绩,坚决不做预测市场走势的投机行为!后一点在我们国家 2019 年以后的房市上表现的淋漓尽致,当时很多人不看中位数租售比(市盈率的倒数,就是现金回报率)和中位数房价/中位数收入比,以为买入房子就是投资中的保守!猜测贪婪善变的大众继续把房价推得更高和政策风口,毫无保守可言。
本页内容详见:读巴菲特致合伙人的信 1961 年学习笔记——巴菲特的三种投资方式中巴菲特论“投资中的保守”。
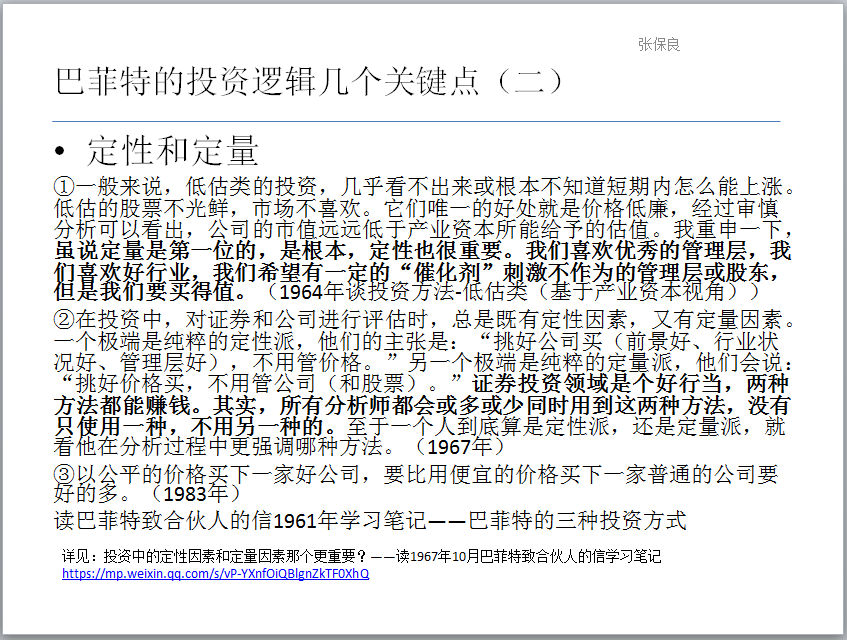
【个人备注】①在我们的投资中,特别是价值投资阵营中,有投资者认为定性分析重要!纯定性派认为“挑好公司买(前景好、行业状况好、管理层好),不用管价格。”纯定量派认为“挑好价格买,不用管公司(和股票)。”有的偏定性,有的偏定量,在价值投资群体中,双方拥趸攻伐不休,这个和投资者的秉性有关系。其实,巴菲特早年(1967 年)的投资偏定量,中后期偏定性,早期的成功和当时美国市场环境的投资机会多有关,投资业绩斐然。中后期掌舵伯克希尔·哈撒韦,更强调好公司,大放异彩!巴菲特早年的说法是两者都能成功。在这封信中,我们能够注意到巴菲特口中提到的“西海岸哲人”查理·芒格,也逐渐影响了巴菲特朝着定性分析的方向倾斜。
②查理老早就明白这个道理(以合理的价格买下一家好公司,要比用便宜的价格买下一家普通的公司要好的多。),我的反应则比较慢,不过现在当我们投资公司或股票时,我们不但选择最好的公司,同时这些公司还要有好的经理人。
从这里我们又学到了一课:好骑师也要骑好马才能有好成绩,骑劣马也不行。像伯克希尔纺织与科恩百货也都有才能兼具的人在管理,很不幸的他们所面临的是流沙般的困境,若受雇于体质更好的公司,相信他们应该会有更好的成绩。
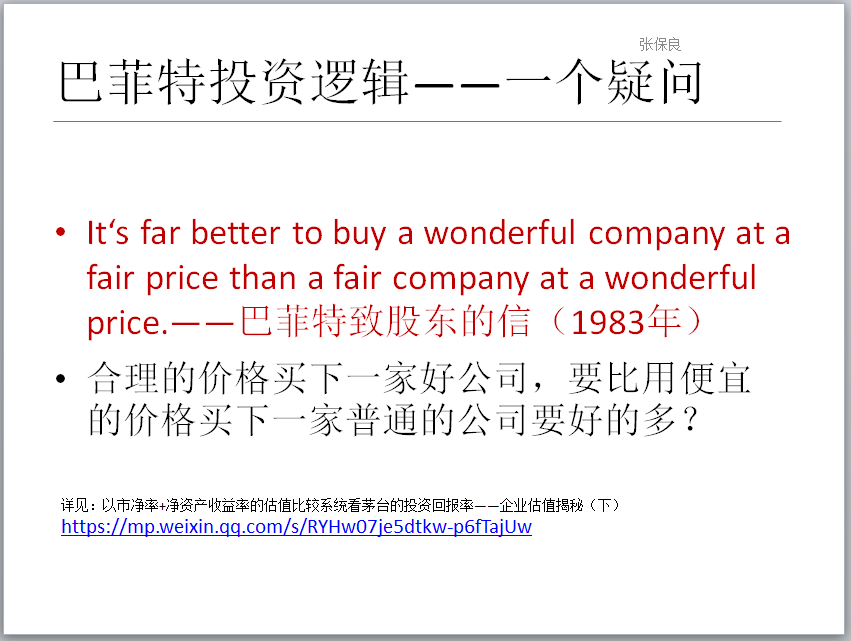
很多被翻译成“合理的价格买下一家好公司”,这么翻译虽然看上去符合中文表达,但容易引起歧义,所谓的歧义就是把合理价格理解为企业的内在价值(包含企业成长,终企业存续的内在价值)。
例如:国内某著名投资人最近批评“合理的价格买下一家好公司,要比用便宜的价格买下一家普通的公司要好的多。”这个观点,源于他认为合理价格就是企业的内在价值(终企业生命存续期的现金流折现,包含企业成长),既然这个内在价值是客观唯一的,合理价格=内在价值,用内在价值的价格买未来相同的现金流折现,就不会赚到钱!除非当市场先生给出泡沫价格,卖给别人。所以有了林园那句话:“真正赚钱要靠泡沫,怕高那你一定是苦命人!”
我认为将合理价格认为就等同于内在价值的著名投资人就是对 fair price 误解了,中文翻译引起的歧义。而在此基础上,该投资人过于强调市场先生定价错误、买入价格低于内在价值的安全边际,忽略企业的商业模式,强调赚市场先生的钱,是走向了另一个极端!
我认为 Fair Value 应该是公平价格,所谓公允价格(Fair Value)(或者公平价格)是指资产或负债在自愿、知情且无强制的交易双方之间进行公平交易时达成的价格。它反映了市场参与者在当前条件下对某项资产或负债的合理估值,通常用于财务报告、投资分析和法律合规等领域,他可能不等于内在价值。
以上内容详见:以市净率+净资产收益率的估值比较系统看茅台的投资回报率——企业估值揭秘(下)
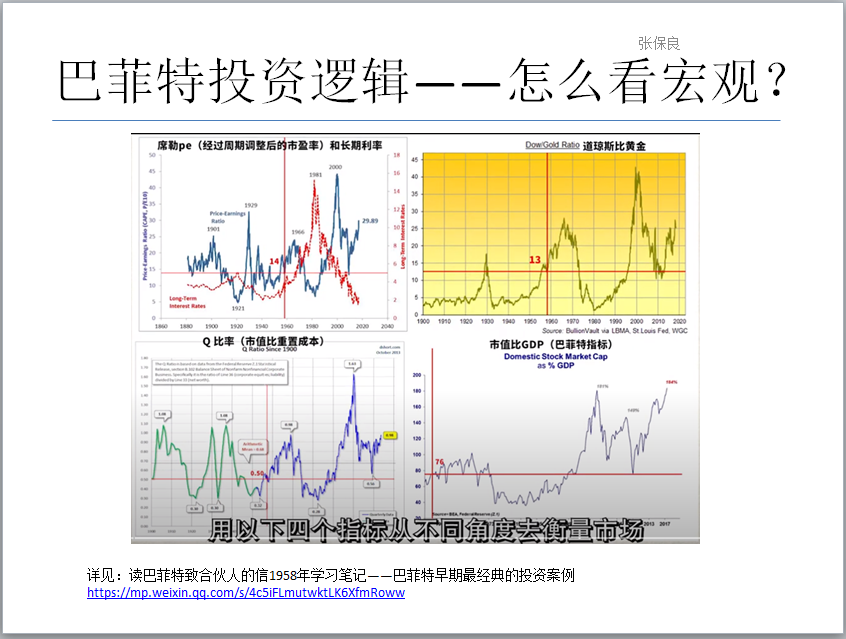
这四个指标可以衡量市场,仅供我们参考!同时注意我们要结合我们国家的实际情况……
以上四个指标详细解释详见:读巴菲特致合伙人的信 1958 年学习笔记——巴菲特早期最经典的投资案例
巴菲早期(合伙人时期)的投资逻辑和一些关键就分享这些,当然还有很多关键值得我们钻研,时间问题,先分享到这里……
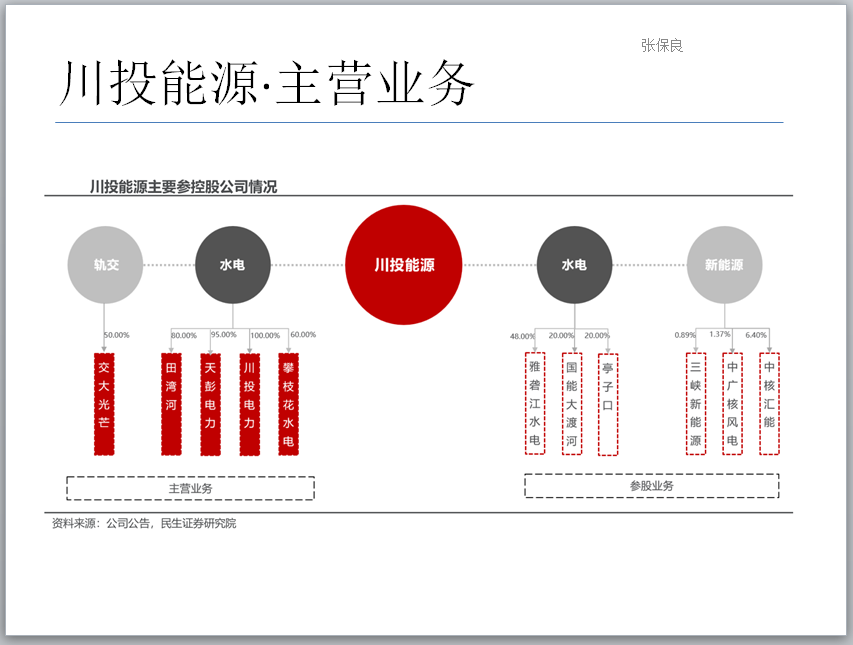
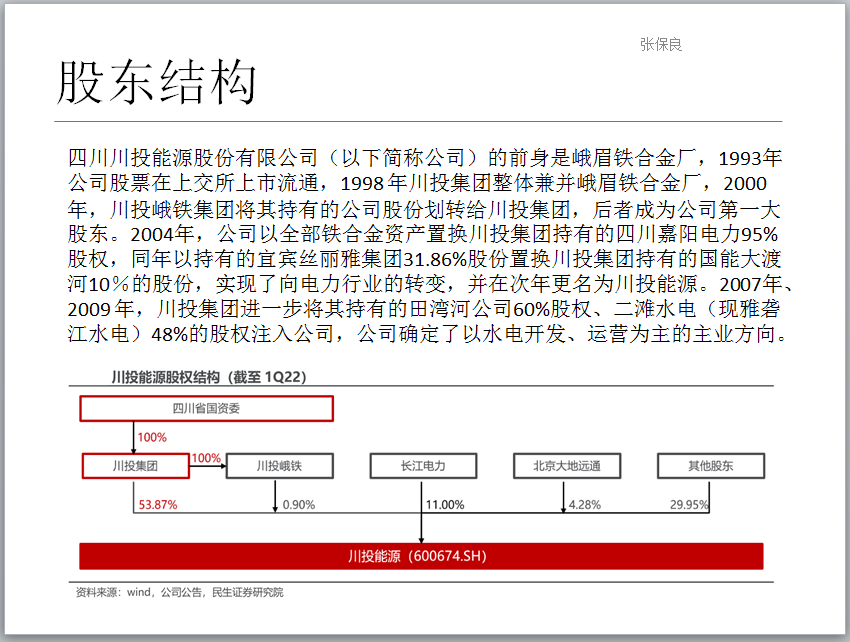
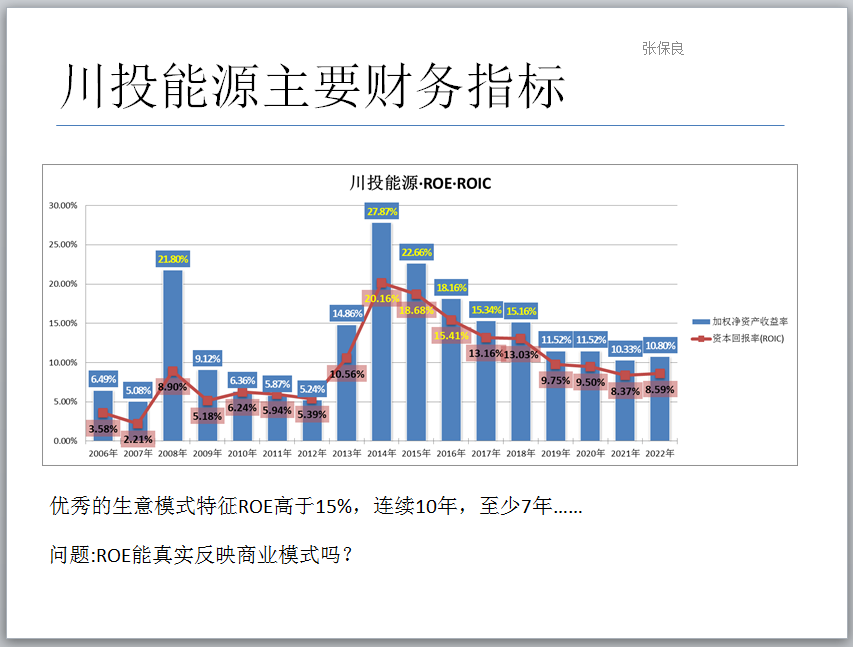
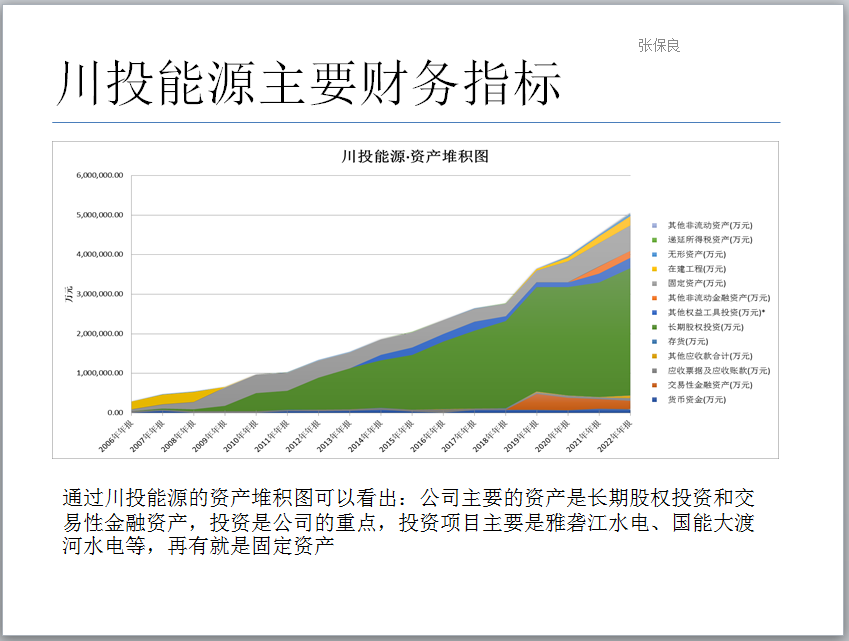
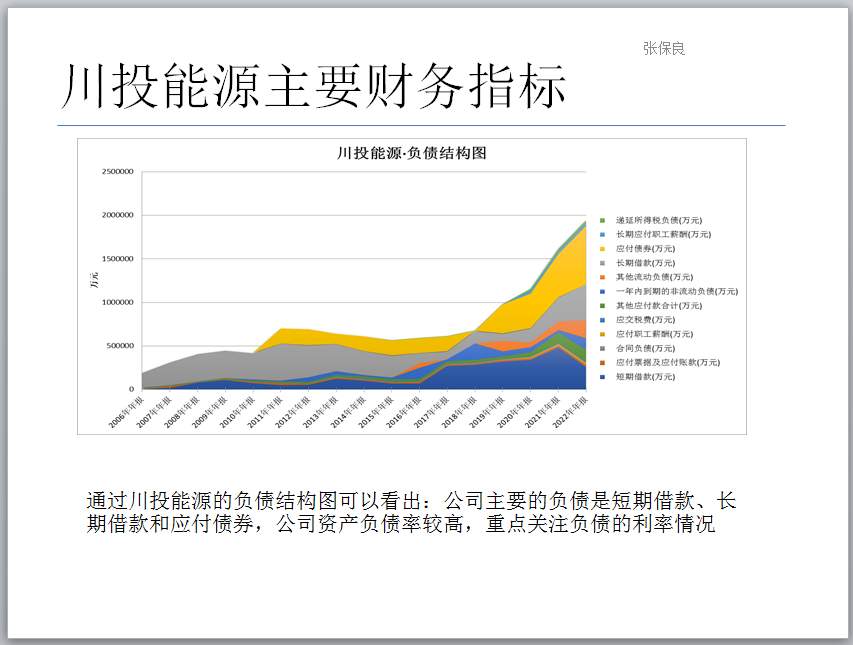
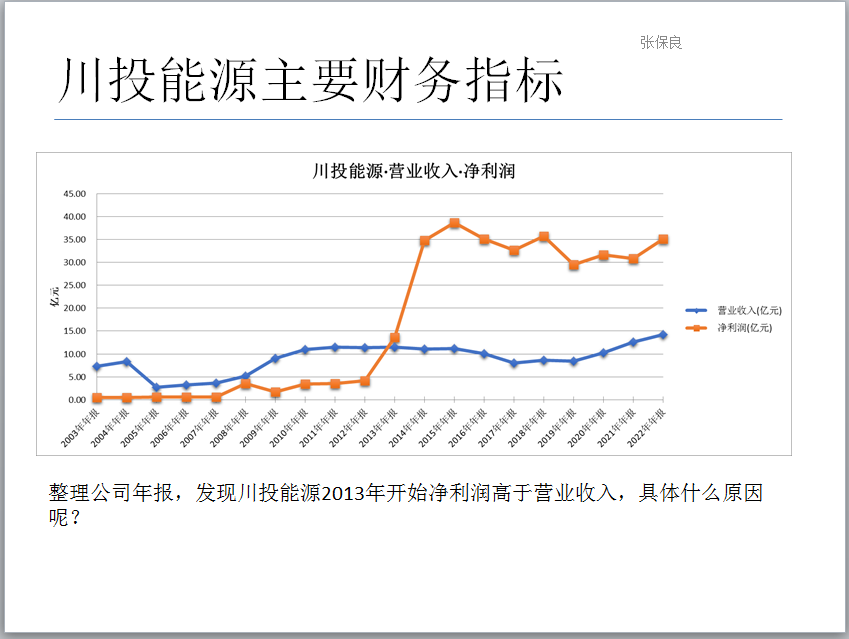
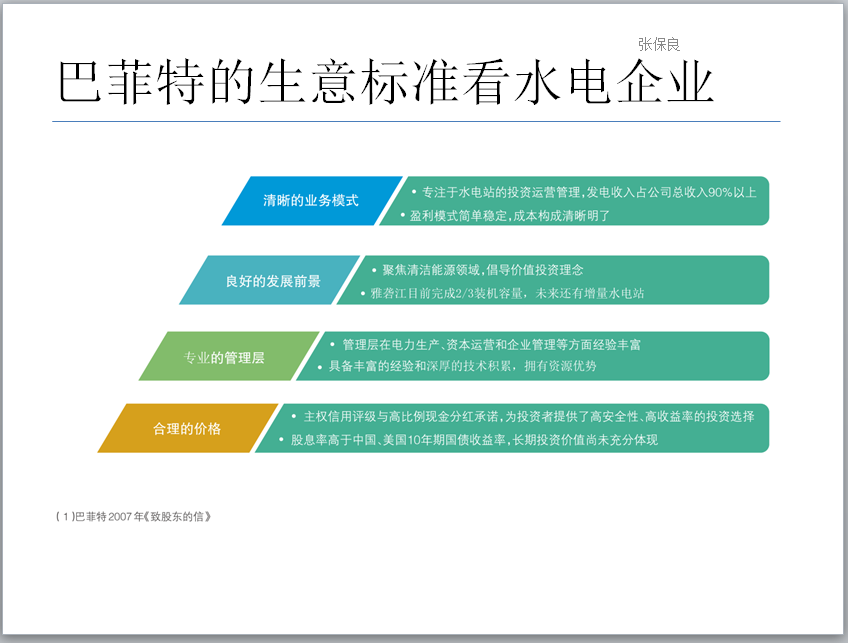
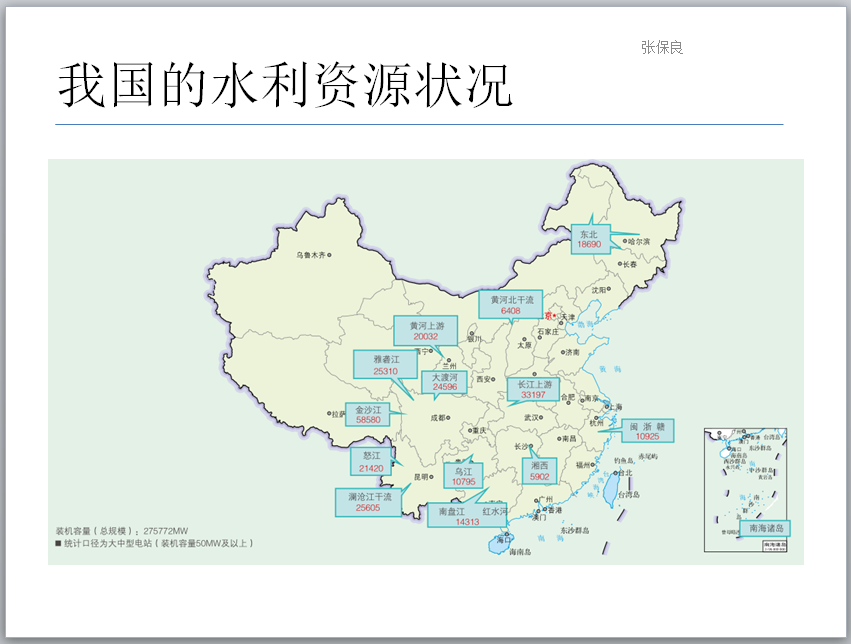
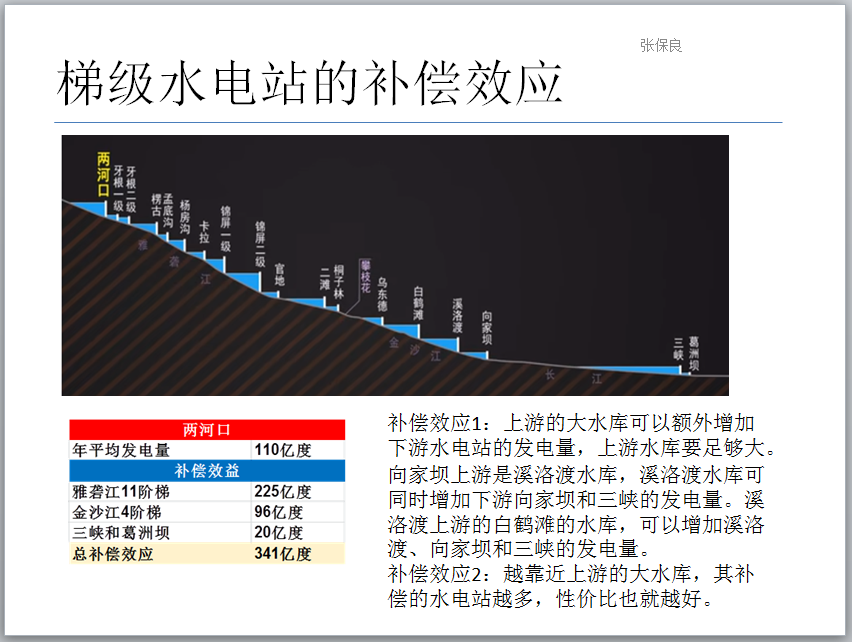
川投能源的净利润主要有经营性业务和投资性收益,公司主营业务主要是电力、软件产品、硬件产品和服务,而投资业务主要是雅砻江水电 48%股份(雅砻江水电 52%的股份被国投电力持有,雅砻江水电资产并表国投,而川投能源列入长期股权投资科目),长期股权还包括国能大渡河流域水电开发有限公司、嘉陵江亭子口水利水电开发有限公司等,其中最大的收益来自雅砻江水电和大渡河水电。
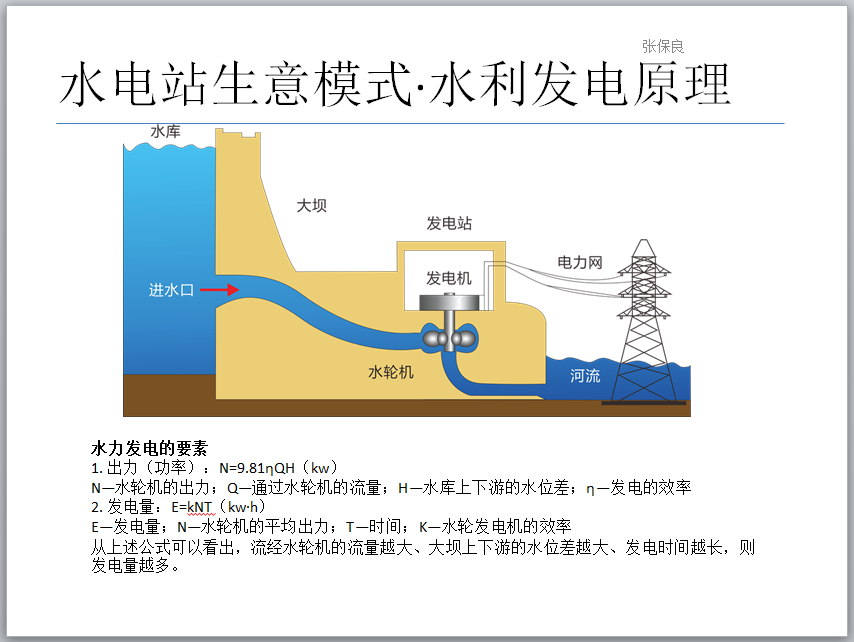
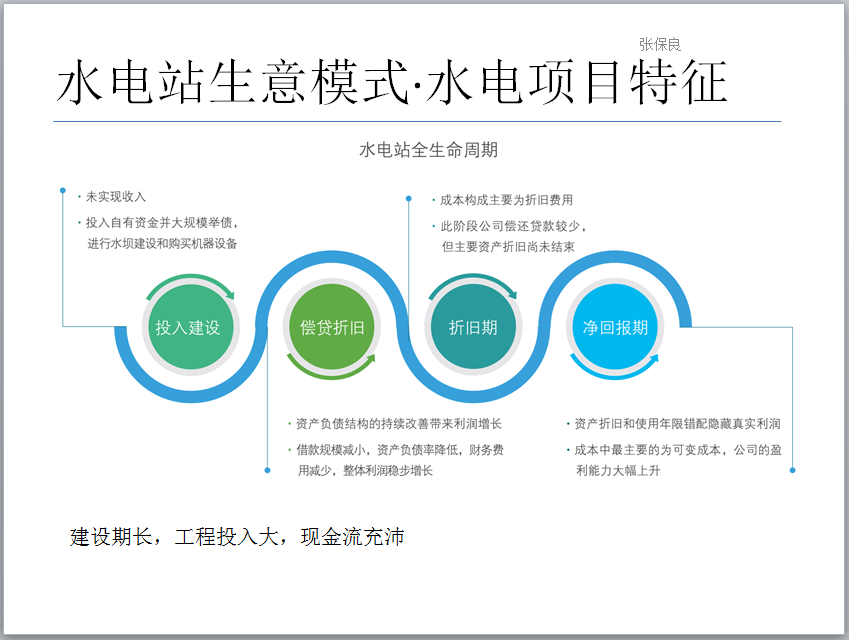
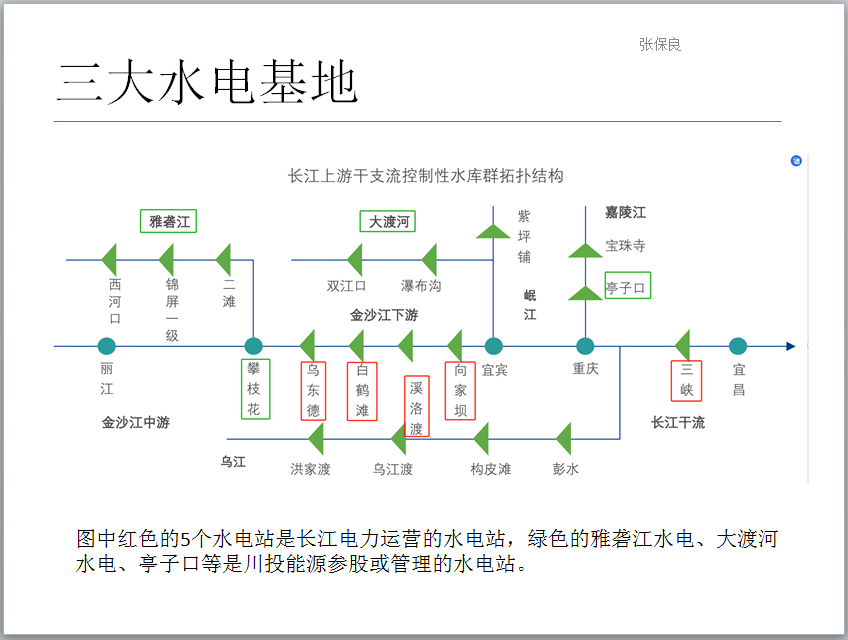
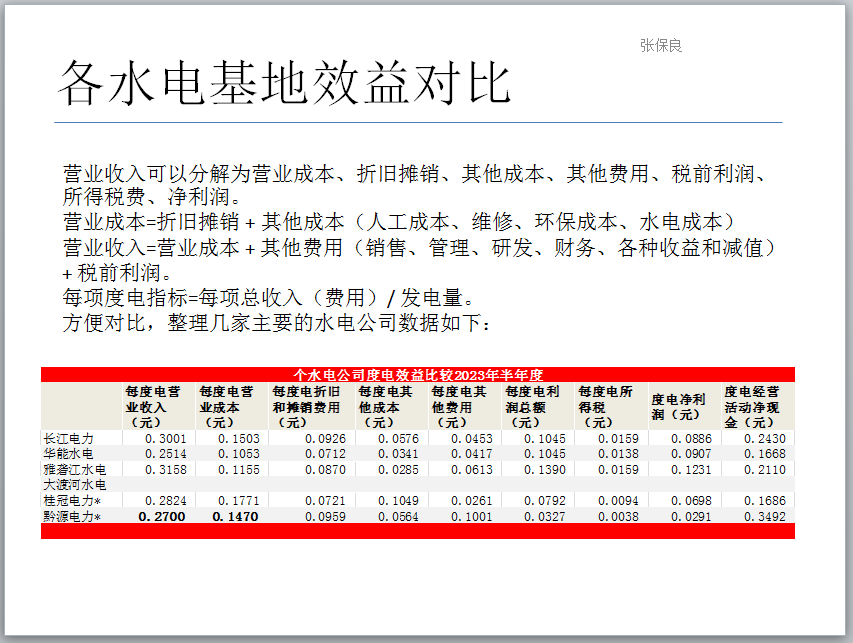
以上原文链接:聊聊水电行业现状、水电基地度电效益--川投能源分析报告系列之二
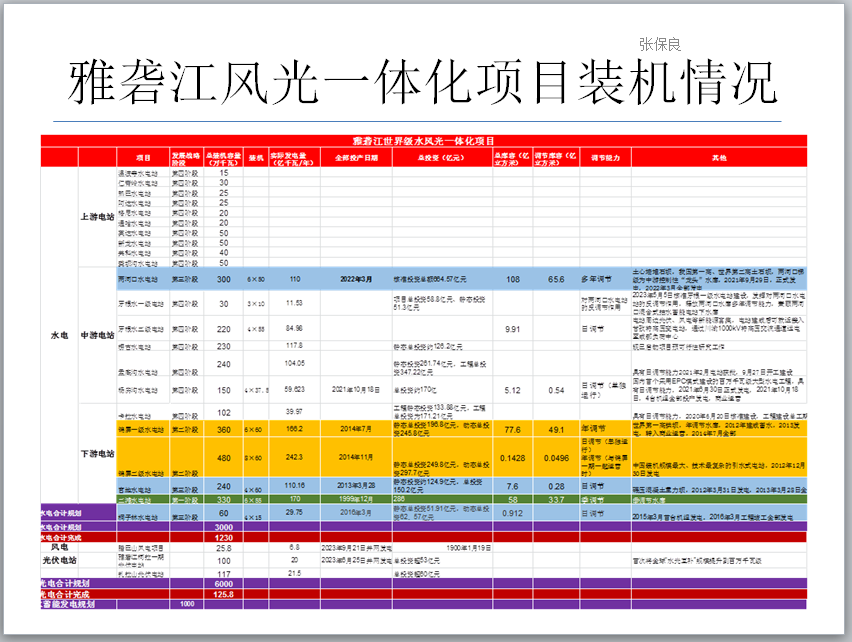
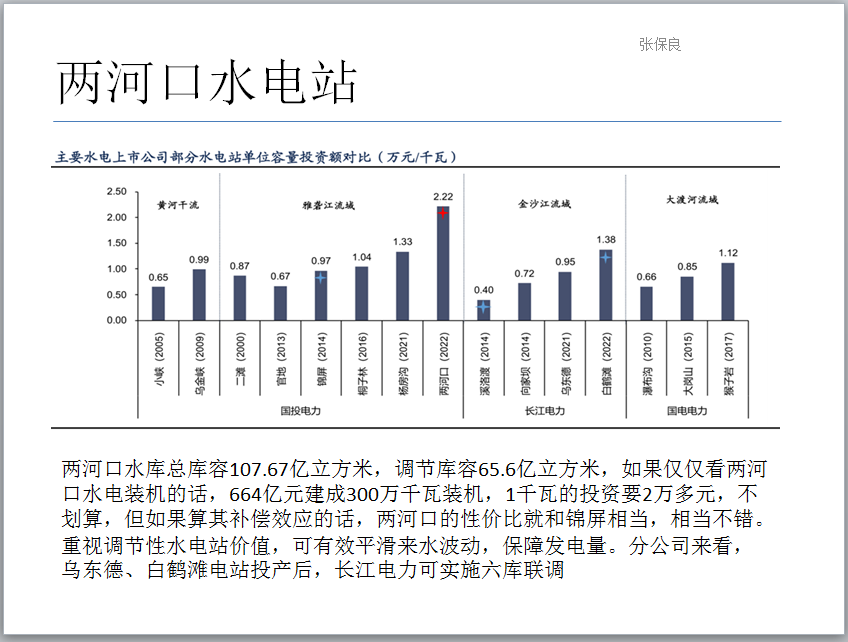
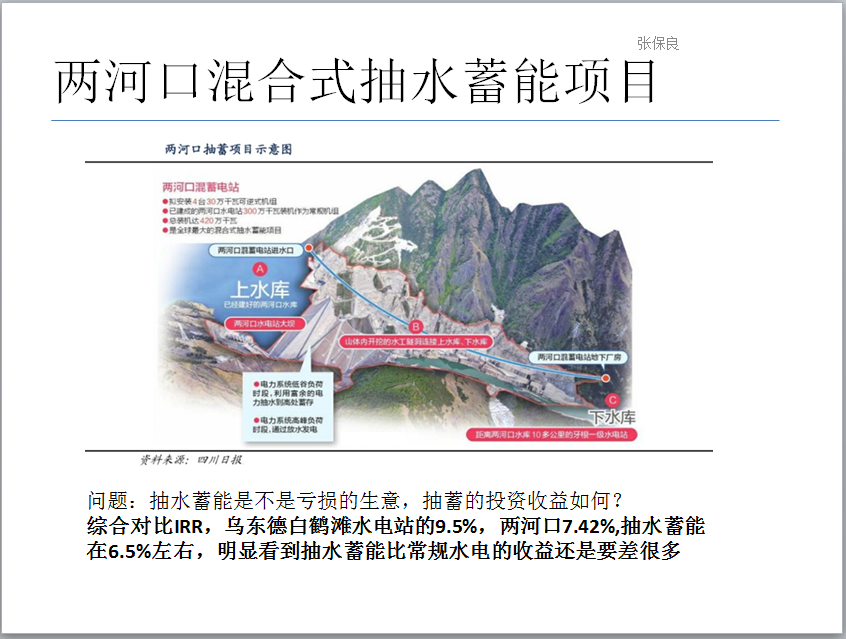
以长江电力重庆奉节菜籽坝抽水蓄能电站项目根据静态投资额,电站单位千瓦成本 5742 元。项目总工期 70 月,项目资金实际上是按年逐渐投入,这里简化统一取 6 年。电站年容量电费 7.85 亿元,容量价格 654.4 元/千瓦(含税),不含税额 579.1 元/千瓦。忽略其他投入成本,按年限 40 年计算,容量电价对应的投资内部收益率为 6.37%,计算结果与给定值 6.5%接近。
综合对比以上 IRR,乌东德白鹤滩水电站的 9.5%,两河口 7.42%,抽水蓄能在 6.5%左右,明显看到抽水蓄能比常规水电的收益还是要差很多。
此部分内容详见:水电行业的三个关键问题探讨--川投能源分析报告系列之九
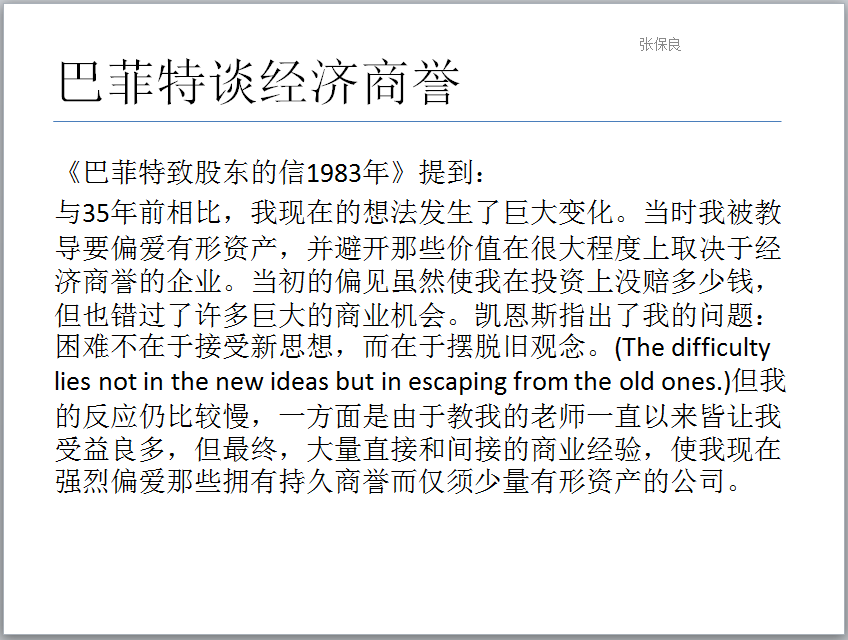
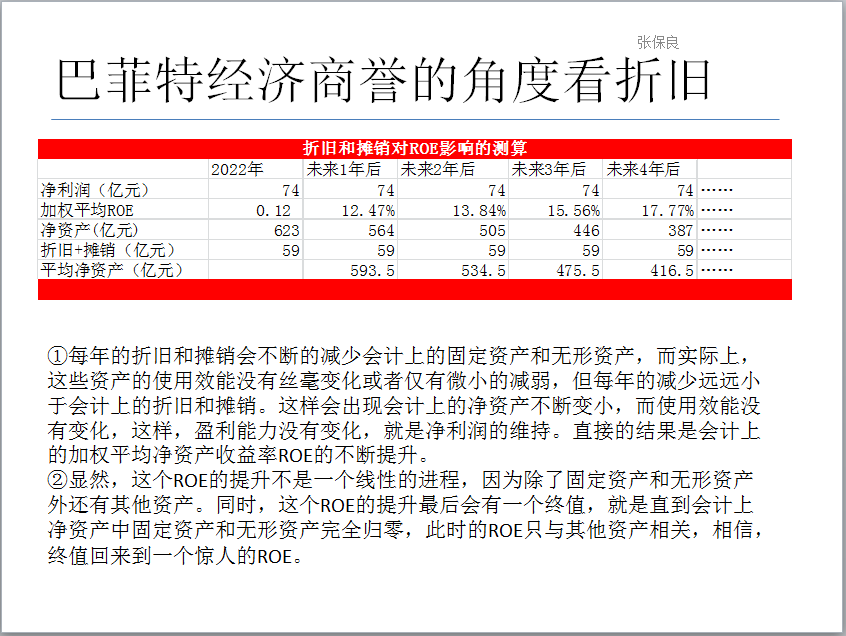
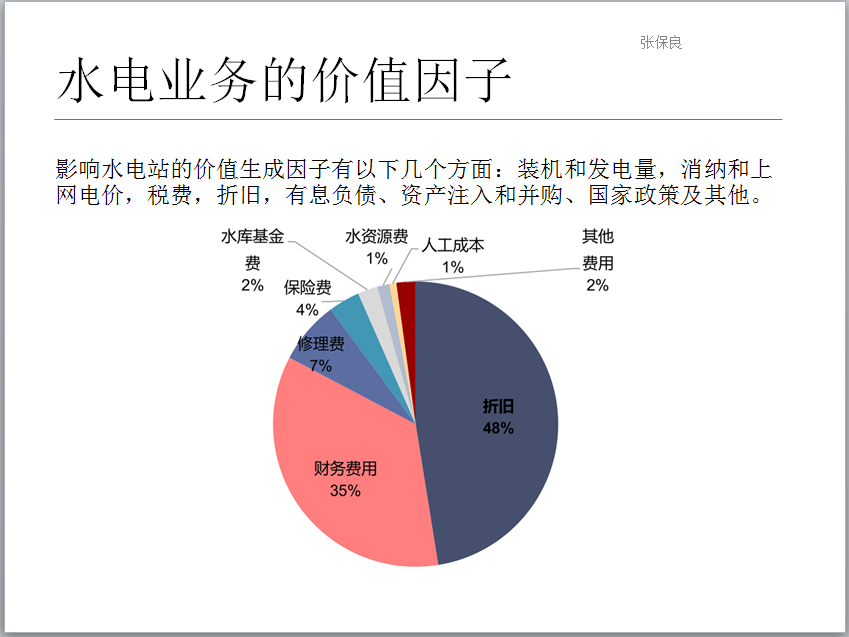
一种情况是如果按照 100 年资产清零考虑,2022 年的折旧应该是 16 亿元,相当于隐藏了 43 亿元的资产,而 2022 年报表上的净利润才 74 亿元,其实这部分折旧资金是没有流出的,毕竟折旧这部分资金也没有流出。
另外一种情况,就是固定资产折旧完毕是什么情况呢?比如国投电力的大朝山水电 2003 年建成,2018 年贷款全部还完,机组折旧结束,利润率提升。
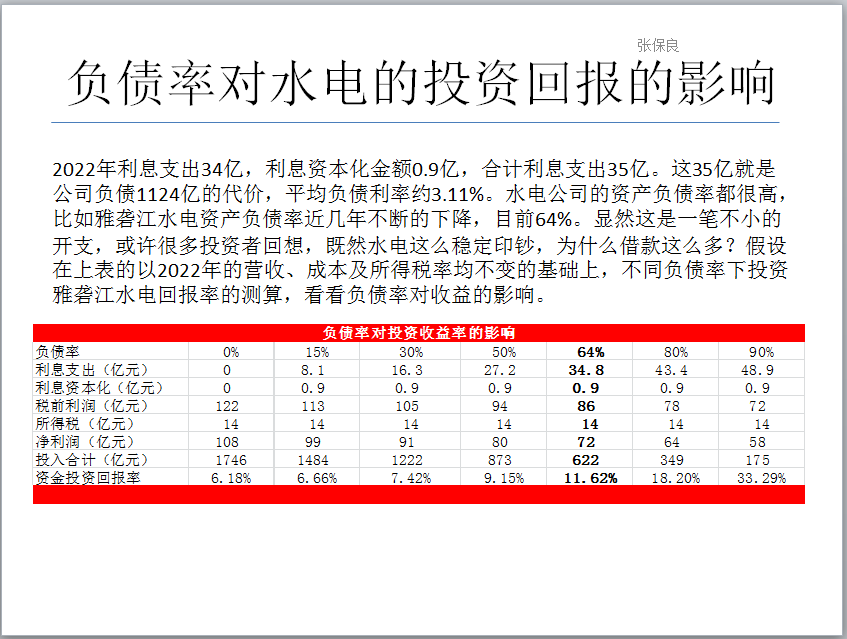
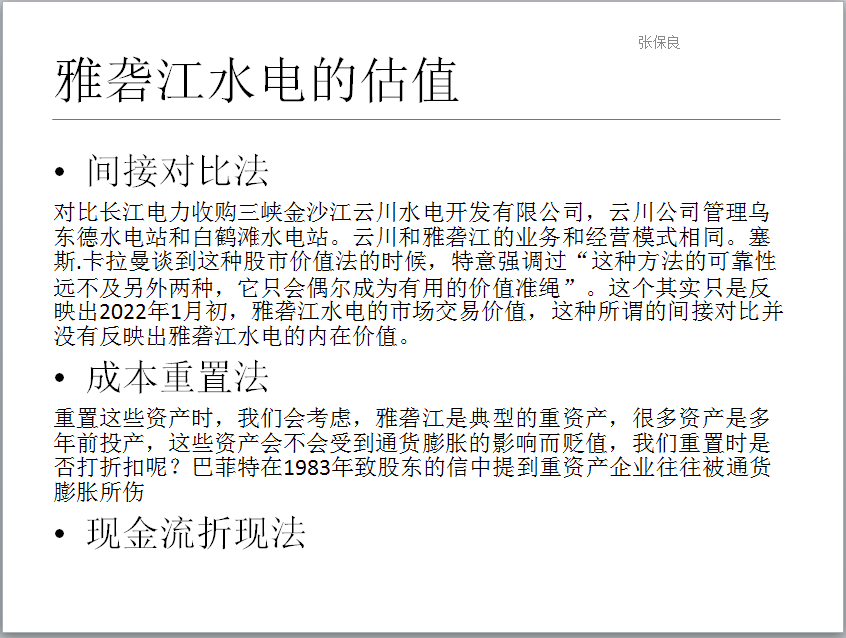
此部分内容详见:聊聊雅砻江水电的估值情况--川投能源分析报告系列之七
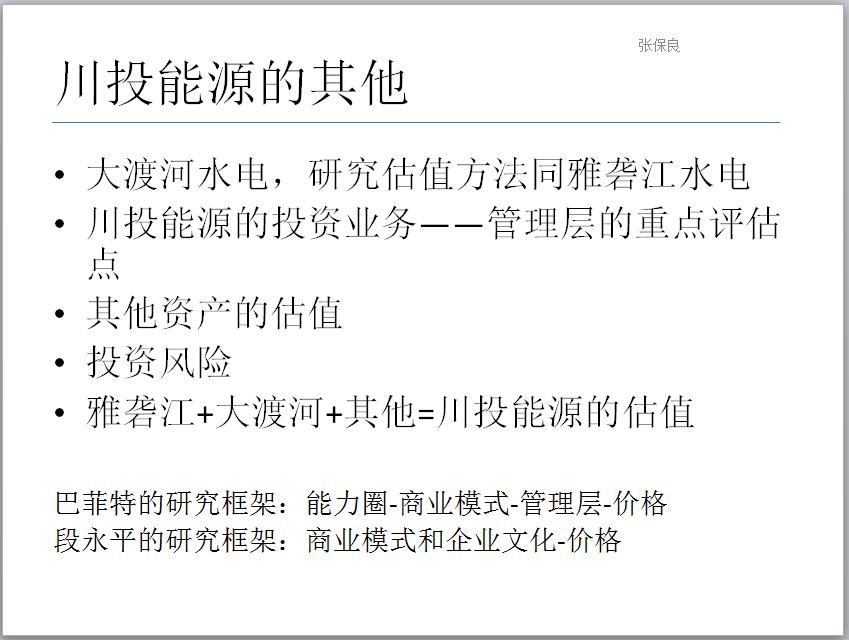
此部分内容详见:大渡河水电估值和川投能源估值——川投能源研究报告之十二
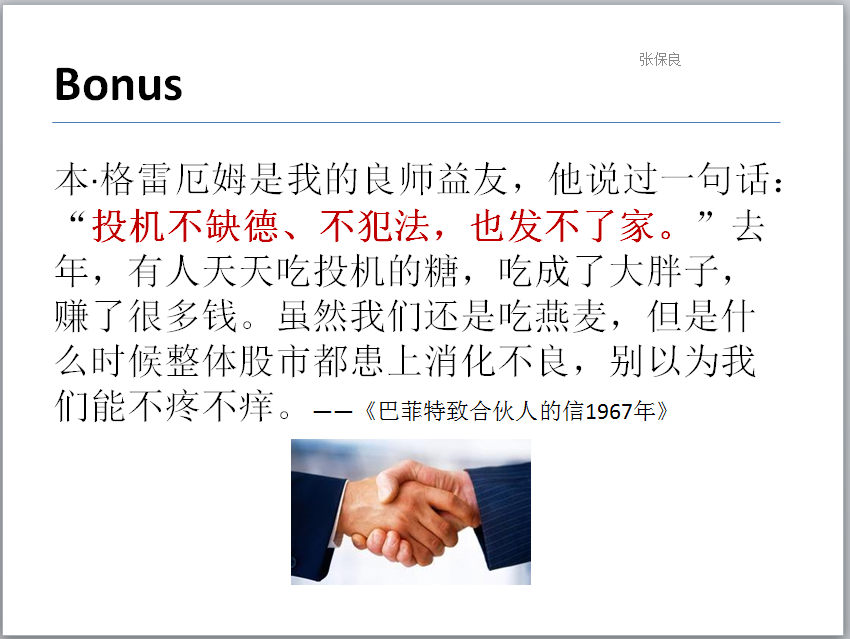
怎么看待当下的市场?我想还是巴菲特转述他老师格雷厄姆的原话!保持我们的初心!
另外:本号建了一个交流群,实名制,入群的话请多关注本号,请在后台留言,简单自我介绍。欢迎新朋友!本群福利:慢牛行情,你的手续费正在吃掉盈利
风险提示和免责声明:本文所列举公司只是用于分析研究,不代表任何机构,也不是推荐股票,不构成对任何人的投资建议,投资股票有风险,据此操作收益和风险自担!
开启读年报,学习价值投资经典和读书分享系列,日拱一卒,欢迎关注!
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
更多精彩文章
北京奥马哈之行分享会(一)| 解读巴菲特2025年股东大会和致股信的智慧:价值投资的知与行
巴菲特2025年股东会精彩问答带给我的启示和思考
致我们长风合伙人的信2025年
2025年段永平浙大演讲实录(上)——个人学习心得
进阶理解什么是财富和价值投资——听李录先生《全球价值投资与时代》演讲学习心得
End
喜欢文章,顺手“三连”吧