
贵州茅台-公司周读

贵州茅台酒
业务介绍
公司主要三块业务:茅台酒、系列酒、财务公司。
贵州茅台酒股份有限公司是主体,生产茅台酒与系列酒。
商业模式:分为直销与批发经销商形式。
直销由酒厂直接向社会供酒。如:i茅台App,各大上市公司配额、直营店等
经销商模式由酒厂向一级茅台经销商供提供酒品,一级经销商再向二级、城市、区域经销商供货。
除了酒品销售外,还有财务公司收入,主要是收集子公司的资金统一调配,子公司向母公司存入或贷款皆有利息收入与支出。
一、茅台酒:茅台53度、43度、陈年茅台(15、30、50、80年)等。
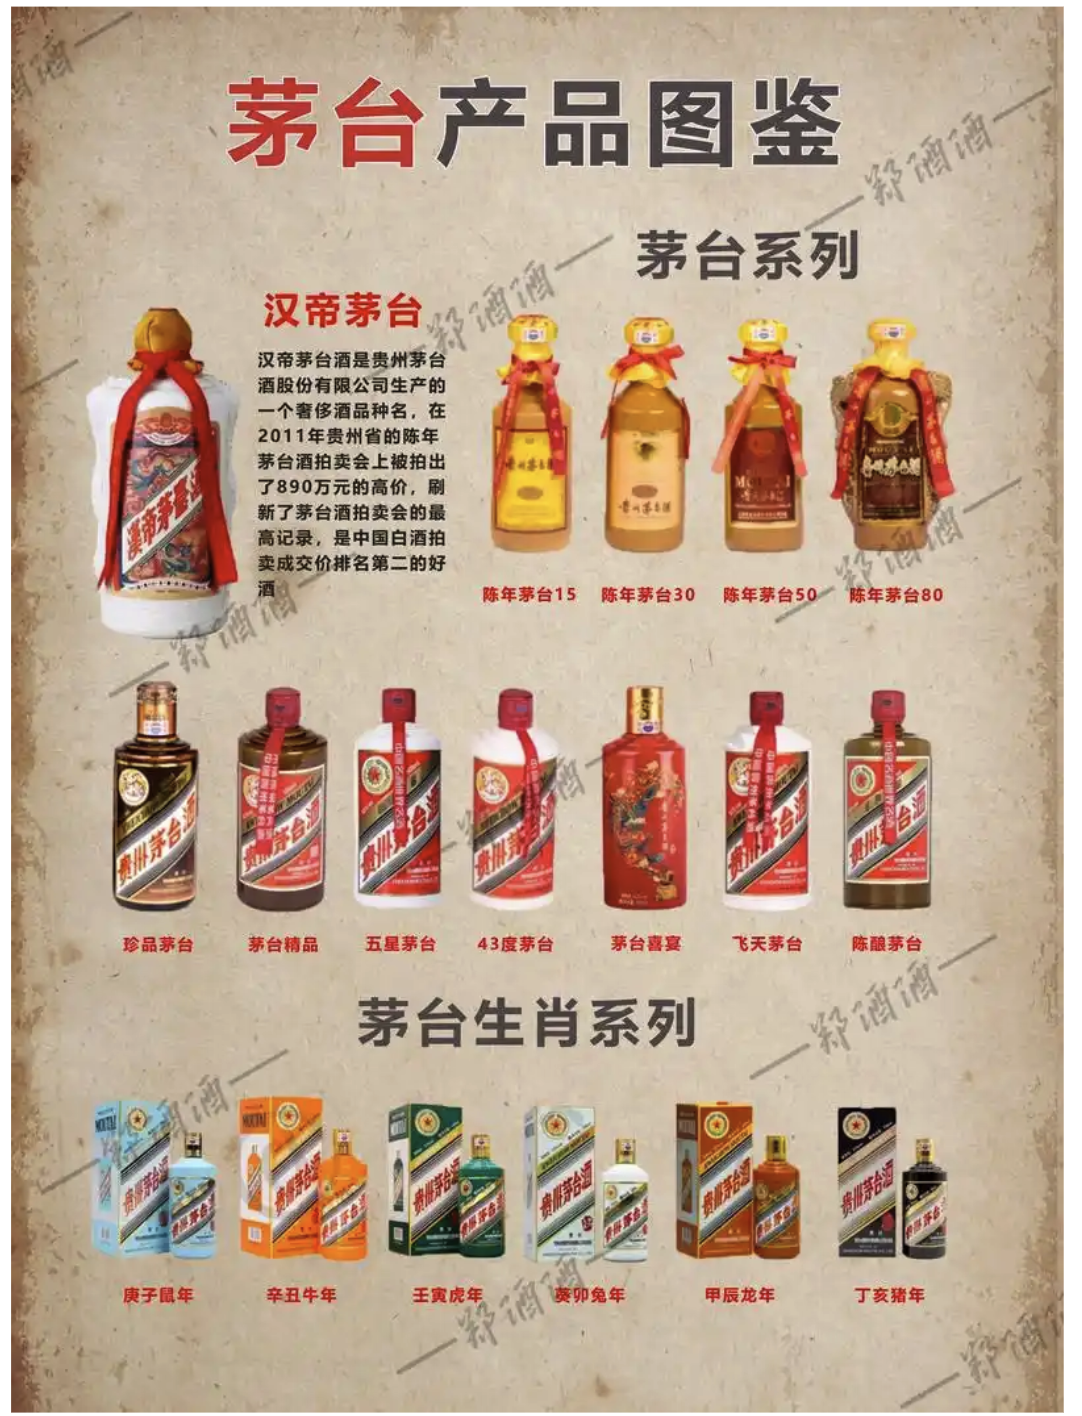
系列酒:贵州大曲、华茅、王茅、赖茅、汉酱、仁酒、王子、迎宾;(一曲三茅四酱)
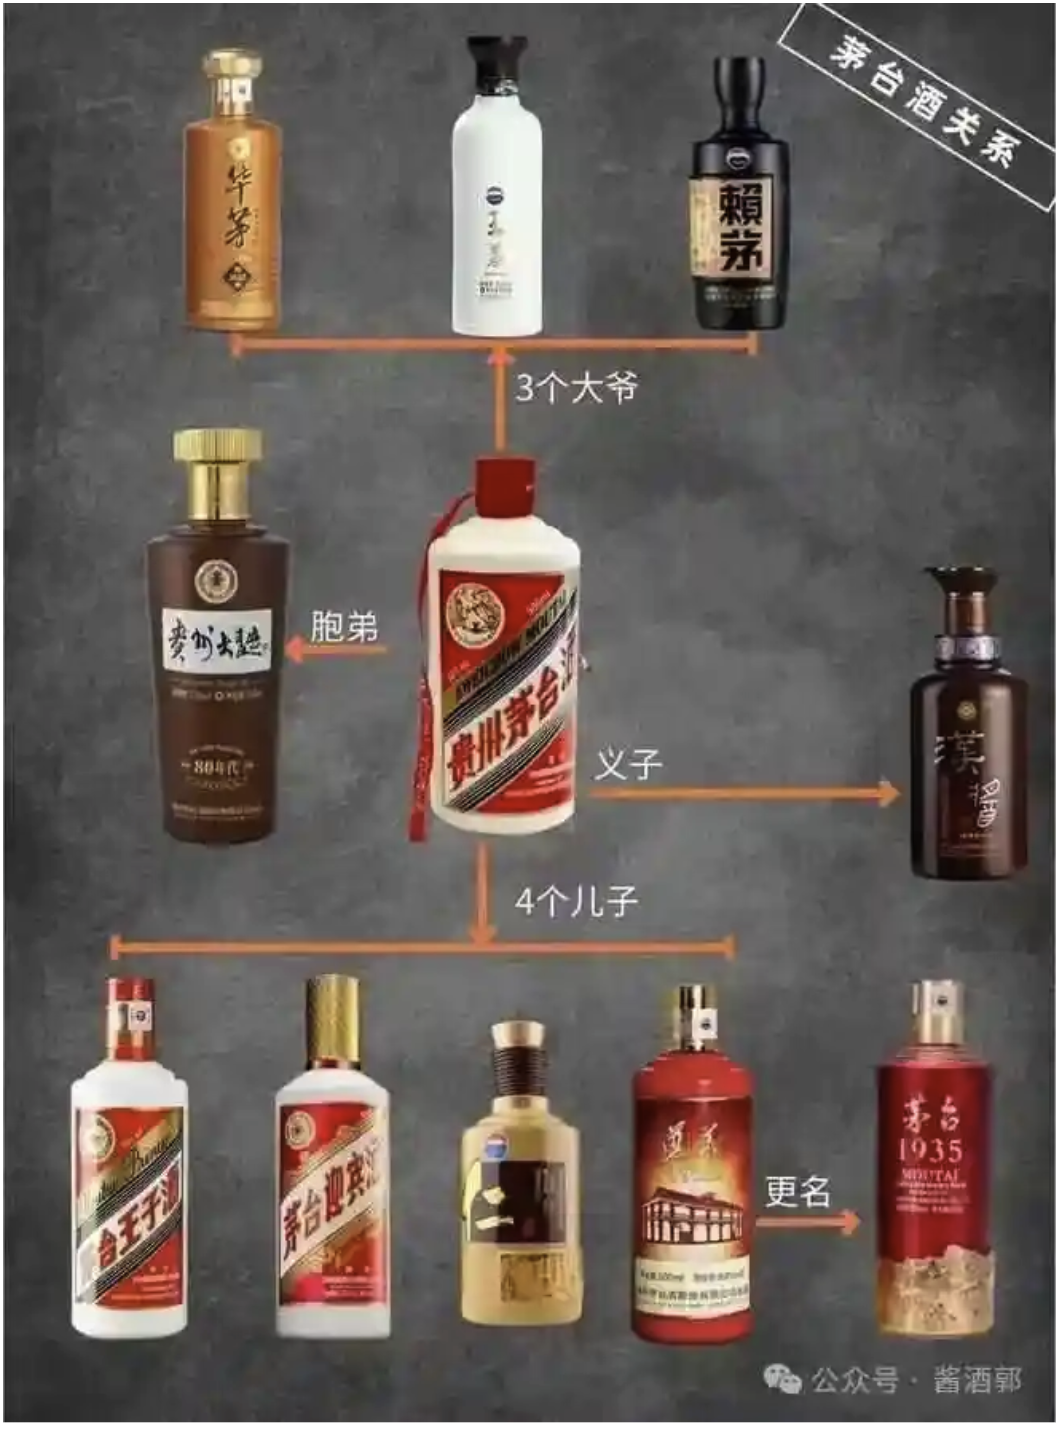
白酒有主打价格带:
飞天茅台主打2000元以上,高端白酒价格带。
茅台1935主打1000元以上价格带。
汉酱主打500元价格带。
王子酒主打200-500元价格带。
迎宾、仁酒在逐渐被边缘化。
三茅一曲(赖茅、王茅、华茅、贵州大曲)定位为地区性产品。
创始人/管理层/董事会背景
茅台发展史:
贵州茅台酒股份有限公司(Kweichow Moutai Co.,Ltd.)1999年11月20日由中国贵州茅台酒厂(集团)有限责任公司作为主发起人,联合另外七家单位共同发起设立,控股股东为茅台集团,公司总部位于贵州省茅台镇。
2001年,贵州茅台酒股份有限公司在上海证券交易所上市。
2012年,贵州省政府提出要将贵州茅台打造成为“千亿元级企业”。
2013年,营收达346.2亿元人民币,跃居行业第一。
2015年,积极融入国家“一带一路”建设。
2017年,市值达715亿美元,产能突破4万吨,营收达764亿元,同比增长50.5%。2019年,实现营业收入突破1000亿元、股价突破1000元/股、市值突破万亿元。
2022年3月31日,打造的数字营销APP——“i茅台”上线试运营”;
2023年9月,与瑞幸咖啡推出的联名咖啡“酱香拿铁”正式上市;
2024年6月,推出新品“糯米糍冰淇淋”。
2018年,贵州茅台酒股份有限公司获第五届中国工业大奖表彰奖。
2020年7月,2020年《财富》中国500强排行榜,排名第114位,其中净利润率以46.38%位列净利润最高的公司榜首。
2021年10月,发布的2021中国品牌500强榜单,排名第8位。
2022年2月21日,第二届“中国品牌强国盛典”,获选十大“国品之光”品牌。
2024年,品牌金融发布的2024年全球品牌价值500强榜单,排名第24位。
茅台酒番外篇:
1.(茅台今天被尊为“国酒”,要从红军长征开始说起。
红军长征:具体为红一方面军、红二方面军、红四方面军、红二十五军。
总里程约为六万五千余里。
在贵州有条河叫做“赤水河”,茅台酒正是使用的赤水河的水酿造。
红军在此地有个重要的历史战役:“四渡赤水”,这一周密的行动让红军获得了新生。
而红军在贵州待了129天,是红军的命运枢纽,获得了一段长时间的补给与喘息的机会。
那时候的茅台酒还只是一些小作坊生产,由华茅、王矛、赖茅几家老板,经营着三家小作坊。
没有今天的生产流程,没有储藏白酒一说。
红军对待茅台不只是喝,还用来洗脚使用,因为在那个时期,医疗物质条件匮乏的时期,白酒的酒精度数可以用来杀菌。
周恩来提倡用茅台酒来当作医疗用品使用,当然周也是非常爱好喝茅台酒。
他用茅台酒用来治疗感冒,在家中茅台酒也是不断。
MOUTAI酒,在建国后,一直都是外交接待用酒,但是由于产量有限,只有高级官员可以使用茅台接待。)
2.一曲指的是贵州大曲。这是贵州人宝贵记忆,起源于一次失败的实验。
大跃进时期,茅台酒厂紧随革命形势,人有多大胆,地有多大产。
结果1958年到1963年期间,茅台基酒产量确实上去了,但品质下来了。
由于茅台酒的顾客是上级,1949开始的后约四十年间,普通人一般喝不到茅台酒。
所以,这批顾客必须要保证酒品质量。
所以这个期间产出的低品质基酒共计1750吨,在1965年被仁怀县商业部以“红粮窖酒”名义,以1.4元每斤的价格面向社会销售。
所以,之后一些不能满足茅台酒标准的酒,就专门用来做“红粮窖酒”,并在1975年改名为“贵州大曲”,留在了老一辈贵州人的味觉和记忆最深处。
3.三茅指赖茅、华茅、王茅。这是复活了建国初期构成茅台酒厂原班底的三家作坊的品牌。
历任管理层:
1.张兴忠:茅台的第一任董事长,1950年奉上级命令带领12人接管茅台镇最大的三家酒坊(华茅、王茅、赖茅),并将其组建成“中国贵州茅台酒厂”。
2.周高廉:第二任董事长,1977年任茅台酒厂党委书记、厂长。他调整产品结构,提高酱香型酒生产比例,推行“经济责任制”,使茅台酒厂在1978年首次产量突破1000吨,首次实现盈利6.5万元,并于同年获得国家最高质量奖。
3.邹开良:第三任董事长,1981年接任茅台酒厂厂长。任职期间,**建立了自己的销售渠道和销售公司,搭建了茅台销售网络的雏形。**1996年,贵州茅台酒厂改制为国有独资公司,更名为“中国贵州茅台酒厂(集团)有限责任公司”。
4.季克良:第四任董事长,1998年5月成为茅台新“掌舵者”,集公司党委书记、董事长、总工程师于一身。他毕业于无锡轻工业学院食品发酵专业,是茅台历史上最早的大学生。在白酒行业首次提出“香型”概念,从技术员到技术科长,再到分管技术副厂长、厂长、总工程师。2001年8月27日,推动贵州茅台在上海证券交易所上市,2003年茅台产量首次突破10000吨。
5.袁仁国:第五任董事长,2000年出任茅台酒股份有限公司董事长。提出了“国酒茅台”的概念,建立了强大的营销体系,推动茅台品牌、股票、销量齐飞。
6.李保芳:第六任董事长,2018年5月接任,提出“文化茅台”,全面梳理茅台经销商体系,以铁腕手段处罚违规经销商,并用“直营”推动渠道扁平化加以调和,积极控价,扩大茅台酒终端供货。在他执掌茅台期间,茅台市值、营收、利润都实现了前所未有的突破。
7.高卫东:第七任董事长,虽然面临了一些争议,但他的政策如“拆箱令”和“捐赠门”等,也在一定程度上影响了茅台的市场策略。
8.丁雄军:第八任董事长,上任后废除了“拆箱令”,推出了茅台1935,上线了i茅台电商平台,还对产品体系进行了改革。
9.张德芹:第九任董事长,2024年上任,他于1995年进入贵州茅台酒厂工作,后在习酒厂任董事长,有着丰富的行业经验。
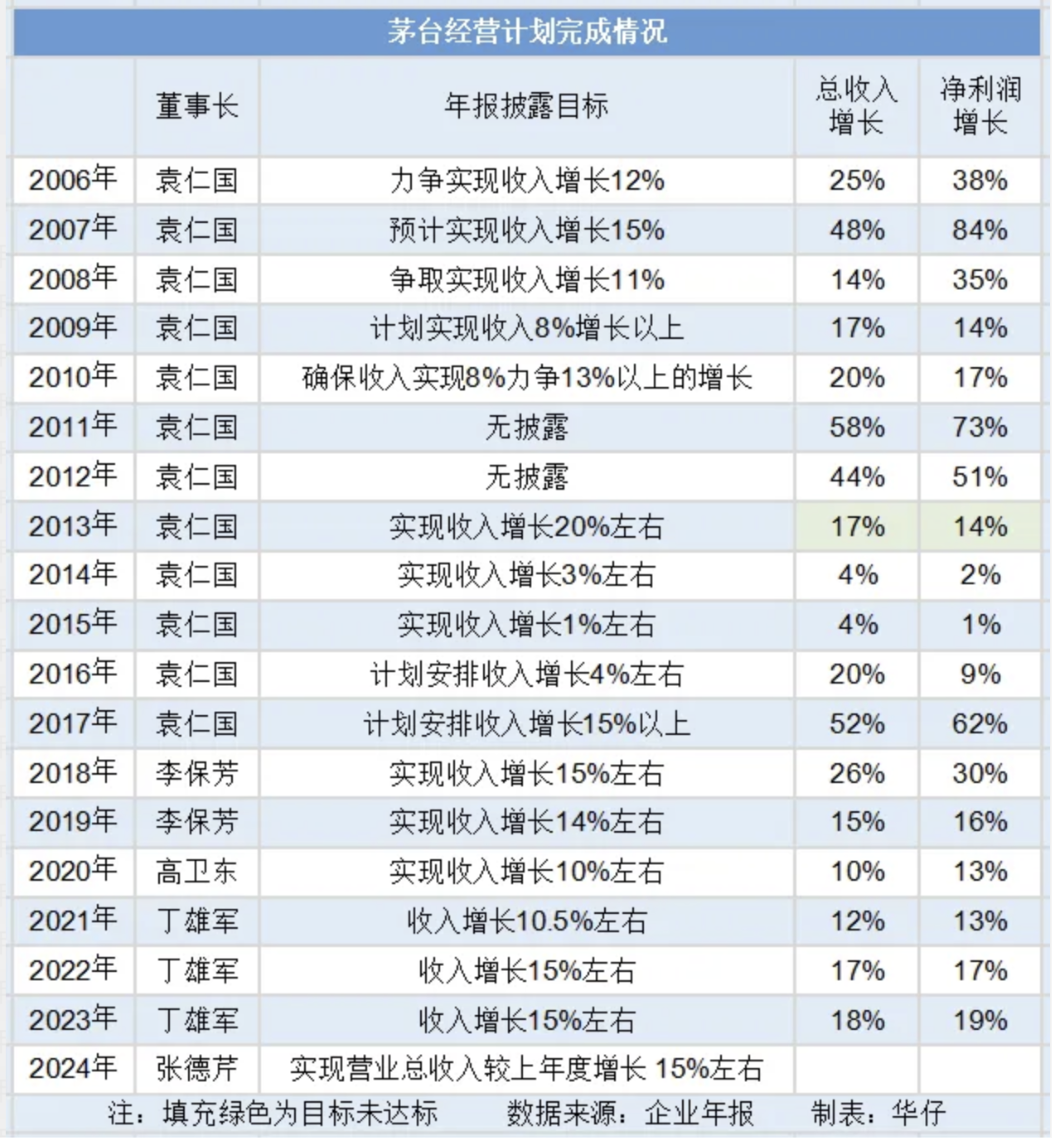
每年管理者都会有一个经营计划,且准确率蛮高。
最简单的一种预测茅台集团净利润的方法,就是按照管理层的经营计划计算。
如:2024年实现营业收入增长15%左右;
2023年营收1505亿*1.15=1730亿(2024年)
拍脑袋净利润增速略高2%-5%;
归母净利润增速17%-20%算,747亿(2023年)*1.17-1.2=874-896亿(2024年)
财务数据
Income Statement
| Company Name Income
Statement | 2021 | 2022 | 2023 | 2024 | - |
|---|---|---|---|---|---|
Revenue | 1062亿 | 1241亿 | 1477亿 | - | - |
COGS | 90亿 | 101亿 | 119亿 | - | - |
Gross Profit | 972亿 | 1140亿 | 1358亿 | - | - |
Operating Expense | 265亿 | 308亿 | 366亿 | - | - |
Selling expenses | 27亿 | 33亿 | 47亿 | - | - |
GA expenses | 85亿 | 90亿 | 97亿 | - | - |
Operating Income | 707亿 | 832亿 | 992亿 | - | - |
Other Income/(expense) | 38亿 | 45亿 | 44亿 | - | - |
Provision for income taxes | 188亿 | 223亿 | 261亿 | - | - |
Net Income | 557亿 | 654亿 | 775亿 | - | - |
Balance Sheet
Company Name Balance Sheet | 2022 | 2023 | 2024 |
|---|---|---|---|
Cash | 583亿 | 691亿 | - |
Short-term investments | 1162亿 | 1059亿 | - |
Receivables | 0.2亿 | 0.6亿 | - |
Inventory | 388亿 | 465亿 | - |
Prepaid Expenses | 9亿 | 0.4亿 | - |
Current Assets | 2166亿 | 2255亿 | - |
PP&E | 193亿 | 195亿 | - |
Operating lease | - | - | - |
Intangible assets | 71亿 | 86亿 | - |
Goodwill | - | ||
Deferred Income taxes | 79亿 | 85亿 | - |
Total Assets | 1619亿 | 1716亿 | - |
Current portion of long term debt | 1亿 | 0.6亿 | - |
Notes payable | - | - | - |
Account Payable | 24亿 | 31亿 | - |
Current portion of operating lease | 3.3亿 | 2.6亿 | - |
Accrued liabilities | 48亿 | 54亿 | - |
Income taxes payable | 69亿 | 70亿 | - |
Current Liabilities | 491亿 | 487亿 | - |
Long term debt | - | - | - |
Operating lease | - | - | - |
Deferred Income taxes | 1.6亿 | 0.8亿 | - |
Total liabilities | 496亿 | 490亿 | - |
Total shareholders' equity | 2050亿 | 2237亿 | - |
Total liabilities and | |||
shareholders’ equity | 2545亿 | 2727亿 | - |
2023年茅台集团形成了千、百、十亿级大单品格局,产品矩阵全面构建。
其中,贵州茅台酒营收千亿、茅台1935单品仅上市两年营收百亿,茅台王子酒营收超40亿,汉酱、贵州大曲、赖茅单品分别超10亿。
2023年年报显示,主营业务营业收入1477亿元,归属于上市公司净利润747亿,净利润率在50.5%。
以茅台酒在中国市场的出厂价与销售价格来看,根据经济学的供需原理可知;
贵州茅台酒在市场中处于供不应求的状态,2024年的贵州茅台酒出厂价1169元/瓶,在对外销售网点,贵州茅台酒销售价为2300元/瓶。
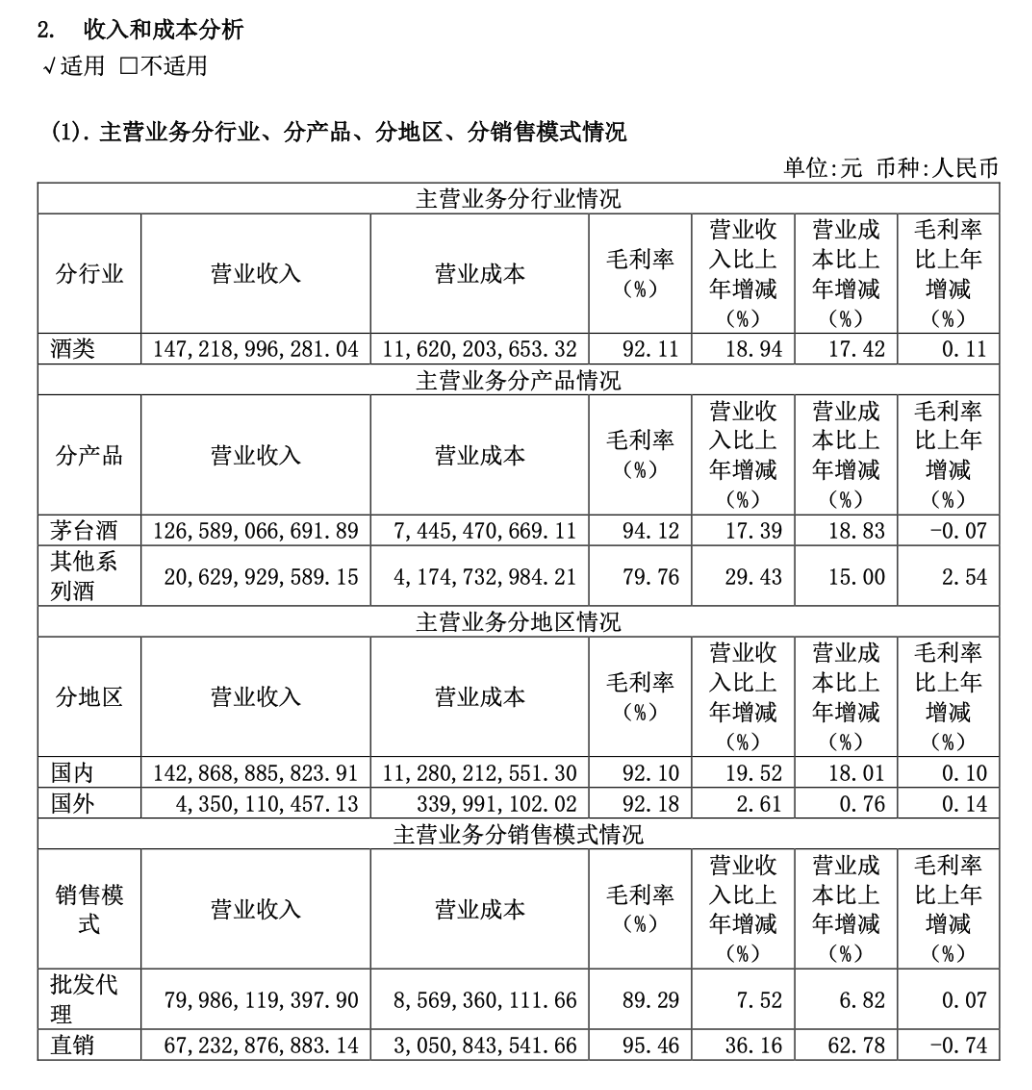
茅台酒整体的毛利率92.11%,其中茅台酒的毛利率94.12%,系列酒毛利率79.76%。
这样的毛利率是非常稀有的,按照巴菲特的护城河理解解释,茅台酒是具有极强的护城河的产品。
竞争对手与竞品分析
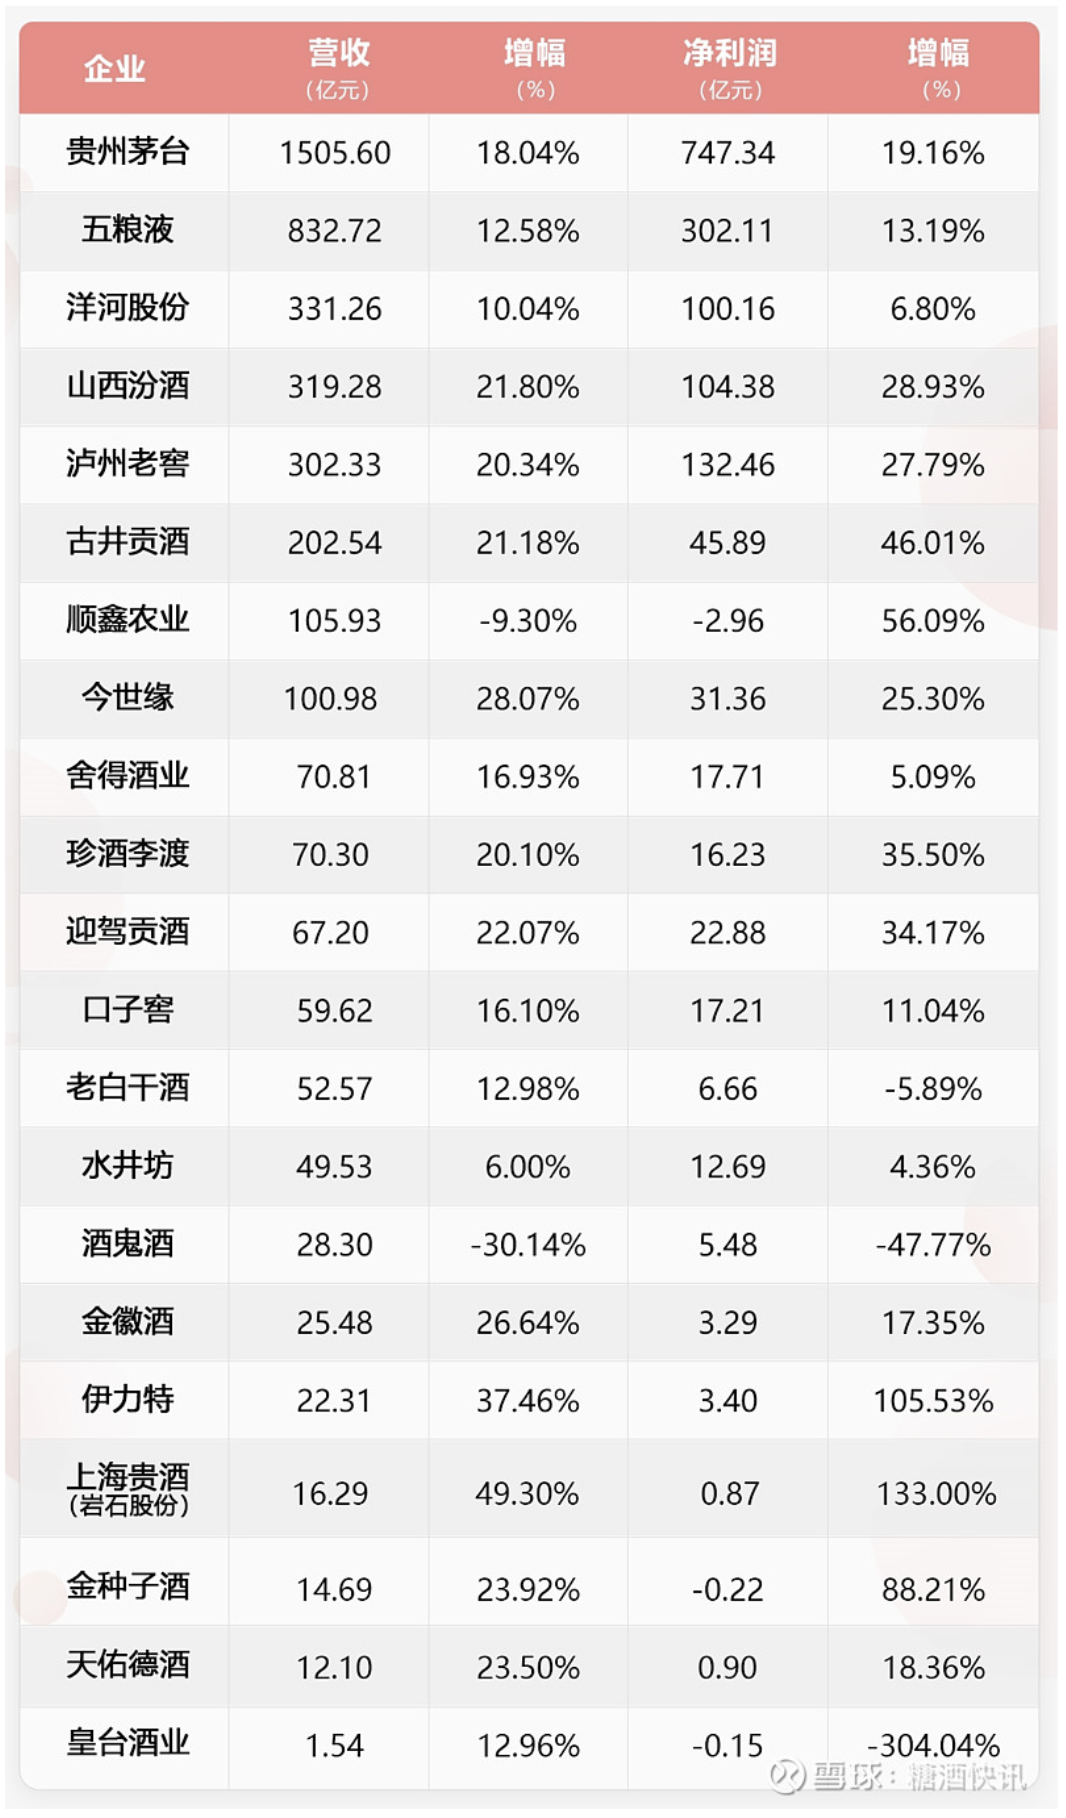
2023年上市白酒企业的营收与利润看:
茅台在所有上市白酒企业的营收和净利润均超过了50%,同时业绩增速依然强劲,营收增长18.04%,净利润增长19.16%。
茅台占到行业第一,且远远强于第二名的情况下,还保持着高速增长,说明茅台在白酒行业中具有绝对的领先优势,拥有极深的护城河。
不经让我们想:茅台的护城河由什么构成?茅台未来的增长点在哪里?
解答问题的聚焦点正是在茅台自身的产销量上面,而不在白酒行业的竞争方面。
在高端白酒领域,五粮液、洋河股份、泸州老窖;
这三家白酒企业也拥有生产高端白酒的能力。
但是,高端白酒的生产能力不够。
五粮液有2万吨高端白酒的生产量
泸州老窖有6000吨高端白酒的生产量
洋河股份有几千吨高端白酒的生产量
这些高端白酒的量都是在填补茅台高端白酒不够的部分。
相对优势
1.独天独厚的地理位置;
2.茅台大量的老酒,销售用酒的必备品;
3.消费者认知,品牌力“国酒茅台”;
4.高端酒的产量大,5万吨高端白酒的生产能力;
相对劣势
高端白酒产量有上限;
机会
中国社会的老龄化也在逐渐加深。
喝白酒的主力军也在渐渐变老,各年龄段都越来越注重健康以及养生。
少喝酒、喝好酒。
我判断,随着人们的观念变化和人民更加富裕,更会选择喝好酒。
茅台正是好酒的顶端。
更重要的原因是;
茅台酒的确定性,我们可以知道未来五年的公司净利润情况。
而对于企业净利润的秘密,就藏在公司的高端白酒的“产量“上面。
秘密就在这两张表上:
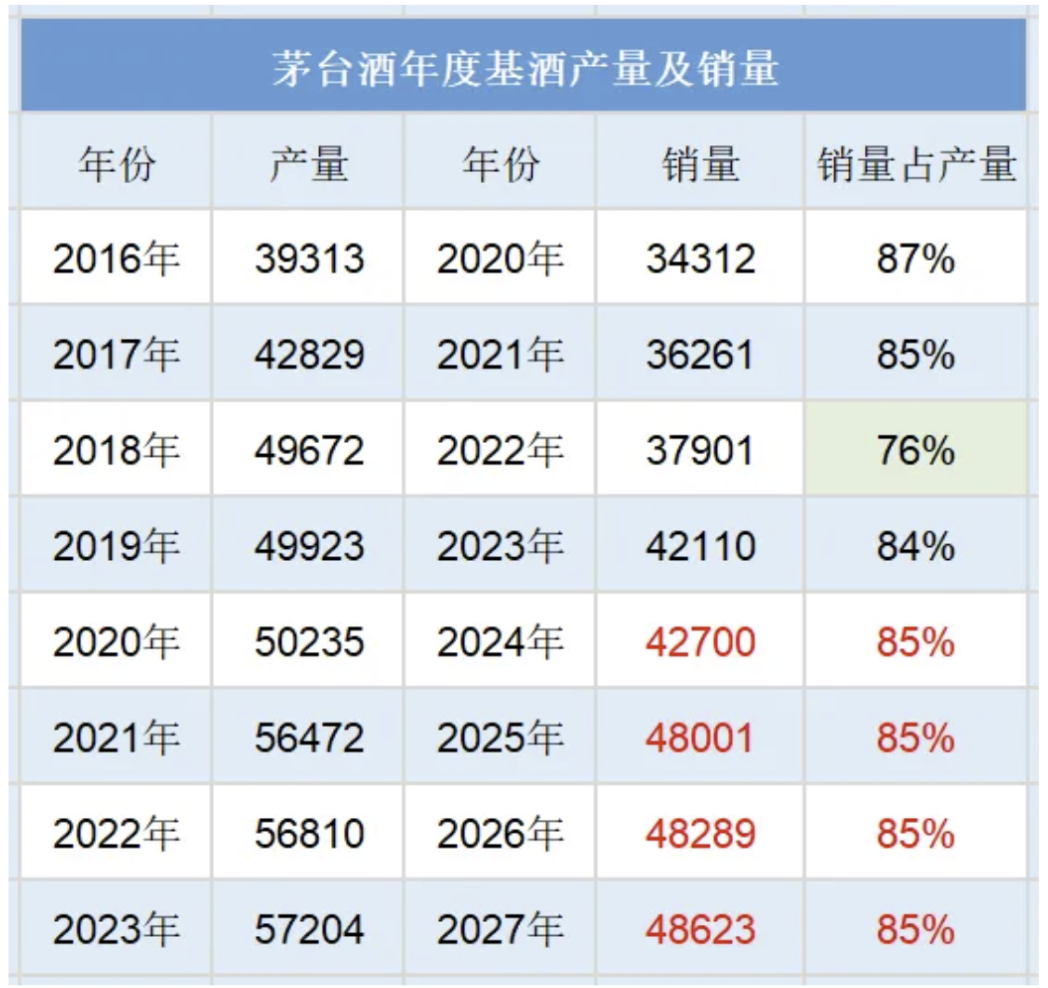
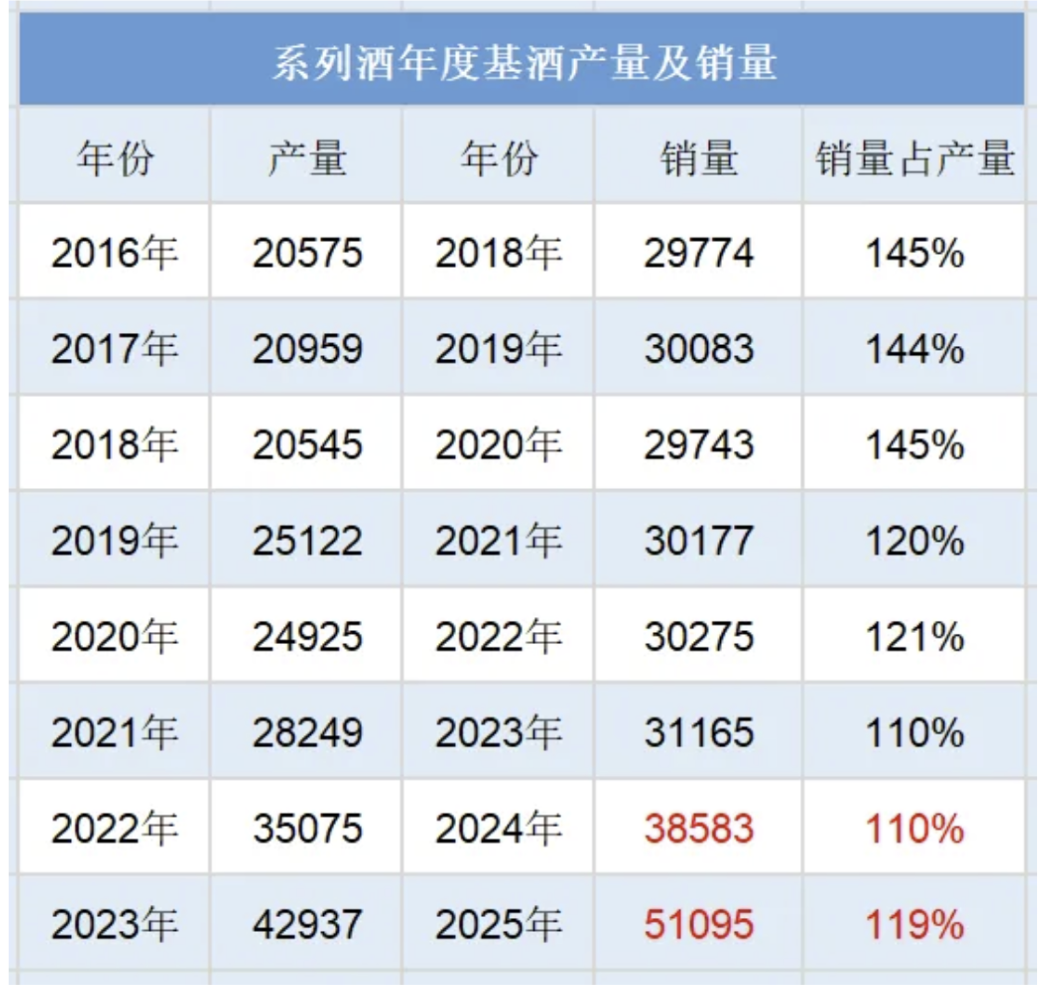
对于茅台酒5年的生产周期,公司能出售的酒,总量是大致确定的,可以直接计算未来5年任何一年的净利润。
所以,以4年前的茅台基酒产量,2年前的系列酒基酒产量,加上涨价和产品渠道的变化,以及一些利息差异,推算次年的茅台销售额。
白酒是1吨≈2150瓶,每瓶大概465克,茅台规定整箱误差只能正。
所以,一顿茅台基酒大概可以灌装2124瓶。
推算方式:推算2024年的净利润(推算未来五年净利润同理)
1.茅台酒涨价带来营收增加63亿。(2023年10月31日发布,茅台出厂价上调20%,指导价不变)。
影响1.7万吨传统经销商渠道及0.3万吨集团营销公司团购的飞天/五星茅台酒,出厂价从969元提升到1169元。单瓶含税价提升200元。(按照2022年的数据看)
2万吨酒=4248万瓶,含税营收增加85亿。
去掉增值税,85/(1+0.13)=75亿。
计算10个月的相较于本年度的增量=75亿*10/12=63亿。
2.茅台酒销量增加带来营收增长25亿。
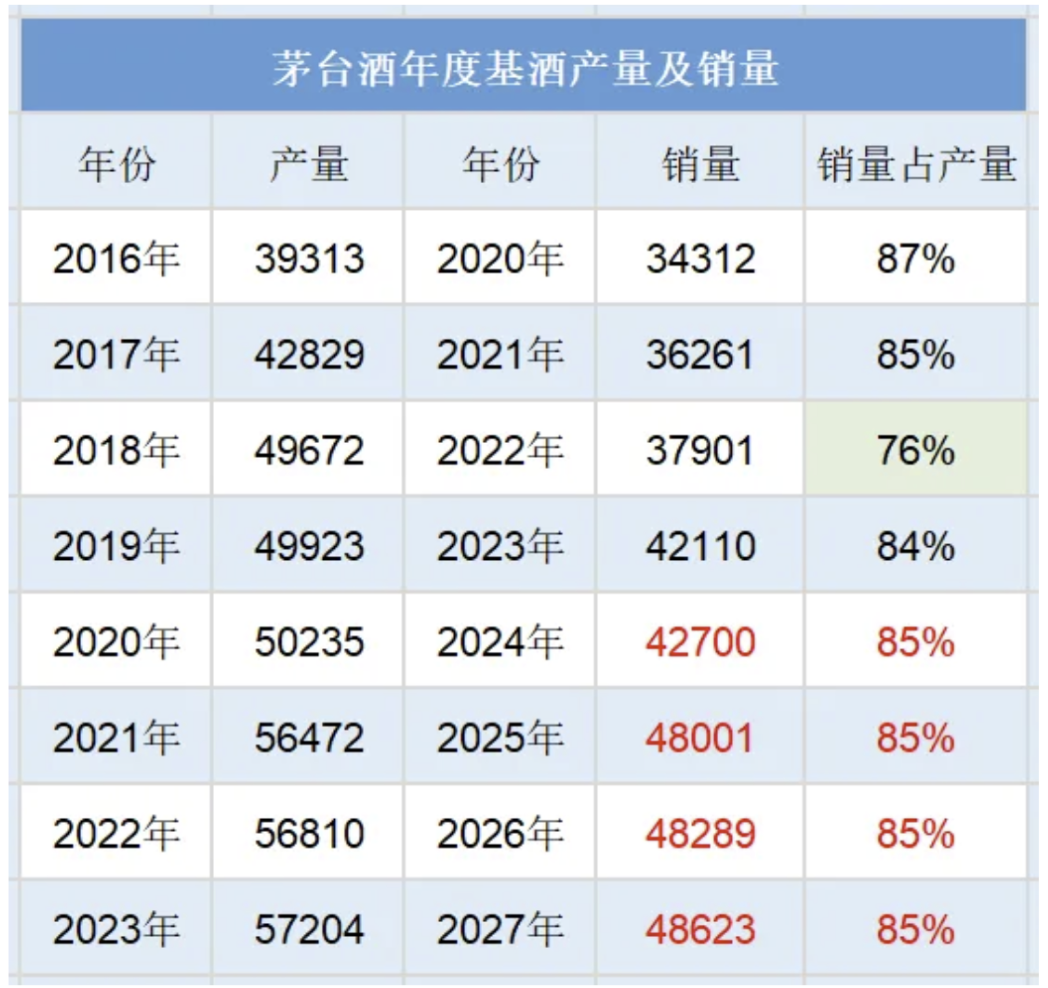
2024年可销售吨数比2023年多590吨。
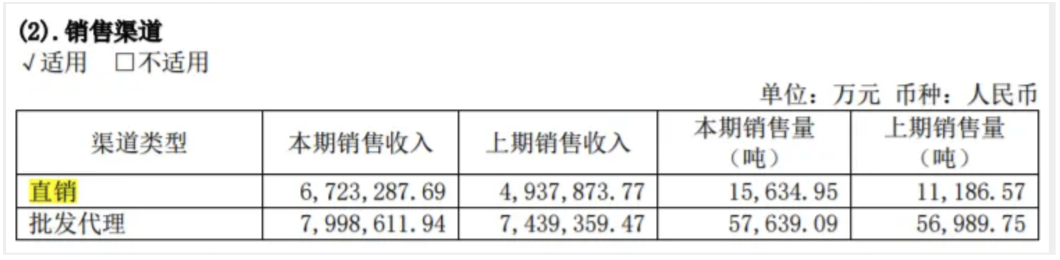
直销渠道吨价430万每吨,批发渠道139万每吨。
2024年一季度及业绩说明会看,年内茅台经销商未增加,所以新增590吨增量会投放直销渠道。
按2023年直销单价430万每吨算,营收增加25亿。
3.系列酒销量增加带来营收49亿。
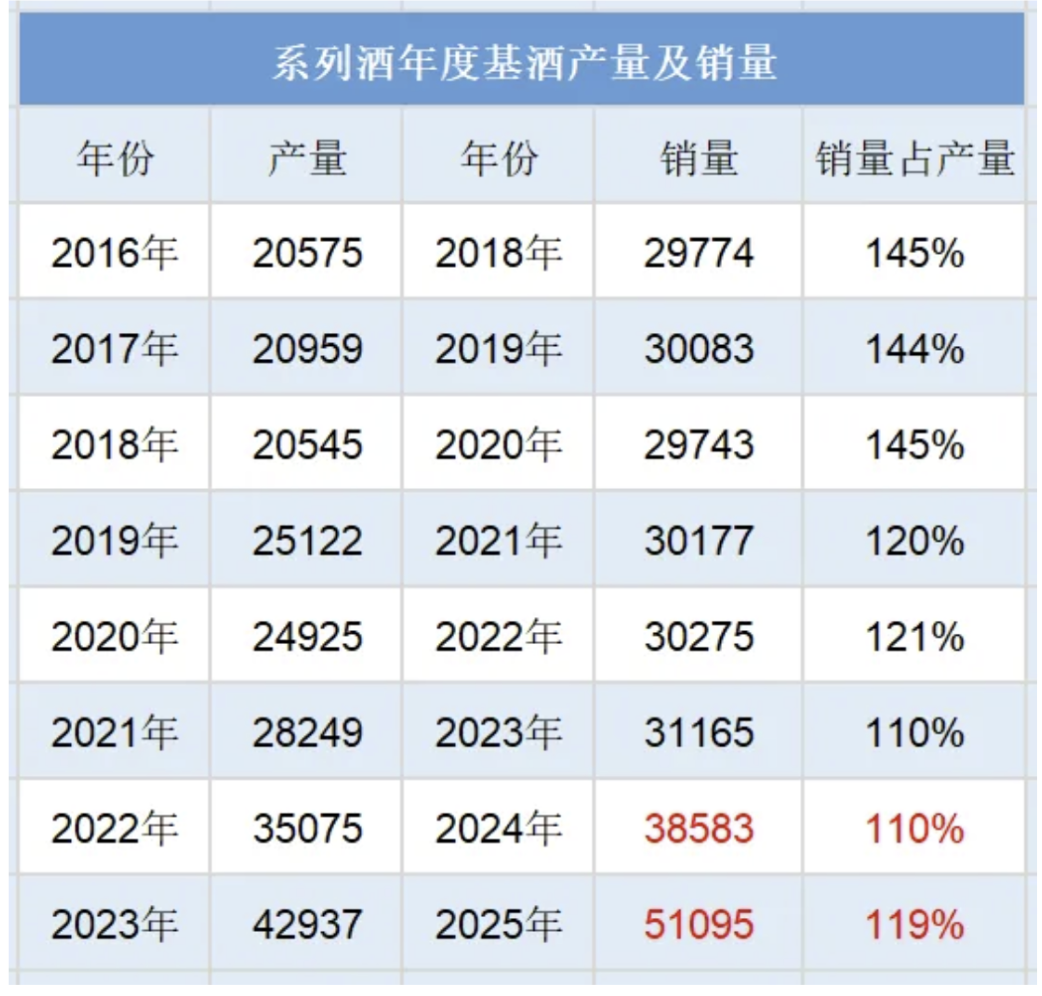
按照产销量比例不变,2024年系列酒增加约7400吨。
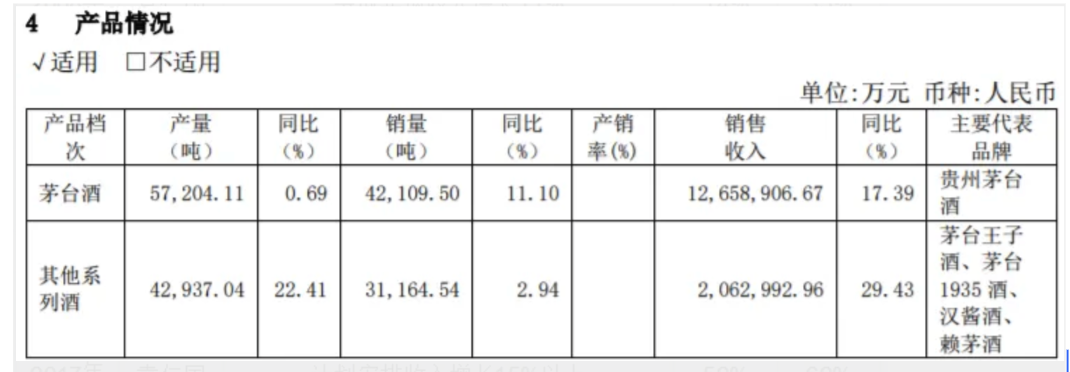
按照2023年系列酒吨价66万元/吨,不涨价的情况下,系列酒营收增加255亿,比2023年206亿增加49亿。
4.存款利息带来营收增加6亿;
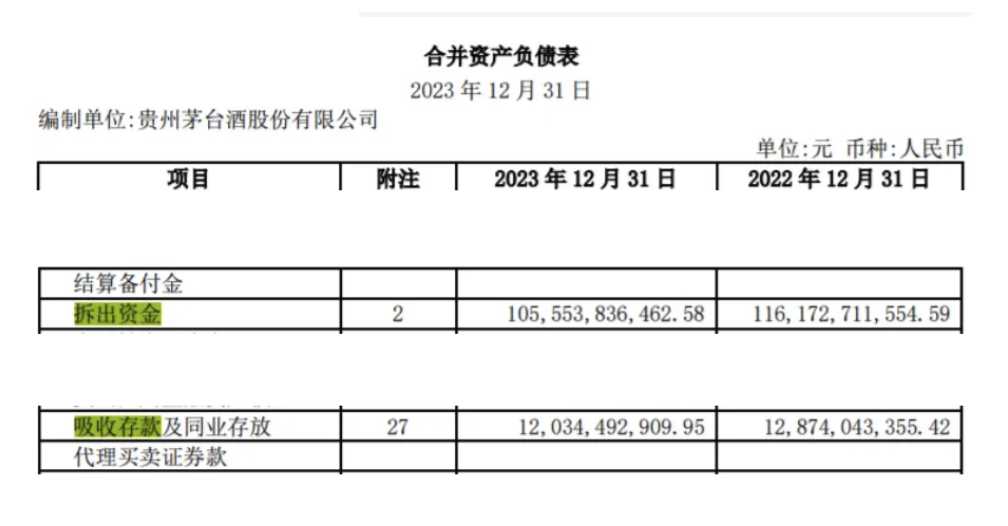
2023年拆出资金减去吸收存款后还剩935亿。
2024年归母净利润880亿,年中分掉387亿。
年内产生的利息为935亿+880/2-387/2=1182亿,按2024年一季度2.93%利息计算。
预计2024年利息收入35亿,比2023年的28.7亿,营收增加6亿。
四个加起来,25+42+49+6=122亿。
而按照2023年营收增加15%(1735-1506=229亿),还有107亿的营收缺口。
这100多亿营收就是管理层需要做的事情。
方法很多:
例如:2022年存起来的4300吨基酒,如果按300万/吨卖,能带来130亿营收增量。
也可以调整产品结构,系列酒提价,调整销售渠道,投放生肖等。
茅台的净利润是一张明牌。
威胁
年轻人对于白酒的认知还尚浅。
随着年龄的增加,也会激起白酒的需求。
而那时,茅台是否能在年轻人群体中,抢占年轻人群体的白酒心智?
社会在变迁,任何行业都一样,得年轻人得天下,因为社会最终都是年轻人的。
估值:
2024年净利润880亿左右,且确定性十足的茅台公司。
在无风险收益率2%-3%的当下。
茅台的市盈率中位数在25倍左右,市值2.2万亿,对应股价1750元。
我认为2025年2月6号股价在1400+元,属于非常低估状态。
额外资料:
1.一米的跨栏逻辑:
首先,虽然都叫白酒,但并非完全同质化产品,它们存在着口味、香型和情感认同的差异,因此行业内几乎看不见恶性价格竞争(尤其是高端),市场参与者更多的利用产品差异性特点吸引消费者,从而整体性获得高毛利率;
然后,作为社交辅助产品,餐桌上饮用什么酒,要么由聚会中身份地位较高者(往往也是收入和消费水平较高的)的口味决定,要么由饭局买单者的钱包承受力上限决定,天然具有消费升级的拉动效应;
其次,人的味蕾有记忆,再加上由俭入奢易、由奢入俭难的本性,人们对白酒的消费过程就是伴随着年龄、地位和收入的增长,从被影响到自主引用,再到影响别人的完整过程;
再次,伴随产品的使用,人体对酒精的耐受度缓慢提高,达到相同的陶醉度所需产品总量也会慢慢提高,天然具有量的增长。想想美剧《大西洋帝国》描写的1920-1933年美国禁酒令期间,人们挖空心思,冒着坐牢风险购买酒精饮品,冒着生命风险饮用无法保证安全的私酒,庞大的利益甚至引发黑帮之间的厮杀,便知道这是一个多么迷人的生意。
最后,很奇妙的一点,白酒库存没有过期之说,反而“酒是陈的香”。这意味着企业具有很大的腾挪空间,在市场消费量波动的周期低谷,企业居然可以“改行”从事白酒收藏获取投资升值。这是一个非常罕见的行业性产品特质。
认识了以上几个条件后,自然就会发现,白酒企业,尤其是高端白酒企业,基本上就是确定性极高的印钞机,或大或小。
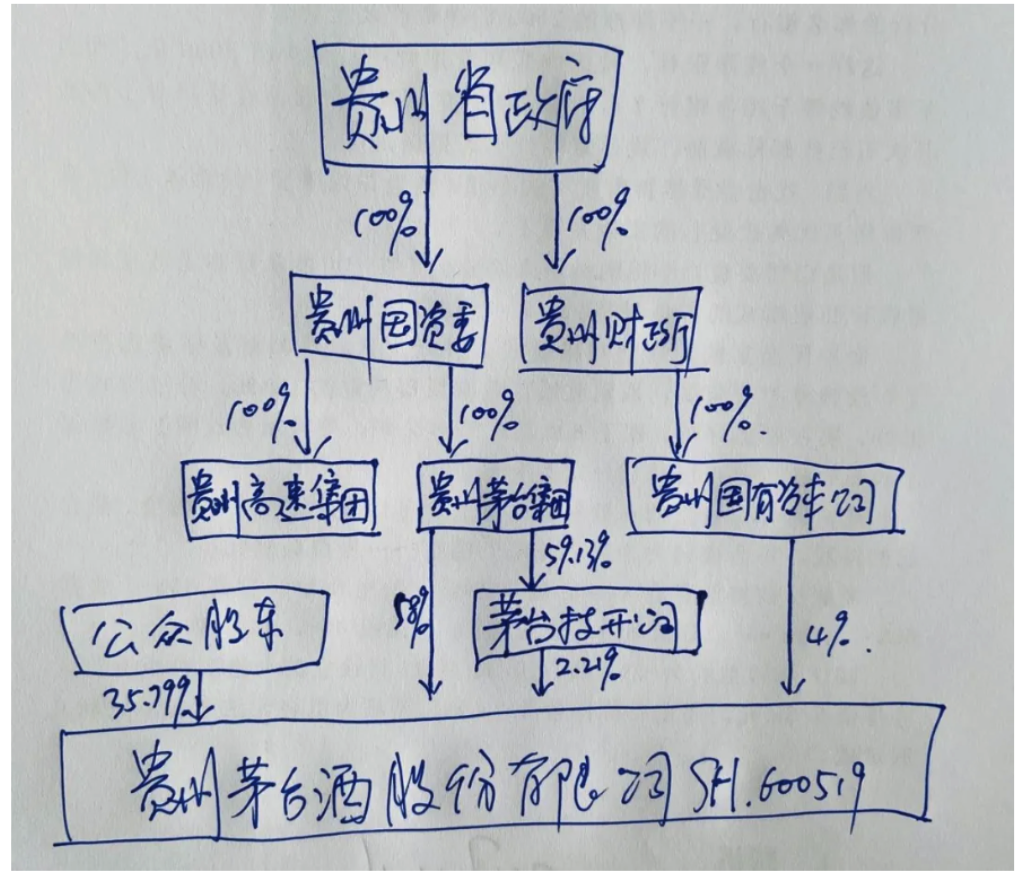
2.股权结构:
3.茅台28万吨基酒库存,大约七八万吨系列酒基酒,其他都是茅台酒基酒。