

IP为何能活50年?万代80年方法论
泡泡玛特、万代南梦宫、三丽鸥、Funko四家公司对标,解码IP长生之道

IP为何能活50年?万代80年方法论
四家公司对标,解码IP长生之道
万代南梦宫IP矩阵:高达、艾尔登法环、偶像大师与卡牌游戏由金色线条串联成链
第一部分 序言与核心框架
上篇回顾了万代南梦宫(Bandai Namco)从玩具批发商到综合娱乐集团的80年发展史——从1950年万代创业、1955年南梦宫成立,到2005年双方合并、2010年Restart Plan(重启计划)战略转型,再到FY2025年1.2万亿日元规模的IP帝国。历史脉络已经厘清,但更关键的问题尚未回答:这家公司究竟靠什么让IP活过半个世纪?IP的"长生"究竟是偶然还是有方法论?本文是系列第五篇,聚焦IP生命周期管理的深层机制,以万代为核心样本、四家公司横向对标,试图解码IP生命力的底层逻辑。
为什么有些IP(知识产权,Intellectual Property)能跨越半个世纪仍生生不息——高达(Gundam)走过45年、奥特曼(Ultraman)近60年、凯蒂猫(Hello Kitty)50余年——而另一些IP在5年内便从巅峰滑落?IP的生命力究竟来自造型的稀缺性、故事的深度,还是一整套围绕IP展开的系统化运营机制?本文以万代南梦宫(Bandai Namco)为核心样本,辅以三丽鸥(Sanrio)、Funko(芬克,美国潮玩公司)与泡泡玛特(Pop Mart)的横向对标,试图回答这一问题。
核心发现概览
"万代"之名取自中国古代兵书《六韬》中的"万代不易",创始人山科直治以此寄寓——开发出令人满意的商品,并将这份初心千秋万代不变。万代南梦宫(Bandai Namco)每年运营超过500个IP,其核心商业逻辑建立在三阶段IP价值框架(创造→培育→最大化价值)与18+业务领域接触点矩阵的交叉运营上。集团将消费者明确划分为核心粉丝(core fans)和新受众(new fans),并针对二者设计差异化的内容与产品路径,形成"老粉引新粉"的自我强化机制。FY2025(2025财年)集团总销售额达12,415亿日元(约合人民币630亿元),玩具爱好分部连续七期创历史新高,高达(Gundam)IP销售额突破1,535亿日元。(数据来源:万代南梦宫FY2025综合报告 integratedreports2025_en.pdf)
从全球化维度看,万代(Bandai)用15年时间将海外收入占比从约20.8%(FY2011,即2011财年)提升至40%以上(目的地口径),美洲与亚洲(中国)增速最为显著。数字业务凭借《艾尔登法环》(ELDEN RING)DLC(可下载内容,Downloadable Content)与《龙珠 电光炸裂!ZERO》(Dragon Ball Sparking! ZERO)两款全球大作驱动海外利润大幅跃升——后者在首发24小时内全球销量突破300万份,创下龙珠(Dragon Ball)游戏系列历史最快销售纪录。玩具与爱好业务借助北美和中国扩张实现连续七期创历史纪录,Gunpla(高达模型套件)累计出货量突破8亿台。(数据来源:万代南梦宫FY2025综合报告、NAMCO BANDAI Holdings FY2011年报 en_2011_Annual.pdf)
与泡泡玛特(Pop Mart)的对比显示:两家公司代表了IP商业化的两种根本不同路径——万代以"内容→IP→全产业链"构建跨代际IP帝国,泡泡玛特以"艺术家平台+工业化生产"创造了新型潮玩IP模式。IP生命周期长度的差异(45年 vs 约10年)背后,是"内容世界观驱动"与"形象设计驱动"两种模式的结构性分野。泡泡玛特当前正在尝试向"内容×商品"全链模式进化,但这一进化能否成功,仍有待市场验证。
本文通过七个核心假设(H1-H7)的逐一检验,试图穿透现象触及本质:IP轴战略(IP Axis Strategy)是不是护城河?失败经验是否驱动了战略进化?没有合并和重启计划(Restart Plan),IP价值会不会更低?游戏波动是不是必要代价?剔除汇率顺风后结构性竞争力是否仍成立?缺乏内容→IP机制是否导致生命周期更短?以及最重要的——艺术家IP与内容驱动IP的护城河差异何在,泡泡玛特能否完成进化?
IP生命周期三阶段框架
万代南梦宫(Bandai Namco)将IP运营周期划分为三个阶段,成熟IP在万代的运营逻辑中不进入衰退期,而是通过持续的新作创作、新受众开发和新市场进入维持生命周期活跃。即便是拥有45年历史的高达(Gundam),仍被定位为"旅途中的路标,而非终点"。
阶段 | 核心任务 | 主要载体与手段 |
|---|---|---|
创造(Creation) | 新IP的原创开发,从零建立世界观与受众基础 | 游戏、动画、漫画、玩具为主要载体;内部工作室+外部创作者合作 |
培育(Cultivation) | 通过产品线扩展持续扩大受众基础,提升IP渗透率 | 周边授权、活动赋能、多媒体接触点矩阵;核心粉丝→泛粉丝转化 |
最大化IP价值(Maximizing IP Value) | 成熟IP进入全面变现阶段,挖掘全链路商业价值 | 跨业务领域展开、全球区域推广、授权外包、子IP与衍生内容开发 |
IP轴(IP Axis)战略:18+业务领域接触点矩阵
IP轴(IP Axis)战略的核心是:在最优时间、最优区域提供最优产品与服务。18个以上业务领域构成接触点矩阵,覆盖从视听内容到实体产品、从社交体验到商业衍生的全维度消费者触点。
类别 | 具体接触点 |
|---|---|
视听内容 | 动画剧场版、TV动画、VOD(视频点播,Video on Demand)流媒体、电影 |
游戏 | 家用机游戏、网络游戏/App(应用程序,Application)游戏 |
实体产品 | 模型套件(Gunpla,即高达模型套件)、扭蛋、收藏品、玩具、服装、生活用品、食品糖果 |
社交体验 | 街机厅/主题乐园、演唱会/现场娱乐、线下活动与路演 |
商业衍生 | 版权授权、卡牌游戏(TCG,即集换式卡牌游戏,Trading Card Game)、新设备、联名合作 |
集团当前拥有1,149个娱乐设施(含236个直营店、814个收益分成合作店),构成覆盖全球的实体接触点网络。Bandai Namco Cross Stores(万代南梦宫跨界门店)模式将集团多IP产品和服务整合在同一实体空间,让消费者可跨IP体验,对提升粉丝黏性和新IP发现率有协同价值。
500+ | 18+ | 1,149 | ¥1,241.5B |
|---|---|---|---|
年运营IP数量 | 业务接触点领域 | 全球娱乐设施 | FY2025净销售额 |
四大业务分部营收结构
FY2025.3(2025年3月期财年)万代南梦宫(Bandai Namco)集团实现净销售¥1,241.5B(即12,415亿日元),创历史新高。从业务分部维度看,玩具与爱好(Toys and Hobby)以约53.1%的占比稳居第一大分部,数字(Digital)分部占约35.6%,二者合计贡献了近九成的集团IP产品销售收入。(数据来源:万代南梦宫FY2025综合报告 integratedreports2025_en.pdf)
分部 | FY2025销售占比 | 主要品类 | FY2026目标销售额 | FY2026目标利润率 |
|---|---|---|---|---|
玩具与爱好 | 约53.1% | 模型套件(Gunpla)、TCG(集换式卡牌游戏)、扭蛋、玩具、甜食 | ¥600.0B | 17.5% |
数字 | 约35.6% | 家用主机游戏¥216.1B、网络内容¥195.1B | ¥390.0B | 10.3% |
视觉与音乐 | 约6.9%(利润占比) | 版权产品1,174件/6,011小时、演出807场 | ¥90.0B | 11.7% |
娱乐设施 | 约11.1%(推算) | 街机设备¥33.6B、直营设施¥105.0B | ¥150.0B | 6.3% |
数字分部内部结构: 数字分部FY2025.3实际销售约¥411.2B(家用主机+网络内容之和),占集团营收约33.1%,是利润贡献与IP变现效率的核心引擎。家用主机游戏出货量4,076万套,实体/下载比例中数字版占65%,反映消费者向数字版的迁移趋势。网络内容包含手游、网游运营等长尾收入,海外销售占比45%,体现全球化分发的渗透度。
娱乐设施分部: 娱乐设施分部FY2025.3合计约¥138.6B,目标利润率仅6.3%,低于其他三个分部,但其战略价值在于作为IP的实体接触点。直营设施合计335个(236家主力门店 + 99家其他门店),Revenue-sharing(收益分成)设施814家,全球合计1,149家。Bandai Namco Cross Stores(万代南梦宫跨界门店)模式将集团多IP产品和服务整合在同一实体空间,让消费者可跨IP体验,对提升粉丝黏性和新IP发现率有协同价值。娱乐设施分部已实现连续第三年创纪录,体现IP实体化场景的持续吸引力。
CW360与Data Universe:数据驱动的粉丝运营
万代南梦宫(Bandai Namco)正在构建以数据为核心的粉丝运营体系,其战略名称为"360°连接粉丝(CW360,Connect with Fans 360°)"。
we will build 360° connections with all fans—not only IP fans but also business partners, shareholders, employees, and society at large.
我们将与所有粉丝建立360°连接——不仅是IP粉丝,还包括商业伙伴、股东、员工和整个社会。
三年战略投资¥150B(即1,500亿日元,独立于¥600B成长投资),首期合作方为Sony(索尼)集团与Gaudiy(日本互联网公司,MyAnimeList动漫数据库平台的母公司)。这一投资的核心目标是从"各业务各自掌握粉丝数据"转向"集团层面统一理解粉丝"。
Data Universe(数据宇宙)的推进分为两个阶段:
阶段 | 实施期间 | 主要内容 |
|---|---|---|
建设阶段 | FY2023–FY2025 | 各子公司粉丝数据互联整合,初步用于业务预测 |
真正利用阶段 | FY2026–FY2028 | 优化营销计划、提升产品规划精度、新技术(AI,即人工智能,Artificial Intelligence)研究与应用 |
海外数据补充 | FY2026起 | 通过MAL(即MyAnimeList动漫数据库平台)收集全球粉丝行为数据 |
当前局限:Data Universe(数据宇宙)主要覆盖日本粉丝,海外数据仍在补充中。这也是万代与泡泡玛特粉丝运营的重要差异之一——泡泡玛特已拥有统一的会员体系和完整的消费数据链,而万代仍在整合各子公司的分散数据。
第二部分 四大IP消费者行为深度解析
万代旗下IP数量超过500个,但消费者行为模式并非千篇一律。高达(Gundam)的"工艺展示型"消费、龙珠(Dragon Ball)的"三圈层粉丝结构"、偶像大师(IDOLM@STER)的"制作人共创生态"与TCG(集换式卡牌游戏,Trading Card Game)的"社交飞轮模型",代表了四种截然不同的消费者行为逻辑。理解这些差异,是理解IP生命周期管理的钥匙。
2.1 高达(Gundam):45年生命周期的双轨粉丝路径
高达(Gundam)系列始于1979年,至2025年已走过46年。作为万代南梦宫(Bandai Namco)旗下最具代表性的旗舰IP,高达的消费者行为管理是IP轴战略(IP Axis Strategy)最完整的落地样本。其核心机制是双轨粉丝路径与"老粉引新粉"的自我强化文化。
Gunpla模型套件
Gunpla(高达模型套件)全球累计出货量超8亿套,是高达IP最重要的实体变现载体
双轨粉丝路径:TV动画引新粉,剧场版固老粉
For Gundam visual works, we adopt a two-pronged approach involving the rollout of television series, which primarily target new fans, and theatrical releases, which focus on core fans. This balanced approach has created a culture in which core fans kindly welcome new ones into the fan base.
对于高达的视觉作品,我们采用双轨策略:推出主要面向新粉丝的电视动画系列,以及专注于核心粉丝的剧场版。这种平衡策略创造了一种文化——核心粉丝热情欢迎新粉丝加入粉丝群体。
这一策略的精妙之处在于:两条路径并非各自独立,而是形成了"老粉欢迎新粉"的文化机制——核心粉丝通过剧场版获得深度满足,同时主动将TV动画作为新粉丝的入门路径向周边推荐,从而形成社群层面的自传播。
高达系列六年销售数据清晰展示了这一机制的商业成效:从FY2019(2019财年)的793亿日元到FY2025的1,535亿日元,六年间销售额几乎翻倍,复合年均增长率(CAGR,Compound Annual Growth Rate)约11.7%。
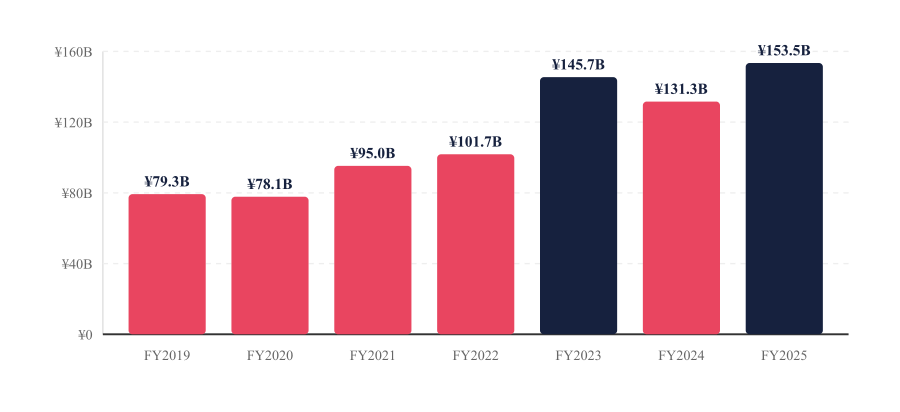
高达系列六年净销售额(FY2019–FY2025,单位:亿日元)
高达系列六年净销售额(FY2019–FY2025,单位:亿日元)
数据来源:万代南梦宫FY2025综合报告(integratedreports2025_en.pdf)CGO(首席增长官,Chief Growth Officer)消息
Gunpla(高达模型套件):8亿套背后的工艺文化
全球Gunpla(高达模型套件)累计出货量超8亿套,动画作品超50部,游戏超200部。新工厂(BHCPDII,万代新工厂代号)预计将模型套件产能提升约35%(FY2026年夏全面投产)。Gunpla的消费者行为不同于普通玩具购买——它是一种"工艺展示型"消费,每套模型组装完成后即为独一无二的可展示作品。
"难以开始"障碍与入口策略
Because the Gundam series has such a long history, some new fans are unsure where to begin.
由于高达系列历史悠久,一些新粉丝不确定从哪里开始。
面对45年积累的庞大内容体系,新粉丝的"入门焦虑"是高达增长的天然障碍。万代的应对策略是为各新作为新粉丝设计独立入口——例如GQuuuuuuX(高达新作系列)与khara(庵野秀明创立的动画工作室,即《新世纪福音战士》Evangelion的制作方)合作,吸引原本未接触高达的EVA(新世纪福音战士)粉丝圈。从《水星的魔女》起转向全球day-and-date(同日全球同步发行),GQuuuuuuX以23种语言在240+国家/地区同步流媒体上线,都是降低入门门槛的系统性举措。
高达IP生命周期的深层机制:代际传递与自我更新
高达45年生命周期的深层机制,在于它实现了某种意义上的"代际传递"。第一代粉丝(1979年《机动战士高达0079》的观众)如今已成为父母,他们会将自己童年的IP介绍给下一代。而万代通过不断推出新作(如《水星的魔女》以女性主角吸引新受众、GQuuuuuuX与EVA工作室合作跨界引流),让每一代年轻人都能找到属于自己的"入坑之作"。
这种机制与"老粉引新粉"的文化相辅相成:老粉丝不会因为新粉丝的加入而感到"IP被稀释",反而会因为IP社群的扩大而获得更多的归属感和认同感。这与很多IP面临的"老粉不满新改编"困境形成鲜明对比——高达通过TV动画(面向新粉)和剧场版(面向核心粉)的双轨制,巧妙地将"新粉获取"和"老粉满足"分配到了不同的产品线上,避免了同一内容既要满足老粉又要吸引新人的两难困境。
Gunpla在其中扮演了特殊的角色——它既是IP的变现载体,也是IP的文化载体。模型套件的组装过程,本身就是一种"沉浸式IP体验":玩家在动手组装的过程中,会更加了解机甲的结构、设定和故事背景,从而加深对IP的情感投入。很多人因为Gunpla而成为高达粉丝,也有很多高达粉丝因为Gunpla而保持了几十年的消费习惯。这种"产品即内容"的特性,是Gunpla区别于普通玩具的核心差异。
2.2 龙珠(Dragon Ball):40年IP的三圈层粉丝结构
龙珠(Dragon Ball)于1984年以漫画形式登场,是万代南梦宫管理时间最长、全球认知度最高的核心IP之一。其2024年最新游戏作品《龙珠 电光炸裂!ZERO》(Dragon Ball Sparking! ZERO)发售24小时内突破300万套,是媒体策略、分层粉丝运营和跨业务联动的系统性落地案例。
Dragon Ball Sparking! ZERO
《龙珠 电光炸裂!ZERO》(Sparking! ZERO,2024年10月发售)——系列17年后的新作,24小时销量破300万套
消费者群体分层:三圈同心结构
FY2025综合报告对Dragon Ball Sparking! ZERO(龙珠电光炸裂!ZERO)的媒体策略分析揭示了该IP消费者群体的三圈层结构。这一结构决定了产品设计和营销策略的差异化投放逻辑。
圈层 | 群体描述 | 行为特征 | 营销切入点 |
|---|---|---|---|
核心圈 | Dragon Ball Z Sparking!(龙珠Z电光火石)系列老玩家(2004—2007年系列粉丝) | 对系列有情感依附,高度关注"角色还原度"和"战斗体验忠实度" | 早期预告片、实机画面优先曝光、情怀激活 |
中间圈 | 更广泛的Dragon Ball(龙珠)全系列粉丝 | 对IP有情感认同,但未必是Sparking!系列的固定玩家 | 跨业务联名版(含卡牌+手办+游戏三合一收藏版)、角色阵容扩大 |
外圈 | 潜在新粉丝 | 尚未深度接触Dragon Ball IP,可能通过社交传播或影响者(influencer)介绍了解 | 本地化影响者营销、地区路演活动 |
We garnered interest from a broad range of people, including not only DRAGON BALL Z Sparking! series fans but also the wider DRAGON BALL fan base as well as potential fans.
我们吸引了广泛人群的兴趣,不仅包括龙珠Z电光火石系列的粉丝,还包括更广泛的龙珠粉丝群体以及潜在粉丝。
三圈层结构的精妙之处在于:每一层都有各自的"进入门槛"和"升级路径",形成了一个自我强化的粉丝增长漏斗。外圈的潜在消费者通过社交传播或influencer(影响者/网红)推荐初次接触IP,中间层的泛粉丝通过跨业务联名(卡牌+手办+游戏)加深参与,核心圈的老玩家则通过情怀激活和深度体验维持忠诚度。更重要的是,核心圈粉丝会自发成为中间圈和外圈的"传道者"——当老玩家在社交媒体上分享游戏体验时,他们实际上是在为IP免费做营销。这种"核心带动中间,中间吸引外围"的传导机制,是龙珠IP能够跨越40年而不衰的关键原因之一。
对比泡泡玛特(Pop Mart)的粉丝结构可以发现明显差异:泡泡玛特的消费者更多是"扁平"的——大多数消费者停留在"喜欢这个形象→购买产品"的层面,缺乏从"泛粉"到"核心粉"的清晰升级路径。这并不是因为泡泡玛特的粉丝不够忠诚,而是因为形象IP本身缺乏足够的内容深度来支撑多层次的粉丝参与。一个只有形象没有故事的IP,消费者最多能做到"收集所有款式",但很难做到"深入参与世界观"。这也是为什么泡泡玛特需要向内容化方向进化——内容不仅是延长IP生命周期的手段,更是构建多层次粉丝结构的基础。
核心产品定位:角色沉浸体验(Character Immersion)
不同于对战胜负导向的竞技游戏,Sparking!(电光炸裂/电光火石)系列的核心消费者价值是"角色沉浸体验(Character Immersion)":玩家的核心驱动力不是"赢",而是"成为自己最喜欢的角色"。这一定位直接决定了产品开发决策——新作收录了系列史上最多可操作角色,首次纳入Dragon Ball SUPER(龙珠超)角色,以满足不同世代粉丝的"角色代入"需求。
17年等待期的用户心理
系列前作Dragon Ball Z Sparking! METEOR(龙珠Z电光火石METEOR)于2007年发售,与2024年新作相隔17年。17年技术和平台迭代后,团队判断当前条件(硬件性能、渲染技术)可以"带来全新的惊喜与兴奋",因此选择重启系列。此决策中的消费者行为洞察包括:
老玩家的怀旧情感 + 新技术带来的"超越记忆"体验,形成高强度期待
17年间角色宇宙持续扩大(Dragon Ball SUPER新角色),带来"未满足的阵容期待"
系列海外玩家占比在第一至第三作间持续提升,北美市场尤为突出——说明Dragon Ball已形成多代际、跨地域的全球粉丝积累
三阶段发布节奏策略
Sparking! ZERO(电光炸裂!ZERO)的发布策略分为三个明确阶段,精准对应三圈层粉丝的转化节奏:
阶段 | 时间 | 策略内容 | 目标群体 |
|---|---|---|---|
预热期 | 2023年(发售前约1年) | 在北美Dragon Ball Games Battle Hour(龙珠游戏战斗时刻)活动上发布宣传预告 + 实机画面 | Sparking!系列老玩家:激活情怀记忆 |
蓄势期 | 2024年初至发售前 | 跨业务联名版预售(游戏+卡牌+手办三合一);本地影响者投放 | Dragon Ball全粉丝基础 + 潜在新粉丝 |
发售期 | 2024年10月 | 北美Road Tour(路演)实体体验活动 | 转化决策阶段的潜在购买者 |
关键发现:"将实机画面在如此早期阶段公开,目的是提醒玩过前作的粉丝系列有多好玩"——这是对老玩家"沉睡记忆"的精准激活,而非面向新受众的从零教育。
社交传播飞轮:粉丝社群的内生扩散
Our analysis indicates that the excitement of the fan community, displayed in such actions as their sharing of information on social media, created a buzz and greatly boosted the initial sales volume.
我们的分析表明,粉丝社区的热情——体现在他们在社交媒体上分享信息等行为中——制造了话题效应,极大地提升了初始销量。
粉丝在社交媒体上的自发传播(分享信息、讨论游戏内容)成为放大初期销量的核心机制——这与TCG(集换式卡牌游戏)的"玩家基础越大,引导新玩家"的社交飞轮逻辑相同,但在游戏品类中体现为"发现热度→FOMO(错失恐惧,Fear of Missing Out)效应→购买转化"。
跨业务联动:突破单一品类的粉丝触达
联名收藏版(Premium Collector's Edition,高级收藏版)将三个分部的产品打包:数字分部提供游戏本体,玩具爱好分部提供Dragon Ball SUPER CARD GAME FUSION WORLD(龙珠超卡牌游戏融合世界)卡牌和手办。这一机制的消费者行为逻辑是:游戏玩家通过联名版首次接触卡牌/手办,卡牌/手办粉丝通过联名版首次接触游戏——跨业务联动本质上是各圈层粉丝的双向渗透。
全球本地化营销
Dragon Ball(龙珠)拥有成熟的全球粉丝基础,但各地区的消费者行为特征存在差异,因此集团采用"中央内容制作 + 本地营销自主执行"模式:日本负责制作宣传视频的多语言版本,北美、亚洲、欧洲、中南美洲的本地营销人员自主选择影响者、时机和渠道,北美专门举办Road Tour(路演)实体路演活动。
持续型服务策略(Post-Launch Consumer Engagement)
发售后持续追加可下载内容(DLC,Downloadable Content)并根据各地区玩家反馈进行平衡调整和可用性改善——将"单次购买"的消费者关系转变为"持续互动"的粉丝关系。这一策略的消费者行为意义在于:游戏发售不是终点,而是长期服务的起点。通过DLC持续更新角色和剧情,玩家的注意力和情感投入得以延续,IP在玩家生活中的存在感得以保持。对于龙珠这样的老IP而言,每一次DLC更新都是一次"唤醒"——让许久未登录的玩家回归,让核心玩家保持活跃,让潜在玩家通过社交平台的DLC讨论被吸引。
FY2025.3数字分部整体层面:ELDEN RING(艾尔登法环)大型DLC与Dragon Ball Sparking! ZERO(龙珠电光炸裂!ZERO)共同驱动了该财年数字分部"利润水平接近历史最高"的成绩。这两款作品的成功并非偶然——前者验证了"全球原创IP+大型DLC长尾变现"模式的可行性,后者验证了"经典IP重制+全球同步发行+社交飞轮"模式的爆发力。两者共同构成了万代数字业务增长的"双引擎"。
龙珠案例的消费者行为学启示
Sparking! ZERO(电光炸裂!ZERO)的成功提供了一个观察经典IP消费者行为的完整样本。从17年等待期的需求积压,到三阶段发布节奏的精准触达,再到社交飞轮的爆发式扩散,最后到DLC持续服务的长尾运营,整个链条展示了一个成熟IP如何通过精细化的消费者行为管理实现商业价值的最大化。
其中最值得关注的是"17年等待"这一特殊变量。对于大多数IP而言,17年的空窗期足以让粉丝流失、情怀淡化。但龙珠凭借其间持续推出的其他游戏作品、动画新作和周边产品,维持了IP的整体活跃度。Sparking!系列虽然沉寂了17年,但龙珠IP本身从未离开消费者视野——这正是多业务接触点矩阵的价值所在:即使某一产品线进入休眠期,IP整体仍通过其他触点保持与消费者的连接。一旦该产品线重启,积累的需求便会集中释放。
2.3 偶像大师(IDOLM@STER):20年"制作人共创"粉丝生态
THE IDOLM@STER(偶像大师)系列于2005年7月以街机游戏形态启动,2025年迎来20周年。该系列以"玩家扮演偶像制作人、培育虚拟偶像"为核心玩法,构建出万代南梦宫旗下最典型的"制作人共创型"粉丝生态。
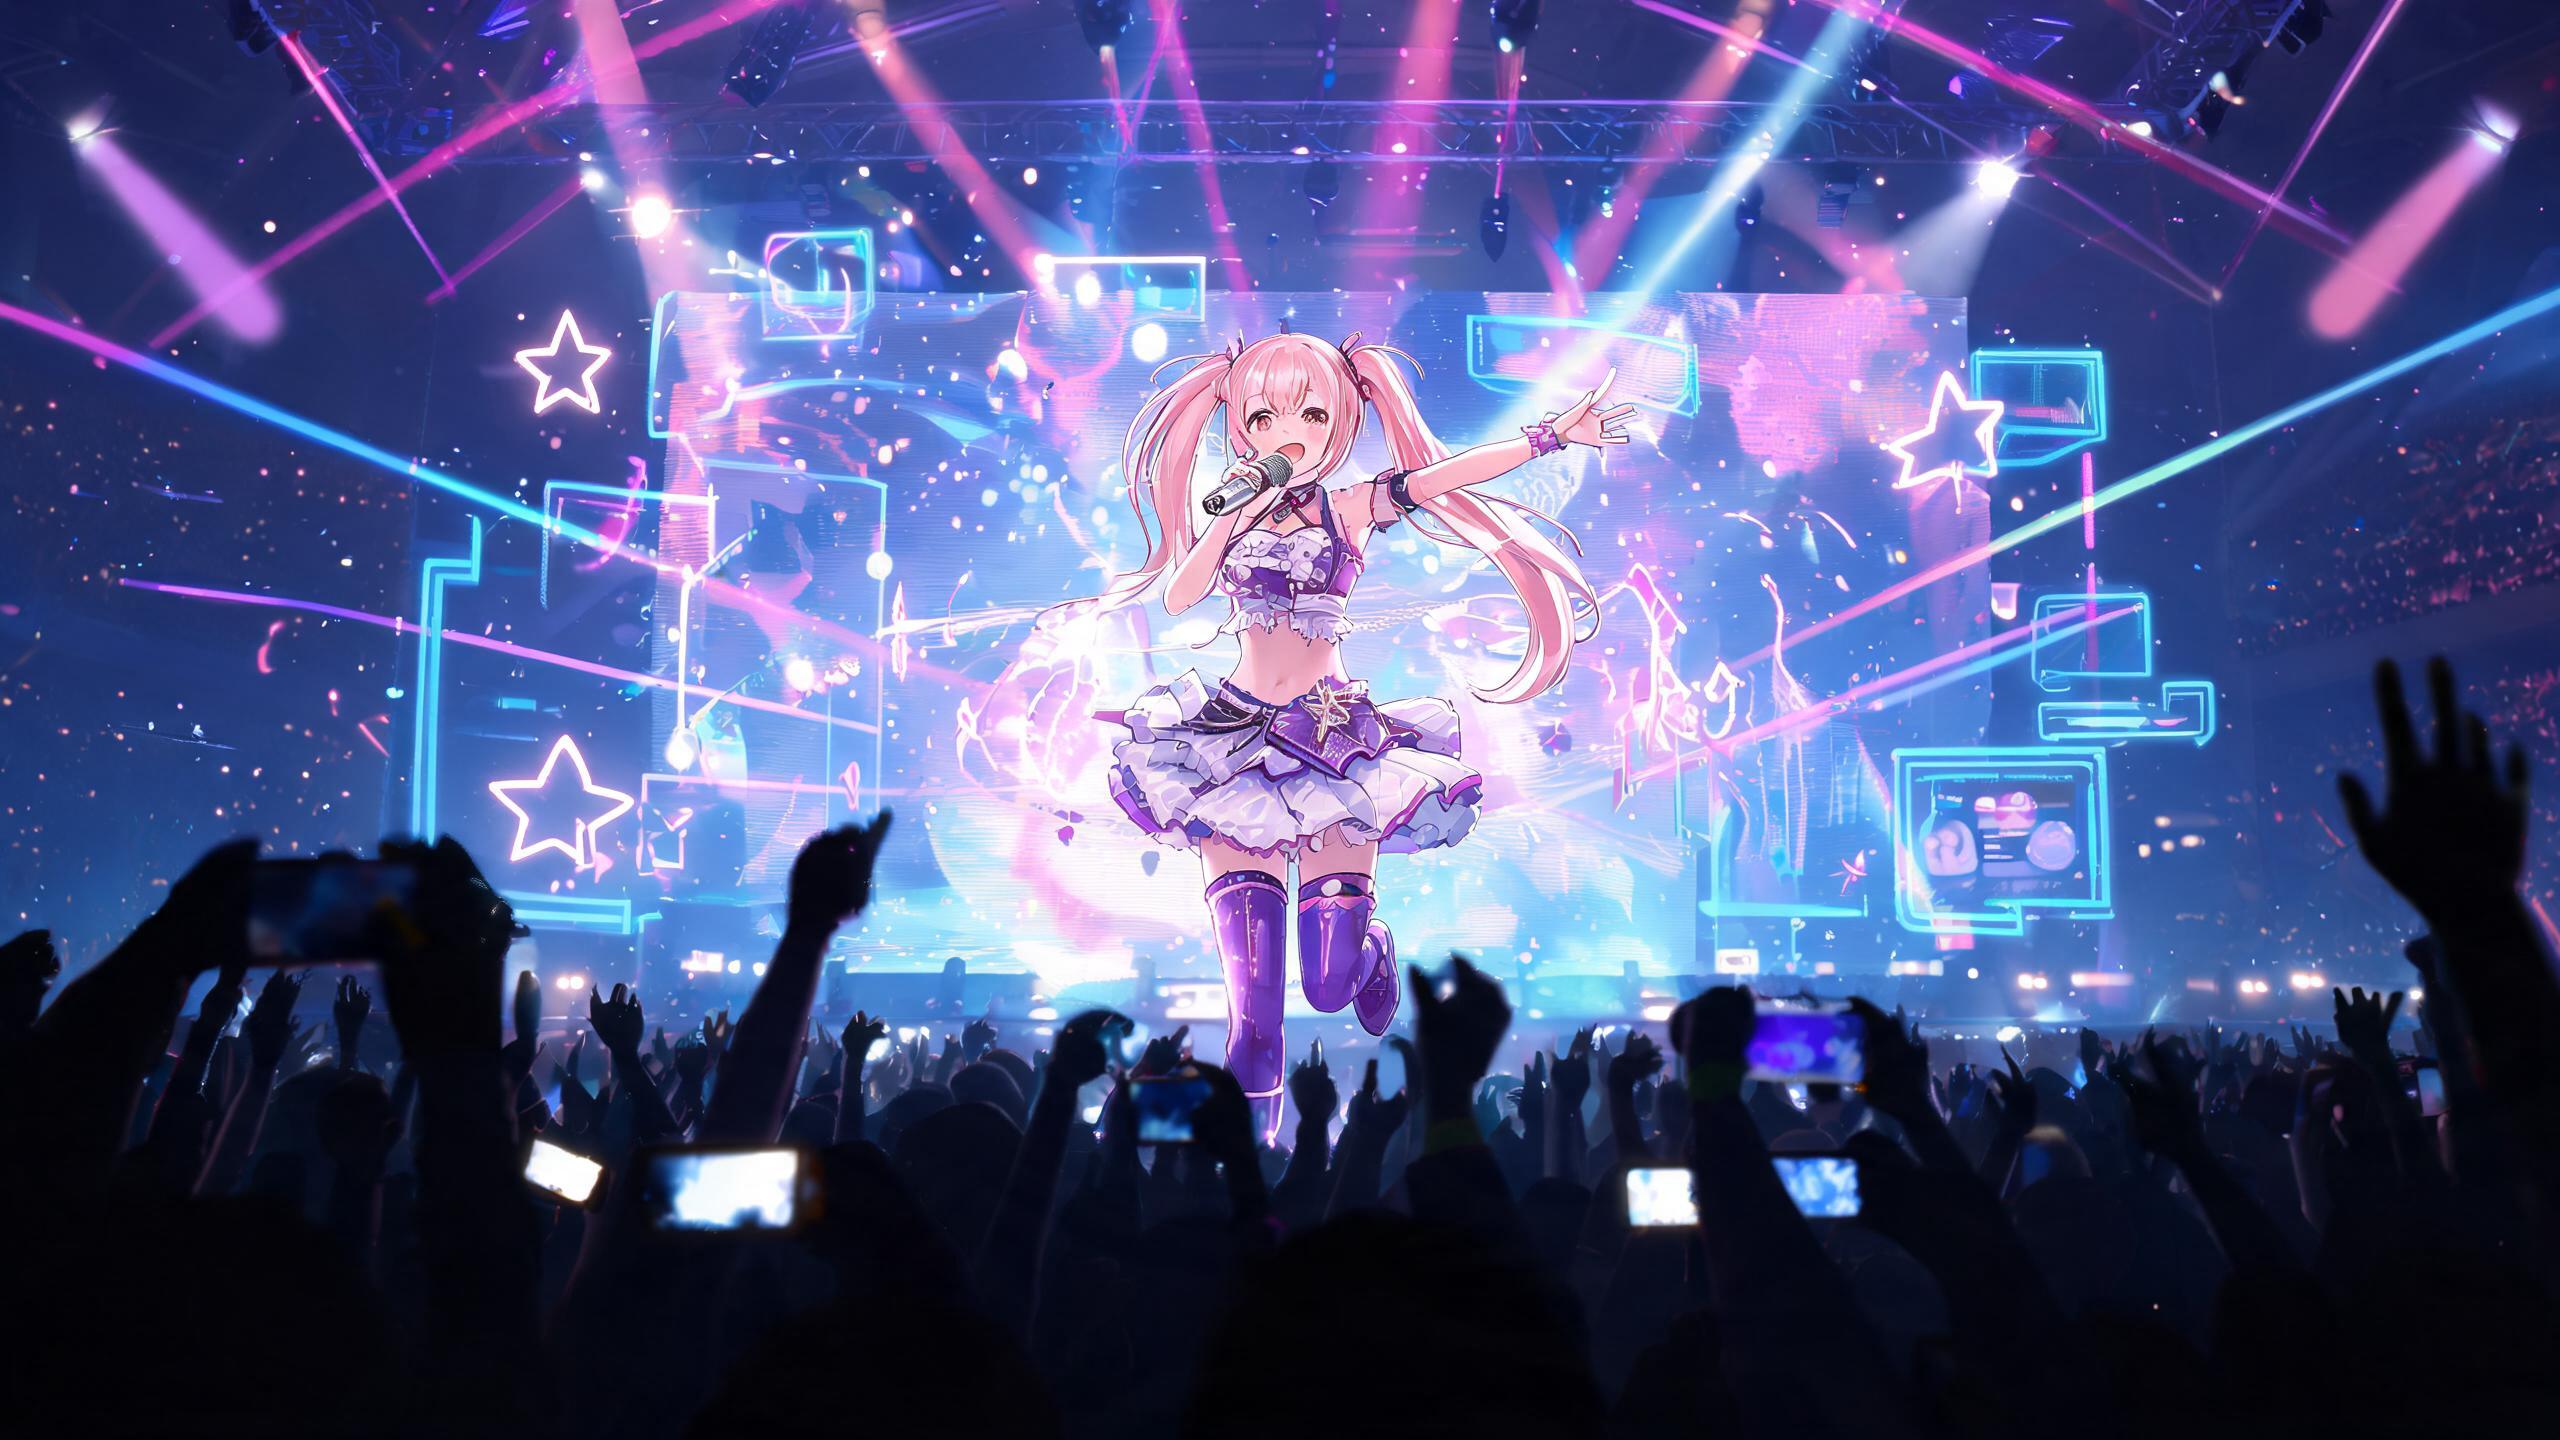
IDOLM@STER演唱会
偶像大师(IDOLM@STER)线下演唱会——粉丝参与度最高的消费形态,融合声优现场演出与MR(混合现实,Mixed Reality)技术
核心机制:角色扮演身份认同与社区飞轮
The most important factor behind the series' 20 years of growth is the nurturing it has received from the trinity of its player base of fans (also known as producers), the cast members who perform at its live events, and its development teams, which include creators.
该系列20年增长背后最重要的因素,是三位一体的培育:粉丝玩家群体(也被称为"制作人")、在现场活动中表演的声优阵容,以及包括创作者在内的开发团队。
玩家的行为动机建立在独特的"制作人身份认同"之上,不同于大多数IP的旁观者/消费者关系。消费者行为链条具体为:玩家以"制作人"身份参与游戏→对偶像角色产生个人化情感投入→情感在粉丝社区中横向传播→社区内自发产生的二次创作吸引外部新粉丝→新粉丝成为新制作人,循环强化。
"制作人身份"的心理学机制值得深入分析。在传统的IP消费模式中,消费者是"外部观察者"——他们观看动画、玩游戏、购买周边,但始终与IP角色保持着"观众-表演者"的距离。而在偶像大师的模式中,消费者是"内部参与者"——他们以制作人的身份直接参与偶像的成长过程,角色的成功就是"我的成功",角色的挫折就是"我的挫折"。这种身份认同的深度远超普通粉丝,因为它把消费者的自我价值感与IP绑定在了一起。
这种机制也解释了为什么偶像大师的粉丝忠诚度极高但扩张速度较慢——建立"制作人身份认同"需要时间和情感投入,不像"喜欢一个可爱形象"那样可以瞬间完成。但一旦建立,这种认同的强度和持久性也远超普通的形象消费。这是一种"慢热但持久"的消费者关系,与潮玩的"快速但易变"形成了鲜明对比。
多媒体全路径接触点矩阵
IDOLM@STER(偶像大师)不同于纯游戏IP,它构建了游戏以外同等规模的业务体系——直播演出、音乐内容和授权业务的规模与游戏内容相当:
接触点类型 | 业务形态 | 消费者行为特征 |
|---|---|---|
游戏(核心) | 街机→家用机→手游App(应用程序) | 制作人身份认同;每隔数年推出新作"呈现符合时代的偶像形象" |
音乐 | 专辑/单曲/流媒体 | 通过音乐首次接触IP的独立入口 |
视觉内容 | 动画/直播/VOD(视频点播) | 叙事延伸,强化角色情感连接 |
线下演唱会 | 声优现场演出 + MR(混合现实,Mixed Reality)混合现实表演 | 粉丝参与度最高的消费形态 |
授权/联名 | 外部企业联名产品 | 2022年以来合作数量超过三倍增长 |
地区活动 | 井盖项目、地方振兴合作 | IP嵌入社区物理基础设施 |
新用户开发:Gakuen打破性别与年龄壁垒
THE IDOLM@STER Gakuen(偶像大师学园,2024年5月发布)是系列6年内首款全新主线手游,发布后5个月内下载量达200万次。其最重要的消费者行为意义在于:开始增加女性粉丝群体——而系列传统上以"十至三十岁男性"为主要目标受众。这一突破来自新作在人物培育叙事上的设计创新:故事分两阶段(训练学校培育期→更大舞台演出期),每位偶像的成长过程以"精细刻画"呈现,令制作人玩家在剧情中有更强烈的"在场感"。
MR混合现实:扩展消费者体验边界
2022年12月,集团发布以2025年20周年为节点的系列发展战略,核心是将"制作人体验"与混合现实(MR,Mixed Reality)技术结合。MR项目(MORE RE@LITY,偶像大师MR项目名称)利用扩展现实(XR,Extended Reality)和实时动作捕捉技术,让二维虚拟偶像角色本身(而非声优)真实出现在演唱会舞台上演唱和跳舞。2026年1月,角色"如月千早"将在日本武道馆举行系列史上首场偶像角色个人演唱会。随着MR项目推进,授权合作数量超过三倍增长,证明混合现实技术的"现实感"提升了IP对外部品牌的商业吸引力。
地区振兴与社区嵌入:MANHOLE PROJECT(井盖项目)
IDOLM@STER(偶像大师)系列独特的实体社区嵌入策略——MANHOLE PROJECT: FUTAM@S!!!!!!(井盖项目:双偶像大师!!!!!!)——在日本各地城市安装印有系列偶像角色的井盖,角色设计与各地文化地域特色紧密结合。这一形式将虚拟偶像IP嵌入城市物理基础设施,创造"日常生活中自然遭遇IP"的接触点。
IDOLM@STER消费者行为模式小结
维度 | IDOLM@STER(偶像大师)特征 | 与Gundam/Dragon Ball(高达/龙珠)对比 |
|---|---|---|
粉丝身份认同 | "制作人"——参与者而非旁观者 | Gundam/DB(高达/龙珠)以"观众/玩家"为主 |
社区互动强度 | 极高:二次创作、解读分享是核心驱动力 | Gundam(高达)依托社区但主要以内容本身驱动 |
性别结构 | 传统男性为主(10-30岁),Gakuen(学园)后向女性扩展 | Dragon Ball/Gundam(龙珠/高达)男性为主 |
技术前沿性 | MR(混合现实)混合现实演唱会(系列核心创新方向) | 全球同步流媒体是Gundam(高达)前沿 |
授权合作模式 | "偶像角色走入现实世界合作"(增速3倍+) | 以品牌联名为主 |
地理扩展阶段 | 日本成熟、亚洲(中国)起步,欧美几乎空白 | Gundam/Dragon Ball(高达/龙珠)已全球化 |
偶像大师案例的独特价值在于:它展示了IP生命周期管理的另一种可能性——不是靠宏大的世界观和丰富的剧情,而是靠"参与式身份认同"和"社区共创机制"来维持粉丝的长期粘性。在这种模式中,粉丝不再是内容的被动消费者,而是IP生态的积极共建者。这种"制作人"身份认同的强度,甚至可能超过单纯的"观众"身份认同——因为粉丝在其中投入了更多的个人情感和创造力。
然而,这一模式也有其局限性:高度的参与门槛(需要了解大量角色细节、投入时间和情感)使得其受众扩张速度较慢,且跨文化传播难度较大。这也是为什么偶像大师在日本已运营20年、拥有极其忠诚的核心粉丝群,但全球化程度远低于高达和龙珠的原因之一。
2.4 TCG(集换式卡牌游戏):社交飞轮型消费者行为
BANDAI CARD GAMES
BANDAI CARD GAMES(万代卡牌游戏)品牌升级——从"销售型服务"转型为"互动型服务"
TCG(集换式卡牌游戏,Trading Card Game)是万代南梦宫玩具爱好分部增长最快的品类之一。FY2025日本TCG市场规模达3,197亿日元(同比+11.7%),以日本和北美为核心市场。万代当前全球市场份额排名第三(2025年3月),核心驱动是ONE PIECE Card Game(航海王卡牌游戏,2022年7月发布)。(数据来源:万代南梦宫FY2025综合报告TCG章节 L4460–L4700)
TCG社交飞轮模型
TCG的核心消费者行为逻辑是社交飞轮——"玩家基础越大,新策略越多,老玩家引导新玩家的成长循环"。这与Gunpla(高达模型套件)的"独自完成式"消费形成根本对比:TCG对战就必须有对手,社交性是核心体验而非附加价值。
品牌升级:从销售型到互动型
BANDAI CARD GAMES(万代卡牌游戏,2023年9月品牌升级)从"销售型服务"转型为"互动型服务",标志着公司对TCG消费者行为的认知深化——卡牌消费的本质不是购买产品,而是参与一个持续互动的社区。TCG消费者的年龄驱动因素也值得关注:1990年代原始玩家成长为"成熟粉丝基础",消费能力提升构成结构性顺风。
TCG品类的增长逻辑与其他玩具品类有本质区别:其他玩具品类的增长更多依赖IP本身的热度周期,IP火则产品卖得好,IP冷则销售下滑。但TCG有自己独立的增长引擎——社交飞轮。一旦玩家基数突破临界规模,即使IP热度有所回落,玩家之间的对战需求和社交需求仍能维持品类的活跃度。这是因为TCG玩家购买卡牌不仅仅是因为喜欢某个IP,更是因为享受对战策略的乐趣和社区归属感。
ONE PIECE Card Game(航海王卡牌游戏)的成功就是这种双重驱动的典型案例:ONE PIECE(航海王,又称海贼王)IP的高人气提供了初始的玩家基础和市场关注度,而TCG本身的游戏性和社交性则负责维持玩家的长期活跃。2022年7月发布后,配合ONE PIECE FILM RED(航海王:红发歌姬)电影同步上线的时间点选择非常精准——借助电影的宣发热度快速获取第一批玩家,然后依靠社交飞轮实现玩家群体的自我扩张。
2.5 主要IP消费者群体对比
IP名称 | 启动年份 | IP龄 | 目标消费群 | 主要接触点 | FY2025玩具爱好(日本)销售额 |
|---|---|---|---|---|---|
ONE PIECE(航海王) | 1997 | 28年 | 全球多年龄段 | 游戏/TCG/动画 | ¥94.2B |
Gundam(高达) | 1979 | 46年 | 跨代际;多地区差异入门 | 模型/游戏/动画/授权 | ¥75.7B |
Dragon Ball(龙珠) | 1984 | 41年 | 多代粉丝;全球强,亚洲尤强 | 游戏/动画/卡牌/模型 | ¥29.9B |
KAMEN RIDER(假面骑士) | 1971 | 54年 | 儿童→成人跨代际(50年+) | 以玩具为中心 | ¥22.5B |
Ultraman(奥特曼) | 1966 | 59年 | 2-3代人(超50年) | 玩具/视觉产品 | ¥6.7B |
Anpanman(面包超人) | 1988 | 37年 | 婴幼儿+家长(双代同享) | 婴幼儿玩具 | ¥10.2B |
PRETTY CURE!(光之美少女) | 2004 | 21年 | 3-6岁儿童 | 以玩具为中心 | ¥7.8B |
Pac-Man(吃豆人) | 1980 | 45年 | 全年龄/全性别 | 游戏+品牌授权 | 未单独披露 |
TAMAGOTCHI(拓麻歌子) | 1996 | 29年 | 两代(父母+子女) | 便携玩具→全球授权 | 未单独披露 |
2.6 玩具爱好分部(日本市场)IP销售贡献
以下为玩具爱好业务日本市场的IP维度销售贡献(FY2025.3实际),展示集团旗舰IP在最核心消费市场的变现规模。前三大IP(ONE PIECE航海王、Gundam高达、Dragon Ball龙珠)合计约¥199.8B(即19,980亿日元),体现"超级IP"在变现中的高度集中特征。Pokemon(宝可梦)¥12.2B为万代代理的非自有IP,说明玩具爱好分部兼具"自有IP自产"和"外部IP授权销售"两种模式。
IP | FY2025.3日本玩具爱好销售额 | 说明 |
|---|---|---|
ONE PIECE(航海王) | ¥94.2B | 玩具爱好日本市场第一大IP |
Gundam系列(高达) | ¥75.7B | 含Gunpla(高达模型套件)为主 |
DRAGON BALL系列(龙珠) | ¥29.9B | 游戏+周边双驱动 |
KAMEN RIDER系列(假面骑士) | ¥22.5B | 低龄向玩具核心IP |
Pokemon(宝可梦) | ¥12.2B | 授权经营(非万代自有IP) |
Anpanman(面包超人) | ¥10.2B | 婴幼儿市场核心IP |
PRETTY CURE!系列(光之美少女) | ¥7.8B | 女童向 |
Ultraman系列(奥特曼) | ¥6.7B | 特摄IP |
Super Sentai系列(超级战队) | ¥5.4B | 特摄IP |
数据来源:万代南梦宫FY2025综合报告(integratedreports2025_en.pdf)IP列表章节 L290–L400、玩具爱好分部IP销售 L3160–L3230
Gunpla模型套件独立收入规模估算
FY2025综合报告未直接披露Gunpla(高达模型套件)的单独年度销售金额。以下估算基于报告中的公开数据推导,属于分析性估算区间而非官方披露数字。
关键数据点:Gundam(高达)系列集团整体销售FY2025.3为¥153.5B(含Gunpla、视觉作品、网络游戏、TCG等全品类);Gundam系列日本玩具市场销售为¥75.7B(玩具爱好日本口径,主体为Gunpla和TCG);新工厂BHCPDII(万代新工厂代号)投产后产能提升约35%(对比FY2024.3);全球累计出货量45年累计8亿+套。
日本市场口径: 玩具爱好分部日本口径Gundam销售¥75.7B,CGO(首席增长官,Chief Growth Officer)消息明确指出"Gundam系列历史上增长以视觉作品和Gunpla为两大支柱,近年产品类目扩展后Gunpla仍为最大单一产品类型"。假设日本口径Gundam销售中Gunpla占65–75%(其余为TCG、配件等),日本市场Gunpla销售约为**¥49–57B**。
全球口径估算: 集团整体Gundam销售¥153.5B中,日本玩具市场占约49%。公司明确表示希望玩具爱好分部海外销售占比达50%,北美12州巡回展销、中国内陆扩展中Gunpla均为重要驱动力。综合两者,Gunpla全球年销售估算区间约**¥60–100B**,占集团FY2025.3净销售的大约5–8%。
展望:Gunpla新工厂(BHCPDII)于2025年升产,全面投产后产能将对比FY2024.3提升约35%,以应对全球需求提升。公司已将FY2025.3的集团整体Gundam销售目标(¥150B)提前一年达成,FY2026.3的下一个具体目标尚未单独披露。
第三部分 Gunpla vs TCG — 两种消费者行为模式的根本分野
Gunpla(高达模型套件)与TCG(集换式卡牌游戏,Trading Card Game)同属玩具爱好分部核心品类,但其消费者行为逻辑存在根本差异。前者是个人化的、独自完成的工艺体验;后者是社交网络效应驱动的、对战技巧展示的空间。理解这两种模式的分野,对于洞察IP变现的多元路径至关重要。
3.1 核心行为维度对比:七大维度
维度 | Gunpla模型套件(高达模型) | TCG交易卡牌游戏(集换式卡牌游戏) |
|---|---|---|
核心乐趣来源 | 手工组装、涂色、展示收藏 | 对战策略构建、卡牌收集、赛事参与 |
社交特征 | 主要为独自创作,社区展示成果是次级社交 | 对战就必须有对手,社交性是核心体验 |
消费频率节奏 | 以"套"为单元,新系列/限定款驱动追加购买 | 每3个月booster pack(补充包)驱动持续购买 |
网络效应 | 弱(每套Gunpla可独立完成) | 强(玩家基数越大、出牌策略越多、吸引新玩家的内生动力越大) |
入门门槛 | 高(需投入时间学习组装),公司主动以"易组装"产品降门槛 | 公司以入门套(starter pack)、规范化文本压低门槛 |
地理属性 | 全球,日本为核心,北美/中国内陆扩展中 | 全球,北美为最大TCG市场,日本/北美为两大增长极 |
数字化延伸 | 有限(实体产品本质) | BANDAI TCG+(万代TCG+)App(应用程序)实时追踪玩家需求反馈到产品计划 |
3.2 Gunpla:"工艺展示"为核心的独自式消费
新工厂BHCPDII(万代新工厂代号)内部设置了博物馆,展示主题是"让访客通过模型套件了解工艺的内涵,鼓励孩子对制造业产生兴趣"。Gunpla消费者行为体现三个特征:
自我表达属性
每套Gunpla组装完成后即为独一无二的可展示作品。GUNDAM ASSEMBLE(高达组装对战)将此推向极致:玩家给自己的模型套件涂色,放到棋盘上参与对战,"用自己个性化的机器人参与战斗"是核心玩法。
IP入口功能
"有些粉丝通过模型套件发现Gundam(高达),进而拓展到视觉作品"——Gunpla成为Gundam IP审美消费的入口点而非终点。这一入口功能在中国市场尤为显著:高达基地(GUNDAM BASE)旗舰店既是零售空间,也是IP文化的展示窗口。
持续性设计
Gunpla回收项目每年回收约37吨;Gunpla Academia(高达模型学园)让学生在学校环境中接触组装体验,培养从小开始的IP亲近感。2024年9月演唱会活动中销售可回收荧光棒,两天内回收约7,780支——粉丝的参与形成了可量化的可持续行动数据。
Gunpla的"工艺展示"消费模式,本质上是一种"技能型消费"——消费者投入的不仅是金钱,还有时间、技巧和创造力。与普通玩具的"购买即完成"不同,Gunpla的消费体验从打开包装盒的那一刻才真正开始:剪件、打磨、拼装、涂色、做旧、改造……每一步都需要消费者投入自己的技艺和审美。这种"技能投入"反而构成了一种独特的进入壁垒——一旦消费者掌握了Gunpla的组装技巧并从中获得成就感,他们就不太可能转向其他品牌的模型产品,因为转换意味着重新学习和积累经验。
这一机制与TCG的"社交飞轮"形成了有趣的对比:Gunpla的壁垒是"个人技能积累"带来的,TCG的壁垒是"社交网络效应"带来的。前者是向内的——消费者在提升自己的过程中加深了对IP的依赖;后者是向外的——消费者在与他人的互动中增强了对产品的粘性。两种壁垒各有优劣:技能型壁垒更稳定(个人技能不会因为朋友退出而消失),但扩张速度较慢;社交型壁垒扩张更快(朋友带朋友的指数级增长),但也可能因为社交圈子的变化而快速流失。万代同时拥有这两种模式,实际上构成了一种"对冲"——当一种模式的增长放缓时,另一种模式可能正在加速。
3.3 TCG:"对战社交"为核心的网络效应飞轮
TCG的消费者行为由三个层次的社交驱动:
层次 | 核心机制 | 代表性案例 |
|---|---|---|
对战层(技巧展示) | 玩家基数越大,新出牌策略越多,玩法越丰富,现有粉丝招募新粉丝的循环成长 | ONE PIECE Card Game(航海王卡牌游戏)两年内快速扩大玩家基础 |
展会层(线下聚集) | 卡牌游戏提供了寄托广泛情感的现实互动机会 | 2025年春BANDAI CARD GAMES Fest(万代卡牌游戏节)逾10,000人参与 |
平台层(数字工具) | 实时收集玩家卡牌需求反馈到产品计划;beta(测试版)先行收集反馈 | BANDAI TCG+ App(万代TCG+应用);GUNDAM CARD GAME(高达卡牌游戏)beta测试 |
3.4 GUNDAM CARD GAME(高达卡牌游戏)全球化发行策略深度分析
GUNDAM CARD GAME(高达卡牌游戏)于2025年7月全球上市,是万代南梦宫卡牌事业当前最重要的单一产品。其发行策略在以下维度展示了公司对TCG全球化方法论的系统论证。
三语言同步发行:解决行业发行时差问题
TCG卡面文字本地化耗时以往导致"各地区上市时间不一致,造成商机损失"。GUNDAM CARD GAME选择同步发行日语、英语、简体中文三种语言版本,是BANDAI CARD GAMES(万代卡牌游戏)历史上首次实现这一目标。其战略逻辑在于:TCG的网络效应要求同一地区的玩家基数达到临界规模才能驱动策略多样化。若日文版早于英文版上市,则北美市场将面临先发劣势,局部玩家生态无法形成完整性。
北美市场布局:直面文化与渠道挑战
北美是全球最大TCG市场,卡牌游戏文化已深度扎根。GUNDAM CARD GAME在北美的重点举措包括:
在德克萨斯州达拉斯新设办公室,专责内容运营与消费者体验
以20—30岁粉丝群体为设计重心,卡面系统和卡牌设计以"欧美市场适应性"为目标展开研发
提供starter pack(入门套组)降低入门门槛,每季度发布booster pack(补充包)以维持持续消费
需克服的挑战:Gundam(高达)在北美知名度仍主要集中于动漫受众,TCG玩家生态尚需从头建立。针对中国内陆市场,公司判断其"未来有可能成为大规模TCG市场",当前采用"强化针对IP粉丝的营销活动"策略,即先将受众发展为Gundam粉丝,再引导其过渡到TCG对战玩家。
Beta(测试版)测试方法论:卡牌游戏行业的先例
2024年12月,公司在正式上市前发布"Limited Box Ver.β"(限定盒测试版)作为beta版本。报告明确表述:"发行交易卡牌游戏的beta版是非常罕见的做法。通过beta,我们得以直接收集粉丝的反馈,并将其运用于持续的开发工作,以打造更好的产品。"
TCG行业通常不采用公开beta,原因在于卡牌价值高度依赖稀有性与玩家对版本平衡性的预期。公司以限定beta套装开辟反馈通道,将玩家热情数据的收集置于首位——这与其在手游业务中以登录数据和卡片使用率优化运营的逻辑一脉相承。
战略目标:全球TCG市场份额第二
公司已明确将GUNDAM CARD GAME(高达卡牌游戏)定为卡牌事业的长期核心引擎,目标是推动BANDAI CARD GAMES(万代卡牌游戏)品牌整体在全球TCG市场达到第二大份额。当前万代全球市场份额排名第三(截至2025年3月)。
维度 | 具体内容 | 原文引证 |
|---|---|---|
目标玩家群 | 20—30岁粉丝,重点布局北美和日本 | "Planning...began with an initial focus on fans in their 20s and 30s" |
卡片内容策略 | 首发5部Gundam系列的机器人和飞行员,跨系列手牌可互通 | "features mobile suits and pilots from five different Gundam series" |
卡牌内容焦点 | 各插画家原创卡面,异于历史上Gundam的线条表现风格 | "cards feature artwork by a range of illustrators, adding artistic appeal" |
长期扩展方向 | 不断添加新系列机器人,利用不同系列吸引不同代际粉丝 | "fans to start playing with cards from their favorite series and then expand" |
运营循环 | 每3个月booster pack(补充包) + 赛事以确保长期市场存在感 | "will release booster packs every three months" |
GUNDAM CARD GAME的战略意义超越了单一产品的层面——它是万代验证"IP+TCG"模式可复制性的关键试验场。ONE PIECE Card Game(航海王卡牌游戏)的成功有一定的偶然性(恰逢ONE PIECE FILM RED(航海王:红发歌姬)电影上映和IP热度峰值),但GUNDAM CARD GAME如果也能成功,将证明万代有能力将旗下任何大型IP转化为成功的TCG产品,从而打开IP变现的全新维度。这对于拥有500+IP的万代来说,意味着巨大的潜在增长空间——每个成熟IP都可能复刻ONE PIECE的TCG成功路径。
3.5 GUNDAM ASSEMBLE(高达组装对战):欧美桌游市场的切入口
GUNDAM ASSEMBLE(高达组装对战)预定2026年正式发布,目标市场主要是微缩兵棋文化成熟的欧洲(Warhammer 40,000(战锤40K)等的主要市场)。其策略价值在于:公司将利用Gunpla的技术和品质优势,目标吸引核心粉丝以外更广泛的桌游玩家。Gunpla组装涂色的步骤在GUNDAM ASSEMBLE中本身就是游戏内容之一(而非额外负担),模型套件的工艺性直接成为游戏内的差异化特性。公司明确表示希望"GUNDAM ASSEMBLE成为一提到桌游就想到的游戏",在桌游领域建立品类级市场地位。
3.6 IP依赖与消费者行为不可预测性:主要风险
在理解Gunpla和TCG两种成功模式的同时,也必须正视万代南梦宫IP运营面临的主要风险。这些风险不仅是公司自身需要管理的挑战,也是理解IP生命周期管理边界的重要参照。
对特定IP的过度依赖: Gundam(高达)和ONE PIECE(航海王)在玩具爱好分部(日本)合计占显著份额,单IP疲软存在传导风险。虽然500+IP的矩阵提供了一定的分散化缓冲,但头部IP的集中效应仍然明显。如果海贼王进入长期休载期或高达新作不及预期,相关的玩具、游戏、授权收入都可能受到连锁影响。万代将"依赖特定IP"列为主要风险,反映了其系统化的风险管理意识。
IP竞争加剧: 游戏开发周期拉长(large scale game development,即大规模游戏开发),与消费者注意力碎片化并存。在内容端,全球娱乐公司都在争夺消费者的有限时间,流媒体平台的崛起使得内容供给空前丰富,IP获取新受众的成本持续上升。在产品端,来自中国等新兴市场的竞争对手(如泡泡玛特在潮玩领域)正在快速崛起,分流消费者的注意力和购买力。
快速变化的技术与平台: 需持续适应新平台、新商业模式。从实体到数字、从主机到手游、从PC到云游戏,每一次平台迭代都可能重塑行业格局。万代虽然拥有丰富的IP储备和内容制作能力,但技术平台的快速迭代始终是需要持续投入的变量。TCG行业的数字化延伸、Gunpla的3D打印技术潜在冲击,都是未来需要关注的技术风险。
IP价值因侵权受损: 版权保护是全球推广的伴生风险。随着万代IP在全球范围内的知名度提升,盗版和侵权行为也同步增加。特别是在新兴市场,知识产权保护体系尚不完善,假冒产品可能侵蚀正版销售并损害品牌形象。这也是万代将"IP侵权导致价值受损"列为主要风险的原因。
第四部分 全球化路径与地域文化差异
万代南梦宫(Bandai Namco)的全球化是一条以"IP轴战略(IP Axis Strategy)"为标准化母核、区域执行高度本地化的双轨路径。从FY2011(2011财年)到FY2025的十五年间,海外收入占比从约20.8%提升至40%以上(目的地口径),美洲与亚洲(中国)增速最为显著。数字业务凭借两款全球大作驱动海外利润大幅跃升,玩具与爱好业务借助北美和中国扩张实现连续七期创历史纪录。
4.1 海外收入结构演变:从20%到40%的十五年轨迹
以下两个时间截面展示了全球化在地区结构上的变化(均为外部销售额口径,管理会计估算)。十五年间,日本本土占比从79.2%下降至69.8%,亚洲和美洲分别提升4.4和4.2个百分点。
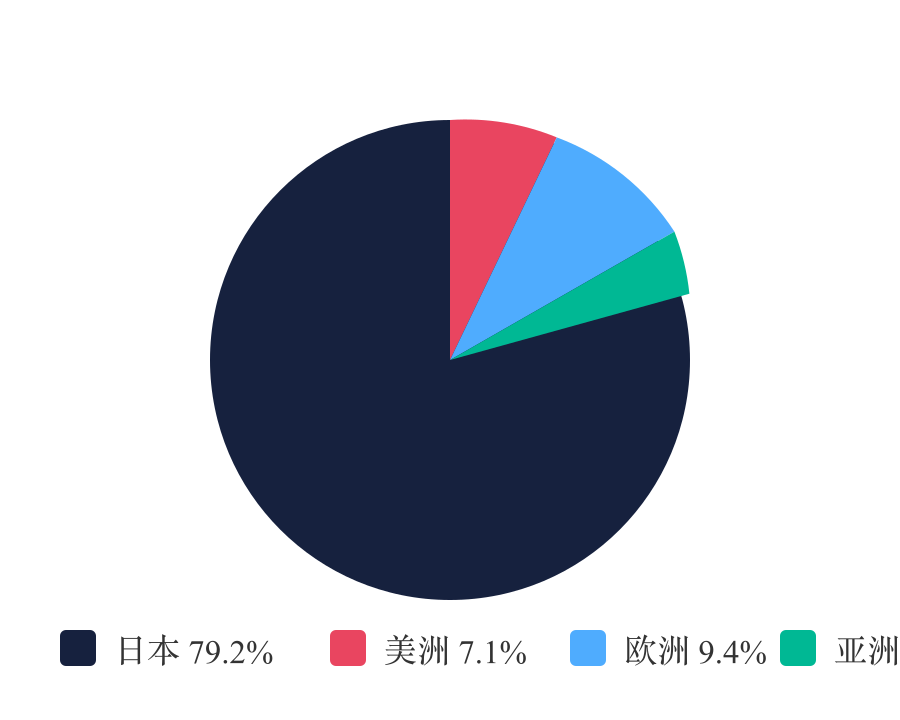
FY2011(2011财年)地区收入占比(外销口径 ~20.8%)
FY2011(2011财年)地区收入占比(外销口径 ~20.8%)
数据来源:NAMCO BANDAI Holdings FY2011年报(en_2011_Annual.pdf)
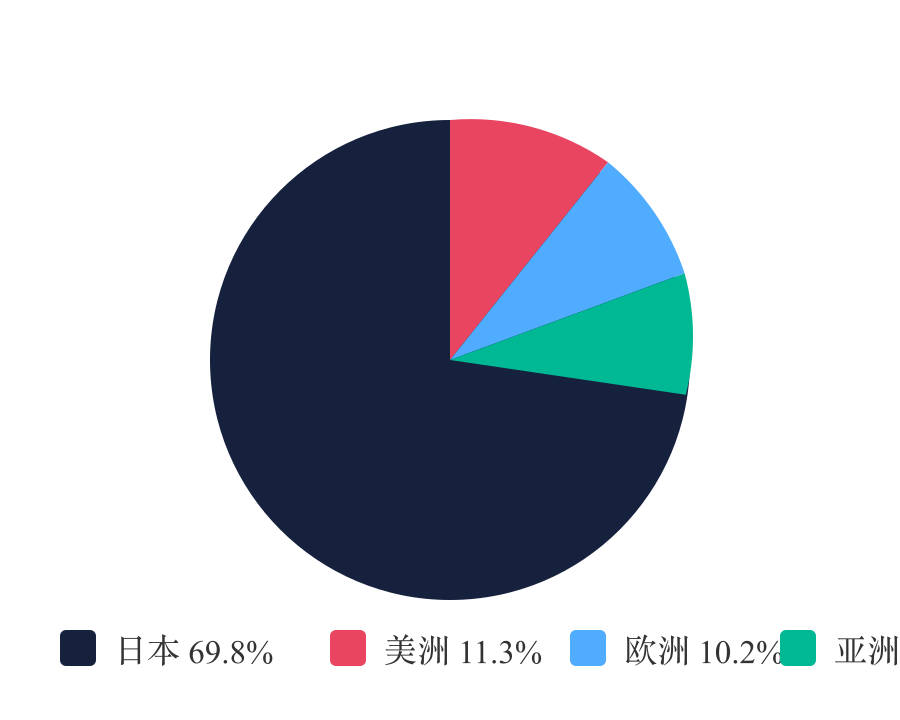
FY2025(2025财年)地区收入占比(外销口径 ~30.2%)
FY2025(2025财年)地区收入占比(外销口径 ~30.2%)
数据来源:万代南梦宫FY2025综合报告(integratedreports2025_en.pdf)
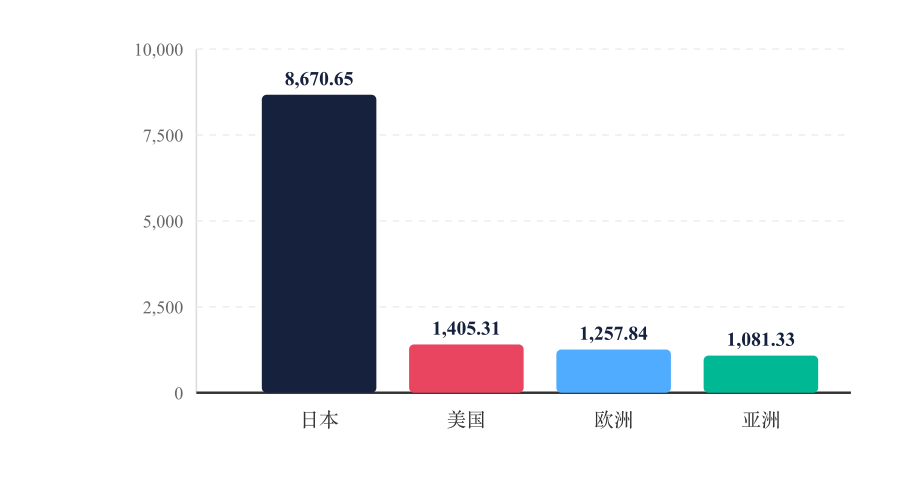
FY2025(2025财年)分区域净销售额(亿日元)
FY2025(2025财年)分区域净销售额(亿日元)
数据来源:界面新闻(雷报)整理自FY2025财年数据;注:绝对值为第三方媒体整理,非官方综合报告直接披露,官方仅披露百分比结构
口径说明:官方同时披露"目的地口径(destination basis)",该口径计入日本生产内容在海外消费的部分(如全球游戏下载),FY2025目的地口径海外占比约40%以上。上述饼图为"外销口径",即从日本出口的实体产品销售额,更能反映实体业务的全球化程度。
万代南梦宫(Bandai Namco)的全球化是一条以"IP轴战略(IP Axis Strategy)"为标准化母核、区域执行高度本地化的双轨路径。IP轴战略的核心——"在最优时间、最优区域提供最佳产品与服务以最大化IP价值",是全集团统一的商业模式基础,也是跨区域执行的公约数。ALL BANDAI NAMCO(全万代南梦宫)概念在此基础上进一步整合各业务单元与区域协同。
维度 | 标准化方向 | 本地化方向 |
|---|---|---|
IP内容发行 | 高达从"日本先行"转向全球同步(day-and-date同日全球同步发行) | 欧洲按各文化本地化内容,不统一发布 |
语言本地化 | 多语翻译在日本集中完成,全球同步推送 | 各区域销售策略(网红推广等)由本地营销人员主导 |
卡牌发行 | GUNDAM CARD GAME(高达卡牌游戏)三语(日/英/简中)同步发行 | 推广方式按各国本地条件定制(北美加强粉丝关系,中国内陆强化IP营销) |
玩具生产 | 日本培育的业务模式适当本地化后全球复制 | 中国市场独家产品(QMSV手办系列、BN FIGURE Q万代新手办系列)、本土IP孵化 |
食品业务 | 亚洲先行,再复制至北美 | 各国法规+口味文化+宗教禁忌→本地生产本地消费,亚洲已外包11家代工厂 |
生产布局 | — | 分散生产区域以降低关税和法规影响 |
官方明确指出:"过度依赖翻译流程会导致各地区发行时差、错失商机"——GUNDAM CARD GAME 2025年7月三语同步发行即是直接应对这一痛点的标准化举措。
本地化与标准化的平衡,本质上是"效率"与"效果"的权衡。标准化带来的是规模效应和执行效率——全球同步发行可以最大限度地利用全球宣发资源,避免不同地区之间的信息差导致的盗版和剧透问题。而本地化带来的是市场效果——只有深入理解当地消费者的文化习惯、消费偏好和渠道特点,才能让IP真正在当地生根发芽。
万代的平衡之道可以概括为"核心标准化,执行本地化":IP的世界观、核心设定和产品品质标准是全球统一的,这保证了IP在不同地区的一致性和品牌价值;而营销策略、渠道选择、产品适配则交给本地团队决策,这保证了IP在每个市场都能以最有效的方式触达消费者。这种模式的优势在于既避免了"一刀切"的粗放全球化,又避免了"各自为政"的效率损耗。
对泡泡玛特而言,全球化当前仍处于早期阶段——海外销售更多依赖产品本身的吸引力和渠道铺货,尚未进入"IP在地化运营"的阶段。未来随着海外收入占比的提升,泡泡玛特也将面临同样的本地化与标准化的平衡难题:是坚持全球统一的产品策略,还是为不同市场开发专属产品?是集中控制营销节奏,还是放权给本地团队?万代的经验表明,找到这个平衡点没有标准答案,关键是建立一套能够持续试错和优化的机制。
4.4 不同文化圈对IP的接受度差异
IP | 欧美(北美/欧洲) | 东亚(中国/日本) | 特征 |
|---|---|---|---|
龙珠 | 最强;欧美游戏销量占九成 | 日本基本盘稳健 | 欧美强势IP,最早全球化 |
高达 | 北美认知持续增长,仍限东西海岸 | 中国沿海城市认知稳固(7家高达基地) | 中国>北美>欧洲 |
奥特曼 | 欧美认知度低 | 中国收入超日本本土3倍 | 东亚强势IP |
航海王TCG | 北美TCG市场为全球最大,驱动万代全球份额第三 | 中国认知度高,内陆TCG市场潜力大 | 双线并重 |
微缩战棋类 | 欧美有深厚文化与专用场地,市场大 | 受众较小 | 欧美专属机会 |
POWER RANGERS(恐龙战队) | 美洲/欧洲曾为主要市场,但依赖电视播出渠道 | 无主要市场 | 渠道依赖脆弱性已暴露 |
接受度差异的深层原因
题材与叙事偏好: 龙珠、高达、奥特曼的故事框架本为日式,但龙珠凭借高强度对战格斗与动态视觉在欧美最早突破;高达以机甲+人物成长叙事在东亚(特别是中国沿海城市)认知度显著。这种差异并非偶然——欧美文化中个人英雄主义和力量对决的叙事传统与龙珠的战斗美学高度契合,而东亚文化中集体主义和成长叙事的偏好与高达的"少年驾驶机器人拯救世界"模式产生共鸣。奥特曼在中国的成功则更为特殊——它受益于改革开放后早期引入的特摄文化记忆,形成了独特的"童年回忆杀"消费驱动力。
平台分布: 北美以数字销售为主;欧洲实体销售仍强;TCG以日本和北美为中心增长;流媒体平台的普及显著提升了高达在从未接触过该系列的海外粉丝中的认知度。平台分布的差异直接影响了IP进入各市场的路径和节奏:在数字主流的北美市场,游戏和流媒体是IP渗透的先锋;在实体零售仍强的欧洲,玩具和卡牌产品需要更多线下渠道支持。
粉丝生态: 社交媒体使公司能实时接收粉丝反馈、量化热情;GUNDAM.INFO(高达官方资讯门户)以10种语言运营,追求"超越翻译、真正与本地粉丝共鸣"。粉丝生态的成熟度是决定IP全球化能否成功的关键变量——一个活跃的本地粉丝社区不仅能自发产生内容传播,还能为公司提供本地化的洞察和反馈。万代在北美的Gundam Base Mobile Tour(高达基地移动巡展)和龙珠Road Tour(路演),本质上都是在激活和培育本地粉丝生态。
全球化的组织能力演进:从区域销售到区域治理
万代南梦宫的全球化历程不仅是市场份额的提升,更是组织能力的进化。从FY2011仅有的两家区域控股公司,到FY2025四家区域管理公司并存,这一变化反映了公司从"日本总部向海外卖产品"到"各区域自主运营、总部赋能"的治理模式转变。
四家区域管理控股公司的制度性支撑体现在多个层面:每家区域公司对所在地区承担风险管理与合规支撑职能,确保跨国运营的合规性;通过现金池系统(cash-pooling system)将约110家集团子公司的资金统一汇集至区域总部,以支持三年成长投资计划(FY2026–FY2028约6,000亿日元);公司治理层面,区域管理公司代表参与集团业务报告会(Group Business Report Meeting,每年4次),向董事长直接汇报,确保区域声音能够传达到最高决策层。
这种区域治理架构的成熟度,是衡量IP公司全球化水平的重要指标。对比泡泡玛特——其海外扩张仍处于"产品出海"阶段,虽然已设立21国本地办公室和区域总部,但本地化运营的深度和区域决策的自主性仍有很大提升空间。万代用了15年才完成从"两极"到"四极"的组织演进,泡泡玛特的全球化组织能力建设可能也需要类似的时间积累。
4.5 全球化成功与失败案例
成功案例
《龙珠 电光炸裂!ZERO》(Dragon Ball Sparking! ZERO,FY2025.3)
系列17年首个新作,发售前在北美开展路演(Road Tour)展示游戏爽快体验,粉丝社区社交媒体造势显著带动首发销量。发售后24小时销量破300万份,创系列史上最快纪录;《龙珠》系列游戏累计销量中,九成来自欧洲及北美。核心成功逻辑:系列前几代已积累的欧美海外玩家基础(历代逐步提升)+ 本地营销人员主导、本地网红推广的精准覆盖。
《艾尔登法环》(ELDEN RING)DLC《黄金树幽影》(FY2025.3)
大规模DLC(可下载内容)在基础游戏全球强销售基础上,通过"战略定制信息传达、时机与推广工具"实现新粉丝获取与整体销量拉动,驱动数字业务营业利润逼近历史最高。体现"全球品牌IP + 精准全球化发行时间窗口"策略。
高达全球同步发行 + 中国线下零售网络
从《水星的魔女》起转向全球day-and-date(同日全球同步发行),带动相关周边产品全球同日上市;中国已建成7家高达基地(GUNDAM BASE,计划三倍扩张至约20家);GQuuuuuuX以23种语言在240+国家/地区同步流媒体发行,进入从未接触该系列的海外受众群体。
失败与挫折案例
POWER RANGERS(恐龙战队)渠道依赖暴露(FY2011)
POWER RANGERS是北美与欧洲玩具业务的支柱,本质是日本"战队"系列的西方本地化版本,但收入完全依托电视播出频次。FY2011因电视播出减少,美洲与欧洲双双出现业绩疲软,海外营业利润连续两年亏损(FY2010.3: -44.70亿日元,FY2011.3: -9.47亿日元)。管理层将"重建海外运营"列为FY2012.3首要课题,以重振POWER RANGERS为核心。这一案例揭示了早期全球化策略的结构性脆弱:单一渠道依赖(线性电视)会将整个地区收入暴露于平台风险之下。
POWER RANGERS案例的深层启示在于:当IP的传播完全依赖第三方渠道时,IP公司对消费者的触达是间接的、不可控的。电视播出时间减少,消费者接触IP的机会就减少,玩具销售随之下降——这种"渠道→IP→产品"的传导链条中,IP公司处于最被动的位置。万代后来大力发展直接面向消费者的渠道(自有门店、线上平台、TCG社区等),本质上就是在减少对第三方渠道的依赖,建立与消费者的直接连接。
《蓝色协议》(Blue Protocol)停服及取消欧美发行(2024—2025)
《蓝色协议》(Blue Protocol)是万代南梦宫自研二次元MMORPG(大型多人在线角色扮演游戏,Massively Multiplayer Online Role-Playing Game),原计划联合亚马逊游戏(Amazon Games)向欧美发行,但2024年8月宣布取消欧美计划,并于2025年1月在日本停止服务。官方口径为"无法提供令玩家满意的服务"。行业媒体还报道开服初期封禁海外IP地址引发玩家舆论争议。该案例凸显:日式运营规则(如IP封锁区域、付费模型设计)与西方玩家预期之间的错配,是面向西方市场的网络游戏全球化最典型的风险之一。注:此案例官方综合报告未披露,信息来源为行业媒体(GameLook)。
《蓝色协议》的失败反映了日式游戏全球化的一个普遍困境:日本开发者往往基于日本市场的用户习惯来设计游戏(包括付费模式、运营节奏、社区规则等),但这些设计在西方市场可能水土不服。与主机游戏可以通过本地化翻译和调整内容来适应不同市场不同,MMORPG等在线游戏的运营规则和商业模式更难本地化——因为它们涉及到整个游戏经济系统和社区生态的平衡。这也是为什么万代在数字业务的全球化中,主机游戏(如ELDEN RING艾尔登法环、龙珠Sparking! ZERO电光炸裂!ZERO)的表现普遍好于在线游戏的原因之一。
第五部分 四大IP公司系统性对标
四家公司代表了IP商业化的四种根本不同的路径:万代南梦宫(Bandai Namco)以"内容→IP→全产业链"构建跨代际IP帝国,三丽鸥(Sanrio)以"轻资产授权+情感符号"获得最高资本效率,泡泡玛特(Pop Mart)以"艺术家平台+工业化生产"创造了新型潮玩IP模式,Funko(芬克,美国潮玩公司)以"纯外部授权分销"构建了最脆弱的结构。理解这四种模式的结构性差异,是判断IP公司长期价值的关键。
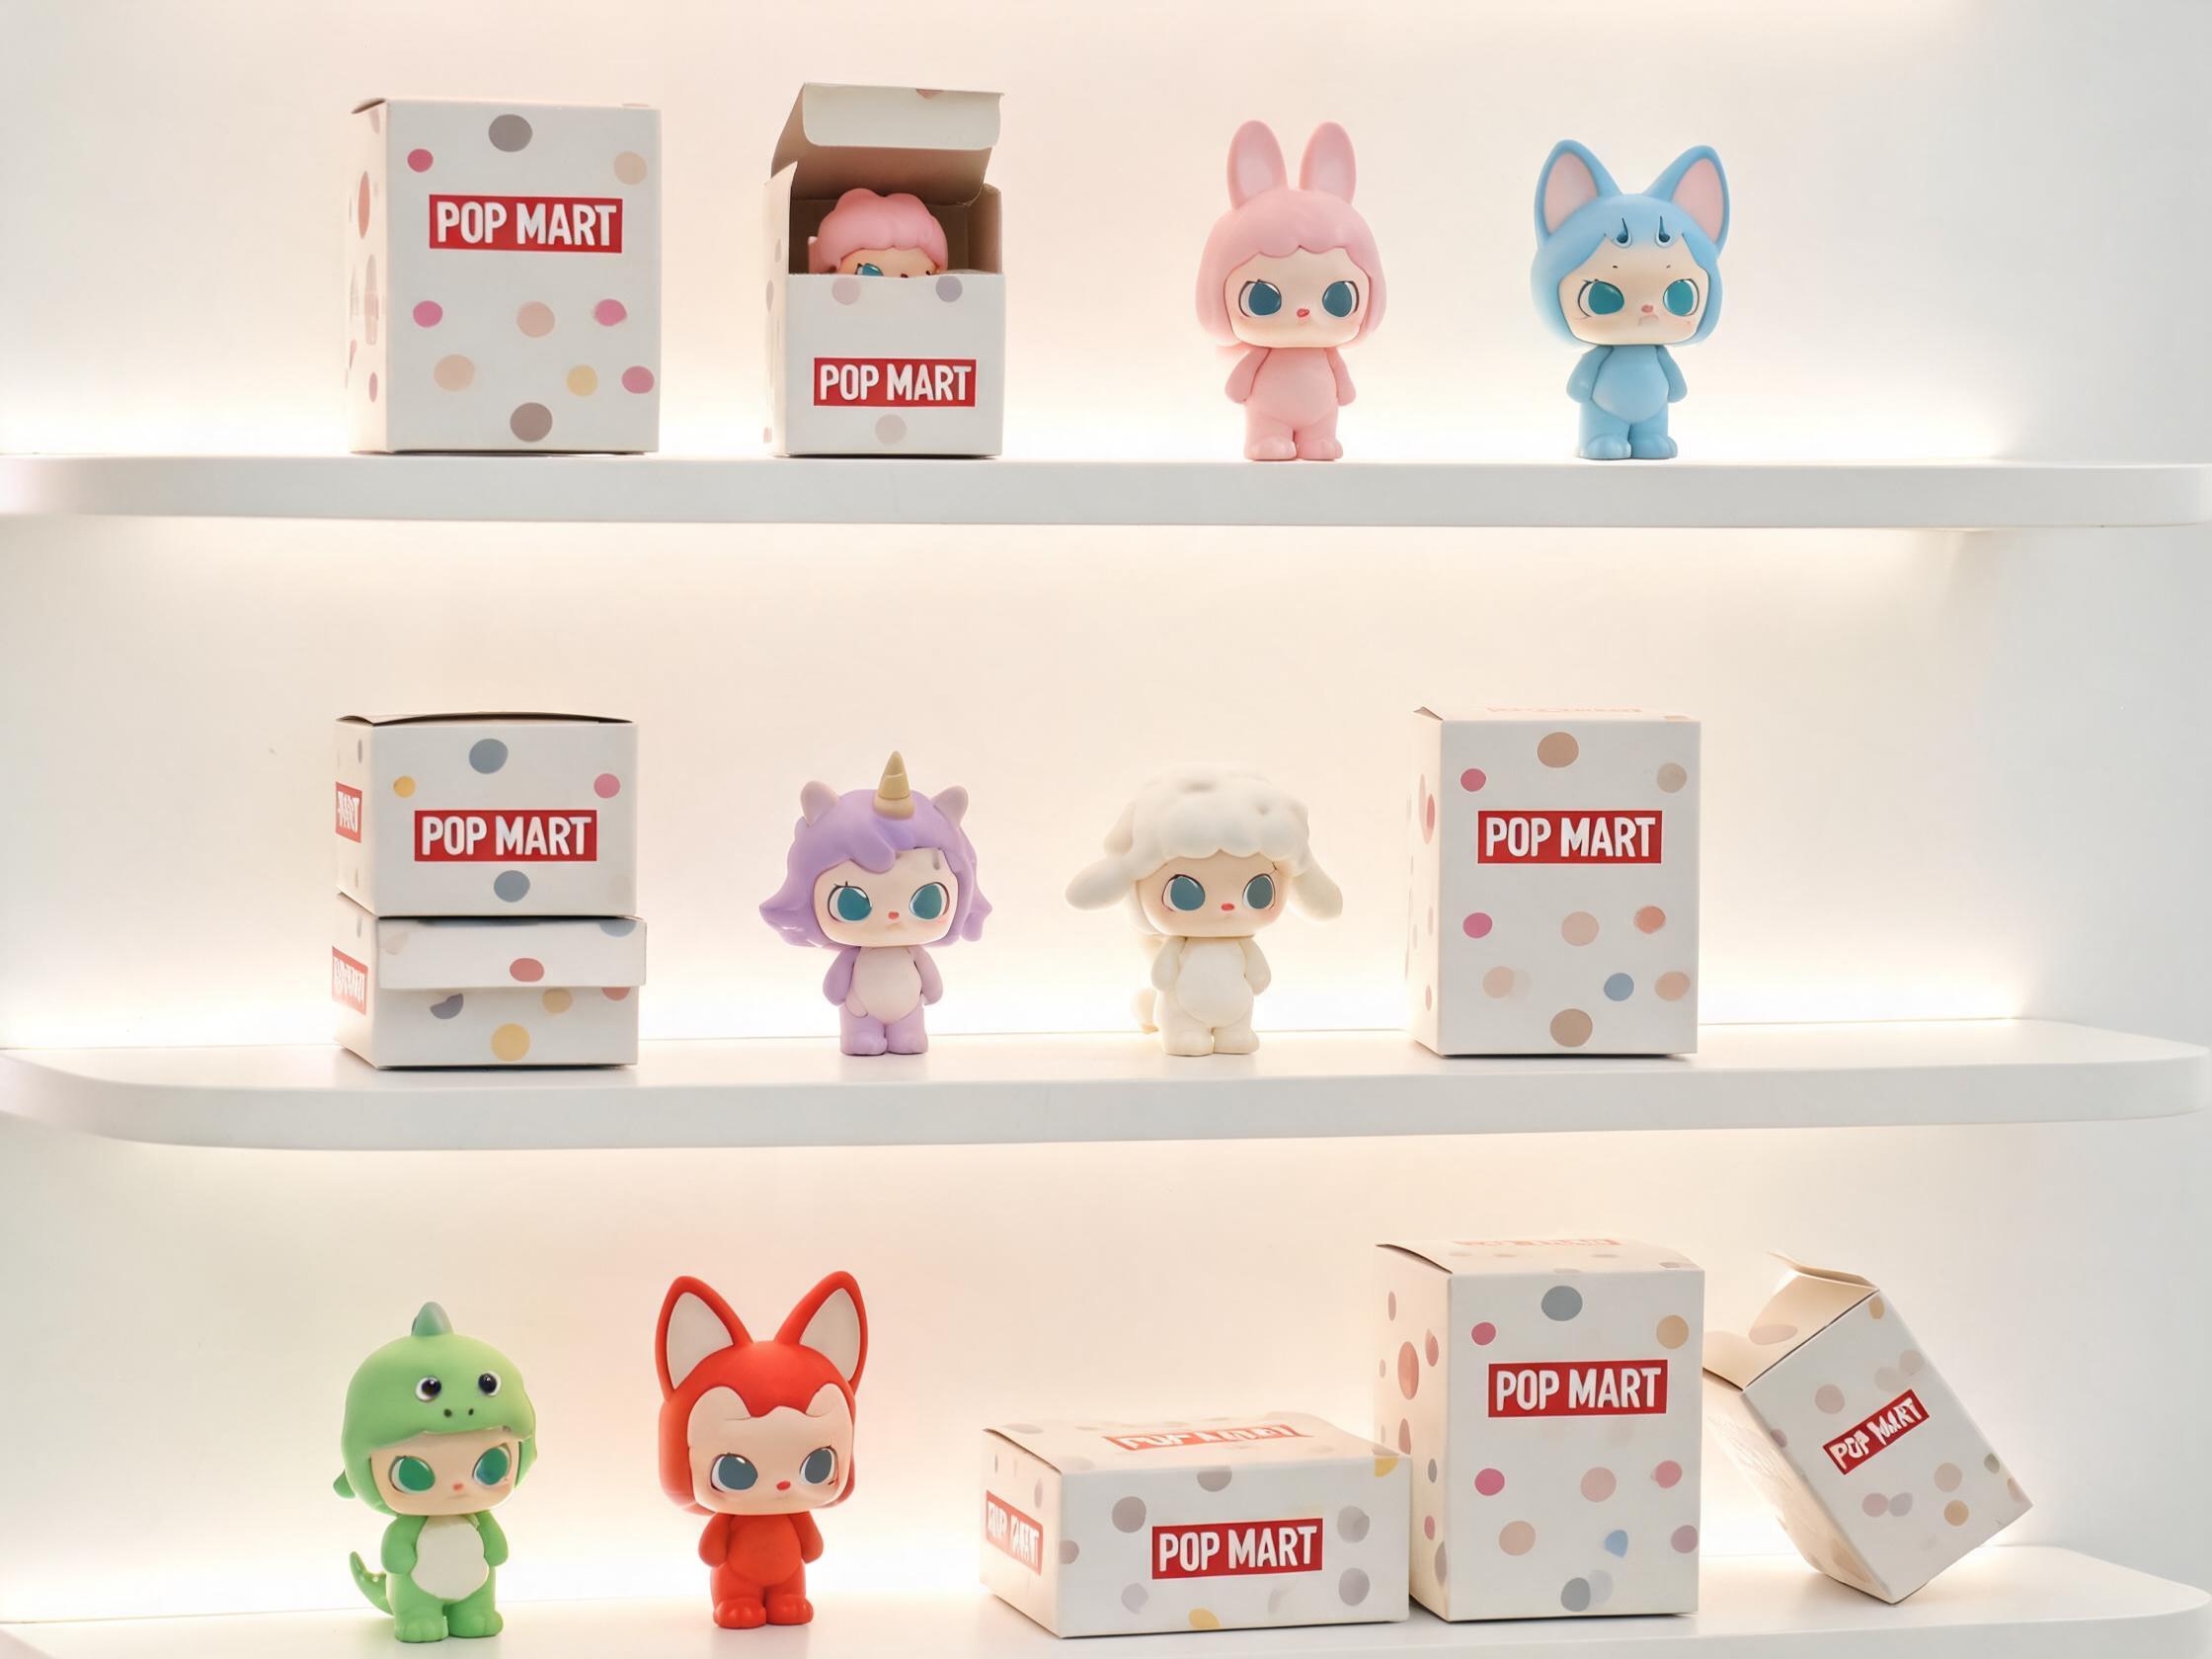
泡泡玛特潮玩产品
泡泡玛特(Pop Mart)以"艺术家平台+工业化生产"模式创造了新型潮玩IP商业路径
5.1 IP商业模式:版权结构与创造路径的根本分化
泡泡玛特:三档IP结构,"唱片公司"模式
泡泡玛特(Pop Mart)的IP库从招股书开始即分为三档:自有IP(完全知识产权,包括收购代表性IP如Molly茉莉与内部设计团队开发的IP如Yuki雪宝)、独家IP(签约艺术家授予独家开发销售权,如PUCKY毕奇、The Monsters / LABUBU拉布布)、非独家IP(与迪士尼Disney、环球影业Universal Pictures等世界著名IP版权方合作)。
FY2025艺术家IP(自有+独家)收入占比升至90.0%(FY2024为85.3%),授权IP收入约33.8亿元(+111.3%),两者的结构表明泡泡玛特以独家艺术家IP为绝对主导。
创造路径上,王宁将其比喻为"唱片公司"——艺术家相当于歌手,泡泡玛特提供工业化生产(成熟的模具+工厂)、现成渠道和大众化推广,在行业早期即锁定了头部艺术家。标准IP开发流程约7个月(二维草图→三维设计→上色→模具生产),体现工业化能力。王宁自称这批早期签约艺术家"属于稀缺人才,不是花钱就能再造的",构成软性护城河。
IP去单一化演进:Molly的收益贡献从2017年的89.4%降至2020H1(2020年上半年)的16.3%,体现了早期"去单一化"的成功。FY2025 THE MONSTERS(拉布布系列)达141.6亿元、占营收38.1%,但2026H1(2026年上半年)已回落至26%,星星人(+580.6%)成为增速最快的新IP,头部七大IP均高于大盘增长。
万代南梦宫:500+个IP,自有与外购并存,"内容→商品"全链
万代的版权结构为自有IP与外购授权IP并存:自有in-house(内部)IP包括PAC-MAN(吃豆人,1980年)、Tamagotchi(拓麻歌子,1996年),可对外out-licensing(对外授权);外购长期授权IP包括龙珠Dragon Ball(1984年)、海贼王ONE PIECE(1997年)、高达Gundam(1979年)、奥特曼Ultraman(1966年)、假面骑士KAMEN RIDER(50年+)等。
万代将"IP轴战略"定义为集团"最大优势与商业模式",其特点是围绕每个IP打通动画/游戏/玩具/游乐设施的全产业链变现。IP创造路径覆盖:内部多维度新IP创造、与外部创作者/工作室/IP持有人的共同创造。万代核心IP的生命周期以数十年计——奥特曼1966年至今已跨越两三代粉丝,高达1979年至今仍持续产出新创作。
三丽鸥(Sanrio):轻资产授权,从单IP危机到多IP复苏
三丽鸥(Sanrio)以授权模式为主(FY2026营收1,941亿日元,营业利润率40.1%,毛利率77.3%)。Hello Kitty(凯蒂猫)曾占毛利贡献75%(FY2014),但到FY2024已降至30%——这个去单一化过程并非顺利:FY2021出现营业亏损-32.8亿日元,公司确认"商品化授权+Hello Kitty单一IP双重集中"是欧美市场连续7期减益的根本原因。
鸠山玲人改革("脱实向虚"授权模式转型)后,ROE(净资产收益率,Return on Equity)从FY2021的-9.5%反转至FY2025的48.6%(峰值),FY2026回落至41.6%,仍为四家中最高。三丽鸥模式的关键特征:几乎无库存风险(授权商持有),极高运营杠杆(毛利率从63.4%升至77.3%),海外子公司贡献集团营业利润近70%,中国市场(阿里鱼授权)和北美市场是当前增量极。
三丽鸥的案例为IP公司提供了一个重要的参照:轻资产授权模式虽然资本效率极高(77.3%毛利率、40%+营业利润率),但其脆弱性也同样明显——当核心IP进入衰退周期时,公司几乎没有其他业务可以缓冲。Hello Kitty的单IP依赖危机持续了近十年才逐步缓解,期间经历了管理层更迭、战略转型和业绩亏损。这一过程的代价之大,足以让所有依赖单一IP的公司警醒。三丽鸥最终能够走出危机,一方面得益于其IP库中其他角色(如玉桂狗、库洛米等)的崛起,另一方面也得益于中国市场的爆发——但后者更多是时代红利而非完全可控的战略成果。
Funko:纯外部授权分销,护城河最弱
Funko(芬克,美国潮玩公司)定位为"授权流行文化消费品公司",核心是设计并分销外部IP授权产品。公司将"授权方关系"作为无形资产(摊销年限10-20年),高度依赖Disney(迪士尼)系(占比约28%)等外部授权,前十大授权方合计占销售额约63%。毛利率38.7%(FY2025),低于其他三家。
Funko的衰退轨迹是四家中最值得警惕的反面教材:净销售额从2023年的10.96亿美元下降到2025年的9.08亿美元,三年累计下滑17%;经营亏损4,554万美元、净亏损6,736万美元、经营现金流-512万美元转负;累计亏损从1.08亿扩大至1.76亿美元。这种衰退并非偶然——当公司的核心竞争力只是"拿到IP授权然后做成Pop!人偶"时,一旦IP授权成本上升、消费者审美变化或零售渠道格局调整,公司几乎没有防御能力。
Funko的案例揭示了IP行业的一个残酷真相:不拥有IP、只做授权分销的公司,在IP价值链中的议价能力最弱,也最容易被替代。当IP方自己开始做周边、当零售商开始自有品牌、当消费者有更多选择时,纯授权分销商的生存空间会被持续挤压。这也是为什么泡泡玛特选择走"自有/独家IP为主"的路线——虽然孵化IP的难度更大、周期更长,但一旦成功,其护城河的深度和可持续性远非纯授权模式可比。
5.2 IP商业模式对比总览
维度 | 泡泡玛特(Pop Mart) | 万代南梦宫(Bandai Namco) | 三丽鸥(Sanrio) | Funko(芬克) |
|---|---|---|---|---|
IP结构 | 自有+独家+非独家三档;艺术家平台模式 | 自有in-house(内部) + 外购长期授权;500+ IP | 自有IP为主;Hello Kitty(凯蒂猫)为核心 | 纯外部授权;前十大授权方占63% |
创造路径 | 艺术家形象→潮玩商品→内容延伸(进行中) | 内容(动画/漫画/游戏)→IP世界观→全产业链变现 | 角色设计→情感符号→授权变现 | 外部IP授权→Pop!(芬克经典人偶系列)设计→批发分销 |
生命周期 | 最长IP约10年;依赖上新系列 | 数十年至50年+;内容续作驱动 | Hello Kitty 50年+;情感符号驱动 | 受版权方控制;单品粘性弱 |
核心模式 | 艺术家平台 + 工业化生产 | IP轴战略 + 全产业链协同 | 轻资产授权 + 情感符号 | 授权分销 + 快速执行 |
5.3 变现路径:品类宽度、渠道、地域与客群定价带
维度 | 泡泡玛特(FY2025/2026H1) | 万代南梦宫(FY2025) | 三丽鸥(FY2026) | Funko(FY2025) |
|---|---|---|---|---|
品类宽度 | 毛绒50.4%、手办32.4%、MEGA(大尺寸收藏手办系列) 5.2%、衍生品12% | 玩具45.2%、数字/游戏34.5%、影像音乐6.9%、游乐10.7% | 授权礼品/文具/服饰/数字内容(多元化) | Pop!(芬克经典人偶系列)80%、Loungefly(Funko旗下配饰品牌) 17%、其他 |
渠道结构 | 中国:线下零售445家+机器人商店2,396台+线上;海外:美洲线上64%、欧洲线下60% | 玩具模型店+游戏平台+游乐设施+跨业态Cross Stores(跨界门店) | 授权商零售+主题乐园+线上 | 零售商批发(Walmart沃尔玛/Target塔吉特/GameStop游戏驿站)+DTC(直接面向消费者,Direct-to-Consumer)约20-25% |
地域分布 | 中国56.2%、亚太21.6%、美洲18.3%、欧洲3.9%(海外合计43.8%) | 日本国内主导,海外目标50%+ | 日本+北美+中国+欧洲分区运营 | 美国60%、国际40% |
客群/定价带 | 会员7,258万;盲盒约43-49元/个,ARPU(每用户平均收入,Average Revenue Per User)持续增长 | 成熟高达模型粉丝+年轻动漫粉丝,跨年龄层宽客群 | 儿童→年轻成人,礼品/文具/联名,低至数十元 | 4英寸Pop!(芬克经典人偶系列),中低端定位 |
品类重构的关键信号:泡泡玛特毛绒品类FY2025收入187.1亿元(+560.6%),首次超越手办成为最大品类(占50.4%),标志产品定位从"发烧友收藏经济"向"大众情感消费"迁移。
5.4 对泡泡玛特的投资启示:万代80年经验的映射
泡泡玛特当前最接近万代哪个发展阶段?
王宁自己将IP公司分为四类:儿童玩具型(孩之宝Hasbro/美泰Mattel)、二次元动漫IP型(万代)、单一形象IP型(三丽鸥/Hello Kitty)、综合内容型(迪士尼Disney),泡泡玛特定位为"设计师平台",是一种新模式。从可量化维度对比:
IP库规模: 万代500+个IP vs 泡泡玛特约20+个收入过亿IP;万代已覆盖三代粉丝,泡泡玛特最老IP约10年
内容能力: 万代拥有完整动画/游戏制作能力;泡泡玛特向动画(小龙人/THE MONSTERS动画)和乐园延伸,处于起步阶段
全球化路径: 万代以动漫文化为先导、稳扎稳打;泡泡玛特以社交媒体/TikTok(国际版抖音)+LABUBU爆款为先导、波动更大
最接近的类比时期:泡泡玛特目前最接近万代1990年代初——IP+渠道双轮驱动,已积累一批有生命力的IP,但尚未建立内容全产业链,IP生命周期管理依赖上新系列而非内容续命。万代真正完成从"玩具公司"到"IP全产业链帝国"的跨越,是在与南梦宫(Namco)合并(2005年)之后,通过游戏业务补全了内容端短板。
这一类比的启示是:万代用了约25年(从1980年代玩具黄金期到2005年合并)才完成内容端的补齐,而泡泡玛特从成立至今才13年。如果泡泡玛特能够以更快的速度完成内容能力的建设(通过投资、收购或自建),其IP生命周期的天花板将显著提升。但如果内容化进程慢于IP热度的自然衰退,则可能面临"IP轮换"而非"IP积累"的困境。
万代中期目标与成熟公司的参照意义
万代南梦宫中期目标:FY2028.3净销售额1.45万亿日元、经营利润2,000亿日元。ROE(净资产收益率,Return on Equity)管理目标已从绝对ROE转向"股权利差(ROE减资本成本)超过5%以上",反映成熟稳健的股东回报导向。这一目标设定的成熟度,是泡泡玛特作为成长型公司可以远期参照的基准。
万代FY2025股东权益比率71.9%(创新高),与泡泡玛特70.5%的水平相当,说明两家公司在财务稳健性上处于同一梯队。但在ROE维度上,泡泡玛特的约57-78%远高于万代的17.3%——这一方面反映了泡泡玛特当前的高增长和轻资产特性,另一方面也提示投资者:随着规模扩大和业务多元化,ROE向成熟公司水平收敛是大概率事件。关键在于ROE下降的同时,公司能否用更长的IP生命周期和更宽的护城河来换取更大的业务体量。
5.5 财务结构对比:规模、利润率、资本效率与现金流
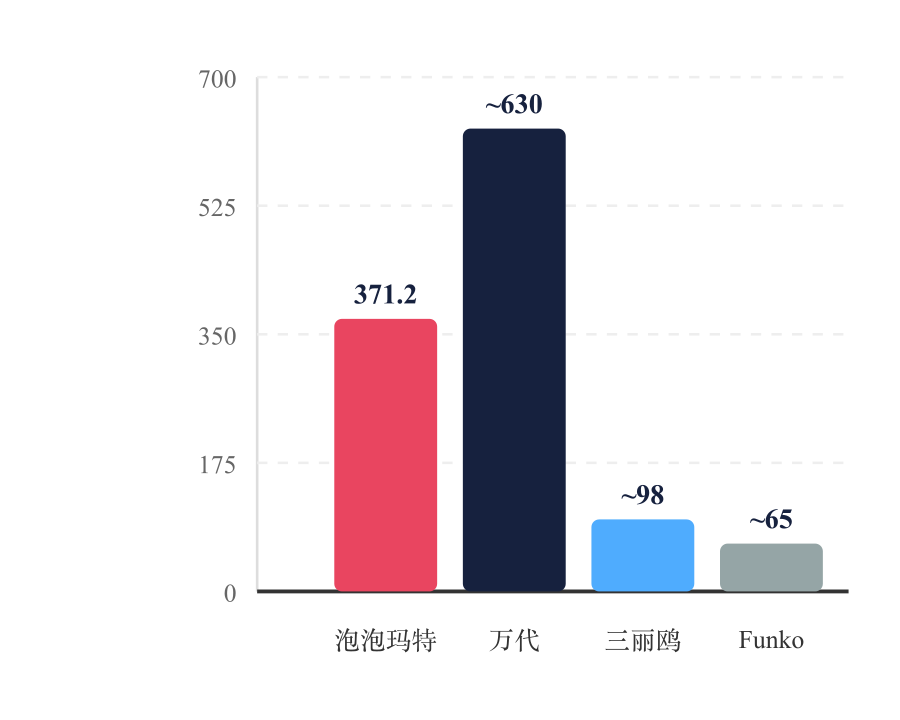
四家公司营收对比(FY2025,亿元人民币)
四家公司营收对比(FY2025,亿元人民币)
数据来源:万代南梦宫FY2025综合报告、泡泡玛特FY2025年报、三丽鸥FY2026.3年报、Funko FY2025 10-K;汇率按各公司年报口径换算
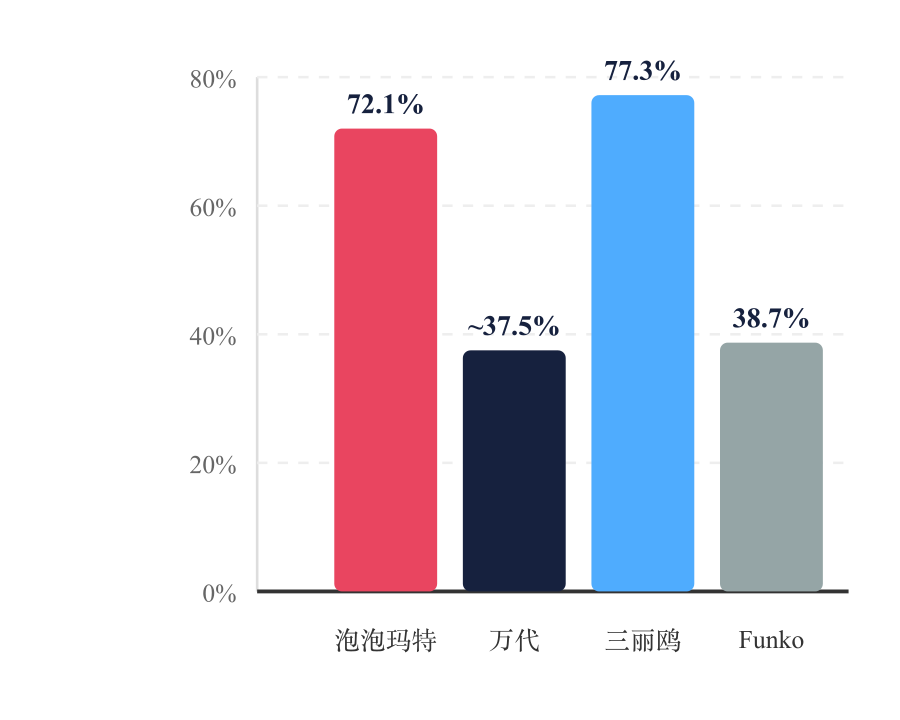
四家公司毛利率对比(FY2025)
四家公司毛利率对比(FY2025)
数据来源:各公司FY2025年报;注:万代毛利率为综合业务摊薄估算,含游戏/玩具/游乐多业务混合,不可与泡泡玛特轻资产毛利率72.1%直接对比
财务指标 | 泡泡玛特(FY2025) | 万代南梦宫(FY2025.3) | 三丽鸥(FY2026.3) | Funko(FY2025) |
|---|---|---|---|---|
营业收入 | 371.2亿元人民币(+184.7%) | 12,415亿日元(约630亿元人民币,创新高) | 1,941亿日元(约98亿元人民币) | 9.08亿美元(约65亿元人民币,-13.5%) |
毛利率 | 72.1%(+5.3ppt) | 约35-40%(综合业务摊薄) | 77.3%(FY2026) | 38.7% |
经营利润率 | 45.5% | 14.5%(创新高) | 40.1%(FY2026) | -5.0%(经营亏损) |
ROE(净资产收益率) | 约57%(期末权益口径)/约78%(平均权益) | 17.3% | 41.6%(FY2026,历史峰值48.6%) | 负(净亏损) |
经营现金流 | 108.65亿元(FCF约96.9亿元,FCF即自由现金流Free Cash Flow) | 未单独披露 | 高FCF(授权模式轻资产) | -512万美元(转负) |
现金储备 | 137.8亿元(零银行借款) | 未单独披露 | 无银行借款结构 | 4,215万美元 |
股东权益比率 | 70.5%(总权益/总资产) | 71.9%(创新高) | 高(轻资产结构) | 27.2%(累计亏损拖累) |
数据来源:万代南梦宫FY2025综合报告、泡泡玛特FY2025年报、三丽鸥FY2026.3年报、Funko FY2025 10-K。注:四家公司会计口径分别为J-GAAP(万代、三丽鸥)、IFRS(泡泡玛特)、US GAAP(Funko),横向比较需谨慎;万代12,415亿日元为净销售额口径,含游戏/玩具/游乐多业务,毛利率受业务组合摊薄,不可与泡泡玛特轻资产毛利率直接对比。
泡泡玛特五年收入轨迹:2020年25.1亿→2021年44.9亿→2022年46.2亿→2023年63.0亿→2024年130.4亿→2025年371.2亿元,五年CAGR(复合年增长率,Compound Annual Growth Rate)约65.7%;2026H1收入171.7亿元(+23.8%)显示增速向常态化收敛。
Funko衰退轨迹:净销售额2023年10.96亿→2024年10.50亿→2025年9.08亿美元(累计-17%);FY2025经营亏损4,554万美元、净亏损6,736万美元、经营现金流-512万美元转负;累计亏损从1.08亿扩大至1.76亿美元,形成四家中最鲜明的反面对照。
5.6 粉丝/消费者运营:粘性机制、复购率与社区建设
维度 | 泡泡玛特 | 万代南梦宫 | 三丽鸥 | Funko |
|---|---|---|---|---|
会员体系 | 全球累计会员超1亿(FY2025中国7,258万);会员贡献销售额93.7% | 暂无统一会员体系,通过MyAnimeList(动漫数据库平台)连接全球粉丝数据 | 主题乐园会员+联名合作粉丝 | 无核心会员体系 |
复购率 | 中国内地55.7%(2026H1为51.6%);天猫/抖音复购人数高双位数增长 | 成熟粉丝群(高达/奥特曼)天然高复购,量化数据未披露 | 历史高忠诚度,Hello Kitty跨代消费 | 无量化披露 |
社区建设 | 盲盒+葩趣APP+直营门店体验;多渠道消费会员数高双位数增长 | MyAnimeList全球最大动漫社区(与Gaudiy/Sony索尼合作);CW360战略 | 主题乐园Puro Land(彩虹乐园,三丽鸥主题乐园)作为粉丝圣地 | Comic Con(漫展)等线下活动互动 |
IP生命周期长度 | 最长IP约10年(MOLLY 2016年至今);LABUBU约7年 | 数十年至50年+(奥特曼60年+、高达45年、龙珠40年) | Hello Kitty 50年+,多IP组合支撑 | 授权IP生命周期受版权方控制,可持续性弱 |
粉丝粘性机制 | 盲盒"概率刺激"、IP持续上新系列、限量稀缺感、会员福利 | 内容更新(新动画/游戏)驱动IP持续热度 | 情感符号+生活化渗透(文具/礼品/联名) | "everyone is a fan(每个人都是粉丝)"泛粉丝定位,单品粘性弱 |
王宁在2026H1业绩会上明确表述公司策略是"不依赖单一渠道、不依赖单一款品/爆品,而是依赖消费者运营",ARPU(每用户平均收入,Average Revenue Per User)值、新客占比、老客复购占比均呈增长,体现消费者运营体系的独立价值。
粉丝运营的四种模式,本质上对应着四种不同的"用户留存逻辑":泡泡玛特靠的是"收集欲+稀缺感"——盲盒的概率机制和限量款的稀缺性刺激消费者持续购买;万代靠的是"内容更新+世界观沉浸"——新动画、新游戏、新模型系列不断为粉丝提供新的参与理由;三丽鸥靠的是"情感陪伴+生活渗透"——Hello Kitty等IP已经融入消费者日常生活的方方面面,成为一种情感习惯;而Funko则更多靠"IP热度+品类丰富度"——消费者购买Funko产品是因为喜欢某个IP,而不是因为Funko本身。
这四种留存逻辑的"粘性强度"可以从高到低排序:内容沉浸 > 情感陪伴 > 收集稀缺 > IP热度。内容沉浸的粘性最强,因为它涉及到世界观认同和情感投入,粉丝的转换成本最高;情感陪伴次之,因为它已经成为生活习惯,改变习惯需要时间;收集稀缺再次之,因为它依赖持续的新品刺激,一旦新品吸引力下降,消费者可能就会流失;IP热度最弱,因为它完全取决于外部IP的流行度,公司自身几乎无法控制。
泡泡玛特当前的粉丝运营主要处于"收集稀缺"的阶段,并在向"情感陪伴"延伸(通过更丰富的产品品类和生活场景渗透)。而向内容化的进化,则是试图向更高阶的"内容沉浸"阶段攀升。这个升级路径如果能走通,将大幅提升泡泡玛特的粉丝粘性和IP生命周期——但同时也意味着更高的投入和更大的不确定性。
5.7 全球化路径对比
维度 | 泡泡玛特 | 万代南梦宫 | 三丽鸥 | Funko |
|---|---|---|---|---|
海外收入占比 | FY2025:43.8%(海外162.7亿元,+291.9%);2026H1:约29% | 前中期计划末:40%;FY2028目标:50%+ | 海外子公司贡献集团营业利润近70% | FY2025:国际40%(从31%逐年提升) |
主要海外市场 | 亚太(21.6%)、美洲(18.3%)、欧洲(3.9%);美洲FY2025+748%、欧洲+506% | 北美、欧洲、亚洲、中国(四大区域管理公司) | 北美(精简授权+数字化)、中国(阿里鱼独家2023-2027) | 欧盟销售增长(欧洲主要增量) |
本地化策略 | 21国本地办公室+1万员工;设立大中华/美洲/亚太/欧洲区域总部 | 四大区域管理公司负责本地化;CW360目的是在当地以自身方式诠释品牌精神 | 北美精简授权商至190家+数字化;中国独家合作阿里鱼 | 批发为主,本地化能力弱 |
海外爆发特征 | 以LABUBU(拉布布)为核心触发,TikTok/社交媒体驱动;爆发迅速但波动性大 | IP内容(动漫)先行,粉丝社区先建立,商品化跟随;节奏慢但稳 | Hello Kitty为全球情感符号,先品牌后授权 | 跟随IP版权方扩张,缺乏自主推动力 |
5.8 核心竞争优势与护城河:结构性优势 vs 当前阶段红利
公司 | 结构性优势(难以复制) | 当前阶段红利(可能消退) | 风险信号 |
|---|---|---|---|
泡泡玛特 | 早期签约稀缺艺术家(软壁垒);全球630家门店点位(时间型资产);工业化IP生产能力;7,258万会员体系;13年无实质第二名 | LABUBU超级周期带来的海外爆发;TikTok/社交媒体流量红利;超高增速带来的估值溢价 | 单IP依赖(2025年38.1%);海外2026H1两大市场同比下滑;无内容支撑的IP热度天花板 |
万代南梦宫 | 500+个IP库(含数十年级别生命周期的核心IP);内容全产业链协同;日本文化软实力背书;70%+股东权益比率 | 日元贬值带来的换算利好;龙珠/海贼王等外部授权IP的续约依赖 | 特定IP依赖风险已在财报列明;游戏业务波动 |
三丽鸥 | Hello Kitty 50年以上的情感符号;极轻资产模式;全球化IP授权网络 | 中国市场爆发期红利 | Hello Kitty单IP过度依赖历史已有前车之鉴;多IP平台化能力是否可持续 |
Funko | 规模化快速推出新授权产品的执行能力 | Pop!(芬克经典人偶系列)收藏热度(已退潮);非同质化代币(NFT,Non-Fungible Token)/数字收藏品尝试受阻 | 三年连续销售额下滑;连续净亏损;经营现金流转负 |
王宁将护城河分为"硬壁垒"(供应链/渠道/团队13年精细化运营积累)和"软壁垒"(艺术家不是花钱可再造),并指出上市三年后仍无行业第二名,多数竞争者"死于投入产出比"。万代则将IP轴战略定义为"最大优势与商业模式",以高达系列超45年仍持续产出新创作为最强证明。
护城河的时间维度:为什么"熬出来"的护城河更坚固
对比四家公司的护城河,一个显著的差异是"时间深度"。万代的IP护城河是用80年时间熬出来的——500个IP、45年的高达、60年的奥特曼,每一个核心IP都经历了多轮市场周期的考验。三丽鸥的Hello Kitty也是用50年时间才成为全球级的情感符号。而泡泡玛特的护城河,无论是艺术家资源、渠道网络还是会员体系,都是在过去13年(特别是近5年)快速积累起来的。
时间维度的差异带来两个关键影响:第一,经过时间检验的护城河更难被颠覆——因为它已经经历了经济周期、技术变革和消费者偏好变化的多重考验;第二,时间积累的护城河往往具有"自强化"特性——IP越老,粉丝的代际传递越强,接触点越多,IP的文化渗透越深,从而进一步延长IP的生命周期。
但这并不意味着后发公司没有机会。泡泡玛特的优势在于其增长速度和迭代效率——它用13年走完了传统IP公司可能需要30年才能走完的路。问题在于,速度换来的护城河是否同样坚固?快速积累的渠道网络、会员体系和艺术家资源,在面对行业下行周期或竞争加剧时,能否像时间积累的护城河一样稳固?这是泡泡玛特未来面临的核心考验。
从Funko的衰退看护城河的本质
Funko的案例为理解护城河的本质提供了最好的反面对照。Funko曾经也有过高速增长期——从2012年到2021年,营收从不足1亿美元增长到超过13亿美元,九年增长了13倍。在那个时期,Funko也被认为有"护城河":快速推出新IP授权产品的能力、与主要零售商的合作关系、Pop!人偶的品牌认知度。但当市场环境变化时,这些"护城河"几乎在一夜之间就消失了。
为什么?因为Funko的所谓"护城河"都是建立在外部资源之上的——IP是授权的,渠道是合作的,消费者的购买决策更多是因为"我喜欢这个IP"而非"我喜欢Funko"。当IP授权成本上升、零售商自有品牌崛起、消费者兴趣转移时,公司几乎没有防御能力。
真正的护城河应该是内化的、不可替代的。万代的护城河是IP轴战略的系统化运营能力——这套能力不依赖任何单一IP,而是可以不断孵化和运营新IP的机制。泡泡玛特的护城河是艺术家平台+工业化生产+渠道网络的组合——这套能力不依赖任何单一艺术家,而是可以不断发现和培养新艺术家的体系。三丽鸥的护城河是品牌授权的运营能力——这套能力不依赖Hello Kitty一个IP,而是可以管理多个IP的授权生态。
判断一家IP公司的护城河是否坚固,关键在于回答一个问题:如果失去了最大的那个IP,公司还剩多少价值?对Funko来说,答案可能是"所剩无几";对万代来说,答案是"还有499个IP和一整套运营体系";对泡泡玛特来说,答案则取决于其平台化能力——如果失去了LABUBU(拉布布),它还能培养出下一个同等量级的IP吗?
第六部分 H1-H7假设检验与终章
本部分依托万代南梦宫FY2011年报与FY2025综合报告、泡泡玛特招股书与年报及专家访谈等一手资料,对七个核心假设逐条检验。整体来看,H1、H2、H3、H6获得一手证据的实质支持;H4结论方向为"主动管理"而非"必要代价";H5定性成立但无法定量排除汇率换算效应;H7存在明确的结构性差异,但泡泡玛特能否完成模式进化目前证据不足以判断。
H1:IP轴战略是万代最难复制的护城河,而非某一具体IP
支持证据
万代官方在FY2025综合报告中明确表述:
the Bandai Namco Group is combining its distinctive management resources to implement the global rollout of the IP axis strategy, which is the Group's greatest strength and business model
万代南梦宫集团正整合其独特的管理资源,在全球推行IP轴战略——这是集团最大的优势和商业模式。
这是战略定位层面的最直接证据——被定位为"最大优势和商业模式"的是"IP轴战略"这一机制,而非高达、龙珠等任何单一旗舰IP。
IP轴战略的核心运作逻辑是利用每个IP的世界观(worldviews)与特性,在最合适的地区、产品形态、时机,实现IP价值的最大化,依靠的是跨业务(动画、游戏、模型、授权)的协同展开,而非依赖某一单IP的成败。FY2025年度全集团运营超过500个IP,是IP矩阵规模的直接体现。
泡泡玛特的对照: 与万代的IP矩阵战略形成对照的是,泡泡玛特FY2025艺术家IP收入334.06亿元,其中单一IP THE MONSTERS(拉布布)贡献141.61亿元,占总营收38.1%;FY2025自主产品收入占总收入99.1%,授权IP仅占约9%。王宁本人在访谈中将万代归类为"以二次元动漫IP为主的综合IP运营公司",与泡泡玛特的"艺术家平台"模式明确划入不同赛道。
IP轴战略的运营基础设施
IP轴战略在全球落地,依赖四家区域管理控股公司的制度性支撑:Bandai Namco Holdings USA Inc.(万代南梦宫控股美国公司)、Bandai Namco Holdings Europe S.A.S.(万代南梦宫控股欧洲公司)、Bandai Namco Holdings Asia Co., Ltd.(万代南梦宫控股亚洲公司)、Bandai Namco Holdings China Co., Ltd.(万代南梦宫控股中国公司)。每家区域公司对所在地区承担风险管理与合规支撑职能,并通过现金池系统(cash-pooling system)将约110家集团子公司的资金统一汇集至区域总部,以支持三年成长投资计划(FY2026–FY2028约6,000亿日元)。公司治理层面,区域管理公司代表参与集团业务报告会(Group Business Report Meeting,每年4次),向董事长直接汇报。
中国市场案例:高达在内地的旗舰店扩张节奏
高达系列是万代在中国最大的IP。FY2025.3财年新开3家THE GUNDAM BASE(高达基地)旗舰店(高达模型套件专属旗舰店),计划至2025年9月底在内地合计运营12家。扩张节奏背后的逻辑是:通过院线版《机动战士高达GQuuuuuuX》的上映持续培育粉丝群,结合旗舰店体验场景强化品牌认知,并推出专为中国市场开发的QMSV系列(已进入第五年)与全新BN FIGURE Q(万代新手办系列),实现产品本地化与渠道扩张的协同。
与此同时,万代在糖果业务已与中国境内11家工厂签订外包合约,并持续推进生产区域分散化,以减轻各国关税法规影响。高达模型生产方面,2025年夏季已开始在新工厂逐步投产,以应对全球需求增长。
对比泡泡玛特的库存困境(2026H1存货周转天数从123天升至201天,海外备货预判失误),万代的中国旗舰店模式通过内容发布档期(院线电影)锁定需求信号、区域公司本地运营收集用户数据,两层机制共同降低库存不确定性,这是IP轴战略在供需匹配层面的具体体现。
H1判断: 现有证据偏向支持H1成立,但"最难复制"的护城河判定仍需结合万代分IP财务数据独立评估。
IP轴战略之所以难以复制,核心原因在于它是一种"组织能力"而非"资源优势"。资源优势是可以用钱买的——你可以收购IP、挖来设计师、建设工厂。但组织能力是系统化的、嵌入在整个公司的运作流程和文化中的,很难通过简单的模仿获得。万代的IP轴战略之所以有效,不是因为它有500个IP(很多公司也有大量IP),而是因为它有一套让这些IP在不同业务线之间协同运转的机制:内容团队创作IP世界观,玩具团队开发实体产品,游戏团队制作互动体验,授权团队拓展商业合作,全球团队负责区域落地——所有这些团队都围绕同一个IP目标协同工作。
这种跨业务协同的组织能力,是在一次次失败和调整中逐步建立起来的。它需要公司治理结构的支撑(IP轴战略的组织架构)、KPI体系的引导(以IP价值最大化为核心目标)、人才体系的配合(既懂内容又懂产品的复合型人才)和企业文化的认同(以IP为中心而非以业务线为中心)。这些要素缺一不可,而且都需要时间来积累。这也是为什么即使有公司想模仿万代的IP轴战略,也很难在短期内成功——因为可以快速复制的是业务线布局,但难以快速复制的是组织能力。
H2:历次重大失败是商业模式演进的关键驱动力
支持证据——完整的官方因果链
万代官方在FY2025综合报告中明确记录了以下因果链:
2005年9月: 万代(Bandai Co., Ltd.)与南梦宫(Namco Limited)完成经营整合
整合失败期: 未能充分应对市场与客户变化,运营速度下降,未能有效发挥各公司优势,业绩低迷
亏损峰值(FY2010.3): 净亏损 ¥29,929百万日元;固定资产减值损失 ¥15,903百万日元(含NAMCO BANDAI Partners S.A.S.(万代南梦宫合作伙伴法国公司)商誉减值¥7,043百万日元)
制度性回应(2010年4月): 启动"BANDAI NAMCO Group Restart Plan(万代南梦宫集团重启计划)",目标为转型为快速组织、提升盈利、强化财务基础
组织架构重组: 将内容业务从"按内容渠道划分"改为"按内容划分",使创作者以IP内容为先,从受众视角选择最优渠道
游戏大作失败也是关键驱动因素:FY2010年报记录"以建立新IP为目标、以海外市场为重心的挑战性游戏作品未达预期",这是游戏大作失败驱动战略转向的直接原始依据。
财务反转:Restart Plan(重启计划)的成效
Restart Plan实施一年后(FY2011.3),净销售额+4.1%至¥394,179百万日元,营业利润+767.2%至¥16,338百万日元,净利润由净亏29,929百万日元转为盈利1,848百万日元。
财务指标 | FY2009 | FY2010(低谷) | FY2011(Restart Plan后) |
|---|---|---|---|
净销售额(百万日元) | 426,400 | 378,547 | 394,179 |
营业利润(百万日元) | 约1,891(估算) | 约1,891(基数极低) | 16,338(+767.2%) |
净利润(百万日元) | — | -29,929(净亏损) | +1,848(扭亏) |
H2判断: 证据充分支持"合并整合失败与游戏大作失败直接驱动了Restart Plan与内容业务重组"这一论点;Blue Protocol(蓝色协议)一项无法从现有资料验证。
更深层的意义在于:万代的IP轴战略不是"设计"出来的,而是"逼"出来的。在合并之前,万代和南梦宫各自都有成功的IP和业务,但都受限于各自的能力边界——万代强在玩具和实体产品,南梦宫强在游戏和街机。合并后的整合失败,恰恰暴露了"1+1<2"的问题——两家公司只是简单地放在了一起,并没有产生化学反应。而Restart Plan的核心贡献,就是通过组织架构的重构(从"按渠道划分"改为"按内容划分"),强行打破了各业务单元之间的壁垒,让IP成为了整个集团的共同语言。
这一过程对泡泡玛特也有启示意义:当公司从单一品类(潮玩)向多品类(毛绒、手办、衍生品、乐园、内容)扩张时,组织架构能否跟上业务的多元化,将决定扩张的效率和质量。如果各业务线各自为战,IP就无法发挥其最大价值。万代用了5年的失败和1年的Restart Plan才完成了这一组织转型,泡泡玛特在扩张过程中也需要警惕类似的整合风险。
H3:若2005年合并未发生/未推行Restart Plan,长期IP价值系统性更低
H3是反事实假设,无法直接观测。但现有证据提供了一条可检验的逻辑链:
Restart Plan在2010年4月由管理层明确定义为"以IP轴战略为目标的转型计划"——即IP轴战略的制度化是Restart Plan的直接产物
万代官方明确归因:实施Restart Plan后,"集团齐心协力最大化IP的共享价值,实现了业绩复苏"
FY2025综合报告将IP轴战略定位为"集团最大的优势和商业模式",而这一战略从确立到FY2025长期执行是连贯的
若Restart Plan缺失,上述制度性转折就不存在,IP价值最大化机制难以在集团层面系统建立
H3判断: 逻辑链支持H3的方向性推断,但因反事实本身无法直接检验,且万代合并前已持有大量高价值IP,"系统性更低"的结论强度存疑。读者需将此作为推断而非确定性结论。
尽管无法严格证明"没有合并就一定更差",但有一个间接证据值得重视:万代在合并后IP价值的增长速度,明显快于合并前。合并前的万代虽然已经拥有高达、奥特曼等核心IP,但IP的商业化更多局限在玩具和周边领域,游戏和内容端的能力相对薄弱。合并后,借助南梦宫的游戏开发能力和内容运营经验,IP的变现维度被极大地拓展了——高达不再只是"模型IP",而是同时拥有动画、游戏、TCG、主题乐园等多种变现方式的"全产业链IP"。这种能力互补带来的价值放大效应,是合并前任何一方单独都难以实现的。
H4:数字游戏业务的高波动性是IP生命周期战略的必要代价
波动的实证
Content SBU(内容战略业务单元,Strategic Business Unit)(游戏+视觉音乐内容合并业务单元)营业利润/亏损数据显示波动确实存在且显著:FY2009为+11,648百万日元,FY2010转为-7,761百万日元(亏损),FY2011恢复为+3,092百万日元。FY2025年度,Digital Unit(数字业务单元)因FY2024在线游戏估值损失导致低基数,FY2025因ELDEN RING(艾尔登法环)DLC与DRAGON BALL Sparking! ZERO(龙珠电光炸裂!ZERO)大幅恢复。
管理层的应对方式
万代管理层的表述并非将波动视为"必要代价",而是明确设定了主动管理目标:
we will work to fortify our earnings base so that it is less dependent on the major success of titles by reviewing current titles under development, leveraging our rich library of past titles, and strengthening our network content
我们将努力巩固盈利基础,通过审视当前开发中的作品、利用我们丰富的过往作品库以及加强网络内容,减少对大作成功的依赖。
同时,商业模式从"包装产品售出即止"转向"从单一内容持续获取收入",资源从游戏软件向街机(稳定收入平台)与网络/SNS(社交网络服务,Social Networking Service)业务转移。新设授权业务部门进一步强化IP轴战略,以多形态变现对冲单一游戏的波动。
H4判断: 现有证据显示波动确实存在且显著,但管理层将其作为"可管理的结构性风险"而非"必要代价"来处理,并采取了IP库、网络内容、授权多元化等手段主动对冲。H4的"必要代价"表述与证据呈现的管理态度存在一定偏差。
更深层的问题在于:游戏业务的波动究竟是IP生命周期战略的"副作用",还是其"驱动力"?从万代的实践来看,答案可能是两者兼有。一方面,游戏大作的成功确实能够在短时间内大幅提升IP的全球知名度和粉丝基数——《艾尔登法环》让FromSoftware(日本游戏开发商)的魂系IP在全球范围内收获了数千万新粉丝,《龙珠 电光炸裂!ZERO》的发售也带动了龙珠IP整体热度的回升。从这个角度看,游戏业务是IP培育和扩张的"加速器",其投入产出比可能远高于传统的营销推广。
但另一方面,游戏开发的高风险和高波动也是客观事实——一款3A(高预算高制作水准游戏)大作的开发周期长达3-5年,投入资金可能超过100亿日元,但最终能否成功充满不确定性。万代的应对策略不是"接受波动",而是"系统性地降低波动":通过IP库复用(利用已有IP的粉丝基础降低新作风险)、多品类布局(主机游戏、在线游戏、手游、街机等)、网络内容转型(从买断制转向服务型游戏)和授权业务扩张(让IP在游戏之外也能产生收入),来构建一个更加均衡和稳定的收入结构。
这一思路对泡泡玛特也有借鉴意义。泡泡玛特当前的收入结构同样存在一定的波动性——IP热度的兴衰、新品类的拓展节奏、海外市场的爆发与回调,都会带来收入增速的波动。与其被动接受这种波动,不如主动构建对冲机制:多IP矩阵(避免单一IP依赖)、多品类布局(潮玩+毛绒+手办+衍生品+乐园+内容)、多区域市场(国内+海外的错峰增长)和会员体系(提高复购率和用户粘性)。这些措施虽然不能完全消除波动,但可以显著降低波动的幅度,让公司的增长更加稳健。
H5:剔除日元贬值等宏观顺风后,IP全球化结构性竞争力是否成立
跨汇率周期的海外占比演进
时间节点 | 日元汇率(¥/USD) | 海外销售占比 |
|---|---|---|
FY2010 | — | 24.4% |
FY2011(日元强势峰值) | ¥83.15 | 25.1% |
FY2025(日元弱势) | ¥149.52 | ~40%(destination basis目的地口径) |
在日元处于历史强势时(¥83/USD),万代海外占比已达25.1%,这是支持"结构性竞争力在不同汇率环境下均存在"最有力的时间截面证据。FY2025管理层明确表述感知到"日本IP全球需求在增长",ELDEN RING(艾尔登法环)、DRAGON BALL Sparking! ZERO(龙珠电光炸裂!ZERO)、Gundam SEED FREEDOM(机动战士高达SEED FREEDOM)等推动海外销售,动画市场"因日本IP全球人气扩张而增长"。
万代将"汇率波动"列为集团层面的外部风险因素,而非增长叙事的一部分。FY2011年报将"重建海外业务"列为FY2012关键挑战,说明海外竞争力是逐步建立的积累结果。
无法剔除的定量效应
FY2025财报按¥149.52=1USD换算美元口径,意味着同等本地货币收入,日元计价海外收入会随日元贬值而放大。万代财报未披露"固定汇率(constant currency)"口径的海外收入增速,因此无法定量剔除日元贬值的换算放大效应。
H5判断: 定性层面——跨越两轮汇率周期(2011年强势、2025年弱势)的持续海外占比提升,加上日元强势期已有25.1%基础,支持"结构性竞争力成立"的方向性判断。定量层面——因缺乏constant currency(固定汇率)数据,日元贬值的换算放大究竟在多大程度上虚增了"海外占比提升",目前无法回答。
值得注意的是,"结构性竞争力"的具体内涵是什么?从万代的实践来看,它不是单一维度的优势,而是多个维度的叠加:第一,IP内容的全球吸引力——日本动漫和游戏在全球范围内的受众基础持续扩大,万代作为最大的IP持有者之一直接受益;第二,产品品质的全球认可度——Gunpla的精密工艺、万代手办的品质控制,在全球模型爱好者中建立了口碑;第三,本地化运营的逐步成熟——从早期的"日本产品卖到海外"到现在的"本地团队自主运营",万代的海外运营能力在持续提升;第四,全球渠道网络的建立——从线下旗舰店到线上平台,万代在全球主要市场都建立了相对完善的销售渠道。
这些维度的共同特点是:它们都不是短期可以建立的,需要长期的投入和积累。汇率波动只是让这些结构性优势在数字上显得更加突出,但即使没有汇率顺风,万代的全球化竞争力仍然是真实存在的——只是增速可能会慢一些。这一点对比泡泡玛特的海外爆发也很有启发:泡泡玛特的海外增长同样迅猛,但这种增长更多是"产品出海"层面的成功,还是已经建立了"结构性竞争力",还需要更长时间的观察。真正的结构性竞争力,应该是能够穿越汇率周期、经济周期和IP热度周期的持续增长能力。
H6:泡泡玛特缺乏"内容→IP"延续机制是其IP生命周期更短的根本原因
支持证据——有一手文件的完整证据链
IP结构层面: 泡泡玛特招股书明确将IP库三分:自有IP(公司完全持有知识产权)、独家IP(通常由个人艺术家开发,泡泡玛特仅获特定地区开发销售授权)、非独家IP(迪士尼Disney、环球影业Universal Pictures等世界著名IP,反而被归类为"非独家",即无控制权)。这一结构说明:泡泡玛特可控的IP(自有+独家)主体是艺术家创作的形象IP,而具备内容世界观的著名IP反而是公司不可控的。
收入结构层面: FY2025艺术家IP收入334.06亿元(+200.4%,其中THE MONSTERS 141.61亿元),授权IP(含内容属性IP)仅33.82亿元;自主产品(即艺术家/自有IP为主的产品)占总收入99.1%。
王宁的自定位: 王宁访谈中将泡泡玛特定义为"做艺术的公司""艺术家的平台",并表述"潮玩相当于迪士尼的电影"——用潮玩(商品)替代内容作为IP孵化入口。
万代对照: 万代IP轴战略的核心是利用IP的"世界观(worldviews)"与特性最大化价值,以高达系列(1979年TV动画开播延续数十年)为典型示例——内容(动画)驱动IP形成世界观,世界观支撑超长生命周期,游戏、模型、周边等多业务均以世界观为根基。
维度 | 万代(内容驱动型) | 泡泡玛特(形象驱动型) |
|---|---|---|
IP孵化路径 | 内容(动画/漫画)→IP世界观→多形态变现 | 艺术家形象→潮玩商品→(尝试向内容延伸) |
生命周期锚点 | 世界观(剧情续集/新作持续更新) | 造型新鲜感 + 系列迭代 |
典型案例 | 高达(1979年至今45年以上) | Molly(2017年爆发,2022年大幅衰退) |
IP控制权 | 大量自有内容IP,版权在集团内 | 核心IP(如拉布布)创作者保留版权,公司持授权 |
授权策略(2025年) | IP轴策略强化多业务协同 | 授权战略从"开放授权"转向"iOS自循环" |
H6判断: 证据实质支持H6——招股书IP结构显示"内容→IP延续机制"天然缺位,管理层定位及收入结构均印证形象IP为绝对主体;但"根本原因"的强表述需要注意形象IP(如Hello Kitty凯蒂猫)也可长寿的例外情况,以及泡泡玛特内容化进行中但"尚未跑通"的现实状态。
关于Hello Kitty的例外,值得深入分析。Hello Kitty同样是没有世界观和剧情的形象IP,但它活了50年以上,而且至今仍是全球最有价值的IP之一。这说明"没有内容就一定短命"的推论并不绝对。但Hello Kitty的长寿有其特殊条件,这些条件是泡泡玛特的IP未必具备的:
时代红利: Hello Kitty诞生于1974年,是日本经济高速增长期文化输出的代表性符号。它的全球化伴随着日本经济和文化的全球崛起,这种时代机遇是不可复制的。
品类渗透深度: Hello Kitty的授权品类覆盖了从文具到汽车、从食品到主题乐园的几乎所有品类,它已经从一个"卡通形象"变成了一个"生活方式符号"。这种渗透深度需要几十年的持续经营。
情感符号而非娱乐IP: Hello Kitty的定位从一开始就不是"娱乐内容",而是"情感陪伴"。它不需要剧情来维持粉丝兴趣,因为它的价值在于"可爱"本身带来的情感慰藉。这与泡泡玛特IP的定位有相似之处,但也意味着天花板可能不同——情感符号的变现更多依赖授权和联名,而非自有产品的深度消费。
因此,泡泡玛特的IP面临两条可能的长寿路径:一条是"内容化路径"——像万代的高达和龙珠一样,通过内容创作建立世界观,延长IP生命周期;另一条是"符号化路径"——像Hello Kitty一样,通过广泛的品类渗透和文化嵌入,成为生活方式符号。目前泡泡玛特似乎两条路径都在尝试,但哪条路径能走通,或者两条路径能否结合,仍是未决的命题。
H7:艺术家IP与内容驱动IP护城河差异;泡泡玛特能否进化为"内容×商品"全链模式
护城河深度的系统性差异
内容驱动IP(以万代为代表)的护城河来源于:
世界观构建: IP拥有独立的叙事宇宙、角色关系、剧情设定,每次新作(续集/新系列)都是对现有世界观的延伸而非替代,粉丝忠诚度绑定在"世界观"而非"造型"
内容续作机制: 新游戏、新动画、新电影是IP价值的"续集式"延伸,而非"系列迭代"——旧内容不贬值(可成为经典)
生命周期验证: 高达系列1979年TV动画至今,经历45年以上,ELDEN RING(艾尔登法环)与DRAGON BALL Sparking! ZERO(龙珠电光炸裂!ZERO)在FY2025.3驱动海外销售
艺术家形象IP(以泡泡玛特为代表)的护城河来源于:
视觉符号稀缺性: 龙家昇(Kasing Lung)等顶级艺术家与平台的绑定关系具有一定排他性
赛马机制: 签约大量艺术家,通过小批量验证-头部加码的模式系统性提升爆款概率(数量法则)
渠道与供应链护城河: 全球630家门店+机器人商店网络+直营会员体系(截至2026年6月末)
两类护城河在深度上存在系统性差异:内容驱动IP的护城河跨越作品迭代而自我强化(世界观越丰富越难复制),艺术家形象IP的护城河依赖艺术家-平台关系的持续绑定与造型创新的持续供给。
泡泡玛特的进化路径:现有证据
泡泡玛特已采取的行动包括:成立电影工作室并组建制片团队、投资动画工作室(两点十分)、启动《LABUBU与朋友们》动画剧集计划、FY2025年报明确"深化IP内容建设"、尝试主题乐园(POP LAND泡泡乐园)构建沉浸式IP体验。
王宁的表态(访谈):承认迪士尼(Disney)"体系化、综合的商业框架(电影+周边+乐园)"是追光动画(Light Chaser Animation)等纯内容公司不具备的,泡泡玛特"现在就在搭建"该框架——即认同内容×商品全链的价值,但当前阶段尚未建成。同时他用"出新系列"替代"出续集"描述IP生命周期管理,本质上是产品迭代逻辑而非内容续集逻辑。
进化难度的结构性约束
泡泡玛特核心IP的版权归属是关键约束:THE MONSTERS(拉布布)的版权仍属创作者Kasing Lung(龙家昇),泡泡玛特拥有的是授权(独家IP)而非完整知识产权。这意味着内容化(动画/电影中的拉布布)需要与版权方协调,不能像万代拥有高达完整IP那样完全主导内容方向。
H7判断: 内容驱动IP(万代)与艺术家形象IP(泡泡玛特)之间的护城河系统性差异,有证据支持。泡泡玛特"艺术家平台→内容×商品全链"的进化方向存在,但受制于IP版权结构、内容能力积累周期(王宁自述"电影会慢",目标三年后每年一部)和市场验证缺失,现有证据不足以判断这一进化能否成功。
泡泡玛特的进化之路面临三重挑战,每一重都不轻松:
第一重挑战:内容创作的基因差异。 万代的内容能力是从创业初期就建立起来的——高达、龙珠、奥特曼都是先有动画/漫画,再有周边产品。内容创作是万代的"原生能力",IP运营是在此基础上发展起来的。而泡泡玛特的基因是"产品+渠道"——先有潮玩产品,再考虑内容化。从"产品公司"向"内容公司"转型,需要的不仅是投入资金,更是组织基因的转变。内容创作有其自身的规律和人才体系,不是靠收购或挖几个人就能快速建立的。
第二重挑战:IP版权的结构性约束。 泡泡玛特的核心IP多为艺术家合作模式(独家或非独家),这意味着IP的版权并非100%归属公司。在这种结构下,进行大规模的内容投资(如动画、电影)会面临复杂的版权协商和利益分配问题。万代的高达、龙珠等核心IP都是公司完全掌控的,可以自由地在各个业务线之间调配。IP控制权的差异,直接影响了内容投资的决策效率和收益分配。
第三重挑战:从"可爱"到"有故事"的跨越。 泡泡玛特的IP之所以成功,很大程度上是因为它们的"无故事性"——消费者可以把自己的情感投射到这些可爱的形象上,每个人都有自己的理解。但内容化意味着要给这些形象赋予具体的世界观、性格和故事,这可能会打破消费者原有的想象。如何在保持IP原有魅力的同时,通过内容增加IP的深度和延展性,是一个需要精巧平衡的难题。
尽管挑战重重,但泡泡玛特的进化尝试仍然值得关注。如果它能够成功走出一条"形象IP→内容化→全产业链"的新路径,那将是IP行业的一个重要创新——它证明了IP不一定非要从内容开始,也可以从产品出发,反向构建内容生态。这条路径如果走通,将为所有形象IP公司打开一扇新的大门。
H1-H7 假设检验结论矩阵
假设 | 结论方向 | 证据强度 | 主要保留项 |
|---|---|---|---|
H1:IP轴战略是护城河 | 支持 | 中(官方定性明确,量化缺分IP数据) | 万代内部头部IP集中度未知 |
H2:失败驱动演进 | 支持(合并整合+游戏大作部分) | 强(一手财务+官方因果链) | Blue Protocol(蓝色协议)无一手资料验证 |
H3:合并/Restart Plan缺失→IP价值更低 | 方向性支持 | 弱-中(逻辑链成立,反事实无法验证) | 合并前IP价值已有历史基础 |
H4:高波动是必要代价 | 中性/部分不支持 | 中(波动实证存在;但管理层定性为"主动管理") | "必要代价"vs"可管理风险"的语义分歧 |
H5:结构性竞争力在剔除顺风后成立 | 定性支持,定量无法确认 | 弱-中(跨汇率周期有基础;缺constant currency数据) | 无法定量剔除日元换算效应 |
H6:缺乏内容→IP延续是生命周期更短的根本原因 | 实质支持 | 中-强(招股书结构+管理层定位均印证) | 形象IP(Hello Kitty)也可长寿的例外 |
H7:护城河差异存在;艺术家平台能否进化 | 差异成立;进化路径存在但未验证 | 中(差异有依据;进化仍属早期) | 核心IP版权在创作者,内容化能力尚在建设 |
终章:是什么让一个IP不朽?
回到开篇的问题:为什么有些IP能活50年,有些5年就凋零?
万代南梦宫80年的实践给出的答案不是单一维度的——不是造型有多可爱,不是故事有多精彩,也不是营销有多猛烈,而是一整套围绕IP展开的系统化运营机制。这套机制可以凝练为三个关键词:
第一,世界观。 IP的本质不是一个形象,而是一个世界。高达的UC宇宙、龙珠的赛亚人世界观、偶像大师的"765事务所"——每个长寿IP的背后都有一个足够丰富、可以无限延伸的叙事空间。世界观的深度决定了IP的生命周期上限。泡泡玛特当前最大的结构性挑战,也正在于此:艺术家形象IP拥有视觉上的独特性,但缺乏叙事世界观的支撑,IP生命周期的锚点只能落在"造型新鲜感"而非"世界观认同"上。
第二,接触点矩阵。 单一品类的消费总有天花板,但18+业务领域构成的接触点矩阵可以让消费者在人生的不同阶段、以不同方式持续与IP相遇。小时候看动画、少年时玩游戏、青年时拼模型、成年后看演唱会——IP不只是消费者某一时期的爱好,而是贯穿整个人生的陪伴。万代的IP轴战略本质上是"多入口、多场景、多生命周期"的系统化变现。
第三,老粉引新粉。 最健康的粉丝增长不是从零教育新用户,而是让核心粉丝成为IP的"传道者"。高达的"核心粉丝欢迎新粉丝"文化、龙珠的社交传播飞轮、TCG的老玩家带新玩家机制、偶像大师的"制作人社区"——本质上都是同一种机制:让粉丝社区的内生动力成为IP增长的引擎。这也是为什么IP的"社群质量"远比"粉丝数量"更重要。
对泡泡玛特的投资启示:万代80年经验的三条映射
教训一(来自三丽鸥):单IP依赖是结构性风险,复苏代价极高。 三丽鸥Hello Kitty从毛利占比75%到主动降至30%,用了近十年时间,中间经历了FY2021的亏损危机。泡泡玛特FY2025 THE MONSTERS占比38.1%是一个信号,2026H1回落至26%是主动管理的成果,但多IP矩阵能否真正自我更生(各IP自发爆发,而非靠LABUBU带动整体)仍是未证明的命题。
教训二(来自万代):内容是IP长寿的氧气。 奥特曼、高达、龙珠等IP数十年不衰,原因在于每个IP背后持续的内容创作(新动画季、游戏版本、跨代际剧情更新),让每代新消费者都能找到入口。泡泡玛特的MOLLY和LABUBU目前缺乏内容叙事支撑,热度主要依赖设计上新和联名,天花板相对清晰。向动画和乐园的延伸,是在补这块短板。
教训三(来自Funko反面):纯授权依赖无法构建护城河。 Funko的衰退轨迹(三年销售额下滑17%、连续净亏损、自由现金流(FCF)转负)直接说明:当外部IP热度退潮,无自有IP积累的公司会陷入结构性困境。泡泡玛特选择自有/独家IP为主(90%)的路径,规避了Funko式风险;但维持这条路线的代价是持续孵化新IP、维护稀缺艺术家关系。
泡泡玛特目前最接近万代1990年代初的阶段——IP+渠道双轮驱动,已积累一批有生命力的IP,但尚未建立内容全产业链,IP生命周期管理依赖上新系列而非内容续命。万代真正完成从"玩具公司"到"IP全产业链帝国"的跨越,是在与南梦宫合并(2005年)之后,通过游戏业务补全了内容端短板。泡泡玛特能否在未来十年完成类似的跨越,将决定其IP生命周期管理能力的最终上限,也将决定这家"潮玩第一股"最终是成为下一个万代,还是停留在"艺术家平台"的定位上。
从万代80年历史中提炼的三个非直觉洞察
洞察一:失败不是成本,而是机制升级的催化剂。 万代的IP轴战略不是从成功中诞生的,而是从失败中淬炼出来的——2005年合并后的整合失败、FY2010年的净亏损、游戏大作的滑铁卢,共同催生了Restart Plan(重启计划)和内容业务重组。这意味着IP公司的进化不是线性累积的,而是"危机驱动"的——每次重大失败都可能成为机制升级的契机。对泡泡玛特而言,当前的高增长期反而是最危险的时期,因为缺乏失败的压力测试,组织能力的短板可能被高增速掩盖。真正的护城河,往往是在低谷期打下的。
洞察二:IP的生命周期不是由"热度"决定的,而是由"入口数量"决定的。 一个IP能活多久,不取决于它当下有多火,而取决于它有多少种方式让新人接触到它。高达45年不衰,不是因为每年都有爆款,而是因为它有动画、游戏、模型、TCG、主题乐园、线下活动等十几种入口,每一代人都能找到适合自己的那一个。反观只有单一品类入口的IP,一旦该品类的消费人群萎缩,IP的生命周期就进入倒计时。这也是为什么"接触点矩阵"是IP轴战略的核心——它本质上是在为IP构建多维度的"生命保险"。
洞察三:全球化不是把日本产品卖到海外,而是让IP在本地生根发芽。 万代15年的全球化历程证明,IP的海外扩张不是简单的"产品出口",而是一个"在地化生长"的过程。从POWER RANGERS(恐龙战队)的渠道依赖教训,到龙珠的本地营销自主执行,再到高达的全球day-and-date(同日全球同步发行)发行,万代的全球化策略一直在进化——从"我有什么就卖什么",到"他们喜欢什么就做什么"。对泡泡玛特而言,当前的海外爆发更多是"产品出海"层面的成功,距离"IP在地化"还有很长的路要走。LABUBU在海外的热度究竟是一时的潮流还是可持续的IP生命力,最终取决于它能否在海外消费者的文化语境中找到自己的位置。
投资者视角:如何评估IP公司的长期价值
对于投资者而言,评估IP公司的长期价值需要超越短期的收入增速和利润率,转向更深层次的结构性指标。基于万代南梦宫的80年经验,以下几个维度的权重可能需要被重新审视:
IP世界观深度而非IP数量: 100个没有世界观的形象IP,可能不如1个有深度世界观的内容IP生命周期长。IP的"质"远比"量"重要。
内容生产能力而非产品设计能力: 设计上新可以维持3-5年的热度,但只有内容续作才能支撑10年以上的生命周期。内容能力是IP公司的"底层操作系统"。
粉丝社区质量而非粉丝数量: 100万活跃的核心粉丝比1000万泛粉丝更有价值——核心粉丝是IP的"传道者"和"护城河"。社群的深度比广度更重要。
失败修复能力而非一帆风顺: IP公司不会不犯错,关键是从失败中学习和进化的速度。Restart Plan式的制度性回应能力,比连续成功的记录更能反映公司的长期韧性。
全球化深度而非海外收入占比: 海外收入占比只是全球化的表层指标,更深层的是IP在不同文化语境中的"在地化程度"——能否让海外消费者觉得这个IP是"我们的"而非"他们的"。
组织架构适配而非业务多元化: 多业务布局本身不创造价值,能让多业务围绕IP协同运转的组织架构才创造价值。万代IP轴战略的真正秘密,不是它有多少业务,而是这些业务都围绕IP轴运转。
这些维度的共同指向是:IP公司的长期价值最终取决于"系统化运营能力",而非某个爆款IP或某条爆款产品线。爆款带来的是短期爆发,系统化能力带来的是长期复利。万代南梦宫用80年证明了这一点,而泡泡玛特正在用自己的方式验证这一命题。
站在更宏观的视角看,万代南梦宫的IP生命周期管理经验,不仅对泡泡玛特有借鉴意义,也为整个中国文创产业提供了一面镜子。中国拥有庞大的消费市场和丰富的文化资源,但在IP的系统化运营、跨代际传承和全球化落地方面,仍有很长的路要走。万代用80年走完的路,中国公司未必需要花80年——因为后发者可以借鉴前人的经验教训,少走弯路。但有些规律是绕不开的:IP的培育需要时间,系统化能力需要积累,护城河需要在一次次危机中淬炼。
时间会给出答案。而答案的伏笔,已经写在万代南梦宫80年的每一次失败与每一次重生之中。
参考来源
一、一手资料(公司官方披露)
万代南梦宫 / NAMCO BANDAI Holdings
万代南梦宫FY2025综合报告(Bandai Namco Integrated Report 2025,文件名 integratedreports2025_en.pdf)——集团战略、IP轴战略、业务分部、全球化、IP销售额等核心数据来源。分节引用位置如下:
集团整体与IP列表:L290–L400、L504–L530
IP Axis Strategy图表:L529–L558;Gundam IP轴图表:L680–L710
玩具爱好分部与IP销售:L3050–L3070、L3160–L3230
数字分部业绩:L5860–L5885
娱乐设施分部:L3620–L3660
CGO消息:L3770–L3800、L3790–L3800;Gundam CGO消息:L3826–L3845
Gunpla工艺与BHCPDII工厂章节:L3955–L3975
GQuuuuuuX章节:L4050;GQuuuuuuX / 龙珠营销系统:L4180–L5275
龙珠 Sparking! ZERO章节:L5155–L5200、L5200–L5240
IDOLM@STER 20周年专题:L5401–L5430、L5427–L5455
IDOLM@STER Gakuen章节:L5318–L5332;MR项目章节:L5492–L5530
IDOLM@STER授权业务:L5527–L5550;系列价值最大化:L5346–L5375
TCG章节:L4460–L4470、L4580、L4590–L4620、L4620–L4700
TCG beta测试与赛事:L4800–L4820、L4680–L4740;TCG本地化与北美布局:L4650–L4690
GUNDAM CARD GAME全球发行策略:L4760–L4870
中期计划:L2640–L2680、L2750、L2750–L2780;VP消息:L2090–L2110
可持续发展章节 MANHOLE PROJECT:L8318–L8329
单点引用:集团整体数据 L504、L518
分节主题引用(综合报告英文版分节):玩具爱好业务、TCG市场、数字业务章节、欧洲内容本地化、高达区域市场、高达章节、娱乐设施、营销架构、GUNDAM CARD GAME、中国市场章节、微缩战棋、GQuuuuuuX流媒体发行、龙珠章节
NAMCO BANDAI Holdings FY2011年报(Annual Report 2011,文件名 en_2011_Annual.pdf)——FY2011地区收入结构、早期海外战略、POWER RANGERS案例、重建海外运营;分节主题引用:海外战略章节、重建海外运营章节
泡泡玛特(Pop Mart)
泡泡玛特FY2025年报(9992-HK_2026-04-21_annual-report_二零二五年年报.pdf)——收入结构、毛利率、海外收入占比、IP收入分布
泡泡玛特招股说明书(IPO)——IP结构、商业模式、艺术家合作机制
泡泡玛特2026中期业绩发布会全文实录——2026H1经营数据、存货周转天数
泡泡玛特2024年年报——五年收入轨迹基数
其他
Funko Inc. FY2025 10-K(年报)——营收结构、毛利率、Pop!系列收入、IP授权模式
二、第三方研究、媒体与访谈
界面新闻(雷报):《万代24年净利大增156%至83亿,龙珠、高达、航海王三大IP营收230亿》——万代各区域净销售额绝对值整理
CBNData:《日本IP吸金术:11个IP一年收入429亿,中国成「谷子经济」主战场》
国泰君安证券研究:《万代南梦宫复盘——二次元龙头崛起之路》
GameLook:《万代刚分享游戏如何做「政治正确DEI」,《蓝色协议》即宣布明年停运》——《蓝色协议》停服与欧美发行取消案例
李翔访谈《因为独特》(泡泡玛特公司空间专家访谈)——泡泡玛特艺术家IP机制与创始人视角
三、说明
本文财务数据均来自各公司官方披露,第三方估算数据已逐一标注来源。口径差异(外销口径 vs 目的地口径、集团总销售 vs 玩具爱好日本口径、IFRS vs J-GAAP vs US GAAP)已在文中相应位置注明。文章仅供研究参考,不构成任何投资建议。
IP为何能活50年?万代80年方法论 · 四家公司对标,解码IP长生之道