
江南布衣-公司周读08

业务介绍
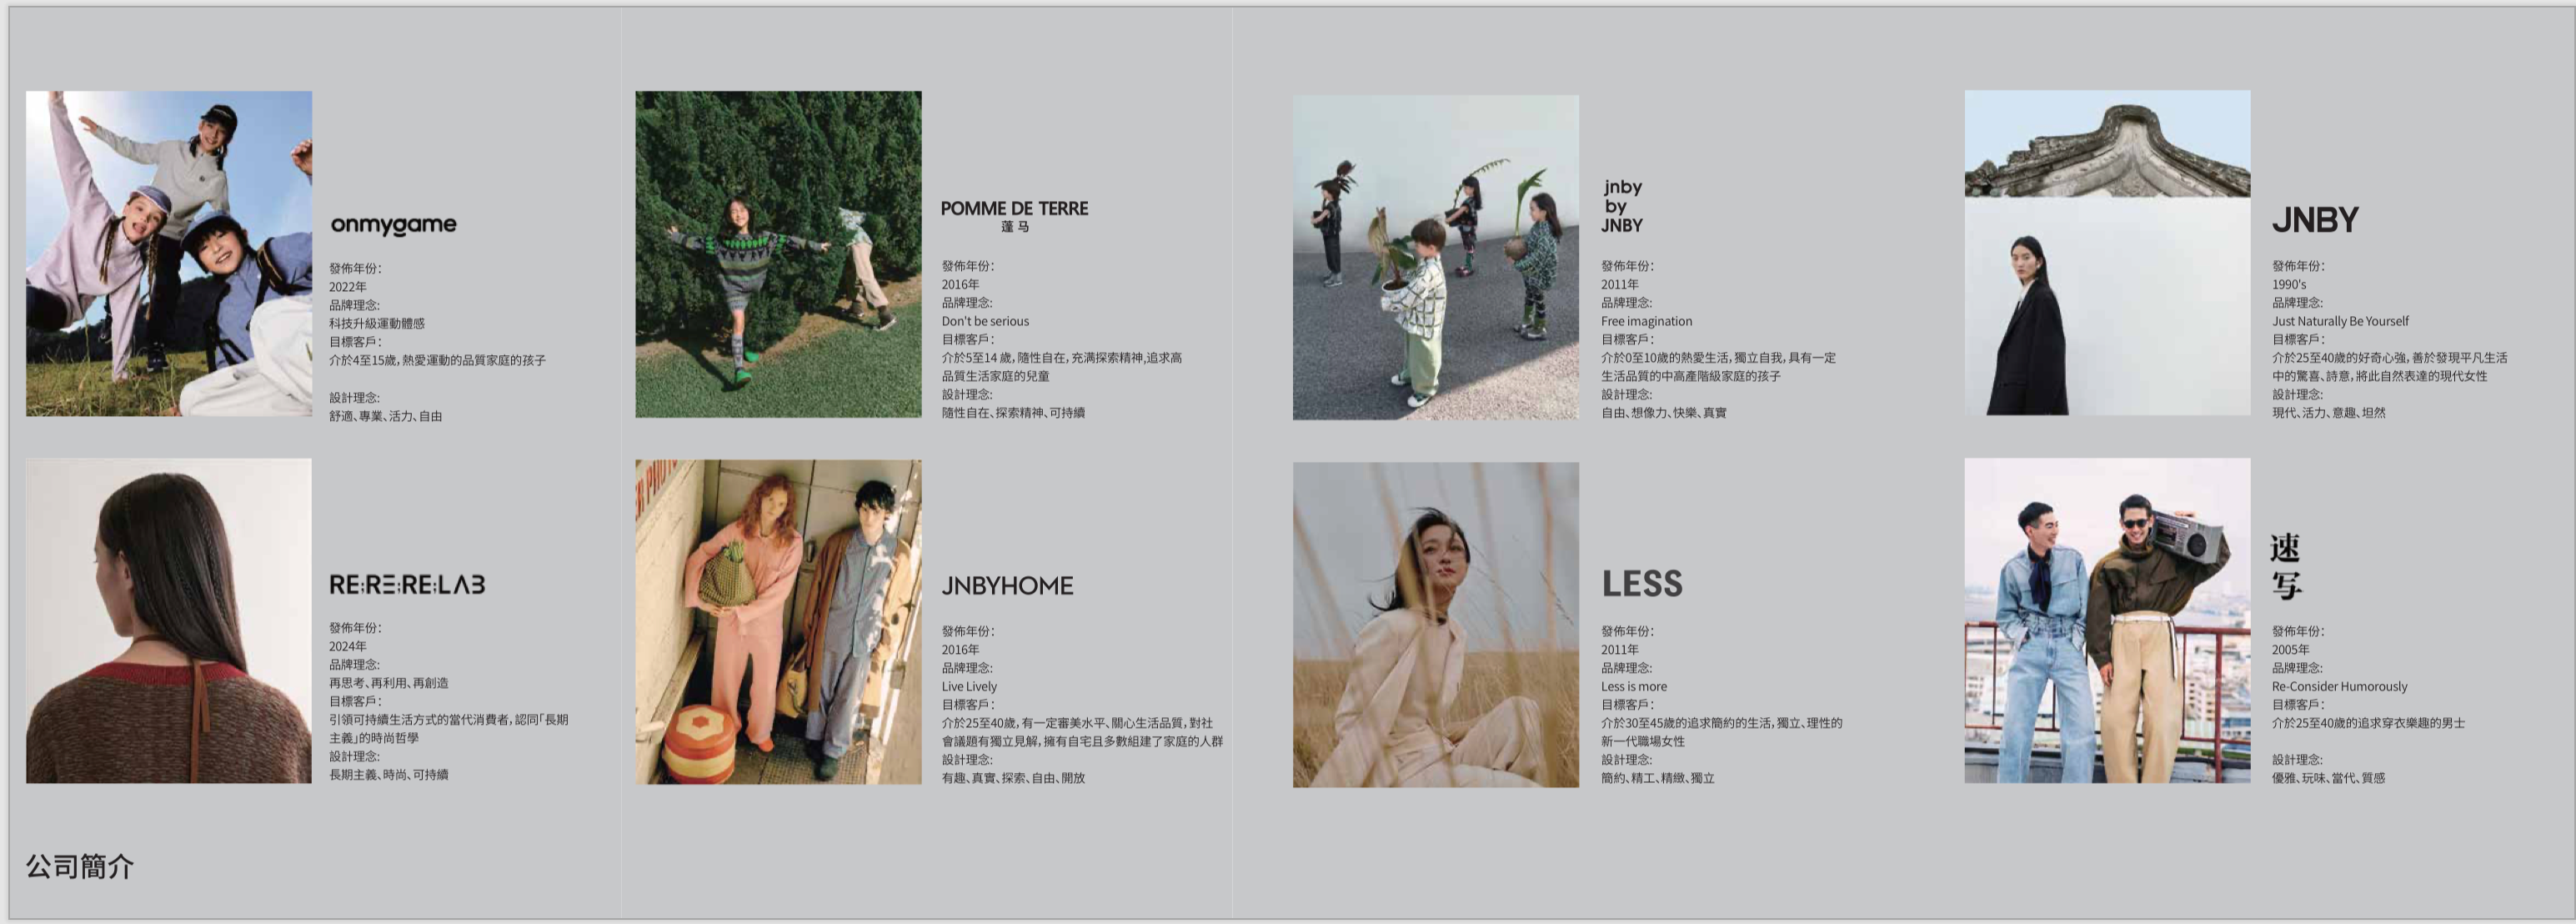
江南布衣有限公司(「本公司」、「公司」或「江南布衣」)及其附屬公司(「本集團」或「我們」)是一 家位於中國的有影響力設計師品牌時尚集團。我們設計、推廣及出售時尚服裝、鞋類、配飾及家 居類產品。截至二零二四年六月三十日,我們的品牌組合包括三個階段的多個品牌,即成熟品 牌JNBY,三個成長品牌(i)速寫、(ii) jnby by JNBY及(iii) LESS,以及包括POMME DE TERRE(蓬 馬)、onmygame及JNBYHOME等多個新興品牌,各個品牌均各自面向特定細分客戶並擁有基 於本集團統一品牌理念「自然而然地做自己」(Just Naturally Be Yourself)的獨特設計形象。
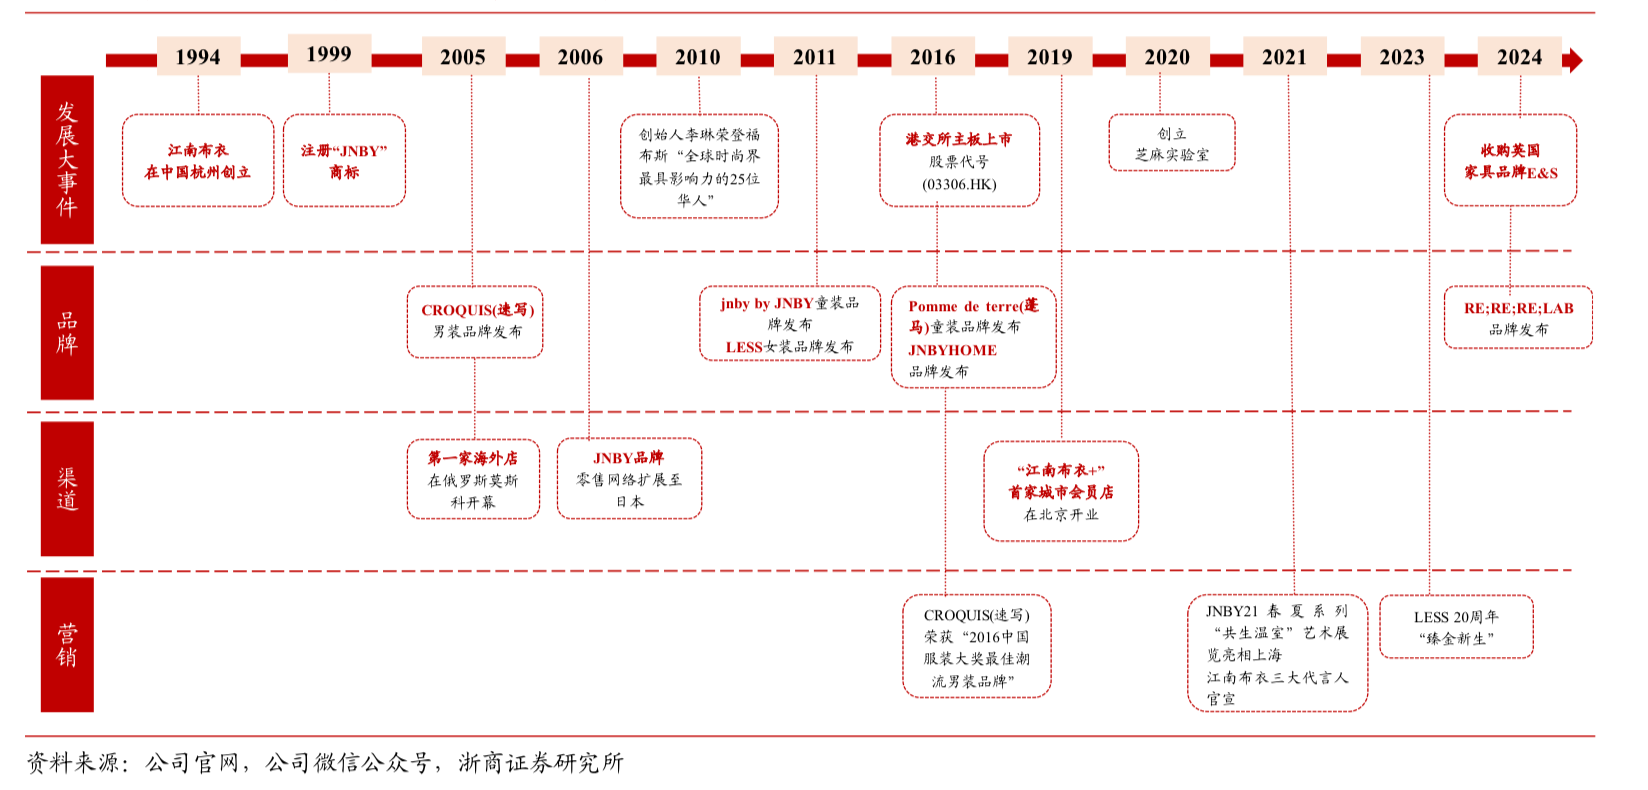
我們的產品面向中高層收入客戶,該等客戶透過時尚服飾彰顯個性。我們廣泛的產品及品牌 組合創建了一種使我們可以滿足客戶不同生活階段需求的生活方式生態圈,使得我們打造了 龐大、多元化及忠實的客戶群。我們於一九九四年透過銷售女士服裝開展業務,推出了JNBY品 牌,為消費者提供當代的有設計感和高品質的女裝。我們於二零零五年至二零一一年期間擴 充我們的品牌組合至包括速寫、jnby by JNBY及LESS,於二零一六年至二零一九年期間,我們 又進一步推出包括POMME DE TERRE(蓬馬)及JNBYHOME等多個新興品牌,於二零二四年, 我們通過收購增加onmygame童裝品牌到新興品牌矩陣,以令我們的品牌組合更加多元化和 細分化,並使我們可為大多數年齡階層的消費者提供服務。與此同時,我們不斷推出包括「不 止盒子」及「江南布衣+」多品牌集合店等新興消費場景或產品,提供給消費者更多增值服務。
考慮到我們客戶的購買模式及資訊需求,我們已建立主要由實體零售店、線上平台及以微信 為主的社交媒體互動營銷服務平台三個部分組成的全渠道互動平台,各部分在我們吸引粉絲 及將潛在粉絲變成忠實粉絲的過程中均起到關鍵作用,我們旨在打造一套由於其追求我們致 力提倡的生活方式而購買的粉絲群體「江南布衣粉絲經濟」體系。
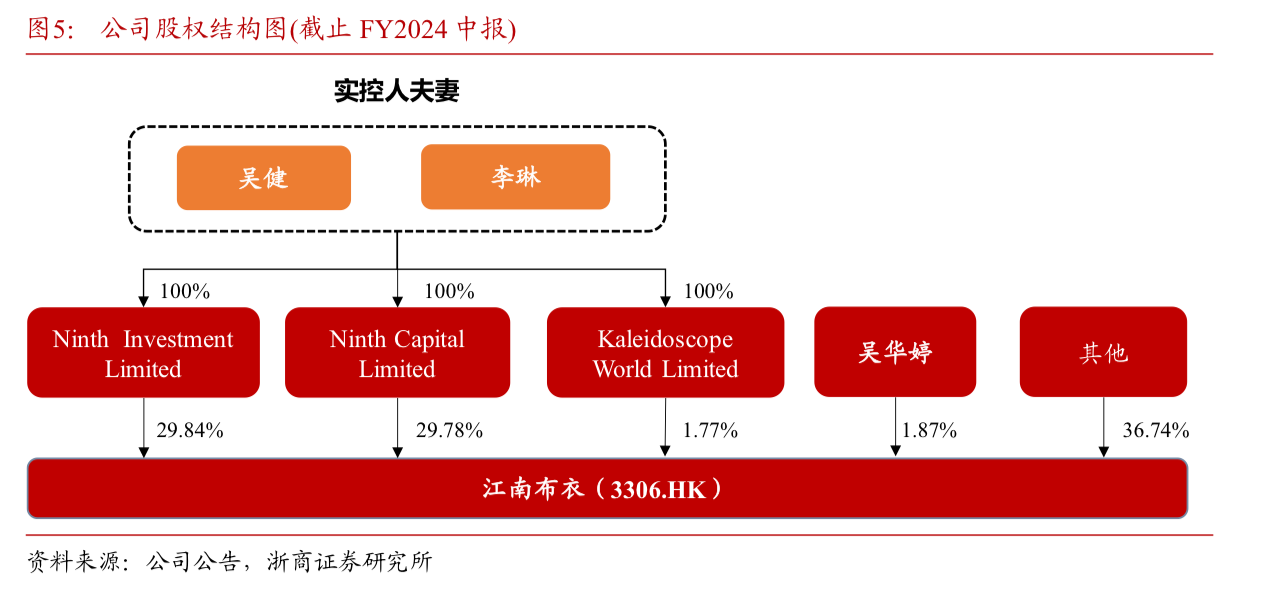
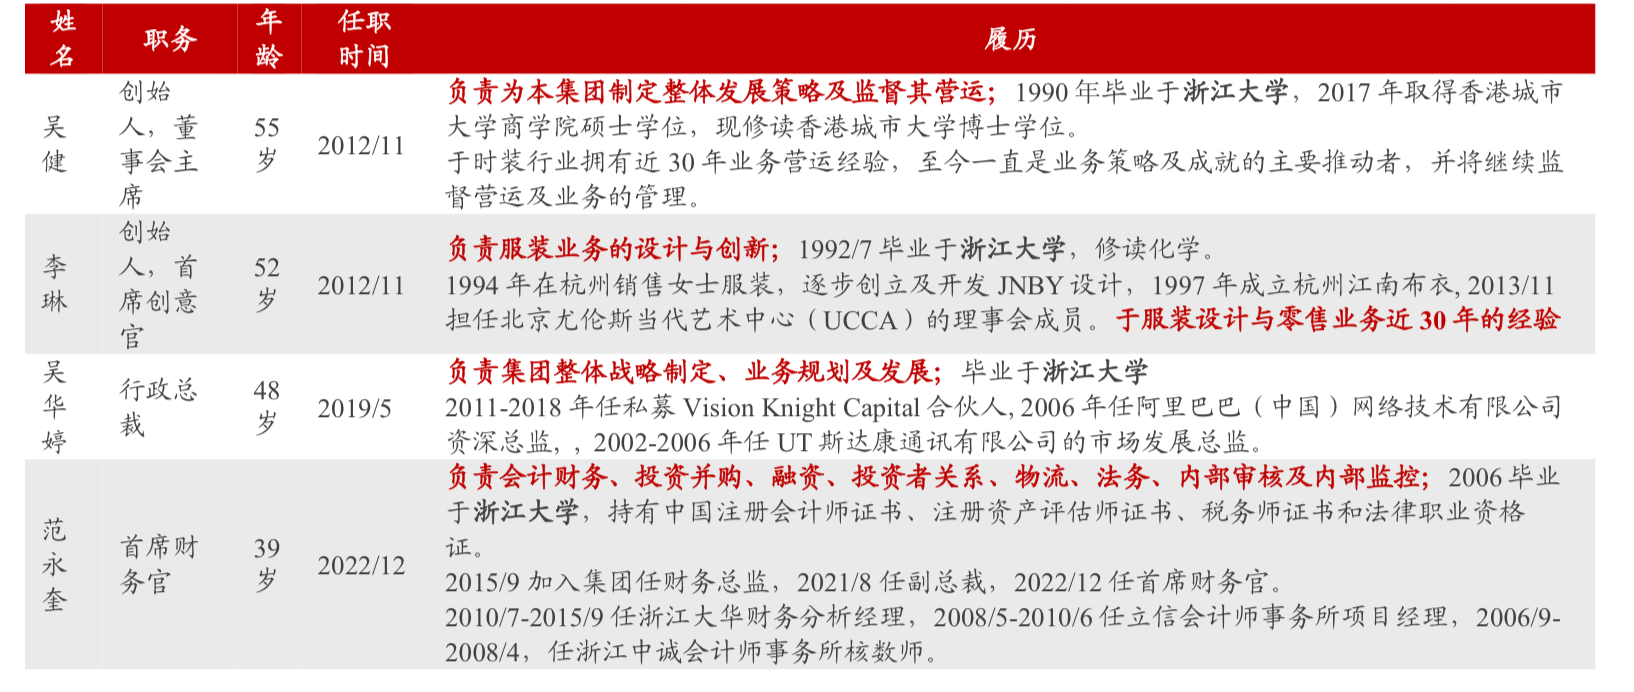
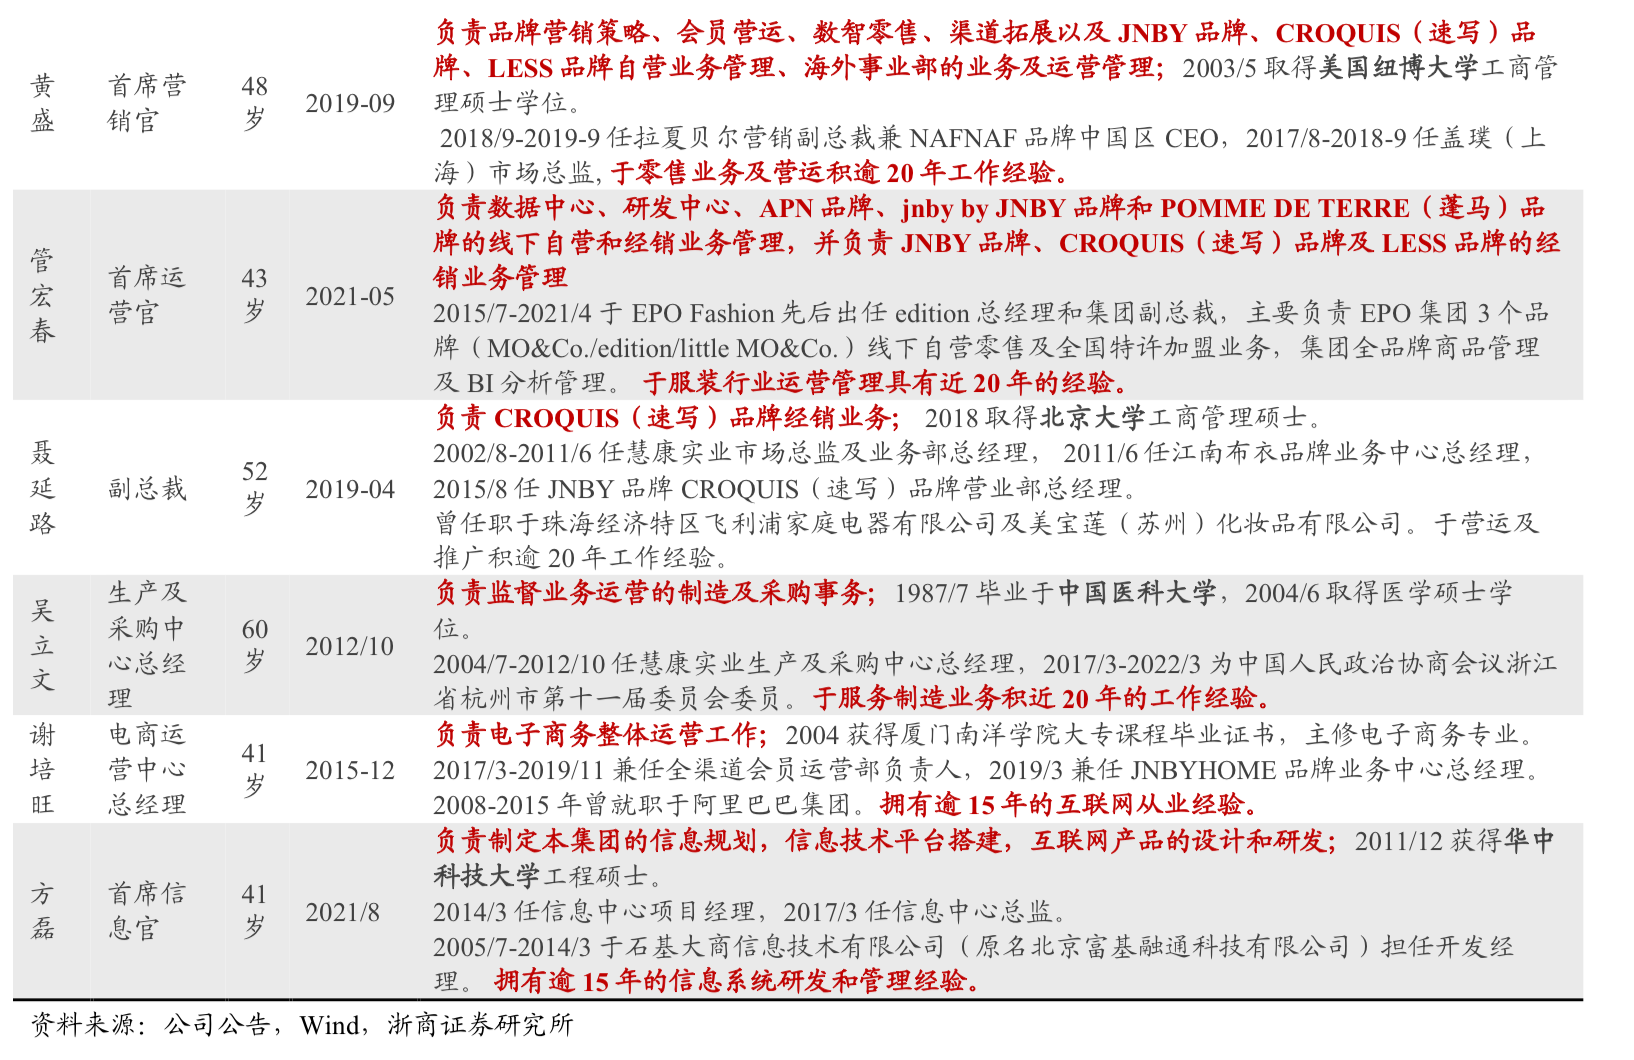
创始人/管理层/董事会背景
<!--{"config":{"config":{"config":{"config":{"config":{}}}}}}-->
营收及利润 | 2024-12-31 | 2023/12/31 | 2022/12/31 | 2021/12/31 | 2020/12/31 | 2019/12/31 | 2018/12/31 | 2017/12/31 | 2016/12/31 | 2015/12/31 | 2014/12/31 | 2013/12/31 | 2012/12/31 | 2011/12/31 | 2010/12/31 | 2009/12/31 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
营业收入(主营收入) | 52.4 | 44.7 | 40.9 | 41.3 | 31.0 | 33.6 | 28.6 | 23.3 | 19.0 | 16.1 | 13.8 | - | - | - | - | - |
营业收入(YoY) | 17.3% | 9.3% | -1.0% | 33.1% | -7.7% | 17.3% | 22.8% | 22.6% | 17.9% | 16.6% | - | - | - | - | - | - |
营业利润 | 11.4 | 7.8 | 7.2 | 8.4 | 4.3 | 5.8 | 5.4 | 4.2 | 3.2 | 2.8 | 2.0 | - | - | - | - | - |
营业利润(YoY) | 46.5% | 8.0% | -14.4% | 95.8% | -26.6% | 8.7% | 28.7% | 30.3% | 15.5% | 39.9% | - | - | - | - | - | - |
净利润(归母净利润) | 8.5 | 6.2 | 5.6 | 6.5 | 3.5 | 4.8 | 4.1 | 3.3 | 2.4 | 2.0 | 1.5 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 |
净利润(YoY) | 36.7% | 11.2% | -13.6% | 86.7% | -28.5% | 18.1% | 23.8% | 38.5% | 21.6% | 31.7% | - | - | - | - | - | - |
<!--{"config":{"config":{"config":{}}}}-->
分红、回购及股本 | 2024-12-31 | 2023/12/31 | 2022/12/31 | 2021/12/31 | 2020/12/31 | 2019/12/31 | 2018/12/31 | 2017/12/31 | 2016/12/31 | 2015/12/31 | 2014/12/31 | 2013/12/31 | 2012/12/31 | 2011/12/31 | 2010/12/31 | 2009/12/31 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
分红金额(港币) | 8.9 | 5.0 | 5.0 | 7.8 | 2.8 | 4.2 | 3.7 | 2.9 | - | - | - | - | - | - | - | - |
分红比例 | 95% | 73% | 79% | 99% | 70% | 76% | 77% | 74% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% |
股息率 | 10.8% | 9.2% | 10.3% | 12.1% | 6.0% | 7.6% | 6.5% | 5.9% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% |
回购金额(港币) | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 |
回购率 | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% |
股本数(百万股) | 519 | 519 | 519 | 519 | 519 | 519 | 519 | 519 | 519 | 0 | 0 | - | - | - | - | - |
股本变化 | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% | 20749900.00% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% |
分红+回购 | 10.84% | 9.24% | 10.29% | 12.10% | 6.00% | 7.65% | 6.47% | 5.89% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% | 0.00% |
<!--{"config":{"config":{"config":{"config":{"config":{}}}}}}-->
财务指标 | 2024-12-31 | 2023/12/31 | 2022/12/31 | 2021/12/31 | 2020/12/31 | 2019/12/31 | 2018/12/31 | 2017/12/31 | 2016/12/31 | 2015/12/31 | 2014/12/31 | 2013/12/31 | 2012/12/31 | 2011/12/31 | 2010/12/31 | 2009/12/31 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
毛利率 | 66.3% | 65.3% | 63.8% | 62.9% | 59.7% | 61.2% | 63.7% | 63.2% | 62.6% | 61.4% | 58.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% |
毛利率变化(pcts) | 0.93 | 1.51 | 0.87 | 3.27 | -1.55 | -2.52 | 0.52 | 0.66 | 1.16 | 3.36 | 58.04 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
营业利润率 | 21.7% | 17.4% | 17.6% | 20.4% | 13.8% | 17.4% | 18.8% | 17.9% | 16.9% | 17.2% | 14.3% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% |
营业利润率变化(pcts) | 4.32 | -0.21 | -2.76 | 6.52 | -3.56 | -1.38 | 0.86 | 1.06 | -0.36 | 2.87 | 14.35 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
净利润率 | 16.2% | 13.9% | 13.7% | 15.7% | 11.2% | 14.4% | 14.3% | 14.2% | 12.6% | 12.2% | 10.8% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% |
净利润率变化(pcts) | 2.27 | 0.23 | -2.00 | 4.50 | -3.26 | 0.11 | 0.11 | 1.63 | 0.37 | 1.37 | 10.84 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
ROE | 41% | 34% | 33% | 40% | 24% | 36% | 32% | 43% | 61% | 49% | 49% | 0% | 0% | 0% | 0% | 0% |
ROA | 20% | 16% | 14% | 19% | 14% | 22% | 20% | 23% | 24% | 20% | 0% | 0% | 0% | 0% | 0% | 0% |
ROIC | 40% | 32% | 29% | 36% | 22% | 36% | 32% | 43% | 52% | 33% | 26% | 0% | 0% | 0% | 0% | 0% |
经营现金流净额/经营利润 | 1.5 | 1.3 | 1.3 | 1.6 | 1.6 | 0.6 | 0.7 | 0.7 | 0.9 | 1.1 | 0.5 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 |
权益乘数 | 2.0 | 2.1 | 2.3 | 2.2 | 1.9 | 1.6 | 1.6 | 1.5 | 3.5 | 2.1 | 3.1 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 |
竞争对手与竞品分析
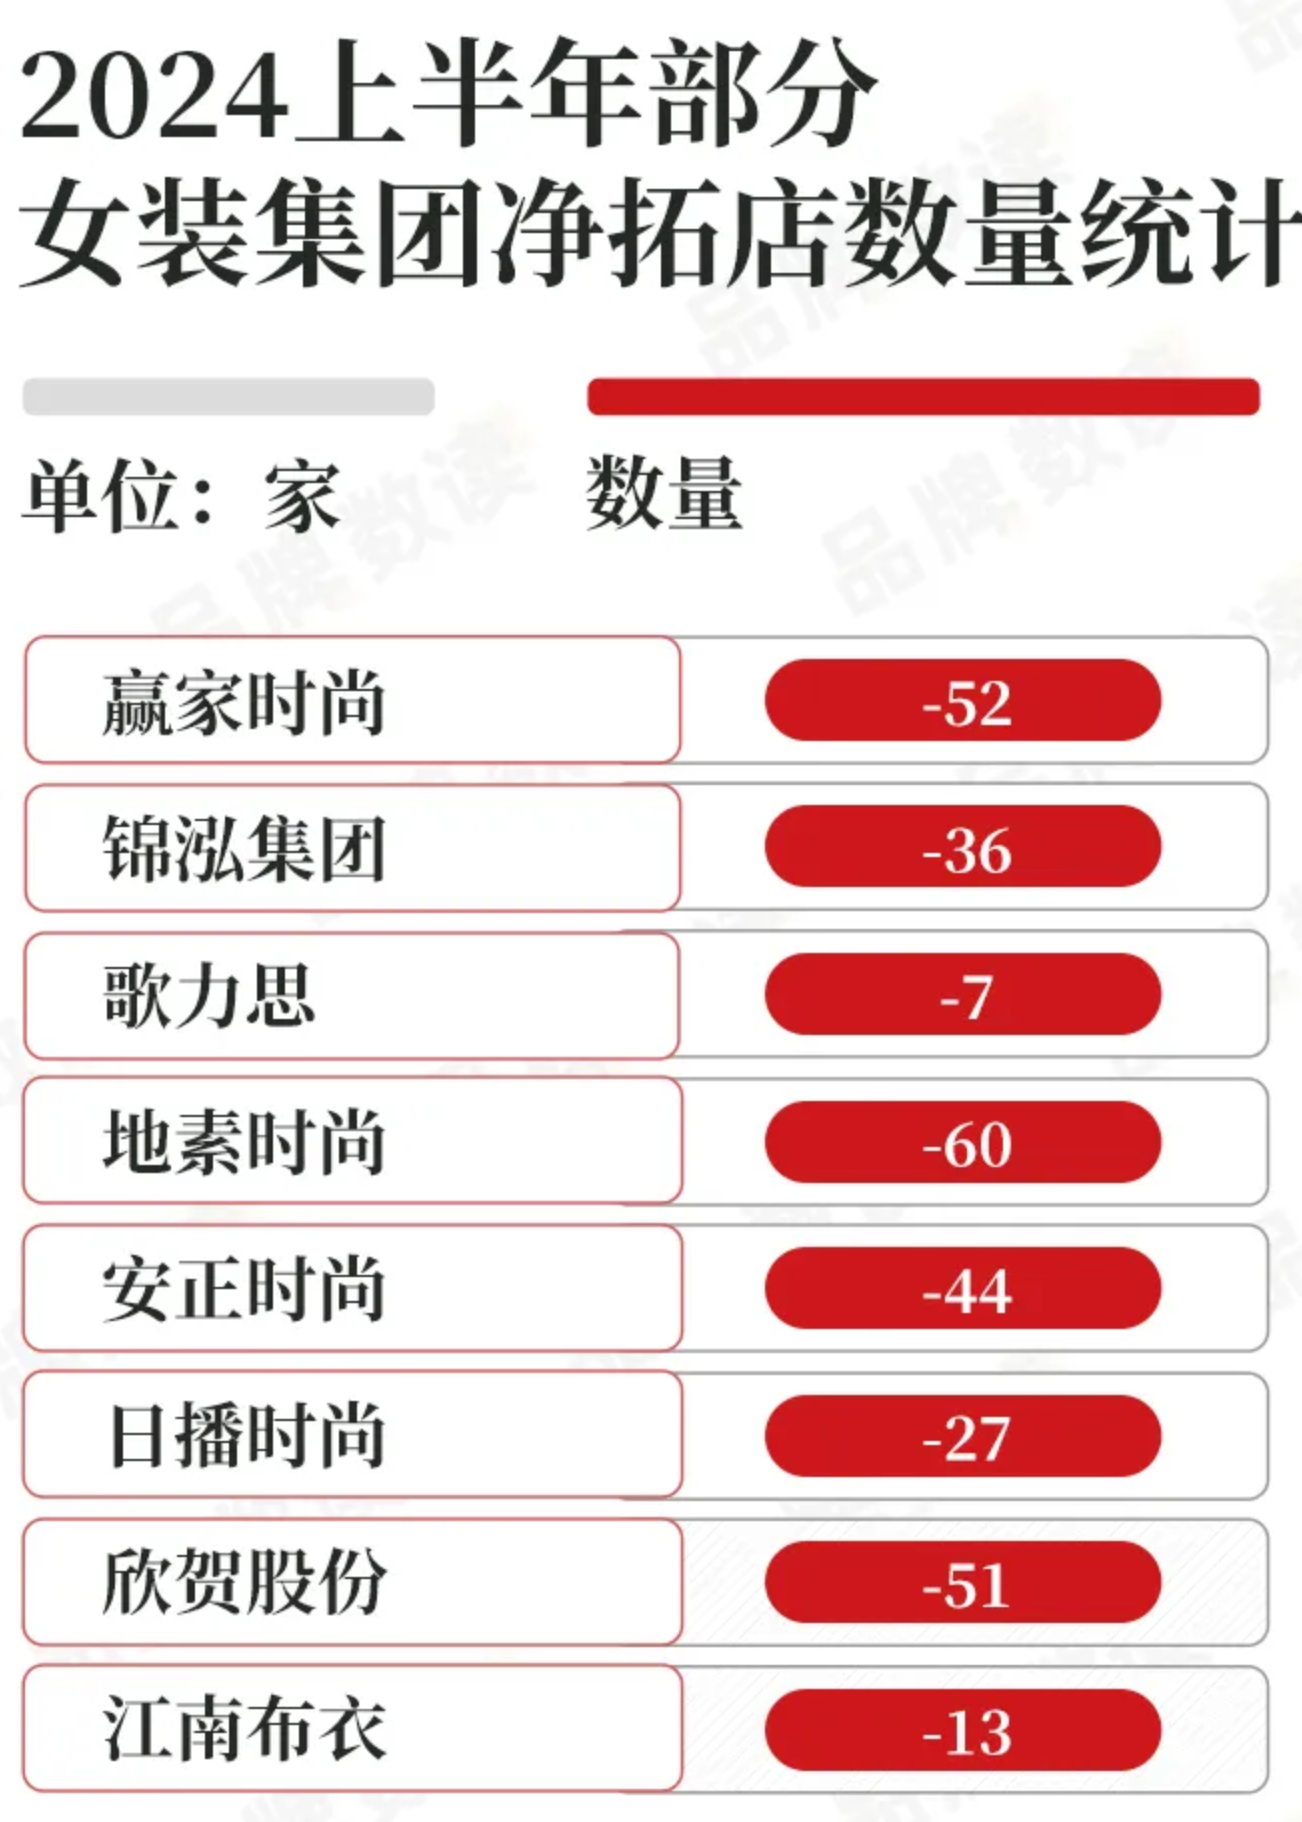
服装行业大致可以分为奢侈品类(爱马仕、路易威登、巴宝莉、香奈儿等)、快时尚高周转类(GAP、ZARA、UNIQLO、SHEIN等)、运动户外类(ADIDAS、NIKE、安踏、李宁等)、男装类(海澜之家、七匹狼、雅戈尔、杉杉等)、中高端女装类(地素时尚、江南布衣、日播时尚、歌力思等)、内衣类(爱慕、都市丽人、汇洁股份等)。
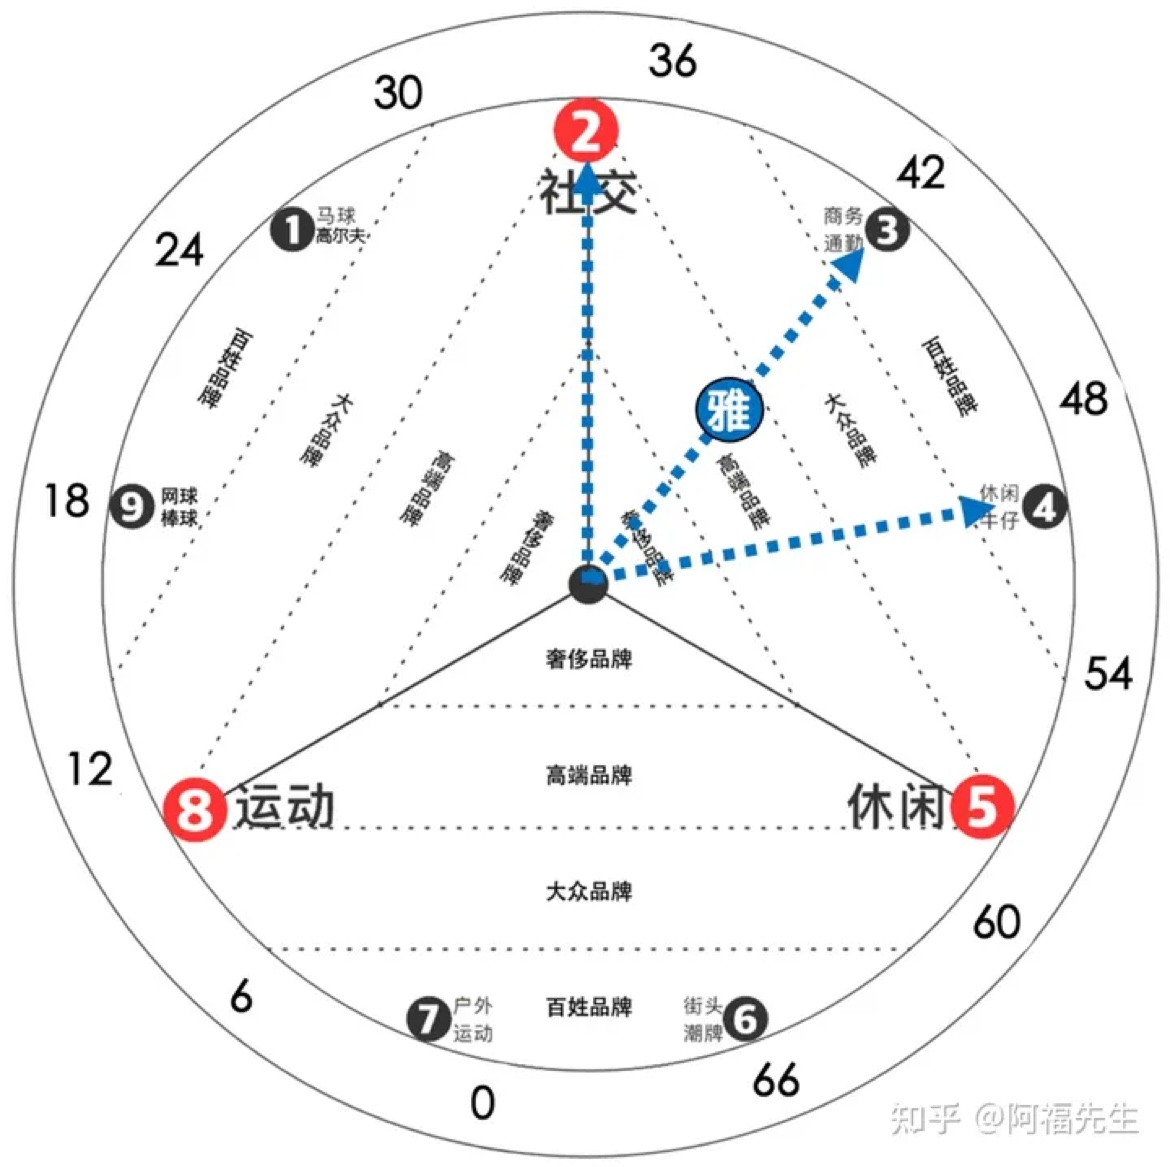
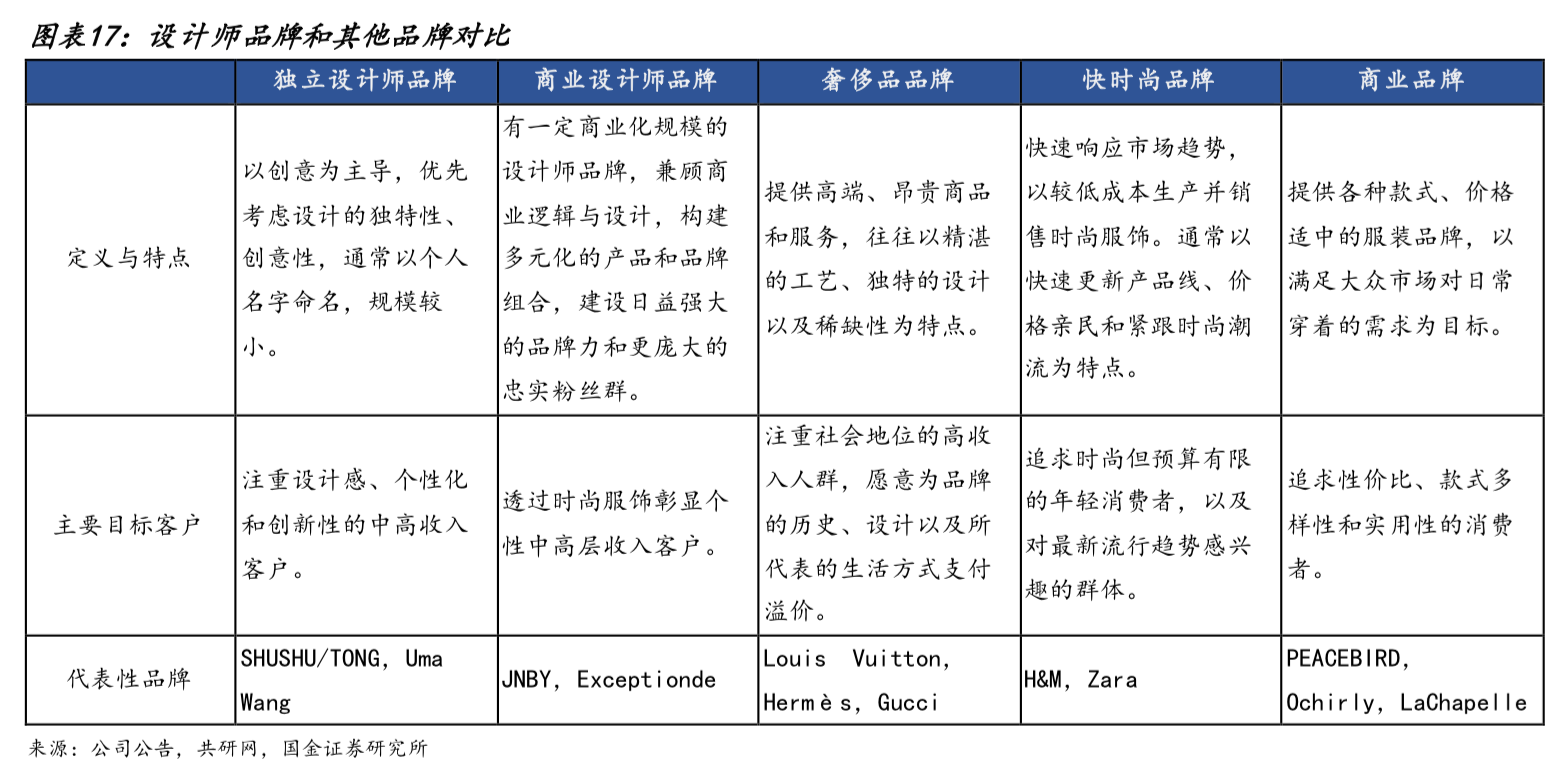
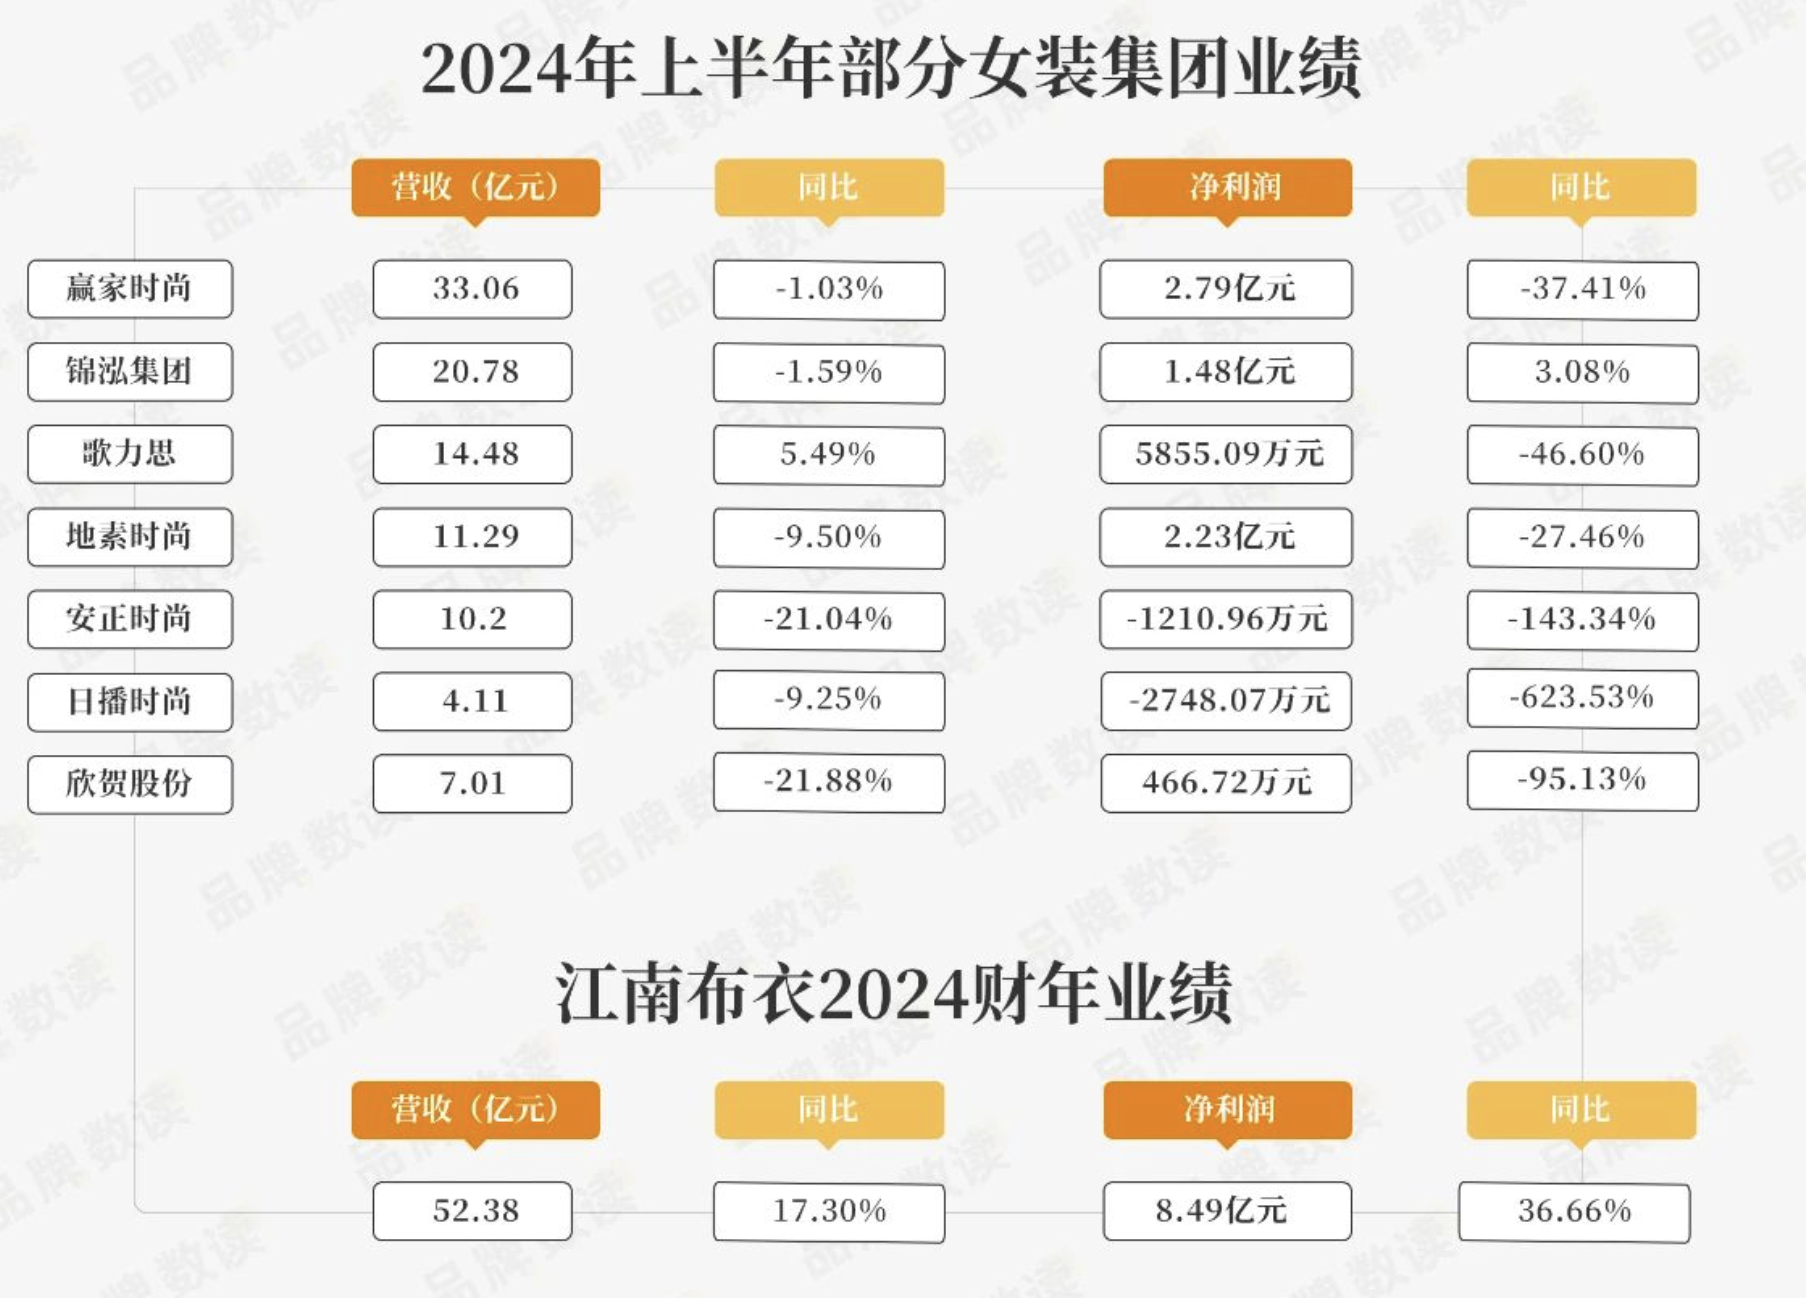
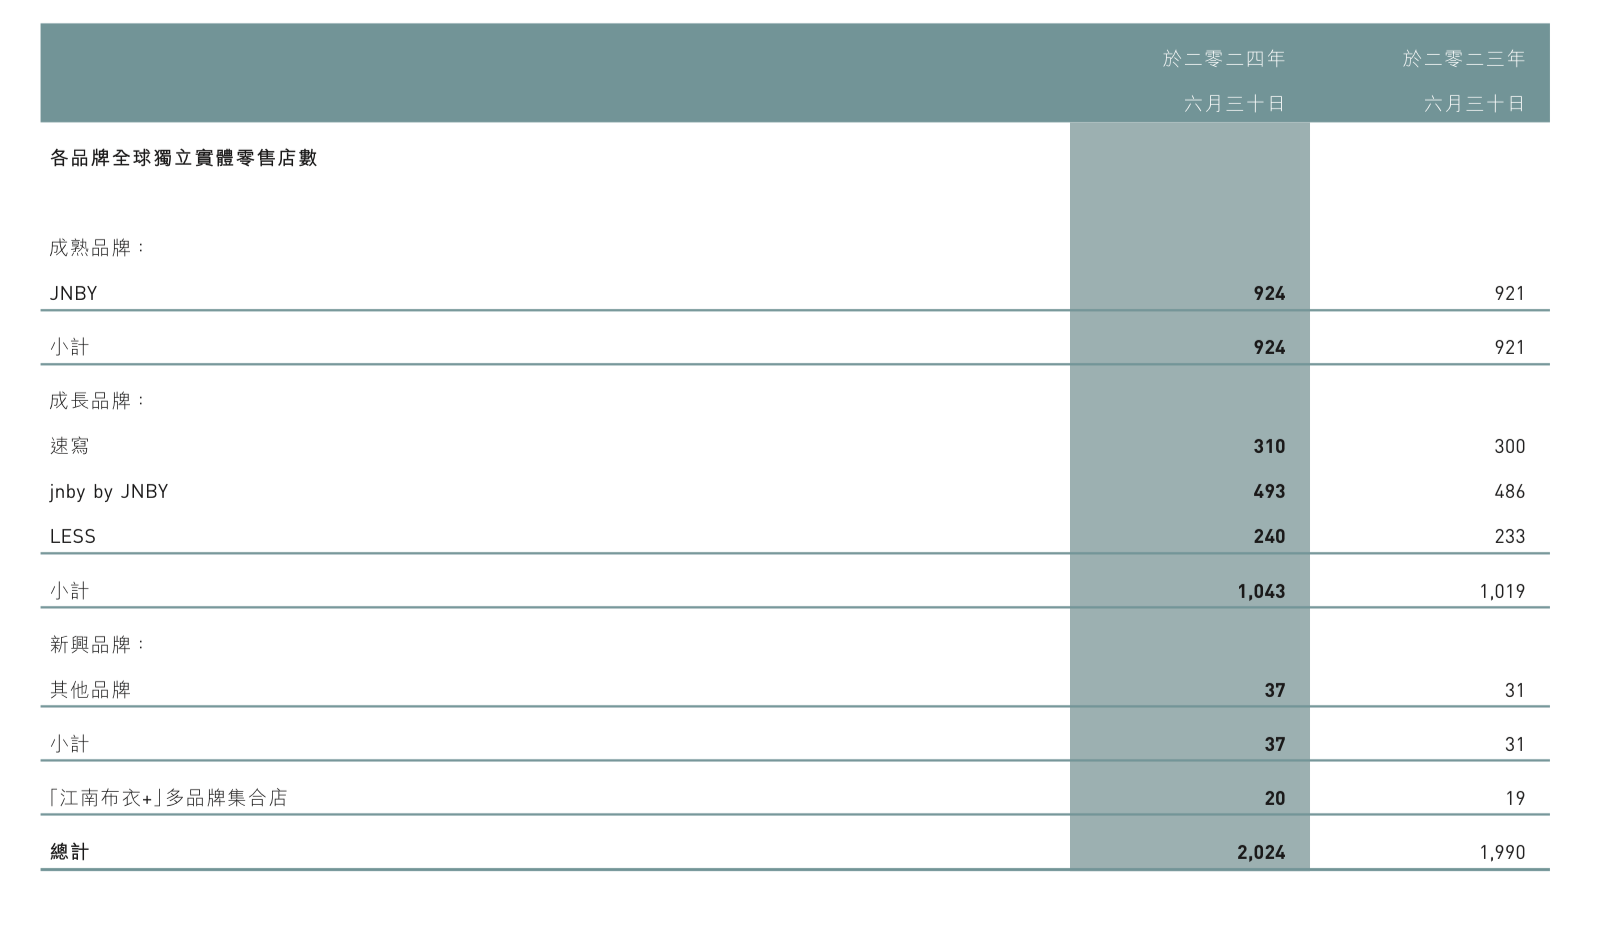
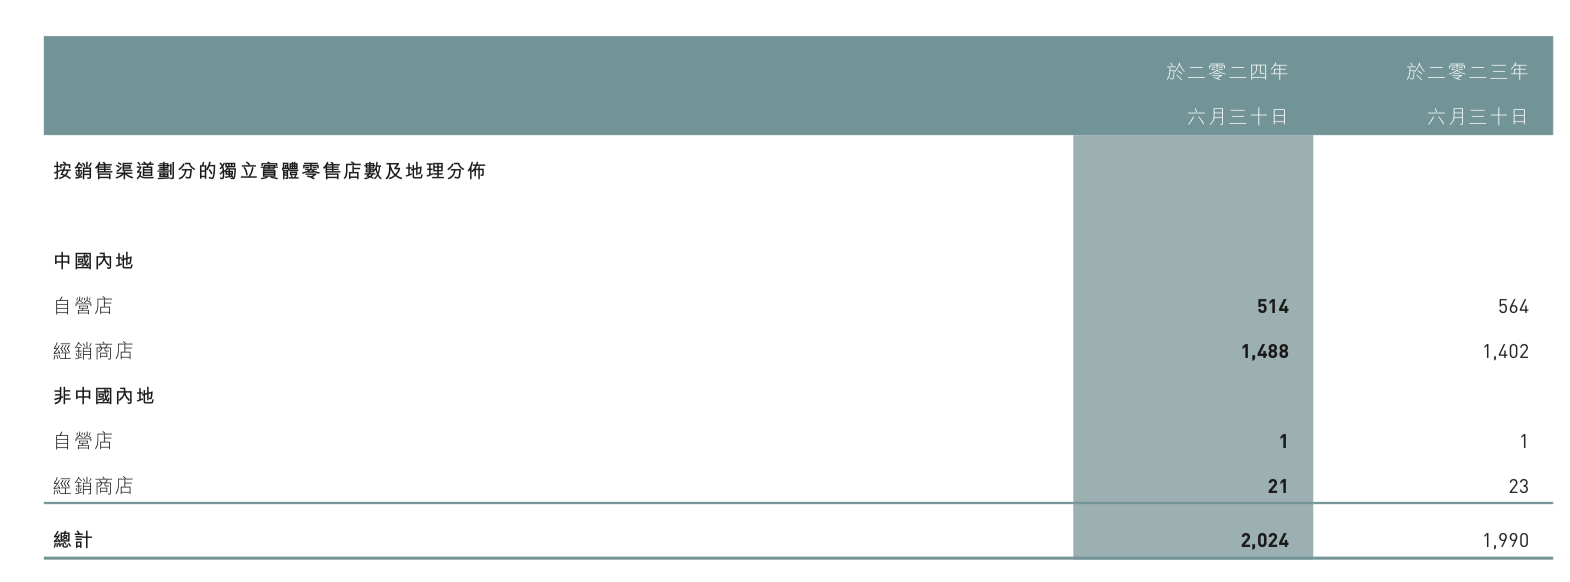
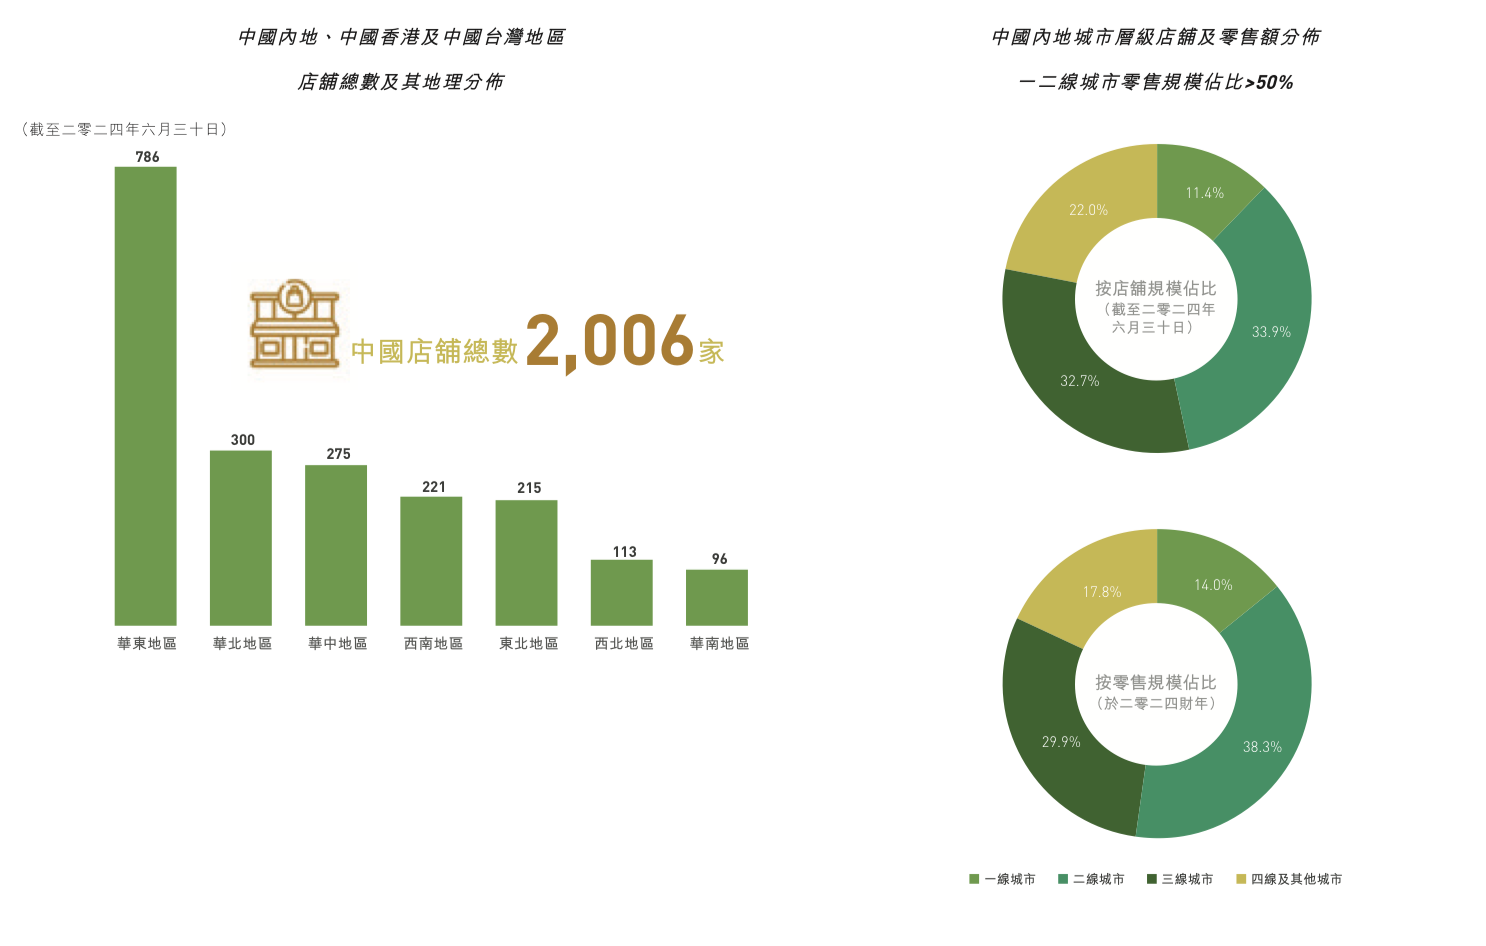
若从地域角度来看,江南布衣的主要购买者多集中在华东地区。截至今年6月底,江南布衣在中国的2006家门店中有近40%位于华东,一二线城市销售额占比超过50%,线下门店销售额占比超过80%。
相对优势
稳定的会员粉丝体系
全渠道发展(线上+线下联动)
多品牌协同
相对劣势
设计师品牌,受众小,市场小
机会
威胁
[ ]
业绩与股东回报:公司上市以来业绩稳健,分红率保持75%+,最近3年股息率10%+
公司具备互联网流量和会员运营思维,搭建了会员体系,积极整合线上线下资源,线下导购与线上小程序销售有效结合,差异于传统服装品牌公司批发模式以及仍然依赖传统经销商渠道。
公司服装品类为设计师品牌,客群基数小,相比时尚类品牌客群更加稳定,客户粘性更高。同样基于这个原因,公司很难会有爆发式成长。
公司多品牌协同、全渠道发展、会员体系,差异化于普通女装公司
国内经济大环境持续下行,带来消费力下降
不能把握年轻人的消费趋势,消费品牌的老化,消费客群的缩小
在户外运动潮流的冲击下,女装市场饱受冲击
女装市场非常庞大,玩家也很多,各类新潮流服饰品牌的涌现行业竞争激烈
44.9亿, 31万会员买单。消费群体画像是什么样?客单价为什么这么高?
会员内是否有多层级营销?
净利率为什么这么稳定,产品独特性在哪?2000多家线下店,1500家经销商,怎么分成?
为什么别人销售下降,它不降?
单店年营业额大概多少? 日营业额要在6千以上,是否去蹲过店。
1500单品价格带的牌子还有谁,客户为什么选jnby?
怎么看未来增长点?
公司管理层的了解情况,为什么商标所有权是授权?
同店均增长,和开店数增长。是否有研究过怎么达到的?
阿里系管理层,是否利用了阿里资源,下一步增长店在哪?
设计师的培养和维护有什么机制?
毛利增长背后原因?
刚稍微问了一下朋友,单从用户角度来说,江南布衣设计有他们家自己的风格,别的品牌不一定好搭配,所以很多时候用户都会成套购买。一点额外的小补充。
我家曾经是JNBY的用户,简单说一下体验,先是从商场里的线下店入坑,注册会员后会有专门的服装搭配顾问和你联系,为你提供穿搭建议,产品很有设计感,好看又相对比较低调。每到换季的时候,一年3-4次,顾问小姐姐会根据你的选择以及她的推荐给你寄一大包新款衣服,通常是大于10件,需要的留下,不需要的再寄回去。(最近两年退坑了,不知道现在还是不是这样)
个人感觉,主要用户群体还是追求审美但又不愿意穿大牌,穿着方面希望有独特感的女生,客单价瞄准的也是一线白领或者是Lingdao的家人的这个阶层。主要是靠设计和服务。
原来觉得是典型的顺周期,这套模式很难穿越周期。。没想到这两年还能持续增长,这点确实是还没理解。。