

美国潮玩巨头Funko:泡泡玛特的前车之鉴?
全球第二大收藏品公司的崛起、危机与转型

引言
10亿只Pop!玩偶的故事
2025年的某个时刻,Funko公司生产的第10亿只Pop! Vinyl玩偶走下了生产线。这个数字意味着——如果把这些大头玩偶分给全球每一个人,大约每8个人就能拥有一只。从1998年华盛顿州Snohomish小镇上一家生产Big Boy摇头玩偶的小公司,到今天全球第二大收藏品公司,Funko用了不到30年的时间,完成了一场流行文化与商业资本的奇妙相遇。
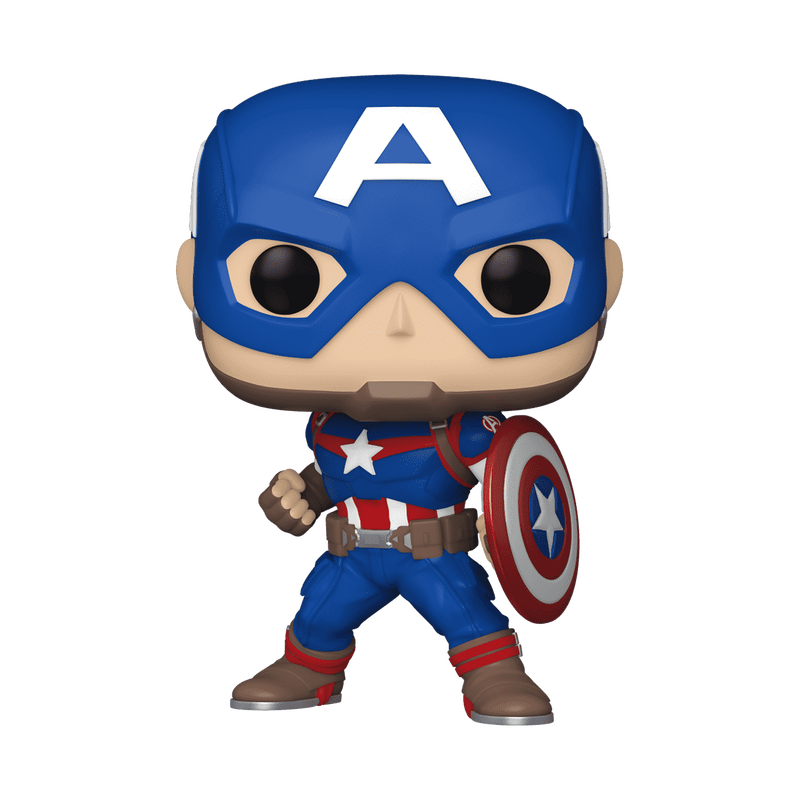
Pop!的标志性设计——大头小身、黑色圆眼、方圆形的超大头部、无嘴的极简面部——已经成为当代流行文化中最具辨识度的视觉符号之一。你可以在沃尔玛的玩具货架上看到它,在Target的收银台旁偶遇它,在Comic-Con的展会上为限量款排起长队,在eBay上看着稀有Chase款被炒到原价的数十倍。它不是最贵的收藏品,不是最精美的手办,却是渗透率最高的流行文化载体。
这一切的起点,是一个简单到近乎朴素的商业洞察:让IP粉丝以极低的门槛拥有一件自己喜爱的角色周边。标准款Pop!定价低于15美元——不足一张电影票的价格——却能让粉丝把喜欢的角色带回家。这种'冲动消费级'的定价策略,配合'去特征化'的设计语言,让Funko得以用同一条供应链覆盖数以百计的IP,从漫威英雄到迪士尼公主,从哈利波特到怪奇物语,从K-Pop偶像到体育明星。
核心问题:为什么全球第二大收藏品公司却在持续亏损?
然而,在10亿只销量的光环之下,Funko的财务状况却呈现出截然不同的图景。FY2025财年,公司营收f$9.082亿,GAAP净亏损却达到$6,736万,调整后EBITDA仅为$2,660万(利润率2.9%)。一家营收近10亿美元、产品销量破10亿、市场份额全球第二的公司,为什么却在持续亏损?
这个问题没有简单的答案。它涉及版税率的结构性约束、并购历史的财务遗产、库存周期的剧烈波动,以及IP授权模式的内在脆弱性。Funko的亏损不是经营不善的单一结果,而是多重结构性因素叠加的产物——每一层都有其历史成因,每一项都指向商业模式的深层矛盾。
三条交织的线索:流行文化、资本运作与商业周期
Funko的故事,可以拆解为三条交织的线索:
● 流行文化的故事:Pop!如何用一套极简设计语言,成为全球流行文化的载体,从DC英雄到漫威宇宙,从电影到游戏,从动漫到K-Pop,900个活跃IP构成了怎样的增长飞轮?
● 资本运作的故事:从ACON杠杆收购到纳斯达克IPO,从Loungefly并购到TCG入主,高债务、高无形资产、高摊销的资本结构如何吞噬了经营利润?
● 商业周期的故事:收藏品行业天然具有周期性,FNAF的速起速落、2022-2023年的库存危机、迪士尼系占比的波动——Funko如何在IP热度与库存管理的钢丝上行走?
这三条主线相互交织、彼此影响。流行文化带来增长,但增长吸引了资本;资本扩张了规模,但也埋下了债务和摊销的包袱;而当周期下行时,高杠杆的结构让利润的下滑被放大——这就是Funko今天的处境。
核心数据速览
指标 | 数值 | 说明 |
|---|---|---|
FY2025营收 | $908.2M | 同比下降约13.5% |
GAAP净亏损(归母) | $-67.4M | 含D&A $59.1M、利息$19.2M |
调整后EBITDA | $26.6M | 利润率2.9% |
Pop!产品占比 | 80% | Core Collectible核心 |
累计Pop!销量 | 超10亿只 | 全球第二大收藏品品牌 |
活跃授权IP | 约900个 | 覆盖250+内容提供商 |
迪士尼系授权占比 | 28% | FY2023为38%,持续下降 |
有息债务总额 | $225.7M | 循环信贷+定期贷款+设备融资 |
库存周转天数(DIO) | ~54天 | 较FY2017的91天大幅改善 |
欧洲市场占比 | 31.8% | 第二大市场,增速最快 |
注:本报告数据主要来源于SEC EDGAR备案文件(FY2016-FY2025 10-K年报、10-Q季报、8-K公告)及公司业绩电话会议纪要。部分早期数据和外部研究数据已在文中明确标注来源属性。所有毛利率数据如无特别说明,均采用Funko官方口径——不含折旧与摊销(exclusive of D&A),与标准GAAP毛利率存在约6-7个百分点的差异。
Funko的故事之所以值得深入研究,不仅仅因为它是一家有趣的玩具公司,更因为它浓缩了当代流行文化产业的诸多核心命题:IP授权的权力结构、收藏品行业的周期规律、快时尚与实体经济的结合、私募基金杠杆收购的长期影响……理解了Funko,就理解了流行文化商业的一个侧面。
本文所有财务数据均来自SEC EDGAR备案的10-K年报、10-Q季报和8-K公告,管理层表述均来自官方业绩电话会议纪要。对于无法从一手文件核验的数据,文中均明确标注其来源,便于读者区分事实与推断。理解Funko,就是理解流行文化商业的一个侧面。
第一篇
崛起
——Pop!的设计哲学与增长飞轮
第1章 从摇头玩偶到Pop!帝国
1.1 1998-2005:Mike Becker创立时期
Funko由Mike Becker于1998年在华盛顿州Snohomish创立,初始定位为怀旧主题低科技玩具公司。公司的首款产品是Big Boy餐厅吉祥物的摇头玩偶(bobblehead),这一产品选择奠定了Funko早期的核心方向——将大众文化中的经典形象转化为可收藏的实体周边。
真正让Funko在市场上立稳脚跟的是《Austin Powers》(王牌大贱谍)授权系列。这一IP的成功验证了'流行文化形象+摇头玩偶'模式的商业可行性,也为后续的授权扩张奠定了基础。公司吉祥物Freddy Funko于2002年正式推出——这个戴着眼镜、打着领结的Funko员工形象,日后成为了收藏圈最炙手可热的限定款之一,许多展会独家Freddy在二级市场上的价格可达数百甚至数千美元。
1.2 2005-2017:Brian Mariotti时代
2005年,Brian Mariotti收购了Funko,将公司迁址并大幅扩展授权产品线。Mariotti的到来是Funko历史上的第一个关键转折点——他不仅带来了更激进的扩张策略,更重要的是,他主导了Pop!系列的诞生,为公司找到了真正的核心产品。
2010年,Pop! Vinyl系列正式推出。这一系列最早的原型是DC英雄主题,在2010年圣地亚哥动漫展(San Diego Comic-Con)上首次亮相。2011年纽约玩具展上,首款量产Pop!——1960年代电视剧版蝙蝠侠——正式上市。从那一刻起,Funko不再只是一家摇头玩偶公司,而是拥有了自己的核心视觉语言和品牌识别度。
在Mariotti的领导下,Funko经历了两轮重要的资本注入:2013年私募基金Fundamental Capital收购Funko;2015年ACON Investments通过杠杆收购取得控股权。这些资本运作推动了公司的快速扩张,但也为后来的高债务结构埋下了伏笔。
2017年初,Funko收购了英国分销商Underground Toys(被收购前年销售额超7000万美元),其创始人Andy Oddie加入公司(现任首席国际官),为Funko打开了欧洲市场的直接分销渠道。同年6月,公司收购了时尚配饰品牌Loungefly,进一步丰富了产品线。
2017年11月6日,Funko在纳斯达克正式上市(股票代码:FNKO),发行价12美元,净募资约1.173亿美元。然而IPO首日股价便跌至8美元,跌幅约40%——这一'开门黑'似乎预示了Funko此后在资本市场的坎坷命运。
1.3 Pop!的设计哲学:刻意为之的'去特征化'
Pop!系列的设计哲学是理解Funko商业模式的起点。其标志性特征——大头小身、方圆形的超大头部、黑色圆眼、无嘴、极简鼻子——不是设计能力不足的产物,而是刻意为之的"去特征化"设计选择。
为什么要抹去面部细节?答案藏在商业模式的底层逻辑里:面部特征越具体,一个造型能套用的IP角色就越少;反之,越简约的面部设计,越能承载更多不同的IP形象。一个有嘴有表情的手办,需要为每个角色单独设计面部结构;而一个无嘴的圆眼大头造型,只需要换个发型、加个配饰、换身衣服,就能从蝙蝠侠变成哈利波特,从漫威英雄变成怪奇物语的Eleven。
这种设计策略带来了三重商业价值:
● 模具复用率极高:同一个基础身形框架可以套用几乎任何IP,大幅降低单个IP的开发成本和周期。
● 生产标准化:所有Pop!玩偶使用相同的生产工艺和供应链,规模效应显著。
● 品牌识别度统一:无论是什么IP,消费者一眼就能认出'这是Pop!',形成强烈的品牌心智。
1.4 定价策略:15美元以下的冲动消费门槛
如果说设计哲学是Pop!的"产品矛",那么定价策略就是它的"市场盾"。Funko将标准款Pop!的价格严格控制在15美元以下。
15美元是一个关键的心理价位——它低于一张电影票的价格,低于大多数玩具手办的价格,低到消费者可以在逛商场时随手拿一个、结账时不用多想。这种'冲动消费级'的定价,大大降低了消费者的首次购买门槛,让一个只是偶尔看看超级英雄电影的人也能轻松完成第一次购买。
而一旦购买了第一个Pop!,消费者就进入了Funko精心设计的收藏演进路径——从偶发购买者(occasional buyer)到爱好者(enthusiast),再到收藏者(collector)。低价是入口,收藏才是利润的来源。限量款、Chase异色、展会独家、零售商专属……这些'稀缺品'的价格可以是标准款的数倍甚至数十倍,支撑起了整个收藏生态。
第2章 快时尚模式:把文化热度变成商品的速度
2.1 极低的前期固定成本:模具+设计仅$7,500-$15,000
Funko将自身的生产模式定义为"Fast Fashion"(快时尚)——这个词通常用来形容Zara、H&M等服装品牌以极快的速度将潮流转化为商品的能力。而Funko之所以能做到"快时尚",核心在于其极低的前期固定成本和高度标准化的设计语言。
根据FY2025 10-K披露,每款Pop!产品的前期固定投入(模具+设计费用)仅为$7,500到$15,000美元。
低成本意味着低风险:如果一款IP产品卖得不好,损失最多也就一万多美元的模具费;而如果卖爆了,利润空间则非常可观。这种'低投入、高弹性'的模式让Funko有能力同时覆盖数以百计的IP,不需要像传统玩具公司那样精挑细选、重金押注少数几个爆款。广撒网、多试错,让市场来筛选赢家——这正是快时尚模式的核心逻辑。
2.2 从设计到预售最快24小时
比低成本更令人印象深刻的是Funko的速度。从产品设计完成到开始预售,最快只需要24小时。
这样的速度在传统玩具行业是不可想象的。通常,一款玩具从概念设计到摆上零售货架需要12-18个月的周期。但Funko凭借标准化的设计语言、成熟的供应链体系和灵活的代工模式,将这一周期压缩到了极致。
速度为什么重要?因为流行文化的热度窗口越来越短。一部电影的热度可能只持续几周,一个病毒式传播的Meme可能只有几天的生命周期。谁能最快把热度变成商品,谁就能抓住消费者最冲动的购买时刻。Funko的速度优势,使其成为内容方最看重的衍生品合作伙伴之一——甚至公司自述'在某些情况下,Funko提供的设计方向影响了内容提供商对原创内容的创意决策'。
2.3 Baby Groot案例
Funko快时尚能力的标志性案例是Baby Groot(婴儿格鲁特)。2014年,漫威电影《银河护卫队》上映,跳舞的Baby Groot成为电影中的惊喜彩蛋角色,迅速引爆社交媒体。
通常情况下,玩具公司需要至少半年到一年的时间才能把一个电影角色变成商品上架。但Funko做到了——在电影上映后不到一周的时间里,就宣布并开放了跳舞Baby Groot Pop!的预售。
"we announced and were able to pre-sell a dancing Baby Groot figure, which was a surprise character in Marvel's 2014 Guardians of the Galaxy movie release, within a week of the movie release."
中文翻译:"在漫威2014年《银河护卫队》上映后一周内,我们宣布并成功预售了跳舞婴儿格鲁特手办——这是电影里的惊喜彩蛋角色。"
这个案例完美诠释了Funko的核心竞争力:当其他玩具公司还在做市场调研、评估风险的时候,Funko已经把产品摆上了货架。这种'新闻跟热点'式的速度,让Funko能够最大限度地捕捉IP热度的峰值,也让内容方愿意与它合作——因为它能帮内容方在热度最高的时候实现商业变现。
2.4 Hyper Strike项目:数天至数周交付
如果说Baby Groot案例展示了Funko的快速反应能力,那么Hyper Strike项目则是这种能力的系统化、产品化。Hyper Strike是Funko推出的超快速反应产品线,旨在将突发的文化热点在数天至数周内转化为可售卖的产品。
Hyper Strike的典型应用场景包括:突然爆火的网红、体育赛事中的惊喜时刻、突然走红的Meme或文化现象等。这些热点的生命周期极短,传统玩具开发模式完全无法覆盖,但Funko的标准化设计语言和灵活供应链让它能够抓住这些转瞬即逝的商业机会。
例如,K-Pop Demon Hunters在2024年第四季度成为病毒式爆款,Funko能够在约4个月内完成从创意到货架的全过程——这在传统玩具行业是不可想象的速度。这种快速反应能力不仅带来了直接的销售收入,更强化了Funko作为'流行文化第一反应者'的品牌定位。
第3章 三方飞轮:流行文化枢纽的护城河
3.1 飞轮机制的核心逻辑
Funko的商业模式建立在一个三方飞轮的基础之上——内容提供方、零售商和消费者三方相互强化,形成一个自我加强的循环。这个飞轮是Funko最核心的护城河,也是它能够从一家小玩具公司成长为全球第二大收藏品公司的根本原因。
"content providers value us for our broad network of retail customers, retailers value us for our broad portfolio of licensed pop culture products and pop culture insights, and consumers value us for our distinct, stylized products and the content they represent."
中文翻译:内容提供方看重我们广泛的零售客户网络;零售商看重我们多元的授权流行文化产品组合与流行文化洞察;消费者看重我们独特的风格化产品及其所代表的IP内容。
3.2 对内容方:IP生命周期延长 + 授权集中化趋势
对于内容提供方(迪士尼、漫威、华纳、Netflix等)来说,Funko的价值在于它能够延长IP的生命周期——当一部电影下映、一部剧完结后,IP的热度往往会快速消退,但通过Funko的收藏品,IP可以继续在粉丝手中存续,甚至因为收藏而获得新的生命力。
此外,Funko的零售网络也是内容方看重的重要资源。一个新的IP电影想要快速触达广泛的消费者,需要进入大量的零售渠道。而Funko已经与全球数千家零售商建立了合作关系,通过Funko,内容方可以一次性将IP衍生品铺进所有这些渠道,大大降低了市场进入成本。
近年来,授权行业呈现出集中化趋势——大型内容方越来越倾向于与少数几个核心合作伙伴深度合作,而不是分散地与大量小厂商签约。Funko作为全球第二大收藏品公司,自然成为了这一趋势的受益者。2025年,Funko已与迪士尼(含Lucasfilm、Pixar、Marvel)、Netflix、Paramount、Universal等全球所有主要制片厂完成全面续约。
3.3 对零售商:品类管理专长 + 专柜内管理模式
对于零售商来说,Funko的价值在于它提供了丰富且持续更新的流行文化产品组合,能够帮助零售商吸引年轻消费者进店、延长停留时间。
更重要的是,Funko开创了一种'专柜内管理'的深度合作模式。在部分大型零售商的门店中,Funko实际上'管理'着流行文化品类的货架——从产品选择、陈列设计到库存补货,都由Funko的团队负责。这种模式让零售商能够专注于自己的核心业务,同时确保流行文化品类的运营效率最大化。
Funko还为零售商提供了宝贵的流行文化洞察——哪些IP正在升温、哪些产品正在热销、下一个热点可能是什么。这些洞察来自于Funko覆盖全球的销售网络和丰富的IP运营经验,对零售商的品类规划和采购决策具有重要参考价值。
3.4 对消费者:风格化产品 + 收藏属性
对于消费者来说,Funko的吸引力来自两个层面:产品层面和收藏层面。产品层面,Pop!以其独特的chibi风格和亲民的价格,让消费者能够轻松拥有自己喜爱的IP角色。收藏层面,限量款、独家款、Chase异色等机制制造了'寻宝'的乐趣和成就感,驱动消费者反复购买。
3.5 900个活跃授权IP的规模效应
截至2025年,Funko拥有约900个活跃授权IP,这一规模在收藏品行业无人能及。庞大的IP组合带来了三重规模效应:
● IP覆盖广度:从电影、电视、游戏到动漫、音乐、体育,几乎所有主流流行文化领域都有覆盖,消费者总能找到自己喜欢的IP。
● 风险分散:900个IP意味着任何单一IP的兴衰都不会对整体业绩造成致命打击(尽管迪士尼系占比仍然较高)。
● 谈判能力:作为全球第二大收藏品公司,Funko在与IP方的授权谈判中拥有更强的议价能力。
● 飞轮效应:IP越多,吸引的消费者越多;消费者越多,零售商越愿意合作;零售商越多,IP方越愿意授权——飞轮转得越来越快。
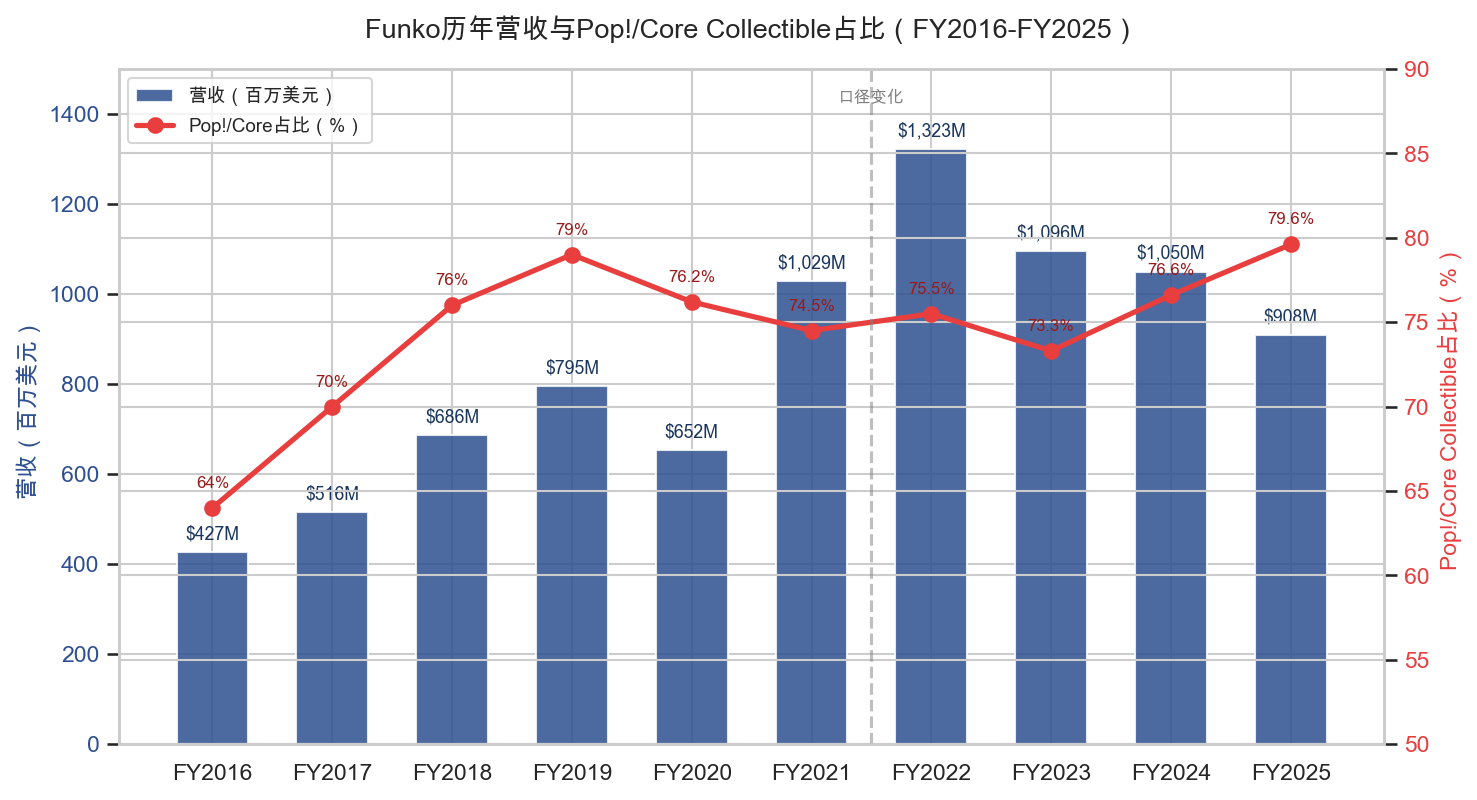
图1:Funko历年营收与Pop!/Core Collectible占比趋势(FY2016-FY2025)。注:FY2016-2021为Pop! Branded占比,FY2022起为Core Collectible占比(口径略有扩大,含Soda、Bitty Pop!等其他收藏品类)。
从上图可以清晰地看到Funko的完整增长轨迹:营收从FY2016的$4.27亿一路攀升至FY2022的峰值$13.23亿,六年增长了两倍多,其中FY2020因疫情短暂回落至$6.53亿,FY2021年迅速反弹并突破十亿美元大关。Pop!系列占比长期维持在70%-80%之间,始终是公司最核心的产品线。
然而,峰值之后是急剧的回落——FY2023营收降至$10.96亿,FY2025进一步降至$9.08亿。这一下行曲线的背后,是库存危机和商业模式深层问题共同作用的结果。而要理解这一切,首先要理解Pop!的收藏机制——这是理解消费者行为和复购逻辑的关键。
第4章 收藏机制:让消费者反复购买的心理学
4.1 三类消费者:偶发购买者/enthusiasts/collectors各约三分之一
Funko将其消费者分为三类,根据FY2019 10-K的首次(也是唯一一次)量化披露,这三类消费者各占约三分之一:
"We estimate based on market and internal data that occasional buyers, which we define as those consumers who are mainstream movie and TV fans, but do not self-identify as enthusiasts, enthusiasts, who are more engaged in pop culture than occasional buyers but who do not self-identify as collectors, and collectors each make up approximately one-third of our customers."
中文翻译:"我们根据市场和内部数据估算,偶尔购买者(我们定义为主流电影和电视粉丝,但不自认为爱好者的消费者)、爱好者(比偶尔购买者更深度参与流行文化,但不自认为收藏者的人)以及收藏者各约占我们客户的三分之一。"
消费者类型 | 占比 | 核心特征 | 典型购买触发 |
|---|---|---|---|
Occasional Buyers (偶尔购买者) | 约1/3 | 冲动型、热度驱动、黏性弱 | 观看热门大片后冲动购买 |
Enthusiasts (爱好者) | 约1/3 | 中间层:有偏好但无系统收藏 | 关注IP动态、为续集买新款 |
Collectors (收藏者) | 约1/3 | 复购驱动、跨IP购买、追限量款 | Chase异色、展会独家、完成系列 |
值得注意的是,这三类人群不是截然分立的,而是同一条演进路径上的不同阶段。Funko的战略目标就是推动消费者沿着'偶尔购买者→爱好者→收藏者'的路径不断升级。低价的标准款Pop!是入口,让偶尔购买者轻松完成第一次购买;而限量款、独家款、系列完整性等机制,则驱动着消费者向收藏者方向演进。
FY2025年报删去了三等分的量化表述,改为开放性定义——这一变化可能反映消费者结构已随库存危机与SKU削减发生了迁移,但官方未再披露新的比例数据。
4.2 限量款(Chase)与独家款的'寻宝'心理
如果说标准款Pop!是吸引新用户的'钩子',那么限量款和独家款就是驱动收藏者反复购买的'发动机'。Funko设计了一整套复杂的稀缺性机制,让收藏行为充满了'寻宝'的乐趣和成就感:
● Chase异色款:在普通款中随机混入的'隐藏款',通常具有特殊配色或造型,比例通常为1/6。消费者在购买时不知道自己拿到的是普通款还是Chase,这种盲盒式的惊喜感大大增加了购买的趣味性。
● 零售商独家款:特定零售商(如Target、Walmart、GameStop)专属的款式,只能在该渠道购买,增加了渠道的独特性和消费者的收集难度。
● 展会独家款:在Comic-Con、Star Wars Celebration等大型展会上独家发售的款式,通常数量有限,是收藏圈最受追捧的品类之一。
● Freddy Funko限定:以公司吉祥物Freddy为形象的限定款,通常产量极少,是二级市场上价格最高的品类之一。
这些稀缺性机制的核心是利用了消费者的'完型心理'——一旦开始收藏一个系列,就想要集齐所有款式,包括那些难以获得的限量款。这种心理驱动着消费者不断购买、不断寻找,形成了高度的用户黏性和复购率。
4.3 二级市场溢价作为收藏强度指标
一个有趣的现象是,Funko产品的二级市场溢价程度,往往比官方销量更能反映一个IP或一款产品的收藏热度。普通款Pop!在二级市场上可能只能卖到原价甚至更低,但稀有限量款的价格可以达到原价的10倍、100倍甚至更高。
二级市场的存在对Funko来说是一把双刃剑。一方面,高溢价强化了产品的收藏属性和稀缺感,吸引更多人加入收藏行列;另一方面,如果二级市场价格过高或波动过大,也可能损害普通消费者的购买体验。Funko的策略是通过控制限量款的产量和分布,维持一个'适度稀缺'的状态——既要有足够的稀缺性来驱动收藏热情,又不能让普通消费者完全买不到。
4.4 展会营销飞轮
大型展会是Funko营销体系中的重要一环。Comic-Con、Star Wars Celebration、New York Toy Fair等展会不仅是新品发布的平台,更是粉丝聚集和社区建设的重要场景。
在展会上,Funko通常会推出数量有限的展会独家款,这些产品往往在展会开幕前就已经被粉丝炒热,开幕后迅速售罄。这种'排队-抢购-晒图'的循环,在线上线下形成了强大的传播效应——没抢到的人会更加渴望,抢到的人会在社交媒体上炫耀,从而吸引更多人的关注。
展会还为Funko提供了与核心粉丝直接互动的机会。通过签售、见面会、Panel讨论等活动,Funko能够深度绑定核心收藏者群体,强化品牌忠诚度。这些核心粉丝不仅自己购买量大,更是社区中的意见领袖,能够影响更多人的购买决策。
4.5 Evergreen IP vs 热点IP的结构
在Funko的IP组合中,可以大致分为两类:Evergreen IP(常青IP)和Current IP(热点IP)。这两类IP在收入结构中的比例,直接关系到营收的稳定性和波动性。
常青IP(Evergreen IP)是指那些具有长期持续吸引力的经典IP,如米老鼠、哈利波特、经典蝙蝠侠、星球大战等。这些IP不会因为某部电影的上映或下线而大幅波动,它们的粉丝群体是稳定的,需求是持续的。FY2025年,常青IP贡献了Funko销售额的大部分,是公司的基本盘。
热点IP(Current IP)是指那些因当前内容发布而热度较高的IP,如最新上映的漫威电影、正在热播的剧集、新出的游戏等。这些IP能够带来短期的销售爆发,但热度消退也很快。Five Nights at Freddy's(FNAF)就是一个典型的例子——2016年占总销售额的15%,到2018年就只剩下3%。
FY2025 10-K中,管理层将'重建核心收藏者和超级粉丝的信任'列为首要任务。这一表述间接承认了一个重要事实:在经历了2022-2023年的库存危机(产品泛滥、质量下滑)之后,核心收藏者群体的信任受到了损害。而核心收藏者正是常青IP和长期稳定性的支柱——他们对单一内容热度不敏感,但对产品质量、限量机制和上新节奏高度敏感。
1.5 Pop!设计的心理学基础:投射与认同
Pop!的'去特征化'设计不仅仅是一个商业策略,它还暗合了深层的消费者心理学。当一个玩偶没有嘴、鼻子极其简约、面部几乎没有表情时,消费者更容易将自己的情感投射到上面。这类似于动漫中'三无少女'角色受欢迎的原因——面部特征越少,观众越容易代入自己的情绪和想象。
对于IP粉丝来说,Pop!不是一个写实的手办,而是一个'符号'——一个代表他们喜爱的IP和角色的图腾。拥有一个Pop!,本质上是拥有一个身份标识:'我是这个IP的粉丝'。这就是为什么即使有更精致、更写实的手办存在,Pop!依然能够大行其道——它满足的不是审美需求,而是身份认同和社群归属的需求。
这种符号化的设计还带来了另一个意外的好处:跨年龄层的适用性。写实手办通常有明确的目标人群(通常是青少年和成年男性),而Pop!的圆润造型和简约设计使得它对儿童、成年人、男性、女性都具有吸引力。Funko的消费者覆盖了从5岁到50岁的广泛年龄层,这在玩具行业是非常罕见的。
1.6 Freddy Funko:吉祥物如何成为收藏圣杯
Freddy Funko是Funko的公司吉祥物,于2002年推出。这个戴着眼镜、打着领结、穿着Funko工作服的卡通人物,最初只是作为公司品牌形象出现的。但随着Pop!系列的成功,Freddy也被做成了Pop!玩偶,并且成为了收藏圈最炙手可热的品类之一。
Freddy Funko的稀缺性是其收藏价值的核心。Freddy Pop!通常只在大型展会(如San Diego Comic-Con)上以极少量发售,有时甚至只有几百个。许多展会独家Freddy还会与其他热门IP联名——比如Freddy dressed as Batman、Freddy dressed as Spiderman——这些联名款的数量更加稀少。
在二级市场上,稀有的Freddy Funko Pop!的价格可以达到数千甚至数万美元。2022年,一个2012年SDCC独家的Freddy Funko(蓝色西装版)在eBay上以超过$12,000的价格成交。这种级别的溢价使得Freddy成为了Funko收藏圈的'圣杯'级品类,也成为了核心收藏者身份和地位的象征。
Freddy的成功案例说明了Funko商业模式的一个深层逻辑:公司自己的吉祥物反而成为了最有价值的收藏品。这意味着Funko不仅仅是在销售别人的IP授权产品,它也在创造自己的IP价值——尽管这种价值是建立在'稀有性'而非'内容'基础上的。
2.5 低固定成本模式的深层经济学
Funko的低单品固定成本模式($7,500-$15,000/款)不仅是一个运营效率指标,更是其整个商业模式的基石。让我们从经济学角度深入分析这一模式的含义。
传统玩具公司的单品开发成本通常在数十万甚至上百万美元。这意味着每一款产品都需要经过严格的市场调研和财务测算,确保有足够的销量来覆盖高昂的固定成本。结果是,传统玩具公司只敢押注那些他们确信会大卖的IP和产品——风险厌恶导致了产品选择的保守性。
Funko的模式则完全不同。$10,000左右的模具费意味着什么?意味着即使一款产品只卖出几千个,也能够收回模具成本。按照每只$10的出厂价、38%的毛利率计算,每只毛利约$3.8。卖出2,632只就能收回$10,000的模具成本——这是一个非常低的盈亏平衡点。
低盈亏平衡点带来了三个战略优势:
● IP覆盖广度:可以同时覆盖数百个IP,包括许多小众IP。传统玩具公司不会碰的小众IP,对Funko来说可能仍然有利可图。这种广度本身就是护城河——消费者知道,无论他们喜欢多么冷门的IP,都可能找到对应的Pop!。
● 试错成本低:可以大胆尝试新IP、新品类、新创意。失败了损失不大,成功了就是大赚。这种'快速试错'的能力让Funko能够不断发现新的增长点。
● 速度优势:因为不需要复杂的审批流程和市场调研,决策链条短,产品上市速度快。在流行文化瞬息万变的时代,速度本身就是竞争力。
当然,低固定成本模式也有其代价。因为单品投入低,所以单品的利润率也相对较低——你不可能用$10,000的模具做出$100手办那样的精细度和溢价能力。Funko选择的是'薄利多销'的路径,依靠规模效应而不是单品高利润来赚钱。
2.6 供应链管理的挑战与艺术
快时尚模式对供应链管理提出了极高的要求。如何在保持低成本的同时,实现快速响应和灵活调整?这需要精妙的供应链设计。
Funko的供应链主要位于东南亚——越南、中国、柬埔寨是主要的代工地。选择这些地区的原因包括:
● 成本优势:相比欧美本土生产,东南亚的人力成本和制造成本显著更低,这对于定价$10以下的产品来说至关重要。
● 产能弹性:东南亚的代工厂通常具有较强的产能弹性,可以根据订单需求快速调整产量。这对于'快时尚'模式来说非常重要——需要的时候能快速加单,不需要的时候能及时减产。
● 产业链完整:经过多年的发展,东南亚已经形成了完整的玩具制造产业链,从模具制造到注塑成型,从涂装到包装,都可以在本地完成。
但供应链的管理也充满挑战。首先是质量管控——多个工厂、多个国家、数千款SKU,如何确保每一款产品的质量都达到统一标准?Funko需要在成本和质量之间找到微妙的平衡。
其次是交期管理。快时尚模式的核心是速度,但远洋运输本身就需要30-45天。如何在漫长的海运周期中保持灵活性?Funko的策略是混合模式:大批量常规产品走海运(成本低),紧急补货和限量产品走空运(速度快但成本高)。
第三是库存风险。6-18个月的制造提前期意味着Funko需要提前很久就做出生产决策,而此时IP的热度还是未知的。如果IP爆火了但产能没跟上,就会错失销售机会;如果产能备多了但IP没火,就会变成库存积压。这本质上是一个预测难题,也是Funko商业模式中最核心的风险来源。
2.7 产品开发流程详解
Funko的产品开发流程是其快时尚能力的具体体现。虽然官方没有披露完整的流程,但从各种信息中可以拼出大致的图景:
● IP选择与授权谈判:首先需要获得IP授权。Funko有专门的授权团队负责与IP方谈判和维护关系。对于热门IP,可能需要提前很久就开始谈判,甚至在IP还没火的时候就锁定授权。
● 概念设计:获得授权后,设计师开始将IP角色转化为Pop!风格的设计。由于设计语言是标准化的,这个过程相对快速——主要是调整发型、服装、配饰等差异化元素。
● 模具开发:设计确认后开始制作钢模。模具的制作周期通常为几周到几个月,取决于复杂度。模具制作完成后需要打样确认。
● 预售与市场测试:在产品正式上市之前,Funko通常会先开放预售,通过预售数据来测试市场反应,从而调整生产计划。预售的速度越快,说明产品越热门。
● 批量生产与发货:预售结束后,根据预售数据和市场预期安排批量生产。生产完成后通过海运或空运送往各市场的分销中心,然后配送给零售商。
● 补货与停产:根据销售数据决定是否补货。畅销品可能会多次补货,滞销品则会停止生产,剩余库存可能通过折扣渠道清仓。
整个流程中,最关键的决策点是'生产多少'——生产少了卖断货,损失销售额;生产多了积压,损失利润。这个决策考验的是Funko对市场需求的判断能力,也是其核心竞争力的体现。
3.7 对内容方的价值:IP变现的'长尾'渠道
对于内容提供方(IP方)来说,Funko的价值不仅仅是'卖周边赚钱'这么简单。Funko实际上为IP方提供了一种独特的价值——将IP的商业变现延伸到了'长尾'领域。
主流的IP变现渠道包括:票房/订阅收入(内容本身)、高端收藏品/手办(面向核心粉丝)、服装/日用品等大众消费品(面向广泛消费者)。Funko的Pop!恰好位于高端手办和大众消费品之间的中间地带——比普通T恤更有收藏价值,但比高端手办便宜得多。
这一定位意味着Funko能够覆盖那些'中间层'的粉丝——他们对IP有感情、愿意花钱,但还没有到愿意花$100买一个精致手办的程度。$10的Pop!是一个完美的入门级IP周边——门槛足够低,几乎任何人都买得起,但又足够'特别',能够满足粉丝的身份认同需求。
对于IP方来说,这意味着他们可以从那些原本不会花大钱买周边的粉丝身上赚到钱。这是IP变现的'长尾'——单价不高,但受众面广,总量依然可观。而且,Pop!还有助于IP的传播和推广——粉丝把Pop!放在办公桌上、书架上,相当于在为IP做免费的广告和口碑传播。
3.8 零售商视角:品类管理的外包伙伴
从零售商的角度看,Funko的价值在于它提供了"交钥匙"式的流行文化品类解决方案。对于大多数零售商来说,流行文化产品是一个重要但棘手的品类,难点主要在于三个方面:
● SKU数量多:流行文化涉及成百上千个IP,每个IP又有多个产品款式,SKU管理复杂度极高。
● 需求波动大:IP热度来去匆匆,需求预测非常困难。进多了卖不掉变成库存,进少了缺货损失销售。
● 授权关系复杂:每个IP都有不同的授权方,需要分别谈判和管理授权关系。
● 专业知识要求高:需要深入了解流行文化趋势,知道什么IP正在升温、什么IP已经过时。
这些事情如果让零售商自己来做,成本高、效率低。而Funko作为专业的流行文化产品公司,把这些工作全部承担了下来——零售商只需要决定给Funko多少货架空间,剩下的事情(选品、补货、陈列、授权合规)都由Funko来处理。
这种'品类管理外包'的模式在零售行业并不罕见——比如在美妆行业,品牌方通常会派促销员进驻商场柜台,负责自己品牌的销售和陈列。Funko的模式更进一步,它不是只管理自己一个品牌,而是管理整个'流行文化收藏品'品类。
对于零售商来说,这种合作模式的好处是显而易见的:降低了运营成本和风险,同时获得了一个稳定的品类销售来源。而对于Funko来说,深度绑定零售商意味着更稳定的订单和更强的渠道控制力——这也是其护城河的重要组成部分。
3.9 飞轮的脆弱性:当三方不同步时
三方飞轮虽然强大,但并非永远正向旋转。当三方的利益和节奏不同步时,飞轮可能会减速甚至反转。2022-2023年的库存危机就是一个典型的例子:
● 消费者端:疫情期间需求爆发,疫情后需求回归正常,甚至因为前期消费过度而出现阶段性疲软。
● 零售商端:感受到需求转弱后,零售商开始去库存、削减采购,从'进货'模式切换到'去库存'模式。
● 内容方端:内容发布周期不受影响,新IP、新电影照常推出,但市场需求已经变了。
在这种情况下,飞轮就反向旋转了:零售商削减订单→Funko收入下降→库存积压→不得不打折清仓→品牌价值受损→消费者购买意愿下降→零售商进一步削减订单……这是一个自我强化的下行循环。
幸运的是,Funko的飞轮有足够的韧性。凭借900个IP的广度、常青IP的基本盘、以及海外市场的增长,飞轮并没有完全停转,只是转速慢了下来。随着库存清理完成和渠道库存恢复健康,飞轮正在重新进入正向循环——只是转速还没有回到高峰期的水平。
4.6 盲盒机制的心理学:可变比率强化
Chase异色款的随机分发本质上是一种盲盒机制,而盲盒的心理学基础是'可变比率强化程序'(Variable Ratio Reinforcement Schedule)——这是心理学中已知的最强的行为强化方式之一。消费者不知道什么时候会开出隐藏款,但每一次购买都有可能,这种不确定性会强烈地驱动重复购买行为。
这也是赌博、老虎机、抽卡游戏能够让人上瘾的核心机制。Funko巧妙地将这一机制应用到了实体收藏品中:每买6个普通款中大约有1个是Chase款,但具体哪一箱、哪一个是,消费者事先不知道。这种'可能中大奖'的预期,让许多收藏者忍不住一盒接一盒地买。
当然,Funko的盲盒机制比数字抽卡要温和得多——毕竟Chase款虽然稀有,但消费者买到的仍然是一个自己喜欢的IP角色,而不是完全没用的'垃圾'。即便没抽到Chase,消费者至少也得到了一个标准款Pop!,不会觉得完全浪费。这种'保底+惊喜'的设计,既驱动了复购,又不会让消费者产生太强的被剥削感。
4.7 二级市场生态与价格发现
Funko能够成为一个全球性的收藏品类,二级市场的存在和繁荣功不可没。eBay、Mercari、Pop Price Guide等平台构成了一个庞大的二手交易生态,每天都有数以万计的Funko产品在转手交易。
二级市场的第一个功能是价格发现。通过观察二级市场的价格,收藏者可以了解不同款式的稀缺程度和市场价值。Pop Price Guide等网站专门追踪Funko产品的二级市场价格走势,为收藏者提供估值参考。这种价格透明度让收藏行为变得更加'可量化'——收藏者不仅在收藏玩偶,也在管理一个'投资组合'。
二级市场的第二个功能是流动性。正因为知道可以在二手市场上转卖,收藏者才更愿意大量购买——哪怕买多了、或者后来不喜欢了,也可以通过二手市场出掉回收资金。这种流动性降低了收藏的心理门槛,促进了一级市场的销售。
但二级市场也是一把双刃剑。当炒作过度、价格虚高时,一旦市场降温,价格可能会快速下跌,导致收藏者'被套牢'。Funko官方对二级市场的态度是矛盾的:一方面,高溢价的二级市场有助于强化品牌的'收藏价值'形象;另一方面,公司也不希望普通消费者因为买不到平价产品而转向二手市场,从而损害品牌的亲民定位。
4.8 展会营销的飞轮效应详解
大型展会在Funko的营销体系中扮演着核心角色。每年,Funko都会参加数十个大大小小的展会,从San Diego Comic-Con(SDCC)、New York Comic Con(NYCC)这样的顶级漫展,到Star Wars Celebration、Anime Expo等垂直领域展会。
展会营销的飞轮效应体现在以下几个层面:
● 稀缺性制造:展会独家款(Convention Exclusive)只在展会上发售,数量有限,天然具有稀缺性。这种稀缺性使得展会款成为收藏者竞相追逐的目标。
● 排队社交:为了买到限量展会款,粉丝们往往需要提前数小时甚至数天排队。排队的过程本身就是一种社交体验——粉丝们在排队中交流、交换信息、建立联系,形成了强烈的社区归属感。
● 社媒传播:买到限量款的粉丝会在社交媒体上晒图、炫耀,引发更多人的羡慕和关注。没抢到的人会更加渴望,甚至愿意在二级市场上出高价购买。这种'羡慕-嫉妒-渴望'的情绪链条,在社媒上形成了强大的传播效应。
● 品牌强化:展会是Funko展示品牌实力和文化影响力的舞台。巨大的展位、长龙般的队伍、狂热的粉丝——这些景象本身就是最好的品牌广告,向外界传递着'Funko是流行文化核心玩家'的信号。
这种飞轮效应使得Funko的展会营销不仅仅是'卖货',更是一种文化事件和品牌建设投资。每一次展会的成功,都会提升品牌的收藏价值和文化影响力,从而促进下一次展会的成功——飞轮越转越快。
第二篇
商业模式
——低门槛背后的成本真相
第5章 收入结构:三大品牌与地理分布
5.1 三品牌占比演变
Funko的收入由三大品牌板块构成:Core Collectible(核心收藏系列)、Loungefly(时尚配饰)和Other(其他品牌如Mondo等)。这三大板块的比例在过去几年发生了显著变化,反映了公司战略重心的转移和不同业务的兴衰。
品牌 | FY2023营收 | FY2023占比 | FY2024营收 | FY2024占比 | FY2025营收 | FY2025占比 |
|---|---|---|---|---|---|---|
Core Collectible | $803.2M | 73.3% | $804.4M | 76.6% | $723.3M | 79.6% |
Loungefly | $214.5M | 19.6% | $171.8M | 16.4% | $155.0M | 17.1% |
Other | $78.4M | 7.2% | $73.6M | 7.0% | $29.9M | 3.3% |
合计 | $1,096.1M | 100% | $1,049.9M | 100% | $908.2M | 100% |
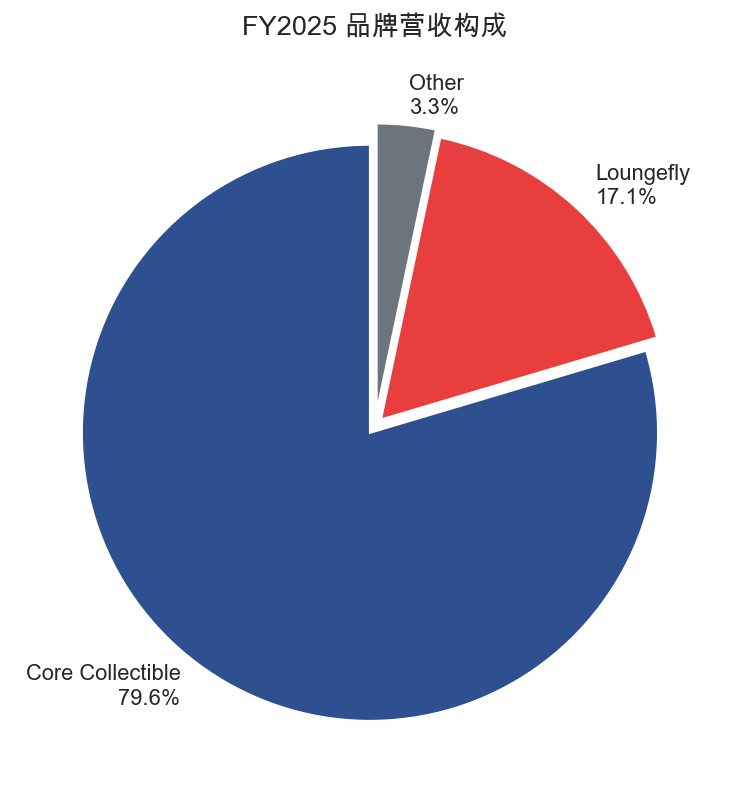
图2:FY2025 品牌营收构成
从数据中可以观察到几个重要趋势:
● Core Collectible占比持续上升:从FY2023的73.3%升至FY2025的79.6%,成为绝对的核心业务。这一变化主要不是因为Core Collectible自身的增长(FY2025反而有所下降),而是因为Loungefly和Other品类的收缩。
● Loungefly持续承压:从FY2023的$214.5M降至FY2025的$155.0M,三年降幅达28%。管理层将此归因于主动缩减SKU,以集中资源于高需求、高回报的产品。
● Other大幅收缩:从FY2023的$78.4M骤降至FY2025的$29.9M,降幅达62%。主要原因是Funko Games的出售(2024年1月)以及Mondo等非核心品牌的主动收缩。
值得注意的是,Loungefly产品的成本和关税占比更高,毛利率低于Core Collectible。因此,Loungefly份额的下降对公司整体毛利率实际上有正向贡献——虽然总收入减少了,但利润率更高的产品占比提升了。
需要说明的是,FY2018及以前Funko的披露口径为Figures/Other(Figures占比约82%),Loungefly于2017年6月收购后并入Other类。现行三品牌口径与早期口径不可直接对比,阅读时请注意这一差异。
5.2 地理分布演变:欧洲从边缘走向核心
Funko的地理分布在过去几年发生了结构性变化。美国市场的占比持续下降,欧洲市场不断崛起,成为最重要的增长引擎。这一变化具有重要的战略意义——它意味着Funko正在从一家美国公司转变为真正的全球公司。
早期数据(FY2016-2018,口径:美国/国际):
地区 | FY2016 | 占比 | FY2017 | 占比 | FY2018 | 占比 |
|---|---|---|---|---|---|---|
美国 | $352.4M | 82.6% | $376.1M | 72.9% | $466.0M | 67.9% |
国际 | $74.3M | 17.4% | $140.0M | 27.1% | $220.0M | 32.1% |
合计 | $426.7M | 100% | $516.1M | 100% | $686.1M | 100% |
近期数据(FY2023-2025,口径:美国/欧洲/其他国际):
地区 | FY2023 | 占比 | FY2024 | 占比 | FY2025 | 占比 |
|---|---|---|---|---|---|---|
美国 | $755.6M | 68.9% | $682.0M | 65.0% | $546.3M | 60.2% |
欧洲 | $268.5M | 24.5% | $283.8M | 27.0% | $288.3M | 31.8% |
其他国际 | $72.0M | 6.6% | $84.1M | 8.0% | $73.5M | 8.1% |
合计 | $1,096.1M | 100% | $1,049.9M | 100% | $908.2M | 100% |
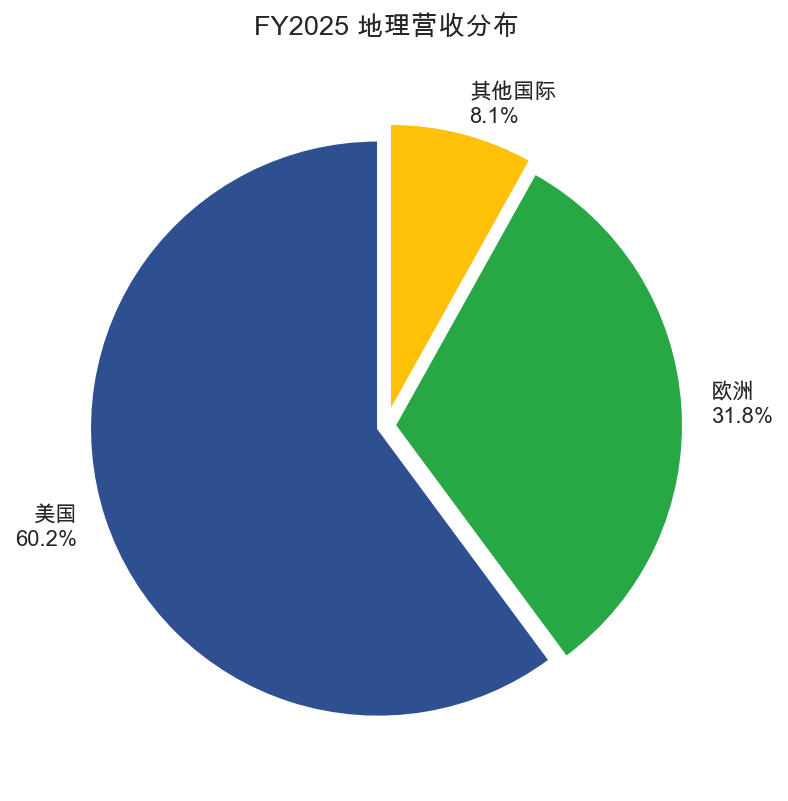
图3:FY2025 地理营收分布
欧洲市场的崛起是近年来Funko最重要的结构性变化之一。从FY2023到FY2025,欧洲占比从24.5%升至31.8%,而美国占比从68.9%降至60.2%。据电话会议披露,截至2025年末,Funko已成为欧洲第二大收藏品品牌(仅次于Pokémon宝可梦),欧盟销售额在2025年1月至2026年1月期间同比增长20%,约为市场整体增速的两倍。
欧洲市场的成功可以追溯到2017年对Underground Toys的收购——这次收购为Funko建立了欧洲直接分销体系,取代了此前依赖第三方经销商的模式。虽然短期内推高了SG&A费用,但从长期看,欧洲业务的崛起印证了这次收购的战略价值。
5.3 DTC vs 批发渠道
从渠道结构来看,Funko以批发(Wholesale)为主,DTC(Direct-to-Consumer,直营电商)为辅。批发渠道约占总营收的76%,DTC约占24%。这一比例在过去几年发生了显著变化——早期DTC占比仅约4%,近年来持续提升至24%左右。
DTC渠道的发展对Funko具有多重战略意义:
● 利润率更高:直营模式下没有批发商的中间差价,毛利率显著高于批发渠道。
● 数据更直接:DTC渠道让Funko能够直接掌握消费者数据,更好地了解消费行为和偏好。
● 渠道对冲:当批发渠道因零售商去库存而波动时,DTC渠道可以提供一定程度的对冲。
● 品牌建设:直营渠道是品牌建设和粉丝社区运营的重要阵地。
5.4 季节性:Q3+Q4占比55-60%
Funko的营收具有显著的季节性特征。由于节假日购物季的影响,下半年(尤其是Q4)通常是全年销售的高峰期。以FY2025为例,季度收入分布大致为:Q1占21.0%、Q2占21.3%、Q3约占27.6%、Q4占30.1%,Q3+Q4合计约57.7%。
这种季节性特征带来了几个重要影响:
● 库存管理的挑战:需要在Q2-Q3提前备货,以应对Q3-Q4的销售高峰,库存管理稍有不慎就会导致积压或缺货。
● 费用的刚性:SG&A费用在全年相对均匀分布,但收入集中在下半年,导致上半年(尤其是Q1)的盈利压力较大。
● 现金流的波动:经营现金流主要集中在下半年,上半年可能出现现金流压力。
第6章 成本结构深度拆解
6.1 毛利率38.7%的构成(官方口径:不含D&A)
在深入分析Funko的成本结构之前,首先需要明确一个重要的口径问题:Funko披露的毛利率是不含折旧与摊销(exclusive of D&A)的毛利率,与标准GAAP毛利率存在差异。折旧与摊销(D&A)在Funko的损益表中被单独列示为经营费用,而非包含在销售成本中。
以FY2025为例,Funko官方披露的毛利率为38.7%,但如果将$59.1M的D&A计入销售成本,则调整后的毛利率约为32.2%,相差约6.5个百分点。在阅读Funko的毛利率数据时,务必注意这一口径差异。
年度 | FY2016 | FY2017 | FY2018 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|---|
毛利率(不含D&A) | 34.3% | 38.5% | 37.6% | 30.4% | 41.4% | 38.7% |
SG&A率 | 18.2% | 23.4% | 22.6% | 34.4% | 34.2% | 37.2% |
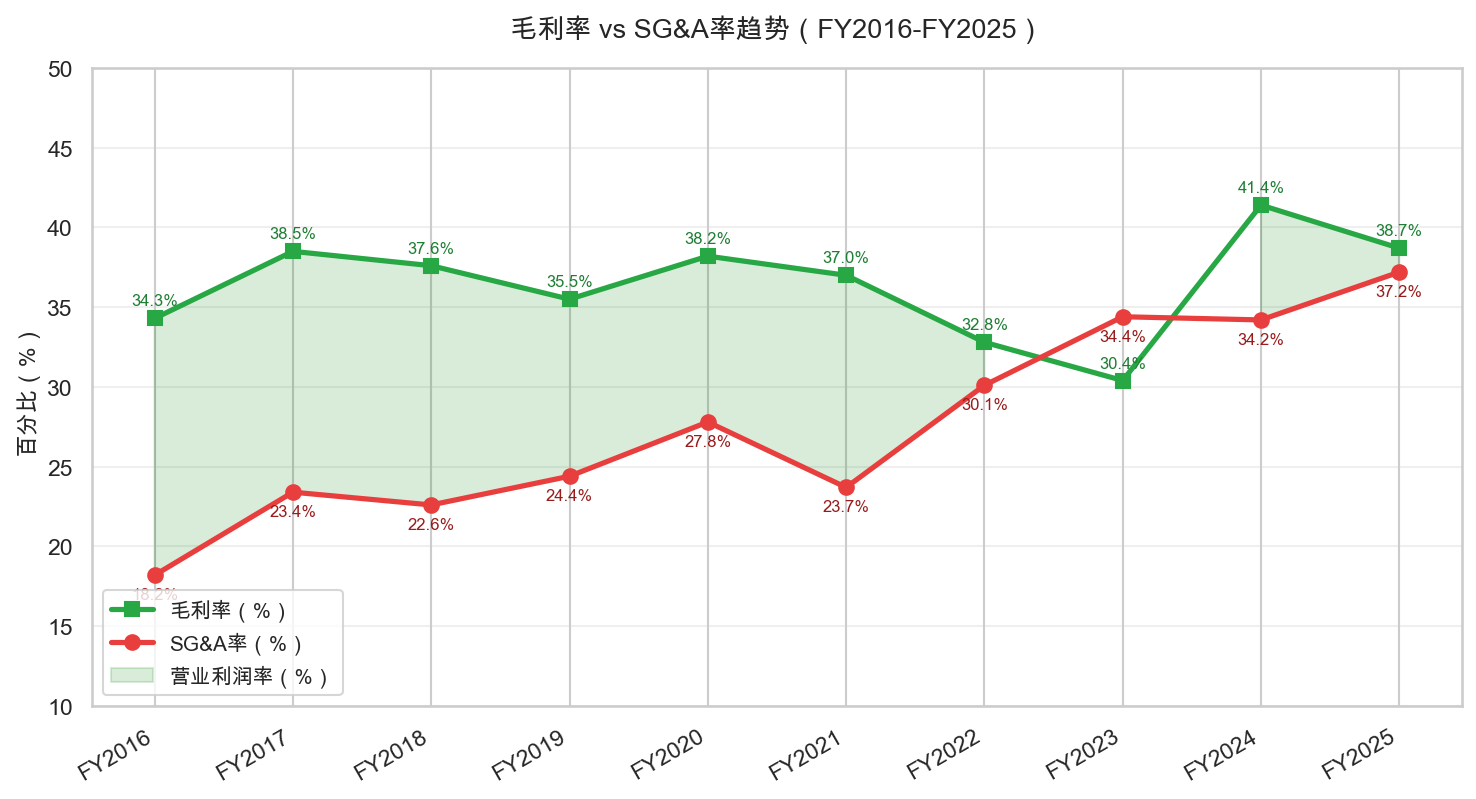
图4:毛利率与SG&A费用率对比(FY2016-FY2025)
从上图可以清晰地看到Funko利润结构的核心矛盾:毛利率38.7%看起来尚可,但SG&A率高达37.2%,几乎把所有毛利润都'吃光'了。再加上D&A 6.5%和利息2.1%,GAAP层面注定亏损。这就是Funko'为什么EBITDA才能盈利'的根本原因。
6.2 版税率16-17%:被低估的核心约束
在Funko的成本结构中,版税(Royalty)是最容易被忽视但却最重要的成本项之一。作为一家依赖第三方IP授权的公司,Funko每卖出100美元产品,就需要向IP方支付约16-17美元的版税。这是Funko毛利率的核心约束,也是它与拥有自有IP的玩具公司(如泡泡玛特)最本质的区别。
年度 | FY2016 | FY2017 | FY2018 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|---|
平均版税率 | 15.2% | 15.0% | 16.1% | 16.4% | 16.1% | 17.4% |
版税费用(百万美元) | $64.7M | $77.5M | $110.2M | $179.7M | $168.9M | $158.5M |
从历史数据来看,版税率呈现出缓慢上升的趋势:从FY2016-2017的约15%升至FY2025的17.4%。这一趋势反映了几个因素:
● IP方议价能力增强:随着Funko规模的扩大,大型IP方(尤其是迪士尼)在授权谈判中的议价能力也在增强。
● 高热度IP占比变化:某些高版税率的IP占比提升,会拉高整体平均版税率。
● 最低保证金的影响:授权协议中的最低保证金条款,在销量不及预期时会拉高实际版税率。
版税协议的主要特征包括:
● 协议期通常为2-3年,不自动续约,部分协议授权方可随时终止。
● 授权一般为非排他性,权利限定于特定IP、品类、区域和渠道。
● 设有最低保证金(Minimum Guaranteed Royalties),部分预付,无论销量如何均需支付。
一个值得关注的指标是版税审计应计(Royalty Audit Accrual)——这是公司为应对IP方版税审计可能发现的欠付金额而计提的准备金。这一数字从2018年末的950万美元,升至2026 Q1末的3,070万美元,七年增长了逾三倍,是规模扩张后合规风险积累的具体体现。
6.3 SG&A刚性:从22.6%到37.2%的膨胀
SG&A(销售及管理费用)的膨胀是Funko利润率恶化最主要的驱动因素。FY2018时SG&A仅占收入的22.6%,到FY2025已升至37.2%,上升了14.6个百分点。在营收从$6.86亿增长到$9.08亿(+32%)的同时,SG&A绝对额却从$1.55亿增长到$3.38亿(+118%),显示出显著的费用刚性特征。
SG&A的膨胀可以分为两个阶段:
第一阶段(2017-2019):并购扩张带来的基础设施膨胀。IPO后,Funko收购了Loungefly和Underground Toys,在欧洲建立了直接分销体系,在美国扩大了仓储面积。这些动作带来了大量人员、租金、IT系统的固定支出,但收入还没有同步跟上。
第二阶段(2020-2023):收入收缩但费用刚性不降。FY2023营收$1,096M → FY2024 $1,050M → FY2025 $908M,收入连续三年下滑,但SG&A绝对额只从$377M缓慢降至$338M。这是因为薪酬、长期租约、IT基础设施都是'固定成本',无法随收入等比压缩。费用刚性在收入下降时被放大。
SG&A的主要构成包括:薪酬与福利(最大项,约占SG&A的43%)、仓储与第三方物流、租金与设施、广告营销、法律合规与其他管理费用。Q4 2025 SG&A为9,100万美元,同比下降12%,显示管理层已在主动压缩费用;Q2 2026 SG&A 7,970万,占销售额38.4%,同比改善413个基点。
6.4 产品组合效应:Loungefly毛利更低
产品组合对毛利率有重要影响。Loungefly作为时尚配饰品牌,其产品成本结构与Core Collectible有显著差异:
● Loungefly产品的物料成本更高(面料、五金件等)。
● Loungefly的关税占比更高(软线产品的关税税率通常高于硬线玩具)。
● Loungefly的SKU更多、更分散,规模效应相对较弱。
因此,当Loungefly在收入中的占比下降时,虽然总收入减少了,但整体毛利率反而会提升。这就是为什么FY2025尽管营收同比下降了约13.5%,但毛利率仍然维持在38.7%的相对健康水平——产品组合向高毛利的Core Collectible集中,部分抵消了收入下滑的影响。
第7章 为什么EBITDA才能盈利——三层缺口解析
Funko最令人困惑的财务现象之一是:调整后EBITDA是盈利的(FY2025为+$26.6M),但GAAP净利润却是亏损的(-$67.4M)。这之间近$94M的差距究竟从何而来?答案在于三层缺口:D&A、股权激励和利息支出。理解这三层缺口,是理解Funko财务状况的关键。
7.1 第一层:D&A $59.1M——经营性消耗与并购遗产
折旧与摊销(D&A)是EBITDA与营业利润之间最大的单一缺口。FY2025 D&A总额为$59.1M,占收入的6.5%。但D&A内部的两个组成部分性质截然不同:
项目 | FY2025金额 | 占D&A比例 | 性质 |
|---|---|---|---|
折旧(Depreciation) | $43.3M | 73% | 经营性消耗:模具/工装、仓储设备、租赁改良 |
摊销(Amortization) | $15.8M | 27% | 并购历史遗留:IP资产、商标、客户关系 |
D&A合计 | $59.1M | 100% |
折旧部分($43.3M,占73%)主要是模具与工装(Tooling & Molds)的折旧。每个Pop!角色都需要专属的钢质模具,FY2025年末模具账面原值为$134.4M,折旧年限约两年。在高速SKU扩张模式下,越多的新产品意味着越高的折旧。这部分折旧本质上是经营性消耗——它与Funko的商业模式紧密相关,是'轻资产'模式下被低估的真实成本。
摊销部分($15.8M,占27%)来自历次并购形成的无形资产——品牌商标、客户关系、IP资产等。每年固定摊销约$15.8M,预计持续至2030年以后。这才是狭义上的'并购包袱'——是历史上的收购决策留下的非现金成本。
7.2 第二层:股权激励$11.5M(纯非现金)
股权激励(Stock-Based Compensation, SBC)是第二层缺口。FY2025股权激励费用约为$11.5M,这是一项纯非现金费用——公司不需要真的支付现金,只是向员工发行股票或期权。因此,在计算调整后EBITDA时,通常会把股权激励加回来。
然而,股权激励虽然是非现金费用,但并不意味着它没有经济实质。股权激励会稀释现有股东的股权——每年数百万美元的股权激励意味着公司需要不断增发股份,老股东的持股比例被持续稀释。从这个角度看,股权激励虽然不影响现金流,但影响股东价值。
7.3 第三层:利息$19.2M(真实现金成本)
利息支出是第三层缺口,也是
利息支出的根源可以追溯到2015年ACON Investments的杠杆收购(LBO)。私募基金以债务融资的方式收购了Funko,将公司置于高杠杆的资本结构之下。尽管2017年IPO募资部分用于还债,但债务结构依然沉重。当前债务的利率约为SOFR+4%,即约9-10%的年化利率,每年产生约$18-19M的利息支出。
与D&A和股权激励不同,利息是刚性的现金支出——无论公司经营状况如何,都必须按时支付。这就是为什么高杠杆公司在经济下行期会面临更大的压力——收入下降但利息不降,利润空间被进一步挤压。
7.4 完整的EBITDA到GAAP净亏损桥接
将三层缺口加总,我们就得到了EBITDA到GAAP净亏损的完整路径:
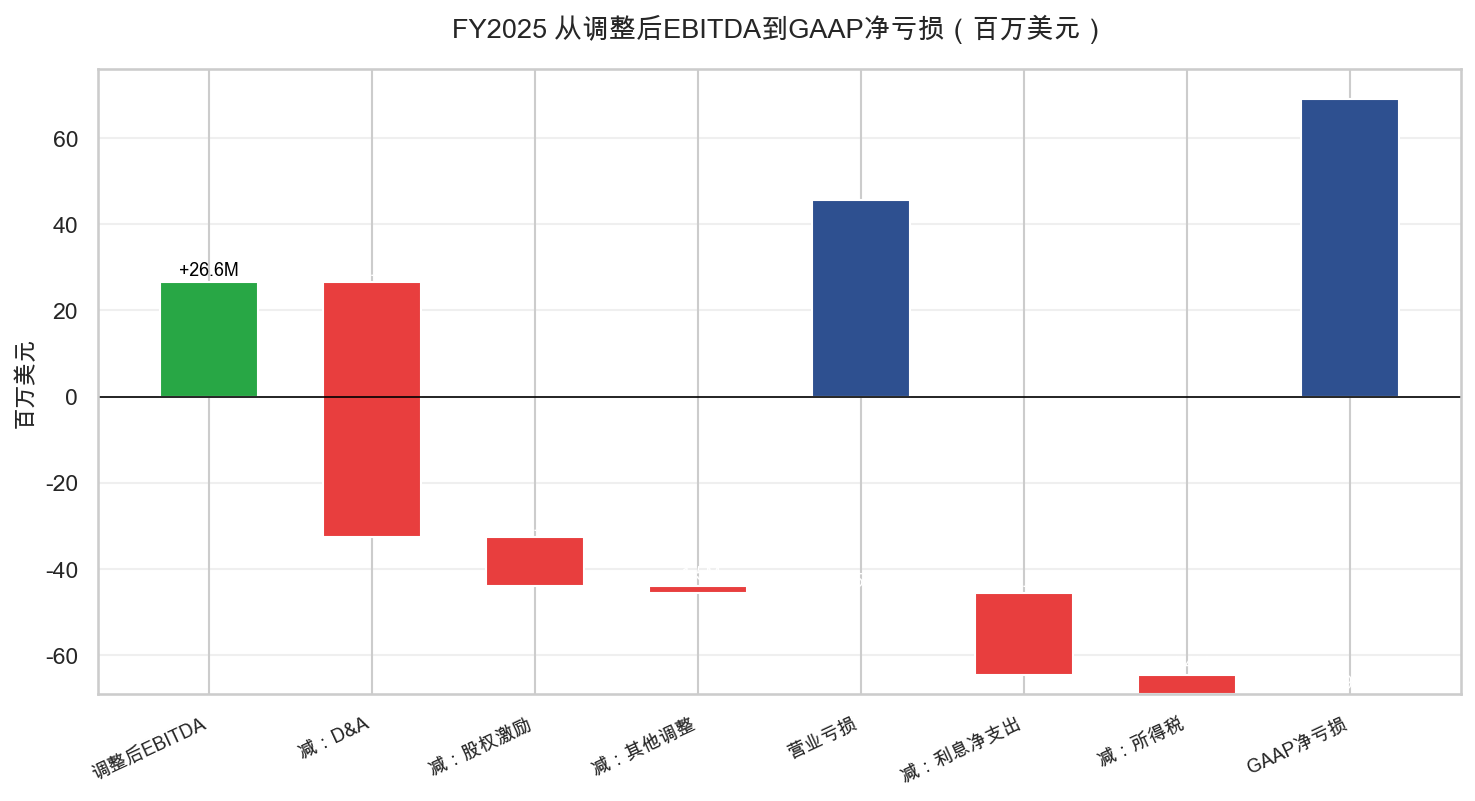
图5:FY2025 从调整后EBITDA到GAAP净亏损瀑布图
项目 | 金额(百万美元) | 性质 |
|---|---|---|
调整后EBITDA | +$26.6M | 管理层核心业绩指标 |
减:折旧与摊销(D&A) | -$59.1M | 折旧$43.3M + 摊销$15.8M |
减:股权激励(SBC) | -$11.5M | 纯非现金费用 |
减:其他调整项 | -$1.5M | 重组费用等 |
= 营业亏损 | -$45.5M | 经营层面亏损 |
减:利息净支出 | -$19.2M | 真实现金成本 |
减:所得税 | -$4.4M | |
= GAAP净亏损 | -$68.3M | 归母-$67.4M |
三层缺口的加总($59.1M + $11.5M + $19.2M = $89.8M),再加上营业亏损本身,共同构成了从+$26.6M到-$67.4M的巨大落差。
这一瀑布图揭示了Funko财务的核心真相:公司的经营本身(EBITDA层面)是微利的,但历史上的资本运作(并购+杠杆)和商业模式特征(高折旧)消耗了所有的经营利润,甚至更多。要实现GAAP盈利,Funko需要要么大幅提升EBITDA,要么大幅降低债务和摊销——而这两条路都并不容易。
第8章 并购的遗产:战略价值与财务包袱
Funko今天的资本结构和财务状况,很大程度上是由过去几次关键的并购和资本运作塑造的。这些交易在战略上各有其逻辑,但在财务上都留下了沉重的遗产——高债务、高无形资产、高摊销。让我们逐一审视这些交易的得与失。
8.1 ACON杠杆收购(2015年):高债务的起点
2015年10月30日,美国私募基金ACON Investments通过FAH, LLC以杠杆收购(LBO)的方式取得了Funko的控股权。这是Funko历史上最重要的资本运作事件,也是一切高债务的起点。
杠杆收购的典型模式是:私募基金用少量自有资金+大量债务融资来收购目标公司,然后将债务放在目标公司的资产负债表上,用目标公司的现金流来偿还。ACON收购Funko也是这一模式——收购完成后,Funko背上了沉重的债务负担。
2017年11月IPO时,Funko以$12/股的价格发行了10,416,666股,净募资约$117.3M,其中相当一部分用于偿还旧债。但即便如此,债务结构依然沉重。截至2025年末,公司仍有$225.7M的有息债务,每年利息支出约$19.2M。
除了直接的债务负担,ACON收购还带来了大量的商誉(Goodwill)和无形资产入账——这些都是收购价格超过净资产公允价值的部分。FY2025年末,公司账面商誉为$133.9M,无形资产净值为$135.8M,合计$269.7M,占总资产的相当大比例。
8.2 Loungefly收购(2017年6月):第二大品牌的得与失
2017年6月,Funko以约$1,500-1,700万美元的价格收购了时尚配饰品牌Loungefly。Loungefly主打IP授权的包袋、钱包、背包等软线产品,目标客群偏女性时尚消费者。
从营收贡献看,Loungefly是一次成功的收购:
● 收购当年(2017)就贡献了约$17M的净销售额。
● FY2023达到峰值$214.5M,占总营收的19.6%,成为第二大品牌。
● 丰富了Funko的产品矩阵,从硬线玩具扩展到软线配饰,覆盖了更广泛的消费者群体。
然而,Loungefly也带来了挑战:
● 毛利率低于Core Collectible:软线产品的物料成本和关税占比更高,拉低了整体毛利率。
● SKU过于分散:Loungefly的产品种类繁多,SKU数量庞大,导致库存管理复杂、规模效应不足。
● 近年持续下滑:FY2025营收已降至$155M,管理层正在主动缩减SKU以聚焦核心产品。
2025年,公司任命了首任Loungefly总经理Jessica Kong,以推动该品牌的复苏和增长。Loungefly能否在SKU精简后实现高质量增长,将是影响Funko未来业绩的重要变量。
8.3 Underground Toys/欧洲体系:长期战略价值
2017年初,Funko收购了英国分销商Underground Toys(被收购前年销售额超7000万美元),其创始人Andy Oddie加入公司(现任首席国际官)。这次收购的战略意义在于建立了欧洲的直接分销体系,取代了此前依赖第三方经销商的模式。
收购后,Funko在欧洲进行了大量投入——建立本地团队、扩展仓储、深化零售合作。这些投入在短期内推高了SG&A费用,导致费用率上升。但从长期看,欧洲业务的崛起充分验证了这次收购的战略价值:
● 欧洲占比从FY2023的24.5%升至FY2025的31.8%。
● 已成为欧洲第二大收藏品品牌(仅次于宝可梦)。
● 欧盟销售额2025.1-2026.1同比增长20%,约为市场增速的两倍。
欧洲市场的成功表明,前期的基础设施投入虽然在短期内压制了利润率,但为长期增长奠定了基础。当前欧洲已成为Funko最确定的增长引擎,Andy Oddie正带领团队向亚洲和拉美市场扩张,试图复制欧洲的成功经验。
8.4 Funko Games出售(2024年1月):非核心收缩
2024年1月,Funko将旗下桌游子公司Funko Games的全部库存及部分IP出售给第三方,回收约$675万现金用于偿还定期贷款。同时,双方达成了多年独家授权安排。
Funko Games的出售是公司主动收缩非核心业务、聚焦收藏品主业的一个信号。在库存危机和债务压力的背景下,管理层选择了'做减法'——剥离非核心资产,回笼现金,集中资源于Core Collectible主业。
这一策略也体现在Other品类的整体收缩上——从FY2023的$78.4M骤降至FY2025的$29.9M,降幅达62%。Mondo等其他非核心品牌也在不同程度上被缩减。
8.5 无形资产明细
历次并购形成了大量无形资产。截至FY2025年末,无形资产原值$287.5M,累计摊销$151.7M,净值$135.8M。具体构成如下:
无形资产类别 | 原值 | 累计摊销 | 净值 | 摊销年限 |
|---|---|---|---|---|
IP资产(Intellectual Property) | $114.6M | -$58.4M | $56.3M | 3-20年 |
品牌商标(Trade Names) | $92.5M | -$46.2M | $46.4M | 10-20年 |
客户关系(Customer Relationships) | $69.1M | -$37.5M | $31.6M | 3-20年 |
授权方关系(Licensor Relationships) | $11.3M | -$9.7M | $1.6M | 10-20年 |
合计 | $287.5M | -$151.7M | $135.8M |
每年摊销金额约为$15.8M,按2026-2030年每年约$14-16M递减,2030年后仍剩约$64M待摊销,全部摊完约需至2035年左右。这意味着在未来相当长的时间里,Funko都将持续承受这笔并购历史带来的非现金成本。
8.6 商誉:$133.9M
除了无形资产,Funko的账面上还有$133.9M的商誉(Goodwill)。商誉是并购价格中无法分配给具体可辨认资产的部分,也就是'溢价中的溢价'。与无形资产不同,商誉不进行摊销,而是每年进行减值测试——如果收购的业务表现不及预期,就需要确认商誉减值损失。
商誉减值是一个潜在的风险点。如果Funko的经营状况持续恶化,未来可能面临商誉减值的压力,这将进一步冲击当期利润。FY2023年的巨额亏损(-$154.1M)中,虽然主要是递延税估值备抵等非现金项目,但也引发了市场对商誉减值的担忧。截至目前,公司尚未确认大额商誉减值,但这把达摩克利斯之剑始终悬在头顶。
总结来看,并购在战略上是有逻辑的——Loungefly丰富了产品线,Underground Toys建立了欧洲直分体系——但资本结构上的代价高昂(高债务+高无形资产摊销)。在收入增长放缓的背景下,历史并购的财务包袱变得越来越显眼。
5.5 DTC渠道的战略价值与增长路径
DTC(Direct-to-Consumer,直营)渠道是Funko战略优先级很高的增长方向。从早期的约4%到现在的约24%,DTC占比的提升反映了公司渠道结构的积极变化。
DTC渠道主要包括:
● 官方电商网站(Funko.com):销售全系列产品,包括独家款和限量款。
● 官方旗舰店:位于总部Everett的Funko旗舰店,是粉丝朝圣的目的地,也是品牌展示的窗口。
● Pop! Yourself定制服务:线上定制平台,让消费者设计自己的专属Pop!。
● 第三方平台官方店:在Amazon等第三方电商平台上的官方店铺。
DTC渠道的战略价值体现在多个层面:
利润率更高。批发模式下,Funko以出厂价卖给零售商,零售商再加价卖给消费者。DTC模式下,Funko直接以零售价卖给消费者,毛利率显著更高。虽然DTC需要承担营销和物流成本,但整体利润率仍然优于批发。
数据与洞察。通过DTC渠道,Funko可以直接获得消费者的购买数据——谁在买、买什么、买多少、多久买一次。这些第一手数据对于产品开发、库存管理和营销策略都具有不可替代的价值。
品牌建设。DTC渠道是Funko直接面对消费者、建设品牌的阵地。通过官网、旗舰店、社交媒体等渠道,Funko可以讲述自己的品牌故事,培养粉丝社群,提升品牌忠诚度。
渠道对冲。当批发渠道因为零售商去库存而波动时,DTC渠道可以提供一定程度的对冲。毕竟,最终消费者的需求和零售商的采购节奏并不总是同步的。
然而,DTC渠道的扩张也面临挑战。首先是获客成本——在竞争激烈的电商环境中,获取新客户的成本越来越高。其次是运营复杂度——DTC需要自己处理仓储、物流、客服、营销等所有环节,运营复杂度远高于批发模式。最后是规模天花板——美国的收藏品爱好者群体规模有限,DTC能够触达的人群终究是有限的。
5.6 季节性波动的深层影响
Q3+Q4占全年收入55-60%的季节性特征,对Funko的经营管理产生了多方面的深远影响:
生产节奏。由于下半年是销售高峰,Funko需要在Q2-Q3提前大量备货。这意味着上半年是'投入期'(大量生产、库存积压),下半年才是'收获期'(销售回款、库存下降)。这种节奏导致上半年的现金流和利润表都比较难看。
人员配置。为了应对节假日高峰,Funko的仓储和物流团队需要在下半年临时增加人手。季节性招聘和培训增加了管理成本和复杂度。
费用刚性。SG&A费用在全年相对均匀分布(人员工资、租金、IT等是固定成本),但收入集中在下半年。这意味着上半年的利润率必然低于下半年——Q1甚至可能出现单季亏损。
风险集中。全年超过一半的收入集中在两个季度,意味着如果Q3-Q4出现任何问题(比如供应链延误、需求不及预期、竞争对手冲击),全年业绩都会受到重大影响。'一年之计在于Q4',这句话用在Funko身上非常贴切。
季节性是消费品行业的普遍特征,但对于Funko这样利润率薄、债务压力大的公司来说,季节性的影响被放大了。管理层需要在有限的旺季窗口中完成全年的销售目标,任何失误都可能导致全年业绩不达标。
5.7 客户集中度风险
作为以批发为主的公司,Funko的收入来自大量的零售客户。但大客户的集中度也是一个需要关注的风险点。虽然Funko没有在年报中明确披露前五大客户的具体占比,但从行业格局可以推断,沃尔玛、Target、GameStop等大型零售商应该占据了相当大的销售比例。
客户集中度风险体现在几个方面:
● 议价能力:大客户拥有更强的议价能力,可以要求更低的价格、更好的付款条件、更多的营销支持。这会压缩Funko的利润空间。
● 订单波动:如果某个大客户决定缩减Pop!品类的货架空间或减少采购,对Funko的收入影响会非常显著。2022-2023年的渠道去库存就是一个例子。
● 业务风险:如果某个大客户经营不善、破产或被收购,可能导致订单减少或应收账款损失。
Funko通过多元化的客户结构来管理这一风险——既服务于大型连锁零售商,也服务于专业收藏店、电商平台、精品店等多种渠道。但尽管如此,头部零售商的集中度风险仍然不可忽视。
6.5 与泡泡玛特的成本结构对比
为了更深入地理解Funko的成本结构,我们可以将其与中国的潮玩龙头泡泡玛特进行对比。虽然两家公司的模式不同(Funko是第三方IP授权+批发为主,泡泡玛特是自有/签约艺术家IP+直营为主),但对比两者的利润表可以清晰地看到IP控制权和渠道结构对盈利能力的影响。
利润表科目 | Funko FY2025(百万美元) | 占收入% | 泡泡玛特FY2025(亿元人民币) | 占收入% |
|---|---|---|---|---|
净收入/营业收入 | $908.2 | 100% | ¥371.2 | 100% |
制造/运费/关税成本 | $398.5 | 43.9% | (含于COGS) | — |
版税/授权费 | $158.5 | 17.4% | 极低 | <1% |
毛利润 | $351.3 | 38.7%(不含D&A) | ¥267.6 | 72.1% |
SG&A/分销+行政费用 | $337.7 | 37.2% | ¥98.6 | 26.6% |
D&A | $59.1 | 6.5% | (含于上方) | — |
经营利润/亏损 | -$45.5 | -5.0% | 约¥169 | 约+45.5% |
从对比中可以看到,两家公司的盈利能力差距惊人:泡泡玛特的经营利润率超过45%,而Funko是-5%的亏损。核心差距来自三个方面:
版税成本(17.5% vs ~0%):这是IP控制权的代价。Funko每卖出100美元产品,有17.5美元交给迪士尼/Marvel等IP方;泡泡玛特的艺术家IP成本极低,因为艺术家在签约时几乎没有议价权。这一项单独就解释了约一半的毛利率差距。
制造/采购成本(43.9% vs ~14%):这是渠道结构的代价。Funko以批发价出货,零售商留住零售利润;泡泡玛特以零售价直接销售给消费者,同样的制造成本摊到更高的分母上,比率更低。
SG&A/费用率(37.2% vs 26.6%):这是规模与渠道效率的差距。泡泡玛特收入是Funko的5.7倍,固定费用被充分摊薄;且直营门店的运营成本(人工/租金)虽然绝对额大,但能产生无中间商抽成的高毛利收入,费效比优于批发模式。
这一对比深刻地揭示了Funko的结构性困境:作为IP授权方的'下游'和批发渠道的'中游',Funko在产业链中的议价能力相对较弱,导致利润率被上下游双重挤压。要真正提升盈利能力,Funko要么向上游延伸(拥有自有IP),要么向下游延伸(扩大DTC渠道)——而这两条路都充满了挑战。
7.5 调整后EBITDA的合理性争议
调整后EBITDA(Adjusted EBITDA)是Funko管理层最看重的业绩指标,但这一指标也经常引发争议。批评者认为,调整后EBITDA通过加回各种费用,人为地美化了公司的盈利能力,误导了投资者。
让我们客观地评估一下Funko的各项调整是否合理:
D&A(折旧与摊销)加回:这是EBITDA的标准调整,没有争议。但需要注意的是,Funko的折旧(主要是模具折旧)本质上是经营性的——只要持续推出新产品,模具折旧就会持续发生。它不像厂房设备折旧那样是'一次性投入、多年摊销',而是与业务量直接相关的持续性成本。因此,虽然从会计角度加回是合理的,但从经营角度看,折旧是无法真正'避免'的。
股权激励加回:股权激励是非现金费用,加回在技术上是合理的。但股权激励虽然不花现金,却会稀释股东股权——这是股东的真实成本。如果公司每年都需要大量发行股票来支付员工薪酬,老股东的持股比例会被持续稀释。从这个角度看,股权激励并非'没有成本',只是成本的形式不同而已。
利息支出不加回:利息是EBITDA中的'I'(Interest),所以EBITDA本身是不含利息的——这没有问题。但投资者需要意识到,利息是真实的现金支出,是公司必须支付的刚性成本。高杠杆公司的EBITDA再好看,如果利息吃掉了一大半,留给股东的也所剩无几。
其他调整项(重组费用等):公司通常会把一次性的重组费用、减值损失等加回来,认为这些不是'经常性'的经营费用。这一调整的合理性取决于具体情况——如果重组真的是一次性的,加回是合理的;但如果公司每年都有'一次性'重组费用,那就值得怀疑了。
对于Funko来说,调整后EBITDA是一个有用的指标——它反映了公司经营层面的盈利能力,排除了资本结构(利息)和历史并购(摊销)的影响。但投资者绝不能只看EBITDA就觉得公司很赚钱——必须同时考虑债务、折旧、股权激励等因素,才能获得完整的图景。
7.6 从EBITDA到自由现金流
比EBITDA更重要的指标是自由现金流(Free Cash Flow, FCF)——因为只有现金流才是真实的、可以用来还债、分红、再投资的钱。让我们看看Funko从EBITDA到自由现金流的路径:
项目 | FY2025(百万美元) | 说明 |
|---|---|---|
调整后EBITDA | $26.6M | 管理层核心指标 |
减:利息支出 | -$19.2M | 真实现金成本 |
减:所得税 | -$4.4M | |
减:资本支出 | 约-$15-20M | 模具+设备+IT等 |
加:营运资本变动 | +/− | 库存、应收、应付的变动 |
= 自由现金流(估算) | 约-$15至-$20M | 利息+资本支出超过EBITDA |
这就是Funko的核心财务困境:即使调整后EBITDA是正的,自由现金流仍然可能是负的。因为利息支出和资本支出加起来(约$35-40M)远远超过了EBITDA($26.6M)。公司需要持续借钱或发股来弥补现金流缺口,这又会增加债务或稀释股权——形成一个恶性循环。
要打破这个循环,Funko需要大幅提升EBITDA——至少要提升到$50M以上,才能覆盖利息和必要的资本支出,实现自由现金流为正。这也是为什么FY2026调整后EBITDA $100-110M的指引如此重要——如果这个指引能够实现,Funko将首次进入'自我造血'的良性循环。
当然,$100-110M的指引中包含了Q2关税退款的一次性收益(约$25M税前)。剔除这个一次性因素后,正常化的EBITDA约为$80-90M——这仍然是一个巨大的进步,意味着自由现金流有望转正。
8.7 ACON杠杆收购的交易结构回顾
2015年ACON Investments对Funko的杠杆收购(LBO)是公司历史上最重要的资本运作事件。让我们回顾一下这次交易的背景和结构,以更好地理解今天的资本结构来源。
杠杆收购是私募基金的经典操作模式:用少量自有资金(股权)+大量债务融资,收购一家公司,然后用公司的现金流来偿还债务。如果运作成功,私募基金可以用很少的自有资金获得很高的回报率;如果运作失败,债务负担可能压垮被收购公司。
ACON收购Funko的具体交易价格没有完全公开,但从后续的IPO文件和债务规模可以推断,交易价格大约在几亿美元的量级,其中相当一部分是通过债务融资的。这就是为什么Funko在被收购后背上了沉重的债务负担——私募基金把收购债务放在了Funko的资产负债表上,而不是自己的账上。
LBO模式对被收购公司的影响是深远的:
● 债务压力:大量的债务意味着每年要支付高额利息,侵蚀利润。如果经营稍有下滑,就可能面临债务违约的风险。
● 无形资产和商誉:收购价格通常远高于公司的净资产账面价值,差额部分被记为无形资产和商誉。这些资产需要逐年摊销(无形资产)或进行减值测试(商誉),影响利润表。
● 短期化倾向:私募基金通常有明确的退出时间表(5-7年),这可能导致管理层更关注短期财务表现,而牺牲长期投资。
● 成本削减:为了快速提升利润率,私募基金通常会推动被收购公司进行成本削减,包括裁员、缩减投资等。这些措施在短期内可能提升利润率,但长期可能损害公司的竞争力。
对于Funko来说,ACON的杠杆收购既有积极的一面,也有消极的一面。积极的方面是,私募基金带来了专业的管理经验和资本,推动了公司的快速扩张(收购Loungefly和Underground Toys、IPO等都是在ACON时期完成的)。消极的方面是,高债务和高摊销的资本结构给公司留下了沉重的财务包袱,直到今天仍然在影响着公司的盈利能力。
8.8 IPO:一场失败的资本市场亮相
2017年11月6日,Funko在纳斯达克IPO,发行价$12,发行10,416,666股,净募资约$1.173亿。然而,IPO首日股价就跌至$8,跌幅约40%——这是当年表现最差的IPO之一。
IPO首日暴跌的原因是多方面的:
● 市场环境:2017年11月正值美股市场波动期,投资者对小盘股和消费股风险偏好下降。
● 公司质量:Funko虽然增长快,但盈利能力一般,商业模式依赖第三方IP,市场对其可持续性有疑虑。
● 定价过高:$12的发行价对应约$12亿的市值(按完全稀释计算),对于一家净利润只有几千万美元的公司来说,估值偏高。
● 杠杆收购背景:投资者清楚地知道,IPO募资的很大一部分将用于偿还ACON时代遗留的债务,而不是用于业务增长。
IPO的失败对Funko产生了持久的影响。首先,公司的声誉受损——'IPO首日暴跌40%'成为了Funko在资本市场上的标签。其次,募资额低于预期,导致债务偿还进度不如预期。最后,低迷的股价限制了公司后续的融资能力——如果股价高,公司可以通过增发股票来融资或还债;股价低的话,增发会大幅稀释老股东。
尽管IPO表现不佳,但它仍然是Funko历史上的重要里程碑——成为上市公司带来了更高的知名度、更规范的治理、以及更畅通的融资渠道。只是,这些好处的代价,比预期的要高得多。
第三篇
危机
——库存、债务与IP周期
第9章 2022-2023库存危机全记录
9.1 成因:疫情后需求误判与过度备货
2022-2023年的库存危机是Funko历史上最严重的经营危机。这场危机不是单一因素导致的,而是三个因素同时叠加的结果——需求预测失误、分销仓运营失败、渠道去库存,三重压力汇聚,形成了一场完美风暴。
第一重:过度备货(需求预测失误)。疫情期间,居家消费需求爆发,收藏品行业迎来了一轮非正常的高速增长。Funko基于这一时期的需求趋势大量备货——毕竟收藏品业务有6-18个月的制造提前期,必须在IP热度确认之前就下单生产。然而,当疫情消退、消费需求回归正常时,已经下单的产能无法取消,过剩的库存开始堆积。
第二重:分销仓处理困难。2022年,Funko将美国分销整合至亚利桑那州的新仓库。这本应是一次提升效率的升级,但新仓上线后出现了严重的运营问题——无法及时处理入站库存,集装箱积压产生了大量拖运费和临时仓储成本。库存在仓内长期滞留,无法流向零售端,问题从'高水位'恶化为'无法消化'。
第三重:渠道去库存(零售商政策收紧)。零售商最先察觉到需求转弱,开始收紧库存管理政策,大规模削减采购、缩减货架空间。对于以批发为主的Funko来说,渠道去库存意味着出货通道被切断——产品卖不出去,只能积压在自己的仓库里。批发模式的'渠道库存传递'机制让问题传导速度极快。
"when demand or future sales do not reach forecasted levels, it often results and could continue to result in our having excess inventory that we may need to hold for a long period of time, write down, sell at prices lower than expected or discard. In addition, we often face and may in the future face difficulties processing inventory through our distribution centers..."
中文翻译:"当需求或未来销售达不到预期水平时,往往会导致且可能继续导致我们库存过剩,我们可能需要长期持有、计提减值、以低于预期的价格出售或销毁。此外,我们经常面临且未来可能继续面临通过分销中心处理库存的困难……"
9.2 规模:库存峰值与3030万美元减值
库存危机的规模可以从以下几个关键数据中窥见一斑:
指标 | 数值 | 说明 |
|---|---|---|
库存峰值(FY2022末) | 约$2.464亿 | DIO约101天(外部来源估算) |
FY2023年末库存(估算) | 约$1.188亿 | 由现金流量表存货变动反推 |
FY2023减值确认 | $3,030万 | 计入销售成本 |
FY2023毛利率 | 30.4% | 含减值影响,为近年低谷 |
FY2023归母净亏损 | $1.541亿 | 含$1.325亿递延税估值备抵(非现金) |
FY2023营业亏损 | $1.038亿 | 经营层面亏损 |
3,030万美元的库存减值是什么概念?它占FY2023销售成本的约4%,直接将毛利率拉低了约4个百分点(从正常的约34%降至30.4%)。这还只是直接的减值损失——如果算上仓储成本上升、拖运费、临时仓储费等间接影响,实际代价可能更高。
值得注意的是,FY2023年的$1.541亿净亏损中,包含了$1.325亿的递延税估值备抵(Deferred Tax Valuation Allowance)——这是一项非现金损失,是因为公司连续亏损后,管理层认为未来可能无法产生足够的应税利润来利用递延所得税资产,因此计提了估值备抵。这一项虽然不影响现金流,但严重冲击了账面净利润。
9.3 处置:Q1记录、Q3实物销毁
管理层于FY2023批准了库存削减计划,以改善美国仓的运营效率。处置过程分为两个阶段:
● Q1 2023(季末3/31):识别并记录库存减值。按产品成本+资本化运费,扣除已分配库存拨备,加预计实物销毁成本估算减值金额。
● Q3 2023:完成物理销毁。将确认减值的库存产品进行实际销毁处理。
一个值得深思的问题是:为什么选择物理销毁,而不是折价清仓?答案在于收藏品的特殊属性——收藏品的市场价值高度依赖于其稀缺性和二级市场转售价格。如果Funko以极低的价格将过剩库存倾销到市场上,将会严重破坏品牌价值和现有库存的转售价格体系。对于一个以'收藏属性'为核心卖点的公司来说,品牌价值的破坏可能比一次性销毁损失更加长远和致命。
因此,物理销毁虽然代价巨大,但本质上是一种品牌保护策略——牺牲短期的库存价值,来维护长期的品牌定位和收藏生态。这也是为什么Funko宁愿选择销毁,也不愿贱卖的根本原因。
除了库存本身的损失,危机还带来了人员代价。据外部报道,2023年Funko裁员约180-200人,并宣布SKU削减30%(公司官方文件未直接披露裁员数字)。这些措施虽然痛苦,但都是必要的——公司需要从'扩张模式'切换到'收缩模式',以度过危机。
第10章 IP集中度风险
10.1 迪士尼系占比演变
IP集中度是Funko商业模式中最核心的风险之一。作为一家依赖第三方IP授权的公司,Funko的命运在很大程度上与其最大的授权方——迪士尼系(包括Disney、LucasFilm、Marvel、Pixar)——紧密相连。迪士尼系的授权收入占比,一直是投资者最关注的风险指标之一。
年度 | FY2016 | FY2017 | FY2018 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|---|
迪士尼系占比 | 31% | 33% | 34% | 38% | 32% | 28% |
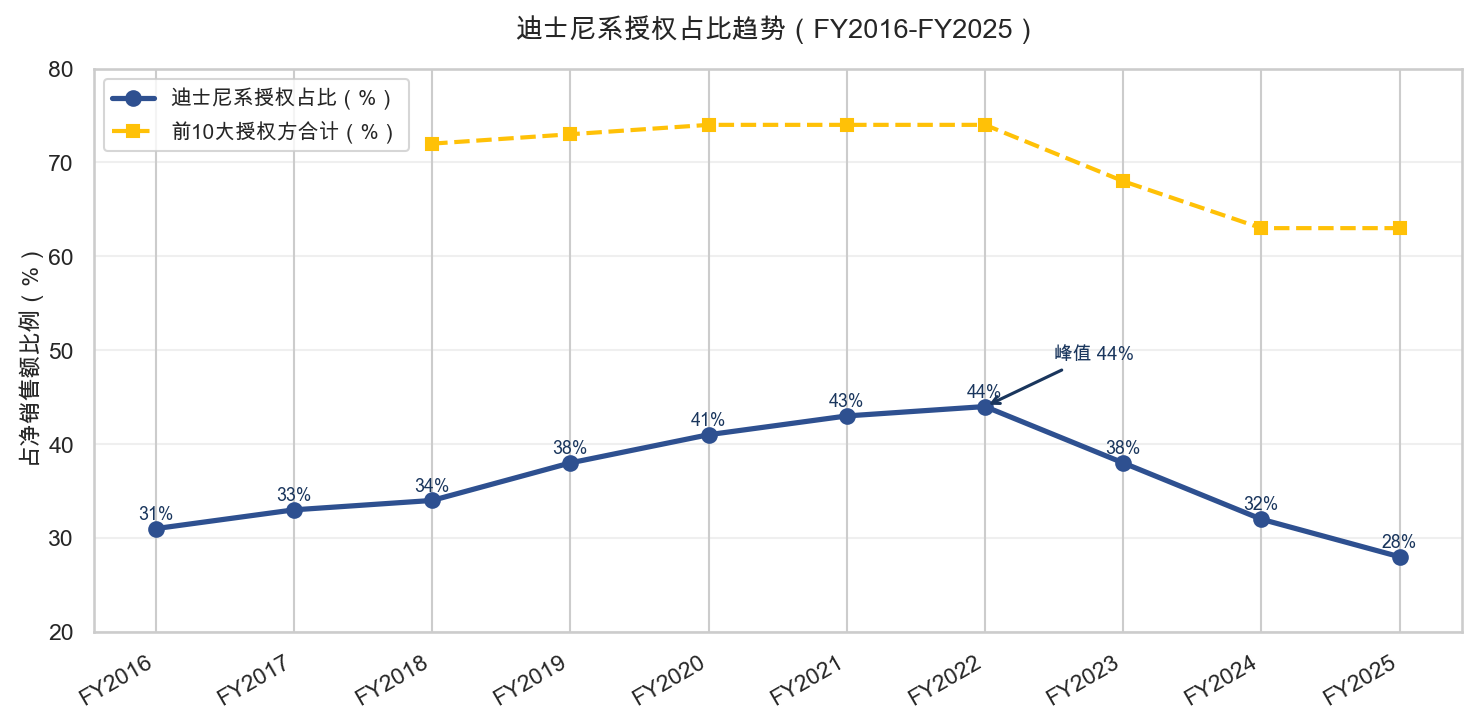
图6:迪士尼系授权营收占比趋势(FY2016-FY2025)
从完整的十年趋势来看,迪士尼系占比经历了一个清晰的倒U型曲线:从FY2016的31%稳步上升,在FY2020-2022年达到41%-44%的峰值区间,然后从FY2023年开始快速回落,到FY2025年已降至28%。这一先升后降的轨迹,既反映了迪士尼内容周期(漫威电影宇宙的高峰与调整)的影响,也体现了公司主动分散迪士尼系依赖、扩展其他大制片厂占比的战略方向。
尽管占比在下降,迪士尼系仍然是Funko最大的单一授权方集团。2026年迪士尼系的主要内容片单包括:Mandalorian and Grogu、Toy Story 5、Moana Live Action,以及Avengers: Doomsday、Spider-Man: Brand New Day等。内容密度并未减弱,迪士尼系对Funko的收入牵引仍将持续。
10.2 FNAF案例:15%→6%→3%的急速衰减
如果说迪士尼系的风险是'集中度风险',那么FNAF(Five Nights at Freddy's,《玩具熊的五夜后宫》)的案例就是'单一IP热度衰减风险'的极端体现。
FNAF是一款独立恐怖游戏,在2014-2016年间爆火,成为现象级文化IP。Funko抓住了这一热点,迅速推出了FNAF系列的Pop!产品。2016年,FNAF系列占Funko总销售额的约15%,是当年最大的单一IP。
然而,热度来得快,去得也快。仅仅两年后,FNAF的占比就从15%骤降至3%:
"in 2016, we introduced products based on the video game property 'Five Nights at Freddy's,' sales of which accounted for approximately 3%, 6% and 15% of 2018, 2017 and 2016 sales, respectively."
中文翻译:"2016年,我们推出了基于电子游戏《玩具熊的五夜后宫》的产品,该产品销售额分别占2016年、2017年和2018年销售额的约15%、6%和3%。"
FNAF案例是IP集中度风险的教科书级案例。它揭示了一个残酷的事实:一个IP可以在一年内贡献15%的收入,也可以在两年内跌到只剩3%。对于依赖第三方IP的收藏品公司来说,单一IP的热度衰减风险始终悬在头顶。
幸运的是,经过多年的IP组合扩展,今天的Funko已经不再那么容易受到单一IP衰减的冲击。FY2025年,前五大IP加总仅占收入的17-19%,单一IP均不超过5%。公司已通过高度分散化的IP组合,避免了类似FNAF那样的单点崩塌。管理层明确表述这是'lessen our dependence on individual content releases'(降低对单一内容发布的依赖)的设计。
10.3 授权协议的结构性短板
除了IP集中度,授权协议本身的结构也存在一些固有的短板:
● 短期协议:授权协议期通常只有2-3年,不自动续约,部分协议授权方可随时终止。这意味着Funko需要不断地与IP方重新谈判,存在续约失败的风险。
● 非排他性:授权一般为非排他性,权利限定于特定IP、品类、区域和渠道。这意味着竞争对手也可以获得相同的IP授权,Funko并不享有独家优势。
● 最低保证金:多数协议设有最低保证金(Minimum Guaranteed Royalties),部分预付,无论销量如何均需支付。如果IP热度不及预期,最低保证金就会成为沉重的负担。
这些结构性短板意味着Funko始终处于相对弱势的谈判地位——IP方掌握着核心资源(IP所有权),而Funko只是'租用'这些IP的制造商。一旦IP方决定提高版税率、缩短协议期或不续约,Funko的商业模式就会受到直接冲击。
10.4 版税审计应计:$9.5M→$29.6M→$30.7M
一个常被忽视但重要的风险指标是版税审计应计(Royalty Audit Accrual)。这是公司为应对IP方版税审计可能发现的欠付金额而计提的准备金。这一数字的变化趋势,反映了公司授权合规风险的积累程度。
时间节点 | 版税审计应计 | 增长幅度 |
|---|---|---|
2018年末 | $9.5M | 基准 |
2025年末 | 约$29.6M | 增长约212% |
2026 Q1末 | $30.7M | 持续上升 |
七年增长逾三倍——这一趋势表明,随着Funko规模的扩大和IP组合的扩张,授权合规的复杂度和风险也在同步增加。版税审计是IP行业的常见做法,IP方会定期审查被授权方的销售记录,确保版税计算准确无误。如果审计发现欠付,公司需要补付欠款并可能面临罚款。
10.5 前十大授权方占比
除了迪士尼系,前十大授权方的合计占比也是衡量IP集中度的重要指标:
指标 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
前十大授权方合计占销售 | 68% | 63% | 63% |
迪士尼系(Disney+LucasFilm+Marvel) | 38% | 32% | 28% |
常青IP占销售额 | 67% | 73% | 69% |
前十大授权方占比从FY2023的68%降至FY2024的63%,然后在FY2025维持在63%。这一变化趋势显示,Funko的IP分散化战略取得了一定成效——尽管迪士尼系占比下降了10个百分点,但前十大授权方的占比仅下降了5个百分点,说明其他大制片厂的占比在上升。
约七成收入来自不依赖新内容发布的常青IP(Evergreen IP),这为收入提供了基本的稳定性保障。加上单一IP占比均在5%以下,Funko的IP组合已经从FNAF时期的'单点依赖'进化为'多点支撑'的格局。
第11章 资本结构的沉重翅膀
11.1 Up-C结构与双类股权
Funko的公司结构较为复杂,采用了Up-C(Umbrella Partnership-Corporation)三级持股结构:
● 顶层:Funko, Inc.(上市主体,特拉华州注册)——唯一管理成员
● 中间层:Funko Acquisition Holdings, L.L.C.(FAH, LLC)
● 运营层:Funko Holdings LLC(FHL)→ Funko, LLC(运营实体,华盛顿州)
Funko, Inc.作为FAH, LLC的唯一管理成员,控制全部运营并合并其财务报表。持续权益持有人(Continuing Interest Holders)持有FAH, LLC的普通单位,可随时按1:1的比例赎回为A类股或现金。随着赎回的推进,B类股持续减少。
公司还采用了双类股权结构:
股份类别 | 经济权益 | 投票权 | 每股投票权 |
|---|---|---|---|
A类普通股 | 有 | 有 | 1票 |
B类普通股 | 无 | 有 | 1票 |
截至2026年3月10日,A类在外流通55,444,604股,B类91,276股(B类数量已大幅减少,2024年末尚有1,430千股)。B类股的持续减少反映了持续权益持有人逐步赎回的过程。
11.2 $2.25亿有息债务明细
截至2025年末,Funko的有息债务总额约为$225.7M,具体构成如下:
债务工具 | 余额(千美元) | 到期日 |
|---|---|---|
循环信贷(Revolving Credit Facility) | $125,000 | 2027-12-31 |
定期贷款(Term Loan) | $95,246 | 2027-12-31 |
设备融资贷款(Wells Fargo) | $5,435 | — |
合计(含摊销调整前) | $225,681 | — |
截至2026年3月31日,信贷协议下总债务为$2.118亿(扣除$390万未摊销修订费用),现金$3,430万。净债务约为$1.775亿。
当前债务的利率结构为SOFR+4.00%(约9-10%的年化利率),每年利息支出约$18-19M。这对于EBITDA仅$26.6M的公司来说,利息覆盖倍数(Interest Coverage Ratio)不到1.4倍——处于较低水平。如果经营状况进一步恶化,债务偿还能力将面临考验。
11.3 五次信贷协议修订
公司于2021年9月17日与JPMorgan为行政代理签订信贷协议(初始定期贷款$1.8亿 + 循环额度$1亿),此后经历了五次重大修订。这些修订本身就反映了公司财务状况的持续压力——每次修订通常都是因为公司无法满足原有的财务契约,需要与银行重新谈判。
修订时间 | 修订次数 | 关键变化 |
|---|---|---|
2022-07-29 | 第二次 | 循环额度增至$2.15亿;利率基准由LIBOR转SOFR |
2023-02-28 | 第三次 | 循环额度降至$1.8亿→年末降至$1.5亿;新增$1,000万最低现金契约 |
2024-06-11 | 有限豁免 | 永久放弃最低合格现金契约 |
2025-07-16 | 第四次 | 循环额度降至$1.35亿→年末降至$1.25亿;贷款利差提高至4.00% |
2026-02-13 | 第五次 | 到期日由2026年9月延至2027年12月31日 |
五次修订呈现出清晰的趋势:循环额度在逐步下降(从$2.15亿降至$1.25亿),利率在上升(利差提高至4.00%),但银行也给予了一定的灵活性(放弃最低现金契约、延长到期日)。最近的第五次修订将到期日延长到了2027年底,为公司争取了更多的喘息时间——但代价是更高的利率和更严格的条件。
11.4 TCG入主与治理权利
2022年5月3日,ACON Investments依股票购买协议向The Chernin Group(TCG)出售12,520,559股A类普通股。媒体报道此次交易对价约$2.63亿美元、每股$21美元,买方财团包括eBay及前迪士尼董事长Robert Iger。(注:上述价格仅见于媒体报道,SEC备案原文未披露对价金额。)
TCG取得相当比例持股后获得了重要的治理权利:
● 未经TCG书面同意,公司不得进行触发控制权变更的重大交易。
● 任何其他方取得35%以上投票权也受到限制。
TCG的入主对Funko的战略方向产生了重要影响。作为一家专注于媒体和消费领域的投资公司,TCG带来了行业资源和战略视角,但也对公司的经营表现提出了更高的要求。在TCG入主后的几年里,Funko经历了CEO更迭、业务收缩、战略转型等一系列变化——这些变化背后,都或多或少有TCG的影响。
11.5 Going Concern警示
FY2025年报中,公司披露了'持续经营'(Going Concern)相关的警示:
'Going Concern'警示是财务报告中的一个重要信号——它意味着审计师认为公司存在持续经营的不确定性。虽然这并不意味着公司马上会破产,但它明确提示了流动性风险和融资风险的严重性。
为了应对流动性压力,公司采取了多项措施:
● 2025年8月储架注册(S-3)生效,有效期至2028年8月,允许自行发行最高$1亿证券及特定售股股东出售12,626,024股A类股。
● 设立ATM(At-The-Market)按市价发行计划,上限$4,000万美元。
● 出售部分关税债权($2,210万债权以$1,920万出售),一半所得用于偿还定期贷款。
● 主动收缩非核心业务(Funko Games出售、Mondo缩减等),回笼现金。
2026年2月的第五次信贷修订将到期日延长至2027年底,暂时缓解了债务到期的压力。加上Q2 2026的关税退款收益和经营状况的改善,公司的流动性状况有所好转。但Going Concern警示的阴影并未完全消散——如果经营状况再度恶化,融资问题可能会重新浮出水面。
第12章 CEO更迭与动荡期
12.1 两年三任CEO
2023-2025年是Funko历史上管理层最动荡的时期。两年内历经三任CEO,反映了公司面临的深层困境和董事会对战略方向的反复探索。
时间 | CEO | 背景 | 任期特点 |
|---|---|---|---|
至2023年 | Brian Mariotti | 公司长期CEO,2005年收购Funko | Pop!的缔造者,带领公司上市 |
2023-2024 | Michael Lunsford(临时) | 公司董事 | 过渡角色,推动库存清理 |
2024-2025初 | 第二任正式CEO | — | 任期短暂 |
2025中 | Michael Lunsford(再任临时) | 公司董事 | 二度临危受命 |
2025年9月至今 | Josh Simon | 前Netflix全球消费品VP | 推动战略转型 |
频繁的CEO更迭本身就是公司困境的一个缩影——董事会一直在寻找能够带领公司走出困境的合适人选,但每一位CEO都面临着巨大的挑战:库存危机、利润下滑、债务压力、IP集中度风险……这些问题不是换一个CEO就能解决的。
12.2 Michael Lunsford的临时角色
Michael Lunsford在Funko最困难的时期两度出任临时CEO,扮演了'救火队长'的角色。作为公司董事,Lunsford对Funko的业务有深入了解,但他的角色更多是过渡性的——维持公司运转、推进必要的成本削减、为下一任正式CEO铺路。
在Lunsford的临时任期内,公司主要推进了以下工作:
● 库存清理:继续推进2023年启动的库存削减计划,将DIO从危机峰值逐步降至正常水平。
● SKU削减:批准SKU削减30%的计划,聚焦核心产品,减少长尾低效SKU。
● 成本控制:压缩SG&A费用,优化人员结构。
● 债务管理:与银行进行信贷协议修订,争取更宽松的条件和更长的期限。
这些措施虽然必要,但更多是'止血'而非'造血'。真正的战略转型,需要一位有远见、有能力带领公司开启新篇章的正式CEO——董事会最终选择了Josh Simon。
12.3 Josh Simon(前Netflix消费品VP)接任
2025年9月1日,Josh Simon正式接任Funko CEO。Simon此前担任Netflix全球消费品副总裁,负责Netflix的全球消费品业务,在IP运营、消费品授权和数字娱乐领域拥有丰富经验。
Josh Simon的任命释放了几个重要信号:
● 内容方背景:来自Netflix(全球顶级内容方)的背景意味着Simon深谙IP方的思维方式和谈判逻辑,这对于一家依赖第三方IP授权的公司来说是宝贵的资产。
● 消费品经验:曾负责Netflix全球消费品业务,对消费品行业的渠道、营销、供应链有深入理解。
● 数字化视角:来自流媒体公司的背景可能为Funko带来更多数字化、直接面向消费者的新思路。
Simon上任后,迅速展现了自己的风格和战略方向。在Q4 2025业绩电话会上,他提出了'重建核心收藏者和超级粉丝信任'的首要任务,强调了产品质量、限量机制和上新节奏的重要性。他还明确表示,2025年已与全球所有主要制片厂续签授权——这为公司未来几年的IP供应提供了稳定性保障。
FY2026的指引也反映了Simon团队的信心:净销售额持平至+3%,调整后EBITDA $100-$110M(含Q2关税收益)。如果这一指引能够实现,意味着Funko将从亏损边缘走向显著盈利——这将是Josh Simon时代的第一个重大考验。
9.4 三次库存压力事件的横向对比
Funko历史上经历了三次可识别的库存压力事件,每次的成因、规模和处置方式都有所不同。对比这三次事件,可以更清晰地理解Funko库存风险的演变轨迹:
维度 | 第一次:FNAF衰减(2016-2018) | 第二次:订阅盒退出(2018-2019) | 第三次:大库存危机(2021-2023) |
|---|---|---|---|
触发机制 | 单一IP热度自然衰减 | 商业模式主动退出 | 需求预测失误+新仓运营失败+渠道去库存 |
库存峰值DIO | ~91天(FY2017) | ~74天→54天 | ~101天(FY2022末) |
减值金额 | 无大额减值 | 无大额减值 | $3,030万 |
处置方式 | 自然消化 | 随业务退出自然释放 | 物理销毁+折价清仓 |
修复周期 | 约2年 | 约1年 | 约2年(FY2023-FY2024) |
对利润影响 | 收入增速放缓 | 收入结构调整 | 毛利率骤降800bp+净亏损$1.54亿 |
三次事件的烈度逐次升级——从第一次的'温和调整'到第二次的'主动收缩',再到第三次的'系统性危机'。这一趋势与公司规模的扩张和SKU数量的增长是同步的:规模越大、产品越多,库存管理的复杂度就越高,一旦出错,损失也就越大。
值得注意的是,前两次事件中Funko都没有确认大额减值,而是通过自然消化的方式去库存。而第三次危机之所以需要物理销毁,是因为三个因素的叠加使得库存量远远超出了市场能够自然消化的水平——这也解释了为什么管理层选择'断臂求生'式的销毁,而不是慢慢清仓。
9.5 库存危机的长尾影响
2022-2023年的库存危机虽然已经过去,但它的影响是深远的,甚至在FY2025仍然可以感受到余波:
● 品牌信任受损:核心收藏者对产品质量和稀缺性的信任受到了冲击。库存泛滥和产品销毁的消息让一些收藏者怀疑Funko是否还在认真维护收藏价值。这也是为什么Josh Simon将'重建核心收藏者信任'列为首要任务。
● SKU削减的持续影响:为了降低库存风险,管理层削减了约30%的SKU。这虽然改善了库存健康度,但也意味着产品丰富度下降,可能会影响部分消费者的购买意愿。
● 渠道关系调整:零售商在危机中也受到了冲击,导致采购策略更加谨慎。Funko需要时间来重建与零售商的信任和合作关系。
● 财务疤痕:$3,030万的减值损失、$1.54亿的净亏损、递延税资产估值备抵……这些财务影响需要多年时间才能消化。
10.6 最低保证金承诺:未来三年$1.282亿
授权协议中的最低保证金(Minimum Guaranteed Royalties, MGR)是Funko资产负债表上一个常被忽视但重要的表外承诺。公司需要预先承诺在协议期内支付至少一定金额的版税,无论实际销量如何。如果销量不及预期,实际版税率就会高于名义版税率。
FY2025 10-K披露的未来最低版税承诺如下:
年份 | 最低版税承诺(百万美元) | 说明 |
|---|---|---|
2026年 | $40.6M | |
2027年 | $49.9M | 峰值年 |
2028年 | $37.7M | |
合计(2026-2028) | $128.2M |
$1.282亿的最低版税承诺意味着什么?如果FY2026营收$9.3亿(持平至+3%指引的中值),按17%的版税率计算,全年版税费用约$1.58亿,而最低保证金为$4,060万——最低保证金约占预期版税的26%。这意味着只要销量不出现灾难性的下滑,最低保证金应该是可以覆盖的。
但最低保证金的真正风险在于结构性:如果某个大IP的热度大幅衰减,但协议期内的最低保证金已经锁定,那么Funko就需要为卖不出去的产品支付版税。这是授权模式的固有风险——你为IP的'潜力'付费,但潜力不一定能转化为销量。
管理层在Q4 2025电话会提到续约带来'更低的最低保底版税'(lower minimum guaranteed royalties),这是毛利率指引上调的主要驱动之一——说明在新一轮续约中,Funko成功降低了最低保证金的水平,从而减少了下行风险。
10.7 IP组合的'常青-热点'结构演变
Funko的IP组合可以分为常青IP(Evergreen IP)和热点IP(Current/Event IP)两大类。这两类IP的比例关系直接影响着营收的稳定性和波动性。
指标 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
常青IP占销售额 | 67% | 73% | 69% |
前五大IP合计占比 | 约17-19% | 约17-19% | 约17-19% |
单一最大IP占比 | <5% | <5% | <5% |
约七成收入来自常青IP,这是Funko收入稳定性的基石。常青IP(如米老鼠、哈利波特、蝙蝠侠经典版)的需求是持续的、可预测的,不会因为某部电影的上映或下线而大幅波动。这部分收入为公司提供了基本盘。
剩下的约三成收入来自热点IP——这些IP与当前的内容发布周期紧密相关,波动性更大,但也提供了增长弹性。当某个IP爆火时(比如FNAF、怪奇物语、Squid Game等),可以在短期内带来大量的增量收入;但热度退去后,收入也会快速回落。
FY2024常青IP占比升至73%,FY2025回落至69%——这一波动可能反映了当年热点IP的表现差异。总体来看,常青IP占比稳定在67-73%的区间,说明Funko的IP组合已经相当成熟和平衡。
第四篇
转型
——Josh Simon时代的Funko
第13章 库存健康度的修复
13.1 DIO:从101天峰值降至54天
库存危机之后,Funko最重要的修复指标就是库存周转天数(DIO, Days Inventory Outstanding)。完整的十年数据揭示了一个清晰的周期轨迹:FY2017年约91天,FY2018-2020年因库存管理优化降至44-54天的低位,FY2021-2022年因疫情后过度备货飙升至101天的峰值,随后通过库存减值、物理销毁和SKU削减迅速回落,到FY2025年已降至约54天。从峰值到目前,库存周转效率提升了约47%——这是管理层去库存和SKU削减策略的核心成果。
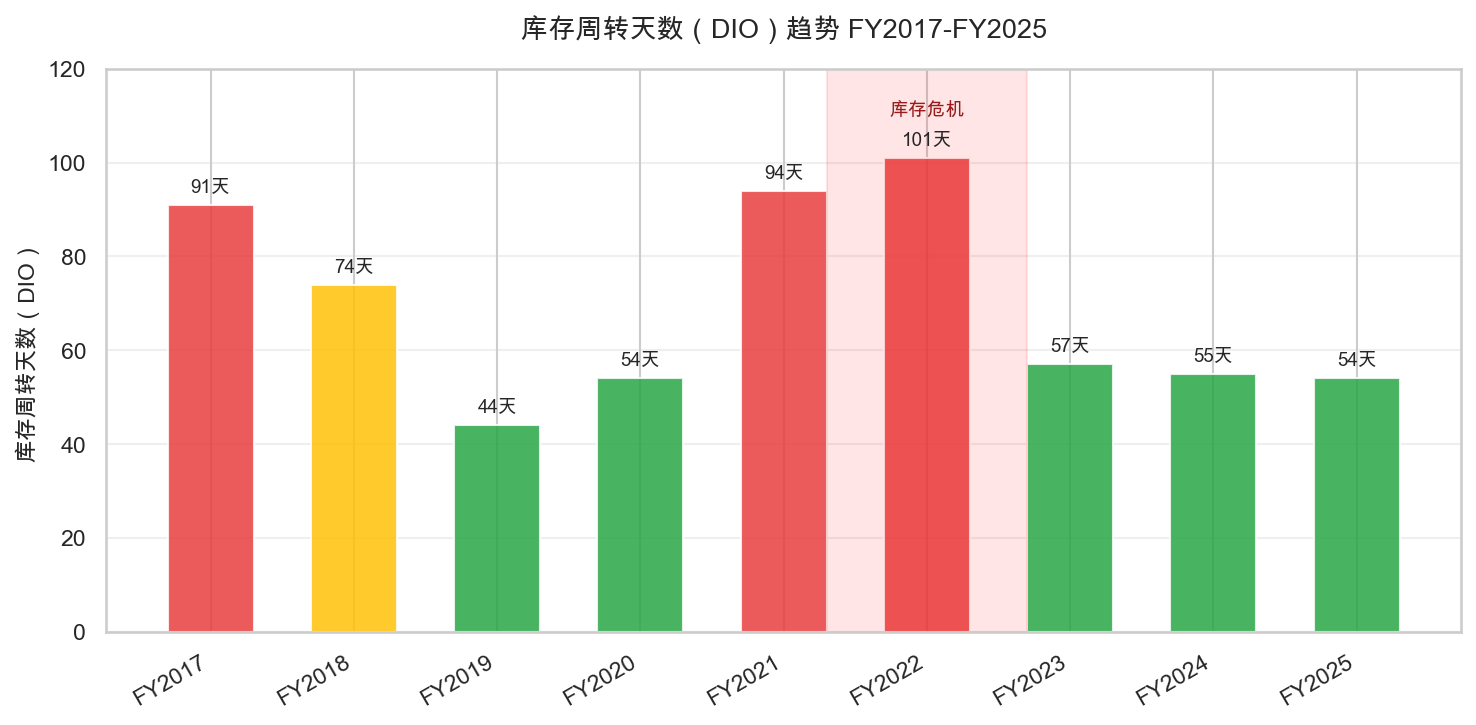
图7:库存周转天数(DIO)改善趋势
财年 | 年末库存(百万美元) | COGS(百万美元,不含D&A) | 推算DIO(天) | 库存事件标注 |
|---|---|---|---|---|
FY2017 | $79.1 | $317.4 | ~91天 | FNAF占比跌至6%;库存随营收扩张大幅增加 |
FY2018 | $86.6 | $428.1 | ~74天 | FNAF占比跌至3%;订阅盒业务开始收缩 |
FY2023 | ~$118.8 | $763.1 | ~57天 | 3,030万美元减记+物理销毁;DIO骤降 |
FY2024 | $92.6 | $615.3 | ~55天 | 去库存延续;DIO回到FY2018水平 |
FY2025 | $83.1 | $556.9 | ~54天 | 库存继续压缩;DIO稳定在历史正常区间 |
DIO的大幅改善主要来自两个方面:一是2023年的库存减值和物理销毁,直接清除了过剩库存;二是管理层主动的SKU削减和供应链管控,从源头上减少了新库存的产生。FY2023-FY2025现金流量表中库存变动分别贡献正向现金流+$122.5M / +$26.2M / +$11.8M,去库存贡献逐年收窄,说明库存已趋于正常水位。
值得注意的是,当前约54天的DIO已经低于FY2017-2018年的正常水平(74-91天)。这一方面说明库存管理确实有了结构性改善,另一方面也可能意味着SKU削减过度——如果库存水平过低,可能会影响销售旺季的供货能力,导致缺货损失。如何在'库存健康'和'销售增长'之间找到平衡点,是管理层面临的持续挑战。
13.2 SKU削减与模具折旧递减效应
SKU削减不仅影响库存水平,还通过模具折旧影响利润表。由于每个Pop!角色都需要专属的钢质模具,SKU数量的变化会直接反映在模具资产的规模和折旧费用上。
指标 | FY2024 | FY2025 | 变化 |
|---|---|---|---|
模具原值 | $169.1M | $134.4M | -20.5% |
折旧费用 | $46.8M | $43.3M | -7.5% |
折旧年限 | 约2年 | 约2年 | — |
模具原值从FY2024的$169.1M降至FY2025的$134.4M,降幅达20.5%,这是SKU削减30%的直接体现。折旧费用从$46.8M降至$43.3M,降幅为7.5%——折旧的下降幅度小于模具原值的降幅,因为折旧是线性的,旧模具的折旧需要时间逐步消化。
展望未来,随着SKU削减的持续推进,模具折旧费用有望进一步下降,从而对D&A和毛利率产生正向贡献。这是SKU削减的一个'滞后红利'——虽然短期内收入会因为产品减少而下降,但长期来看,折旧费用的下降将有助于改善利润率。
13.3 库存数据明细
当前库存健康度的几个关键指标:
时间节点 | 库存余额(百万美元) | 同比变化 | 说明 |
|---|---|---|---|
FY2024末(12/31) | $92.6 | — | 对比基准 |
FY2025末(12/31) | $83.1 | -10.2% | 10-K直接披露 |
Q1 2026末(3/31) | $76.8 | — | 季度性低点 |
Q2 2026末(6/30) | $88.8 | -12%(同比Q2 2025) | 8-K直接披露 |
呆滞与超额库存准备金:FY2025末$1,100万,较FY2024末的$1,180万小幅下降,反映库存健康度改善。FY2023库存危机期间确认的$3,030万减记已于Q3 2023通过物理销毁完全处置。
管理层表示渠道端零售商库存'目前处于健康水平',补货节奏符合预期,且公司当前完全依靠自身经营现金流运营。这是一个积极的信号——意味着渠道去库存的压力已经基本释放,Funko的销售不再受到渠道商削减库存的拖累。
第14章 欧洲:新的增长引擎
14.1 欧洲占比从24.5%升至31.8%
在整体营收下滑的背景下,欧洲市场是Funko为数不多的亮点。从FY2023到FY2025,欧洲占比从24.5%升至31.8%,成为公司最重要的增长引擎。
地区 | FY2023 | 占比 | FY2024 | 占比 | FY2025 | 占比 |
|---|---|---|---|---|---|---|
美国 | $755.6M | 68.9% | $682.0M | 65.0% | $546.3M | 60.2% |
欧洲 | $268.5M | 24.5% | $283.8M | 27.0% | $288.3M | 31.8% |
其他国际 | $72.0M | 6.6% | $84.1M | 8.0% | $73.5M | 8.1% |
从绝对值来看,欧洲营收从FY2023的$268.5M增长到FY2025的$288.3M,增长了约7.4%。虽然增速不算惊人,但考虑到同期总营收下降了17%,欧洲的相对表现非常突出。欧洲市场的韧性部分对冲了美国市场的下滑。
14.2 欧洲第二大收藏品品牌(仅次于宝可梦)
据电话会议披露,截至2025年末,Funko已成为欧洲第二大收藏品品牌,仅次于Pokémon(宝可梦)。这是一个重要的里程碑——它意味着Funko在欧洲市场已经建立了强大的品牌认知度和市场地位。
欧盟销售额在2025年1月至2026年1月期间同比增长20%,约为市场整体增速的两倍(据Circana Retail Tracker数据)。这一数据表明,Funko在欧洲市场仍然拥有强劲的增长动能,市场份额在持续提升。
FY2026 Q2欧洲收入$69.0M(同比+19.4%),H1合计$137.0M vs $117.9M。欧洲市场的高速增长是支撑Funko整体业绩的关键因素——如果没有欧洲的贡献,美国市场的下滑将使公司的整体处境更加艰难。
14.3 欧盟销售同比增长20%(约为市场增速两倍)
为什么Funko在欧洲能取得如此强劲的表现?几个因素可能起到了作用:
● 直接分销体系:2017年收购Underground Toys后建立的欧洲直接分销体系,经过多年的建设和优化,已经进入收获期。本地化的团队和仓储使得Funko能够更好地服务欧洲市场。
● 文化契合:欧洲有着深厚的收藏文化和动漫文化基础,Pop!的风格和定位与欧洲消费者的偏好高度契合。
● 竞争格局:欧洲收藏品市场相对分散,Funko的进入填补了中端价位的市场空白——低于高端手办,高于普通玩具,具有独特的定位。
● 渠道渗透:Funko在欧洲的零售渠道覆盖持续扩大,从专业收藏店到大众零售商,渠道广度不断提升。
14.4 首席国际官Andy Oddie的亚洲与拉美扩张计划
欧洲市场的成功为Funko的国际化战略提供了信心和模板。现任首席国际官Andy Oddie(Underground Toys创始人)正带领团队向亚洲和拉美市场扩张,试图复制欧洲的成功经验。
Andy Oddie是Funko国际化战略的关键人物。他创立的Underground Toys原本就是英国的流行文化产品分销商,对国际市场有着深刻理解。加入Funko后,他先后负责欧洲业务和国际业务,主导了欧洲市场的成功扩张。
亚洲和拉美是Funko下一步的战略重点:
● 亚洲市场:拥有庞大的人口基数和快速增长的中产阶级,动漫和流行文化消费正在蓬勃发展。日本、韩国、中国等市场都有巨大的潜力。
● 拉美市场:流行文化消费热情高涨,经济增长带动消费升级,是收藏品行业的新兴市场。
当然,国际化扩张也伴随着风险:不同市场的文化差异、监管环境、渠道结构都各不相同,复制欧洲的成功并非易事。但如果能够成功打开亚洲和拉美市场,Funko的增长空间将被显著打开——这可能是公司未来最重要的增长机遇。
第15章 新品类与新尝试
15.1 Bitty Pop!:微缩版降低入坑门槛
Bitty Pop!是Funko推出的微缩版收藏品系列。产品尺寸比标准Pop!更小,通常以4个一组的形式销售,价格约为10-15美元/组(即单只约3-4美元)。
Bitty Pop!的战略定位是'更低门槛的入坑产品':
● 价格更低:单只价格仅为标准Pop!的1/3左右,进一步降低了首次购买的心理门槛。
● 目标人群更广:适合年轻家庭、儿童、以及想要尝试收藏但不想投入太多的消费者。
● 收藏属性更强:小尺寸意味着更容易展示和收纳,可以收藏更多款式。
Bitty Pop!已经在Walmart等主流渠道上架,覆盖了动漫(如One Piece、Dragon Ball Z)和体育(MLB Super Pack与Topps/Fanatics合作)等多个领域。作为Pop!品牌的延伸产品线,Bitty Pop!有助于扩大Funko的消费人群基础,为标准Pop!和更高级的收藏产品输送新用户。
15.2 Pop! Yourself:个性化定制
Pop! Yourself是Funko推出的个性化定制服务——消费者可以自定义面部、发型、服饰等特征,制作一个以自己或朋友为原型的Pop!玩偶。Pop! Yourself于2025年在欧洲推出,之后扩展到更多市场。
Pop! Yourself的创新之处在于:
● 从'IP粉丝'到'自我表达':传统Pop!是消费者表达对IP的热爱,而Pop! Yourself是消费者表达自我——这是对Pop!设计语言的全新应用。
● 礼品场景:个性化定制的Pop!是非常独特的礼物选择,适用于生日、节日、纪念日等多种送礼场景。
● 数据资产:每一个定制订单都为Funko提供了宝贵的消费者数据,有助于了解消费者偏好。
据披露,FY2025年Pop! Yourself已售出200万件。对于一个新推出的品类来说,这是一个相当不错的成绩。虽然单价高于标准Pop!,但收藏驱动强度较低(情感价值大于收藏价值),因此更适合作为礼品和自我表达的品类,而非核心收藏品类。
15.3 Pop!设计语言的跨品类延伸
除了Bitty Pop!和Pop! Yourself,Funko还在持续探索将Pop!设计语言延伸到更多品类:
● 毛绒产品(Plush):将Pop!的风格应用到毛绒玩具上,面向更年轻的消费者和礼品市场。
● 服饰(Apparel):推出Pop!风格的服装和配饰,将品牌从收藏品扩展到生活方式领域。
● 家居(Home & Decor):Pop!形象的家居装饰品,如马克杯、海报、墙贴等。
● Premium Blind Box(高端盲盒):含Chase变体的高端盲盒系列,面向核心收藏者,价格高于标准Pop!。
这种'品牌授权于自身'的内循环策略,本质上是把Pop!从一个产品系列升级为一个生活方式品牌。如果成功,将大大提升Pop!品牌的价值和生命周期——它不再只是一种玩偶,而是一种可以应用于无数品类的视觉语言和文化符号。
当然,跨品类延伸也有风险:过度延伸可能稀释品牌的收藏属性,影响核心收藏者的认同感。如何在'品牌扩张'和'核心定位'之间找到平衡,是Funko需要谨慎处理的问题。
第16章 关税冲击与应对
16.1 2025年关税及进口税近$40M
关税是Funko成本结构中的一个重要变量。作为一家产品主要在亚洲生产、在美国和欧洲销售的公司,Funko对关税政策高度敏感。2025年,关税及进口税总额接近$4,000万美元,对毛利率产生了显著影响。
指标 | 数值 | 说明 |
|---|---|---|
FY2025关税总额 | 接近$4,000万 | Q4电话会管理层口头表述 |
其中IEEPA关税 | 约$2,000万 | 约一半来自IEEPA关税 |
Q1 2026 IEEPA关税支付 | 约$2,000万 | 公司披露(约数) |
2026年税率指引假设 | 约15% | 管理层假设全年维持 |
当前实际支付税率 | 约10% | 管理层表示低于指引假设 |
关税对库存成本的影响路径:进口关税直接增加库存账面成本(海关前置),体现于销售成本(COGS)。也就是说,关税越高,COGS越高,毛利率越低。
16.2 约一半来自IEEPA关税
在总关税中,约一半来自IEEPA(国际紧急经济权力法)关税。IEEPA关税是美国政府基于国家安全或紧急状态对特定国家商品加征的关税,通常具有较高的税率和较强的政策不确定性。
IEEPA关税后来被法院裁定无效——这为Q2 2026的关税退款埋下了伏笔。但在裁定之前,Funko已经支付了这笔关税,对FY2025和2026年初的毛利率产生了显著的压制作用。
关税压力是Funko产能迁移的主要驱动力之一。为了降低关税成本,公司FY2025年已将部分产能从中国迁移至越南、柬埔寨等低关税地区。同时,公司也通过提价政策(2025年已实施)将部分关税成本转嫁给消费者。
16.3 Q2 2026关税退款$25.4M一次性收益
2026年Q2,Funko确认了$2,540万美元的税前关税退款收益,这对当期业绩产生了重大影响:
项目 | 金额(百万美元) | 说明 |
|---|---|---|
Q2 2026税前关税退款收益 | $25.4M | 含预期关税退款确认+已计提关税释放 |
报告毛利率(含退款) | 56.6% | Q2 2026实际;对比上年同期32.1% |
正常化毛利率(剔除退款) | 约44.4% | 剔除$2,540万一次性收益后 |
Q3 2026毛利率指引 | 约43-44% | 反映关税收益一次性属性 |
FY2026毛利率指引(含退款) | 46–47% | 较原指引41–43%上调 |
原文引用:"Gross margin, net income, adjusted net income and adjusted EBITDA for the second quarter of 2026 each included a pre-tax benefit of $25.4 million related to the recognition of expected tariff refunds and the release of accrued tariffs"
关税退款使Q2 2026净利润转正至约$1,540万,调整后EBITDA约$4,090万。剔除退款后,调整后EBITDA约$1,550万(利润率约7.5%)——这是评估当前盈利基础时的关键区分。
公司还将$2,210万关税债权以$1,920万的价格出售给第三方,一半所得用于偿还定期贷款。这一操作既提前回笼了现金,又减轻了债务负担——虽然折扣出售意味着损失了约$290万的账面收益,但考虑到资金的时间价值和债务利息的节省,整体上是合理的财务决策。
16.4 代工格局:越南、中国、柬埔寨、墨西哥
Funko的代工/采购地分布在多个国家,以分散供应链风险和优化关税成本:
披露文件 | 代工/采购地 |
|---|---|
FY2025 10-K | 越南、柬埔寨、中国、墨西哥 |
Q1 2026 10-Q | 越南、柬埔寨、中国(墨西哥未列入) |
主要代工地为越南与中国(另有柬埔寨)。公司FY2025年已将部分产能从中国迁移至越南/低关税地区,同时受益于2025年实施的提价政策。从Q1 2026的披露来看,墨西哥可能已不再是主要的采购地。
产能从中国向越南/柬埔寨迁移是一个长期趋势。这种迁移一方面是为了降低关税成本,另一方面也是为了分散供应链风险——过度依赖单一国家的产能会在地缘政治冲突、贸易摩擦等情况下产生重大风险。多产地布局虽然增加了管理复杂度,但提高了供应链的韧性。
第17章 投资视角:风险清单与监控指标
17.1 核心风险清单
从投资角度看,Funko面临的核心风险可以归纳为以下几类:
1. IP集中度风险
● 迪士尼系占比虽已从38%降至28%,但仍是最大的单一授权方集团。
● 授权协议为2-3年期、非排他、有最低保证金,存在续约和提价风险。
● 版税审计应计七年增长逾三倍,合规风险持续积累。
2. 库存与周期风险
● 收藏品行业天然具有周期性,IP热度的波动直接影响销售。
● 6-18个月的制造提前期使得需求预测失误的代价高昂。
● 2022-2023年的库存危机造成了$3,030万减值和$1.54亿净亏损。
3. 债务与流动性风险
● $225.7M有息债务,利率约9-10%,每年利息支出约$19.2M。
● Going Concern警示反映了持续的融资压力。
● 五次信贷协议修订说明财务契约持续承压。
4. 成本结构风险
● SG&A率从22.6%升至37.2%,费用刚性显著。
● 版税率17.4%且呈上升趋势,是毛利率的硬约束。
● D&A 6.5%,模具折旧和并购摊销持续侵蚀利润。
5. 关税与供应链风险
● 年关税支出近$4,000万,贸易政策变化直接影响毛利率。
● 产能主要集中在越南和中国,地缘政治风险不可忽视。
17.2 关键监控指标
跟踪Funko的经营状况,以下指标最为关键:
指标类别 | 核心指标 | 当前水平(FY2025) | 关注方向 |
|---|---|---|---|
增长 | 营收增速 | -13.5% | 是否止跌回升 |
增长 | 欧洲占比 | 31.8% | 能否持续提升 |
盈利 | 调整后EBITDA利润率 | 2.9% | 能否恢复至9%以上 |
盈利 | 毛利率(不含D&A) | 38.7% | 能否稳定在40%以上 |
成本 | SG&A率 | 37.2% | 能否有效下降 |
成本 | 版税率 | 17.4% | 续约后能否维持稳定 |
运营 | DIO | ~54天 | 是否维持健康水平 |
运营 | 呆滞准备金 | $11M | 是否回升 |
财务 | 净债务/EBITDA | ~6.7x | 能否下降 |
IP | 前十大授权方占比 | 63% | 集中度趋势 |
IP | 迪士尼系占比 | 28% | 是否继续下降 |
17.3 FY2026指引
管理层给出的FY2026全年指引如下:
指标 | FY2026指引 | 说明 |
|---|---|---|
净销售额 | 持平至 +3%(vs FY2025) | 温和增长预期 |
毛利率 | 46%–47%(含Q2关税退款);Q3正常化43%–44% | 关税退款为一次性收益 |
调整后EBITDA | $100–$110M(含Q2关税收益) | 较FY2025的$26.6M大幅改善 |
H1 2026最新数据:净亏损$(2,682)K(H1 2025为$(69,063)K),同比显著改善,接近盈亏平衡。这一趋势如果延续,全年调整后EBITDA $100-110M的指引是有可能实现的。
需要注意的是,$100-110M的调整后EBITDA中包含了Q2关税退款的一次性收益(约$25.4M税前,税后约$19M)。剔除这一一次性收益后,正常化的调整后EBITDA约为$80-90M——这仍然是一个显著的改善(FY2025为$26.6M),但需要持续关注其可持续性。
如果FY2026调整后EBITDA能够达到$100M左右,那么利息覆盖倍数将提升到约5倍以上,净债务/EBITDA比率将降至约2倍以下——这将是一个质的飞跃,意味着Funko将从'困境边缘'回到'健康经营'的轨道。这也是Josh Simon时代最重要的'期中考试'。
17.4 周期性日历与季度节奏
Funko的业务具有显著的季节性和周期性。了解这种季度节奏,对于投资择时和业绩预期管理非常重要:
时间节点 | 历史规律(FY2025实测) | 关键关注点 |
|---|---|---|
Q1财报发布(5月) | 净亏损约$1,800-2,800万,调整后EBITDA接近盈亏平衡 | 库存结余和呆滞拨备是否环比下降 |
Q2财报(8月) | FY2025营收为全年最低单季 | 库存环比是否开始季节性备货;有无一次性关税因素 |
Q3财报(11月) | 节假日备货高峰,通常为全年经营最佳季度之一 | 营收占比是否落在26-28%区间 |
Q4/年报(2-3月) | 历史营收最高季,占全年29-31% | 库存同比及主动去库存信号;销售折扣、减值金额 |
FY2025实测季度收入分布:Q1占21.0%、Q2占21.3%、Q3约占27.6%、Q4占30.1%,Q3+Q4合计约57.7%。下半年的重要性不言而喻——如果Q3-Q4表现不及预期,全年目标就很难达成。
对于投资者来说,Q1通常是全年最难看的季度——收入最低、亏损最大,容易引发市场恐慌。但如果理解了季节性规律,就会知道Q1的亏损并不一定代表全年趋势,更多是费用刚性和季节性收入分布的结果。
17.5 情景分析:三种增长路径下的估值框架
基于Funko当前的经营状况和未来的不确定性,我们可以构建三种情景,来评估不同路径下的盈利前景:
情景 | 营收增速假设 | EBITDA利润率 | 调整后EBITDA | 核心假设 |
|---|---|---|---|---|
乐观情景 | +10%以上 | 10-12% | $100-120M | 美国市场复苏+欧洲高增+利润率大幅改善 |
基准情景 | 持平至+5% | 7-9% | $70-90M | 欧洲增长对冲美国下滑+利润率稳步改善 |
悲观情景 | -5%以下 | 3-5% | $30-50M | 美国市场持续下滑+欧洲增速放缓+利润率承压 |
需要强调的是,以上情景分析仅为框架性思考,不构成任何投资建议。Funko的实际业绩受到诸多因素影响,包括IP内容周期、宏观消费环境、关税政策、供应链稳定性等,具有高度不确定性。
17.6 关键催化剂与风险事件时间表
以下是未来12-18个月内可能对Funko股价产生重大影响的催化剂和风险事件:
● 迪士尼系大片上映:Mandalorian and Grogu、Toy Story 5、Moana Live Action、Avengers: Doomsday、Spider-Man: Brand New Day等——这些电影的票房表现直接影响Funko的迪士尼系产品销售。
● 信贷协议到期(2027年12月):虽然第五次修订将到期日延长到了2027年底,但在此之前公司需要证明自己有能力再融资或偿还债务。
● 授权续约窗口(2028年起):2028年之后最低版税承诺大幅下降,意味着大量授权协议将在2027-2028年到期续约,续约条件将直接影响未来的版税率和毛利率。
● 国际化进展:亚洲和拉美市场的拓展进度将决定Funko的长期增长空间。如果新市场能够复制欧洲的成功,将打开全新的增长维度。
● 关税政策变化:国际贸易政策的变动可能直接影响Funko的成本结构和毛利率。
结语
Funko的本质:流行文化的期权交易
如果要用一句话来概括Funko的商业模式,那就是:
这种'期权模式'是Funko核心竞争力的来源——900个活跃IP,相当于持有900个期权,其中只要有少数几个成为爆款,就能覆盖所有其他IP的成本并产生丰厚利润。快时尚的速度能力让Funko能够在IP热度上升期迅速入场,在热度下降期及时退出——这就像是期权的灵活行权机制。
然而,期权模式也有其天然的局限性。期权的价值在于波动,但波动也意味着不确定性。当整体IP热度下行、消费需求疲软时,900个期权可能同时贬值——这就是2022-2023年库存危机的本质:疫情期间'买入'了太多看涨期权,结果疫情后需求回落,期权集体贬值,变成了过剩的库存。
三重矛盾:设计极简vs IP极多;增长飞轮vs周期宿命;轻资产模式vs重债务结构
Funko的故事中充满了矛盾——这些矛盾既是它独特性的来源,也是它困境的根源。
第一重矛盾:设计极简 vs IP极多。Pop!的设计哲学是极致的简约——大头小身、无嘴、圆眼,几乎抹去了所有面部特征。但正是这种'去特征化'的设计,让它能够承载900个不同的IP。越简约的设计,越能包容越多的内容。这是设计上的辩证法,也是Funko商业逻辑的底层奥秘。然而,IP越多也意味着管理越复杂、SKU越多、库存压力越大——极简设计与极多IP之间,始终存在着张力。
第二重矛盾:增长飞轮 vs 周期宿命。内容方、零售商、消费者三方构成的增长飞轮,在上升期能够自我加速、越转越快。但飞轮的动力最终来自于流行文化的热度——而热度天然具有周期性。从FNAF的速起速落到迪士尼系的占比波动,从疫情期的爆发增长到后疫情的库存危机,Funko的历史就是一部周期史。飞轮能够放大增长,也能够放大衰退。这是收藏品行业的宿命——没有人能够永远站在潮头。
第三重矛盾:轻资产模式 vs 重债务结构。Funko的商业模式常被称为'轻资产'——不需要自己建工厂,不需要拥有IP,只要设计和营销。但讽刺的是,这家'轻资产'公司却背负着$225M的有息债务,账面上躺着$270M的无形资产和商誉。轻资产的经营模式与重债务的资本结构之间形成了鲜明的反差。ACON的杠杆收购为公司埋下了沉重的财务包袱,使得经营利润几乎全部被利息和摊销吞噬——这是Funko'为什么赚不到钱'的最直接答案。
未来之路:Josh Simon能否带领穿越周期?
站在2026年的时点回望Funko的历史,我们看到的是一个跌宕起伏的故事:从一只摇头玩偶起步,到Pop!缔造10亿只销量神话,到上市后经历库存危机、债务压力、CEO更迭,再到今天Josh Simon带领下的转型探索。
Josh Simon面临的任务并不轻松。他需要同时解决多个问题:
● 恢复增长:在美国市场下滑的背景下,依靠欧洲和新兴市场的增长带动整体收入回升。
● 改善盈利:在SG&A刚性和版税约束的双重压力下,提升EBITDA利润率至可持续的水平。
● 修复资产负债表:逐步降低债务水平,消除Going Concern的阴影。
● 重建收藏者信任:在SKU削减之后,重新激活核心收藏者群体的热情。
● 拓展新增长点:DTC、国际化、新品类、新IP领域……找到下一个增长引擎。
好消息是,FY2026上半年的数据已经显示出改善的迹象——净亏损大幅收窄,接近盈亏平衡;欧洲市场持续高速增长;库存水平健康;主要授权全部完成续约。如果FY2026调整后EBITDA能够达到$100M的指引水平,Funko将迎来一个实质性的转折点。
但挑战也依然严峻:SG&A率仍然高达37%以上,版税率持续上升,债务负担依然沉重,美国市场增长乏力……这些都不是短期内能够解决的问题。Josh Simon能否带领Funko真正穿越周期,还需要时间来验证。
对收藏品行业的启示
Funko的故事不仅仅是一家公司的故事,它也为整个收藏品行业提供了宝贵的启示:
● IP永远是核心,但IP所有权决定了利润分配。拥有IP的一方(如迪士尼)拿走了大部分利润,而被授权方(如Funko)只能赚取制造和分销的微薄利润。自有IP vs 授权IP,这是决定收藏品公司商业模式和盈利能力的根本分野。
● 速度是护城河,但也是双刃剑。快时尚模式让Funko能够抓住热点,但也意味着永远在追赶下一个热点,永远面临着IP热度衰减的风险。速度越快,对管理能力的要求越高——库存管理、需求预测、供应链协调,每一个环节都不能出错。
● 收藏者是基本盘,热度是增量。常青IP和核心收藏者提供了收入的稳定性,而热点IP和偶尔购买者提供了增长弹性。健康的收藏品公司需要在两者之间找到平衡——过于依赖热点会导致剧烈波动,过于保守则会失去增长动力。
● 库存是收藏品公司的生命线。收藏品的价值依赖于稀缺性,库存过多会摧毁品牌价值,库存过少又会错失销售机会。库存管理的艺术,本质上是在'稀缺性'和'可得性'之间走钢丝。
● 资本结构决定抗周期能力。高杠杆在顺周期时能够放大收益,但在逆周期时会加倍痛苦。收藏品行业天然具有周期性,稳健的资产负债表是穿越周期的必要条件。
10亿只Pop!玩偶的故事还在继续。下一个10亿只会不会到来?Josh Simon的转型能否成功?Funko能否从'周期的囚徒'成长为'周期的主人'?这些问题的答案,将在未来几年里逐步揭晓。
——全文完——
附录:Funko vs 泡泡玛特——两种潮玩模式的深度对比
一、利润表全景对比
Funko和泡泡玛特经常被放在一起比较,因为它们都是'潮玩'赛道的代表性公司。但实际上,两家公司的商业模式差异巨大——一个是第三方IP授权的批发商,一个是自有IP的直营品牌商。这种差异在利润表上体现得淋漓尽致。
(注:Funko的COGS口径为'不含折旧摊销',泡泡玛特COGS含全部成本。直接比较毛利率时,Funko的数字偏高约6-7个百分点。货币单位:Funko为美元,泡泡玛特为人民币。)
二、核心差距的三大来源
以FY2025收入为100%基准,两家公司利润表的'瀑布'结构如下:
收入 Funko 100% 泡泡玛特 100%
└─ 制造/运费 -43.9% -约14%
└─ 版税/授权费 -17.4% -约1%以下
= 毛利润 38.7% 72.1%
└─ SG&A/分销 -37.2% -26.6%
└─ D&A -6.5% (含于上方)
= 经营利润 -5.0% 约+45.5%
三个核心差距来源:
● 版税成本差距(约17个百分点):IP控制权的根本差异。Funko是IP的'租户',泡泡玛特是IP的'房东'。
● 制造成本比率差距(约30个百分点):渠道结构的差异。批发价vs零售价的分母效应。
● 费用率差距(约10个百分点):规模效应和直营模式的费效比差异。
三、库存模式对比
库存是两家公司另一个值得深度对比的维度。虽然模式不同,但都面临着库存管理的挑战:
维度 | Funko(2022-23危机) | 泡泡玛特(2025-26压力期) |
|---|---|---|
DIO峰值 | 约101天(FY2022末) | 201天(2026H1) |
触发因素 | 需求预测失误+新仓运营失败+渠道去库存 | 爆发式增长后预测偏差+海外前置备货+热度退潮 |
渠道模式 | 批发为主:渠道去库存直接冲击订单 | 直营为主:库存在自己账上,无渠道商反压 |
去库存工具 | 物理销毁或折价批发(伤害品牌) | 跨区域调拨+延迟上市+自然消化 |
现金缓冲 | 危机前杠杆已高,现金受压 | 现金充裕,无流动性危机风险 |
减值处理 | FY2023 Q1一次性确认$3,030万 | 拨备率1.24%,目前无大规模减记 |
四、对行业的启示
Funko与泡泡玛特的对比,为整个潮玩和收藏品行业提供了宝贵的参照系:
● IP所有权决定利润分配的顶层结构。拥有IP的一方始终占据价值链的最高端,被授权方只能赚取制造和分销的利润。
● 直营vs批发是两种完全不同的生意。直营模式毛利率高、费用率也高,但经营杠杆强;批发模式轻资产、但利润率被挤压。没有绝对的优劣,取决于公司的资源和能力。
● 库存是收藏品公司的生死线。无论是批发还是直营,无论是大公司还是小公司,库存管理能力都是核心竞争力。
● IP热度的周期性无法消除,只能管理。无论是Funko的FNAF案例,还是泡泡玛特的LABUBU案例,都证明了单一IP的热度是有限的——多IP矩阵是必由之路。
<span style="color:rgb(46,80,144);font-size:24.0000pt">**资料来源**</span>
<span style="color:rgb(46,80,144);font-size:14.0000pt">**一、Funko(FNKO)官方披露文件**</span>
<span style="font-size:12.0000pt">● 招股说明书(S-1):Funko, Inc. 于2017年11月向SEC提交的IPO注册声明文件,涵盖公司历史、业务模式、IP授权结构、财务数据及风险因素等核心信息。</span>
<span style="font-size:12.0000pt">● FY2016年报(10-K):截至2016年12月31日财年的年度报告,包含IPO前的完整财务数据和业务概况。</span>
<span style="font-size:12.0000pt">● FY2017年报(10-K):截至2017年12月31日财年的年度报告,记录IPO首年经营数据及Loungefly收购情况。</span>
<span style="font-size:12.0000pt">● FY2018年报(10-K):截至2018年12月31日财年的年度报告,含订阅盒业务退出及欧洲扩张详情。</span>
<span style="font-size:12.0000pt">● FY2019年报(10-K):截至2019年12月31日财年的年度报告,含Underground Toys整合及零售渠道布局。</span>
<span style="font-size:12.0000pt">● FY2020年报(10-K):截至2020年12月31日财年的年度报告,记录新冠疫情对供应链和销售的冲击及应对。</span>
<span style="font-size:12.0000pt">● FY2021年报(10-K):截至2021年12月31日财年的年度报告,含疫后需求反弹和电商增长数据。</span>
<span style="font-size:12.0000pt">● FY2022年报(10-K):截至2022年12月31日财年的年度报告,详细披露新仓运营失败、库存危机及$3,030万库存减值。</span>
<span style="font-size:12.0000pt">● FY2023年报(10-K):截至2023年12月31日财年的年度报告,含重组计划、债务再融资及管理层变动。</span>
<span style="font-size:12.0000pt">● FY2024年报(10-K):截至2024年12月31日财年的年度报告,含库存去化进展、迪士尼授权续约及版税审计应计调整。</span>
<span style="font-size:12.0000pt">● FY2025年报(10-K):截至2025年12月31日财年的年度报告,为本次研究的最新财务数据来源,含完整利润表、资产负债表、现金流量表及MD&A分析。</span>
<span style="font-size:12.0000pt">● 季度报告(10-Q):FY2023-FY2025各季度报告,用于追踪库存变化、营收季节性及经营趋势拐点。</span>
<span style="color:rgb(46,80,144);font-size:14.0000pt">**二、行业与市场数据**</span>
<span style="font-size:12.0000pt">● 全球收藏品市场规模估算:基于Statista、IBISWorld等第三方市场研究机构公开数据交叉验证。</span>
<span style="font-size:12.0000pt">● 潮玩行业发展趋势:结合泡泡玛特([09992.HK](http://09992.HK))年报及行业公开信息进行对比分析。</span>
<span style="color:rgb(46,80,144);font-size:14.0000pt">**三、数据说明**</span>
<span style="font-size:12.0000pt">本报告所有财务数据均以公司向美国证券交易委员会(SEC)提交的官方文件为基准。FY2019-FY2022年度数据根据Funko历年10-K年报中的比较期间数据提取并交叉验证,确保数据口径一致性。部分细分数据(如分IP收入占比、分地区毛利等)来自各年度MD&A章节及财报附注。</span>