
蒙古焦煤-公司周读07
商业模式一句话: 挖焦煤卖给中国
什么是焦煤?
与动力煤区分,焦煤主要用于炼钢(80%,剩下的有水泥),焦煤也可以用作动力煤(特殊情况),反过来不行。
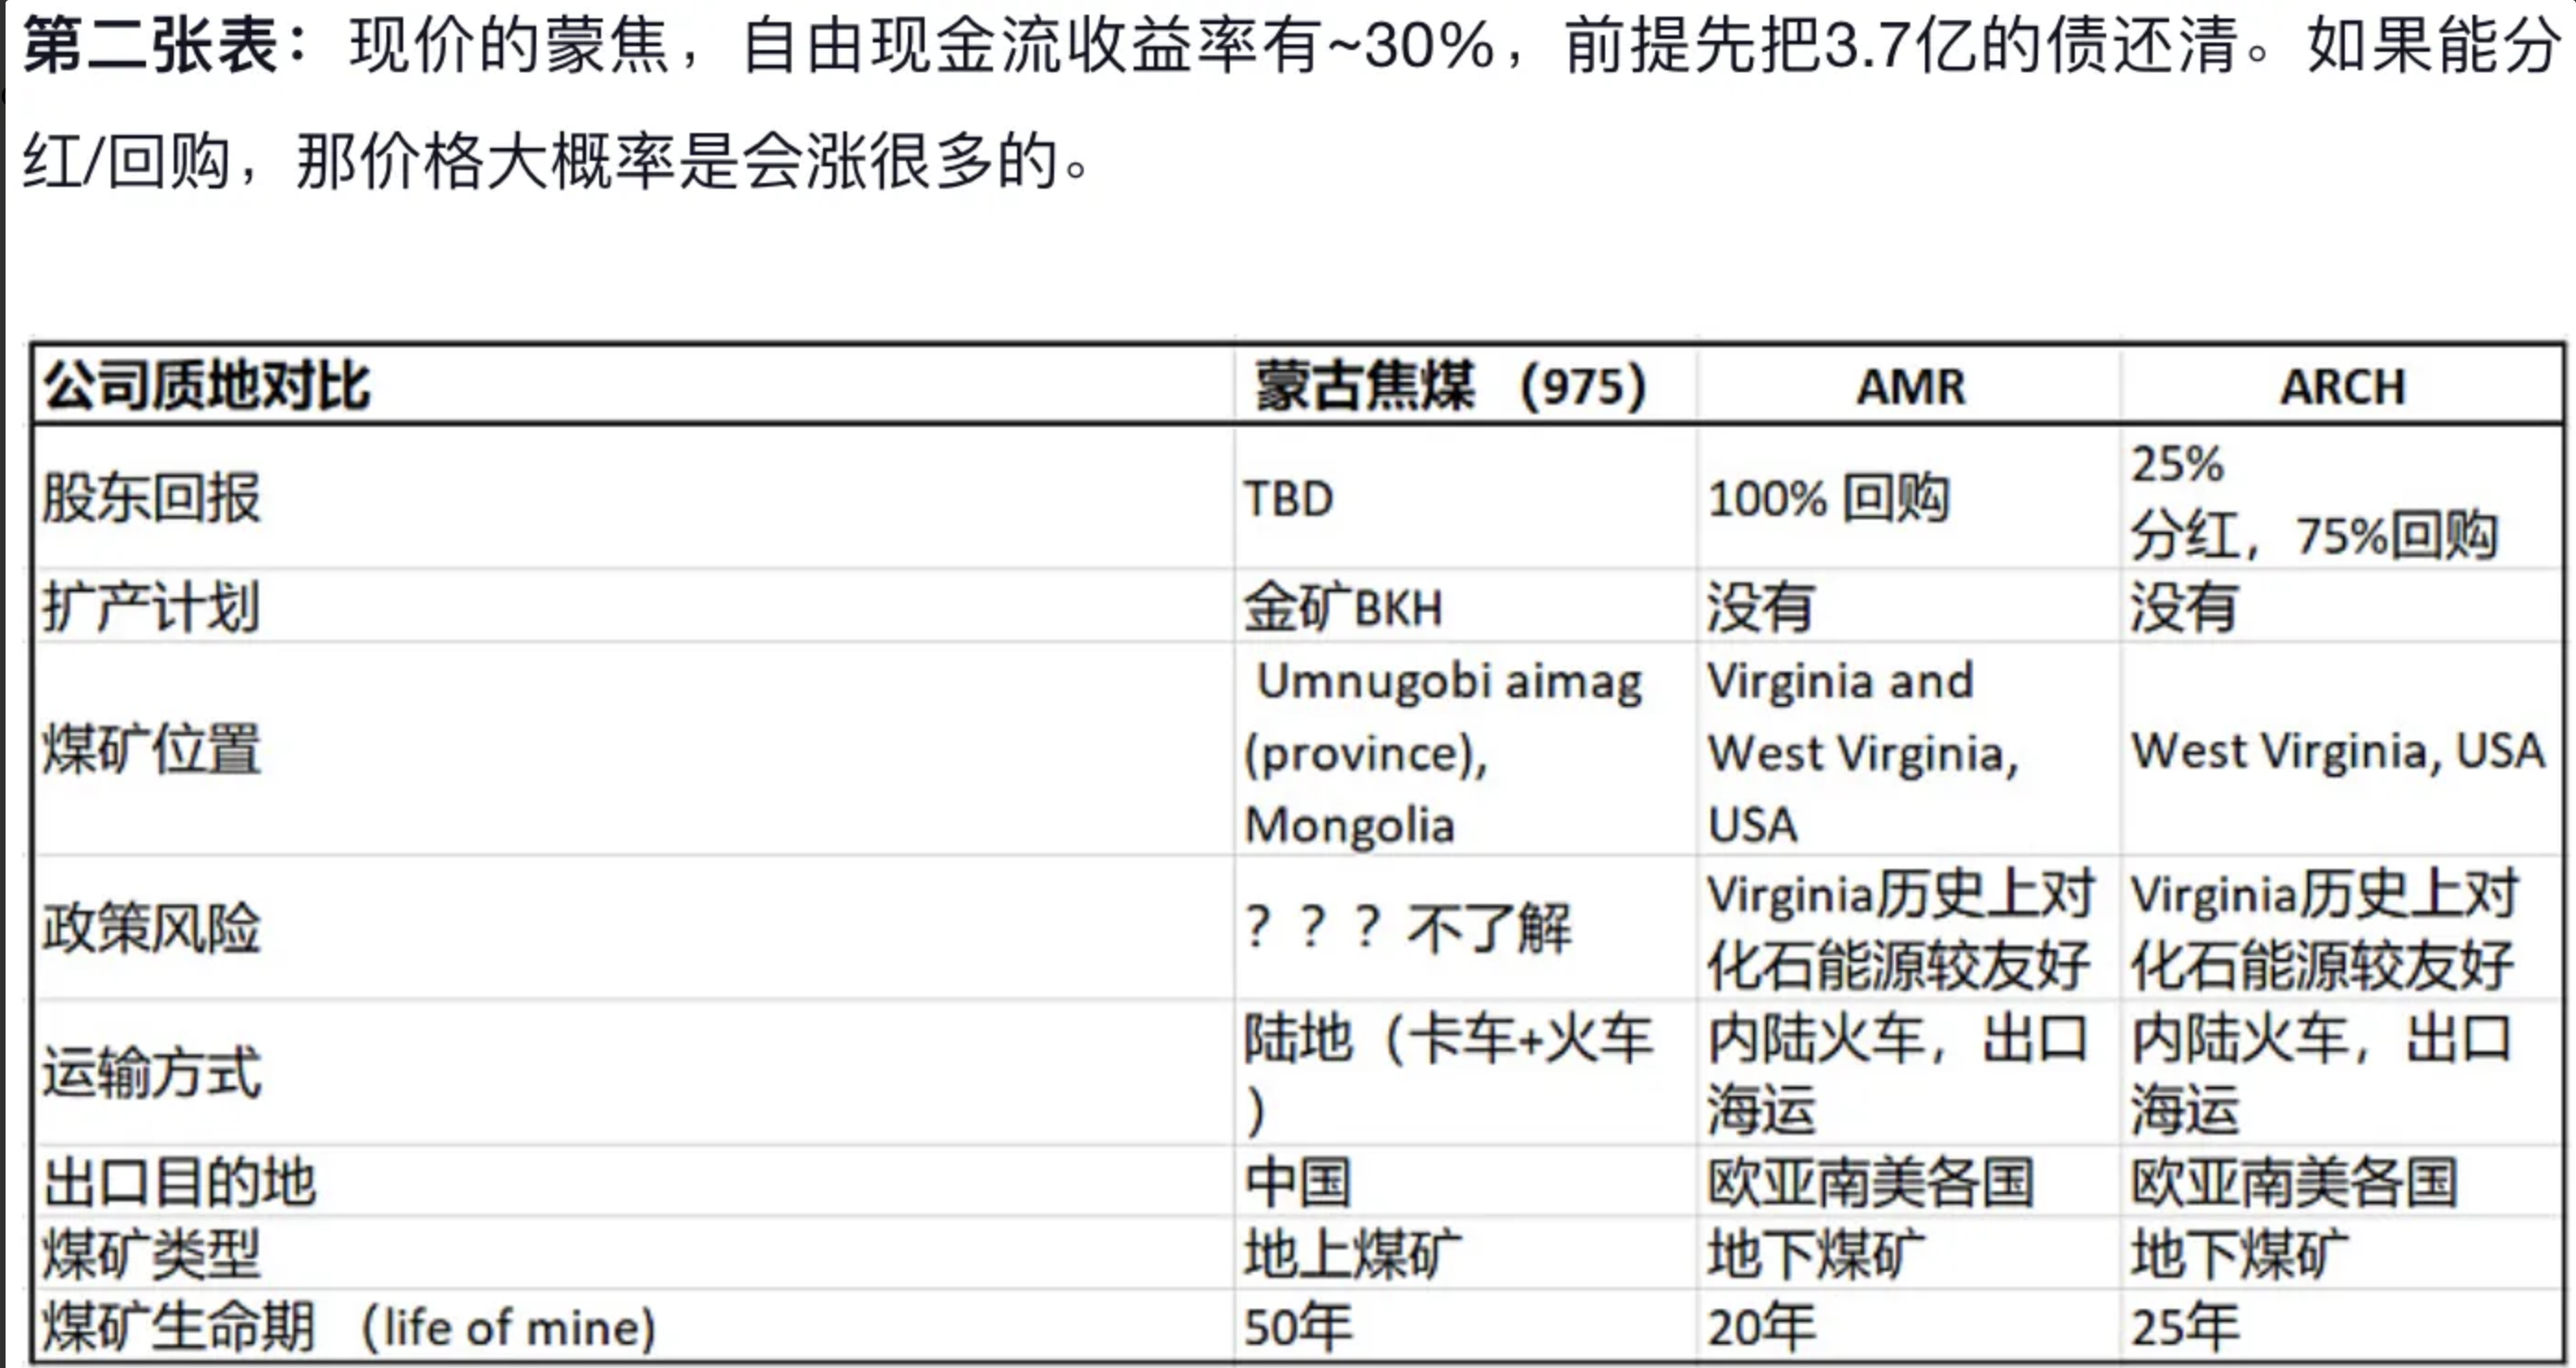
两种煤矿:露天 vs 地下。蒙焦是露天煤矿,巨大的成本优势,以及相对稳定的开采成本。
为什么是中国:由蒙古纯内陆的地理位置决定。
<!--{"config":{"config":{"config":{}}}}-->
Metrics | 2023 | 2022 | 2021 | 2020 |
|---|---|---|---|---|
Revenue (in $000) | 1,034,821 | 546,248 | 184,069 | 417,424 |
Cost of Revenue (in $000) | 593,180 | 451,131 | 161,490 | 288,848 |
Gross Profit (in $000) | 441,641 | 95,117 | 22,579 | 128,576 |
Net Profit (in $000) | 240,102 | 58,891 | -55,438 | 29,605 |
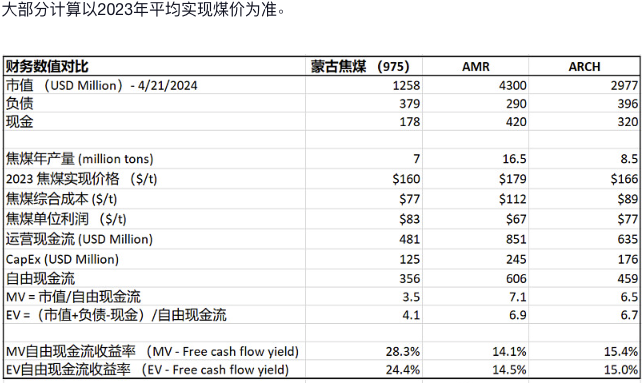
Capex: 9/9/2024 — total 94 million:55million for
3.7 亿债: 2.2亿优先债 + 1.5亿永续债
9/9/24 财报会记录:今年早些时候,我们采取了一定的行动,调用了2000万美元的永久票据,并且与中期业绩公告同时,公司批准并发布了关于在10月1日的呼叫日期调用所有剩余永久票据的公告,但这将移至下一个工作日,即10月2日。因此,公司将偿还所有未偿的永续债,约为1.22亿美元,包括约6700万美元的应计利息。这将使我们处于一个位置,移除与永续债相关的某些限制,这些限制限制了公司报告股份或宣布股息的能力。所以这是一个关键的步骤。展望未来,当然要视财务和运营表现以及董事会的建议和股东的批准而定。公司将有能力在一般授权下进行活动,最多可回购现有股份的10%,或者显然要视运营表现而定。从明年开始考虑宣布股息。谢谢。
10/2/24 update: 永续债100%赎回。“可以”开始分红了。
以 AMR ARCH HCC WHC为代表的西方 — 主要山姆和袋鼠国 — 焦煤(也称冶金煤)公司,最近两年靠着俄乌冲突带来的煤价高升,把自己的一屁股债还清,还都开始了不同程度的stock buyback。 这篇文章尝试搞清楚,哪些因素的合力导致了现在(2023-2024)焦煤价格远高于疫情前,这其中哪些因素有可能长期维持下去。我把重点放在焦煤,而非热力煤。热力煤用于供暖发电,已经有更环保的替代物(天然气),焦煤用于炼钢,短中期没有可以上量的替代物,所以焦煤高价长期维持下去的可能性略大。
先说简单的。
因素一:焦煤价格高是俄乌冲突所致。
结论:否。先说下背景。焦煤的出口市场非常集中,出口国里,澳大利亚占出口总额50%,俄罗斯16%,美国13%,加拿大9%,蒙古5%,这加一起就93%了。俄乌冲突所带来的对俄制裁,导致俄焦煤出口目的地被强制改变,打破了之前的进出口市场平衡,从而引起短期价格急速变化 — 美澳出口的焦煤给到欧盟以填补俄煤的空白,导致美国和澳洲spot price急升,而俄煤本来出口到欧盟和日本的那部分挪到了中国和印度,又导致了短期Í俄焦煤的价格下降。
看下面这张图一目了然 (图标题:俄焦煤出口在2022年适应了制裁和限制)。
那问题来了 — 这种出口线路的改变对价格的影响是长期的么?
回答这个问题,可直接看制裁前后煤价。上图。
第一张是澳大利亚出口的焦煤,第二张是澳大利亚的6000 kcal/kg动力煤(这是一种比较高级相对污染小的动力煤,为发达国家所青睐)。趋势类似,疫情恢复预期打满的时候(2021年初)一直到俄乌冲突开始以前 (注意,是以前),焦煤的价格已经涨到了比疫情前高50%左右(300)。 等冲突和制裁所带来的短期效应过去,出口达到再平衡的时候(2023 Q2到现在2024年年初),价格都回到了俄乌冲突前的位置,依然比疫情前高40-50%左右。
上面这个数据肯定不完美,2021是西方世界经济恢复预期打满的时候也同时是全球供应链最紧张的时候,焦煤期货价格可能虚高。
这种价格绝对值的虚高可以用相对价格抹平 — 那么再看看澳大利亚和俄罗斯出口煤的价差变化趋势。
没找到焦煤的,上面这个是5500 kcal/kg热力煤的图。这里比较明显了,2022 Q2 Q3因为制裁导致的价差,大部分从2023年开始逐步消除了。
初步结论,俄乌冲突这个因素对煤价的长期影响即便不是零,起码不是主导因素。反推还能得到一个推论,等俄乌冲突结束时,澳洲美国焦煤出口价格可能有短期的大幅度下探,但大概率不会因为这个原因长期大幅下跌。
因素二:西方通货膨胀引起的成本上升
成本是个重要因素,但不本质。对于大宗商品,成本主要发挥的作用是在产能过剩的时候去消灭成本最高的边际产能,这并不符合近年来焦煤紧俏的供需关系(看因素三)。
另外,2022年的焦煤成本平均比2021高36%,但我们看到了现在(2023年末)稳定下的焦煤价格比疫情前高40-50%,而且别忘了焦煤公司赚的可是差价绝对值不是相对比例,只能说在通胀成本上升的背景下,焦煤公司这几年还是很赚钱的。
2022的焦煤成本分布见下图:
因素三:供需 (Supply & Demand)
供需当然是最本质的决定价格的因素。对于美国和澳洲出口的冶金煤,大部分是期货spot price定价而非长协,所以公司的卖价能及时反映当时的供需关系。
先说需求(demand)。
提供高度浓缩的三个数据:
全世界大约80%的焦煤用于炼钢。
全世界钢产量里,有80%以上是通过一种需要焦煤的炼钢法(即blast furnace, 下面简称BF)冶炼所得。
3)BF冶钢法,炼1吨钢大概需要0.78吨的焦煤
啰嗦一下 — 炼钢的方法具体有三种哈:1)煉鋼之高爐石(blast-furnace (BF) slag) 2)轉爐石(basic-oxygen-furnace (BOF) slag)及 3)電弧爐煉鋼之電爐石(碴)(electric-arc-furnace (EAF) slag。这三种方法里BF是需要焦煤的。
这三个数据导致钢的需求量和焦煤需求量高度线性相关,也间接导致钢价和焦煤价格高度相关,看下图,价格相关性0.95。
那么钢的需求量未来几何呢?
下面是一张Wood Mackenzie的全球和印度钢量预测图,这种一拍脑门儿预测几十年的看看就好,但在未来,印度大概是增量的主力。中美脱钩的大背景下印度朝着世界二号工厂的方向崛起,我这里揣测下Monish作为跟India政商高层有来往的印度人,投资met coal,尤其他重仓焦煤大量出口印度的AMR这家公司,跟他的背景可能有点儿关系,纯属猜想。
既然回答不了全球钢量这个问题,我们尝试把范围缩小。对于美国澳洲的焦煤公司,他们的煤价取决于进出口市场,而进出口最大的玩家是中国和印度,这俩在过去几十年交替坐焦煤进口量第一的交椅。看下图,焦煤2008-2010的景气周期,就是中国快速从2008金融危机里走出来,大搞基建造成的。而且,中国的焦煤开采量低于本土需求,印度本土更是焦煤资源严重匮乏(70%以上靠进口)那我们是不是可以把问题简化为,未来中国和印度加一起的钢量需求如何变化?前面说了,印度长期第二世界工厂的定位大概率会提高钢量需求,而中国,即便在过去几年房地产大幅放缓的背景下,焦煤进口量也没有明显衰减 (2018 年进口60Mst,2021进口55Mst,2022为64Mst)。长期看,钢量看增是问题不大的。胡猜一下,钢量增速估计是跟中印GDP增速所匹配的3-5%/year (剔除通胀)。
再说供应 (Supply)
对消费品,竞争消灭价值;对大宗商品,供应消灭价值。
这里就要感谢极端的环保主义和在西方世界横行的所谓ESG(ESG代表环境-Environmental、社会-Social和治理-Governance)investing这个东西了。对环保和绿色可再生能源的追求,让煤炭产业基本成了西方世界的全民公敌,资本都绕着走 — 拉钱拉不到(bank不借),公司买保险买不了,想开个新煤矿?等个三五年permit也不一定批下来,批下来保不齐居民来个游行示威,几年的心血付之东流。用芒格先生在一次股东大会上的话说,现在(指在美国)出去开煤矿,跟你想主动去得个癌症一样 “admitting you're buying coal would be like going out and seeking to acquire a cancer or something." 。
Anyway,因为澳洲美国加拿大都是焦煤出口大国(他们仨加一起占焦煤出口总额70+%),这种舆论环境当然是限制供应扩张的,也是对我们的投资极有利的,前提是,客观数据能佐证供应的限制。
这里我准备用澳大利亚的数据作为分析依据,理由如下: 1)我懒,懒得汇总全球数据 2) 澳大利亚是焦煤出口大国(占总出口量40-60%)有一定代表性 3) 澳大利亚煤矿产量和建设的数据很全面很公开透明,可以准确追溯过去十年以上的历史数据
这里我们想回答的问题是:因为ESG的兴起,是不是澳大利亚焦煤新增产量的速度在明显放缓(甚至增速变负)?
翻看了过去十几年(2011 - 2023)的IEA coal report,每一期都有一个数据,就是基于当年已经上报的煤矿开采项目,预计5年后的总增产量是多少。已经上报的项目分两种,一种是“靠谱儿的”开发项目,也就是已经公司批了预算/政府已经批了permit了的,另外一种是“还没谱儿的”开发项目。我们只看前一种。然后,我们把这五年实际的增产量拿出来,除以这个5年前预测的增产量,用这个比例来测算有多少当时“靠谱儿的”开发项目,切切实实最终落地了。
这个比例告诉我们煤矿开发项目的落地比例随着时间是如何变化的。
举个例子,2011年的report里,基于当时上报的靠谱儿项目,2016年煤炭开采增量为50 Mtpa, 实际上,2016年比2011年多的开采量为47 Mtpa,也就是说47/50 = 97%的新开采增量最终落地了。
这个比例当然不完美,有以下几个问题:
实际开采增量受每年产量短期波动的影响(比如这年恰好来了个台风洪水之类的,或者某个矿塌了那一年产量暴跌)。但因为我们统计了8年的数据,随机因素的影响应该可以抹平
总开采增量除了受新矿落地影响,还受已有矿产量变化的影响,但是这里要注意,已有矿产的“扩产”是算到新“开发项目”里的,因为扩产也需要新的permit,每个矿在批的时候就定好了最大开采量,这个是不能超过的。所以对于已开发好的矿产来说,他们的实际开采量只能小于等于规定好的最大开采量。
IEA报告里所谓“靠谱儿”项目的定义不是十分明确而且统计口径随着时间略有变化,导致分母不是很准确,但是大差不差,拉长一点看个趋势是没问题的。
好,那么这个比例图如下:
过去7,8年的项目落地比例一路下跌。从2020年开始,每一年跟过去的五年相比增量都是负的,我们可以猜想2020和2021年有疫情的影响,但2016-2019期间这个比例的下跌是有一定说服力的。
另外一个数据是我跟踪了IEA 报告2014-2023所有提及过的澳大利亚会有额外产量的煤矿项目,这里的项目有三种: 1)新矿 2)已有矿扩产 3)已关闭矿reopen
用chatgpt把提到的所有矿的名字都提了出来,然后我去翻财报追踪每个矿的实际产量over time。 这个统计主要涵盖产量较大的新矿,肯定不全面,但这二十个矿从2014到了2023年,也就总共加了每年9 Mt的焦煤产量。。太少了。澳大利亚焦煤出口总额在180 mt左右,就算加个x2的安全系数,过去十年新矿焦煤产能才涨了9x2/180 = 10%。这还不算已有煤矿的损耗(这个没查到数据,求大佬指教)。
综上得出的结论:
俄乌冲突导致的焦煤价格飙升为短期影响
成本上升在焦煤供应紧俏的大背景下不能作为单一因子解释焦煤价格的上升。只能作为长期价格支撑的一个依据
过去十几年是焦煤新产能上线越来越慢越来越少的一段时间,长期看紧俏的出口供应量是有可能支撑长期高价的最有利因素
具体看煤炭公司,长期投资看好焦煤胜过动力煤,最好是产煤成本低,且大量出口东亚以及东南亚(尤其是印度)的公司。
中国的焦煤年消耗量是多少,主要生产商是谁。进口占多少。
2022年我国炼焦原煤产量为13.19亿吨,炼焦精煤产量为4.9亿吨,炼焦煤进口量为6387万吨,炼焦煤进口量/(炼焦煤精煤产量+炼焦煤进口量)为11.5%。
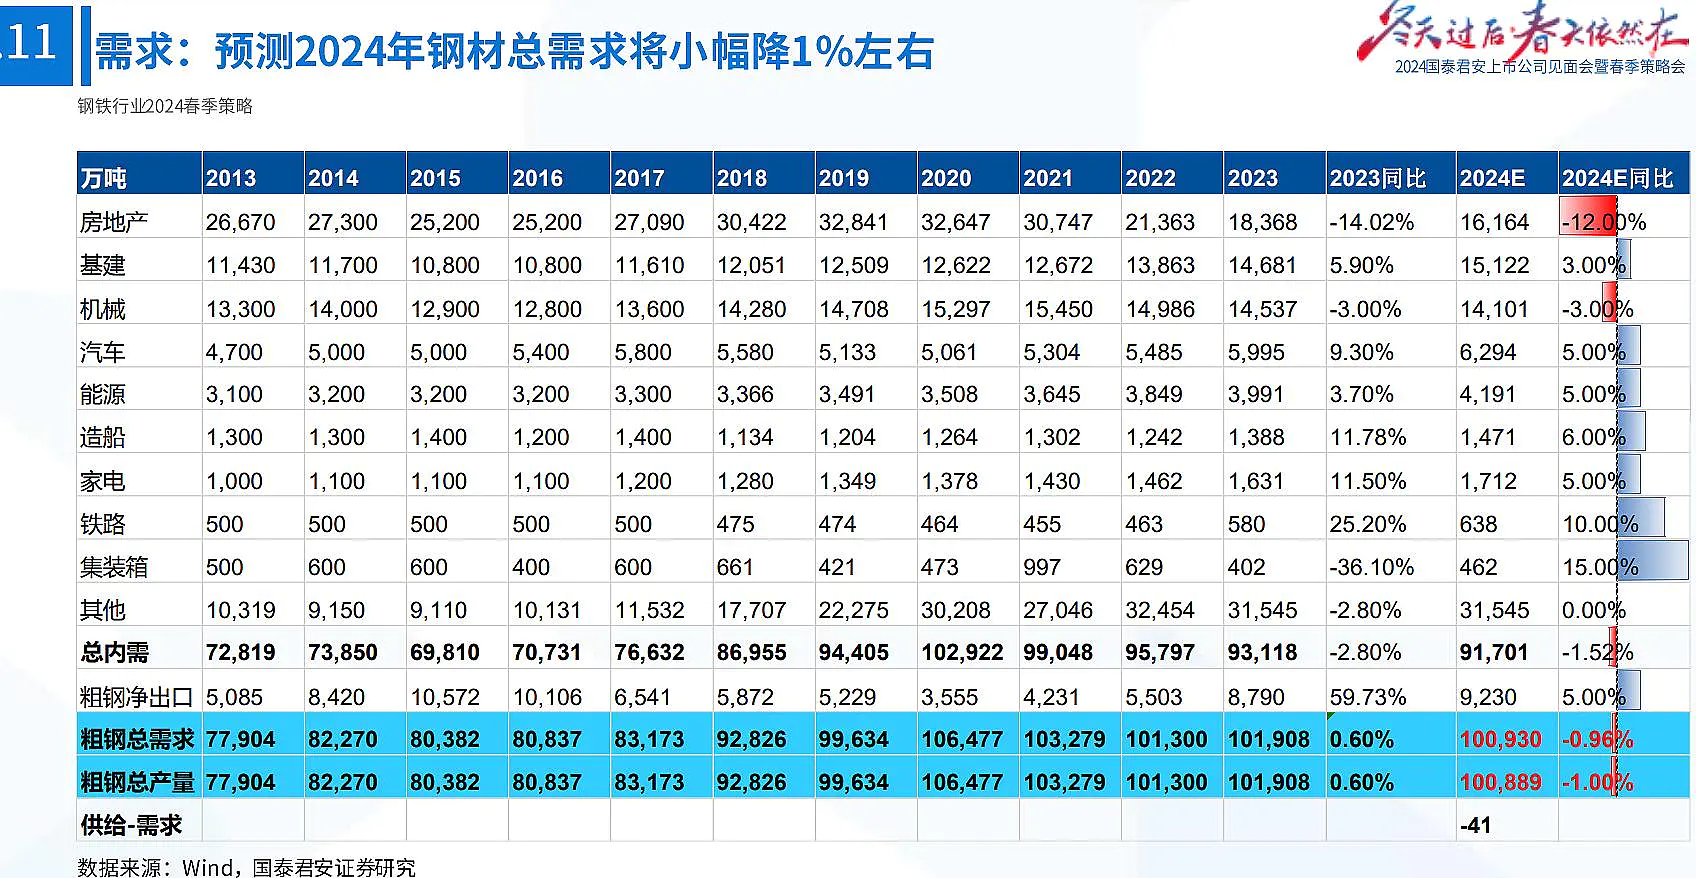
想问一下, 因为焦煤主要用于炼钢,那对焦煤的需求是否主要来自于下游的炼钢需求? 能否稍微再讨论一下炼钢需求的未来变化?
2024年8月,全国生产粗钢7792万吨、同比下降10.4%。https://www.chinaisa.org.cn/gxportal/xfgl/portal/content.html?articleId=2e6b2adb8a070b6a50e933b9c3e6131f290bdc9230c4b436baccccb1c184e9d5&columnId=2e3c87064bdfc0e43d542d87fce8bcbc8fe0463d5a3da04d7e11b4c7d692194b
蒙古焦煤的焦煤品质和澳煤,俄媒有什么区别。
蒙古焦煤不适合做骨架,出口增量或受限于政治、通道因素。从煤质来看,蒙古国煤具有较高的反应活性,单独炼焦后焦炭反应性高(CRI),反应后强度低(CSR),对焦炭强度有一定的破坏作用,不适合做骨架煤种。https://finance.sina.cn/zl/2023-05-12/zl-imytnpuh6875009.d.html?from=waphttps://finance.sina.cn/zl/2023-05-12/zl-imytnpuh6875009.d.html?from=wap
股权结构和实际控制人背景是否研究过?
Capex 具体花到哪了
关键点还是分红吧, 分红有什么具体点的指引或预期吗
<!--{}-->
<!--{"icon":"https://mdn.alipayobjects.com/huamei_ptjqan/afts/img/A*DPzkQ5dfwDQAAAAAAAAAAAAADkN6AQ/original","abstract":"郑毅:为什么中国的⽤钢强度如此之⾼?\n观察者⽹\n2021年6⽉28⽇07:38观察者⽹官⽅账号\n【⽂/ 观察者⽹专栏作者 郑毅】\n⽤钢强度在这⾥特指每单位国内⽣产总值(GDP)的⽤钢量。中国的⽤钢强度⾼具有多⽅原\n因,但很⼤程度上反映了中国的国情和选择的发展道路。\n国情和发展道路都是⻓期形成,不易在短期内改变的。对钢铁产能的调控,不能脱离中国的国\n情。⾯对中国经济今年补偿性加速增⻓的形势,相关⽅⾯","create_datetime":"Sat, 12 Oct 2024 05:00:03 GMT","folder_id":150,"id":476,"name":"郑毅:为什么中国的用钢强度如此之高?-腾讯新闻.pdf","real_path":"/mnt/datadisk/spaces/43f5ae52-183c-448f-922c-5ce49fd5a020/Saved Web Pages/郑毅:为什么中国的用钢强度如此之高?-腾讯新闻.pdf","space_id":null,"tags":null,"user":{"create_datetime":"2024-05-23 20:54:38","email":"[email protected]","id":8,"is_admin":true,"last_login":"2024-10-10 20:14:46","name":"Rui Ma","oid":"43f5ae52-183c-448f-922c-5ce49fd5a020","space_id":8},"collaborators":[{"Rui Ma":1}],"updateTime":"2024-10-11 22:00:03","type":"card","url":"https://www.know2.co/file/476","description":"郑毅:为什么中国的⽤钢强度如此之⾼?\n观察者⽹\n2021年6⽉28⽇07:38观察者⽹官⽅账号\n【⽂/ 观察者⽹专栏作者 郑毅】\n⽤钢强度在这⾥特指每单位国内⽣产总值(GDP)的⽤钢量。中国的⽤钢强度⾼具有多⽅原\n因,但很⼤程度上反映了中国的国情和选择的发展道路。\n国情和发展道路都是⻓期形成,不易在短期内改变的。对钢铁产能的调控,不能脱离中国的国\n情。⾯对中国经济今年补偿性加速增⻓的形势,相关⽅⾯"}-->