
牧原2024Q4年度报告

公司业绩概览:
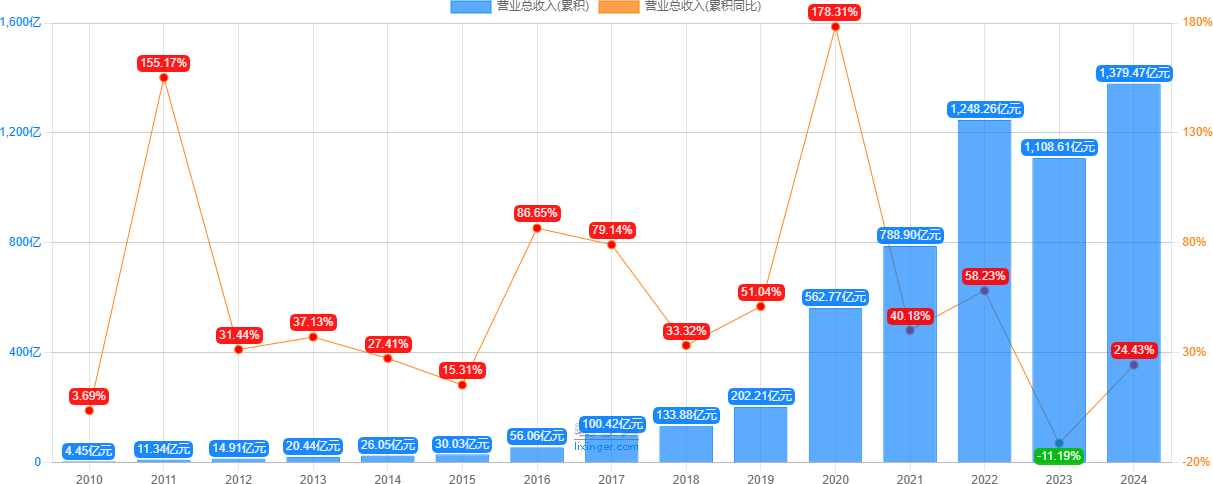
如上图所示 ,2024年全年实现总营收 1379.47 亿元 ,同比+24.43%;归母净利润 178.81 亿元 ,同比扭亏为盈;扣非归母净利润 187.47 亿元 ,经营性现金流净额 375.43 亿元;2024Q4 营收 411.72 亿元 ,同比+47.61%;归母净利润 74 亿元 ,同比扭亏为盈 , 屠宰业务12月单月已实现盈利;
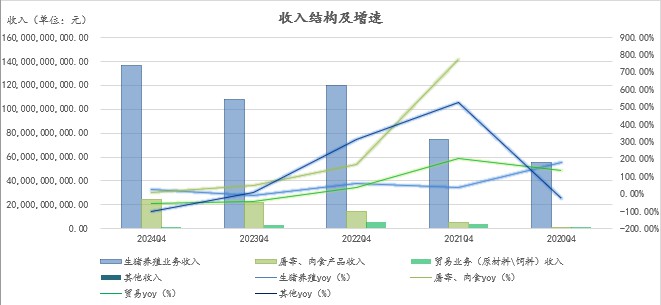
如上图所示 ,收入结构看 ,全年生猪养殖业务实现营收 1362.29 亿元 ,同比增长25.88% ,屠宰、肉食业务实现营收 242.74 亿元 ,
较上年同期增长 11.03%(养殖与屠宰、肉食之间销售抵消 );截至 2024 年末 ,公司已有全资及控股子公司 312 家 ,分布全国
25 个省级行政区;股东回报:每 10 股派发现金红利 5.72 元 。2024 年公司现金分红总额为 75.88 亿元(含税 ) ,公司股份回购金额约 10 亿元
( 另有20~30亿元尚未回购,回购价格不高于57.78元 / 股), 合计占公司2024年度净利润比例为45.38%
结论及展望:
2024全年养殖产能仅增长100万头 ,屠宰投产产能未增加 ,固定资产投资高峰已过 ,折旧不再显著增长 ,未来随着出栏量的增长 ,将有效降低完全成本;
2025 年计划成本阶段性降至 12 元/kg;
商品猪 2025 年出栏 7200
7800 万头、仔猪出栏 8001200 万头 ,取出栏中位数 ,分别同比增长 950 万头、430 万头 ,2025 年全年生猪出栏 8000~9000 万头 。(目前公司仔猪销售订单已超1000万头 ,且订单外市价销售同样火爆 ,公司给出的仔猪出栏数据相对保守 ) ,未来希望将屠宰利用率保持在60%以上 ,进一步提升获利能力 。
未来展望:
育肥猪:目前育肥设计产能8100万头 ,每年新建产能约100~200万头 ,基本停止扩张 ,但通过提高养殖效率和管理效率 ,提高日增重和减少出栏天数等方式 ,仍旧可以做到提高出栏量 ,预计目前设计产能的情况下 ,可达到最高1亿头育肥猪出栏水平;
仔猪:是未来公司发展的重点方向 ,一来由于疫病和价格波动的风险 ,导致中小场户迅速向放养和专业育肥方式发展 ,从而带动了仔
猪的需求 ,二来公司本身能繁母猪生殖效率和管理水平的提高可以保证仔猪的充足供给 ,在不增加育肥产能的条件下带来营收的增长;育种:从公司资本开支方向可以看出未来重点放在种猪性能的提升方面;
海外市场:目前海外布局主要在东南亚市场 ,已与泰国、越南、柬埔寨建立只能养殖技术服务合作 ,目前推动港股同步上市计划 。
行业信息-总览
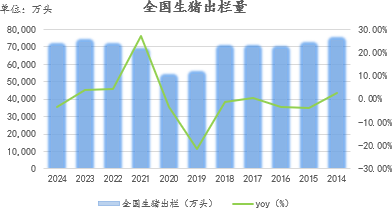
如上图 ,根据国家统计局数据显示 ,2024年我国 生猪出栏70256万头 ,yoy:-3.3%;截至2024年末 ,全国能繁母猪存栏4078万头 ,yoy:-1.6%,生猪存栏42743万头 ,yoy:-1.5%;
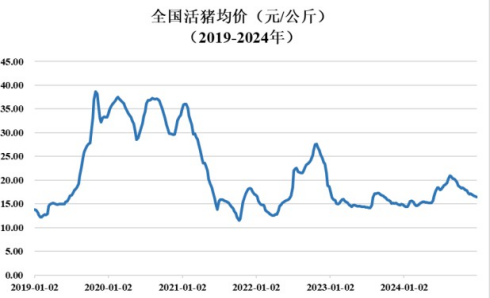
如上图 ,根据国家农村农业部数据显示 ,2024年 生猪供应量同比下降 ,生猪价格呈现先涨后跌形态 。 Q1国内生猪价格处于低位运行 , 行业仍处于亏损状态 ,Q2行业产能去化带来供需关系改善 ,生猪价格持续上涨 , 8 月达到年内高点 ,随后生猪价格震荡下行 。全年来看 ,2024年生猪均价同比上升 ,且处于行业成本线以上 ,生猪养殖行业扭亏为盈 。农业农村部数据显示 ,2024年出栏生猪头均盈利 214 元,比2023年提高了290元;
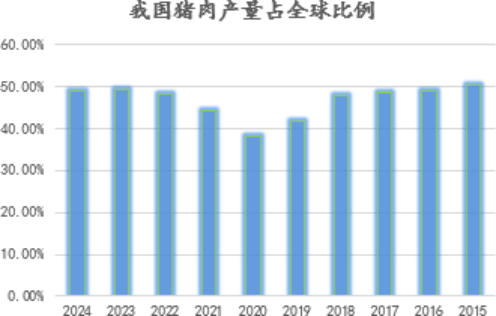
如上图 ,根据美国农业部数据显示 ,2024年预计我国猪肉产量占全球比例为 49% ,位居全球第一;
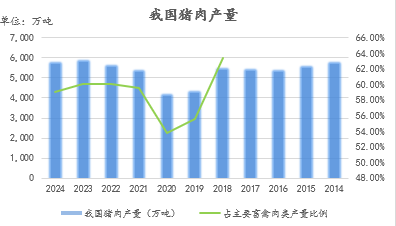
如上图 ,根据国家统计局数据显示 ,2024 年我国猪肉产量为 5,706 万吨 ,占主要畜禽肉类产量的 59.05%
行业信息-政策调整:
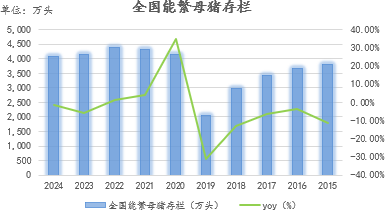
如左上图 ,2021 年 9 月《生猪产能调控实施方案(暂行 )》印发 ,2024 年3 月 ,农业农村部公布《生猪产能调控实施方案 (2024年修订 )》,将全国能繁母猪正常保有量目标从 4,100 万头调整为 3,900 万头 ,并将能繁母猪存栏量的正常波动下限从正常保有量的 95% 调整至 92%(随着能繁母猪效率的提升 ,降低存栏并不会直接导致产能下滑 ) ,截至 2024 年 12 月末 ,根据 农业农村部数据显示 ,全国能繁母猪存栏量 4,078 万头 ,接近 105% 的产能调控绿色合理区域上限;
如上图 ,农业农村部预计 2024 年全国生猪养殖规模化率(年出栏 500 头以上的规模养殖占比 )超过 70% ,yoy:2 % 。据 目前已公开数据显示,2024 年我国生猪出栏量居前十的上市公司合计出栏约 15,577 万头 , 占全国生猪总出栏量的比例约为 22% ,较 2023 年有所提升;
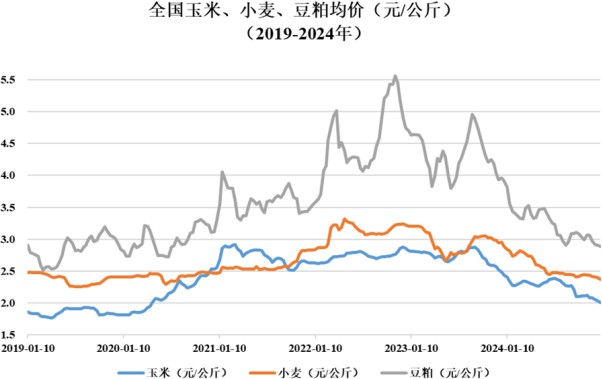
如右上图 ,2024年行业养殖成本持续下降 ,一方面受饲料原材料价格影响 ,饲料成本在生猪养殖成 本中的占比约为 55%-65% , 2024 年 ,玉米、小麦、豆粕价格整体呈现下降趋势 ,带动从业 者养殖成本下降 ,另一方面 ,随着养殖技术的不断进步和规模化程度的提高 ,行业生产效率逐步提升 ,产能扩张速度有所放缓 ,注重生产效率的提升实现降本增效 。
行业信息-屠宰行业:
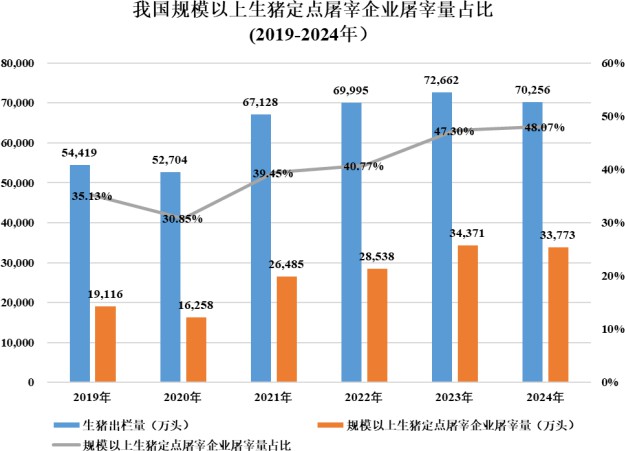
2023 年 ,农业农村部发布《畜禽屠宰“严规范促提升保安全”三 年行动方案》 ,方案中指出“通过实施三年行动 ,到 2025 年 ,全国畜禽屠宰布局结构进一步优化 ,屠宰产能向养殖主产区集聚 ,与养殖产能匹配度明显提高 ,如上图 ,根据农村农业部数据显示 ,畜禽屠宰产能利用率和行业集中度稳步提高;
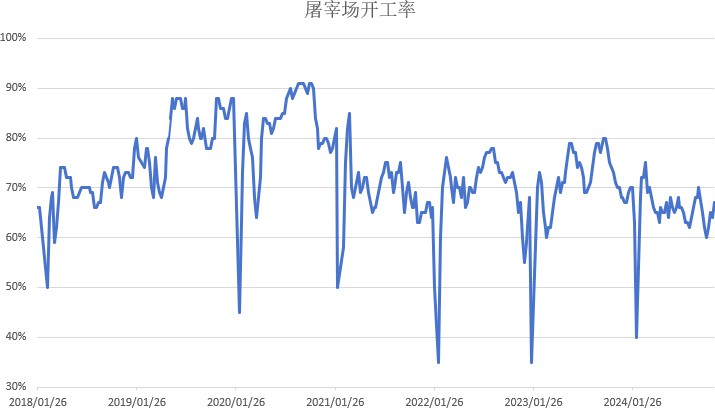
如右上图所示 ,目前我国规模企业的屠宰实际产能利用率未饱和 ,生猪屠宰的整体市场集中度较低 。
公司经营概览:
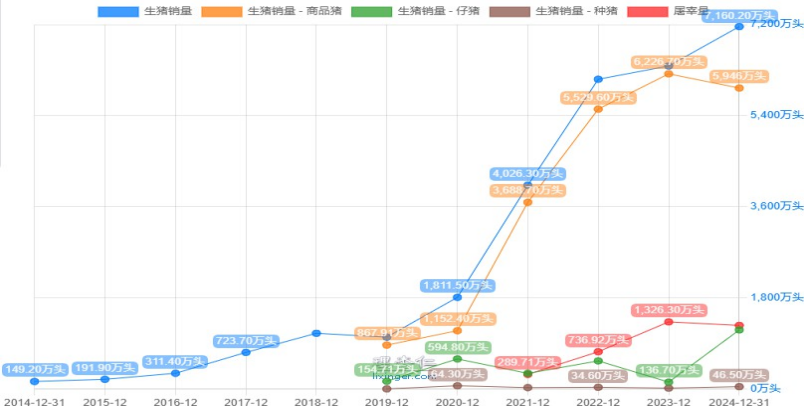
如图所示 ,2024 年公司销售生猪 7,160.2万头 ,其中商品猪 6,547.7 万头仔猪 565.9万头 ,种猪 46.5 万头;2024 年公司屠宰生猪 1,252.44 万头 ,截至 2024 年末 ,公司共投产 10 家屠宰厂 ,投产屠宰产能 2,900万头/年,产能利用率在 43% 左右,屠宰头均亏损从 2023 年 70 元下降至 2024 年 50元左右 ,并在 12 月实现单月盈利 ,销售鲜、冻品等猪肉产品 141.59 万吨;
生猪养殖完全成本从年初 15.8 元/kg 下降到年底 13 元/kg 左右 ,全年平均成本在 14 元/kg 左右 ,2025 年 2 月份进一步下降至 12.9 元/kg ,之前提出的头均 600 元降本空间已实现一半以上 。但当下公司的养殖成绩、管理水平仍有较大进步空间 ,2025 年公司的成本目标是全年平均 12 元/kg ,主要有以下发力点:1、2024年暖冬 ,<b><span style="color:#f43f5e">非瘟防控成效显著</span></b> ,25年持续对蓝耳、非瘟的防控;2、在育种方面持续改善猪的品质 ,提升肉料比、生长速度、瘦肉率等指标 ,从而提升头均盈利水平; 3、部分商品猪由轮回二元转为外三元体系带来的生产效率提升; 4、低豆日粮配方持续推广 ,在合成生物方向继续投入 ,支撑饲料成本下降; 5、智能化应用会带来不同地区场线间成本离散度的下降 ,提升标准化管理能力 ,缩小人员能力差异;
成本下降另一个主要因素应该是来自于出栏增加带来的折旧摊销下降以及固定资产折旧本身的下降;
成本下降本身也存在很大的不确定性 ,需要及时跟踪公司生产成本的变化和生产效率的改善情况
公司资本开支规划:
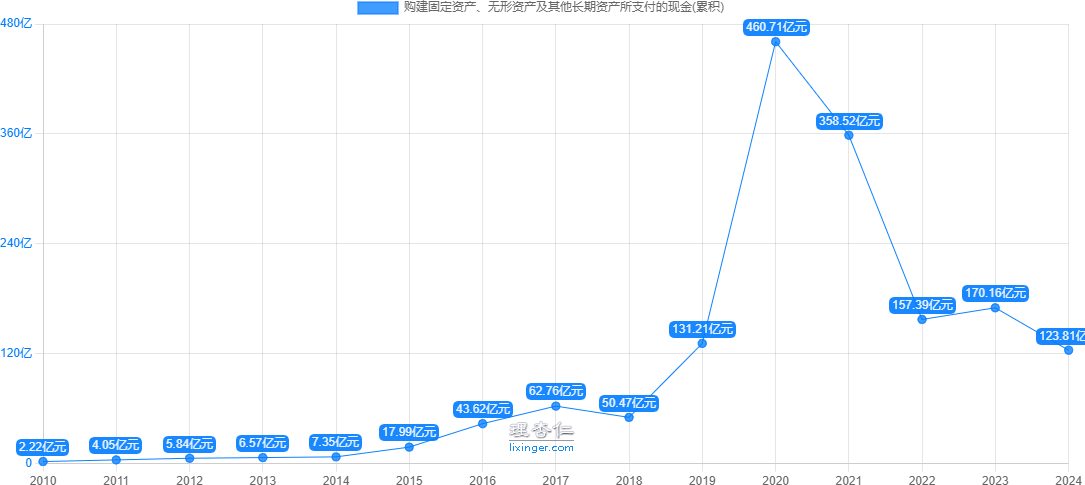
如左图所示 ,公司资本开支下降至123.8亿 ,同比下降 27.24% ,已回到2019年水平 ,公司已经过了高速扩张周期 ,未来资本开支预计会进一步降低;
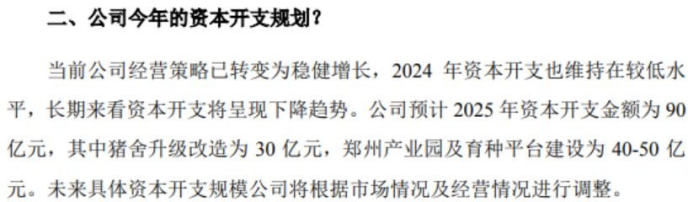
如右图所示,根据 25 年 3 月 20 号调研信息公司预计 2025 年资本开支金额为 90 亿元,其中猪舍升级改造为 30 亿元(基本属于维持性资本开始,与24大致持平,预计未来很长一段时间基本保持稳定),郑州产业园及育种平台建设为 40-50 亿 元,从资本开支计划中可以看出公司未来的投资方向是以持续的生猪育种迭代以提高生产效率为主,产能扩张已成为过去式(除非突破性技术的出现有可能带来大范围旧猪舍的升级改造);
公司固定资产折旧情况:
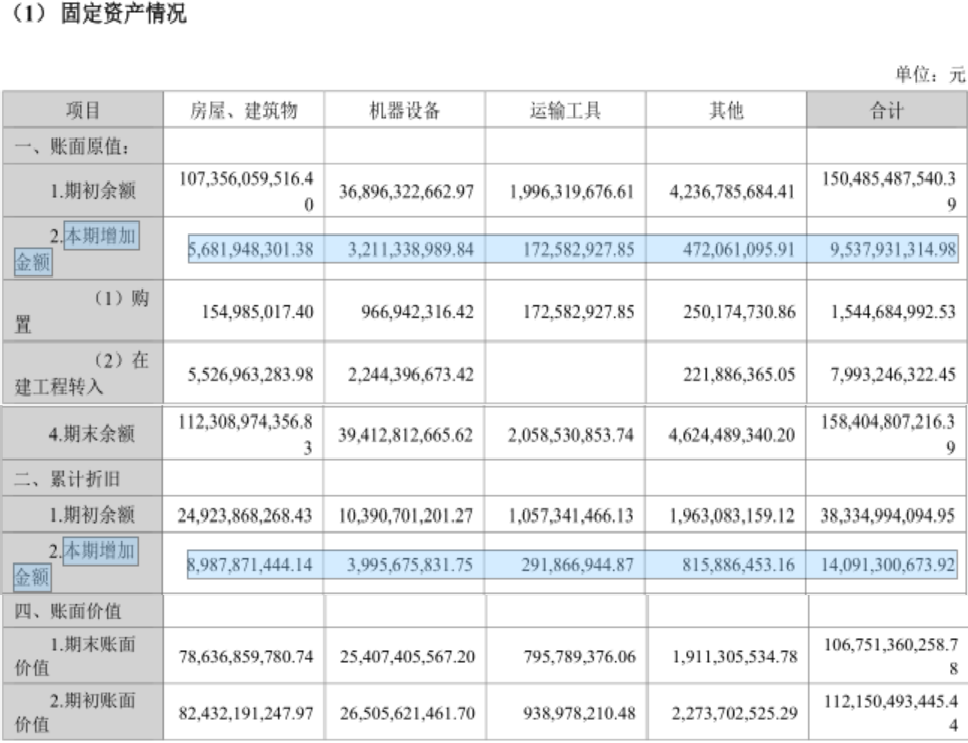
如图所示 ,本期固定资产新增 95.3 亿元 ,主要是建筑物和机器设备合计新增 89 亿元 ,2024 年折旧金额140.9 亿元 ,伴随着新增资本开支和固定资产新增的减少 。预计 2024 年是折旧峰值 ,共计 140.9 亿元 ,预计从 25 年开始 ,折旧金额不再大幅增长 ,并伴随出栏量的增加 ,带来利润的释放
公司负债规划:
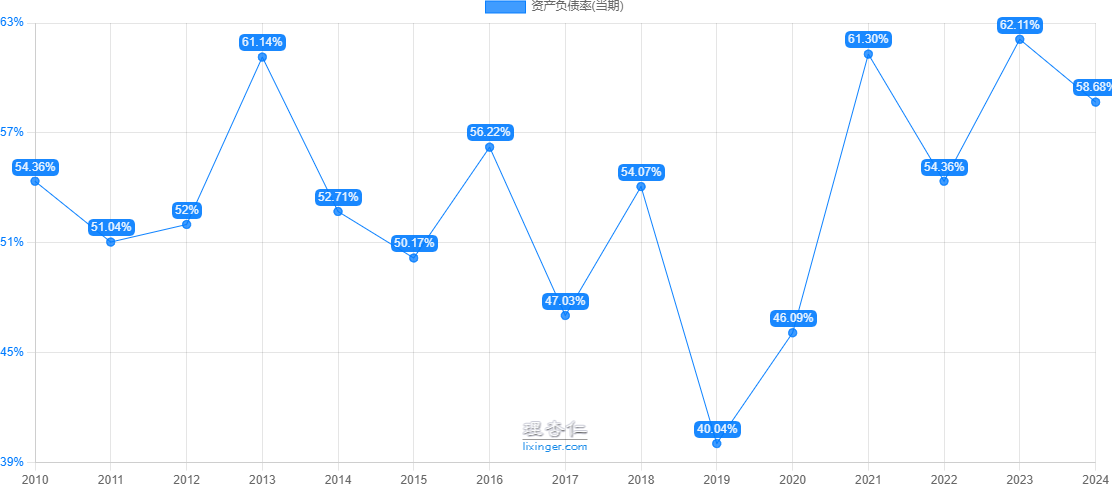
2024 年公司负债整体下降 112 亿元 ,其中有息负债下降约 27亿元(其中短期、长期借款分别下降 17、10 亿元 ) ,应付账款下降 52 亿元(其中货款和工程设备款分别下降 30 亿、25亿元 ) ,其他应付款下降28亿元(其中借款及利息和限制性股票回购分别下降 19 亿元、 7.7 亿元 );
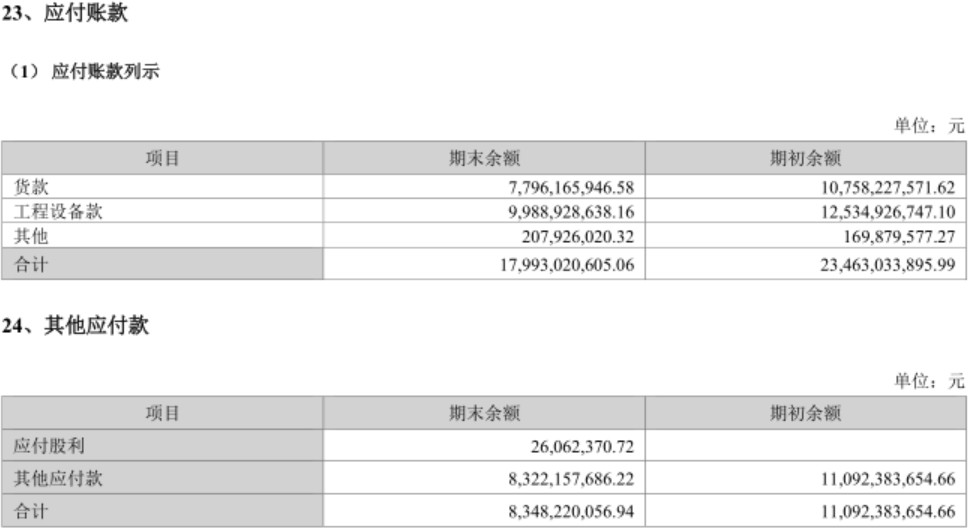
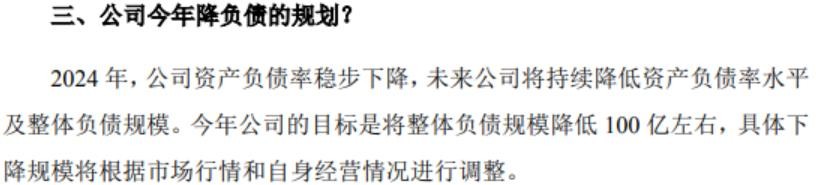
如图所示 ,根据 25 年 3 月 20 号调研信息今年公司的目标是将整体负债规模降低 100 亿左右 ,但并未明确是否用于偿还有息负债还是降低应付账款 。
公司现金流情况:
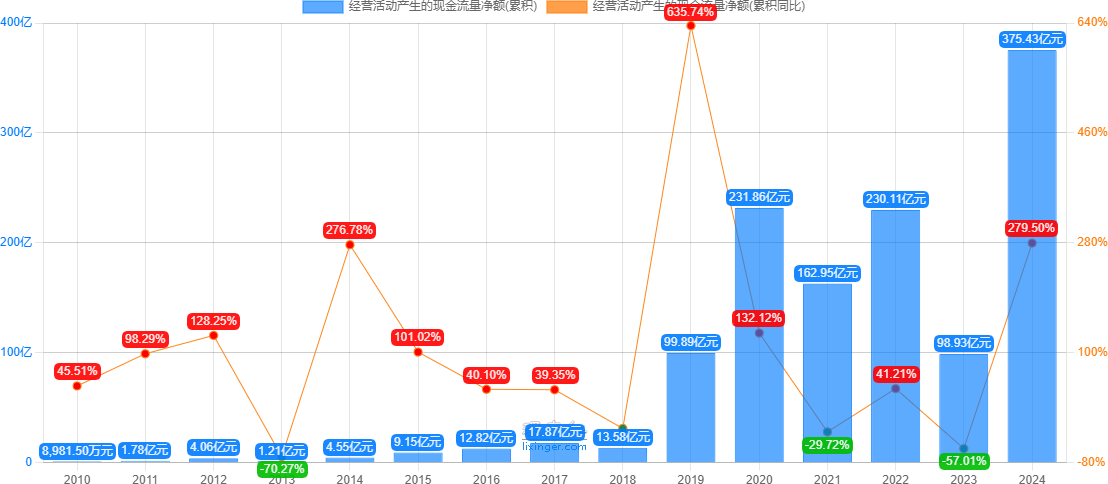
如上图所示 ,本期经营性现金流净额增加主要来自于:1、出栏数量的增长;2、本年度商品猪销售均价的提高;
与净利润的差异主要来自于固定资产的折旧以及财务费用的影响
生猪价格走势及预判:
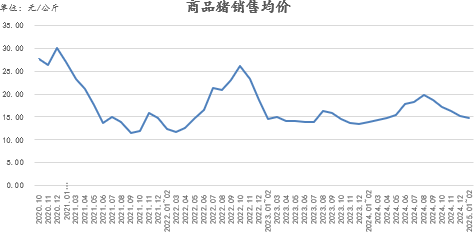
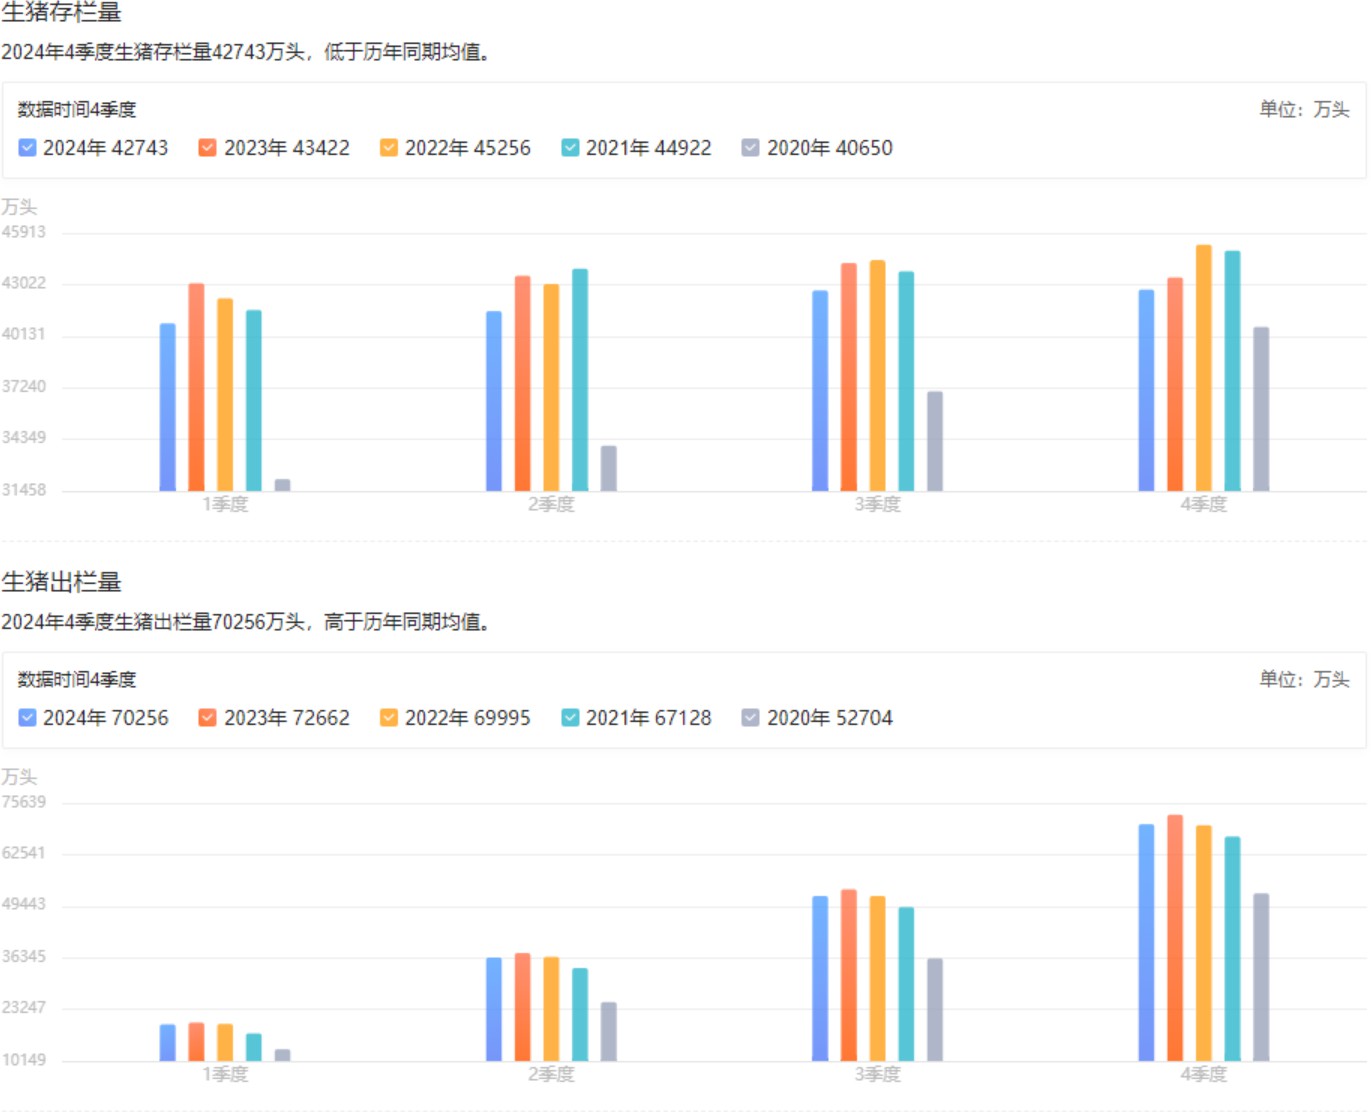
每年春节后二季度一般是猪肉需求淡季 ,全年价格低点 往往出现在3
5月 ,牧原目前已有仔猪订单 1000 万头左右 ,按照400元的价格对外出售的情况下(今年1月开始陆续交付 ) ,仔猪市场价格仍上涨到 550 元 ,三季度生猪供应也相对充足 ,预计全年生猪价格低点出现在35月 ,单价13元/kg 左右 ,全年商品猪售价预计13~17元/kg ,低 于去年同期水平
业绩预估:
条件假设:
预计全年商品猪价格在 13~17 元/kg 区间、全年均价 15 元/kg
( 24 年均价 16.5元/kg )商品猪出栏 7500 万头 ,成本全年平均12.5元/kg;
仔猪出栏 1100 万头( 仔猪出栏接近业绩指引上限 ,目前已有 1000 万头订单 ,预估计划外市场销售 100 万头也偏合理保守 );仔猪目前成本 260~270 元/头 ,订单价格 400 元/头 ,计划外仔猪按照 550 元/头预估;
财务费用预计与 2024 年持平保持在30亿元左右;
未来不再有大量资本支出 ,公司业绩趋于稳定 ,合理估值区间介于PE:10~15X
估值
预估全年归母净利润200~215亿元;
公司目前 PE:12X ,处于条件假设相对保守位置;
对应市值 2400~2600 亿元;
对应股价:44~48元/股
报告人:孙辰
13312029560