
四环医药投资价值分析报告

1.公司分析
1.1 公司基本信息,生意模式,创始人背景和公司发展
四环医药控股集团有限公司(Sihuan Pharmaceutical Holdings Group Ltd.,股票代码:0460.HK)成立于 2001 年,总部位于香港湾仔,是一家专注于医美、肿瘤、代谢、糖尿病、心脑血管、现代中药及工业大麻等高增长治疗领域的医药企业。公司于 2010 年在香港联合交易所主板上市。
创始人背景:公司创始人车冯升医生拥有丰富的医药行业经验,包括超过 8 年的医生/神经科医师经验和 20 多年的制药销售、营销和管理经验。创业前,他曾担任海南康通制药有限公司总经理,并在其他制药企业担任过多个管理职位。
业务模式:四环医药是一家国际化医美和生物制药公司,以创新为驱动,拥有完整的研发、生产和销售平台,业务涵盖创新药、仿制药、原料药和医美产品。公司正从传统的仿制药业务向高增长的医美和创新药业务转型。
主要业务板块:
创新药:公司拥有丰富的创新药管线,主要集中在肿瘤、代谢疾病和抗感染药物领域。核心产品包括用于乳腺癌治疗的 CDK4/6 抑制剂和新一代抗生素 plazomicin 等。
医美产品:公司在医美市场有显著存在感,主要代理销售韩国肉毒毒素 Letybo®,并计划推出透明质酸和 PLLA 填充产品。
仿制药:开发高技术壁垒仿制药,多个产品已完成试验并进入审批程序。
原料药和 CDMO:从事原料药生产,并实施 CDMO(合同研发生产组织)服务战略。
战略发展方向:
加强创新研发,扩大创新药管线
扩大医美业务,致力成为中国领先的医美平台
国际化和多元化发展,通过国际合作和收购增强产品组合和市场覆盖
原料药和 CDMO 整合,实施"原料药+CDMO+制剂"一体化战略
1.2 过去 5 年的财务数据
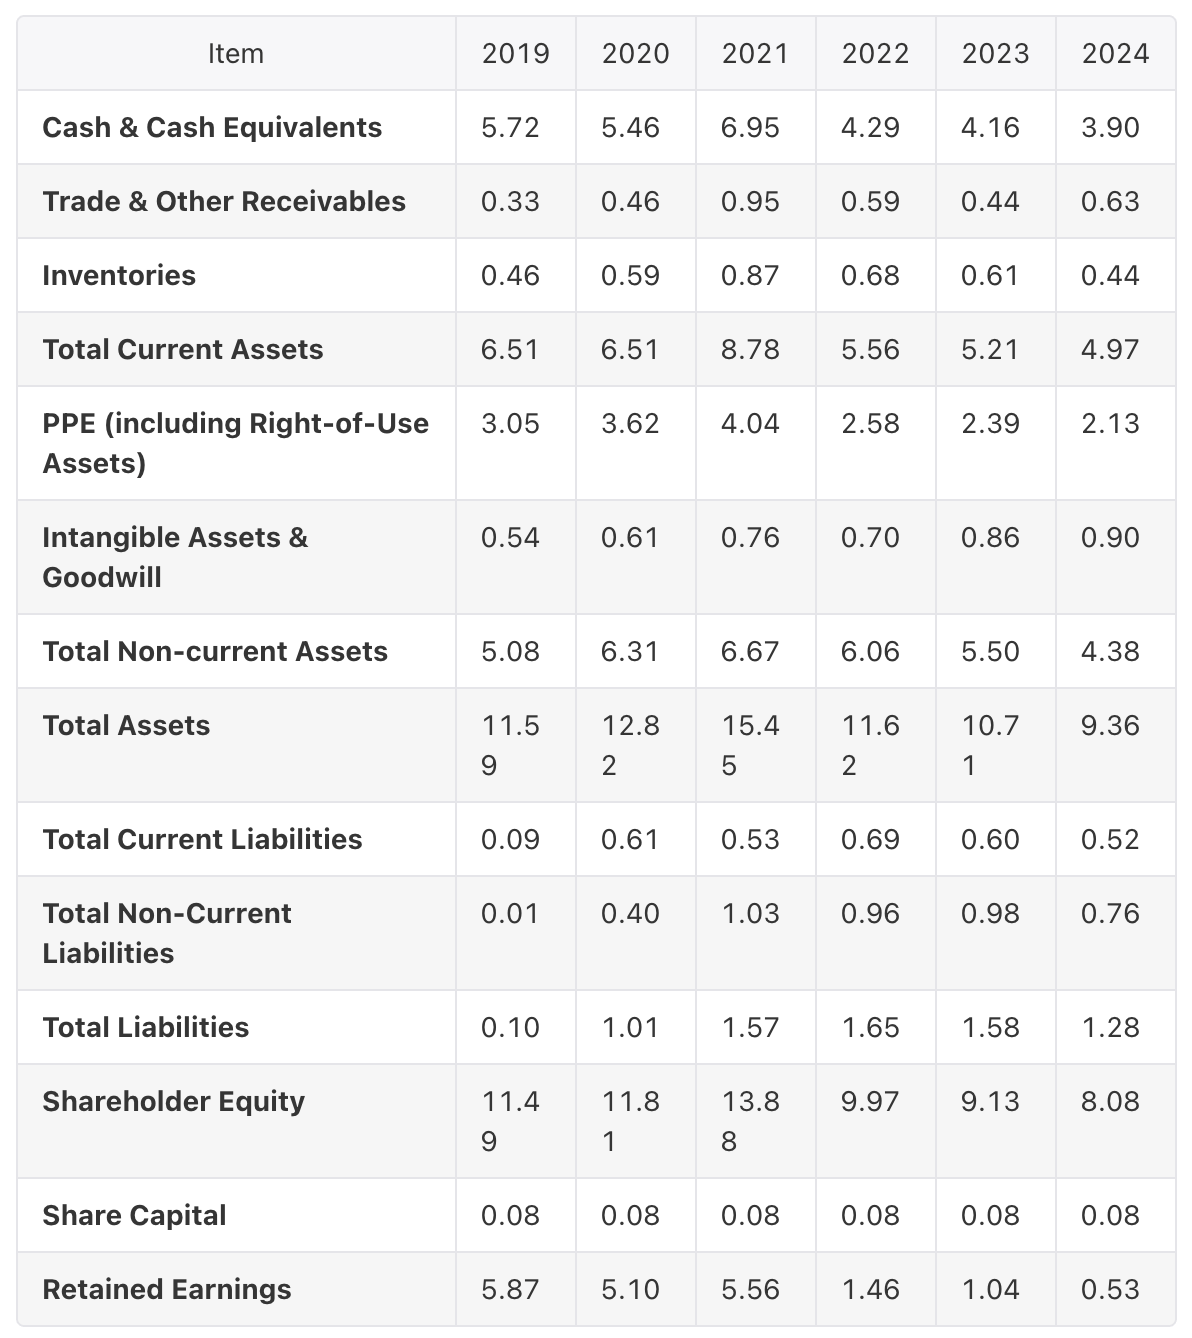
Balance Sheet (bn CNY)
1.3 最近重大事件与新闻
子公司上市计划变更:2024 年 5 月,四环医药子公司轩竹生物撤回科创板上市申请,随后向港交所递交上市申请。这表明公司资本运作策略的调整。
业绩预亏公告:2025 年 2 月,公司发布业绩预亏公告,表示尽管医美业务增速超 50%,但仿制药业务受国家集采政策拖累持续下滑,叠加创新药研发高投入及子公司股权激励费用,导致整体业绩亏损。
大手回购股份:2024 年 10 月,公司公布大手回购股份计划,股价应声上涨。这表明公司开始更加关注股东回报和股价表现。
创新药获批:轩竹生物的创新药 Xuanyuening®(比罗西尼片剂)获得双适应症批准,为乳腺癌治疗带来创新突破,表明公司创新药研发取得实质性进展。
医美业务升级:公司医美业务"渼颜空间"成功推进 2.0 营销业务升级,加强研产销一体化,产品线已拥有 40 多种产品,覆盖爱美人士全生命周期。
1.4 好生意:定量指标、定性指标
定量指标分析
收入增长:2019-2024 年间,四环医药的收入表现波动较大。2020 年收入下降 14.4%,2021 年反弹增长 33.6%,主要由医美业务增长驱动,但 2022 年又出现明显下滑。总体来看,收入增长不稳定,但医美板块表现突出,增速超过 50%。
利润率:公司保持较高的毛利率水平,2019 年为 79.5%,2020 年为 77.7%,虽然近年有所下滑,但仍维持在 65%以上,显示产品有较强的定价能力。然而,净利润率波动较大,多年出现亏损,特别是 2019 年和 2022 年的大幅亏损,2022 年亏损包含大额非现金减值损失。
现金流:公司经营活动现金流总体为正,但波动较大。2019 年经营现金流强劲(15.9 亿元),但 2020 年显著下降至 2.7 亿元,2021 年有所恢复,2022 年再次下降至 0.5 亿元。
ROE:由于多年亏损,ROE 表现不稳定,难以进行有效评估。
负债率:公司保持较低的负债水平,2020 年的负债权益比为 8.2%,2021 年为 12.6%,虽然近年有所上升,但仍处于健康范围,财务风险可控。
波特五力分析
现有竞争者的竞争程度:
医药行业竞争激烈,特别是仿制药领域,价格压力大
医美领域在中国快速增长,竞争者增多但市场空间也在扩大
公司在医美和创新药领域有差异化优势,如肉毒毒素产品在医美市场建立了良好的品牌形象
新进入者的威胁:
医药行业有较高的技术、资金和监管壁垒
创新药研发需要大量资金和时间,进入门槛高
医美产品需要严格的监管审批和营销网络,新进入者面临挑战
替代品的威胁:
医美产品面临替代风险,消费者可能选择不同类型的医美产品或传统美容方法
创新药在专利保护期内替代风险相对较低
仿制药面临同质化严重、替代风险高的问题
供应商的议价能力:
公司具有自己的原料药业务,对上游供应链有一定控制力
与韩国 Hugel 公司等合作,在医美产品供应方面存在一定依赖性
购买者的议价能力:
仿制药受带量采购政策影响,政府和医院议价能力强
医美产品主要面向消费者,价格敏感度相对较低,购买者议价能力较弱
创新药如获得医保覆盖,将面临较强的价格压力
好生意评分:3.3/5
四环医药正从传统仿制药向高增长的医美和创新药业务转型,转型方向明确但过程中面临挑战。优势在于医美业务高速增长、毛利率高、创新药管线丰富;劣势在于整体业绩波动大、仿制药业务持续下滑、多年亏损。综合来看,给予"好生意"3.3 分(满分 5 分)的评价。
1.5 好管理
管理层背景与经验
四环医药的管理团队由具有丰富行业经验的专业人士组成:
创始人车冯升医生拥有 8 年医生/神经科医师经验和 20 多年制药销售、营销和管理经验
CFO Choi Yiau Chong 先生自 2006 年加入公司,拥有财务和会计经验
执行董事陈艳玲女士自 2006 年加入公司,负责董事会相关事务和投资者关系
管理团队稳定,核心成员在公司任职时间长,显示公司内部管理相对稳定。公司曾获得"最佳 IR 团队奖"等奖项,表明与投资者沟通透明有效。
股东回报与资本配置
四环医药在股东回报方面表现一般:
缺乏稳定的分红记录,文件中未提及明确的股息政策
2024 年 10 月公布了大手回购股份计划,表明开始关注股东回报,但这可能是近期才开始的政策
公司将大量资金投入研发,2021 年研发支出达 8.68 亿元,占收入的 26.4%,显示注重长期发展
资本结构与战略执行
四环医药的资本结构健康,负债率较低:
截至 2021 年底,现金及理财产品总额约 57.92 亿元,净现金约 47.47 亿元
2021 年负债权益比仅为 12.6%,财务风险可控
公司通过战略收购扩展业务,如收购百奥药业加强创新药研发能力
战略执行存在一定波动,如子公司轩竹生物上市计划从科创板转向港交所
好管理评分:3/5
四环医药的管理团队稳定且有丰富行业经验,战略转型方向明确,注重长期发展,财务风险可控。但在积极回馈股东方面存在不足,缺乏稳定的分红记录,战略执行中也存在一定波动。综合来看,给予"好管理"3 分(满分 5 分)的评价。
1.6 好价格
市场估值
根据获取的实时股票数据:
当前股价:1.03 港元
市值:约 97.66 亿港元
52 周价格区间:0.495-1.12 港元,目前处于区间上半部分
市净率:约 2.24 倍
市销率:约 5.14 倍
由于公司近期出现亏损,传统市盈率不适用
收益率分析
由于近期亏损,当前收益率为负或不适用
不满足收益率高于市场基准利率(约 4.7%)的要求
对于处于转型期的公司,需要考虑未来盈利能力恢复后的潜在收益率
成长性与估值匹配度
医美和创新药领域属于高增长赛道,公司医美业务增速超过 50%
高市销率 (5.14 倍 ) 反映了市场对公司未来增长的较高期望
考虑到公司的财务波动性和盈利不稳定,当前估值要求未来几年业绩显著改善
安全边际分析
考虑到公司处于业务转型期,财务波动较大,多年出现亏损
当前价格缺乏足够的安全边际,特别是对于价值投资者
如果转型不顺利或医美业务增长放缓,可能面临估值下调风险
好价格评分:2.3/5
四环医药的估值相对较高,尤其考虑到其近期的亏损和不稳定的财务表现。虽然公司有良好的战略方向和医美业务高增长,但当前价格缺乏足够的安全边际,更多反映了市场对未来的乐观预期而非当前的实际业绩。综合来看,给予"好价格"2.3 分(满分 5 分)的评价。
1.7 批判性思考与反驳
医美业务增长的可持续性存疑:
医美行业竞争激烈,增速能否持续保持在 50%以上存在不确定性
医美市场受宏观经济影响大,消费者支出削减可能影响增长
反驳:中国医美市场仍处于快速发展阶段,渗透率远低于韩国、美国等成熟市场,增长空间巨大。公司布局全面的产品线可以满足不同消费者需求,抵御单一产品风险。
创新药研发的不确定性:
药物研发具有高失败率,投入巨大但商业化成功率低
即使研发成功,能否获得市场认可也存在风险
反驳:公司已有创新药获批(如比罗西尼片剂),证明研发能力。多元化的研发管线分散了单一产品失败的风险。
财务状况不稳定:
多年亏损,表明商业模式可能存在根本性问题
仿制药业务持续下滑,对整体业绩拖累明显
反驳:亏损主要来自高研发投入和非现金减值损失,而非核心业务经营问题。医美业务增长强劲,逐渐能够弥补仿制药下滑的影响。
管理层资本配置决策:
高研发投入能否带来相应回报存疑
回购股份可能是短期行为,而非长期股东回报政策
反驳:高研发投入是制药企业转型的必然选择,长期来看有利于建立竞争壁垒。回购计划表明管理层开始重视股东回报,是良好的开始。
1.8 综合评估
综合评分
按照 40%、30%、30%的权重计算:
好生意(3.3 分)× 40% = 1.32 分
好管理(3.0 分)× 30% = 0.90 分
好价格(2.3 分)× 30% = 0.69 分
综合得分:2.91 分(满分 5 分)
关注要点
四环医药正处于从传统仿制药向创新药和医美转型的关键阶段
医美业务表现亮眼,增速超过 50%,未来有望成为主要增长驱动力
创新药研发投入大但进展良好,长期潜力可观
财务表现波动较大,短期内业绩可能继续承压
风险提示
政策风险:医药政策变化,尤其是集采扩围可能进一步压缩仿制药利润
研发风险:创新药研发失败可能导致巨额投入无法收回
市场风险:医美市场竞争加剧,增长可能放缓
财务风险:短期内可能继续亏损,现金消耗加大
四环医药展现出转型中的医药企业特征,具有中等偏上的投资价值。公司在医美领域的快速增长和创新药的研发进展是主要亮点,但财务波动性和估值水平也需要投资者谨慎对待。对于能够承受短期波动、着眼于公司长期转型成功的投资者,四环医药可作为投资组合中具有成长潜力的配置选择。