
腾讯研究

<!--{}-->
日期 | 事件 | 备注 |
|---|---|---|
2024.5.30 | 5月视频号成绩(国海证券 ):①流量端:宽口径 DAU 5.01亿、人均单日时长62min;发现页窄口径 DAU 3.6亿、人均单日时长80min(去年同期3.1亿、时长58min ) ,窄口径下总流量时长 yoy+59% 。②收入端:总收入34亿/yoy+93%:其中1 )广告:5月收入23亿 ,Ad load 2.8%;2 )直播:5月直播流水6.5亿 ,全年预期100亿;3 )电商:5月电商 GMV480亿(下单口径 ,去年同期206亿 ) 。 | |
2024.5.30 | 基于混元大模型的 C 端 APP 腾讯元宝正式上线 ,标志着腾讯在 AI 领域的又一重要布局 | |
2024.5.21 | DNF 手游正式上线 ,当天冲上畅销榜首 ,超越了王者荣耀 ,之后连续霸榜天数已超过18天 |
1.核心业务:
一句话:以微信、QQ 为流量入口 ,打造去中心化的互联网平台 ,将腾讯融入万物之中 。
换句话说 ,只要你及你身边的绝大多数人还在每日使用微信、QQ 等 ,就不用太担心腾讯的活力 ,其注定是一个**“活得久”**的企业 。
2.公司管理层及治理结构
腾讯的管理层
● 董事会主席兼首席执行官:马化腾 ,腾讯的主要创办人之一 ,全面负责公司战略规划、定位和管理 。
● 总裁:刘炽平 ,负责公司战略、投资、并购和投资者关系方面的工作 。
● 首席信息官:许晨晔 ,全面负责公司网站及社区 ,及客户关系的策略规划与发展工作 。
● 首席运营官:任宇昕 ,全面负责互动娱乐事业群以及平台与内容事业群的管理和发展 。
● 微信事业群总裁:张小龙 ,全面负责微信事业群的管理工作 ,被誉为“微信之父” 。
腾讯的治理结构
● 股东大会:作为最高决策机构 ,负责审议公司重大事项 ,选举董事会成员 。
● 董事会:负责制定公司战略、监督公司经营管理 ,保护股东利益 。
● 管理层:包括 CEO、CFO 等高管 ,负责具体落实董事会的决策 ,管理公司日常运营 。
3.核心竞争力
● 基于微信和 QQ 等即时通讯平台的强大用户基础 ,所形成的强大的用户关系链;
● 内部赛马机制:保证了腾讯可以不断从内部创造出新的好产品 ,允许失败 ,奖励创新;
● 产品极简主义:无论是马化腾还是张小龙 ,对于产品的设计上都坚持“少就是最合适的” ,“Don't make me think !” 。所以从微信到小程序 ,设计中都蕴含了这样的思路 ,也使其更无缝地融入我们的生活 。
● 资本整合能力:3Q 大战之后 ,腾讯开启了对外投资之路 ,打造了一个中国的腾克希尔哈撒韦投资帝国 。和阿里等企业不同 ,腾讯的对外投资并不以并购为主 ,而是战略投资 ,将被投资者纳入到自己的生态中 ,实现共赢 。
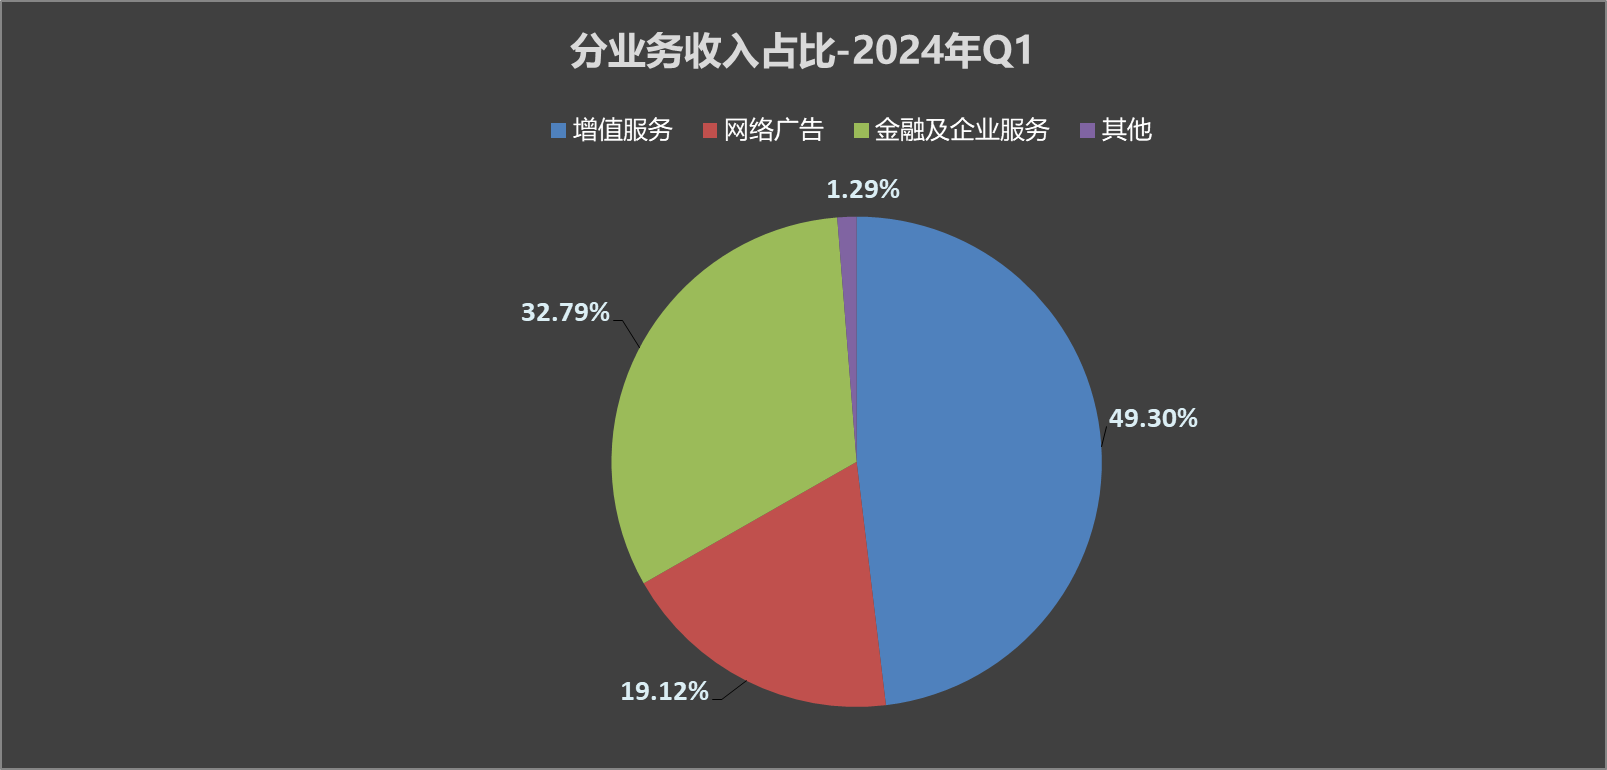
腾讯业务主要可分为增值服务、网络广告、金融科技及企业服务和其他业务 。
增值服务主要包括网络游戏和社交网络服务 ,代表产品包括旗下自研游戏、代理游戏、各类音视频产品等;
网络广告分为媒体广告和社交及其他广告 ,代表品牌为腾讯广告及视频号信息流广告等;
金融科技及企业服务主要提供金融科技服务和云服务 ,代表产品包括财付通、理财通、腾讯云等;
其他业务主要包括第三方制作与发行电影及电视节目、内容授权、商品销售等 。
近年来 ,得益于腾讯早期在 PC 互联网和移动互联网时代的积累 ,增值服务占据半壁江山 ,营收占比长期保持在50%以上;但最近随着网络游戏收入增速的低迷 ,占比有所下降 ,跌落到了50%以下;
网络广告营收占比保持在15-20%之间 ,受疫情影响稳中有降 ,但随着视频号的快速增长 ,近期增速明显超过其他板块;
金融科技及企业服务表现亮眼 ,营收占比不断提高 ,目前已经稳定超过30% ,且超过了增值服务中的网络游戏收入 ,成为腾讯收入最高的分项 。
腾讯投资的故事开始于 2004 年 ,刚作为承销商帮助腾讯上市的刘炽平接受了马化腾抛出的橄榄枝 ,远赴重洋从美国来到中国 ,身份也由高盛亚洲投资银行部执行董事变成了腾讯从未有过的首席战略官 ,腾讯投资版图由此展开 。
自此之后不多久 ,便收获了腾讯投资史上的第一颗彩蛋 ,FOXMAIL 团队的收购 。之所以说其重要 ,是因为被收购而进入腾讯的 FOXMAIL 团队的创始人 ,正是日后的微信之父-张小龙 。
之后特别是在2010年的3Q 大战之后 ,腾讯的战略有所调整 ,更加注重对外的投资和合作 ,且在投资方式上 ,较少采用并购 ,而更多采用战略投资的方式 ,将被投资公司纳入自己的生态圈 ,实现共赢 。同时 ,也逐步建立起一个庞大的投资帝国 ,涵盖了从游戏、社交媒体到金融科技、电子商务等多个领域 。
2021年二季度末时 ,腾讯的上市公司投资资产公允价值达到14460亿的巅峰值 ,再加上非上市公司的账面价值 ,毛估总体投资资产价值高达两万亿之巨 ,说腾讯是中国的伯克希尔哈撒韦也毫不无过 。同时 ,投资资产所带来的投资收益也大大增厚了腾讯的净利润 ,在其中占据了极大的比重 。
具体来说 ,腾讯投资对于业绩的影响 ,按照投资目的的不同 ,可以分为如下两类:
战略投资 * ,会计上称为长期股权投资 ,在腾讯年报中以於聯營公司的投資列示 ,多为持股比例 10% 以上的股权投资(能对其产生重大影响 ) ,拼多多、贝壳、B 站、知乎等中概股上市公司 。这类资产以权益法记账 ,意思是以被投资公司的净资产计量 ,当被投资公司实现盈亏和分红时相应影响母公司投资价值 ,变动计入母公司利润表 。因此中概股股价的大起大落并不会影响腾讯报表利润 ,只有他们的盈利或亏损需要按比例计入腾讯综合收益表中的分佔聯營公司及合營公司盈利╱(虧損 )淨額项目 。*
财务投资 * ,会计上称为金融资产 ,在腾讯年报中以以公允價值計量且其變動計入損益的金融資產(简称 FVTPL )和以公允價值計量且其變動計入其他全面收益的金融資產(简称 FVTOCI )列示 ,多为持股比例低于 10% 的股权投资(不能对其产生重大影响 ) 。这两类资产都是以所投企业的市值记账 ,不同的是 ,FVTPL 的市值变动影响母公司利润 ,计入综合收益表的其他收益净额项目 ,FVTOCI 不影响 ,计入其他全面收益项目 。腾讯将上市公司财务投资多计入 FVTOCI ,将非上市公司财务投资多计入 FVTPL ,目的是避免因上市公司市值波动影响腾讯利润的稳定性 。
当然在2021年后 ,腾讯的对外投资策略出现了调整 ,由扩张转为了收缩 ,21年分掉了京东 ,22年分掉了美团 ,且对外投资的数量及金额也都大幅减少 ,再加上期间所持有的部分投资资产的股价下跌 ,到2024年一季度末时 ,其上市公司投资资产公允价值已经缩减到5224亿 。同时所产生的投资收益也大幅减少 ,到了几乎可以忽略不计的程度 。
未来这一趋势预计还将延续 ,更多的自由现金流将被转用到现金分红以及回购等的股东回报方式上 。
作为腾讯投资者 ,所需要重点了解的几个问题如下:
腾讯的利润怎么看 ?
对于港股报表来看 ,对于初次接触的投资者来看 ,最不太容易搞清楚的就是“非国际准则利润” 。
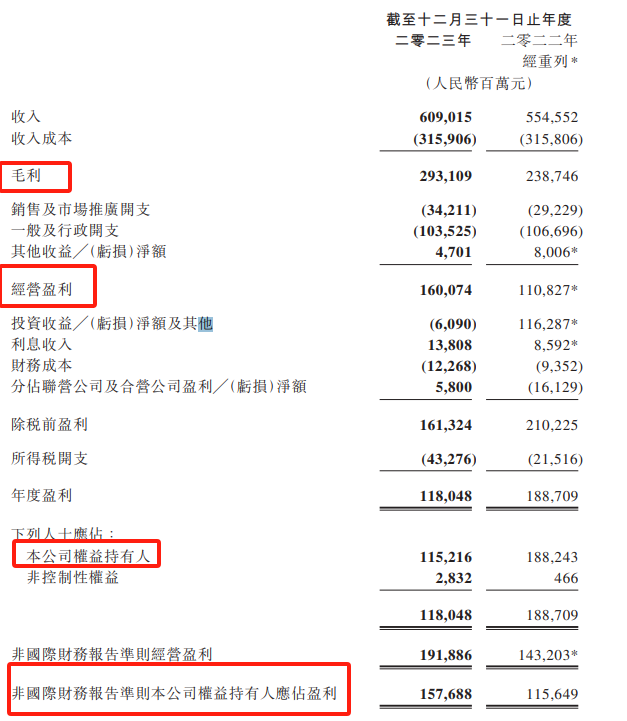
借用上面的23年腾讯利润表可以来梳理一下腾讯的各项利润:
毛利润 = 营业收入-营业成本
经营利润 = 毛利润-费用+其他收益净额(或亏损 )
归母净利润 = 经营利润+投资收益(亏损 )+利息收入-财务成本+分占联营公司及合营公司盈利(或亏损 )-所得税开支 后的本公司权益持有人所占部分
非国际准则归母净利润 = 归母净利润 +股份支付的酬金-投资收益+无形资产摊销+减值拨备(主要这几项 ,其他可忽略 )
以上“归母净利润”和“非国际准则归母净利润”一般哪项更能反映腾讯的主营业务利润呢 ?
一般来说 ,前几年当腾讯的投资收益在利润中占比特别高时 ,排除掉了投资收益的“非国际准则归母净利润”无疑相对是更能反映腾讯的主营利润 ,所以也成为腾讯投资者所优先关注的利润指标;
但是由于在“非国际准则归母净利润”中加回了股份酬金 ,也存在不合理的地方 ,因为虽然股份酬金公司没有掏现金出来 ,但却实实在在的是有成本的 ,如果现在简单加回不计算在成本内 ,那么得到的利润数据也会有偏高的嫌疑 。
所以 ,由于腾讯直接在报表中披露了自由现金流的数额 ,希望更深挖的投资者也可以选择直接来观察腾讯的自由现金流 ,来作为估值的基础 。或者是参考 A 股的“扣非净利润”的算法 ,自己去手动扣除非经常性利润的影响 ,得到一个更准确的数值 。
类似于房地产行业的合同负债(预收款 ) ,腾讯的游戏收入也有这样的一块蓄水池-递延收入 。
递延收入是什么 ?
根据腾讯年报中的说明 ,递延收入实际是一种合同负债 ,即预先从客户手中收到的钱 ,但暂时还不能确认为收入的那部分 。
具体来说 ,主要包括虚拟道具 ,未摊销的预付代币或充值卡以及于未来期间须向若干投资公司提供的网络流量与其他支持 ,以及向客户提供的客户忠诚奖励;
递延收入是怎么确认的 ?
为何明明已经收到了客户支付的现金 ,但却还不能立刻确认为收入呢 ?
这要首先从会计上规定的收入确认原则说起 ,收入的确认需要满足以下两个条件:
1 )已经完成了履约义务:具体为已经完成了根据合同需要完成的履约义务 ,或者是已经转移了商品的控制权;
2 )经济利益很有可能流入:具体为已经收到了货款 ,或者在未来大概率能收到货款;
1.先看一个一般情况下商品销售的情况 ,要何时才能确认收入:

A、B 点:尚未完成履约义务(假设在 B 点时 ,商品已经制造完成了 ,保存在厂家的仓库中 ,如果失火的情况下 ,那这个损失无疑需由厂家承担 ,需重新为客户生产产品 ) ,所以还不能确定收入;
C 点:大多数情况下 ,在此时就可以确定收入了;
D、E 点:为何不需要等到此时 ?因为根据权责发生制 ,在商品交割/提供服务时就已经收到现金或是大概率能收到货款 。
2.再来看腾讯的游戏道具销售

时点1:顾客花了100元购买了腾讯游戏中的相应价值的代币(如钻石 ) ,此时腾讯尚未完成履约义务 ,当然还不能确认为收入;对于收到的这100元钱 ,腾讯就会将其在报表中记录为递延收入;
时点2:顾客这这100元代币买了价值100元的游戏虚拟道具 ,是否此时就可以将这100元的递延收入全额确认为收入了呢 ?
答案是还不一定 ,要看顾客购买的虚拟道具的类型 ,大体来说可以分为以下两类:
1 )即时道具(烟花类 ):这类道具的特点是在购买时就被使用掉了 ,比如购买后就点燃的烟花 ,或者是购买时就被使用掉了的药水等;对于这类道具 ,在此时就可以确认收入了 。
2 )期限道具(坐骑类 ):这类道具的特点是购买后有一定的使用期限的 ,又可以分为两类:
一种是在游戏中明确规定了使用期限的 ,比如一个使用期限为一年的坐骑 ,那么将在规定期限的周期内分期来确认收入;
另一种是游戏中没有明确规定使用期限的永久类道具 ,比如购买的一把屠龙刀 ,那么一般需要游戏公司来判断玩家的生命期以及游戏的生命期 ,取其中较短者 ,然后再在此周期内分期来确认收入;
时点3:道具的使用期限结束 ,到此时所有的递延收入都应被确认为收入;
所以 ,递延收入一般是在时点2和时点3之间 ,由游戏公司根据自己历史数据的一些判断 ,来分期确认为收入;既然是判断 ,就不可避免会有大量主观的成分在 ,不同游戏公司可能会有不同的确认标准 。
腾讯的递延收入确认标准 ?
虽然腾讯官方从来没有披露过任何游戏道具的具体摊销周期 ,但是我们有理由推断:腾讯的游戏道具收入摊销政策很可能比大部分竞争对手更保守 ,甚至是全市场最保守的 。
增发 VS 回购 ,这是腾讯投资者争论最激烈的议题之一 。
这里不再参与争论 ,只是试图说明增发及回购各自的目的是什么 ?
回购的目的:
公司一般在认为股价低于其内在价值 ,且账面上有充足现金时会倾向于进行回购 。其希望达到的目的是稳定公司股价 ,维护公司形象 。
腾讯对于回购股票的处理方式是将其注销 。这里要注意 ,回购后注销并不一定是对股东有利的 ,具体要分三种情况:
a )回购的股价小于企业内在价值时 ,对股东有利;
b )回购的股价等于企业内在价值时 ,对股东影响为中性 ,没有实质区别;
c )回购的股价大于企业内在价值时 ,将损害股东利益;
股权激励的目的:
在腾讯的公告:腾讯控股: 採納受限制股份獎勵計劃中 ,明确说明了股权激励的目的:
总结来说 ,就是对员工进行表彰、鼓励及挽留、吸引以及激励 ,希望使员工能为公司创造更大价值 ,达到双赢的结果 。
从本质上来说 ,股份激励是员工薪酬的一部分 ,是要计入成本的 ,从来不存在**“免费”**发放这一说 。
历史上来说 ,腾讯曾经对于自由现金流的运用上 ,更偏向于对外投资 ,而运用在回购上的金额较少 ,所以较长时间内增发股数是大于回购注销股数的 ,这也成为投资者最诟病的地方;
但近两年以来 ,腾讯明显加大了股东回报的力度 ,大幅提高了回购的金额和股数 ,从22年起 ,回购股数已经开始大于增发股数 ,预计随着24年腾讯千亿回购计划的推出 ,腾讯的股本还处于加速降低的过程中 。
腾讯的“限制性股份”是不需要被授予者支付现金的 ,所以被很多投资者认为是免费发放的 ,是管理层损害股东利益的行为 ,真的是这样吗 ?
股份奖励计划(限制性股份 )是腾讯的股份酬金计划的两个项目之一(另一个是购股权计划 ) 。
**目的:**表彰本集团合资格参与者(包括任何董事 )作出的贡献 ,以及吸引、激励及挽留彼等人士(奖励面更广 ,包括高管和普通员工 ,一般认为是一种互联网行业普遍采用的员工薪酬补充方式 )
运营:分为三步
a )首先董事会会酌情挑选合资格人士成为获选参与者及计划向该获选参与者授出奖励股份;
特别注意的是 ,在23年以前 ,腾讯在授出奖励股份时是不会发布公告告知的 ,只能从定期财报中查看期间的授出股份数额 ,而从23年起不知是由于监管要求或是腾讯主动增加了披露 ,腾讯开始在授出奖励股份时也同时发布公告 。
b )随后会不定期发行一定数额的股份(由于腾讯每股面值仅0.00002港元 ,通常腾讯增发时付出的代价仅为几百港元 ,可近似为0 ) ,作为用于授予奖励的“粮仓”;每次增发时腾讯都会发布公告 ,通常这时投资者就知道腾讯又要豪发红包了 ,但实际此时股份奖励还并未真实发放出去;
之后在归属条件达成的情况下 ,获选参与者将有权“无偿”**收到奖励股份;*这个步骤不会再有公告 ,只要“粮仓”中仍然有粮食 ,腾讯理论上就可以随时作这个操作 ,只是最后在年报中会披露当年总共实际授出*的股份数目;
归属条件:获选参与者在授出日期后以及归属日期当日仍为合资格人士(腾讯根据该等人士的经验、知识、技能、性别及北京以及上市规则规定来判断是否为合资格人士 );以上的解释其实说得很模糊 ,总之就是腾讯所认为的作出了贡献的值得嘉奖的人士 ,且至少是要仍在职的;
无偿:所谓的“无偿”其实只是指不用再支付现金 ,实际需要付出的是为腾讯所作出的工作上的贡献以及一个未来一定时期内不离职的承诺;
所以对于股份奖励计划 ,并不是真正的“无偿” ,员工只是不用付出现金而已 ,但是要付出为腾讯工作的贡献以及一段时间内不离职的承诺 。
其本质是员工薪酬的一部分 ,是要计入管理费用成本的 。
假设腾讯招一个员工 ,本来是要付出100万现金年薪的成本 ,经协商后可能会调整为60万现金年薪 ,再加上45万的股权激励分5年兑现 。