

万代南梦宫80年商业进化史
IP轴战略与商业进化

第一部分:万代南梦宫80年商业进化史
万代南梦宫80年商业进化史(五阶段)
万代南梦宫80年商业进化史(1945—2026)
执行摘要
万代南梦宫(Bandai Namco Holdings, 7832.T)是日本规模最大的娱乐内容集团之一,由Bandai(1950年成立)与Namco(1955年成立)于2005年9月合并而来。其商业模式的本质——以动画IP为核心、通过玩具/游戏/影像多维度变现——在1979年高达、1980年PAC-MAN等标志性IP问世时已基本成型,并于2010年被集团正式提炼为「IP Axis Strategy(IP轴战略)」。FY2025.3净销售额12,415亿日元(FY2006起的约20年内增长约175%12),海外销售占比已从FY2010的约24%上升至上一中期计划期末的40%,并以50%为FY2028目标3。
第一阶段(1945—1979):两家公司的诞生与「动画+角色商品」模式原型
1.1 两家公司的起步
Bandai(1950年成立):创始人山科直治郎于1950年在东京创立,最初以进口和批发玩具起家,1951年更名为万代屋(Bandai-Ya),逐步转向自营玩具制造。1966年取得奥特曼(Ultraman)角色商品授权4,标志着从玩具批发商向「授权角色商品制造商」的转型。官方文件确认奥特曼1966年首播,集团至今以玩具与影像制品形式持续提供奥特曼商品,授权条款细节在官方文件中未直接披露。
Namco(1955年成立):创始人中村雅哉于1955年在横滨大型百货店屋顶设置骑乘式游乐机器,以「游乐场经营者」身份起步。据外部资料,1974年获得美国Atari公司在日本的独家分销权,开始进入电子街机游戏领域,对后来PAC-MAN的研发至关重要。代理权的具体条款在官方年报中无记载,上述时间有待核实。
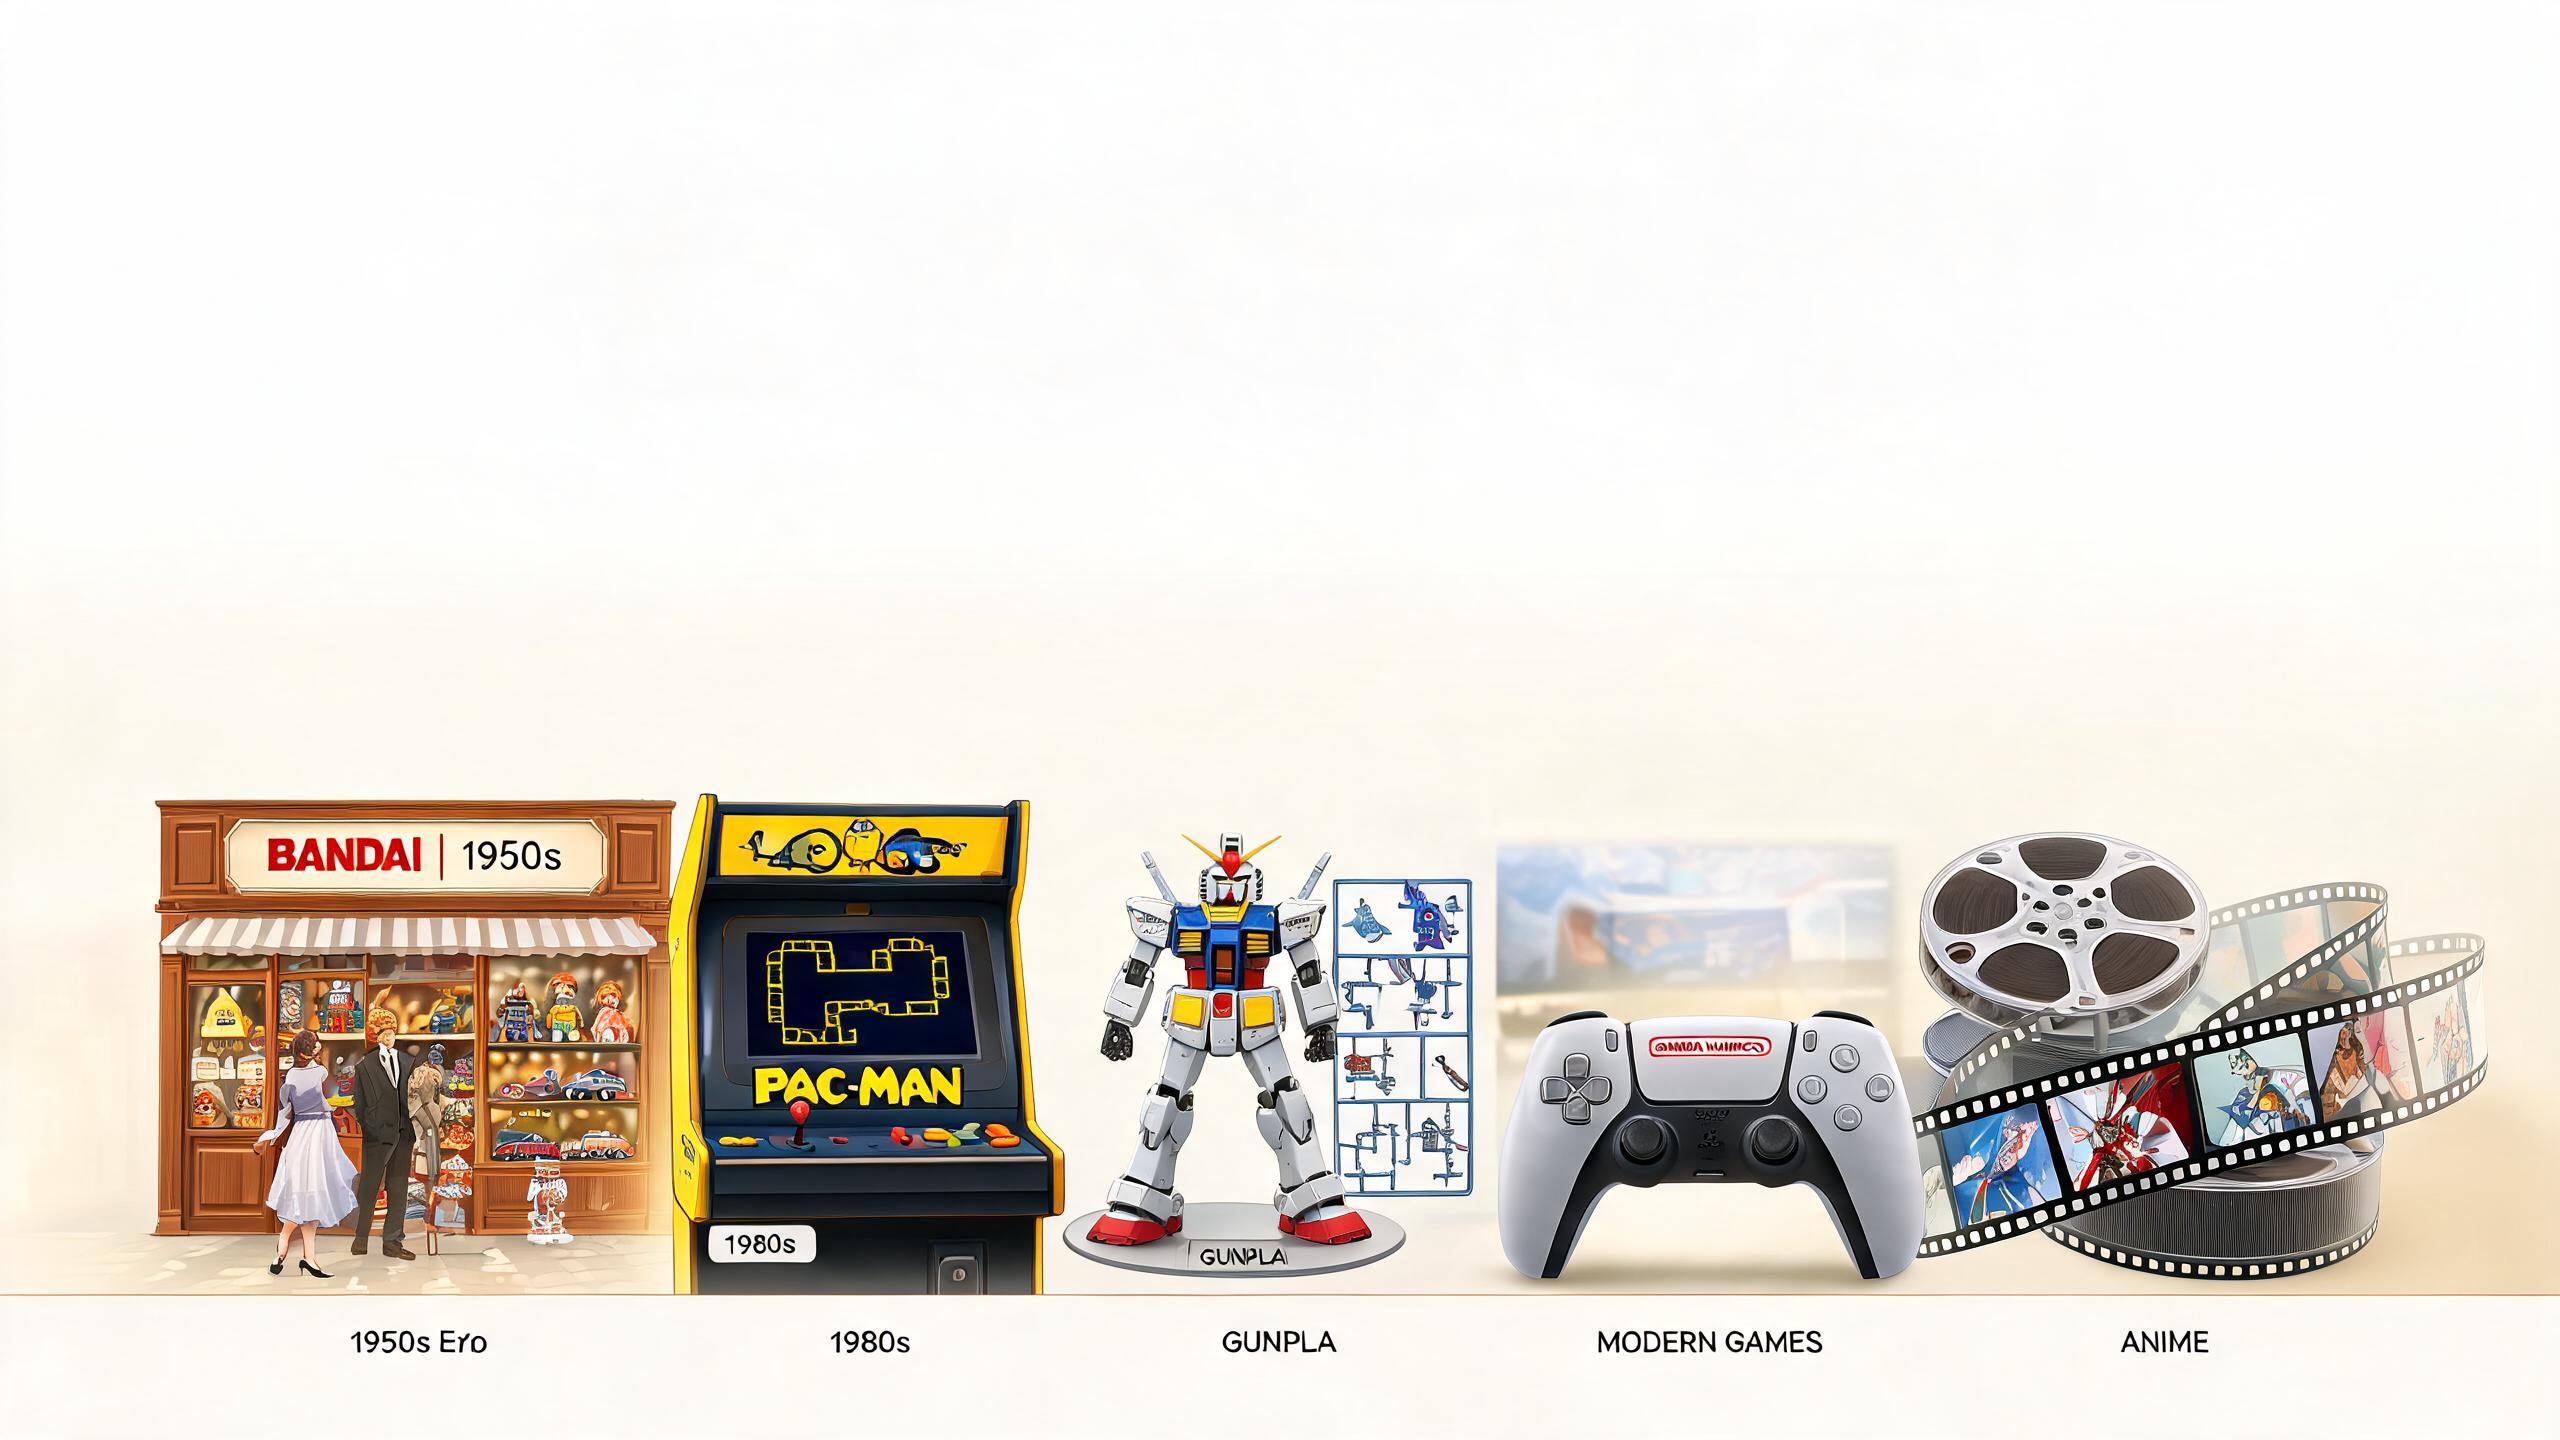
1.2 「动画+角色商品」商业模式原型
手冢治虫1963年《铁臂阿童木》奠定了「制作低成本电视动画→授权角色商品变现」的产业链逻辑,使动画不仅仅是娱乐节目,而是推动玩具销售的媒介。高达(1979年首播)是Bandai在这一模式上最成功的早期实践5,Gunpla(拼装模型)成为从动画到商品变现的核心载体6。
第二阶段(1980—1999):黄金十年与御宅文化
2.1 Gunpla爆发(1980年)
高达首播于1979年,收视率平平,但在1980年模型推出后形成爆发性需求5。官方文件确认高达IP「30年来维持广泛支持」,FY2009.3单IP全集团角色商品净销售额达427亿日元,列集团首位7;Gunpla首年(1980年)的具体销量与营收在官方文件中无记载。
版权结构:FY2011年报版权署名页已出现©SOTSU·SUNRISE,说明高达版权由SOTSU与SUNRISE共同持有的架构早在1980年代即已确立8。
2.2 PAC-MAN与Namco街机黄金时代
PAC-MAN于1980年以「吃」为主题创作,面向所有年龄与性别,是Namco最具代表性的自有IP9。PAC-MAN是迄今全球最畅销的街机游戏之一,据外部资料,1980—1982年间街机销售超过29万台,并引发了大规模的周边商品浪潮;相关商业数据在官方年报中无记载。
2.3 御宅文化时代
1991年日本泡沫破裂后,消费缩减、"巢穴化"(まゆごもり)倾向加强,部分消费者转向低单价、高参与度的动画/模型娱乐;Comic Market(コミケ)1975年首届举办,1990年代观众规模快速扩大,与经济衰退期重叠。
御宅文化的崛起与录像带(VHS/LD格式)普及高度相关,尤以1983—1990年为技术普及期,早于泡沫破裂;Bandai在泡沫期(1980年代末)业绩同样强劲;「巢穴化」消费说也忽略了二次元粉丝群体的多样性——高收入、高学历人群在御宅文化中同样占有重要位置。
二次元消费的驱动因素更多来自技术普及(录像带/LD→互联网→流媒体)和内容创作质量的提升,而非纯粹的经济衰退。
2.4 1997年Bandai-Sega合并取消
1997年1月,Bandai与世嘉(Sega Enterprises)宣布合并计划,但同年5月取消。据媒体报道,原因包括:双方企业文化差异巨大(Bandai以玩具/角色商品为核,Sega以游戏硬件为核)、管理层对整合方式存在分歧,以及Bandai内部员工的反对。取消的具体原因在公开文件中至今无权威性完整披露,以上系综合媒体报道的通说,官方年报无记载。
2.5 数码宝贝(Digimon,1997—1999)
数码宝贝于1997年作为Bandai的虚拟宠物玩具(电子宠物衍生品)诞生,1999年动画化(东映动画制作)。玩具商品权归Bandai,动画版权由东映动画持有,Bandai负责相关角色商品授权。具体权利分配结构与商业数据在官方年报中无可引用原文。
第三阶段(2000—2005):合并决策与控股公司结构
3.1 合并前财务概况
合并前Bandai与Namco各自的营收、利润、现金流在官方文件中缺失,FY2011年报财务摘要最早仅回溯至FY20072。据外部资料参考,Bandai FY2005净销售额约2,600亿日元,Namco约1,700亿日元,相关数字有待官方年报核实。
3.2 合并动因与换股比例
2005年5月宣布、9月完成合并10。据外部媒体报道,换股比例为:Bandai每1股换新控股公司1.5股,Namco按1:1换股11;官方年报无直接记载,上述数字反映出Bandai在估值上获得的溢价。
官方文件揭示的合并逻辑:合并后集团「迅速推进内部措施以发挥协同效应,但未能充分应对市场与客户变化,运营速度下降」,业绩低迷10。这说明合并的主要动因更接近战略性整合(整合日本最强玩具商品IP与最强街机/游戏IP以抵御竞争),而非即期财务压力。但合并后的整合困难表明,防御竞争或战略协同的预期收益并未立即实现。
3.3 控股公司结构设计逻辑
控股公司(Bandai Namco Holdings Inc.)负责中长期战略规划与业务监督1213,各事业公司保留独立运营特色——FY2025年报社长访谈称合并20年后集团仍呈「中小公司联邦」特征14。这一结构设计的逻辑是在保留各业务公司创新活力的同时,在总部层面整合IP战略与资本配置。
第四阶段(2006—2015):分部口径沿革与财务序列
4.1 分部口径的历史演变
时期 | 事业分部口径 | 来源 |
|---|---|---|
FY2010.3(合并后约5年) | Toys and Hobby / Game Contents / Amusement Facility / Visual and Music Content / Affiliated Business Companies(5分部) | FY2010年报15 |
FY2019.3(Restart Plan后约9年) | Toys and Hobby / Network Entertainment / Real Entertainment / Visual and Music Production / IP Creation / Other(6分部,重大调整) | FY2019综合报告16 |
FY2025.3(当前) | Toys and Hobby Unit / Digital Unit / Real Entertainment Unit / Visual and Music Unit / IP Creation Unit | FY2025综合报告17 |
口径变化关键点:「Game Contents」→「Network Entertainment」(反映数字化转型);「Amusement Facility」→「Real Entertainment」;新增独立「IP Creation」分部(2010年代中期);2022年设立独立Visual and Music Unit。跨期比较需注意口径不可比。
4.2 FY2006—FY2015逐年财务序列
财年(截至3月) | 净销售额(亿日元) | 营业利润(亿日元) | 营业利润率 | 来源 |
|---|---|---|---|---|
FY2006.3 | 4,508 | 357 | 7.9% | FY2006年报1 |
FY2007.3 | 4,264 | 223 | 5.2% | FY2011年报2 |
FY2008.3 | 3,785 | 19 | 0.5% | FY2011年报2 |
FY2009.3 | 3,942※ | 163※ | 4.1%※ | FY2011年报2 |
FY2010.3 | 4,591 | 422 | 9.2% | FY2011年报2 |
FY2011.3 | 4,605 | 334 | 7.3% | FY2011年报2 |
FY2012.3—FY2015.3 | 4,542→5,654 | 未逐年披露 | — | 外部来源整理(待年报核实) |
注:
FY2008.3营业利润仅19亿日元(利润率0.5%),系合并整合困难与市场不利叠加所致,并非仅受金融危机影响(金融危机为2008年秋,该财年已于2008年3月结束)。金融危机的直接冲击体现在FY2009.3:净销售额同比-7.4%,营业利润同比-33.1%,利润率降至4.1%18。
口径警示: FY2011年报财务摘要中的海外销售占比(FY2007=22.4%、FY2010=34.2%)为包含内部交易的合并口径,与FY2010年报地理分部外部销售口径(24.4%)不可直接比较152。两种口径均来自当期官方年报,属公开披露事实,跨期分析时需注意区分。
数据来源差异说明: FY2009.3净销售额在两份官方文件中存在出入:①FY2009年报原文直接披露为¥426,400mn(4,264亿日元)18;②FY2011年报财务摘要回溯数据显示为3,942亿日元2。差异可能源于口径调整,下游引用时建议以FY2009年报原文为准。
4.3 2011年东日本大地震财务影响
FY2011.3(截至2011年3月)年报数据已含地震影响期(地震发生于2011年3月11日,在财年末),FY2012.3为全年受影响年度。FY2011.3净销售额4,605亿日元、营业利润334亿日元,较FY2010.3有所下降2。地震对财务的具体冲击量化在官方文件中无直接披露。
4.4 高达00与高达UC商品数据
高达系列作品时间线(官方确认):《高达00》2007年首播,《高达UC》(Unicorn)2010年播出。FY2009.3 Gundam单IP全集团角色商品净销售额427亿日元(¥42.8bn),位居全集团角色商品第一位7,该财年对应高达00第二季播出期(2008年10月—2009年3月)。
分部层面实绩(年报最细颗粒度,不拆分至单部作品):
财年 | 分部 | 净销售额 | 营业损益 | 高达相关记载 | 年报来源 |
|---|---|---|---|---|---|
FY2010.3 | Visual and Music Content SBU | 292亿日元(¥29,236mn) | 营业亏损¥872mn | 高达UC Vol.I「同步全球发行」新模式"大爆款"(huge hit);但全行业实体包装市场较差,分部整体同比-15.6%19 | FY2010年报 |
FY2011.3 | Content业务(含游戏+影音+网络) | 1,799亿日元(¥179,917mn) | 营业利润¥3,092mn(上年为-¥7,761mn) | 高达UC实体包装销售强劲(strong package sales)20 | FY2011年报 |
以上分部并非单一高达口径,各分部还包含Sunrise其他动画作品、音乐等内容,不可拆分至高达00或高达UC的单独贡献。Gundam Groupwide净销售额序列最早官方数据为FY2019.3=781亿日元21;2007—2018年分IP数据在年报中未单独披露。
4.5 偶像大师(THE IDOLM@STER)各阶段规模
官方年报层面可确认的运营里程碑:
时间 | 内容 | 数据类型 |
|---|---|---|
2005年 | 街机游戏起步 | 事实 |
2007年 | 登陆Xbox 360主机(首个主机版) | 事实 |
2011年 | TV动画首播;CINDERELLA GIRLS手游上线 | 事实 |
2013年6月 | CINDERELLA GIRLS注册用户超350万 | 运营指标 |
2013年6月 | 全系列相关CD累计销量超200万张 | 运营指标 |
2013年 | Million Live!手游上线 | 事实 |
2025年 | 系列迎来20周年,仍列为集团核心IP之一 | 事实 |
以上数据均来自历年官方年报16。
偶像大师在FY2019.3归属Network Entertainment分部,该分部整体净销售额3,409亿日元(¥340,927mn)、分部利润475亿日元(¥47,534mn)16。该分部涵盖手游、网络内容、家用游戏软件等全部数字内容,不可拆分至偶像大师的单独贡献。
历年年报全面检索均未发现偶像大师的单IP年度营收数字。同类情况适用于太鼓达人、奥特曼、PAC-MAN等其他非高达IP——集团常规不对单个IP作独立营收披露。如需该数据,建议参考音乐市场调查机构(如オリコンエンターテインメント等)的市场报告。
第五阶段(2016—2026):IP轴战略深化与全球化
5.1 IP Axis Strategy:正式提出时间、组织机制与执行方式
正式提出时间:2010年4月Restart Plan10,这是集团应对合并后业绩低迷的转型举措。「IP轴战略」的官方定义是「利用IP的世界观与特性,在最佳地区、最佳时间提供最佳产品与服务,以最大化IP价值」22。
组织机制:控股公司内设「IP Strategy Division(IP战略部)」23,统筹既有IP(Gundam、DRAGON BALL系列)的全球推广、新IP创造,并协调各事业部门的跨部门IP联动。2025年4月进一步将Gundam Strategic Business Group从IP Strategic Business Group下属部门升格为独立事业部24。
执行方式:Visual and Music Unit(以Bandai Namco Filmworks为业务管理公司)负责动画制作与版权管理,通过「IP使用审批、协作、协调、产品销售、媒体推广」与集团其他事业部联动1723。
5.2 FY2016—FY2026逐年财务与海外占比
财年(截至3月) | 净销售额(亿日元) | 营业利润(亿日元) | 海外占比(目的地口径) |
|---|---|---|---|
FY2016.3 | 5,755 | — | — |
FY2017.3 | 6,201 | — | — |
FY2018.3 | 6,783 | — | — |
FY2019.3 | 7,323 | 840 | — |
FY2020.3 | 7,239 | — | — |
FY2021.3 | 7,409 | — | — |
FY2022.3 | 8,892 | — | — |
FY2023.3 | 9,901 | — | — |
FY2024.3 | 10,502 | — | — |
FY2025.3 | 12,415 | 1,802 | 约40%(上期中计期末值) |
FY2026.3(实绩) | 13,482 | 1,895 | — |
数据来源与口径说明:
净销售额:FY2016—FY2018、FY2020—FY2024基于历年年报整理,待以原始年报核实;FY2019.3来自FY2019综合报告25;FY2025.3来自FY2025综合报告;FY2026.3来自外部来源,待核实。
营业利润:FY2019.3=¥84,045mn(840亿日元)25;FY2025.3=¥180,200mn(1,802亿日元);FY2026.3=1,895亿日元(外部来源,待核实);其余财年营业利润暂未逐年提取。
海外占比口径说明:FY2010约24.4%为「地理分部外部销售口径」15;上一中计期末40%及FY2028目标50%+为「目的地口径」(destination basis)326;两种口径定义不同,不可直接比较。FY2025行所示「约40%」为目的地口径(上一中计期末值3),非FY2025.3当年的单年度实绩。
5.3 ELDEN RING:全球爆款与收入确认
ELDEN RING在FY2022.3成为「全球爆款」(worldwide hit)27,万代南梦宫作为发行商(Publisher)确认来自FromSoftware(开发商)的发行收入。累计销量截至2025年4月超3,000万份28;DLC《SHADOW OF THE ERDTREE》在FY2025.3贡献显著29。万代南梦宫作为发行方的具体收入分成比例在年报中未披露,ELDEN RING的具体条款属于商业机密。
5.4 《水星的魔女》与高达IP拉动
《水星的魔女》(2022年10月开播)是高达系列七年来的首部TV系列30,显著带动Gunpla销售(据gamebiz外部数据:FY2023上半年高达整体销售额726亿日元,+16.3%31)。高达Groupwide净销售额从FY2023.3的1,457亿日元回落至FY2024.3的1,313亿日元(高基数效应),再回升至FY2025.3的1,535亿日元21,提前一年完成FY2026.3目标1,500亿日元6。
5.5 龙珠超(2015—2018)商品拉动
DRAGON BALL系列Groupwide净销售额从FY2010.3的125亿日元增至FY2019.3的1,290亿日元,涨幅+932%32。年报提及剧场版《DRAGON BALL SUPER: Broly》(2018年)为拉动因素之一,《龙珠超》动画(2015—2018年)对这一增长的分年度贡献在年报中未单独披露,逐年数据需外部来源补证。
5.6 Blue Protocol:失败案例
Blue Protocol于2025年1月18日停服33,FY2024.3年报以「在线游戏减值损失(valuation losses on online game)」间接确认29。运营工作室Bandai Namco Online(BNO)随后于2025年4月1日解散并入母公司33。Blue Protocol的具体投资规模在官方年报中未披露。FY2025.3游戏业务利润同比大幅反弹,部分原因正是FY2024.3的低基数(计提减值损失)34。
5.7 海外收入占比驱动因素
从约24%(FY2010)→40%(FY2025中计划期末)→目标50%+(FY2028)32635,驱动因素包括:
Gundam全球化:Gunpla在北美、欧洲、中国市场的普及;2025年4月设立Bandai Namco Filmworks America作为海外内容扩展基地36
ELDEN RING等游戏全球发行:数字发行无需物流,天然全球化27
龙珠在海外的长期积累:从FY2010到FY2019的+932%增长反映了全球粉丝基础的扩大32
三年中期计划(FY2026—FY2028)投资6,000亿日元:聚焦IP全球推广与产能扩张35
高达IP版权结构专项说明
高达IP版权结构形成于1970年代末,历史演变如下:
时期 | SUNRISE/Filmworks地位 | SOTSU地位 | 版权署名 |
|---|---|---|---|
1979年至今(历史) | 制作方(动画企划、制作、创作控制) | 版权业务、广告代理 | ©SOTSU·SUNRISE(TV系列)8 |
FY2011 | Sunrise Inc.(独立子公司,归属Content SBU)37 | 权益法关联公司(JASDAQ上市)38 | ©SOTSU·SUNRISE8 |
FY2011→FY2025 | 更名并重组为Bandai Namco Filmworks Inc.39,Visual and Music Unit业务管理公司17 | 完成全资并表(并入Visual and Music Unit子公司名单)40 | ©SOTSU·SUNRISE(不变)8 |
2025年4月 | Bandai Namco Filmworks America, LLC在美设立36;高达事业群升格为独立部门24 | 并表子公司 | — |
高达版权名义上由SOTSU与SUNRISE共同持有(©SOTSU·SUNRISE署名),创作控制权长期归SUNRISE,商业/广告版权业务由SOTSU运营。随SOTSU从关联公司纳入全资子公司,两个版权持有方均已进入集团并表范围,高达版权体系实现完全内部化。具体权利份额分配比例(SOTSU与SUNRISE各持多少百分比)在官方文件中未披露。
第二部分:IP创造和培育能力——核心IP权利结构与生命周期
万代南梦宫IP创造、权利链与生命周期管理
执行摘要
万代南梦宫以"IP轴战略(IP Axis Strategy)"为核心,将旗下超过500个IP(自有+外部授权双轨结构)通过跨越18个以上业务领域、3万余种产品与服务进行全球投放。公司官方文件明确区分"自有 in-house IP"与"外部授权 IP",但收入量化占比从未公开披露。核心长青机制以高达为最典型案例——FY2016至FY2025销售额从786亿日元增至1,535亿日元,近10年接近翻倍。
一、IP自创 vs 外部授权:双轨结构与合作模式
双轨模式的官方定义
万代南梦宫自2011年年报起即阐明双轨结构框架:角色商品化通常始于"从版权方(节目制作公司、作者、出版社)获取商品化权利",同时"集团也自行创造和培育角色"41。这一表述在FY2025年报中以"in-house IP"与"licensed IP"概念延续,并明确将PAC-MAN(1980年创造)42、拓麻歌子(1996年创造)42列为代表性自有IP。
自创IP的路径与规模
自有IP来源分为三类:
内部原创开发:以"Monozukuri(匠造)"为起点,通过影像内容、商品、服务、集团整体项目多面化推进新IP创造43;
外部权利并购:以高达为典型——创通(Sotsu)2011年时仍是在JASDAQ上市、权益法核算的关联公司44,至FY2025年报已列于Visual and Music Unit旗下子公司、主营"权利业务(rights business)"45;据外部资料,收购代价约350亿日元46;
IP衍生扩展:数码宝贝为拓麻歌子的衍生IP,主权利归万代,动画与东映合作(外部资料)。
外部授权IP的模式
对于龙珠、海贼王、火影、奥特曼、假面骑士等外部授权IP,万代南梦宫从版权持有方取得商品化权,再开发玩具、游戏产品。2011年报明确披露"主动获取角色授权(character licenses)"是长期战略——如将Thunder Cats授权作为男孩玩具第三支柱(与POWER RANGERS、BEN10并列)41,并"积极获取能与电视播映联动的角色授权"。
据外部媒体报道,万代南梦宫欧洲数字营销VP Hervé Hoerdt于2018年公开表示,希望"50%游戏业务来自新IP",理由是现有大量IP(Naruto、Dragon Ball Z、One Piece)均为授权/他人作品,无法做360度全媒介开发;2018年已成立"新IP创造单元"47。官方年报未直接披露这一量化比例目标。
合作开发与IP共创机制
在双轨之外,FY2025年报确立了"IP共创(co-creation)"路径:从新视角与外部创作者、工作室、IP持有方更紧密合作4348。数字业务的实际操作是:集团内部完成"IP使用批准(IP usage approval)与协调(Coordination)",再向外部创作者、开发伙伴及媒体平台开展"协作(Collaboration)",游戏标题按特性"审慎决定内部开发或与外部伙伴联合开发"49。
二、核心IP版权归属与权利链结构
以下以FY2025年报版权标注页50为一手依据,结合外部来源整理:
IP | 版权标注(年报) | 类型 | 权利链简述 |
|---|---|---|---|
高达(Gundam) | ©SOTSU • SUNRISE | 自有(收购后) | 创通(版权/广告)+ 日升(动画制作,现为Bandai Namco Filmworks旗下) |
龙珠(Dragon Ball) | ©BIRD STUDIO / SHUEISHA, TOEI ANIMATION | 外部授权 | 鸟山明工作室(创意决定权)→集英社(漫画/衍生许可)→东映动画(动画改编)→万代(游戏/玩具) |
PAC-MAN | PAC-MAN™ & ©Bandai Namco Entertainment Inc. | 自有 | 完全自有,1980年内部创造 |
偶像大师(iM@S) | THE IDOLM@STER™ & ©Bandai Namco Entertainment Inc. + ©窪岡俊之 | 自有 | 角色原案设计者(窪岡俊之)与公司共同署名 |
拓麻歌子(Tamagotchi) | ©BANDAI | 自有 | 完全自有,1996年内部创造 |
数码宝贝(Digimon) | (年报无直接标注) | 自有(外部来源) | 拓麻歌子衍生IP,主权利归万代,动画与东映合作 |
海贼王(One Piece) | ©Eiichiro Oda / Shueisha, Toei Animation | 外部授权 | 尾田荣一郎/集英社/东映动画 |
火影忍者(Naruto) | ©MASASHI KISHIMOTO | 外部授权 | 岸本斉史(及集英社/东映) |
奥特曼(Ultraman) | ©TSUBURAYA PRODUCTIONS | 外部授权 | 圆谷制作 |
假面骑士 | ©ISHIMORI PRODUCTION INC. and TOEI COMPANY | 外部授权 | 石森制作+东映 |
面包超人 | ©Takashi Yanase / Froebel-kan, TMS, NTV | 外部授权 | 柳濑嵩/Froebel馆/TMS/NTV |
高达权利链内化过程(年报两期对照):FY2011年报中,创通(Sotsu)标注为"*"(权益法关联公司),主营"广告与版权业务",在JASDAQ上市44。FY2025年报中,创通已列于Visual and Music Unit旗下子公司,主营"电视动画企划制作、权利业务"45,年报版权页标注"©SOTSU•SUNRISE"50。两期对照印证高达版权方创通从外部关联公司被逐步纳入集团旗下,日升(Sunrise)则整合为Bandai Namco Filmworks。
龙珠权利链的层级监修(外部一手访谈):鸟山明(Bird Studio)持有创意与扩展决定权;集英社提供漫画资源与衍生许可;东映动画提供动画作画、配色、动态资源;万代南梦宫在最末端获取游戏内资源使用权。资源获取需逐级报批51。外部授权IP的开发自主度因此远低于自有IP。
三、IP生命周期各阶段特征与关键决策
万代南梦宫的IP生命周期遵循"培育→共创→创造→最大化IP价值"官方闭环,对应可观察到的五阶段:
阶段1:创造(Creation)
以"Monozukuri(匠造)"为起点43,通过影像内容企划(联动动画工作室)、商品(玩具/模型)、游戏、集团整体项目等多路径并行推进新IP创造。组织上,中期计划首条关键举措即"强化新IP的创造与培育"48,并在战略层面将"IP创造/获取能力(IP creation/acquisition capability)"列为需专项强化的组织能力52。
阶段2:验证(Validation)——试错期
新IP/新内容的不确定性在年报中有直接表述:FY2011年,玩具单元"瞄准中长期增长开发新品类与新内容,但结果未达上年水平(BEN10当年表现强劲)"41;内容业务"为建立新游戏系列全球推出多款大型新作,但单机销量疲弱,未达目标"52。验证失败后的标准应对是政策收缩:"聚焦有业绩保障的系列作品,同时保持平衡继续挑战新系列开发"52——既不全面放弃新IP开拓,也将资源向验证成功的续作倾斜。
阶段3:扩张(Expansion)——跨媒介全球投放
验证通过后,IP通过跨业务领域投放实现规模化:FY2025年集团年度利用IP超500个、覆盖18个以上业务领域、处理产品超3万种53。玩具单元FY2025.3连续第七期营收与营业利润创新高,海外销售目标占比50%54。内容扩张的早期范本是2011年高达"近乎全球同步投放"——活动放映、影像套件销售、影像分发、商品发售同步推进55。
阶段4:成熟(Maturity)——长青IP的持续投资
成熟期IP的特征是稳定销售与持续产品迭代:FY2011年报即描述"面向男孩的长期角色IP多年持续受欢迎;拓麻歌子作为面向女孩的成熟产品持续稳定"56,高达塑料模型在30周年时累计销售超4亿个56。成熟期业务模式转型的关键决策节点在2011年:传统包装软件"日益成熟化",公司决定从"收入止于产品销售"转向"单一内容持续产生经常性收入",将包装软件与街机、智能手机、SNS等多媒体出口组合57。
阶段5:衰退再激活(Decline & Revival)
典型案例为POWER RANGERS:作为成熟角色系列,"因播出环境恶化陷入困境",公司判定其"具全球市场成功潜力",在播出环境改善后于2011年2月启动新系列,并制定"再激活主力POWER RANGERS"的明确计划58。关键决策机制是:评估IP的全球潜力是否超过当前困境,若是则投入复活;Gunpla等自有IP则通过持续创新避免进入明显衰退期。
四、高达1979至今的长青机制
高达是万代南梦宫IP生命周期管理最具代表性的案例,45年历史中形成多层焕新机制59。
高达销售额趋势(FY2016–FY2026)
财年(截至3月) | 高达系列销售额(亿日元) | 备注 |
|---|---|---|
FY2016.3 | 786 | 年报披露基准年60 |
FY2025.3 | 1,535 | 10年近翻倍,SEED FREEDOM贡献6061 |
FY2026.3 | 2,543 | GQuuuuuuX大热(外部来源,供参考)62 |
高达1979–2011年各年代焕新节点
以下时间线综合两份年报直接记录(FY2011年报销售数据、FY2025年报时间轴与CGO访谈)与外部资料整理。FY2025年报明确:在《水星的魔女》(2022年)之前,高达影像均遵循「日本先行、海外延迟」发行模式63;全球同步发布是2022年之后的系统性转变。
年代 | 关键作品/事件 | 焕新意义 |
|---|---|---|
1979 | 《机动战士高达》TV首播 | IP诞生;首播收视一般,剧场版重映引爆市场,奠定「真实系机器人」品类 |
1980 | Gunpla(高达塑料模型)首发 | 商品化引擎启动;30周年(2010年)累计出货超4亿个56 |
1985–1988 | 《Z高达》《ZZ高达》(TV续作)+ 《夏亚的逆袭》剧场版 | 宇宙世纪(UC)世界线正式扩展;剧场版路线与OVA外传体系(《0080》《0083》)并行确立 |
1994–1995 | 《高达Wing》(TV,平行世界线After Colony) | 首部转向非UC世界线、定向女性粉丝;多元受众战略起点 |
2000 | 《高达Wing》在美国卡通频道播出63 | 高达进军北美的决定性一步;FY2025年报记录其为「首部在北美播出的高达系列」,2025年庆祝25周年 |
2002–2004 | 《高达SEED》(TV,Cosmic Era) | 重启平行世界线,破除UC旧粉壁垒,吸引新生代粉丝 |
2007–2008 | 《高达00》(TV,AD纪年) | 以现实地缘政治为蓝本,强化国际化叙事诉求;全球受众扩张 |
2009 | 等身大RG1/1高达立像亮相东京64 | 实体地标首次应用,制造媒体话题,线下粉丝触达新路径 |
2010 | 高达30周年;Gunpla出货超4亿个56 | 周年节点营销;同期《独角兽高达》OVA开始连续发售,回归UC线服务核心粉 |
2010–2011 | 《独角兽高达》(UC)OVA | 强劲套装销售拉动视觉音乐部门盈利65 |
FY2009–FY2011 | 高达系列集团销售额:42.8亿→34.6亿→38.2亿日元66 | 受金融危机与Restart Plan影响FY2010财年低谷,FY2011财年回升;此后十余年持续增长 |
上述历程揭示高达前35年焕新的三个结构性规律:①每隔数年推出新世界线TV作品以重置受众门槛、拓展粉丝年龄层;②OVA/剧场版同步深耕核心粉,两条内容线互不干扰;③周年节点(10年、20年、30年)配合实体事件或商品化里程碑集中释放营销能量。这三条规律在2012年后被系统化为官方「双轨策略」67并延续至今。
长青的六个核心机制
1. 内容持续高密度供给 45年累计:动画逾50部、出版物与外传逾130部、游戏逾200款、家庭影像逾1,900万套64。内容从未断档,持续为玩具、模型引流新受众。
2. 影像双轨策略:TV系列(拓新粉)+ 剧场版(聚焦核心粉)
"For Gundam visual works, we adopt a two-pronged approach involving the rollout of television series, which primarily target new fans, and theatrical releases, which focus on core fans."67
SEED FREEDOM(时隔20年的SEED续作)成为"高达系列史上最成功的剧场版"61,既服务了原版粉丝,票房与影像销售又全面拉升了FY2025业绩。
3. Gunpla作为"进化的模型"持续创新 全球累计出货逾8亿个64(2010年30周年时为4亿个56,15年翻倍)。Gunpla定位为"broadening entry points to the IP for fans"——通过不断推出新规格(RG、PG、MG等)为不同年龄与预算的粉丝提供进入IP的物质入口64。
4. 引入外部创作刺激 GQuuuuuuX(2025年)引入khara(EVA制作公司庵野秀明团队)与SUNRISE合作,官方表述:
"with 46 years of history behind the Gundam series, we also believe that introducing bold new creative stimuli from the outside can lead to fresh expressions and new ways of seeing the franchise."68
这是在系列固有世界观内引入全新创作者视角的机制,既维护IP一致性,又突破内部路径依赖。
5. 实体体验与全球基础设施 等身大立像系列(2009年RG 1/1→2017年独角兽→2020年横滨可动→2021年上海自由高达→2022年福冈ν高达)61持续制造线下话题;全球流媒体覆盖240个以上国家地区、23种语言同步,2025年大阪世博会设立GUNDAM NEXT FUTURE PAVILION。
6. 专设治理岗位 设立首席高达官(CGO)专岗,由BANDAI SPIRITS社长榊原博担任,明确"构建可存续百年的高达宇宙"的长期目标69。GUNDAM战略事业组于2025年4月由IP战略事业组内部门升格为事业本部。
跨代粉丝策略的早期形态:2011年报即有记录——高达"上市逾30年,作为儿童与家长两代人都喜爱的内容建立强势地位,实施按世代细分调优的营销策略"70,"近乎全球同步投放"当时已作为新商业模式试验运行55。
五、失败IP的处置机制与退出逻辑
年报层面:制度性退出框架
FY2025年报和FY2011年报共同构建了集团的失败业务处置框架:
1. 选择与集中(Selection and Concentration) 集团战略层明确"在稳定盈利的基础上,通过选择与集中培育新的增长驱动力";视觉音乐内容业务在标题层面实施"选择与集中以提升盈利能力"71;数字业务基于"title portfolio management(标题组合管理)"优化战略72。
2. 退出不盈利业务 FY2011年报明确表述:"通过退出不盈利的关联业务,销售额下降但盈利能力改善"71——以盈利性而非规模为留存标准。
3. 资产减值的触发条件(账面层) FY2011年报Note 8完整披露四类触发条件:①业务盈利能力下降导致账面金额预计无法回收;②关闭设施决策导致可回收金额大幅下降;③收购时假设未来利润预计无法实现(全额计提,含NAMCO BANDAI Partners S.A.S.相关商誉减值70.43亿日元);④资产无未来用途且无公允价值73。FY2025.3减值损失15.26亿日元,FY2024.3为16.74亿日元,显示持续存在但规模可控74。
4. 投资纪律:数字业务结构性改革 针对游戏开发周期延长、成本上升:按项目规模管理开发进度、控制投资,并参照同类项目实际结果做出预测74。
游戏产品线的实际退出案例(外部来源)
项目 | 情况 | 退出方式 |
|---|---|---|
《蓝色协议》(Blue Protocol) | 耗时9年开发,上线后未达预期,2025年1月18日停服 | 游戏停服,运营子公司解散75 |
《Tales of Luminaria》 | 上线半年即关服,官方致歉承认"做得不够" | 游戏停服75 |
《传说》系列手游 | 上线后停运 | 服务器关闭 |
某二游项目(2024年) | 项目失败 | 责任子公司解散76 |
退出模式的共同点:游戏服务类产品出现运营失败时,快速停服止损、不持续追加投入,对应管理层"标题组合管理"与"投资控制"原则。核心玩具/动画IP(高达、龙珠等)则迄今无明显"退出"案例,而是通过内容更新维持持续运营。
第三部分:IP Axis Strategy——战略拆解与协同验证
IP轴战略:定义、架构与跨业务协同飞轮验证
万代南梦宫 IP Axis Strategy:定义、架构与跨业务协同飞轮验证
执行摘要
万代南梦宫官方将IP轴战略(IP Axis Strategy)定义为集团最大优势与核心商业模式:以IP(角色等知识产权)的世界观与特性为轴,在最合适地区、最合适时间、通过最合适出口提供产品与服务,实现IP价值最大化77。该战略始于2010年Restart Plan后的组织重构,如今覆盖四大业务单元、18余种商业形态。一手证据表明,飞轮效应在高达案例中可量化验证(10年收入接近翻倍),但同时存在一个来自公司自述的反证:协同效果并非整合后自动产生,而是依赖于组织架构的主动适配。
关键发现展开
1. 战略定义:三个"最合适"与价值最大化循环
IP轴战略的官方表述见于FY2025综合报告:
"the Group's strength lies in its IP axis strategy, under which it leverages the worldviews and characteristics of IPs (characters and other intellectual property) to maximize their value by providing optimal products and services in the optimal regions at the optimal times."77
其背后的价值创造循环具体描述了运作机制:Accumulated Know-How(经验积累)→ IP investment(IP投资)→ 基于IP世界观导入产品与服务 → Cultivation(培育)/ Co-Creation(共创)/ Creation(创造)→ Maximizing IP Value(最大化IP价值),并以The Optimal Time / Region / Outlet(最合适时机/地区/出口)为三项操作原则78。
集团以高达、龙珠、PAC-MAN、假面骑士、Love Live!等为主力IP,各IP据受众特征匹配业务形态——例如假面骑士面向低龄市场以玩具为主,龙珠面向20—30岁男性以游戏/卡牌为主,Love Live!面向年轻受众以音乐CD/现场演唱会为主79。
2. 战略架构:四单元体系与18+种业务形态
IP轴战略的组织架构载体由四大业务单元 + 四大区域管理公司构成7780:
业务单元 | 业务管理公司 | 核心业务覆盖 |
|---|---|---|
Digital Unit | Bandai Namco Entertainment Inc. | 家用主机游戏、网络内容 |
Toys and Hobby Unit | BANDAI CO., LTD. | 玩具、TCG卡牌、模型、扭蛋、食品 |
Visual and Music Unit | Bandai Namco Filmworks Inc. | 动画影像、音乐、版权、艺人、现场娱乐 |
Amusement Unit | Bandai Namco Experience Inc. | 游艺机器及设施运营 |
四大区域管理公司覆盖美国、欧洲、亚洲、中国,支撑IP的全球化落地80。
在业务形态层面,FY2025综合报告中的IP轴发展图示列出至少18种跨业务形态,包括81:电影(MOVIES)、影像音乐内容(VISUAL and MUSIC CONTENT)、现场娱乐(LIVE ENTERTAINMENT)、网络内容(NETWORK CONTENT)、视频点播(VIDEO ON DEMAND CONTENT)、卡牌(CARDS)、游艺机(AMUSEMENT MACHINES)、家用主机游戏(HOME CONSOLE GAMES)、模型(MODEL KITS)、扭蛋(CAPSULE TOYS)、收藏玩具(COLLECTION TOYS)、授权(LICENSING)、生活方式(LIFESTYLE)、糖果食品(CONFECTIONERY and FOODS)等。
现行中期计划(FY2026.3起)对Unit结构做了两项调整:2022年成立的Entertainment Unit重新拆分为Toys and Hobby Unit与Digital Unit,同时将Amusement Unit拆分出Bandai Namco Experience Inc.专门负责设施运营82。这被解释为"整合期目标已达成,回归各业务聚焦专精的结构"。
3. 战略演进史:从"协同失败教训"到"IP轴加速"
这是理解飞轮效应能否生效的关键背景。
2005年:Bandai与Namco完成经营整合后,集团迅速试图发挥协同效应,但结果是——
"we were not able to respond adequately to changes in our markets and customers. Our operational speed declined, and we did not effectively utilize the strengths of each Group company. As a result, our performance was sluggish."83
这一公司自述表明:整合本身并不自动产生协同,运营速度下降、各公司优势未有效利用,是协同失败的直接原因。
2010年4月:Restart Plan启动。目标是"transforming ourselves into a speedy group under the IP axis strategy",集团共同最大化IP共享价值,由此实现业绩复苏84。FY2010年报进一步披露了这一转型的组织逻辑:将内容业务从"按出口(渠道)竖切"改为"按内容(IP)横切",使制作人先聚焦内容、再选最优出口85。
FY2010年报还记载了协同的早期形态——"协同螺旋":
"the provision of 'character content' to the customer and the 'character merchandising' process move ahead in tandem. The result is a synergistic spiral."86
2022年:集团确立Purpose "Fun for All into the Future",中期愿景"Connect with Fans",官方将IP轴战略演进定义为"From adoption to acceleration"(从采用到加速)。
现行中期计划:报告以"IP axis strategy: From adoption to acceleration"概括,将实体×数字协同明确列为关键举措87,并配置约6,000亿日元成长投资(上一期1.5倍)用于强化IP轴战略88。
4. 跨业务协同机制:双向引流飞轮与CW360
协同机制在FY2025综合报告中有两处具体描述:
(1)影像→产品正向链路:全球同步播映动画→产品与服务全球同日发售→认知度显著提升、粉丝基础扩大89。
(2)产品→影像反向链路(被管理层明确确认有效):
"There are many fans who discover Gundam through products such as model kits and figurines, which then lead them to visual works. These kinds of synergies between product and service development and promotional efforts have proven to be highly effective."90
"模型/手办→视觉作品"的反向引流链路,是管理层在综合报告中罕见地用"proven to be highly effective"给出的定性背书,也是飞轮双向性的直接证据。
(3)CW360(连接粉丝360°)机制:通过海外办事处整合为单一办公室结构、集团级IP项目与人员交流,激活Unit间协作并深化外部合作伙伴关系80。
(4)实体×数字协同:现行中期计划明确将"展示实体与数字业务类别合作举措带来的协同效应"列为重点举措之一87。游戏多平台协同(套装软件×街机×智能手机×SNS)也是FY2010年报即已描述的早期机制91。
5. 飞轮效应效果:高达案例实证(量化最充分)
高达系列是FY2025综合报告以专节"Track Record of the IP Axis Strategy for the Gundam Series"重点展示的官方案例:
10年收入趋势92:
财年 | 高达系列集团净销售额(亿日元) |
|---|---|
FY2016 | 约786 |
FY2025 | 约1,535 |
10年变化 | +96%(接近翻倍) |
协同链路还原(基于综合报告多处证据)93899495:
环节 | 具体内容 |
|---|---|
影像(内部+外部合作) | 《水星的魔女》《GQuuuuuuX》(SUNRISE × khara联合制作)实现全球几乎同步播映 |
产品(玩具爱好单元) | 全球同日发售Gunpla模型;扩展TCG卡牌、成熟粉丝向产品、扭蛋 |
设施(游艺机单元) | 与玩具爱好业务协作开设官方店、举办模型制作工作坊 |
影像(好莱坞延伸) | 影像音乐单元在北美设运营公司,作为真人版GUNDAM(暂定名)投资枢纽 |
归因说明 | 管理层明确:"The success of the Gundam series is due to the combined strength of both collaborations within the Group and those with external partners." |
其中SUNRISE与khara的外部协作被单独列出:
"Through collaboration between two studios that have each created IPs that are passionately supported by fans, we believe we were able to generate powerful synergies and convey a new vision for Gundam."95
6. 龙珠案例:跨Unit捆绑的量化验证
《DRAGON BALL Sparking! ZERO》(2024年10月发售,为系列17年来首款新作)的跨单元协作是另一个量化案例9697:
销售结果:发售24小时内销量超300万套,创龙珠游戏史最快销售记录,海外销售比例创系列新高96
跨Unit机制:豪华版(Premium Collector's Edition)由数字单元(游戏)与Bandai Co.(卡牌)、Bandai Spirits(手办)联合打包,捆绑DRAGON BALL SUPER CARD GAME FUSION WORLD卡牌与手办97
效果评估:报告明确表述,这种跨单元产品"让粉丝发现了他们主要兴趣之外的产品与服务"97
FY2025分IP收入方面,龙珠系列从FY2024的1,406亿日元增至FY2025的1,906亿日元(+35.6%),是五大IP中增幅最大之一98。
7. PAC-MAN案例:授权外溢型路径
PAC-MAN(吃豆人)作为1980年诞生的南梦宫自有经典IP79,其变现路径与高达(全链路自营型)有本质区别:
核心路径:除游戏开发外,主要通过角色商品化(character merchandising)与企业授权(在各类企业广告中出现)延伸价值79
量化局限:官方年报中无PAC-MAN的分IP收入数字,无法对其授权外溢规模做量化评估
定位意义:PAC-MAN代表了IP轴战略中"IP本身即授权资产"的运营路径,与高达模型+动画+游艺设施的全产业链自营形成对比
主要IP收入横向对照(FY2024 vs FY2025)
以下数据来自FY2025综合报告,为管理会计口径的集团整合估计值98:
IP系列 | FY2024(亿日元) | FY2025(亿日元) | YoY变化 |
|---|---|---|---|
龙珠系列 | 1,406 | 1,906 | +35.6% |
高达系列 | 约786(FY2016基数) | 1,535 | 近10年+96% |
海贼王 | — | 1,395 | — |
假面骑士 | 31.5 | 30.7 | -2.5% |
PAC-MAN | — | — | 无披露数据 |
注:高达的YoY数据以10年趋势图呈现,综合报告未披露其FY2024单年数值;海贼王、PAC-MAN的FY2024数据未在报告中提取。
分IP收入口径说明
分析各IP表现时,并行存在两套口径,混用会产生重大误判。
维度 | 集团管理会计口径 | 玩具爱好单元·日本市场口径 |
|---|---|---|
覆盖业务 | 游戏+玩具/模型+影像授权+演出+海外全部 | 仅日本国内玩具/模型/卡牌 |
覆盖地区 | 全球(含美/欧/亚/中) | 日本国内 |
数据性质 | 管理会计估计值(跨单元汇总) | 玩具爱好单元实际分部数据 |
数据来源 | FY2025综合报告「分IP收入图表」 | FY2025综合报告「玩具爱好单元」章节 |
两套口径下各主要IP排名与绝对值对比(FY2025.3)98:
IP | 集团管理会计口径 | 玩具爱好日本市场口径 | 差额(约) |
|---|---|---|---|
DRAGON BALL | ¥190.6b(第1) | ¥29.9b(第3) | ~¥160.7b |
Gundam | ¥153.5b(第2) | ¥75.7b(第2) | ~¥77.8b |
ONE PIECE | ¥139.5b(第3) | ¥94.2b(第1) | ~¥45.3b |
KAMEN RIDER | ¥30.7b | ¥22.5b | ~¥8.2b |
差额反映的结构差异:龙珠差额最大(约1,607亿日元),说明龙珠集团收入高度依赖游戏(Digital Unit)和海外授权,玩具/模型仅为次要出口79。高达差额约778亿日元,来源于200余款游戏、影像授权(北美好莱坞真人版投资枢纽93)及海外零售等。ONE PIECE差额最小(约453亿日元),提示其游戏/影像授权收入大部分由外部版权方(集英社)持有,不反映在集团口径内。PAC-MAN在两套口径下均无独立量化数据披露79。
口径使用建议:比较「哪个IP对集团收入贡献更大」用集团管理会计口径;比较「哪个IP的玩具商品化规模更大」用玩具爱好日本市场口径;两套口径不可直接对比或相加。
投资观察逻辑线索与风险点
以下为从上述一手事实中可提炼的投资观察维度,结论与价值判断留给读者。
支撑成长的结构性事实
高达中期计划目标提前达成:FY2025.3已实现¥153.5b,超原定FY2026.3目标(¥150.0b),提前一年完成92;新工厂BHCPDII 2025年7月投产,满产后模型产能提升约35%,反映供给端对需求持续性的预判93。
IP轴加速阶段的资本承诺规模扩大:6,000亿日元成长投资(上期1.5倍)+1,500亿日元360°投资88,Unit结构改革(Entertainment Unit拆分回双轨,Amusement Unit独立)82与历史Restart Plan的组织逻辑一致——以清晰的单元责任制取代整合期的混编结构。
跨单元捆绑产生可量化正效应:龙珠Sparking! ZERO 24小时300万套创系列记录96,直接来源于Digital Unit×Toys and Hobby Unit×BANDAI SPIRITS三单元协同捆绑,公司明确表述此举令粉丝「发现主要兴趣领域之外的产品与服务」97。
Visual and Music Unit为IP变现提供长尾出口:807场演出、版权产品1,174种/6,011小时,2026年开设Shibuya LOVEZ多功能场馆,为IP提供现场活动变现的基础设施87。
海外扩张目标明确:Toys and Hobby Unit目标海外销售占比50%;高达 THE GUNDAM BASE从中国7城扩张至目标20家(含内陆);北美Mobile Tour覆盖12州;Visual and Music Unit北美新设公司作为好莱坞真人版投资枢纽93。
值得关注的风险与约束
对特定IP的依赖(官方风险披露99):高达单IP约占集团FY2025净销售额约12.4%;第三方媒体报道FY2026高达约¥254.3b(待一手验证),若属实则占比超过20%,单IP收入波动对集团业绩的传导效应将进一步扩大。
单IP年度收入存在波动:高达FY2024单年下滑9.9%(¥145.7b→¥131.3b)92;据第三方媒体报道龙珠FY2026降至约¥138.0b(FY2025为¥190.6b,降幅约¥52.6b,待一手验证)——飞轮并非单调递增,存在周期性波动98。
版权结构差异影响IP轴变现深度:高达版权由集团实质掌控(动画、玩具、商品全覆盖);龙珠集团主要持有游戏与部分商品/TCG权利;ONE PIECE版权归属集英社——版权结构是IP轴可覆盖深度与利润率分化的根本原因之一。
协同失败有历史先例:2005年整合后协同失败83表明,新的Unit重组(Entertainment Unit拆分回双轨)若执行不当,同样存在协同效率损失风险。
IP轴竞争加剧与人才约束(官方风险披露99):全球IP授权、动漫/游戏跨媒体变现赛道竞争者增加;IP轴战略依赖创作人才与跨单元协调能力,被官方列为明确风险项,对冲措施为「多元化IP/业务/区域组合」。
版权结构差异与IP轴变现深度:深度分析
两类模式的官方定义
2011年报细述了集团操作的两种IP路径86:
"The character merchandising process typically starts with the acquisition of merchandising rights from the copyright holder, such as a program production company, author, or publishing company... In addition to acquiring character merchandising rights from outside, the Group also creates and cultivates characters in-house."
这明确界定了两类模式:外部IP授权模式(向版权持有人获取商品化权、节目使用权)与自有IP模式(集团内部自主创作、培育IP)。前者需要与版权持有人建立信任关系,后者由集团自主控制创作方向、商品化节奏、利润归属。
三大IP的版权结构(一手文件确认)
2011年报末页版权声明行直接确认了各IP的版权持有方85:
IP | 版权声明原文 | 集团持权层次 | 变现方式 |
|---|---|---|---|
高达 | ©SOTSU·SUNRISE | SUNRISE是集团全资子公司,与SOTSU(创通)共同持有动画版权 | 动画自主制作、玩具商品化、游戏、设施全链自营 |
龙珠 | ©BIRD STUDIO/SHUEISHA·FUJI TV·TOEI ANIMATION | 鸟山明工作室+集英社+富士电视台+东映动画持有 | 集团获得游戏+商品/TCG部分授权,动画/影像授权在第三方 |
ONE PIECE | ©尾田栄一郎/集英社・フジテレビ・东映アニメーション | 尾田栄一郎+集英社持有核心版权 | 集团主要开展玩具、卡牌、部分游戏,小说/动画/影像授权在外部 |
PAC-MAN | ©2011 NAMCO BANDAI Games Inc. | 集团100%自有 | 游戏、商品化、企业广告全套自营 |
注:高达的SUNRISE为万代南梦宫影像音乐单元下属全资子公司,但SOTSU(创通)不属于集团,因此高达属「部分共同持有」而非「100%集团自有」;动画制作自主性远高于龙珠和ONE PIECE。85
版权结构对IP轴变现方式的具体影响
Toys and Hobby Unit业务模型图(FY2025综合报告)显示,外部IP的商品化流程为:Rights Holders → Merchandising permission / IP usage approval → 集团各单元 → Stores/Media/E-commerce → 广大粉丝77。这一授权链路需要纳入版权持有人审批环节,对集团的具体影响如下:
影响维度 | 自有IP(高达、PAC-MAN) | 外部授权IP(龙珠、ONE PIECE) |
|---|---|---|
变现宽度 | 动画制作+玩具+游戏+设施+展馆可自主决策,全面覆盖 | 组合取决于版权授权范围,动画/影像发行等需第三方审批 |
商品化节奏 | 自主安排新品上市、联动、全球同步发布 | 需跟版权持有人协调,可能出现节奏差异 |
利润归属 | 全部归属集团,无版权费流出 | 需向版权持有人支付授权费/版税,收入分成降低 |
世界观扩展自主性 | 高:可主动推出全新宇宙观设定 | 低:需要版权持有人内容审批与世界观决策 |
平台切换灵活性 | 高:可自主调配各业务域投放节奏 | 中:受外部审批决策周期影响 |
两口径差额揭示版权结构影响
回到口径对比表:龙珠的两口径差额最大(约1,607亿日元)、ONE PIECE差额最小(约453亿日元),这两个数据正是版权结构影响的直接体现9798:
龙珠差额大:集团持有龙珠的游戏权利,可自主开发并全球发行大作(Sparking! ZERO),游戏收入全额反映在集团口径;但动画制作权利在东映动画,动画带动的商品化收入归属第三方,因此玩具爱好日本市场口径的龙珠体量(299亿日元)明显偏小。
ONE PIECE差额小:ONE PIECE的动画/影像版权由东映动画持有,小说版权由集英社持有,集团主要持有玩具、卡牌、部分游戏授权——这正是其在玩具爱好日本市场口径排名第一(942亿日元)、但集团口径收入反而低于龙珠的原因。
高达差额居中:高达的SUNRISE完全控制动画制作,游戏、设施、展馆均可自主安排,创收全归集团;但SOTSU共同持有部分版权,属「部分共同持有型自有IP」而非纯第三方授权型。
小结:版权结构对飞轮深度的系统性影响
维度 | 高达(部分共同持有) | PAC-MAN(100%自有) | 龙珠(授权-游戏+商品) | ONE PIECE(授权-玩具+卡牌) |
|---|---|---|---|---|
动画制作自主性 | 高(SUNRISE内部控制) | 高 | 低(东映动画制作) | 低(东映动画制作) |
玩具/模型授权 | 自主 | 自主 | 需外部审批 | 需外部审批 |
游戏开发自主性 | 高 | 高 | 高(授权范围内) | 中 |
授权费支出 | 低(主要源于内部) | 无 | 有(向鸟山明/集英社/东映) | 有(向尾田/集英社/东映) |
IP轴飞轮完整度 | 最高(全链路自营) | 高(但规模有限) | 中(游戏链路完整) | 中(玩具链路完整) |
数据局限说明:版权授权费的具体金额未在官方综合报告中按IP披露,上表中的利润影响为定性推断,非直接引用财务数据。
IP×Value 新IP创造机制:Monozukuri方法论、战略投资与典型路径
Monozukuri:新IP创造的起点与哲学
集团将 Monozukuri(匠造精神)定位为新IP创造的出发点。FY2025综合报告官方表述:集团通过开发游戏、制作动画系列、企划与生产商品、创造新服务,向全球粉丝输出「万代南梦宫独有的体验价值」100。
Monozukuri 在此语境下不局限于传统制造业含义,而是涵盖:
内容层:游戏开发(Digital Unit)、动画制作(Visual and Music Unit)
商品层:玩具/模型/扭蛋企划与生产(Toys and Hobby Unit)
服务层:街机/体验设施/新服务(Amusement Unit)
共创层:与外部创作者、工作室、IP持有方从新视角深度联合创作100
官方将当前阶段的 Monozukuri 目标明确为三点:① 创造万代南梦宫独有的体验性价值;② 持续挑战新IP创造;③ 追求更高效率(在内容创作、开发、制作领域积极引入新技术)100。
战略投资的两期框架与资金用途
万代南梦宫在两轮中期计划中均专设了脱离日常业务投资的「Groupwide战略投资」:
FY2022-2025中期计划(3年总计400亿日元)101
投向 | 金额 | 具体内容 |
|---|---|---|
①最大化IP价值 | 250亿日元 | 新IP创造、IP项目、开放式创新 |
②IP Metaverse相关 | 150亿日元 | Data Universe平台建设、高达Metaverse试运营 |
①项下「新IP」FY2023.3年度的典型举措:SAND LAND Project(鸟山明原著改编,动画+游戏+电影联动)、SYNDUALITY Project(原创机甲IP,动画+游戏双轨同步启动)101。另外,集团于2022年4月成立「Bandai Namco Entertainment 021 Fund」初创企业投资基金,至2023年6月已向全球9家初创企业参股,结合被投企业的区块链、AI等技术与集团IP知识,探索新娱乐形态102。
FY2026-2028中期计划(当前)103
投向 | 金额 | 性质 |
|---|---|---|
成长投资 | 约6000亿日元 | 为上期1.5倍,强化IP轴战略与稳定收益基础 |
360°投资 | 约1500亿日元 | 新设,面向中长期未来,由CW360 Division主导 |
当前中期计划未单独列出「新IP战略投资」子项的金额,但 Visual and Music 事业部的方向明确为:「强化内部制作体制,推进与外部伙伴的合作,以创造突破性的视觉与音乐内容」103。
新IP创造的四条路径
FY2023综合报告将集团新IP创造路径归纳为四类104:
路径 | 说明 | 代表案例 |
|---|---|---|
① 源于产品与服务的创造 | 由商品企划或新服务自然孕育出IP世界观 | 拓麻歌子(由电子玩具诞生)、偶像大师(由街机游戏发展) |
② 集团整体项目驱动的创造 | 跨事业单元的联合立项,内容+商品同步规划 | SYNDUALITY(动画×游戏双轨)、高达GQuuuuuuX |
③ Bandai Namco Content Fund(BNCF)主导 | 以内容基金投资外部动画/内容企划,孵化新IP | 对外部动画制作公司的出资项目 |
④ 与外部业务伙伴合作创造 | 与版权方、作者、外部工作室联合开发 | SAND LAND(鸟山明原著×Sunrise×游戏)、GQuuuuuuX(khara×Sunrise) |
集团旗下的 IP Production Unit(影像音乐事业)专门以「持续创造好东西」为使命,承担④类外部合作IP的影像化与内容化工作,并在FY2023起整合了此前分散的制作基地,加快决策速度105。
新IP从创造到成熟的典型路径
依据年报中的案例与官方表述,可以归纳出以下生命周期路径:
阶段一:播种期(创造阶段)
官方明确使用「播种」比喻:「即使短期难以产生回报,这种稳定的播种10-20年后将带来收益」106
进入门槛:多媒介立项(动画+游戏或商品)、外部合作降低单点风险、以战略投资(非日常投资预算)支持
典型周期:内容开发3-5年,运营若干年后才进入稳定期
阶段二:验证期(市场反应测试)
以「是否产生粉丝社群黏性」为核心验证指标——FY2023报告指出「在新IP推出中,集团将推进快速、灵活的商品化,并建立粉丝之间以及粉丝与万代南梦宫之间连接的全球框架」107
失败即止损:Blue Protocol 耗时约9年开发、上线后未达预期,运营子公司随后解散;Tales of Luminaria 上线半年关服
通过验证后进入「IP项目」组织(Groupwide IP Project),获得跨单元资源配置权
阶段三:扩张期(多媒介变现)
以全球同步投放为标志:SAND LAND 动画+游戏+电影三线同步,各地区子公司配合IP轴统一营销
商品化加速:Toys and Hobby 单元负责「快速向全球大量粉丝交付商品」,强调「快速、灵活的商品化」107
数据反哺:将粉丝数据(Data Universe / MAL)输入商品规划与需求预测,缩短PDCA周期
阶段四:成熟/长青期
进入稳定产生经常性收入的阶段(网络内容、扭蛋、授权等)
核心机制:以持续的内容更新维持热度,避免IP进入衰退(高达45年持续出动画即为范本)
组织保障:IP规模达到一定水平后升格为独立组织(高达2025年升格为GUNDAM战略事业群,设CGO专岗)
三要素框架下的各阶段对应
生命周期阶段 | IP×Fan | IP×Value | IP×World |
|---|---|---|---|
播种期 | 初步粉丝社群建立 | 内容创作与商品企划 | 日本市场验证为主 |
验证期 | 粉丝黏性与互动测试 | 多媒介联动测试 | 有限地区先行 |
扩张期 | 粉丝社群全球化 | IP项目全线同步投放 | 全球同步发行与营销 |
成熟期 | Data Universe持续运营 | 经常性收入+授权外溢 | 海外授权+实体体验 |
外部合作创造的典型案例:SAND LAND
SAND LAND 是外部合作路径(④类)的代表案例。漫画原著为鸟山明(Dragon Ball 作者),由集团与外部合作方联合推进动画化、游戏化、电影化三线并行105。这一模式的逻辑是:借助已有知名创作者的品牌效应缩短新IP的认知建立期,同时通过多媒介同步降低单一产品失败的整体风险。
新IP创造的具体财务门槛(触发关服/止损的KPI阈值)、BNCF基金的运作细节及各路径的历史成功率,在官方公开文件中均未披露。上述路径框架系依据年报案例归纳,非官方明确分类。
验证期失败IP的止损决策机制:案例与系统性框架
一、官方披露的系统性背景
万代南梦宫的官方年报不具名披露单个游戏的关服决策,而是以「对在制品计提减值损失」(valuation losses on work in process)的会计语言,以及「审查开发环境与业务计划」(reviewed the title development circumstances and business plans)的经营语言来描述这一过程108。
FY2023.3年报中首次明确这一系统性动作的触发逻辑108:
"With the objective of providing more high-quality titles, we carefully reviewed the title development circumstances and business plans. As a result, we recorded valuation losses, etc., on work in process."
同期,集团宣布强化开发阶段评估体系109:
"In the Digital Business, accompanying lengthening development periods, investment amounts are also increasing. In response to this situation, we have strengthened the evaluation system at the title development stage. Specifically, in addition to the appeal and quality of the plan, we conduct evaluations from multiple perspectives, such as technical aspects and business models. With this system, we can make planning decisions from an earlier stage."
这一改革的背景是:游戏开发周期延长(从数年延至5年以上)、投资金额随之增大,早期评估不足导致亏损在上线前后集中暴露。
二、Blue Protocol——约9年开发、上线即止损的典型案例
基本事实(来自公开报道,非年报官方披露):
Blue Protocol(蓝色协议)是万代南梦宫 Online(BNO,万代南梦宫旗下网游子公司)开发的大型网络RPG,开发历时约9年
2023年6月日本服务器上线,2024年1月海外版因策略调整宣布取消
2025年1月18日正式停止日本服务器运营,开发商子公司随后解散
失败逻辑(结合年报系统性披露解读):
维度 | 具体表现 |
|---|---|
开发周期 | 约9年,显著超出行业平均(大型网游通常3-5年) |
市场验证滞后 | 开发期间市场格局已发生重大变化,竞品生态演进;上线时已非最优时机 |
商业模式适配性 | 运营数据未达持续运营门槛,DAU/ARPU等指标未见官方披露,但结果为不满2年即关服 |
组织代价 | 子公司(BNO)亏损至解散,人员重新并入集团或离散 |
FY2025综合报告在数字单元业绩回顾中用一句话点到这一事件的财务影响:"our performance recovered significantly compared with FY2024.3, in which we recorded valuation losses on online game, etc."110——FY2024.3(即Blue Protocol大规模减值发生的年度)被定性为「需要从中恢复的亏损年」。
三、Tales of Luminaria——上线半年即关服
基本事实(来自公开报道):
Tales of Luminaria是传说系列的手游衍生作,2021年11月全球上线
2022年5月宣布停服,距上线约半年
官方发表声明承认「未能达到预期」并致歉
失败逻辑:
维度 | 具体表现 |
|---|---|
IP定位 | 依托传说系列既有粉丝群,但手游形态与核心玩家群的匹配度不足 |
市场验证 | 用户留存率与付费数据未达持续运营门槛,判断不具备长期盈利可能性 |
止损时机 | 约6个月即关服——相比Blue Protocol约1.5年的日服运营,决策速度更快 |
组织代价 | 相对较小,属常规项目关停而非子公司解散 |
四、两案例对照:止损速度与代价的差异
对比维度 | Blue Protocol | Tales of Luminaria |
|---|---|---|
开发时长 | 约9年 | 约3年 |
运营时长 | 约1.5年(日服) | 约6个月 |
止损触发 | 运营数据持续不达标 + 海外版取消 | 用户留存/付费数据快速下滑 |
组织代价 | 子公司(BNO)解散 | 项目关停,无子公司解散 |
财务影响 | FY2024.3大规模减值,成为当年业绩低点的核心因素 | 影响相对局限于项目层面 |
对应年报口径 | "valuation losses on online game"110 | 未见专项披露,属正常项目减值 |
关键差异:Blue Protocol 的代价远大于 Tales of Luminaria,核心原因在于前期投入规模(约9年开发 vs 约3年)和组织深度(专设子公司 vs 内部项目)。这印证了集团在FY2023强化「开发阶段前期评估」改革的必要性——将止损决策前移至开发阶段而非运营阶段。
五、集团从失败案例中形成的系统性应对
结合FY2023和FY2025年报的官方表述,可以归纳出集团在两次重大失败后推进的五项机制改革:
1. 开发阶段多维评估体系109
新增技术可行性评估(technical aspects)和商业模式评估(business models),而非单纯评估创意吸引力和质量
目标:将重大判断决策前移至开发早期,而非在开发完成后才暴露问题
2. Title Portfolio 优化管理111
明确集团游戏业务的优势领域与投资优先级,以组合视角管理风险
目标:从「依赖大作爆款」转向「稳定主力APP收入+新作额外收益」的双轨结构
执行:"fortify our earnings base so that it is less dependent on the major success of titles by reviewing current titles under development, leveraging our rich library of past titles, and strengthening our network content"
3. 内部/外部开发的审慎分工111
游戏开发明确"按作品特性审慎决定内部开发还是与外部伙伴联合开发"(prudently based on the characteristics of the title)
目的是将高风险长周期项目通过外部合作分散风险,降低单一失败的集团级代价
4. 数字单元组织重组112
Entertainment Unit 拆分回 Toys and Hobby Unit 和 Digital Unit;Amusement Unit 将规划开发职能(新设 Bandai Namco Experience Inc.)与设施运营职能(Bandai Namco Amusement Inc.)分拆,各自聚焦优势
核心逻辑:将高PDCA频率的玩具业务与长周期的游戏业务分离,避免不同业务节奏互相干扰
5. 外部董事层面的治理要求113
FY2023年报外部董事圆桌中明确指出:"there is likely a need to further increase accuracy in operations and in setting forecasts";"course corrections can be made at an early stage in accordance with more accurate business forecasting"
将预测准确性和早期纠偏机制纳入公司治理关注议题
数字单元资本配置逻辑:大作 vs 网游的优先级与双轨结构
一、FY2025.3实际表现:两类业务同时支撑业绩恢复
FY2025.3 Digital Unit 关键财务数据114:
业务类型 | FY2025.3 数据 | 备注 |
|---|---|---|
网络内容(Network Content) | 1,951 亿日元 | 海外占比 45% |
家用主机游戏(Home Console Games) | 2,161 亿日元 | 4,076 万份;数字下载占比 65% |
分部销售额 | 3,900 亿日元 | 同比 FY2024.3 显著恢复 |
分部利润 | 400 亿日元 | 恢复主要归因于 FY2024.3 减值消除 |
两类业务均有贡献:网络内容主力 APP 标题表现稳健("mainstay and new titles of our network content performed robustly, helping secure a stable revenue foundation")114;家用主机游戏则依靠 ELDEN RING SHADOW OF THE ERDTREE(大型 DLC)和 DRAGON BALL Sparking! ZERO(新作)两张牌驱动114。
二、官方明确的双轨收入结构目标
数字单元中期计划方针明确为115:
"focusing on the optimization of our title portfolio with the aim of building on the earnings from stable mainstay app titles through additional gains from the success of new titles"
即:以网络内容主力 APP 的稳定经常性收入为底座,叠加大作爆款的额外收益。这一表述直接回应了 FY2024.3 过度依赖大作上线的失败教训。
三、两类资产的投入逻辑对比
维度 | 网络内容(主力 APP / 网游) | 家用主机大作 |
|---|---|---|
收入特征 | 经常性、可预测、季节性弱 | 一次性高峰、大起大落、强依赖上线时点 |
开发周期 | 相对较短(DLC / 运营迭代) | 3—5 年以上,风险投入周期长 |
风险性质 | 中等,已验证用户群支撑 | 高,单作失败直接冲击集团利润 |
投入次序 | 首要保障稳定底座 | 底座稳定后冲击更大市场 |
平台 / 渠道 | 主要面向日本及亚洲手游市场 | 全球 PC + 主机,北美欧洲数字购买为主 |
IP 内容定位 | 以现有 IP 经常性运营收益为主 | 拉动周边商品、授权等 IP 轴联动 |
四、大作投入逻辑:ELDEN RING 的范本意义
ELDEN RING 系列在 FY2025.3 的运作展示了大作资本配置的完整逻辑116:
基础游戏持续销售(Repeat Sales):在 DLC 上线前,主动运用促销工具带动基础版复购,为 DLC 引入新粉丝。
DLC 精准营销:ELDEN RING SHADOW OF THE ERDTREE 针对各地区路径、时序及促销工具分别设计,实现拉新粉丝的同时几乎未增加内容成本116。
序列延伸:FY2026.3 首年即布局 ELDEN RING NIGHTREIGN(续作)及 LITTLE NIGHTMARES III,延续海外大市场的渠道效应116。
单部大作成功后将资源延伸至 DLC→续作的长周期变现链条,将单次高峰转化为多期稳定现金流,是这一路径的核心逻辑。
五、龙珠 Sparking! ZERO:授权 IP 大作的最大化逻辑
DRAGON BALL Sparking! ZERO 在 FY2025.3 创下龙珠系列历史销量纪录117:
上线 24 小时内销量超过 300 万份,创该系列最快销量纪录
创龙珠 Z Sparking! 系列最高海外销售占比纪录
在资本配置上,大作项目进一步利用了跨单元协同118:豪华版游戏附带 DRAGON BALL SUPER CARD GAME FUSION WORLD 卡片,普通版附带 Bandai Spirits 的龙珠手办——购买者可通过游戏触及卡牌 / 模型业务,也可从卡牌进入游戏消费。
六、中期计划期内的优先级顺序
当前阶段优先级的官方表述115119可归纳为两个阶段:
阶段 1(FY2026.3,当前中期计划第一年):巩固收入底座
优先稳定网络内容,减少对大作高峰期的依赖
利用历史标题库(rich library of past titles)产生重复购买和 DLC 收入
FY2026.3 被定位为"建立可持续增长业务基础的重要一年"
阶段 2(FY2027—2028,中期计划后半段):收割新作额外收益
当前开发结构调整的成果预计在中期计划后半段呈现
将投入更多集中于"集团优势领域"的高成功概率项目,而非全面开花
外部董事意见引述:"While I generally agree with the reforms in the Digital Business, which involve shifting the focus to highly successful games in areas that leverage Group strengths, I also would like to see this business take on challenges in entirely new fields."119
七、海外市场内容配置的差异化
数字单元建立的全球营销架构,针对不同地区市场采取差异化配置逻辑116:
地区 | 主要市场特征 | 内容配置重点 |
|---|---|---|
北美 | 数字购买为主流 | 面向全球渠道的大作(ELDEN RING / 龙珠);电商 + 线下活动双线 |
欧洲 | 实体购买仍占主要 | 实体 + 数字组合;与北美区分设计市场路径 |
日本 / 亚洲 | 手游市场大 | 网络内容主力 APP 为核心;差异化设计 |
网络内容的海外占比已达 45%114,高于集团整体海外目标(40%,目标 50%),说明网络内容在全球化路径上已相对领先。
八、外部董事评议与内部张力
FY2025 外部董事圆桌讨论揭示了两种张力119:
聚焦集团优势领域的高成功率项目(Shinoda 外部董事):"reforms in the Digital Business... shifting the focus to highly successful games in areas that leverage Group strengths"
同时希望挑战全新领域(同一表述):"I also would like to see this business take on challenges in entirely new fields"
强调结构改革与投资控制的推进(Komiya):"managing development schedules with an awareness of project scale, controlling investments, and making forecasts based on the results achieved with similar projects"
指出高波动性的监测必要性(Kawana):"highly volatile"的数字业务在新开发结构下如何演变,需要持续监测
数字单元资本配置逻辑:大作与网络内容的双轨结构
一、FY2025.3 Digital Unit 关键财务数据
FY2025.3 是数字单元经历 FY2024.3 亏损年后的显著恢复年度110。两类业务数据如下:
类型 | FY2025.3 数据 | 关键指标 |
|---|---|---|
网络内容(Network Content) | 1,951 亿日元 | 海外占比 45% |
家用主机游戏(Home Console Games) | 2,161 亿日元 | 出货 4,076 万件;数字下载占比 65% |
Digital Unit 分部销售额 | 3,900 亿日元 | 分部利润 400 亿日元 |
家用主机游戏(2,161 亿)略高于网络内容(1,951 亿),但两者均被定义为数字单元的核心支柱。网络内容的海外占比 45% 明显高于集团整体的 40%,说明手游在全球化上相对领先于家用机业务。
FY2026.3 数字单元战略方向:推进游戏组合优化、强化开发能力、拓展 IP 轴业务。
二、两类业务的战略定位与资本配置逻辑
年报中没有明确的"家用游戏占 X%、网络内容占 Y%"的内部资本分配比例披露。以下逻辑均来自官方战略表述的归纳,而非直接引用投资数字。
网络内容:收益基础层,优先级"稳定性"
网络内容(手游)被官方明确定义为"业务的核心(key role in the business)",其收益稳定性用于平抑大作发售周期带来的波动111。具体配置逻辑:
主力标题维持运营:FY2025.3 中"主力和新标题均稳健,帮助形成稳定的收入基础"110,每年需持续投入运营费用(更新、可下载内容、活动等)
利用历史标题库:将沉淀的老标题库(rich library of past titles)作为低成本的经常性收入补充,避免新作失败带来的收入空窗111
全球化优先:网络内容海外占比已达 45%,超出集团平均 40%,手游类产品全球化程度领先
家用主机游戏:增量贡献层,优先级"海外投资回报"
家用主机游戏是数字单元的增量驱动来源。配置逻辑:
集中于集团具备优势的领域:外部董事明确指出,改革方向是"转向高度成功、能发挥集团优势的游戏领域"
IP 轴大作 × 全球同步发行:ELDEN RING DLC(SHADOW OF THE ERDTREE)和 DRAGON BALL Sparking! ZERO 均采用针对各地区吸引力定制信息、时机和推广工具的区域化营销,两款产品均创各自系列历史最佳销售记录
内部开发与外部合作并举:按作品特性审慎决定内部开发还是与外部伙伴联合开发,高风险大体量项目通过外部合作分散风险111
两类业务的互补逻辑
官方将两类业务定义为共同构建稳定收益基础的"双轨",而非相互竞争的资源池:
"building on the earnings from stable mainstay app titles through additional gains from the success of new titles"
维度 | 网络内容(手游) | 家用主机大作 |
|---|---|---|
时间节奏 | 高频迭代,运营周期长 | 开发周期长(数年),收入集中于上市前后 |
收益特征 | 持续流量,可预测性高 | 波动性大,爆款效应显著 |
战略定位 | 收益基础层(Floor) | 增量层(Upside) |
风险类型 | 运营数据下滑风险为主 | 开发期超支、市场变化风险 |
主打 IP 领域 | 日本手游、授权 IP | 自有 IP 大作 + 引进外部优质 IP |
全球化路径 | 已实现 45% 海外占比 | 大作全球同步发行,覆盖各主要市场 |
三、当前中期计划下的主要标题与进展
FY2025.3 标志性大作:
标题 | 类型 | 成绩 | 营销亮点 |
|---|---|---|---|
ELDEN RING DLC(SHADOW OF THE ERDTREE) | 家用机大作 DLC | 驱动海外业务增量 | 区域化营销策略、同步发行 |
DRAGON BALL Sparking! ZERO | 新作大作 | 首日销量超 300 万件96 | 美洲路演预热效果显著 |
网络内容主力标题 | 手游 / 网游 | FY2025.3 整体稳健 | 海外占比已达 45% |
FY2026.3(当前中期计划首年)重点标题:官方明确 ELDEN RING NIGHTREIGN 与 LITTLE NIGHTMARES III 为 FY2026.3 的两大家用机标题,将采用各地区定制化营销策略以最大化北美、欧洲市场份额。
四、外部董事对此模式的关注与保留意见
FY2025 外部董事圆桌讨论中,对数字单元资本配置逻辑存在明确分歧:
认同改革方向:肯定将资源集中投入具有集团优势的高成功领域,聚焦 Bandai Namco 独特性并与市场需求对齐
部分保留意见:希望数字业务同时"挑战全新领域(entirely new fields)",而不是将资源完全集中于现有优势领域
共同关切:结构改革效果需要时间,因游戏开发周期长,建议持续监控新开发结构如何平衡创作活力与投资纪律
第四部分:过去20年财务数据与资本回报(FY2005-FY2026)
万代南梦宫20年财务与资本回报全景
万代南梦宫控股(7832.T)20年财务数据与资本回报全景(FY2005–FY2026)
执行摘要
万代南梦宫控股由Bandai与Namco于2005年管理统合诞生120,过去20年合并营收从约¥450B(FY2006估算)经历深度整合低谷(FY2010底部¥379B)到FY2025的¥1,242B,再到FY2026(截至2026年3月)的¥1,348B121,本币口径下实现显著增长。这一增长路径叠加了日元大幅贬值(USD/JPY从¥83→¥149,贬值约80%)的换算效应122123,不同阶段的名义增速与实质增速存在结构性差异。与此同时,营业利润率从FY2010的0.5%谷底修复至FY2025的14.5%、ROE从-12.4%升至17.3%,资本回报改善主要来自运营质量提升而非杠杆。
一、合并营收20年增长轨迹与汇率效应
四阶段拐点识别
年报原始数据覆盖20年轨迹的起点(FY2011年报)和近端(FY2025综合报告),中间FY2012–FY2019共8年无本地数据。结合报告内容,可识别如下四阶段骨架:
阶段一:合并整合期(约FY2006–FY2011)
合并后集团初期营收高位震荡后回落:FY2009净销售¥426,400M → FY2010降至¥378,547M → FY2011微复苏至¥394,179M(同比+4.1%)124。FY2010.3营业利润仅¥1,884M(营业利润率0.5%),是整合期最低点125。2010年4月集团启动RESTART PLAN,目标是"转型为敏捷集团、改善盈利能力、强化财务基础"126;FY2011.3营业利润同比+767.2%至¥16,338M127,标志整合期拐点。
早期营收中,海外销售(管理层会计口径,消除内部交易后)占比约77–79%:FY2007海外¥356B vs 日本¥103B,至FY2011仍维持在79%左右128,但此为"来源地口径"(子公司属地),与后期中期计划采用的"目的地口径"(destination basis)存在显著差异(后者FY2025期间仅40%129),在跨期比较时需注意口径切换。
阶段二:IP轴战略期(约FY2012–FY2018,数据缺口)
FY2011年报中已明确下一步中期计划(FY2012.4–FY2015.3)目标为"Transforming into a Speedy Group",以构建全球IP增长基础130。FY2012–FY2019年报无本地数据,"IP轴战略期"的拐点年份尚无原始财务数据确认。集团CEO的FY2025致辞明确提及在前任川口胜带领下"实现净销售突破¥1万亿"120,该里程碑估计发生在FY2019–FY2022区间,确切年份待补充数据核实。
阶段三:数字化转型期(约FY2019–FY2022)
FY2020(截至2020年3月)净销售¥723,989M,FY2022跃升至¥889,270M121,三年增长约23%。这一时期的营收加速伴随疫情期间数字内容消费增长。FY2022营业利润率达14.1%,为近年峰值(受ELDEN RING等大作周期驱动)131。
阶段四:大作驱动期(约FY2023–至今)
FY2022–FY2023(至2023年3月)营收增速放缓(¥889B→¥990B,+11.3%),FY2024(至2024年3月)进一步至¥1,050B(+6.1%)121,但FY2024营业利润率降至8.6%(无大作年份特征)。FY2025(至2025年3月)Toys and Hobby连续第七年创新高、ELDEN RING DLC及Bandai Namco Cross Stores贡献,营收¥1,242B(+18.2%)、营业利润率反弹至14.5%132。FY2026(至2026年3月)净销售达¥1,348B,据互联网来源(InvestGame、FT Markets),同比增长约8.6%。
汇率效应两端锚点
时间节点 | USD/JPY换算汇率 | 日元对美元变化 |
|---|---|---|
FY2011.3(2011-03-31) | ¥83.15/US$122 | 基准 |
FY2025.3(2025-03-31) | ¥149.52/US$123 | 贬值约80% |
以美元口径衡量,FY2011营收约为$4.7B;FY2025营收¥1,242B换算约为$8.3B,名义增幅约77%。若维持FY2011汇率(¥83.15),FY2025同等营收换算约为$14.9B,即实际报告的美元数值大幅低于假设常汇率下的水平——正说明日元贬值构成营收的"反向汇率折减"(以美元计的收入被压低)。就本币日元口径而言,名义营收从FY2011的¥394B到FY2025的¥1,242B增长约215%,其中海外销售(目的地口径约40%)的相当部分是海外本地销售而非日元换算,故汇率影响对本币营收的直接正向效应有限129。
FY2024汇兑收益¥6,417M,FY2025转为汇兑损失¥767M133,反映2025年日元短暂升值对利润表的负向交易性影响,与换算效应方向相反。
二、盈利能力演变:集团序列与分部对比
集团盈利能力20年序列(可用两段数据)
下表汇总年报可提取的两个完整六财年序列:
指标 | FY2006 | FY2007 | FY2008 | FY2009 | FY2010 | FY2011 |
|---|---|---|---|---|---|---|
营业利润率 | 7.9% | 9.2% | 7.3% | 5.2% | 0.5% | 4.1% |
净利率(归母) | 3.1% | 5.3% | 7.1% | 2.8% | -7.9% | 0.5% |
毛利率(计算值) | ~34.7% | ~36.6% | ~35.6% | ~34.2% | ~34.0% | 35.4% |
SG&A/净销售 | 26.8% | 27.4% | 28.4% | 29.0% | 33.5% | 31.2% |
数据来源:FY2011年报六财年财务摘要125134
指标 | FY2020 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|---|
营业利润率 | 10.9% | 11.4% | 14.1% | 11.8% | 8.6% | 14.5% |
净利率(归母) | 8.0% | 6.6% | 10.4% | 9.1% | 9.7% | 10.4% |
毛利率(计算值) | ~36.0% | ~38.1% | ~40.1% | ~37.2% | ~35.3% | 39.9% |
SG&A/净销售 | 25.2% | 26.6% | 26.0% | 25.5% | 26.7% | 25.4% |
数据来源:FY2025综合报告六财年财务摘要131135
盈利能力改善的结构性驱动:FY2011的营业利润率修复(0.5%→4.1%),关键驱动是固定资产减值损失从¥15,903M大幅降至¥997M,销售成本率同步从66.0%降至64.6%,毛利率升至35.4%134。FY2025的再次跃升(8.6%→14.5%),毛利润从¥371B扩至¥495B(毛利率35.3%→39.9%),源自高毛利数字内容与Toys and Hobby高盈利品类的结构性扩大135。
**FY2024利润率回落至8.6%**是本周期最显著的"非大作年"特征:在营收仍增长6.1%的情况下,营业利润从¥125B降至¥91B121。这一波动反映游戏大作年份(ELDEN RING、Tekken等高毛利游戏)对利润率的非线性拉动,也是"常态ROIC"与"大作年ROIC"差异的核心驱动。
分部盈利能力(口径演变说明)
FY2011年报使用旧分部口径(Toys and Hobby / Content / Amusement Facility / Other):
分部(FY2011旧口径) | 净销售(¥M) | 分部利润(¥M) | 隐含分部利润率 |
|---|---|---|---|
Toys and Hobby | 158,374(+6.4%) | 13,813(+28.1%) | 8.7% |
Content(含数字与视觉音乐) | 179,917(+7.4%) | 3,092(扭亏) | 1.7% |
Amusement Facility | 62,338(-4.6%) | 1,779(+524%) | 2.9% |
Other | 18,504(+17.2%) | 810 | 4.4% |
数据来源:FY2011年报分部损益136
FY2025综合报告采用现行四分部口径(Toys and Hobby / Digital / IP Production(Visual & Music)/ Amusement),仅图表形式披露IP Production和Amusement的分部利润率:FY2025分部利润率——IP Production约6.9%(上年6.1%)、Amusement约10.7%(上年4.4%)137。Toys and Hobby与Digital分部的FY2025实际利润率数字未在综合报告中明确列出。
FY2026(截至2026年3月)中期计划目标(第一年目标):
分部(现行四分部口径) | 销售额目标 | 利润目标 | 目标分部利润率 |
|---|---|---|---|
Toys and Hobby | ¥600.0B | ¥105.0B | 17.5% |
Digital | ¥390.0B | ¥40.0B | 10.3% |
IP Production(Visual & Music) | ¥90.0B | ¥10.5B | 11.7% |
Amusement | ¥150.0B | ¥9.5B | 6.3% |
数据来源:FY2025综合报告中期计划分部目标138。FY2026实际各分部数据据互联网来源(FY2026信息说明会演示材料):玩具与爱好实际销售额¥673.9B/利润¥126.9B(超目标),数字¥476.5B/¥56.6B(超目标)。
三、资本回报质量:ROE/ROA历史演变与IP低估扭曲
ROE/ROA历史序列
指标 | FY2006 | FY2007 | FY2008 | FY2009 | FY2010 | FY2011 |
|---|---|---|---|---|---|---|
ROE(归母) | 5.8% | 9.4% | 11.7% | 4.3% | -12.4% | 0.8% |
ROA(经常利润/平均总资产) | 9.6% | 11.5% | 8.8% | 6.3% | 0.6% | 5.2% |
数据来源:FY2011年报六财年财务指标139
指标 | FY2020 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|---|
ROE(归母) | 13.1% | 10.2% | 16.9% | 14.6% | 15.0% | 17.3% |
ROA(经常利润/平均总资产) | 12.9% | 13.0% | 16.7% | 14.3% | 11.0% | 18.0% |
自有资本比率 | 72.5% | 69.7% | 67.7% | 70.4% | 72.0% | 71.9% |
负债/权益比 | 0.01x | 0.05x | 0.05x | 0.03x | 0.02x | 0.02x |
数据来源:FY2025综合报告六财年财务指标140141
核心观察:近六年ROE持续保持在13–17%区间,但负债/权益比始终低于0.05倍141,表明ROE改善完全来自运营效率提升(盈利能力扩张),而非财务杠杆放大。FY2010的ROE -12.4%主要源于商誉减值——FY2010.3商誉从¥2,951M减至¥727M,全部无形资产从¥12,502M降至¥8,537M142,RESTART PLAN的资产负债表清理使后续ROE基础趋于稳定。
资本成本框架:股本利差替代ROIC/WACC
公司官方报告未直接披露ROIC或WACC指标。在资本回报管理上,公司以"股本利差(equity spread)"作为替代框架:
"we have changed from a target for return on equity (ROE) to one for equity spread (ROE less shareholders' equity cost)... At the moment, we recognize that our shareholders' equity cost is around 8%... we will aim to continue to achieve ROE that exceeds this cost by 5% or more."143
FY2011年报时代目标为"合并ROE 10%以上"144;现行中期计划已升级为"equity spread ≥5%"(即目标ROE约13%+)143129。FY2025实际ROE 17.3%,对应equity spread约9.3%,超过5%目标约480基点140。
外部数据平台(GuruFocus、StockAnalysis等)显示ROIC约22.9%–31.3%、WACC约7.65%,与公司内部"股本成本约8%"基本一致,但这些数据属外部估算,供参考。
IP账面低估对ROIC分母的三重压制——含量化测算
J-GAAP下以下三重处理共同导致投入资本账面被系统性压低:
第一重:商誉5年直线强制摊销(而非IFRS的减值测试):Goodwill amortized over 5 years using the straight-line method145,加速资产出清,对外部收购IP造成ROIC分母萎缩效应。
第二重:内部研发费用当期全部费用化:FY2011研发费用¥16,091M全额进入SG&A146,内部自主培育的IP(Gundam、Dragon Ball、Tekken等)不形成任何资产科目,ROIC分母中不体现内部IP的实际经济投入。
第三重:游戏开发成本以存货而非无形资产入账:
"Once management makes a decision to go forward in distributing a title, the Company records the software and content development costs as inventories. The capitalized production costs are amortized to cost of sales based on projected sales volumes."147
游戏研发成本在决策确定发行后转入存货(而非无形资产),按预计销量摊销至销售成本,在资产负债表上以短存续期资产而非长存续期无形资产体现,进一步压低了ROIC分母中的长期资产基础。
账面低估的量化证据:FY2025.3无形资产总额仅¥31,226M(约$209M),仅占总资产¥1,102,636M的约3%、净资产¥793,216M的约4%148——而据互联网来源,Gundam IP仅FY2026单年销售额即达¥254.3B。FY2010时期无形资产¥9,313M142同样极低,与相应IP的商业规模完全不匹配。这一结构使得账面ROIC分母被持续低估,从而导致计算出的ROIC(无论用何种方法)均高于"真实"经济ROIC。
四、现金流质量与资本配置
FCF口径与关键年份现金流
公司官方定义:FCF = 经营现金流 + 投资现金流149。
现金流指标(¥M) | FY2010 | FY2011 | FY2024 | FY2025 |
|---|---|---|---|---|
经营现金流 | 10,582 | 22,562 | 88,906 | 187,337 |
投资现金流 | — | — | +10,136 | (62,004) |
隐含FCF | — | — | ~99,042 | ~125,333 |
分红支付 | — | — | (45,998) | (39,918) |
回购支出 | — | — | (17,240) | (35,000) |
年末现金 | — | — | 311,264 | 360,960 |
数据来源:FY2011年报150、FY2025综合报告151
FY2025经营现金流¥187B为FY2024(¥89B)的2.1倍,改善幅度显著151。折旧摊销在FY2011时为¥18,001M150,规模远小于FY2025时期。FY2025年末现金¥361B提供了充裕的流动性储备,也是回购计划的资金来源之一。
资本配置优先级演变
FY2011时期(Restart Plan后):稳健型配置——每股稳定分红¥24(派息率30%)为基础锚152;配合中小规模回购(当年500万股¥4,169M,并授权最多2,000万股¥200亿回购计划)152;同时考虑娱乐领域M&A机会。
FY2025时期(IP Axis/现行计划):总回报率导向——以"总回报率50%+"为政策底线,引入DOE下限3.6%;FY2025实际总回报率62.7%(分红¥40B + 回购¥35B)153;FY2026启动¥300亿回购(据互联网来源)。
现行计划(FY2026–FY2028)资本配置框架:三年总现金流约¥450B(较上一期约1.5倍),灵活调用约¥600B(含现金储备)用于增长投资(360°投资¥150B、增长投资约¥600B合计)与股东回报154。
六、历次中期计划目标设定与完成情况
中期计划目标设定与实际达成对照表
计划期间 | 计划名称 | 主要目标(收官年) | 实际完成(收官年) | 达成评估 |
|---|---|---|---|---|
FY2010.4启动 | 2010 RESTART PLAN | 提升盈利能力、强化财务基础130 | FY2011.3:营业利润+767%至¥16.3B,营业利润率从0.5%升至4.1%127134 | 元气初步修复 |
FY2009.4–FY2012.3 | 中期计划(构建全球增长基础) | FY2012.3收官年:净销售¥400.0B(+1.5%)、营业利润¥16.5B(+1.0%)155 | FY2012.3实际:销售额暂无本地确切数据;三年均值营业利润约¥17–¥20B | 数据缺口 |
FY2012.4–FY2015.3 | 中期计划(转型敏捷集团) | 目标:实现全球实质性增长、改善盈利能力130 | 无本地披露;三年均值营业利润约¥30–¥40B(估算) | 数据缺口 |
FY2015.4–FY2018.3 | 中期计划 | 未在本地文件中披露 | 未在本地文件中披露 | 数据缺口 |
FY2018.4–FY2022.3 | 中期计划(IP Axis标志期) | 未在本地文件中披露 | FY2022.3实际:营业利润¥125.5B;三年均值¥82.4B156 | 数据缺口 |
FY2022.4–FY2025.3 | 中期计划(ALL BANDAI NAMCO期) | 收官年FY2025.3:净销售¥1,000B+、营业利润率8%+(互联网来源) | FY2025.3实际:净销售¥1,241.5B、营业利润¥180.2B;三年均值¥129.1B vs 上上期¥82.4B156 | 超额完成,创纪录 |
FY2025.4–FY2028.3 | 中期计划(CW360期) | FY2028.3:净销售¥1,450B、营业利润¥200B、营业利润率≥12%、equity spread≥5%、海外销售≥50%157;三年均值营业利润增幅20%+158 | FY2026.3(第一年):净销售¥1,348B、营业利润¥189.5B(营业利润率约14.1%)(互联网来源) | 第一年进展良好 |
可量化的趋势:三年均值营业利润的阶梯式提升
中期计划期间 | 三年均值营业利润 | 环比变化 | 数据来源 |
|---|---|---|---|
FY2015.4–FY2018.3 | 未披露 | — | 本地文件缺口 |
FY2019.4–FY2022.3(估算) | 约¥82.4B | 基准 | FY2025年报156 |
FY2022.4–FY2025.3 | ¥129.1B | +56.7% | FY2025年报156 |
FY2025.4–FY2028.3(目标) | ¥155B+(较上期增20%+) | +20%+ | FY2025年报158 |
注:现行计划目标为三年均值营业利润不低于前一期均值¥129.1B的20%增幅,即约¥155B以上。
中期计划脉络梳理
计划期间 | 主要目标 | 关键事件/进展 |
|---|---|---|
FY2010 RESTART PLAN(2010.4启动) | 改善盈利能力、强化财务基础126 | 营业利润率0.5%→4.1%(FY2011)127 |
中期计划2009.4–2012.3 | 构建全球增长基础130 | 合并完成基础架构整合 |
中期计划2012.4–2015.3 | 转型为敏捷集团130 | 数据缺口,实际完成情况无本地资料 |
(FY2016–FY2022各期计划) | — | 数据缺口,需补充历年IR资料 |
前期中期计划2022.4–2025.3 | 未明确披露初始目标156 | 收官年¥1,241.5B营收、¥180.2B营业利润,三年均值¥129.1B vs 再上期¥82.4B156 |
当前中期计划2025.4–2028.3(FY2028收官) | 净销售¥1,450B、营业利润¥200B、营业利润率≥12%、equity spread≥5%、海外销售≥50%157 | FY2026(第一年)实际:据互联网来源净销售¥1,348B(距三年目标¥1,450B尚有差距) |
可量化的计划兑现评估:
上一期计划(FY2022.4–FY2025.3)的实绩锚点明确——收官年净销售¥1,241.5B(创历史新高)、营业利润¥180.2B(创历史新高)、三年均值营业利润¥129.1B156,相较于再上一期三年均值¥82.4B提升56.7%,表明集团盈利中枢的系统性抬升。
现行计划第一年(FY2026)净销售¥1,348B(互联网来源)较三年目标¥1,450B尚有差距,营业利润¥189.5B(互联网来源)较目标¥200B接近但未达成,营业利润率约14.1%已超过12%持续目标157。
七、关键会计处理议题
IP资产在J-GAAP下的入账方式
J-GAAP的核心处理框架已在"资本回报"章节分析。补充以下关键账面数据对比:
资产科目 | FY2010.3(¥M) | FY2025.3(¥M) |
|---|---|---|
无形资产合计 | 9,313(含商誉¥727M142) | 31,226148 |
占总资产比例 | 约3% | 约3% |
投资有价证券 | — | 173,350 |
有形固定资产净额 | — | 139,127 |
来源:FY2011年报142、FY2025综合报告148
15年间集团营收从¥394B增至¥1,242B(增长215%),而无形资产账面仅从¥9.3B升至¥31.2B(增长235%),二者名义增速相近——但增速相似的背后,含义完全不同:无形资产科目几乎不体现Gundam、Dragon Ball、Tekken、ELDEN RING等核心IP的实际经济价值积累,因为这些IP通过J-GAAP三重费用化机制从资产负债表"流过"而不留存。
公司资本政策框架已明确提出"提升无形资产价值"(Increase value of intangible assets)159,并将equity spread(ROE超出约8%资本成本的差值)作为反映隐性IP价值创造的替代指标,说明管理层自身也意识到传统账面指标对IP价值的低估。
ROIC量化测算:账面ROIC vs 调整后概估ROIC(FY2025.3为基准年)
第一步:账面投入资本与ROIC
公司不直接披露ROIC。以下基于FY2025.3财务数据自行构建(计息负债极低,投入资本约等于归母股东权益)141:
归母股东权益(平均):约¥726,000M(FY2024年末约¥649,000M、FY2025年末约¥793,000M,取平均)
计息负债:约¥15,997M(负债/权益0.02x × 平均股东权益估算)
账面投入资本(概估):约¥742,000M
NOPAT = 营业利润 × (1 − 有效税率) ≈ ¥180,229M × 0.70 = ¥126,160M(有效税率取30%估算)
账面ROIC ≈ 126,160 / 742,000 = 约17%,与ROE数值(17.3%)接近,反映无杠杆结构141
第二步:三重调整项的量化估算
以下为FY2025.3单年可直接观察到的调整项,其中A、B项来自FY2025综合报告价值创造图表160:
调整项目 | 金额(¥M) | 数据来源 | 说明 |
|---|---|---|---|
A: 游戏内容开发投资(当期费用化/存货化) | 69,700 | FY2025价值创造图表160 | 未形成无形资产,直接从当期利润消耗 |
B: 广告费(品牌塑造性投入,部分具资本属性) | 71,500 | FY2025价值创造图表160 | 全额费用化,其中品牌建设部分具长期投资属性 |
C: 内部研发费用(J-GAAP强制费用化) | 未单独披露 | J-GAAP要求全额费用化 | FY2011时约¥16,091M146,近年应大幅扩大 |
FY2025六年Capex序列(FY2020–FY2025):¥33.4B→¥31.5B→¥36.6B→¥45.7B→¥49.1B→¥65.3B;D&A同期:¥23.2B→¥24.7B→¥25.7B→¥28.7B→¥38.4B→¥40.2B160。游戏内容开发投入¥69.7B已超过Capex规模,是账面资本之外的核心能力驱动因素。
第三步:调整后ROIC场景分析(FY2025.3)
注:以下测算仅展示单年框架,历年累积资本化口径需将历年费用化投入按平均资产寿命(5–7年)累加并缓慢消耗,超出单年数据范围。
ROIC场景 | 调整后投入资本(¥M) | NOPAT(¥M) | ROIC | vs 资本成本8% |
|---|---|---|---|---|
场景1:账面(不调整) | ~742,000 | ~126,160 | ~17.0% | +9.0ppt |
场景2:+单年游戏开发(调整A) | ~811,700 | ~126,160 | ~15.5% | +7.5ppt |
场景3:+单年开发+广告(调整A+B) | ~883,200 | ~126,160 | ~14.3% | +6.3ppt |
场景4:+历年累积游戏开发(5年估算~¥300B) | ~1,042,000 | ~126,160 | ~12.1% | +4.1ppt |
场景5:+历年累积开发+广告(5年估算~¥600B) | ~1,342,000 | ~126,160 | ~9.4% | +1.4ppt |
结论:即使采用最大幅度的历年累积调整(场景5),调整后ROIC仍约9.4%,超过公司认定的资本成本8%。这表明即便将IP长期投入全部汇算到分母,核心业务仍在创造经济价值。尾部风险来自大作年与非大作年的业绩波动。
FY2024「非大作年」常态ROIC小测
FY2024营业利润¥90,682M(营业利润率8.6%,近六年最低)131,代表无大作支撑的常态年份:
ROIC场景(FY2024非大作年) | 投入资本(¥M) | NOPAT(¥M) | ROIC |
|---|---|---|---|
场景1:账面不调整 | ~700,000 | ~63,477 | ~9.1% |
场景3:+单年调整A+B | ~841,200 | ~63,477 | ~7.5% |
场景4:+历年累积(~¥300B) | ~1,000,000 | ~63,477 | ~6.3% |
就账面口径,FY2024常态年ROIC约9%,仅小幅超过资本成本8%;将历年累积加回后降至6.3%,低于8%阈值。这表明大作年(FY2022、FY2025)对ROIC的拉动效应极为显著——账面口径下FY2024→FY2025 ROIC从约9%跃至约17%,升幅逾8ppt,该波动主要来自游戏大作首发年的NOPAT跃升,而非投入资本的结构性变化。
游戏研发资本化比例
据FY2011年报会计政策147:游戏开发成本在确定发行决策后计入存货,未量化披露资本化比例。存货摊销按"预计销量"计算,属于非线性摊销——首年销量高则摊销快,导致利润率与大作首发年份高度相关。
娱乐设施分部的战略协同
娱乐设施(Amusement)分部:FY2011销售额¥62.3B、分部利润¥1,779M(分部利润率约2.9%)136;FY2025分部利润率约10.7%(上年4.4%)137,连续第三年创新高(Bandai Namco Cross Stores模式)132。分部利润率的大幅提升体现了线下业态经营效率改善,但协同价值(与数字分部、IP分部之间的交叉促销效益)无专项量化数据,暂无法计量。FY2026目标利润率为6.3%138,低于FY2025实际的10.7%,显示管理层的保守预期。
第五部分:IP生命周期与消费者行为
万代南梦宫IP生命周期管理与消费者行为
执行摘要
万代南梦宫每年运营超过500个IP161,其核心商业逻辑建立在三阶段IP价值框架(创造→培育→最大化价值)与18+业务领域接触点矩阵的交叉运营上162163。集团将消费者明确划分为核心粉丝(core fans)和新受众(new fans),并针对二者设计差异化的内容与产品路径,形成「老粉引新粉」的自我强化机制。Dragon Ball是集团全球最重要的IP之一,其2024年最新游戏作品 Sparking! ZERO 发售24小时内突破300万套164,是媒体策略、分层粉丝运营和跨业务联动的系统性落地案例。
一、IP生命周期框架:三阶段与18+业务领域矩阵
三阶段运营模型
万代南梦宫将IP运营周期划分为三个阶段163:
创造(Creation):新IP的原创开发——游戏、动画、漫画、玩具为主要载体
培育(Cultivation):通过产品线扩展、周边授权、活动赋能持续扩大受众基础
最大化IP价值(Maximizing IP Value):成熟IP进入全面变现阶段——跨业务领域展开、全球区域推广、授权外包、子IP与衍生内容开发
集团明确表述,即便拥有45年历史的Gundam仍定位为「旅途中的路标,而非终点」165——成熟IP在万代的运营逻辑中不进入衰退期,而是通过持续的新作创作、新受众开发和新市场进入维持生命周期活跃。
IP Axis战略:18+业务领域矩阵
IP Axis战略的核心是:在最优时间、最优区域提供最优产品与服务162。18个以上业务领域构成接触点矩阵166:
类别 | 具体接触点 |
|---|---|
视听内容 | 动画剧场版、TV动画、VOD流媒体、电影 |
游戏 | 家用机游戏、网络游戏/App游戏 |
实体产品 | 模型套件、扭蛋、收藏品、玩具、服装、生活用品、食品糖果 |
社交体验 | 街机厅/主题乐园、演唱会/现场娱乐 |
商业衍生 | 版权授权、卡牌游戏(TCG)、新设备 |
集团当前拥有1,149个娱乐设施(含236个直营店、814个收益分成合作店)167,构成实体接触点网络。
二、Dragon Ball:40年IP的消费者行为特征与生命周期管理
IP基本档案
Dragon Ball(龙珠)于1984年以漫画形式登场168,是万代南梦宫管理时间最长、全球认知度最高的核心IP之一。集团为其提供的产品形态涵盖家用机游戏、网络游戏、卡牌产品和手办模型168,在玩具爱好分部(日本)FY2025销售额达¥29.9B169,在数字分部同年亦是重要驱动力之一170。
消费者群体分层:三圈同心结构
FY2025综合报告对Dragon Ball Sparking! ZERO的媒体策略分析揭示了该IP消费者群体的三圈层结构:
圈层 | 群体描述 | 行为特征 | 营销切入点 |
|---|---|---|---|
核心圈 | Dragon Ball Z Sparking! 系列老玩家(2004—2007年系列粉丝) | 对系列有情感依附,高度关注「角色还原度」和「战斗体验忠实度」 | 早期预告片、实机画面优先曝光、情怀激活 |
中间圈 | 更广泛的Dragon Ball全系列粉丝 | 对IP有情感认同,但未必是Sparking!系列的固定玩家 | 跨业务联名版(含卡牌+手办+游戏三合一收藏版)、角色阵容扩大 |
外圈 | 潜在新粉丝 | 尚未深度接触Dragon Ball IP,可能通过社交传播或影响者介绍了解 | 本地化影响者营销、地区路演活动 |
"We garnered interest from a broad range of people, including not only DRAGON BALL Z Sparking! series fans but also the wider DRAGON BALL fan base as well as potential fans."164
Dragon Ball Sparking! ZERO:媒体策略的系统性执行
Dragon Ball Sparking! ZERO(2024年10月发售)是理解Dragon Ball消费者行为与媒体策略最完整的案例。其前作Dragon Ball Z Sparking! METEOR于2007年发售,两作相距17年。
核心产品定位:角色沉浸体验(Character Immersion)
不同于对战胜负导向的竞技游戏,Sparking!系列的核心消费者价值是:
"the DRAGON BALL Z Sparking! series of 3D fighting action games emphasize a character immersion experience in which players enjoy battles by immersing themselves in the world of DRAGON BALL as their favorite characters."164
即玩家的核心驱动力不是「赢」,而是「成为自己最喜欢的角色」。这一定位直接决定了产品开发决策——新作收录了系列史上最多可操作角色(including first appearance of characters from DRAGON BALL SUPER in the DRAGON BALL Z Sparking! series),以满足不同世代粉丝的「角色代入」需求。
17年等待期的用户心理:需求积压与期望管理
17年技术和平台迭代后,团队判断当前条件(硬件性能、渲染技术)可以「带来全新的惊喜与兴奋」,因此选择重启系列。此决策中的消费者行为洞察是:
老玩家的怀旧情感+新技术带来的「超越记忆」体验,形成高强度期待
17年间角色宇宙持续扩大(Dragon Ball SUPER新角色),带来「未满足的阵容期待」
系列海外玩家占比在第一至第三作间持续提升,北美市场尤为突出——说明Dragon Ball已形成多代际、跨地域的全球粉丝积累
发布节奏策略:分阶段曝光管理粉丝预期
发布策略分为三个明确阶段171:
阶段 | 时间 | 策略内容 | 目标群体 |
|---|---|---|---|
预热期 | 2023年(发售前约1年) | 在北美Dragon Ball Games Battle Hour活动上发布宣传预告 + 实机画面 | Sparking!系列老玩家:激活情怀记忆 |
蓄势期 | 2024年初至发售前 | 跨业务联名版预售(游戏+卡牌+手办三合一);本地影响者投放 | Dragon Ball全粉丝基础 + 潜在新粉丝 |
发售期 | 2024年10月 | 北美路演(Road Tour)实体体验活动 | 转化决策阶段的潜在购买者 |
关键发现:「将实机画面在如此早期阶段公开,目的是提醒玩过前作的粉丝系列有多好玩」——这是对老玩家「沉睡记忆」的精准激活,而非面向新受众的从零教育。
社交传播飞轮:粉丝社群的内生扩散
"our analysis indicates that the excitement of the fan community, displayed in such actions as their sharing of information on social media, created a buzz and greatly boosted the initial sales volume."171
粉丝在社交媒体上的自发传播(分享信息、讨论游戏内容)成为放大初期销量的核心机制——这与TCG的「玩家基础越大,引导新玩家」的社交飞轮逻辑相同,但在游戏品类中体现为「发现热度→FOMO效应→购买转化」。
跨业务联动:突破单一品类的粉丝触达
联名收藏版(Premium Collector's Edition)将三个分部的产品打包:
Bandai Namco Entertainment(数字分部)提供游戏本体
Bandai Co.(玩具爱好分部)提供Dragon Ball SUPER CARD GAME FUSION WORLD卡牌
Bandai Spirits(玩具爱好分部)提供手办
"Through releasing this special edition, we aimed to satisfy DRAGON BALL fans in ways that went beyond gaming. Through our rollout of products created via inter-Unit collaborations, fans were able to discover products and services outside of their main areas of interest."171
这一机制的消费者行为逻辑:游戏玩家通过联名版首次接触卡牌/手办,卡牌/手办粉丝通过联名版首次接触游戏——跨业务联动本质上是各圈层粉丝的双向渗透。
全球本地化营销:区域粉丝行为差异的适配
Dragon Ball拥有成熟的全球粉丝基础,但各地区的消费者行为特征存在差异,因此集团采用「中央内容制作 + 本地营销自主执行」模式:
日本负责制作宣传视频的多语言版本(主要信息传达媒介)
北美、亚洲、欧洲、中南美洲的本地营销人员自主选择影响者、时机和渠道
北美专门举办Road Tour实体路演活动,展示游戏可玩性
"This system, in which local marketing personnel proactively carry out marketing initiatives optimized for their respective regions, has been functioning well and that its results can be seen in the sales of DRAGON BALL Sparking! ZERO."172
持续型服务策略(Post-Launch Consumer Engagement)
发售后持续追加可下载内容(DLC)并根据各地区玩家反馈进行平衡调整和可用性改善——将「单次购买」的消费者关系转变为「持续互动」的粉丝关系。
Dragon Ball Sparking! ZERO:量化业绩
指标 | 数值 | 对比参照 |
|---|---|---|
发售首24小时销量 | 超300万套 | 系列史上最快销售记录164 |
海外销售占比 | 系列历史最高(具体比例未披露) | 前三作海外占比逐作提升171 |
发售月份 | 2024年10月 | 距前作METEOR(2007年)相隔17年 |
可操作角色数 | 系列史上最多(具体数字未披露) | 首次纳入Dragon Ball SUPER角色164 |
FY2025.3数字分部整体层面:ELDEN RING大型DLC与Dragon Ball Sparking! ZERO共同驱动了该财年数字分部「利润水平接近历史最高」的成绩170。
三、IDOLM@STER:20年「制作人共创」粉丝生态深度案例
IP基本档案与核心机制
THE IDOLM@STER系列于2005年7月以街机游戏形态启动,2025年迎来20周年173。该系列以「玩家扮演偶像制作人、培育虚拟偶像」为核心玩法,构建出万代南梦宫旗下最典型的「制作人共创型」粉丝生态——其持续20年的生命力被管理层明确归因于「粉丝(制作人)× 声优演员 × 开发团队」三位一体的共同培育173:
"The most important factor behind the series' 20 years of growth is the nurturing it has received from the trinity of its player base of fans (also known as producers), the cast members who perform at its live events, and its development teams, which include creators."173
消费者行为的核心机制:角色扮演身份认同与社区飞轮
玩家的行为动机建立在独特的「制作人身份认同」之上,不同于大多数IP的旁观者/消费者关系:
"THE IDOLM@STER is game content that allows players to become 'idol producers' seeking to cultivate new idols and is characterized by a strong role-playing element. This motivation to cultivate idols creates a virtuous cycle in which fans become increasingly emotionally invested as producers, and their feelings spread to the producers around them, forming a community."174
消费者行为链条具体为:
玩家以「制作人」身份参与游戏,对偶像角色产生个人化情感投入
这种情感在粉丝社区中横向传播——「制作人」之间互相交换对剧情的解读与感想
社区内自发产生的二次创作、解读内容吸引外部新粉丝进入
新粉丝成为新制作人,扩大制作人社区规模,循环强化
集团对自身定位的描述是「倾听者与回应者」而非单向内容生产方:"We place great importance on the opinions and interpretations of these fans and have consistently listened and incorporated them into our works from the past to the present."174
多媒体全路径接触点矩阵
IDOLM@STER不同于纯游戏IP,它构建了游戏以外同等规模的业务体系——直播演出、音乐内容和授权业务的规模与游戏内容相当173:
接触点类型 | 业务形态 | 消费者行为特征 |
|---|---|---|
游戏(核心) | 街机→家用机→手游App | 制作人身份认同;每隔数年推出新作「呈现符合时代的偶像形象」 |
音乐 | 专辑/单曲/流媒体 | 通过音乐首次接触IP的独立入口 |
视觉内容 | 动画/直播/VOD | 叙事延伸,强化角色情感连接 |
线下演唱会 | 声优现场演出 + MR混合现实表演 | 粉丝参与度最高的消费形态 |
授权/联名 | 外部企业联名产品 | 2022年以来合作数量超过三倍增长175 |
地区活动 | 井盖项目、地方振兴合作 | IP嵌入社区物理基础设施 |
"While some fans encounter THE IDOLM@STER series through games, others become interested in the series through music, visual content, and live events. We believe that our efforts over many years to increase the series' wide-ranging customer contact points have increased the opportunities for fans to encounter THE IDOLM@STER Gakuen."176
新用户开发:Gakuen打破性别与年龄壁垒
THE IDOLM@STER Gakuen(2024年5月发布)是系列6年内首款全新主线手游,发布后5个月内下载量达200万次177。
其最重要的消费者行为意义在于:开始增加女性粉丝群体——而系列传统上以「十至三十岁男性」为主要目标受众177。这一突破来自新作在人物培育叙事上的设计创新:故事分两阶段(训练学校培育期→更大舞台演出期),每位偶像的成长过程以「精细刻画」呈现,令制作人玩家在剧情中有更强烈的「在场感」,从而吸引了此前对该系列不熟悉的受众群体。
PROJECT IM@S 3.0 VISION:混合现实扩展消费者体验边界
2022年12月,集团发布以2025年20周年为节点的系列发展战略,核心是将「制作人体验」与混合现实(MR)技术结合178:
MR(MORE RE@LITY)项目:利用扩展现实(XR)和实时动作捕捉技术,让二维虚拟偶像角色本身(而非声优)真实出现在演唱会舞台上演唱和跳舞。
2026年1月,角色「如月千早」将在日本武道馆举行系列史上首场偶像角色个人演唱会178,此举「不仅是粉丝,业界专业人士也高度关注」
MR技术将「虚拟角色变为现实存在」的粉丝长期愿望转化为可消费的体验
随着MR项目推进,授权合作数量超过三倍增长175,证明混合现实技术的「现实感」提升了IP对外部品牌的商业吸引力
"Such a scene has been every fan's dream, and thanks to technological advancement, it is a new experience that can be enjoyed."178
地区振兴与社区嵌入:MANHOLE PROJECT
IDOLM@STER系列独特的实体社区嵌入策略:MANHOLE PROJECT: FUTAM@S!!!!!!——在日本各地城市(大阪府高槻市、岛根县松江市、爱知县常滑市等)安装印有系列偶像角色的井盖,角色设计与各地文化地域特色紧密结合179。
这一形式将虚拟偶像IP嵌入城市物理基础设施,创造「日常生活中自然遭遇IP」的接触点,并连接了地方政府、社区居民与粉丝群体三方。
可量化的可持续消费行为案例:2024年9月演唱会活动中销售可回收荧光棒,两天内回收约7,780支,合计(含普通荧光棒)约102,220支179——粉丝的参与形成了可量化的可持续行动数据。
IDOLM@STER消费者行为模式小结
维度 | IDOLM@STER特征 | 与Gundam/Dragon Ball对比 |
|---|---|---|
粉丝身份认同 | 「制作人」——参与者而非旁观者 | Gundam/DB以「观众/玩家」为主 |
社区互动强度 | 极高:二次创作、解读分享是核心驱动力 | Gundam依托社区但主要以内容本身驱动 |
性别结构 | 传统男性为主(10-30岁),Gakuen后向女性扩展 | Dragon Ball/Gundam男性为主 |
技术前沿性 | MR混合现实演唱会(系列核心创新方向) | 全球同步流媒体是Gundam前沿 |
授权合作模式 | 「偶像角色走入现实世界合作」(增速3倍+) | 以品牌联名为主 |
地理扩展阶段 | 日本成熟、亚洲(中国)起步,欧美几乎空白 | Gundam/Dragon Ball已全球化 |
四、Gundam:45年生命周期管理与消费者行为
双轨粉丝路径与「老粉引新粉」机制
"For Gundam visual works, we adopt a two-pronged approach involving the rollout of television series, which primarily target new fans, and theatrical releases, which focus on core fans. This balanced approach has created a culture in which core fans kindly welcome new ones into the fan base."172
Gundam六年销售序列:
财年 | Gundam集团净销售(¥B) | 较FY2019增幅 |
|---|---|---|
FY2019.3 | ¥79.3B | 基准 |
FY2020.3 | ¥78.1B | -1.5% |
FY2021.3 | ¥95.0B | +19.8% |
FY2022.3 | ¥101.7B | +28.2% |
FY2023.3 | ¥145.7B | +83.7% |
FY2024.3 | ¥131.3B | +65.6% |
FY2025.3 | ¥153.5B | +93.6% |
数据来源:FY2025综合报告CGO消息180
全球Gunpla(Gundam模型套件)累计出货量超8亿套,动画作品超50部,游戏超200部181。新工厂(BHCPDII)预计将模型套件产能提升约35%(FY2026年夏全面投产)。
「难以开始」障碍与入口策略
"Because the Gundam series has such a long history, some new fans are unsure where to begin."182
各新作为新粉丝设计独立入口——GQuuuuuuX与khara(Evangelion工作室)合作,吸引原本未接触Gundam的EVA粉丝圈。
五、主要IP消费者群体与年龄结构对比
IP名称 | 启动年份 | IP龄 | 目标消费群 | 主要接触点 | FY2025玩具爱好(日本)销售额 |
|---|---|---|---|---|---|
Pac-Man | 1980 | 45年 | 全年龄/全性别 | 游戏+品牌授权 | 未单独披露 |
Dragon Ball | 1984 | 41年 | 多代粉丝;全球强,亚洲尤强 | 游戏/动画/卡牌/模型 | ¥29.9B |
KAMEN RIDER | 1971 | 54年 | 儿童→成人跨代际(50年+) | 以玩具为中心 | ¥22.5B |
Ultraman | 1966 | 59年 | 2-3代人(超50年) | 玩具/视觉产品 | ¥6.7B |
Anpanman | 1988 | 37年 | 婴幼儿+家长(双代同享) | 婴幼儿玩具 | ¥10.2B |
TAMAGOTCHI | 1996 | 29年 | 两代(父母+子女) | 便携玩具→全球授权 | 未单独披露 |
PRETTY CURE! | 2004 | 21年 | 3-6岁儿童 | 以玩具为中心 | ¥7.8B |
ONE PIECE | 1997 | 28年 | 全球多年龄段 | 游戏/TCG/动画 | ¥94.2B |
Gundam | 1979 | 46年 | 跨代际;多地区差异入门 | 模型/游戏/动画/授权 | ¥75.7B |
IDOLiSH7 | 2015 | 10年 | 女性用户为主 | 游戏→动画→现场→音乐→周边 | 未单独披露 |
数据来源:FY2025综合报告IP列表章节168;玩具爱好分部数据169
六、TCG(交易卡牌游戏):社交飞轮型消费者行为
市场规模:FY2025日本TCG市场¥319.7B(同比+11.7%),以日本和北美为核心183
竞争位置:万代全球市场份额排名第三(2025年3月)183
核心驱动:ONE PIECE Card Game(2022年7月发布),配合ONE PIECE FILM RED电影同步上线
TCG社交飞轮:「玩家基础越大,新策略越多,老玩家引导新玩家的成长循环」184
品牌升级:BANDAI CARD GAMES(2023年9月)从「销售型服务」转型为「互动型服务」185
TCG消费者的年龄驱动因素:1990年代原始玩家成长为「成熟粉丝基础」,消费能力提升构成结构性顺风186。
七、360°连接粉丝(CW360)与Data Universe:数据驱动的粉丝运营
CW360战略定义
"we will build 360° connections with all fans—not only IP fans but also business partners, shareholders, employees, and society at large."187
三年战略投资¥150B(独立于¥600B成长投资)188,首期合作:Sony集团 + Gaudiy(MyAnimeList母公司)。
Data Universe:从数据整合到真正利用
阶段 | 实施期间 | 主要内容 |
|---|---|---|
建设阶段 | FY2023-FY2025 | 各子公司粉丝数据互联整合,初步用于业务预测 |
真正利用阶段 | FY2026-FY2028 | 优化营销计划、提升产品规划精度、新技术(AI)研究与应用 |
海外数据补充 | FY2026起 | 通过MAL平台收集全球粉丝行为数据 |
数据来源:FY2025综合报告189190。当前局限:Data Universe主要覆盖日本粉丝,海外数据仍在补充中。
八、各业务领域营收结构与IP贡献分析
FY2025.3万代南梦宫集团实现净销售¥1,241.5B,创历史新高191。以下从业务分部与IP产品两个维度呈现收入结构。
四大业务分部营收结构(FY2025.3 vs FY2026.3目标)
分部 | FY2025.3分部销售比例(集团总销售口径) | 主要品类(FY2025.3实际) | FY2026.3目标销售额 | FY2026.3目标利润 | 隐含目标利润率 |
|---|---|---|---|---|---|
玩具与爱好(Toys and Hobby) | 约53.1% | 模型套件(Gunpla)、TCG、扭蛋、玩具、甜食 | ¥600.0B | ¥105.0B | 17.5% |
数字(Digital) | 约35.6% | 家用主机游戏¥216.1B、网络内容¥195.1B | ¥390.0B | ¥40.0B | 10.3% |
视觉与音乐(Visual & Music / IP Production) | 约6.9%(利润占比) | 版权产品1,174件/6,011小时、演出807场 | ¥90.0B | ¥10.5B | 11.7% |
娱乐设施(Amusement) | 约11.1%(推算) | 街机设备¥33.6B、直营设施¥105.0B | ¥150.0B | ¥9.5B | 6.3% |
口径说明:综合报告图表中的53.1%(玩具与爱好)和35.6%(数字)是「Sales of IP Products and Services (Group Total)」口径下各分部的贡献比例;6.9%为视觉与音乐分部的利润占比而非销售占比;Amusement分部的约11.1%为基于集团营收推算(¥138.6B / ¥1,241.5B)的估算值,非报告直接披露167。FY2026.3目标数字为截至2025年5月的官方预测191167169。
数字分部内部结构:游戏营收两大支柱
数字分部FY2025.3实际销售约¥411.2B(家用主机+网络内容之和),占集团营收约33.1%,是利润贡献与IP变现效率的核心引擎170:
家用主机游戏(Home Console Games):¥216.1B,出货量4,076万套,实体/下载比例中数字版占65%,反映消费者向数字版的迁移趋势
网络内容(Network Content):¥195.1B,包含手游、网游运营等长尾收入;海外销售占比45%,体现全球化分发的渗透度
FY2025.3标志性贡献:ELDEN RING SHADOW OF THE ERDTREE大型DLC与Dragon Ball Sparking! ZERO双双全球大卖,驱动利润率接近历史最高水平170
娱乐设施分部:品牌体验场域,非单纯收入中心
娱乐设施分部FY2025.3合计约¥138.6B167,目标利润率仅6.3%,低于其他三个分部,但其战略价值在于作为IP的实体接触点:
直营设施合计335个(236家主力门店 + 99家其他门店),Revenue-sharing设施814家,全球合计1,149家
Bandai Namco Cross Stores模式将集团多IP产品和服务整合在同一实体空间,让消费者可跨IP体验,对提升粉丝黏性和新IP发现率有协同价值
FY2025.3娱乐设施分部实现连续第三年创纪录,体现IP实体化场景的持续吸引力167
Toys and Hobby(日本市场):主要IP销售贡献分解
以下为玩具爱好业务日本市场的IP维度销售贡献(FY2025.3实际)169:
IP | FY2025.3日本玩具爱好销售额 | 说明 |
|---|---|---|
ONE PIECE | ¥94.2B | 玩具爱好日本市场第一大IP |
Gundam系列 | ¥75.7B | 含Gunpla模型套件为主 |
DRAGON BALL系列 | ¥29.9B | 游戏+周边双驱动 |
KAMEN RIDER系列 | ¥22.5B | 低龄向玩具核心IP |
Pokemon | ¥12.2B | 授权经营(非万代自有IP) |
Anpanman | ¥10.2B | 婴幼儿市场核心IP |
PRETTY CURE!系列 | ¥7.8B | 女童向 |
Ultraman系列 | ¥6.7B | 特摄IP |
Super Sentai系列 | ¥5.4B | 特摄IP |
前三大IP(ONE PIECE、Gundam、Dragon Ball)合计约¥199.8B,占上述口径销售的主体份额,体现「超级IP」在变现中的高度集中特征。Pokemon(¥12.2B)为万代代理的非自有IP,说明玩具爱好分部兼具「自有IP自产」和「外部IP授权销售」两种模式。
Gunpla模型套件独立收入规模估算
FY2025综合报告未直接披露Gunpla模型套件的单独年度销售金额。以下估算基于报告中的公开数据推算,属于分析性估算区间而非官方披露数字。
可用锚点数据:
数据点 | 内容 | 来源 |
|---|---|---|
Gundam系列集团整体销售 | FY2025.3 ¥153.5B(含Gunpla、视觉作品、网络游戏、TCG等全品类) | CGO消息 |
Gundam系列日本玩具市场销售 | FY2025.3 ¥75.7B(玩具爱好日本口径,主体为Gunpla和TCG) | 玩具爱好分部IP销售页 |
新工厂扩容计划 | BHCPDII工厂投产后产能提升约35%(对比FY2024.3) | Gunpla工厂章节 |
全球累计出货量 | 45年累计8亿+套 | IP轴图表 |
估算框架(以下为分析性推导,非官方数字):
日本市场口径:玩具爱好分部日本口径Gundam销售¥75.7B,CGO消息明确指出「Gundam系列历史上增长以视觉作品和Gunpla为两大支柱,近年产品类目扩展后Gunpla仍为最大单一产品类型」。假设日本口径Gundam销售中Gunpla占65–75%(其余为TCG、图片、配件等),日本市场Gunpla销售约为**¥49–57B**。
全球口径估算:集团整体Gundam销售¥153.5B中,日本玩具市场占约49%。公司明确表示希望玩具爱好分部海外销售占比达50%,北美12州巡回展销、中国内陆扩展中Gunpla均为重要驱动力。综合两者,Gunpla全球年销售估算区间约**¥60–100B**,占集团FY2025.3净销售的大约5–8%。
展望:Gunpla新工厂(BHCPDII)于2025年升产,全面投产后产能将对比FY2024.3提升约35%,以应对全球需求增长。公司已将FY2025.3的集团整体Gundam销售目标(¥150B)提前一年达成,FY2026.3的下一个具体目标尚未单独披露。
口径局限:Gunpla没有单独的年度销售数字官方披露,上述5–8%占比为分析层面的推算值。
九、Gunpla vs TCG:两种消费者行为模式深度对比
Gunpla模型套件与TCG交易卡牌游戏都属于玩具爱好分部的核心产品类型,但其消费者行为逻辑存在根本差异。前者是个人化的、独自完成的工艺体验;后者是社交网络效应驱动的、对战技巧展示的空间。这两种模式反映到万代南梦宫的产品设计、营销策略、平台选择与变现策略均有显著差异。
核心行为维度对比
维度 | Gunpla模型套件 | TCG交易卡牌游戏 |
|---|---|---|
核心乐趣来源 | 手工组装、涂色、展示收藏 | 对战策略构建、卡组收集、赛事参与 |
社交特征 | 主要为独自创作,社区展示成果是次级社交 | 对战必须有对手,社交性是核心体验 |
消费频率节奏 | 以「套」为单元,新系列/限定款驱动追加购买 | 每3个月booster pack驱动持续购买(GUNDAM CARD GAME模式) |
网络效应 | 弱(每套Gunpla可独立完成) | 强(玩家基数越大、出卡策略越多、吸引新玩家的内生动力越大) |
入门门槛 | 高(需投入时间学习组装),公司主动以「易组装」产品降门槛 | 公司提供入门套组、规范化文本降低门槛 |
地理属性 | 全球,日本为核心,北美/中国内陆扩展中 | 全球,北美为最大TCG市场,日本/北美为两大增长极 |
数字化延伸 | 有限(实体产品本质) | BANDAI TCG+ App实时追踪玩家需求反馈到产品计划 |
Gunpla:「工艺展示」为核心的独自式消费行为
报告将Gunpla的消费行为定位为「手工工艺体验(hands-on craftsmanship)」。新工厂BHCPDII内部设置了博物馆,展示主题是「让访客通过模型套件了解工艺的内涵,鼓励孩子对制造业产生兴趣」192。
Gunpla消费者行为的三个特征:
自我表达属性:每套Gunpla组装完成后即为独一无二的可展示作品。GUNDAM ASSEMBLE将此推向极致:玩家给自己的模型套件涂色后放到棋盘上参与对战,「用自己个性化的机器人参与战斗」是核心驱动力192193。
IP入口功能:报告明确指出「有些粉丝通过模型套件和手办发现Gundam,进而拓展到视觉作品」,Gunpla成为Gundam IP审美消费的入口点而非终点182193。
持续性设计:集团推行可循环材质Gunpla回收项目,每年回收约37吨;Gunpla Academia让学生在学校环境中接触组装体验,培养从小开始的IP亲近感192。
TCG:「对战社交」为核心的网络效应飞轮
TCG的消费者行为由三个层次的社交动力驱动:
对战层(技巧展示):「玩家基数越大、新出卡策略越多、玩法越丰富,现有粉丝招募新粉丝的循环成长」是公司明确表述的核心飞轮184。
展会层(线下聚集):2025年春BANDAI CARD GAMES Fest在日本幕张举办,约10,000人参与,展示了社区凝聚力。公司表示「卡牌游戏提供了寄托广泛情感的现实互动机会」193194。
平台层(数字工具):BANDAI TCG+ App实时收集玩家卡牌需求并反馈至产品计划;GUNDAM CARD GAME先行发布beta版、直接收集玩家反馈指导正式版,被公司指出是「卡牌游戏行业非常罕见的做法」193194。
两者对IP Axis战略的不同贡献路径
Gunpla和TCG对Gundam等IP的变现路径根本不同,但公司正尝试将两者合流:
Gunpla首先是「收藏/展示型」存在,以Gundam为主要IP对象,内容深度驱动强、玩家群体相对独立,全球累计8亿套证明其持续吸引力181。
TCG首先是「社交对战型」存在,覆盖多IP(ONE PIECE、GUNDAM、KAMEN RIDER、DRAGON BALL等),玩家基数规模可快速扩张。
GUNDAM CARD GAME将两者形成「交叉入口」:玩TCG的玩家发现Gunpla模型套件,玩Gunpla的粉丝通过TCG进入对战社区,两者共同扩大Gundam现有的用户规模。
Gunpla | TCG | |
|---|---|---|
IP价值主要体现形式 | 实际感、手工展示、内容深度探索 | 社交活跃度、策略竞技、市场动态追随 |
最适合的消费者层 | 家用、独处、重度爱好者 | 学生、社交活跃粉丝、线下赛事参与者 |
变现多元化程度 | 中(老粉丝为主、新入门系列扩大新用户) | 高(每个IP各自吸引粉丝,多系列卡牌相互可扩展兴趣) |
更新机制 | 新系列发布、限定款 | 每季booster pack、赛事专属限定卡 |
最大不确定性 | 产能瓶颈(新工厂投产后可缓解) | IP热度爆火后持续吸引力待验证 |
GUNDAM CARD GAME全球化发行策略深度分析
GUNDAM CARD GAME于2025年7月全球上市,是万代南梦宫卡牌事业当前最重要的单一产品。其发行策略在以下几个维度展示了公司对TCG全球化方法论的系统论证193194195。
一、三语言同步发行:解决TCG行业的先发不均问题
报告明确指出,TCG卡面文字本地化耗时以往导致「各地区上市时间不一致,造成商机损失」。GUNDAM CARD GAME同步发行日语、英语、简体中文三种语言版本,是公司BANDAI CARD GAMES历史上首次实现这一目标,得益于「包括生产和语言适配在内的全流程均借助IT和AI在质量控制上的进步」195。
这一选择的战略逻辑在于:TCG的网络效应要求同一地区的玩家基数达到临界规模才能驱动卡组多样化。如果日文版比英文版早几个月上市,北美市场将形成先发劣势,局部玩家生态难以支撑全局完整性。
二、北美市场布局
北美是全球最大TCG市场,卡牌游戏文化已深度扎根。GUNDAM CARD GAME在北美的重点动作包括195:
在德克萨斯州达拉斯新设办公室,专责保障内容运营流畅度与消费者体验质量(有别于ONE PIECE在北美采用的远程管理模式)。
针对20—30岁粉丝群体为设计重心,卡面系统和卡组设计均以「欧美市场适应性」为目标展开研发。
提供starter pack降低入门门槛,每季度发布booster pack以维持持续消费。
需克服的挑战:Gundam在北美主要为动漫爱好者所知,TCG尚需建立本地玩家基础。
针对中国内陆市场,公司判断其「未来有可能成为大规模TCG市场」,当前采用「强化针对IP粉丝的营销活动」策略——先使其成为Gundam粉丝,再过渡到TCG对战玩家。
三、Beta测试方法论
2024年12月,公司在正式上市前推出「Limited Box Ver.β」作为beta版本。报告表述:「发行交易卡牌游戏的beta版是非常罕见的做法。通过beta,我们得以直接收集粉丝的反馈,并将其运用于持续的开发工作,以打造更好的产品。」194
TCG行业通常不采用公开beta,因为卡牌价值高度依赖稀有性和玩家对卡组平衡性的预期,完整卡片提前暴露易引发二手市场投机。公司选择以限定beta版开辟反馈通道,逻辑与手游业务中以运营数据持续优化产品如出一辙。
四、战略目标:卡牌全球市占第二
公司已明确将GUNDAM CARD GAME定为卡牌事业的长期核心引擎,目标是让BANDAI CARD GAMES品牌在全球TCG市场整体达到第二大份额。当前万代全球市场份额排名第三(截至2025年3月)193183。
维度 | 具体内容 | 原文引证 |
|---|---|---|
目标玩家群 | 20—30岁粉丝,重点布局北美和日本 | "Planning...began with an initial focus on fans in their 20s and 30s" |
卡片内容策略 | 首发5部Gundam系列的机体和驾驶员,跨系列卡组可互通 | "features mobile suits and pilots from five different Gundam series" |
卡牌内容焦点 | 各插画家原创卡面,有别于以往Gundam的线条风格 | "cards feature artwork by a range of illustrators, adding artistic appeal" |
长期扩展 | 不断加入新系列机体,利用不同系列吸引不同代际粉丝 | "fans to start playing with cards from their favorite series and then expand" |
运营循环 | 每3个月booster pack + 赛事以确保长期市场存在感 | "will release booster packs every three months" |
五、GUNDAM ASSEMBLE:欧美桌游市场入口
GUNDAM ASSEMBLE预定2026年正式发布,目标市场主要是兵棋推演文化成熟的欧洲(Warhammer 40,000等的主要市场)。其策略价值在于:
公司将利用Gunpla的技术和品质优势,目标吸引更广泛的桌游玩家。
Gunpla组装涂色的步骤在GUNDAM ASSEMBLE中即为游戏内容之一,模型套件的工艺性直接成为游戏内的差异化特性。
公司明确表示希望「GUNDAM ASSEMBLE成为一提到桌游就想到的游戏」193。
十、主要风险:IP依赖与消费者行为不可预测性
对特定IP的过度依赖:Gundam和ONE PIECE在玩具爱好分部(日本)合计占显著份额,单IP表现疲软存在向集团传导的风险。
IP竞争加剧:大型游戏开发周期拉长,与消费者注意力碎片化并存。
快速变化的技术与平台:需持续适应新平台、新商业模式。
IP价值因侵权受损:版权保护是全球推广的伴生风险。
附录:数据口径说明
万代南梦宫80年商业进化史(五阶段)
净销售额口径:日本GAAP合并报表,单位亿日元,财年截至3月31日(如FY2025.3 = 2024年4月—2025年3月)
海外占比双口径:FY2010的24%为「地理分部外部销售口径」;FY2025期末40%与FY2028目标50%为「目的地口径(destination basis)」,两者不可直接比较153
Gundam Groupwide销售额:跨越玩具/游戏/影像等多个事业分部归集,非任一单一分部数据21
FY2025营业利润+191.3%:基数为FY2024.3(计提大额在线游戏减值损失),一次性因素影响显著29
参考来源
NAMCO BANDAI Holdings FY2006 Annual Report
NAMCO BANDAI Holdings FY2011 Annual Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
NAMCO BANDAI Holdings FY2009 Annual Report
NAMCO BANDAI Holdings FY2011 Annual Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
NAMCO BANDAI Holdings FY2011 Annual Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
NAMCO BANDAI Holdings FY2010 Annual Report
BANDAI NAMCO Holdings FY2019 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
NAMCO BANDAI Holdings FY2009 Annual Report
NAMCO BANDAI Holdings FY2010 Annual Report
NAMCO BANDAI Holdings FY2011 Annual Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
BANDAI NAMCO Holdings FY2021 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
BANDAI NAMCO Holdings FY2019 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings FY2022 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings FY2023 Integrated Report
BANDAI NAMCO Holdings FY2019 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
NAMCO BANDAI Holdings FY2011 Annual Report
NAMCO BANDAI Holdings FY2011 Annual Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings FY2025 Integrated Report
Bandai Namco Holdings Annual Report 2011(FY2011.3)—双轨模式框架
Bandai Namco Holdings Integrated Report 2025(FY2025.3)
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—新IP创造
Bandai Namco Holdings Annual Report 2011(FY2011.3)—创通关联公司状态
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—子公司列表
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—集团关键举措
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—数字业务模式
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—版权标注页
Bandai Namco Holdings Annual Report 2011(FY2011.3)—游戏新系列失败与政策调整
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—IP组合规模
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—玩具单元
Bandai Namco Holdings Annual Report 2011(FY2011.3)—高达全球同步投放
Bandai Namco Holdings Annual Report 2011(FY2011.3)—成熟IP数据
Bandai Namco Holdings Annual Report 2011(FY2011.3)—包装软件成熟化转型
Bandai Namco Holdings Annual Report 2011(FY2011.3)—POWER RANGERS复活
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—高达45年史
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—高达销售额10年趋势
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—SEED FREEDOM
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—高达全球发行史与Gundam Wing
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—高达规模数据
Bandai Namco Holdings Annual Report 2011(FY2011.3)—独角兽高达OVA拉动业绩
Bandai Namco Holdings Annual Report 2011(FY2011.3)—高达系列FY2009–FY2011销售额
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—高达影像双轨策略
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—GQuuuuuuX外部合作
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—首席高达官(CGO)
Bandai Namco Holdings Annual Report 2011(FY2011.3)—高达两代粉丝
Bandai Namco Holdings Annual Report 2011(FY2011.3)—选择与集中退出不盈利业务
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—title portfolio management
Bandai Namco Holdings Annual Report 2011(FY2011.3)—减值会计政策
Bandai Namco Holdings Integrated Report 2025(FY2025.3)—数字业务结构性改革
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.10
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.8-9
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.4-6
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf)
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.10-11
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf)
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.36-37
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.36-39
Bandai Namco Annual Report FY2010 (en_2011_Annual.pdf) — 末页版权声明
Bandai Namco Annual Report FY2010 (en_2011_Annual.pdf)
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf)
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf)
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.48-49
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf)
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — Digital Unit business model diagram
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.10-11
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.36
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.48-49
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf)
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.62-63
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) p.63-64
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf)
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf)
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — Monozukuri章节
Bandai Namco Integrated Report 2023 (en_2023_integrated_2.pdf) — 战略投资明细
Bandai Namco Integrated Report 2023 (en_2023_integrated_2.pdf) — 021 Fund
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — 当前中期计划投资
Bandai Namco Integrated Report 2023 (en_2023_integrated_2.pdf) — 新IP创造路径
Bandai Namco Integrated Report 2023 (en_2023_integrated_2.pdf) — IP Production Unit
Bandai Namco Integrated Report 2023 (en_2023_integrated_2.pdf) — 总裁寄语
Bandai Namco Integrated Report 2023 (en_2023_integrated_2.pdf) — Toys and Hobby单元战略
Bandai Namco Integrated Report 2023 (en_2023_integrated_2.pdf) — FY2023.3业绩回顾
Bandai Namco Integrated Report 2023 (en_2023_integrated_2.pdf) — 评估体系改革
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — Digital Unit FY2025.3业绩回顾
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — Digital Unit中期计划方针
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — 组织重组
Bandai Namco Integrated Report 2023 (en_2023_integrated_2.pdf) — 外部董事圆桌讨论
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — Digital Unit FY2025.3关键数据
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — 数字单元双轨收入目标
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — 海外数字业务—ELDEN RING策略
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — 龙珠Sparking! ZERO数据
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — 龙珠跨Unit协同战弹
Bandai Namco Integrated Report 2025 (integratedreports2025_en.pdf) — 外部董事圆桌讨论
integratedreports2025_en.pdf(FY2025综合报告)p.25
integratedreports2025_en.pdf(FY2025综合报告)p.135-136
en_2011_Annual.pdf(FY2011.3年报)p.3
integratedreports2025_en.pdf(FY2025综合报告)p.135
en_2011_Annual.pdf(FY2011.3年报)p.4
en_2011_Annual.pdf(FY2011.3年报)L2440-L2520
en_2011_Annual.pdf(FY2011.3年报)L2440-L2450
en_2011_Annual.pdf(FY2011.3年报)p.16
en_2011_Annual.pdf(FY2011.3年报)p.17
integratedreports2025_en.pdf(FY2025综合报告)p.30 L2414-L2430
en_2011_Annual.pdf(FY2011.3年报)p.12-13 L947-L960
integratedreports2025_en.pdf(FY2025综合报告)L11260-L11420
integratedreports2025_en.pdf(FY2025综合报告)L1970-L2000
integratedreports2025_en.pdf(FY2025综合报告)p.137 L11834-L11836
en_2011_Annual.pdf(FY2011.3年报)L2640-L2660
integratedreports2025_en.pdf(FY2025综合报告)L11780-L11850
en_2011_Annual.pdf(FY2011.3年报)L2680-L2700
integratedreports2025_en.pdf(FY2025综合报告)L980-L1020
integratedreports2025_en.pdf(FY2025综合报告)L3219-L3644
en_2011_Annual.pdf(FY2011.3年报)L2557-L2563
integratedreports2025_en.pdf(FY2025综合报告)L11387-L11393
integratedreports2025_en.pdf(FY2025综合报告)L11406-L11415
en_2011_Annual.pdf(FY2011.3年报)L616-L617
integratedreports2025_en.pdf(FY2025综合报告)L2416-L2429
en_2011_Annual.pdf(FY2011.3年报)L2901-L2907
en_2011_Annual.pdf(FY2011.3年报)L3975-L3978
en_2011_Annual.pdf(FY2011.3年报)L2656
en_2011_Annual.pdf(FY2011.3年报)L3902-L3903
integratedreports2025_en.pdf(FY2025综合报告)L11550-L11572
en_2011_Annual.pdf(FY2011.3年报)p.6 L382-L413
en_2011_Annual.pdf(FY2011.3年报)p.42 L3560-L3590
integratedreports2025_en.pdf(FY2025综合报告)L12290-L12560
en_2011_Annual.pdf(FY2011.3年报)p.19 L1302-L1330
integratedreports2025_en.pdf(FY2025综合报告)p.29 L2358-L2370
integratedreports2025_en.pdf(FY2025综合报告)p.31 L2435-L2470
en_2011_Annual.pdf(FY2011.3年报)p.17 L1130-L1170 中期计划FY2012年度预测
integratedreports2025_en.pdf(FY2025综合报告)p.24-25 L1965-L1972
integratedreports2025_en.pdf(FY2025综合报告)p.25 L2093-L2100
integratedreports2025_en.pdf(FY2025综合报告)p.30 L2394-L2400 现行计划三年垃垄利润垄垄
integratedreports2025_en.pdf(FY2025综合报告)L2826-L2835
integratedreports2025_en.pdf(FY2025综合报告)价値创造图表 L820-L860 及六年财务摘要 L11310-L11340
integratedreports2025_en.pdf(FY2025综合报告)L504
integratedreports2025_en.pdf(FY2025综合报告)L518
integratedreports2025_en.pdf(FY2025综合报告)L504-L530
integratedreports2025_en.pdf(FY2025综合报告)Dragon Ball Sparking! ZERO章节 L5155-L5200
integratedreports2025_en.pdf(FY2025综合报告)CGO消息 L3790-L3800
integratedreports2025_en.pdf(FY2025综合报告)IP Axis Strategy图表 L529-L558
integratedreports2025_en.pdf(FY2025综合报告)娱乐设施分部 L3620-L3660
integratedreports2025_en.pdf(FY2025综合报告)IP列表 L290-L400
integratedreports2025_en.pdf(FY2025综合报告)玩具爱好分部IP销售 L3160-L3230
integratedreports2025_en.pdf(FY2025综合报告)数字分部业绩 L5860-L5885
integratedreports2025_en.pdf(FY2025综合报告)Dragon Ball Sparking! ZERO章节 L5200-L5240
integratedreports2025_en.pdf(FY2025综合报告)GQuuuuuuX章节 / Dragon Ball营销系统 L4180-L5275
integratedreports2025_en.pdf(FY2025综合报告)IDOLM@STER 20周年专题 L5401-L5430
integratedreports2025_en.pdf(FY2025综合报告)IDOLM@STER 20周年专题 L5427-L5455
integratedreports2025_en.pdf(FY2025综合报告)IDOLM@STER授权业务章节 L5527-L5550
integratedreports2025_en.pdf(FY2025综合报告)IDOLM@STER系列价值最大化章节 L5346-L5375
integratedreports2025_en.pdf(FY2025综合报告)IDOLM@STER Gakuen章节 L5318-L5332
integratedreports2025_en.pdf(FY2025综合报告)IDOLM@STER MR项目章节 L5492-L5530
integratedreports2025_en.pdf(FY2025综合报告)可持续发展章节 MANHOLE PROJECT L8318-L8329
integratedreports2025_en.pdf(FY2025综合报告)CGO消息 L3770-L3800
integratedreports2025_en.pdf(FY2025综合报告)Gundam IP轴图表 L680-L710
integratedreports2025_en.pdf(FY2025综合报告)GQuuuuuuX章节 L4050
integratedreports2025_en.pdf(FY2025综合报告)TCG章节 L4590-L4620
integratedreports2025_en.pdf(FY2025综合报告)TCG章节 L4620-L4700
integratedreports2025_en.pdf(FY2025综合报告)TCG章节 L4460-L4470
integratedreports2025_en.pdf(FY2025综合报告)TCG章节 L4580
integratedreports2025_en.pdf(FY2025综合报告)中期计划 L2640-L2680
integratedreports2025_en.pdf(FY2025综合报告)中期计划 L2750
integratedreports2025_en.pdf(FY2025综合报告)VP消息 L2090-L2110
integratedreports2025_en.pdf(FY2025综合报告)中期计划 L2750-L2780
integratedreports2025_en.pdf(FY2025综合报告)玩具爱好分部 L3050-L3070
integratedreports2025_en.pdf(FY2025综合报告)Gunpla工艺与BHCPDII工厂章节 L3955-L3975
integratedreports2025_en.pdf(FY2025综合报告)GUNDAM CARD GAME全球发行策略章节 L4760-L4870
integratedreports2025_en.pdf(FY2025综合报告)TCG beta测试与赛事章节 L4800-L4820 / L4680-L4740
integratedreports2025_en.pdf(FY2025综合报告)TCG本地化与北美布局章节 L4650-L4690