
万华化学2024年经营情况总结与研究报告评估

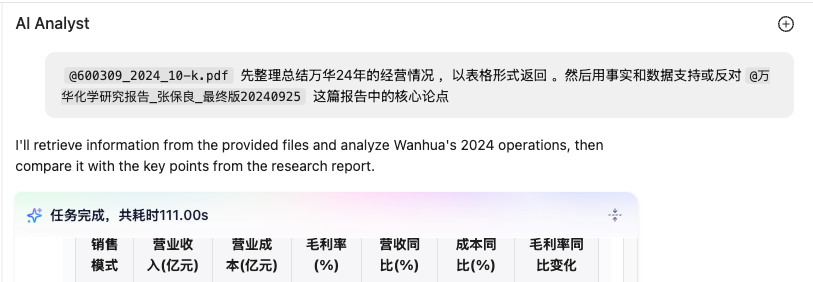
一、万华化学2024年经营情况总结表
<!--{}-->
指标项目 | 2024年 | 2023年 | 同比变动 |
|---|---|---|---|
营业收入 | 1,820.69亿元 | 1,753.61亿元 | 增长3.83% |
归属上市公司股东净利润 | 130.33亿元 | 168.16亿元 | 下降22.49% |
扣非后净利润 | 133.59亿元 | 164.39亿元 | 下降18.74% |
经营活动现金流净额 | 300.53亿元 | 267.97亿元 | 增长12.15% |
资产总额 | 2,933.33亿元 | 2,530.40亿元 | 增长15.92% |
归属上市公司股东净资产 | 946.26亿元 | 886.56亿元 | 增长6.73% |
基本每股收益 | 4.15元 | 5.36元 | 下降22.57% |
加权平均净资产收益率 | 14.29% | 20.42% | 下降6.13个百分点 |
资产负债率 | 64.72% | 62.67% | 增长2.05个百分点 |
分产品经营情况
<!--{}-->
产品类别 | 营业收入(亿元) | 营业成本(亿元) | 毛利率(%) | 收入同比增减(%) | 成本同比增减(%) | 毛利率同比变动 |
|---|---|---|---|---|---|---|
聚氨酯系列 | 758.44 | 560.09 | 26.15 | 12.55 | 14.95 | 减少1.54个百分点 |
石化系列 | 725.18 | 699.66 | 3.52 | 4.60 | 4.60 | 增加0.01个百分点 |
精细化学品及新材料系列 | 282.73 | 246.61 | 12.78 | 18.61 | 31.66 | 减少8.64个百分点 |
其他 | 211.34 | 178.01 | 15.77 | -23.07 | -28.24 | 增加6.07个百分点 |
分地区经营情况
<!--{}-->
地区 | 营业收入(亿元) | 营业成本(亿元) | 毛利率(%) | 收入同比增减(%) | 成本同比增减(%) | 毛利率同比变动 |
|---|---|---|---|---|---|---|
境内 | 1,037.72 | 845.83 | 18.49 | 9.97 | 11.72 | 减少1.28个百分点 |
境外 | 775.78 | 674.73 | 13.03 | -2.06 | -2.10 | 增加0.04个百分点 |
分销售模式情况
<!--{}-->
销售模式 | 营业收入(亿元) | 营业成本(亿元) | 毛利率(%) | 收入同比增减(%) | 成本同比增减(%) | 毛利率同比变动 |
|---|---|---|---|---|---|---|
直销 | 1,508.14 | 1,264.46 | 16.16 | 1.53 | 1.17 | 增加0.30个百分点 |
经销 | 305.35 | 256.09 | 16.13 | 22.00 | 30.37 | 减少5.39个百分点 |
产销量情况
主要产品 | 单位 | 生产量 | 销售量 | 库存量 | 生产量同比增减(%) | 销售量同比增减(%) | 库存量同比增减(%) |
|---|---|---|---|---|---|---|---|
聚氨酯系列 | 万吨 | 580 | 564 | 57 | 16.22 | 15.40 | 38.50 |
二、研究报告核心论点评估
《万华化学研究报告_张保良_最终版20240925》中的核心论点与2024年经营数据对比分析:
1. 支持的观点
1.1 技术与规模优势明显
张保良研究报告指出:"万华化学依托自主技术 ,目前拥有全球最大的 MDI 生产基地以及单体产能最大的 MDI 装置"1
2024年年报数据确认:截至2024年末 ,公司 MDI 产能达380万吨/年 ,TDI 产能111万吨/年 ,公司确实成为全球最大的 MDI 和 TDI 供应商2
。2024年还完成了万华宁波和万华福建 MDI 扩能 ,进一步巩固了行业领先地位 。
1.2 产业链一体化优势明显
报告论点:"万华的规模优势体现在园区一体化优势上 ,一体化程度更高的园区比一体化程度较低的园区具备优势 ,存在成本优势 ,直接体现在毛利润率更高"3
2024年数据支持:聚氨酯系列产品保持26.15%的高毛利率 ,远高于其他产品线 ,体现了公司在聚氨酯产业链的深度一体化优势4
。公司在2024年通过多套装置完成技改扩能 ,进一步强化了成本优势 。
1.3 强大的研发能力和创新驱动
报告观点:"万华化学的竞争优势体现在更低的成本优势和规模经济优势 ,成本优势(产业链延伸和协同效应 )规模经济优势(单装置产能最大 )和技术相关"5
2024年表现:研发费用达45.50亿元 ,同比增长11.51% ,公司持续围绕现有业务技术迭代升级、高端化工新材料技术突破、电池材料技术攻关、可持续发展技术研发等方面加大研发投入6
。公司各业务板块主要产品销量及销售收入同比保持增长 ,说明技术创新持续推动业务发展 。
2. 需要修正的观点
2.1 精细化学品及新材料业务盈利能力下滑
报告观点倾向于强调公司精细化学品和新材料板块的增长前景 ,但2024年数据显示:精细化学品及新材料系列收入虽增长18.61% ,但毛利率同比下滑8.64个百分点7
,成本增速(31.66%)远高于收入增速(18.61%) ,表明该业务板块盈利能力受到挑战 。
2.2 净利润下滑问题
研究报告对公司长期发展前景较为乐观 ,但需要面对2024年净利润下滑22.49%的事实8
。这一下滑表明公司在全球经济放缓、地缘政治复杂等不利因素影响下 ,盈利能力受到了一定冲击 。
2.3 石化系列毛利率过低
报告关于产业链整合优势的论述需要考虑石化系列业务的表现:2024年石化系列产品毛利率仅为3.52%9
,虽然同比微增0.01个百分点 ,但整体盈利水平仍然偏低 ,表明该业务板块尚未体现出显著的竞争优势 。
3. 结论
张保良的研究报告整体对万华化学的长期竞争力评估符合2024年的经营数据 ,尤其是在技术创新、规模优势和产业链一体化方面的论述得到了数据支持 。报告正确指出万华化学主要竞争优势来自于成本优势和园区一体化效应 ,这从聚氨酯系列产品的高毛利率得到验证 。
然而 ,报告可能低估了全球经济增速放缓和行业竞争加剧对公司盈利能力的影响 ,2024年净利润明显下滑和精细化学品板块毛利率大幅下降表明公司仍面临挑战 。石化业务低毛利率问题也需要进一步关注 。
总体而言 ,报告的核心论点关于万华化学在聚氨酯领域的全球领先地位、技术优势和一体化生产优势的判断是准确的 ,但对公司部分业务板块的盈利能力和面临的短期挑战可能存在一定程度的低估 。