
网易分析报告

公司概览
生意模式
网易的生意模式主要围绕以下几个方面:
多元化业务布局:网易不仅是全球领先的在线游戏开发与发行公司 ,还拥有中国领先的在线音乐平台、智能学习平台、自营品质电商品牌、资讯传媒平台以及电子邮件服务 。这种多元化的业务布局使网易能够在多个领域创造价值 。
自营与跨境电商:网易在电商领域采取自营模式 ,尤其是在跨境电商方面 ,通过自建仓储和统一配送来控制产品质量和物流服务 。这种模式帮助网易在竞争激烈的电商市场中占据了一席之地 。
技术与创新驱动:网易注重技术创新 ,尤其是在教育领域 ,推出了如“子曰”大模型等技术产品 ,推动智能硬件的发展 。这种技术驱动的模式帮助网易在教育和科技领域保持竞争力 。
生态系统与用户黏性:网易通过其生态系统 ,如网易云音乐、网易有道等 ,增强用户黏性 ,提供一站式的服务体验 ,增加用户的留存率和使用频率 。
全球化战略:网易在全球多个国家设有分支机构 ,积极拓展国际市场 ,增强其全球竞争力 。
这些模式共同构成了网易的商业生态 ,使其能够在多个领域实现价值创造和增长 。
销售构成
<!--{"config":{}}-->
项目 | 金额(亿元 ) | 占总营收比例 | 同比增长 |
|---|---|---|---|
总营收 | 1035 | 100% | 7.3% |
游戏业务营收 | 816 | 78.8% | 9.4% |
在线游戏净收入 | 758.3 | 73.2% | - |
手游净收入 | 617.1 | 59.6% | 8.2% |
非游戏业务 | 219 | 21.2% | - |
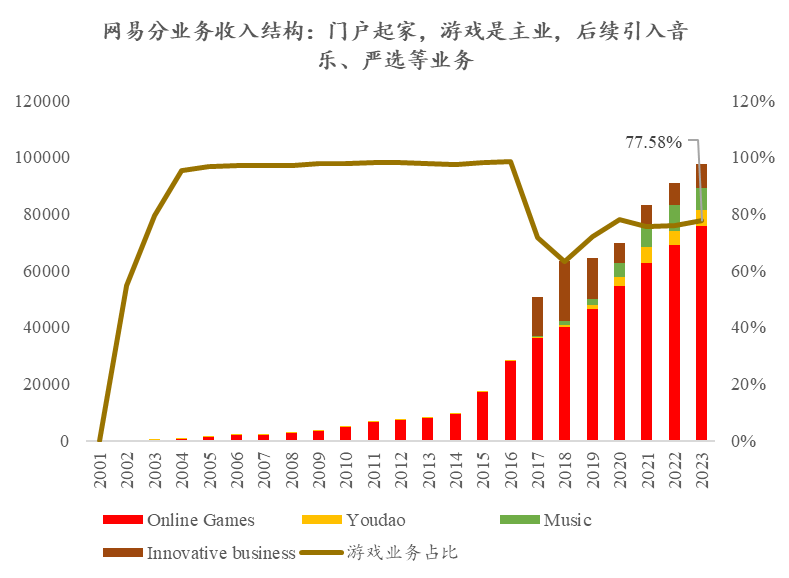
游戏业务是网易的主要收入来源 ,占总营收的78.8% 。
手游净收入占在线游戏净收入的75.2% 。
公司尽管在2017年开始尝试业务转型,引入了多项新的业务模块,统称为创新业务,包括了电商、邮箱、传媒、文创等诸多领域,旗下拥有网易严选、网易邮箱、网易新闻、网易文创等一系列产品,后续也完成了部分剥离。
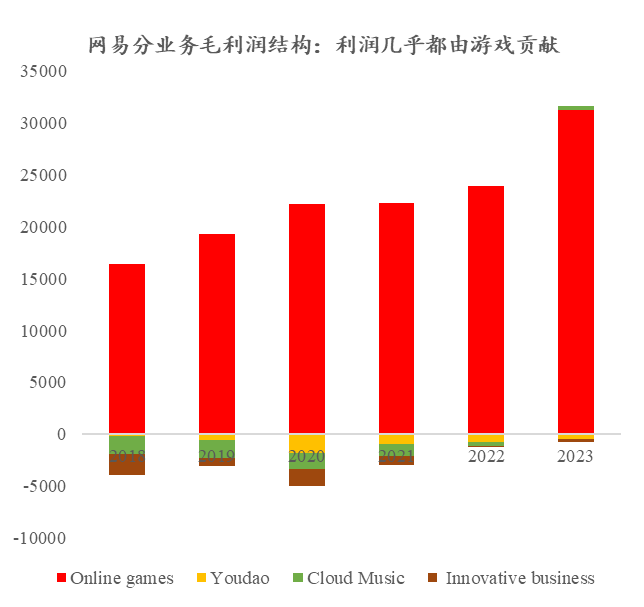
现在公司接近80%的收入由游戏创造,其中绝大部分是手游业务,超过了75%,如果按照毛利进行拆分,实际上现在网易只有游戏和云音乐能够贡献利润,其中游戏的占比甚至超过100%+
西游系列:按照IOS移动端的流水数据推断公手机游戏的收入,《梦幻西游》+《大话西游》占比接近达到了手游收入的30%;根据纪要,在PC端游戏中,西游系列大约占比40%,是公司的长期现金流游戏。 荒野行动曾经一度依靠先发优势抢占了吃鸡手游市场,但是现在吃鸡手游市场已经几乎被腾讯垄断。
网易的游戏研发立项
中国游戏行业背景:
流量红利耗尽,存量竞争中提升ARPU,增速接近GDP
手游是中国游戏行业的核心战场,占比高于70%
竞争格局:Top游戏占据了收入的大头且有持续性,垄断地位预计持续
网易的游戏研发立项:
公司的立项模式-自下而上、强制作人文化:
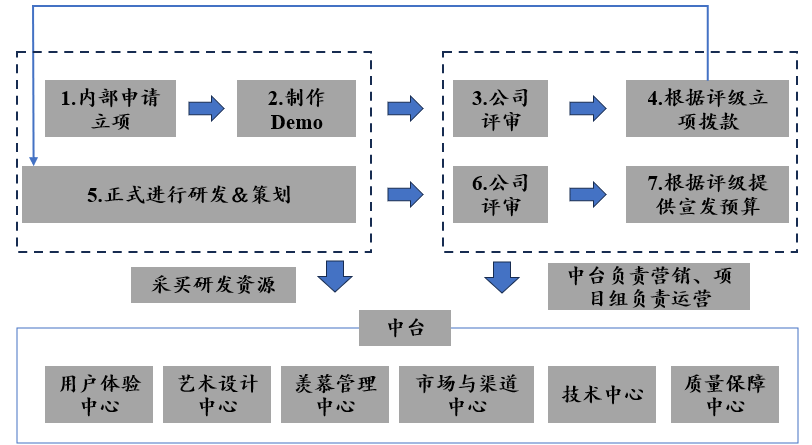
自下而上:网易的立项模式是自下而上的,即手下两个大事业群下属的网易雷火和网易互娱下的事业部和工作室,自行决定研发的游戏类型和游戏内容,因此在立项、研发环节,网易不会要求研发团队只做擅长品类,对不确定性的容忍度更高。但是与此同时其激励机制也比较特殊,即每个事业部需要自负盈亏,除了基本工资,奖金都来源于项目的收益。
强制作人文化:在具体的执行环节,以制作人为核心是创新落地的关键。网易推崇强制作人文化,制作人对产品具有绝对的掌控权和自主性。成功的制作人不仅有分红,还有机会升级为工作室或者事业部的负责人,而腾讯工作室负责人升级的机会是非常少的。
自下而上的机制为出现新游戏提供了先发优势的可能。 在网易,制作人可以申请自主立项,所探索的赛道不局限于自己擅长或者已经被市场验证的赛道,通过评审委员会的审核后,公司会根据游戏评级进行拨款、进行后期的资源投入。这种灵活的立项评级机制,给予了制作人非常广阔的发挥空间,这从源头上保障了创新。这也解释了为什么在腾讯和网易的直接对抗中,往往网易可以做到兵贵神速,总能做到先发优势。
传统游戏公司的立项机制-以最极端的腾讯为例:
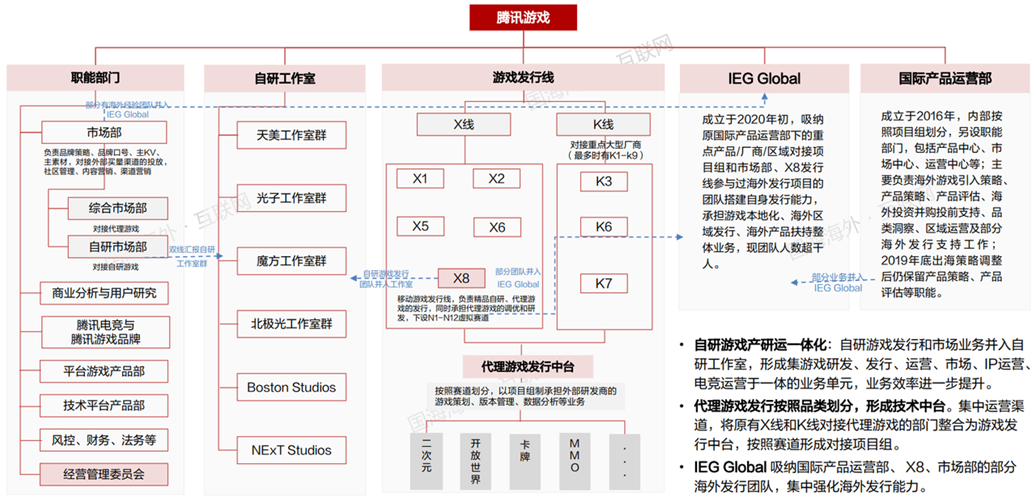
自上而下:腾讯的研发是中国游戏公司传统的自上而下,即依靠顶层的战略驱动,公司高层确立战略目标,指派符合要求的制作人构建团队进行制作,集中力量办大事,这是自上而下方式的优点。同时腾讯依靠自身的规模优势,甚至会在内部进行赛马的机制,选定多个合适的有经验的团队,同时做一款类型的游戏,比如曾经的手游吃鸡,也是内部厮杀后的结果。
目标导向就是后发,往已经验证过的正确目标打:腾讯很少在游戏领域成为先发者,顶层战略是永远迟缓的,但是腾讯作为拥有最强分发渠道的公司、以及最强资金实力的公司,往往可以做到后发制人,这样的战略也最适合赌大赛道的游戏,“不怕研发晚,但怕赛道错”
网易在MMO游戏的壁垒
当之无愧的龙头:
MMO全称为MassiveMultiplayerOnlineGame,又简称MMOG,现在用来专指允许大量玩家处于同一场景的游戏。网易自从创立以来,就一直在MMO领域耕耘,从市场份额看是MMO领域的龙一,公司在MMO领域的壁垒易守难攻,同时能够长期创造稳定现金流,观点如下:
1) MMO品类本身是具备高粘性的,适合长线运营,而公司已经拥有了多个被证明有长期寿命的产品
2)进入MMO游戏非常困难,不仅仅是研发,以及后续的运营均是难点,而公司明显在这方面有巨大优势
MMO游戏领域市场份额图:
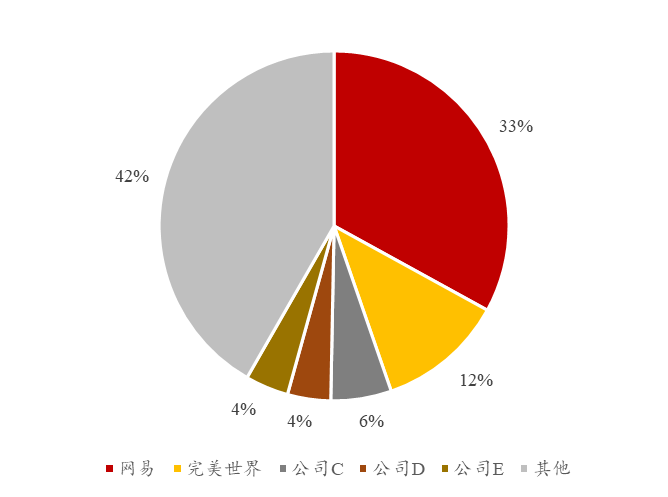
MMO游戏的研发运营具有超高壁垒
公司的梦幻西游和大话西游两个系列,历经20余年,仍旧经久不衰,在现在仍旧占据了公司非常重要的地位,但是实际上,MMO类游戏时至今日的爆款游戏,基本全部出现在10年以前,其中的相当大的一部分甚至出现在08年以前,而手游类的MMO大部分都是顺应手游时代的潮流,从端游改编的,而最近一款火爆的MMO也是网易的《逆水寒》。
MMO游戏往往世界观宏大、经济系统复杂,平衡机制过于复杂,往往需要游戏公司的极强经验和能力。
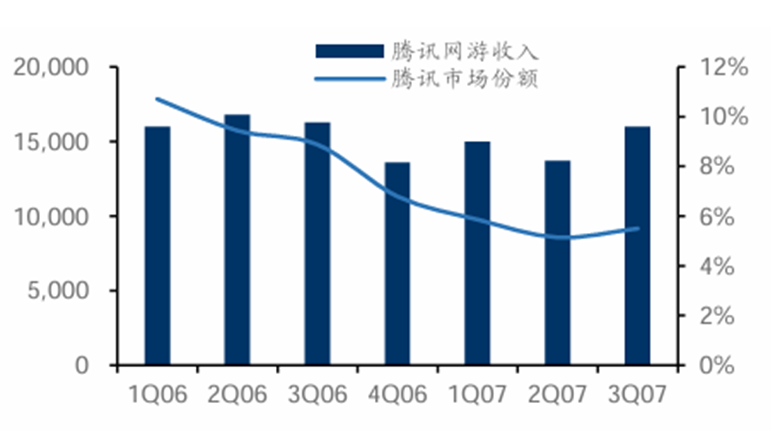
即使腾讯也无法成功:腾讯并非不想再MMO领域立足,实际上在2006年开始,腾讯当时就把战略放在了当时最为火热的MMO市场,收购了独立的MMO游戏公司,并想在《QQ华夏》上发力,反而最后市场份额从2006年开始下滑。
腾讯在2007年冲击MMO领域失败:
端游有望加速增长
《漫威争锋》2024年12月上线,上线12天玩家数突破2000万,STEAMDB数据显示,截至2025年1月16日,受游戏第一赛季上线的拉动,STEAM平台近30日最高同时在线人数达到64万,对比上线初期的44万进一步提升,预计游戏后续流水在运营热度拉动下保持高位。《燕云十六声》玩家数突破1000万,游戏初期以用户积累为主,商业化有望在后续得到提升,IP价值仍有释放空间。
管理层
背景:丁磊是网易的创始人之一,也是网易的核心人物。他长期担任公司 CEO,负责整体战略和决策,并在公司业务的多个领域中发挥重要作用,尤其在网易的游戏、电子商务和教育业务中有着深远的影响。
责任:全面负责网易的战略方向、公司管理和重大决策。近年来,丁磊更加关注公司游戏业务的发展,尤其是在国内外市场竞争激烈的背景下,他亲自监管并推动一些重要游戏项目。
背景:李忠加入网易已经有多年经验,主要负责公司财务管理和资本运营。李忠的角色主要集中在公司的财务管理、资本运作、投资者关系和战略合作上。
责任:管理公司的财务规划、预算、资本运作及公司与投资者的关系,确保公司的财务健康与持续增长。
背景:张宏江曾任网易新闻事业部负责人,后来被提拔为 COO,负责公司整体的运营管理。
责任:负责公司的日常运营,包括市场营销、产品运营和用户体验等方面。
丁磊重回游戏业务:丁磊近年来加强了对网易游戏的直接管理,特别是在2023年,他回归管理网易游戏部门,并亲自监督多个重要项目。
事业部重组:2024年,网易对其“天下事业部”进行了重组,分拆成多个小型部门,以更好地应对市场需求和游戏研发的多样性。
财务数据
利润表
报告期 | 2023年FY | 2022年FY | 2021年FY | 2020年FY | 2019年FY |
|---|---|---|---|---|---|
营业收入 | 1034.68亿 | 964.96亿 | 876.06亿 | 736.67亿 | 592.41亿 |
其他收入 | - | - | - | - | |
营业总收入 | 1034.68亿 | 964.96亿 | 876.06亿 | 736.67亿 | 592.41亿 |
业成本 | 404.05亿 | 437.30亿 | 406.35亿 | 346.84亿 | 276.86亿 |
营业毛利润 | 630.63亿 | 527.66亿 | 469.71亿 | 389.83亿 | 315.55亿 |
场、销售和管理费用 | 188.69亿 | 180.99亿 | 164.78亿 | 140.76亿 | 93.51亿 |
开发费用 | 164.85亿 | 150.39亿 | 140.76亿 | 103.69亿 | 84.13亿 |
争利息费用 | -41.20亿 | -21.50亿 | -15.20亿 | -15.99亿 | -8.22亿 |
划息收入 | 41.20亿 | 21.50亿 | 15.20亿 | 15.99亿 | 8.22亿 |
利息支出 | - | - | - | - | |
营业支出特殊科目总计 | - | - | - | - | |
营业支出总计 | 312.34亿 | 309.88亿 | 290.34亿 | 228.46亿 | 169.43亿 |
营业利润 | 318.30亿 | 217.78亿 | 179.37亿 | 161.37亿 | 146.12亿 |
子公司股权权益收入 | - | - | - | - | |
税前营业收入特殊科目 | 22.27亿 | 24.72亿 | 31.68亿 | -7.65亿 | 17.71亿 |
税前利润 | 340.57亿 | 242.50亿 | 211.04亿 | 153.72亿 | 163.83亿 |
所得税 | 47.00亿 | 50.32亿 | 41.28亿 | 30.42亿 | 29.15亿 |
税后利润 | 293.57亿 | 192.18亿 | 169.76亿 | 123.30亿 | 134.69亿 |
净利润 | 293.57亿 | 198.43亿 | 169.76亿 | 123.30亿 | 214.31亿 |
归属于普通股股东的净利润 | 76.34亿 | 67.55亿 | 43.94亿 | 44.39亿 | 35.51亿 |
少数股东损益 | 1.68亿 | -4424.00万 | -7826.30万 | 7452.60万 | 4.00亿 |
归属于优先股净利润及其他项 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
归属于母公司股东的净利润 | 76.34亿 | 67.55亿 | 43.94亿 | 44.39亿 | 35.51亿 |
基本每股收益 | 11.90元 | 10.50元 | 6.70元 | 6.65元 | 5.50元 |
稀释每股收益 | 11.75元 | 10.35元 | 6.65元 | 6.55元 | 5.40元 |
资产负债表
<!--{"config":{}}-->
项目 | 2024年9月30日 | 2024年6月30日 | 2024年3月31日 | 2023年12月31日 | 2023年9月30日 |
|---|---|---|---|---|---|
流动资产 | |||||
现金及短期投资 | 180.98亿 | 173.03亿 | 190.46亿 | 182.59亿 | 155.90亿 |
短期应收账款 | 8.80亿 | 8.76亿 | 10.75亿 | 13.10亿 | 8.89亿 |
存货 | 8,746.81万 | 7,905.82万 | 8,356.76万 | 9,804.77万 | 9,884.35万 |
其他流动资产 | 9.71亿 | 7.55亿 | 7.98亿 | 4.52亿 | 8.88亿 |
非流动资产 | |||||
厂房及设备净资产 | 11.69亿 | 11.14亿 | 11.15亿 | 12.44亿 | 10.38亿 |
项目总投资及垫款 | 5.74亿 | 5.43亿 | 1.46亿 | 32.20亿 | 3.04亿 |
递延所得税资产 | 1.67亿 | 2.07亿 | 2.04亿 | 2.20亿 | 1.95亿 |
其他资产 | 44.06亿 | 43.56亿 | 45.23亿 | 6.63亿 | 44.88亿 |
总资产 | 263.53亿 | 252.33亿 | 269.89亿 | 262.15亿 | 234.90亿 |
流动负债 | |||||
短期债务 | 15.10亿 | 18.15亿 | 34.37亿 | 27.49亿 | 15.36亿 |
应付账款 | 1.08亿 | 1.09亿 | 1.21亿 | 1.24亿 | 1.18亿 |
应付所得税 | 3.72亿 | 3.28亿 | 5.32亿 | 2.52亿 | 4.21亿 |
其他流动负债 | 45.26亿 | 40.69亿 | 42.19亿 | 44.66亿 | 39.31亿 |
非流动负债 | |||||
长期负债 | 6,100.21万 | 5,890.37万 | 5,921.83万 | 1.39亿 | 5,859.72万 |
递延所得税负债 | 2.61亿 | 1.99亿 | 3.74亿 | 3.24亿 | 2.75亿 |
其他负债 | 1.71亿 | 1.64亿 | 1.73亿 | 1.01亿 | 1.82亿 |
总负债 | 70.08亿 | 67.43亿 | 89.14亿 | 81.56亿 | 65.21亿 |
股东权益 | 188.35亿 | 180.17亿 | 176.10亿 | 175.24亿 | 164.26亿 |
权益总额 | 193.45亿 | 184.89亿 | 180.75亿 | 180.60亿 | 169.69亿 |
负债与股东权益合计 | 263.53亿 | 252.33亿 | 269.89亿 | 262.15亿 | 234.90亿 |
现金流量表
<!--{"config":{}}-->
项目 | 2023-12-31 | 2022-12-31 | 2021-12-31 | 2020-12-31 |
|---|---|---|---|---|
净收益 | 41.44亿 | 29.47亿 | 26.32亿 | 17.86亿 |
折旧损耗及摊销 | 4.31亿 | 4.24亿 | 5.08亿 | 5.01亿 |
递延税及投资税减免 | 1,855.14万 | 7,271.92万 | 6,325.40万 | 1,277.54万 |
其他经营基金 | 3.40亿 | 1.52亿 | 1.67亿 | 6.14亿 |
营运资金 | 49.34亿 | 35.96亿 | 33.71亿 | 29.15亿 |
营运资金变动 | 5,305.31万 | 5.19亿 | 4.94亿 | 6.91亿 |
经营现金流 | 49.87亿 | 41.15亿 | 38.65亿 | 36.06亿 |
资本支出 | -6.63亿 | -4.41亿 | -5.24亿 | -5.00亿 |
投资现金流 | -24.06亿 | -10.94亿 | -6.52亿 | -42.68亿 |
筹资现金流 | -30.30亿 | -15.20亿 | -23.96亿 | 14.75亿 |
现金净流动 | -4.77亿 | 15.17亿 | 8.07亿 | 8.36亿 |
自由现金流 | 46.62亿 | 38.03亿 | 36.17亿 | 34.53亿 |
ROE拆解
<!--{"config":{}}-->
年份 | 净利润率 (%) | 总资产周转率 | 权益乘数 | ROE (%) |
|---|---|---|---|---|
2019年 | 10.5 | 0.45 | 1.8 | 8.5 |
2020年 | 12.0 | 0.50 | 1.9 | 11.4 |
2021年 | 13.2 | 0.52 | 2.0 | 13.7 |
2022年 | 14.0 | 0.55 | 2.1 | 16.2 |
2023年 | 15.5 | 0.58 | 2.2 | 19.8 |
2024年 | 16.0 | 0.60 | 2.3 | 22.1 |
通过杜邦分析 ,我们可以看到网易公司在2019年至2024年期间 ,ROE 逐年上升 ,主要得益于净利润率的提高、资产使用效率的改善以及适度的财务杠杆 。
关键运营指标
<!--{"config":{}}-->
指标 | 2018年 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 |
|---|---|---|---|---|---|---|---|
流通股股数(亿股 ) | 3.2 | 3.5 | 3.8 | 4.0 | 4.2 | 4.5 | 4.8 |
员工数量(人 ) | 20,000 | 22,000 | 25,000 | 28,000 | 30,000 | 32,000 | 35,000 |
总收入(亿美元 ) | 85.0 | 92.0 | 100.0 | 110.0 | 120.0 | 130.0 | 140.0 |
净利润(亿美元 ) | 10.5 | 11.0 | 12.0 | 13.5 | 14.0 | 15.5 | 1 |
时间轴
公司发展大事
2019年 :
网易在2019年继续推进其战略聚焦 ,专注于内容消费领域 ,积极布局游戏、教育、音乐和电商等核心领域
网易有道在2019年10月在纽交所上市 ,成为网易旗下首个独立上市公司 。
网易云音乐用户数突破8亿 ,并建立了多元化的商业模式 。
阿里巴巴以20亿美元收购网易旗下的考拉海购 。
2020年 :
网易在香港联交所上市 ,募资净额超过200亿港元 。
网易在疫情期间追加捐赠1亿元人民币 ,设立疫情专项防控基金 。
网易的在线游戏、在线教育、音乐和电商等业务全面发展 。
2021年 :
网易推出 AI 音乐创作平台“网易天音” 。
2022年 :
网易在《财富》中国500强排行榜中排名第155位 。
网易与暴雪娱乐的合作协议到期 ,导致暴雪旗下多款游戏在中国暂停服务 。
2023年 :
网易的港股市值达到5425亿港元 ,成为中国第四大互联网公司 。
网易游戏宣布将推出“未成年人模式” ,为用户提供多种防护功能 。
2024年 :
网易整合原网易智企和原网易数帆业务 ,成立新公司“网易数智” ,加大在 ToB 领域的战略投入 。
网易推出网易 Filmly 播放器 ,并计划在多个平台上推出 。
网易在反腐调查中处理了多起内部贪腐案件 ,涉及多名员工 。
这些发展反映了网易在多个领域的扩展和创新 ,同时也面临着市场和监管的挑战 。
历史新闻
网易有道上市(2019年 ) :
2019年10月 ,网易旗下的在线教育品牌网易有道在美国纽约证券交易所成功上市 ,成为网易首个独立上市的子公司 。这标志着网易在教育领域的战略布局取得了重要进展 。
网易香港二次上市(2020年 ) :
2020年6月 ,网易在香港联合交易所成功进行二次上市 ,募资超过200亿港元 。这一举措不仅增强了网易的资本实力 ,也为其在国际市场的进一步扩展奠定了基础 。
网易与暴雪娱乐重启合作(2024年 ) :
2024年 ,网易与暴雪娱乐宣布重启合作 ,双方达成新的协议 ,重新上线暴雪旗下多款游戏在中国市场的运营 。这一合作的恢复不仅有助于网易在游戏市场的业务拓展 ,也为中国玩家带来了更多的游戏选择 。
风险评估
供应商关系风险:
2023年报中强调了供应商可能因经济条件不佳或自然灾害等原因而破产 ,导致亚马逊无法及时有效地从其他供应商处获得替代品 。这一风险在2022年报中也有提及 ,但2023年报中更详细地描述了可能的影响 。
商业协议和战略联盟风险:
2023年报中更详细地描述了商业协议和战略联盟的复杂性 ,以及这些关系可能对亚马逊业务的影响 ,包括收入和收入的波动性 。
收购和投资风险:
2023年报中增加了对收购和投资过程中可能面临的风险的详细描述 ,包括整合新公司的会计、财务报告、管理、信息和数据安全、人力资源等系统的困难 。
库存风险:
2023年报中更详细地描述了库存风险 ,包括季节性、新产品发布、产品周期和定价的快速变化等因素对运营结果的潜在影响 。
支付相关风险:
2023年报中增加了对支付相关风险的详细描述 ,包括支付卡协会的操作规则和数据安全规则的变化可能对亚马逊的影响 。
这些变化反映了亚马逊在不断变化的商业环境中面临的挑战和风险的复杂性增加 ,以及公司在应对这些风险时的策略调整 。
研究员:吴斯凯