
中国飞鹤 2024 年度报告-2025.04.01

公司业绩概览:
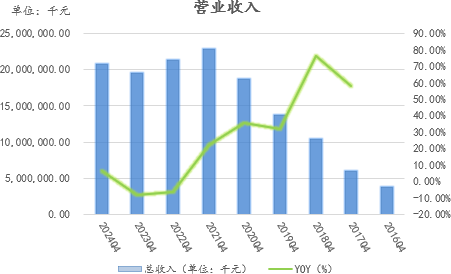
如图所示 ,公司2024年实现营业收入 207.49 亿元 ,同比 +6.23% ,净利润 36.54 亿元 ,同比 +11.06% ,归母净利润 35.7 亿元 ,同比+5.31% 。其中 ,24H2 实现营业收入 106.54 亿元 ,同比 +8.74% ,净利润 17.43 亿元 ,同比 +4.25% ,归母净利润 16.95 亿元 ,同比+0.06%;
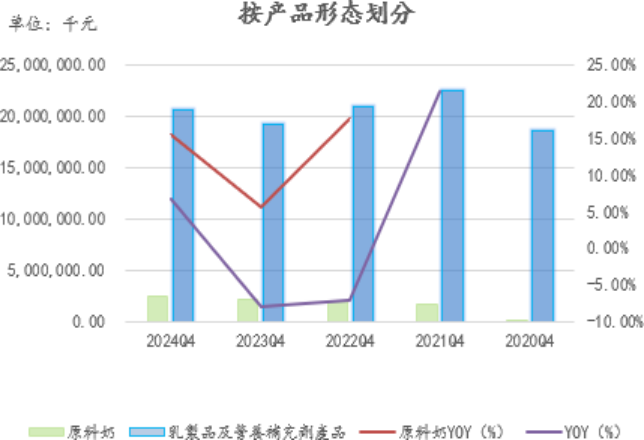
如图所示 ,从收入结构看 ,按产品形态划分公司原料奶实现收入 25.52 亿元 ,同比 +15.54% 、乳制品及营养补充剂实现收入 205.94 亿元 ,同比 +6.72% ,分部间销售抵消23.98亿元;
公司宣布每股派发 0.1632 港元股息 ,结合中期股息年度累计每股派发 0.3264 港元股息 ,合计发放红利人民币27.2亿元 ,分红率约 74% ,站在当下时点(25.04.01 )股息率约为 5.59% ;
结论及展望
营收方面 24H1 同比 +3.7% ,24H2 同比 +8.74% ,24 全年同比 +6.23% ,公司已连续两个半年度维持同比正增长 ,且 24H2 环比
+5.53% ,同时 ,公司净利润 24H1 同比 +18.09% ,24H2 同比 +11.06% 与营收同步维持正增长 ,公司历经了21~23年以来疫情封控、生育率下滑、需求萎缩、配方二次注册制导致行业竞争加剧等一系列宏观因素后 ,目前显示出经营边际改善 ,经营周期拐点已现;公司连续4年全球奶粉第一 ,连续6年国内奶粉第一 。出海计划稳步推进 ,24H2 加拿大市场完成铺货 ,定位中、高端 ,主要在沃尔玛渠道上架 ,上市后每周环比持续增长 ,市场表现良好 ,以加拿大辐射北美市场;
目前渠道库存相比 24 年初更加良性 ,渠道集中度和品牌集中度在快速上升 ,公司全市场市占率 20.5% 基本与去年持平;
未来展望:
3 月 26 日宣布将于 4 月初开始在全国范围内启动生育补贴计划 ,为全国范围内符合条件的孕期家庭提供不少于 1500 元的生育补贴 。
该计划将投入资金额为 12 亿 ,根据公司 3 月 31 号交流纪要表示 ,补贴将以产品形式发放(孕妇奶粉等 ) ,并且会跟核心终端进行
绑定 ,12 亿产品补贴计入销售费用 ,预计一年内投放完成 ,不影响企业毛利率水平;25H2 预计推出定位高于卓睿的新品 ,并计划25年6月进入菲律宾市场 ,后续进入越南、印尼等地;
产品结构仍在升级 ,25 年预计毛利率会有所提高 ,管理层表示对 25 年业绩增速高于 24 年( 24 年营收 +6% )有信心 ,主要依靠卓睿、下半年的推新以及跨境购拉动增长 ,希望卓睿占比提升 5%(目前卓睿占比 32% ,星飞帆占比 28% );
25 年预计奶价不再下滑 ,生物资产不再减值 ,政府补贴预计与 24 年持平 。
行业信息-各地生育补贴政策
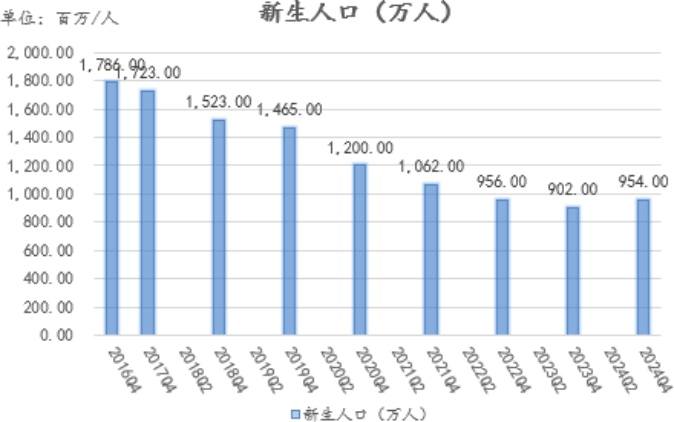
如上图 ,根据国家统计局数据显示 ,2024 年我国新生人口 954 万人 ,零至三岁儿童的數量相应从 2019 年的約 4720 万人下降到 2024 年的約2820 万人 ,婴配粉消费人群基础持续下滑;
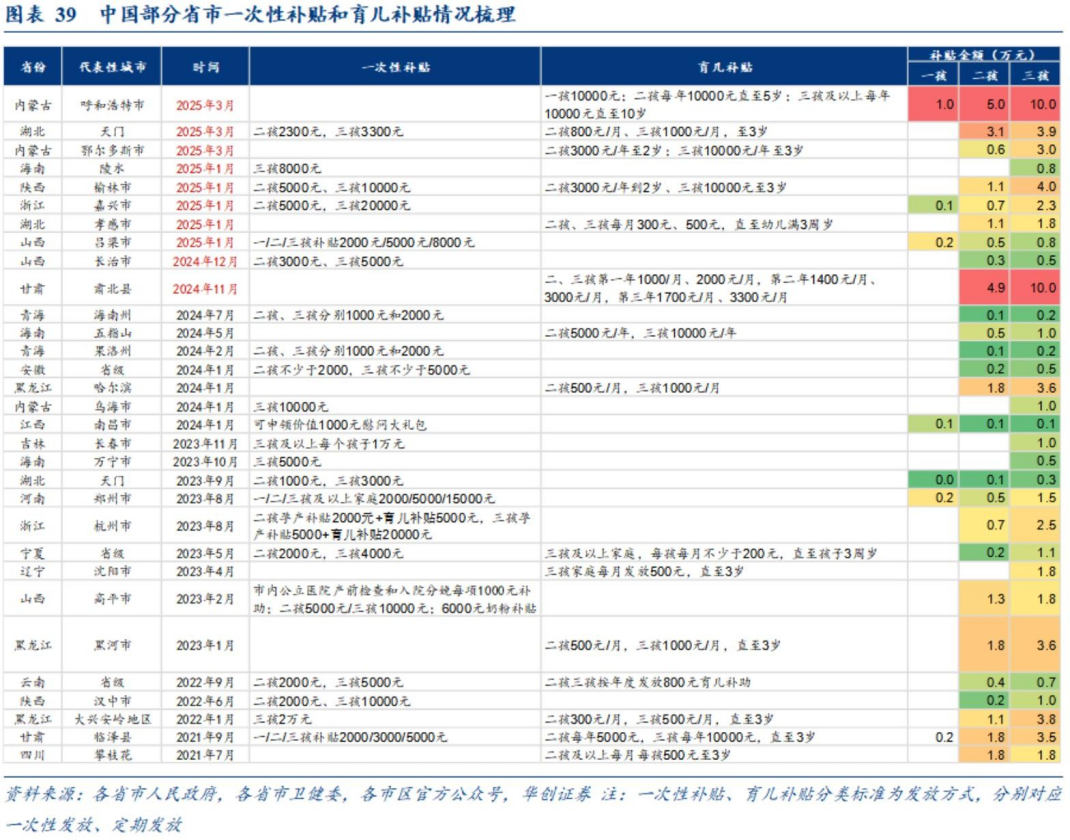
如上图所示 ,针对近年来新生人口持续出现断崖式下滑的问题 ,国务院将制定生育政策 ,发放育儿补贴等纳入 25 年政府工作报告 ,此后全国各地陆续推出具体生育补贴政策 。
公司经营概览:
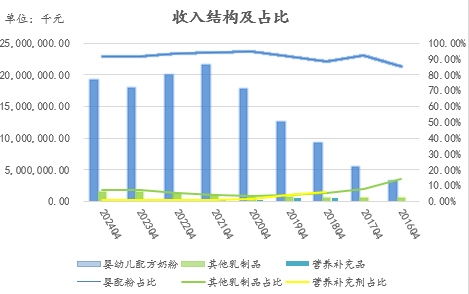
如图所示 ,收入结构来看婴配粉实现收入190.62 亿元 ,同比:+6.63% ,其他乳制品实现收入 15.14 亿元 。同比:+6.35% ,营养补充剂实现收入 1.73 亿元 ,同比:-25.37%;
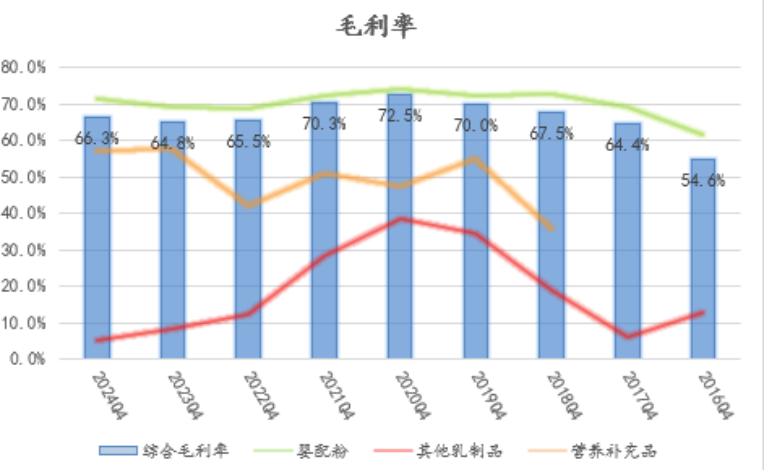
如图所示 ,公司全年综合毛利率 66.3% ,同比:+1.51pct ,其中婴配粉 71.3% ,同比:+1.9pct ,其他乳制品 5.2% ,同比:-3.1pct ,营养补充剂 57.3% ,同比:-0.2pct ;
公司经营情况:
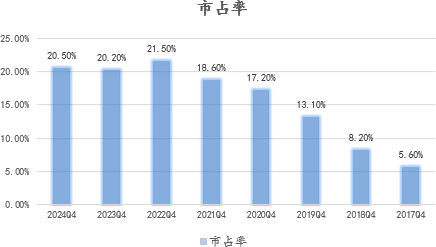
如图所示 ,公司全渠道市占率整体看逐年提高( 22 年市占率为 22M1 数据 ,存在偏差 ) ,根据公司交流纪要显示24 年全年约为 20.5% ,较 23 年同期略微增长 0.3pct ,其中线下市场市占率较高约为 23.1% ,线上市场市占率约为 14% ;
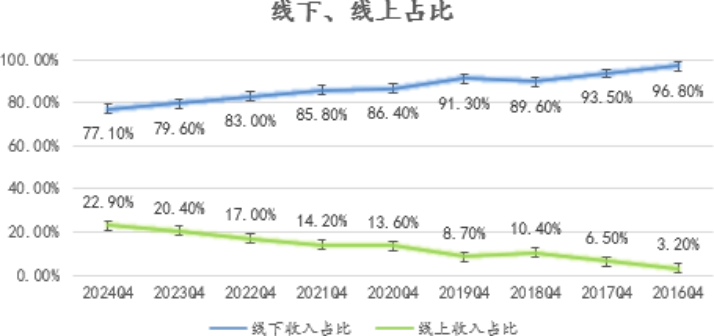
如图所示 ,公司自身线上占比逐年提高且保持较快增长 ,24 年全年公司线上收入占总营收的 22.9% ,线上收入来看 ,增速最快来自新兴渠道抖音、快手、小红书 ,与 23 年同比:+86% ,但主要线上收入还是来自于传统电商平台 ,京东 上占比 38% ,天猫 20% ,线上费用投入相较线下更低 ,除了平台利润要求 ,投流费用不会很高 ,品牌知名度比较好 ,卓睿、星飞帆自带流量 ,直播带货费用也没有那么高 ,没有头部达人抽成 ,线上净利率比线下高几个点 。
非经常性损益情况:
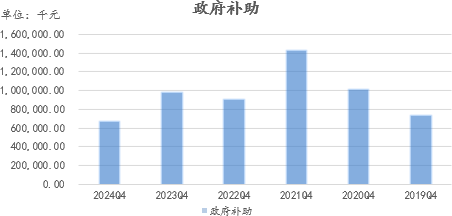
如上图所示 ,本期政府补助 6.6 亿元 ,较 23 年同期减少 3.1 亿元 ,根据公司交流纪要内容 ,预计 25 年政府补助将与24 年持平;
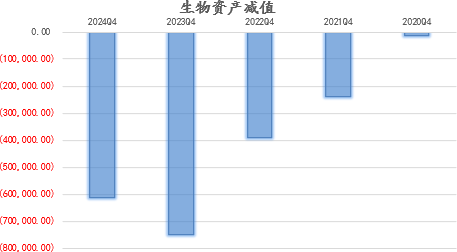
如下图所示 ,24 年生物资产减值 6.15 亿元 ,其中 24H2 减值 2.78 亿元 ,较 24H1 环比:-17.6% 。生物资产减值主要来自于奶价下行带来的奶牛减值 ,预计 25 年奶价基本稳定且 25Q3 存在回升预期 ,因此 25 年大概率不再进行生物资产减值 ,有利于利润释放 。
公司费用情况:
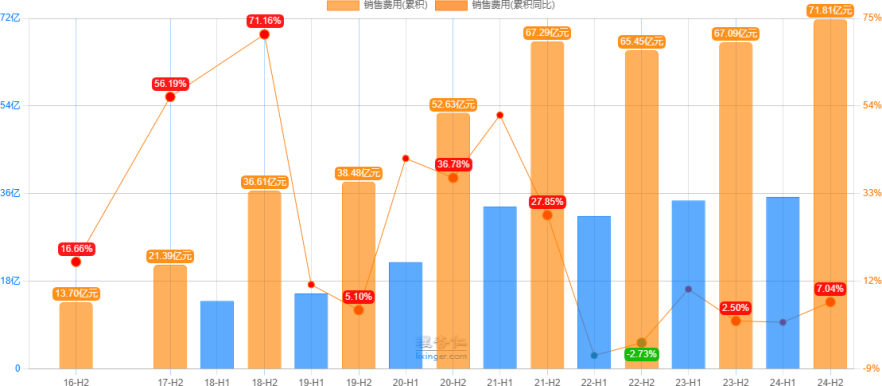
如上图所示 ,公司 24 年销售费用71.81 亿元 ,同比:+7.04% ,增速略微高于营收增速 ,费用提升主要系促销品开支、信息化平台的扩张和线下活动费投增加等因素影响;
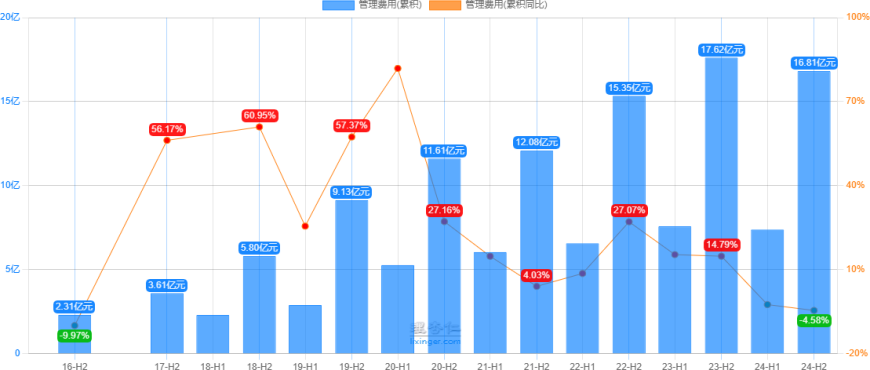
如上图所示 ,公司 24 年管理费用16.81 亿元 ,同比:- 4.58% ,增速略微高于营收增速 ,主要系股份支付开支减少;财务费用略有下降 ,主要系公司有息负债进一步降低 ,截至报表日公司有息负债约为 10 亿元 ,同比 -3.78亿元;
财务费用略有下降,主要系公司有息负债进一步降低,截至报表日公司有息负债约为 10 亿元,同比 -3.78亿元;
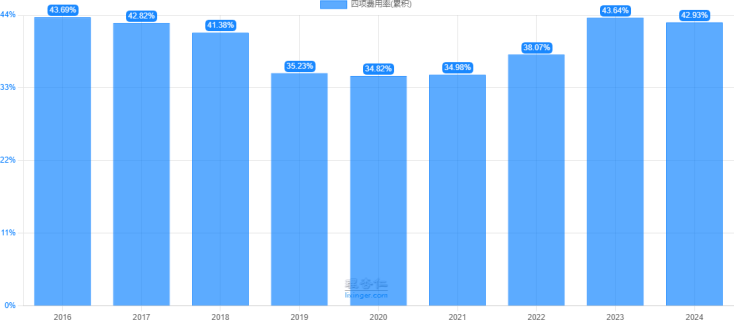
如上图所示,整体看四项费用率稳中有降
公司现金流情况
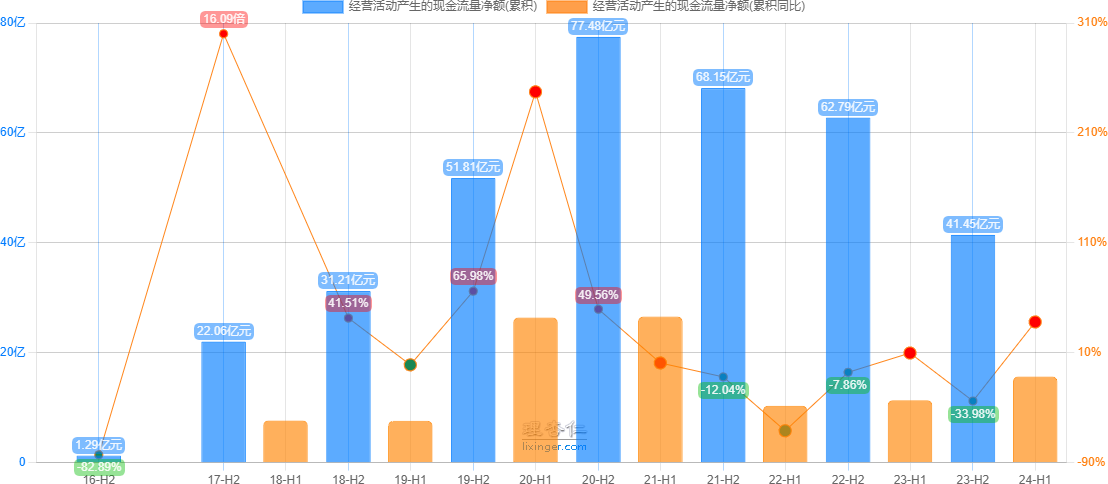
如上图所示 ,24年公司经营活动产生的现金流净额为 41.79亿元 ,基本与 23 年持平;
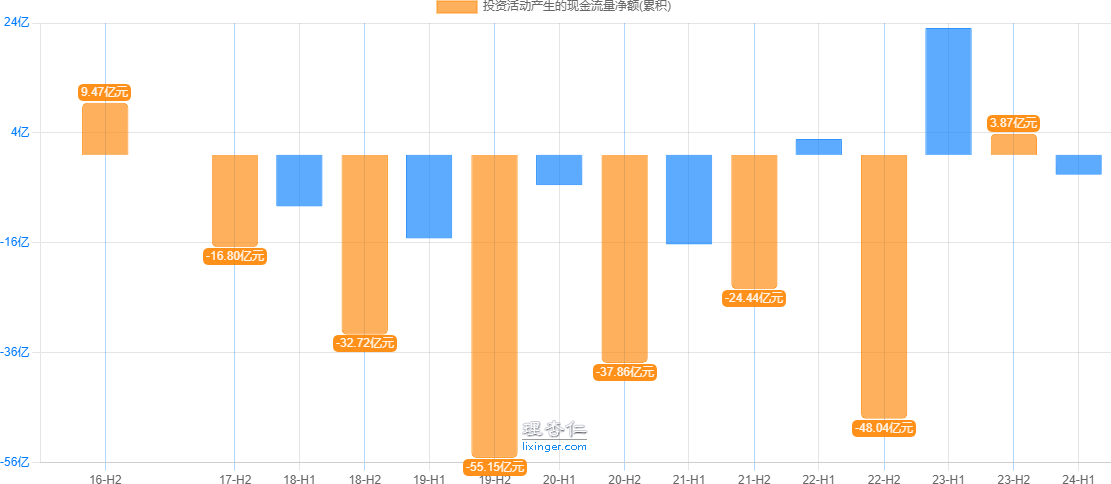
如下图所示投资活动现金流净额为 -13.17 亿元 ,较 23 年增长 17 亿元 ,主要为购置物业、厂房、设备及生物资产的资本开支 14 亿元;
筹资活动现金流净额为 -30.32亿元 ,较 23 年增长 3.25 亿元 ,主要是分红增加所致;
2025 年展望:
公司提出新的使命和愿景:用营养传递爱 ,为人类更智慧、更健康、更长寿 ,做最值得信赖的全龄营养的引领者;转 型进入 2.0 时代 ,打造覆盖全生命周期的营养产品;
2030 年目标领先第二奶粉品牌不低于100亿 ,到2030年儿童粉收入占比达到12%、星妈优选收入占比达到3%
伴随 24 年新生人口增加 ,会带来未来 3 年消费生命周期 ,叠加近期各地方政府陆续推出鼓励生育政策 ,预计公司 25 年经营改善周期仍可持续;
公司产品仍在进行结构升级 ,目前卓睿销售额已超越星飞帆(卓睿 67 亿 ,星飞帆 58 亿 ) ,且卓耀、卓护体量均达到 5~10 亿级别 ,为公司布局产品系列矩阵奠定基础;
管理层表示 25H2 会继续推出定位更高于卓睿的新品 ,有望拉动营收和毛利率的提升;
生育补贴 12 亿并非在 24 年基础上增加 12 亿元费投 ,而是会跟终端一起一更深入的合作方式进行费用整合 ,预计对费用整体影响不会太大;
儿童粉和星妈会今年目标实现盈亏平衡(已四年亏损 );
目前看 25 年并没有新工厂的建设安排 ,因此政府补贴应该与24年基本持平 ,也要看政府的资金情况;
业绩预估:
条件假设:
预计全年营收增长率 5% ,则 25 年营收 217 亿元;
毛利率基本保持稳定 ,25 年预估 66.5% ;
综合费用率基本与 24 年持平 43% ;
政府补贴预估与 24 年持平为 6 亿元;
由于奶价见底 ,预估 25 年不再计提生物资产减值;
25 年全年净利润预估为 40 亿元 。
估值
公司账面现金资产 190 亿元(结构性存款 96.81 亿元、现金等价物 93.21 亿元 );
公司 PE:保守 10X、中性 12X、乐观15X;
对应股价(港币、按汇率 0.93 计算 ):保守 7 元/股、8 元/股、9.3 元/股
对应当前价格( 5.9 港币 )空间:保守 18.6% 、中性 35.6% 、乐观 57.6% 。
报告人:孙辰
13312029560