
中国心连心公司研究
作者:richard
<!--{"align":"center"}-->
目录
<!--{"align":"left"}-->
<!--{"align":"left"}-->
公司简介
<!--{"align":"left"}-->
投资案件
<!--{"align":"left"}-->
赛道本身
<!--{"align":"left"}-->
商业模式&战略
<!--{"align":"left"}-->
人和文化
<!--{"align":"left"}-->
十年后公司可能是什么样?
<!--{"align":"left"}-->
主要问题
<!--{"align":"left"}-->
<!--{"align":"left"}-->
公司简介
<!--{"align":"left"}-->
所处煤化工行业,同时往下游延伸做复合肥
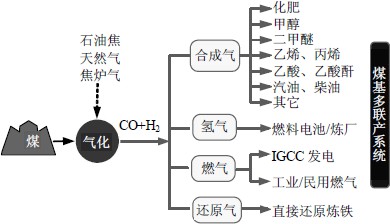
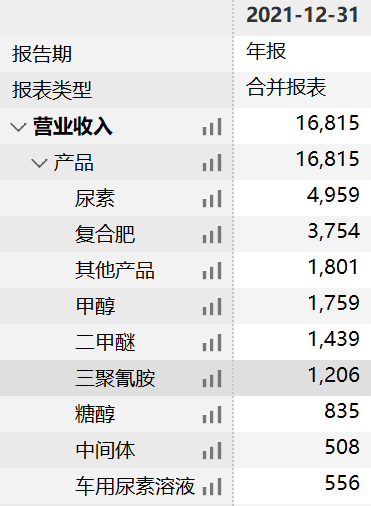
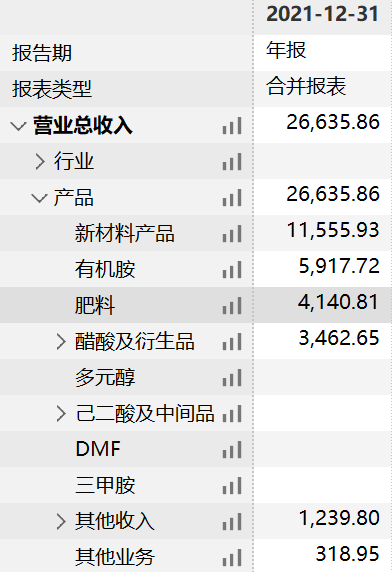
产品结构:心连心 vs 华鲁恒升
总部地处河南省新乡市小冀县,总产量排名应是中国第 2 大尿素企业(新乡基地单体产量排名第一)。第一大晋煤企业集团(多是参股的分散在各地,松散的联盟)每年约 1000 万吨,第二大心连心产能 320 万吨(21 年产销量 226 万吨),第三名阳煤化工产能约 250 万吨(21 年产量 211 万吨)。国内尿素产量大数约 5400 万吨(2019 年全国尿素总产量 5475 万吨)。
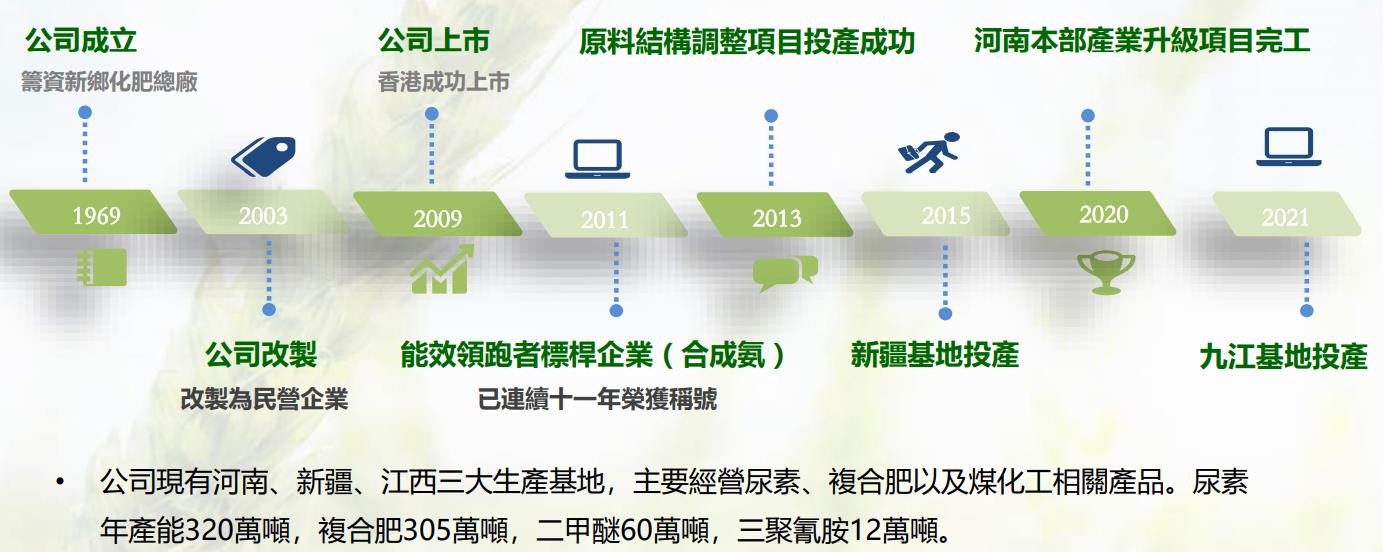
公司是近十年行业极少的选择自建方式向外扩张的公司,目前拥有河南本部,新疆和九江三大合成气平台生产基地,还拥有甘肃金昌、新疆库车、四川德阳(拟),东北葫芦岛(拟)若干个复合肥生产基地。
公司也是行业大玩家中极少数的民营企业,公司内部约 1400 人(总员工数 8k)持有公司股份,主要通过 Pioneer Top 和 Go Power 两个持股平台分别持有中国心连心公司 35.25%和 23.6%的股本。穿透上去主要高管和员工持股量分别为:董事长刘兴旭 14.7%,李步文(94 年刘总到来上一任厂长) 5.6%,CFO 闫蕴华 3.1%,其他几位主要高管李玉顺,茹正涛,王乃仁,张庆金各持有 2.4%,其余 员工合计持有公司 20.5%的股份与两任一把手合计持股量接近。
国内尿素生产成本最低的几家企业之一,截止 21 年底所有产能升级到先进煤气化技术。荣获工信部连续 11 年国内尿素行业“能效领跑者”奖章
公司简要历史
赛道本身
煤化工&尿素
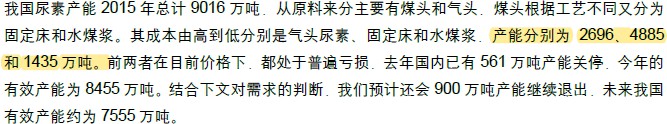
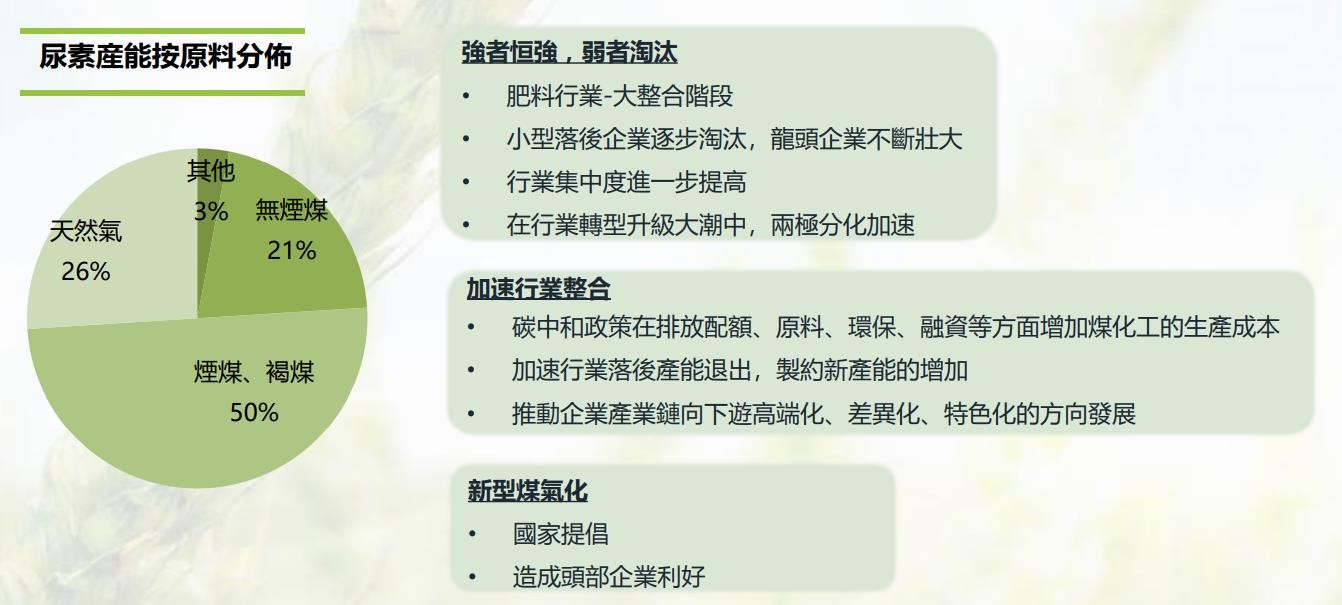
目前总产能约 7kwt 对应约 5500 万吨的产量。
三类产能占比如下:
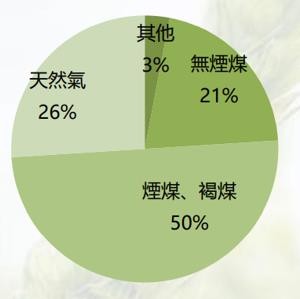
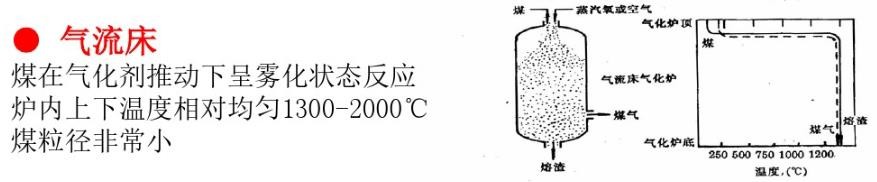
三类装置:流化床最低,气头和固定床高一些。气头每年冬要停 3-6 个月保民用气。
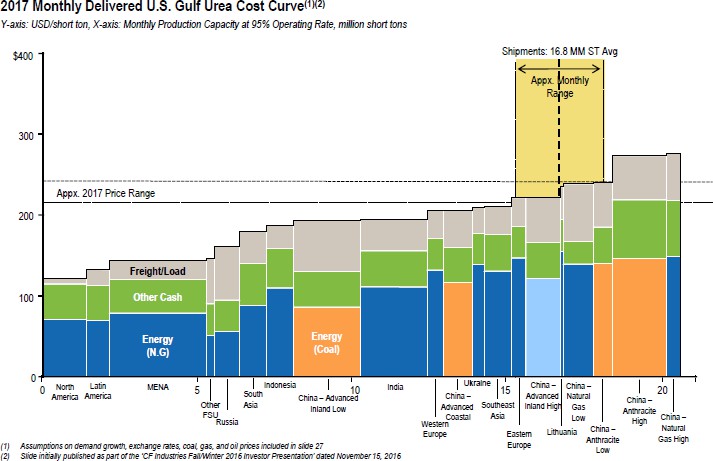
之前在全球属于成本域偏中间位置,这两年明显左移。
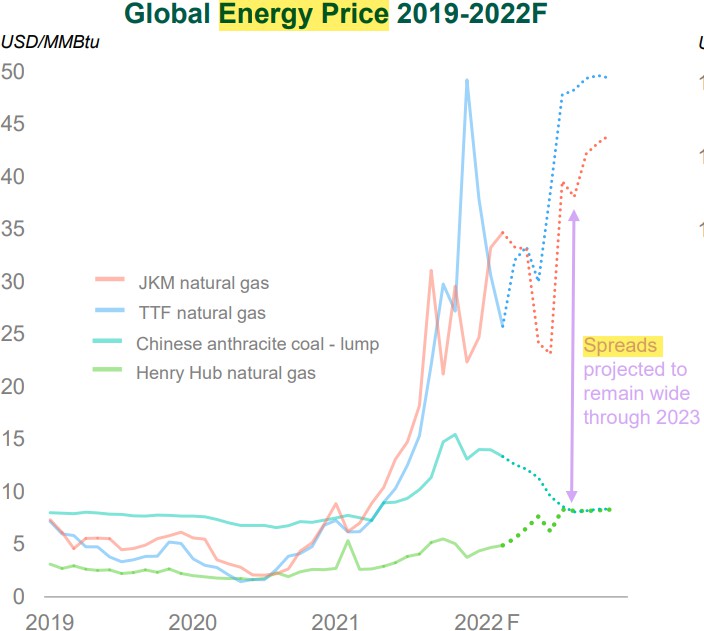
国内是个管控的市场,国家靠出口调节国内供需平衡。
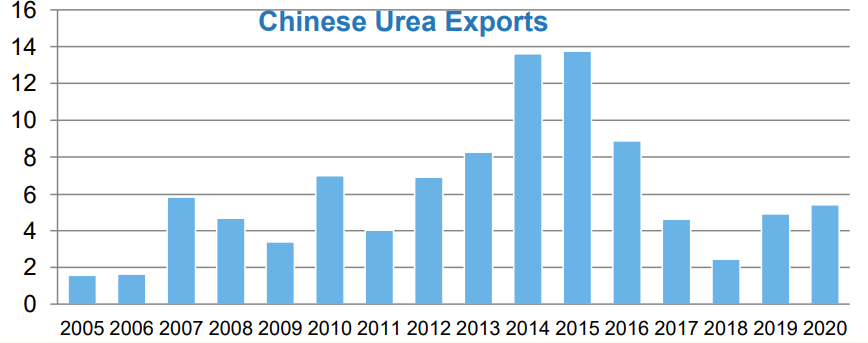
制造端的行业特征包括:
极度重资产,固定资产周转 0.5 次左右。
连续生产,最低负荷。
因为原料+燃料煤单耗合计在 1.1t 附近,所以企业把厂设在资源地或者需求地并无特别明显的区别。
因为单价低所以有运输半径,不同区域间尿素价格有明显差异。最高的云南和最低的山西价差达到接近 500 元/吨。
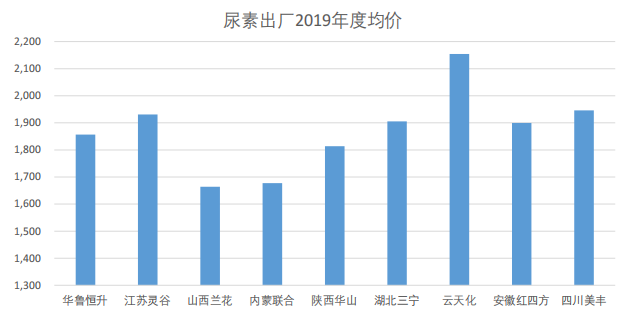
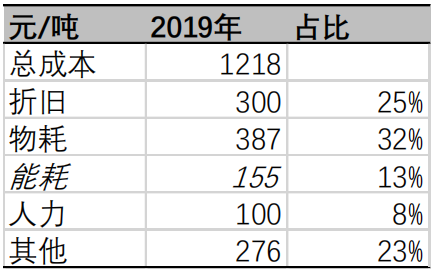
涉及各个环节的精细化操控有大量细节的 know-how 在里面。 导致即使同样都是先进煤气化装置,开得好和开的差的企业实际运行起来差别也很大。
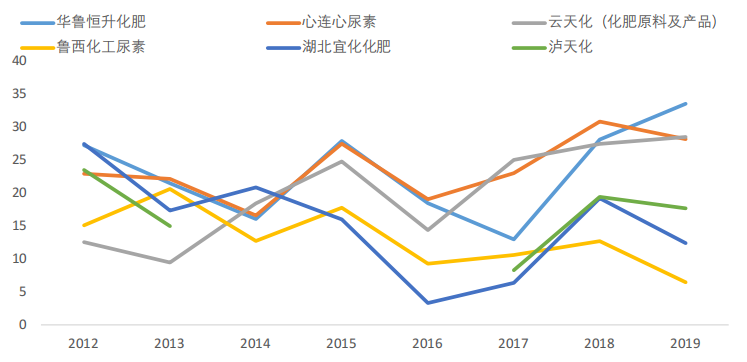
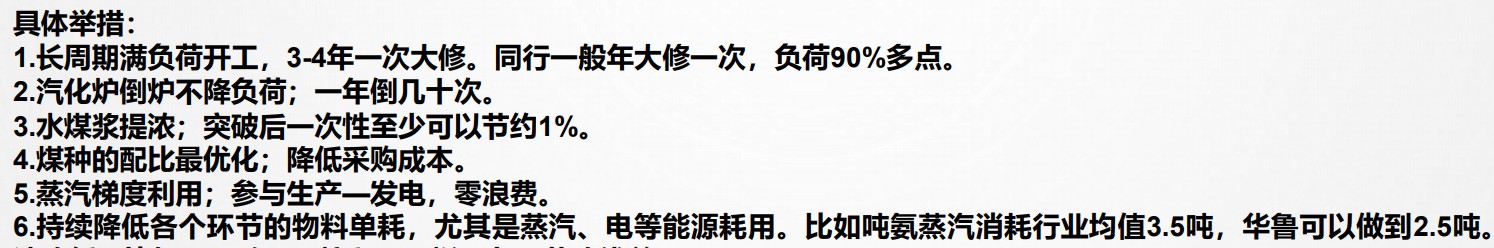
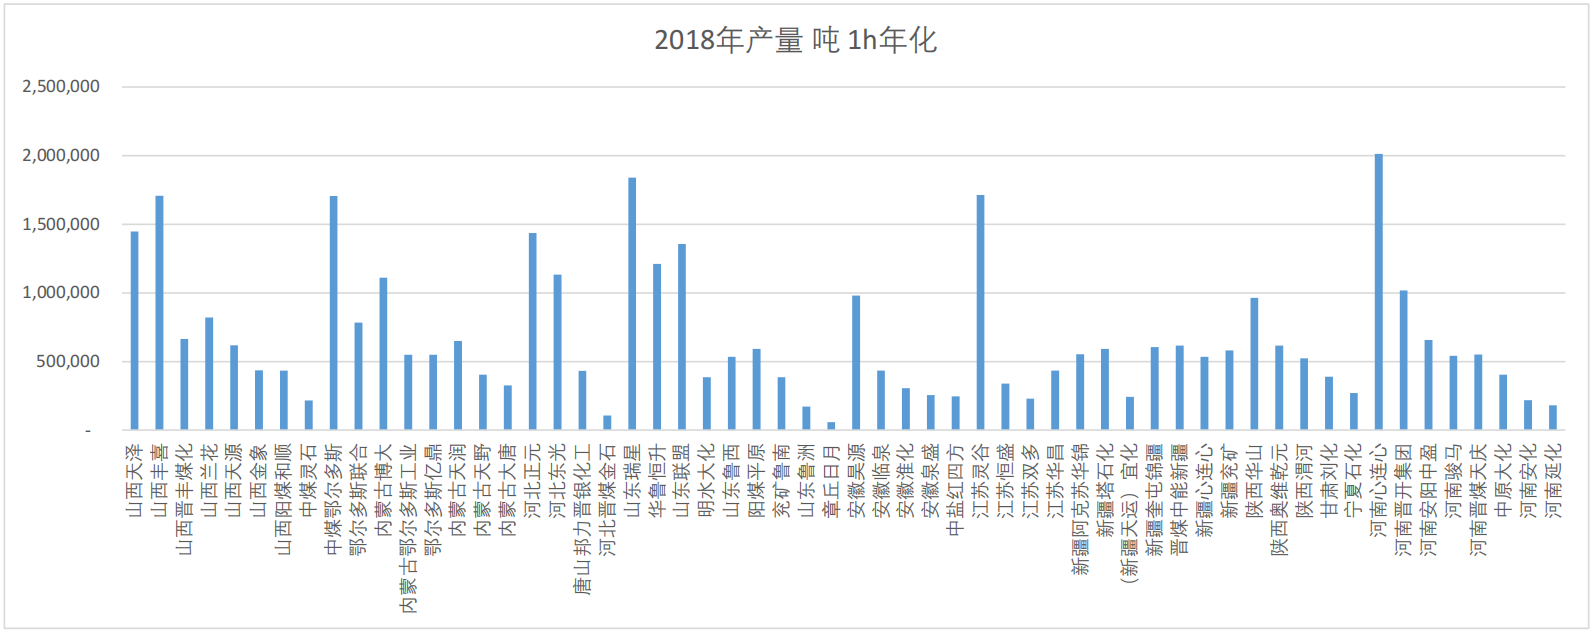
国内供应高度分散,集中度提升的空间很大。
周期性&行业历史&国内企业退出
<!--{"colWidths":[192,72,72,72,72,72,69,72,72,72,72,108,108,84,84,84,96]}-->
<!--{"colWidths":[192,72,72,72,72,72,69,72,72,72,72,108,108,84,84,84,96]}-->
年度 | 2006 | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
湖北宜化 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
扣非后归母净利润 | 209.75 | 383.44 | 202.49 | 210.38 | 533.25 | 782.53 | 786.74 | -15.51 | -44.93 | -34.78 | -1,330.09 | -5,102.71 | -570.31 | -671.95 | -309.74 | 1,355.11 |
负债率 | 62.07 | 68.91 | 72.05 | 72.78 | 72.50 | 73.64 | 73.60 | 78.89 | 79.88 | 79.82 | 82.89 | 95.20 | 91.92 | 95.13 | 93.90 | 80.98 |
阳煤化工 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
扣非后归母净利润 | -32.28 | -32.64 | -22.82 | -76.33 | -26.32 | -34.03 | 80.84 | -72.61 | -361.01 | -32.61 | -1,016.56 | -317.82 | -18.04 | -621.67 | -679.89 | 386.70 |
负债率 | - | - | - | - | - | - | 71.02 | 74.78 | 82.06 | 83.85 | 87.32 | 86.44 | 81.55 | 83.59 | 73.78 | 72.05 |
中国心连心 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
扣非后归母净利润 | 128.38 | 331.88 | 330.90 | 124.45 | 142.94 | 168.22 | 308.78 | 260.87 | 232.25 | 397.74 | -3.51 | 362.82 | 593.53 | 261.67 | 287.09 | 1,268.75 |
负债率 | 88.49 | 36.10 | 41.54 | 49.33 | 50.26 | 50.77 | 54.50 | 65.58 | 72.12 | 72.30 | 69.94 | 69.34 | 64.02 | 65.30 | 69.34 | 68.79 |
roa | - | 22.19 | 15.38 | 4.42 | 4.74 | 4.89 | 6.69 | 4.25 | 2.85 | 4.00 | 0.28 | 3.49 | 4.89 | 2.10 | 1.86 | 5.57 |
1969 年国家为了解决填饱肚子问题放开建县级小化肥厂牌照,形成了今天各地都有自己化肥企业的基本格局;
05-12 年,山西以晋煤和阳煤为首通过并购的方式整合了一批各地小化肥厂。但这仅是松散的仅是控股甚至参股(晋煤部分企业只有 30%的股份)的企业联合的方式,每个厂高度自治。调研的阳煤化工显示各厂的采购、财务等都是独立的;
04 年开始华鲁和兖煤投了国内的两套水煤浆多喷嘴示范装置,后续这个技术路线慢慢成熟(是一个长的过程,直到今天仍然持续改进提升),开始取代传统的固定床工艺路线;
09 年后“4 万亿”刺激政策信贷极其宽松,2010 年前后湖北宜化引领了一波进军西部的浪潮,通过收购或者自建(内蒙的几家企业)的方式。
2012 年后冲击美国页岩气革命的冲击,中东北美的尿素获得比较系统性的优势蚕食中国的出口市场。这一供给冲击大约在 2016 年达到峰值
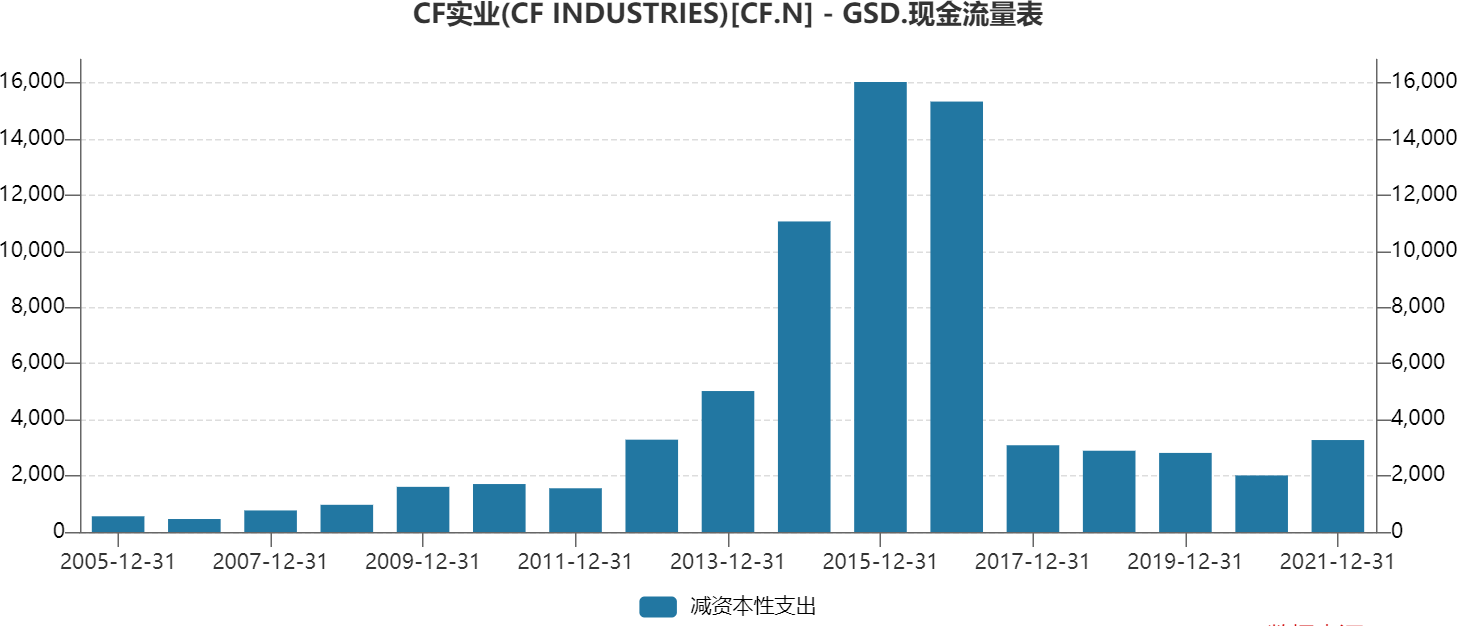
09-20 年几轮冲击共同造成了十多年行业性低谷,自然的行业性优胜劣汰;
存量优质企业战略选择分歧:这个战略选择的企业目前看只有心连心一家;
国家主导的产能向优质龙头集中,通过尿素指标手段;
<!--{"colWidths":[145,91,91,91,91,91,91,91,91,91,91,91,91,91]}-->
<!--{"colWidths":[145,91,91,91,91,91,91,91,91,91,91,91,91,91]}-->
尿素收入 百万元 | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
湖北宜化 | 1,862.99 | 2,522.03 | 3,964.55 | 4,665.26 | 5,871.38 | 7,641.59 | 6,716.62 | 5,436.03 | 5,006.29 | 2,072.63 | 1,060.32 | 1,261.94 | 1,345.11 |
鲁西化工 | 2,019.04 | 3,077.72 | 2,858.16 | 2,857.65 | 3,009.02 | 4,625.54 | 3,250.17 | 2,217.87 | 2,524.94 | 1,192.37 | 753.69 | 1,059.16 | 710.32 |
周期性的未来
国内: 1 )“ 减量置换”原则,工信部严控制,尿素成了个半牌照行业; 2 ) 未来几年新增尿素产能比较少(数据?)。
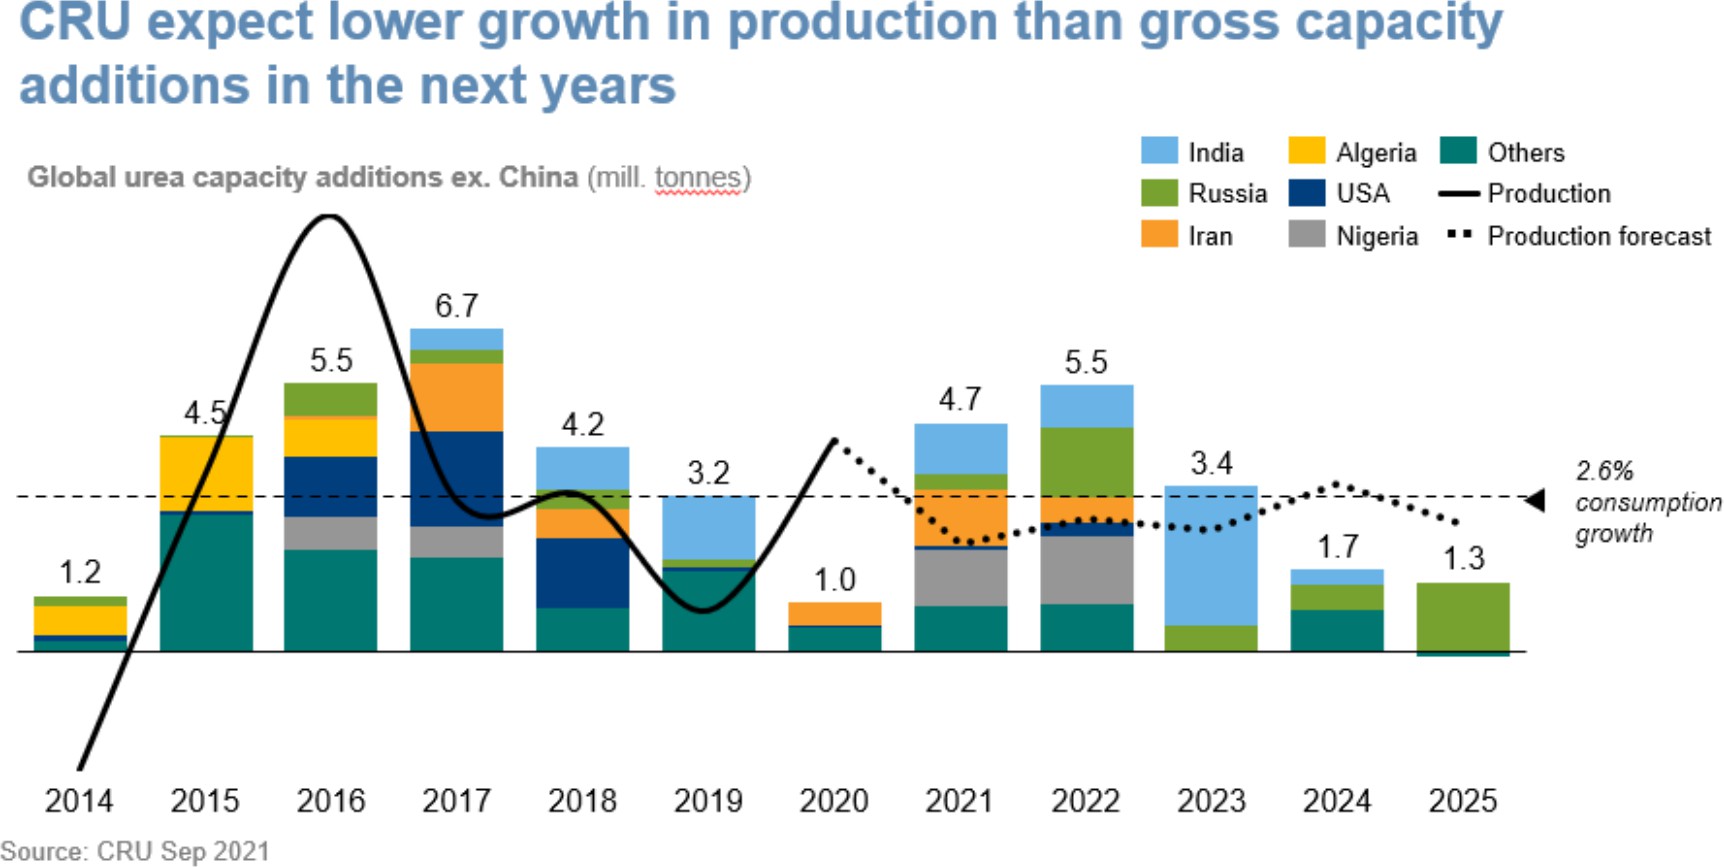
国际: 23-25 年,新增产能对比历 史也偏低。
渠道、复合肥、差异化产品
现阶段重点不在生产,是个渠道的生意;
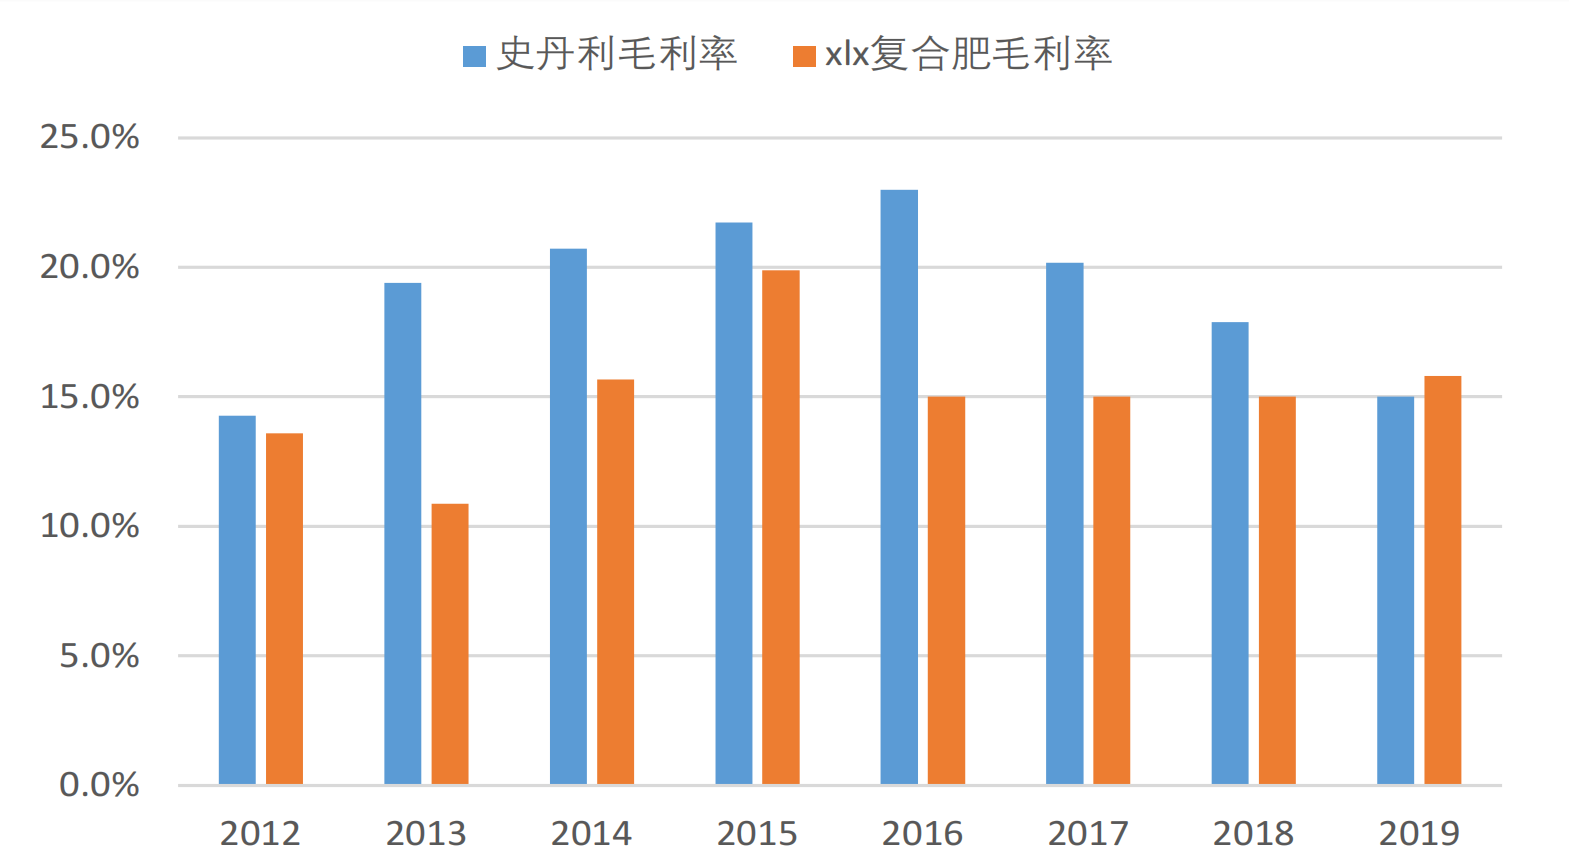
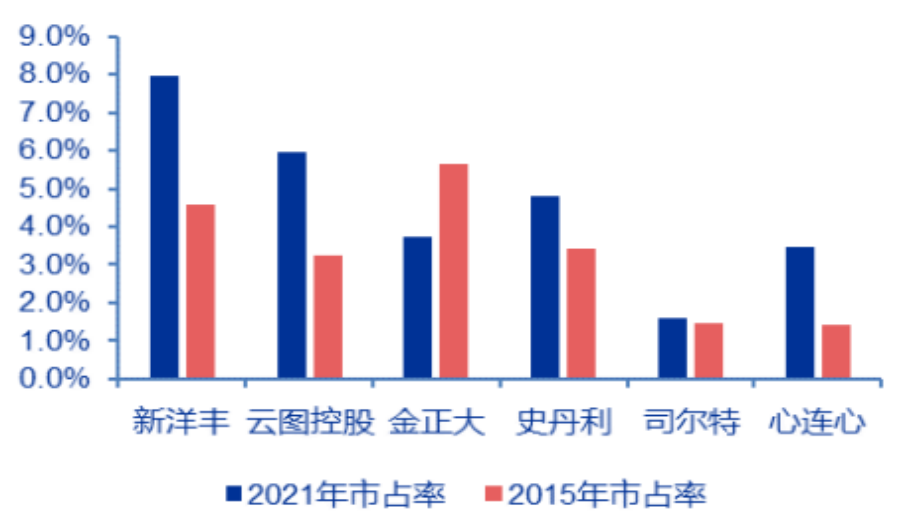
15 年前后分水岭,两种打法此消彼长。有时代背景的边界条件
心连心大体情况:低费用低加价率(16w/人 vs 史丹利 25w/人);复合肥事业部独立盈利了;未来几年目标挺大。
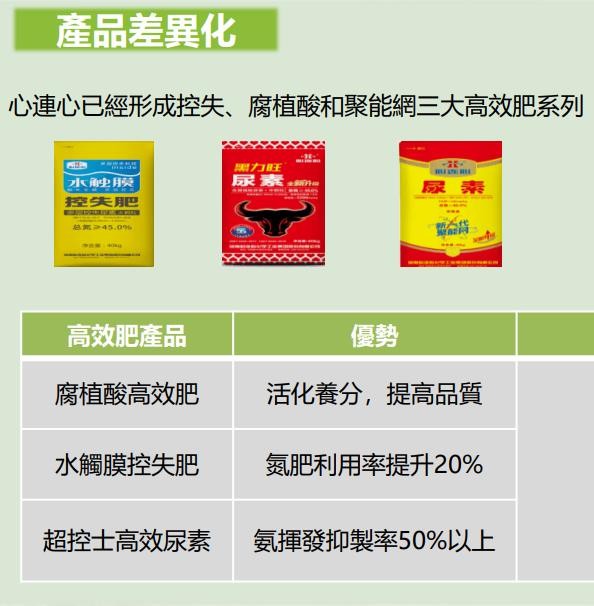
普遍在实质的产品差异化方面投入不足。心连心近年在加大投入
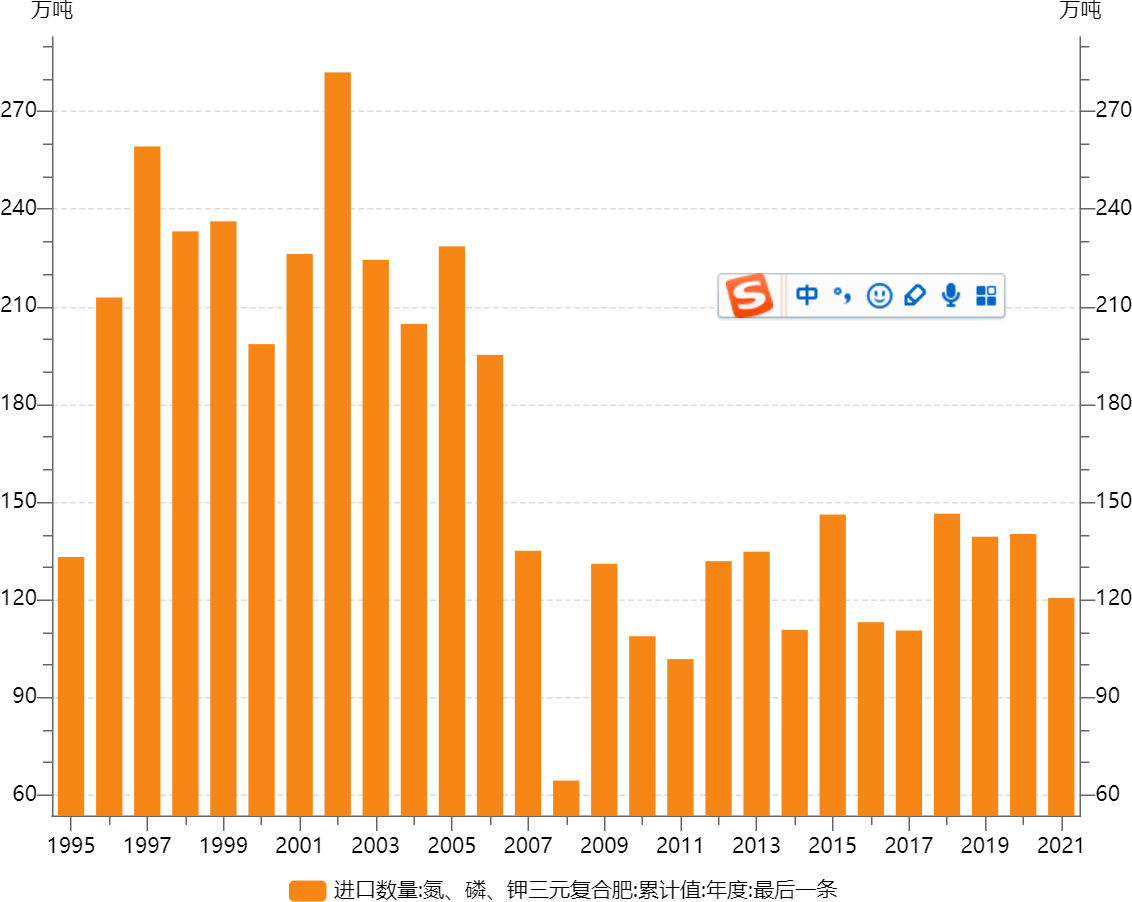
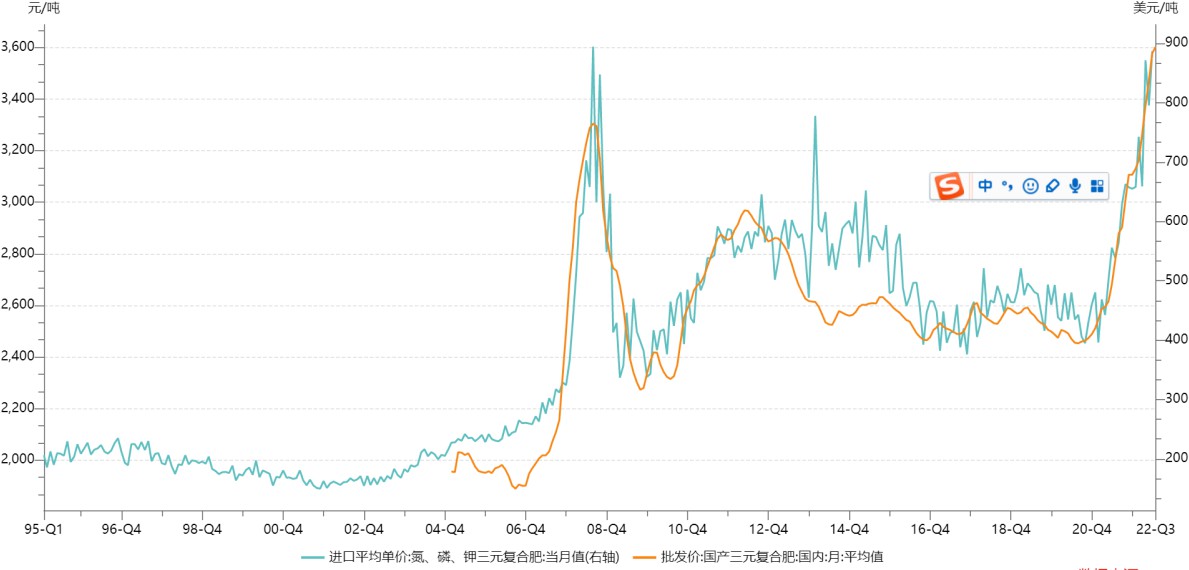
高端复合肥的核心是原料和工艺,进口肥都是硝酸分解磷矿的工艺,叫硝酸磷高塔工艺。如果不生产合成氨的话一套 30 万吨投入大约 15-20 亿,国内复合肥企业没有能投的,他们传统设备一个 20 万吨高塔也就是 1500 万,设备投入差几个数量级。如果氨酸法工艺 20 万吨设备投入也就 200 多万,我们国家没有一家企业敢去做这个工艺的,包括新洋丰、中化、心连心。没有这个根本生产不出来进口复合肥一样的产品,里面化学结构肯定达不到,用起来效果有明显区别。更何况表面的功能。比如船运过来 1 个月,再在南方敞口放 1 个月都不结
商业模式
低成本制造+区域建厂
合成气平台:本部河南,九江(长江以南除了海南外唯一尿厂),新疆玛纳斯,新疆准东(拟建,火车运供应东北运价 200 元/吨);
复合肥基地:甘肃金昌,东北葫芦岛,四川德阳。未来 5 年大概率再转化 1-2 个合成气平台
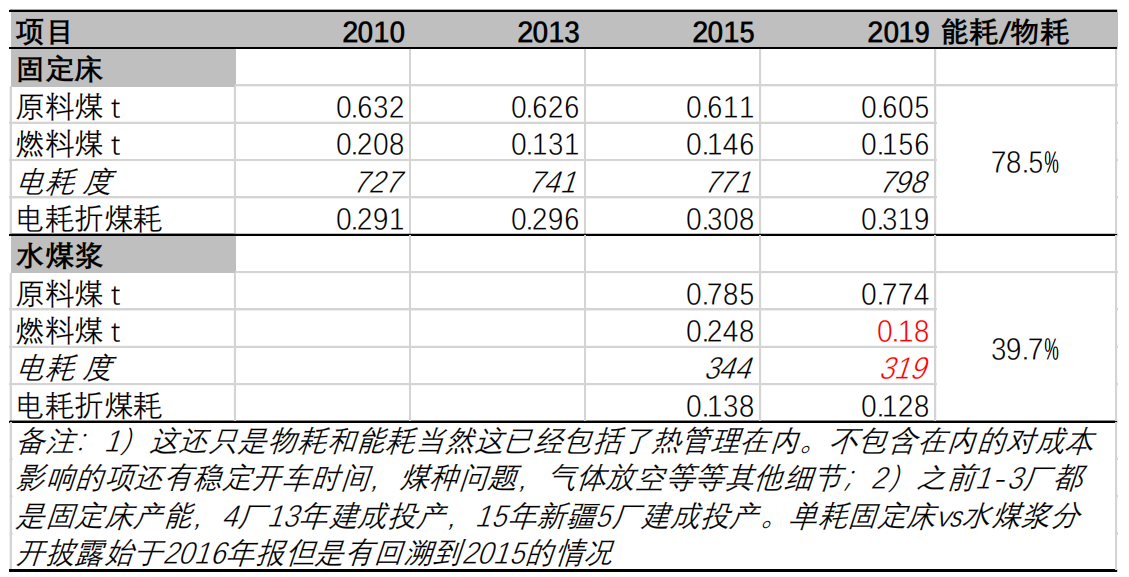
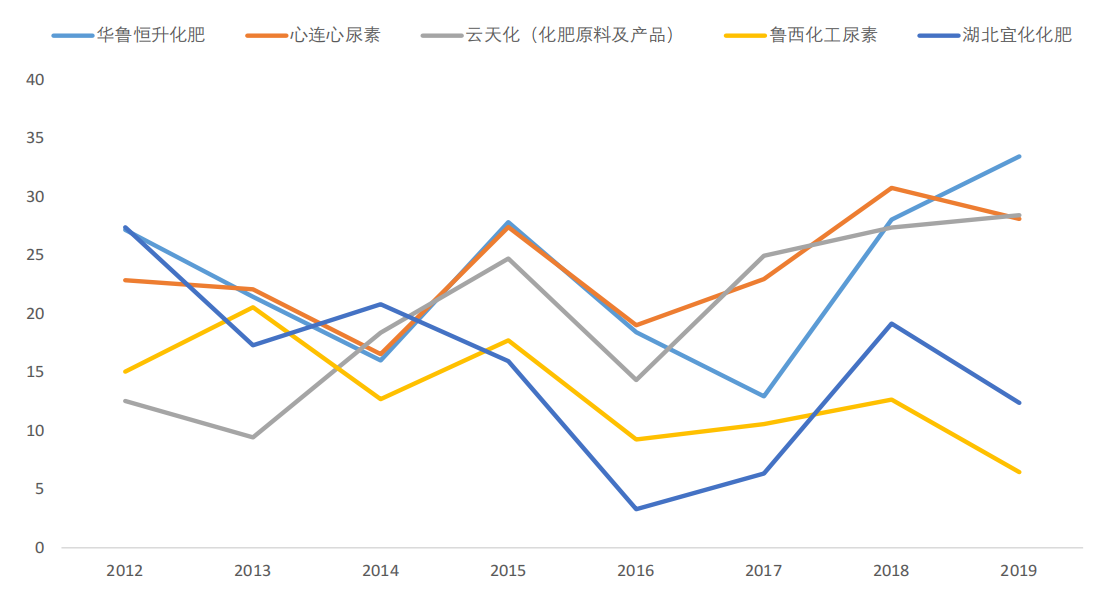
正在构筑的第二条护城河(2013 年做的大战略):差异化产品+自建专业营销渠道
化肥行业竞争在升维:从单纯大宗品制造加上了渠道+差异化差品两个能力;“尿素行业复合肥做得最好,复合肥行业尿素做得最好的企业”;
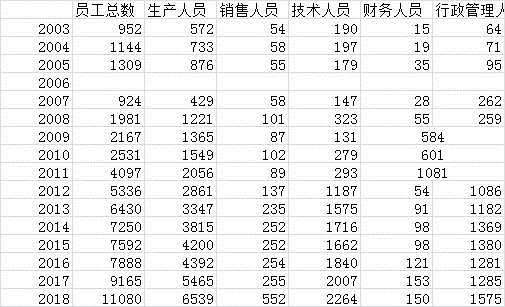
体量进入第一梯队:2021 年史丹利复合肥收入 52 亿,销售人员 1011 人;心连心复合肥收入 38 亿,销售人员 901 人。初步完成全国性网络布局:
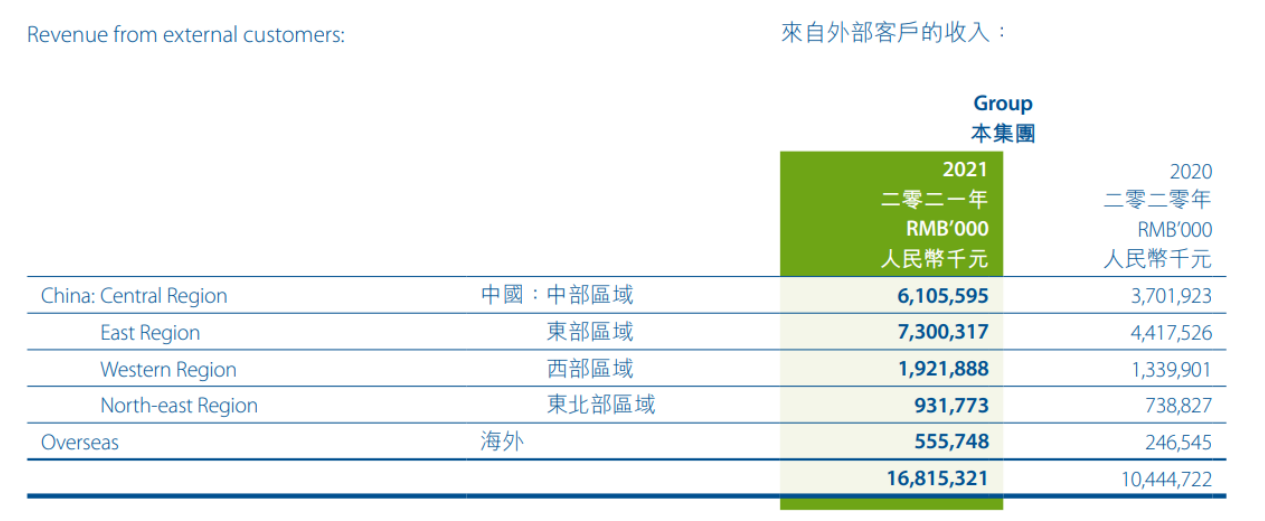
开始零星有重磅产品出来,实质性的差异化(体现在复合肥平均售价和毛利率上)还没有。公司接下来产品端主要在推的是硝基复合肥和专用肥。

制造端有希望做成海螺水泥的区域垄断的模式,但特征没有水泥行业强:低单价(500 元左右)
区域半径小+矿山资源属性有独占性+不易储存,是个天生容易形成区域垄断的行业。作为对比,尿素也有重资产连续生产+拉得开约 15%的成本差距+单价低存在区域运输半径,但程度相比水泥有些差距。单靠这一点构筑的护城河显得薄弱,需要通过自建渠道+适度的产品差异化来构筑第二条护城河。是公司从 13 年开始推到今年已经开始显现出一些效果了。公司低成本+差异化的战略是一条逻辑上 make sense(实践中能否走通还需要持续跟踪)但是没人走的路,竞争对手因为资产负债表死亡(绝大部分尿素企业),战略选择分歧(灵谷的单基地做精;华鲁鲁西的转向化工品)没有选择走这条路。
年度 | 2006 | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
阳煤化工 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
扣非后归母净利润 | -32.28 | -32.64 | -22.82 | -76.33 | -26.32 | -34.03 | 80.84 | -72.61 | -361.01 | -32.61 | -1,016.56 | -317.82 | -18.04 | -621.67 | -679.89 | 386.70 |
负债率 | - | - | - | - | - | - | 71.02 | 74.78 | 82.06 | 83.85 | 87.32 | 86.44 | 81.55 | 83.59 | 73.78 | 72.05 |
如果这个战略目标得以实现,成为一个本地性有稳定需求的类共用事业的公司,能够将实现一定程度结构性的护城河。后来的往往是制造业出身的对手需要掂量的有:
1)初始的重资产投资,因为生产 know-how 很多成本还有可能做不过,心连心可能还折旧好些年了,我敢不敢投;
2)心连心已经建立的差异化的产品,因为是 ToC 带有一点点品牌属性,我再来存在后发劣势;
3)在市场地没有自己的销售队伍和多年培育的经销商网络,销售能力不行,即便做出来如果只是同质化的产品自己还没有成本优势,不好卖。
人和文化
个人看法在人和文化这个维度是至少在传统行业里是顶级的。体现在最终结果上:
百万元 | 2006 | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
总资产 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
华鲁恒升 | 4,045 | 4,113 | 5,216 | 6,179 | 9,035 | 10,633 | 12,029 | 12,378 | 13,050 | 11,609 | 13,206 | 16,022 | 18,657 | 18,187 | 20,549 | 28,653 |
中国心连心 | 579 | 1,832 | 2,482 | 2,911 | 3,195 | 4,188 | 5,117 | 7,303 | 9,588 | 10,835 | 10,920 | 11,906 | 13,655 | 16,491 | 20,955 | 25,507 |
固定资产净值 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
华鲁恒升 | 1,731 | 2,920 | 2,737 | 4,290 | 4,521 | 4,204 | 7,218 | 8,316 | 8,948 | 8,710 | 8,231 | 10,720 | 12,976 | 11,924 | 11,250 | 16,071 |
中国心连心 | 217 | 974 | 1,616 | 2,302 | 2,415 | 2,542 | 3,019 | 4,735 | 6,907 | 8,014 | 8,202 | 8,608 | 9,001 | 10,475 | 15,000 | 18,056 |
营业收入 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
华鲁恒升 | 1,815 | 2,868 | 3,444 | 3,998 | 4,738 | 5,195 | 7,003 | 8,469 | 9,710 | 8,651 | 7,701 | 10,408 | 14,357 | 14,190 | 13,115 | 26,636 |
中国心连心 | 895 | 1,547 | 2,093 | 2,334 | 2,859 | 3,695 | 3,957 | 3,980 | 5,108 | 5,810 | 5,723 | 7,589 | 9,255 | 9,000 | 10,528 | 16,924 |
净利润 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
华鲁恒升 | 234 | 320 | 377 | 425 | 254 | 355 | 452 | 490 | 804 | 905 | 875 | 1,222 | 3,020 | 2,453 | 1,798 | 7,254 |
中国心连心 | 129 | 268 | 332 | 119 | 145 | 181 | 311 | 264 | 241 | 409 | 30 | 398 | 625 | 317 | 348 | 1,294 |
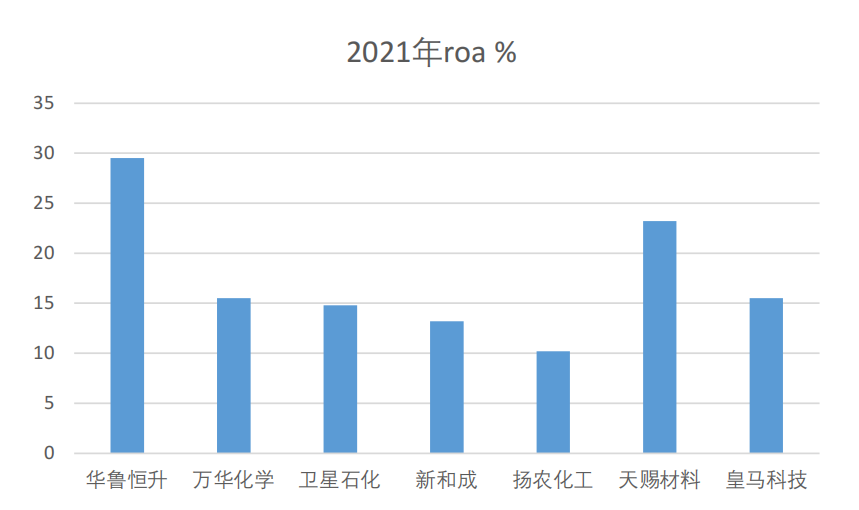
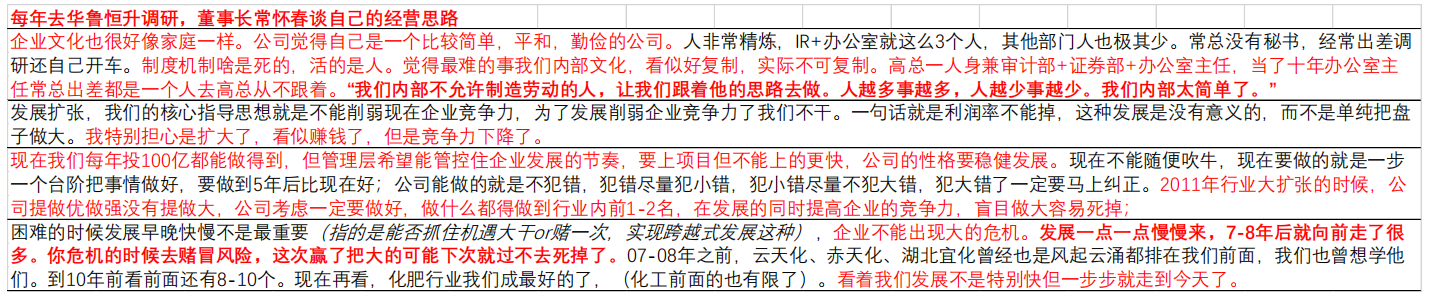
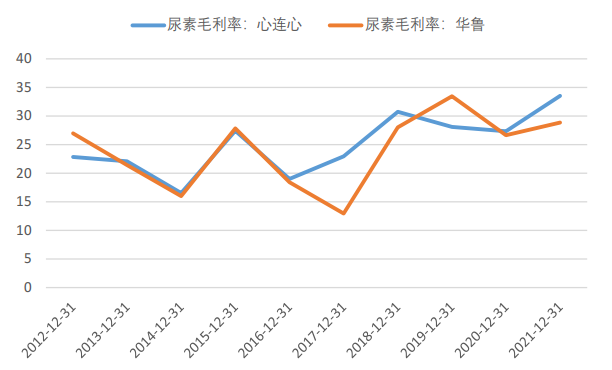
个人认为是煤化工行业最优秀的两家公司。再考虑到基地的数量,起点(06 年)时拥有的各方面的资源量(体制、a 股上市、技术底蕴),可以说心连心过去十五年的发展不输给华鲁恒升。
刘兴旭是什么样的人?
军人出身,强调纪律强调执行力非常强。公司新员工入职需要军训,每年还要累计军训一个月。“讲自己不讲别人,讲主观不讲客观,讲效果不讲过程”。P36;
“又红又专”。03 年成立党支部,600 多名党员(总员工 8k 人)。董事长亲任党委书记,多年来坚持召开民主生活会;
愿景是“百年心连心”的事业,对创造价值,造福社会的诉求比企业利润来的强,个人利益则排在最后(是问题因为老股东跟着吃亏)。家庭影响对农村农民感情深。P11,P25;
极强的战略定力。“一米宽,一千米深”。15 年农业互联网极少数不跟风的企业;
思考能力(也是方法论)特别强。对管理学,辩证法都钻研得深,写的文章读起来是任正非的调调。07 年新加坡上市当晚,其他高管去看新加坡夜景,他独回房间读德鲁克;
刘兴旭在企业中起什么作用?
大哥,家长。人格魅力,承载团队的信任,吸引人凝聚人。万华的李建奎。能扛事儿+没私心;
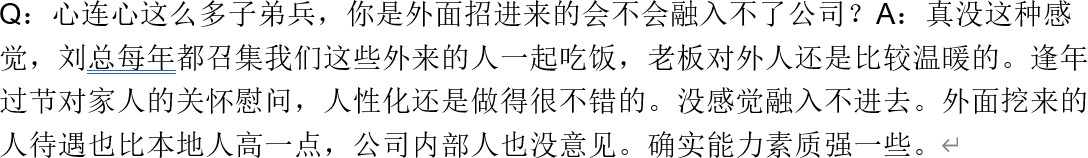
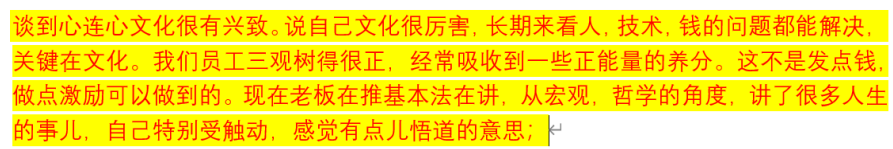
教主。把企业建成一个道场,给员工注入人生的精神力量,目标感,各种价值观(诚、亮剑精神),让员工过的很充实有劲儿。比如《追求要正确》一文谈到“到底什么是幸福,怎样追求幸福”问题;
刘兴旭在企业中起什么作用?
“总设计师” 总架构师。系统策划(也就是大战略制定比如 2013 年提出的低成本+差异化),“搭台子,配班子,定调子,分份子” 。搭台子具体见 P169《管理干部要有平台理念》;
“造钟人”而非“报时人”,不管业务细节,具体数字常总。他的产品就是这个公司本身;
逻辑学家,深度思考。在概念层面(而不是观念层面)思考问题,帮全公司尤其管理层厘清头脑。比如“盈利能力”而不是盈利金额的概念,大与强的关系,赚钱与做事的关,管理中的几个基本关系比如管与理、规范与效率、责任与责任心等等。
其他琐碎的证据
调研感受:中高层,基层;
同行评价:管理上很有自己一套东西,“心连心是我们学习的榜样”
上下游评价:“一帮搞共产主义的” ;极少数红包塞不进去的企业;
公司长期战略规划:十四五末,收入突破 400 亿,十五五末收入达到 1000 亿,净利润突破 100 亿。
对比华鲁恒升
华鲁恒升是个很极致的低成本文化的企业
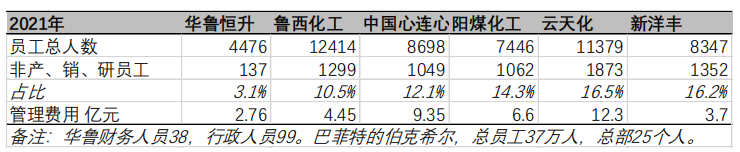
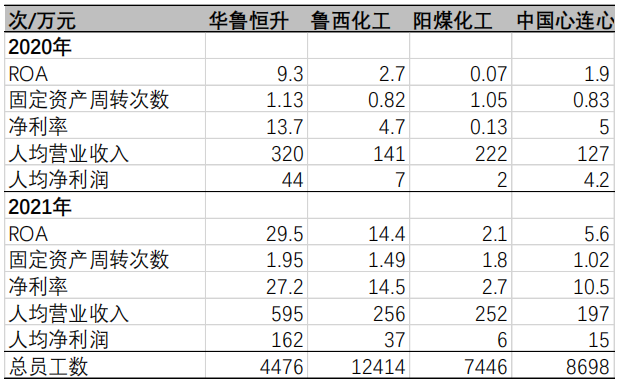
经营效率、成本与费用
项目 | 华鲁恒升 | 鲁西化工 | 中国心连心 | 阳煤化工 | 云天化 |
|---|---|---|---|---|---|
管理费用 亿元 | 2.76 | 4.45 | 9.35 | 6.6 | 12.3 |
招待费用 万元 | 243 | 157 | 3343 | 543 | 986 |
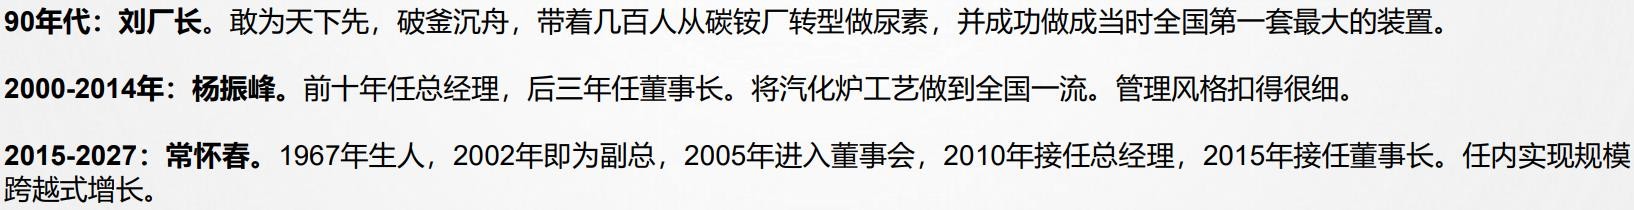
两位企业家常怀春、刘兴旭:
所有权:国企 vs 民企
专业出身 vs 非专业出身的“外行” 老板;
性格:战略构想(规划 10 年后要去哪,反回来推每个阶段要干嘛),激进,领袖气质 vs 步步为营(规划 3 年)、极简、谨慎稳重;
开创者(建体系)vs 继承者(延续体系)。老赛道延续时的完美领袖,需要超越传统
做一些额外的大架构(变革)时可能慢。更适合做 CEO 而不是董事长?
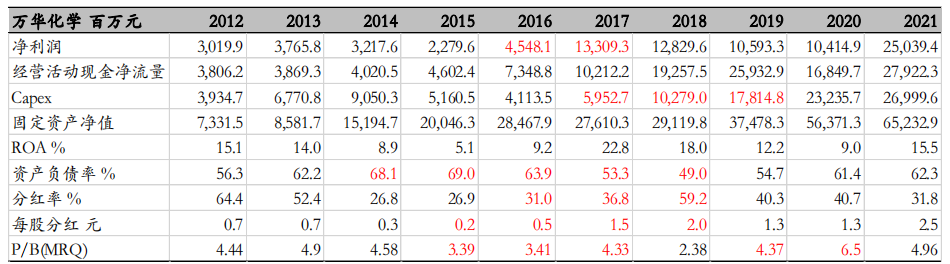
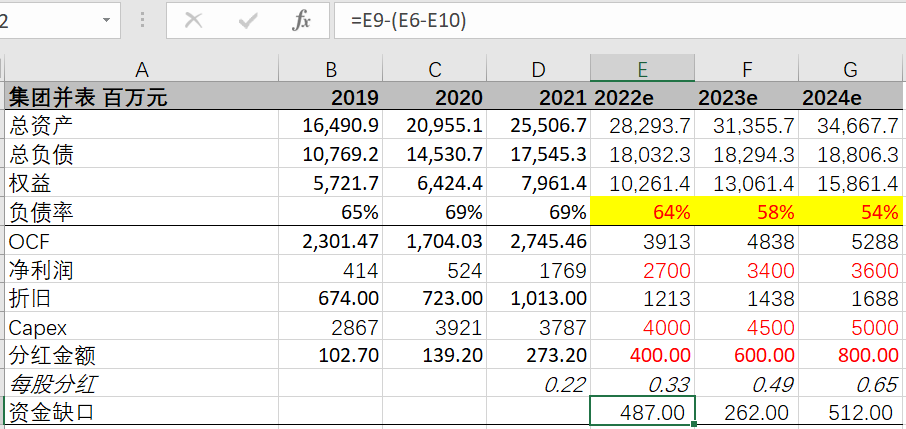
主要问题:历史上扩张过于激进
2016 年的万华,2021 年九江基地投产后的心连心。度过舍命狂奔的高风险发展阶段。 “稳”了,卡主关键位置,掌握发展和竞争的主动权。
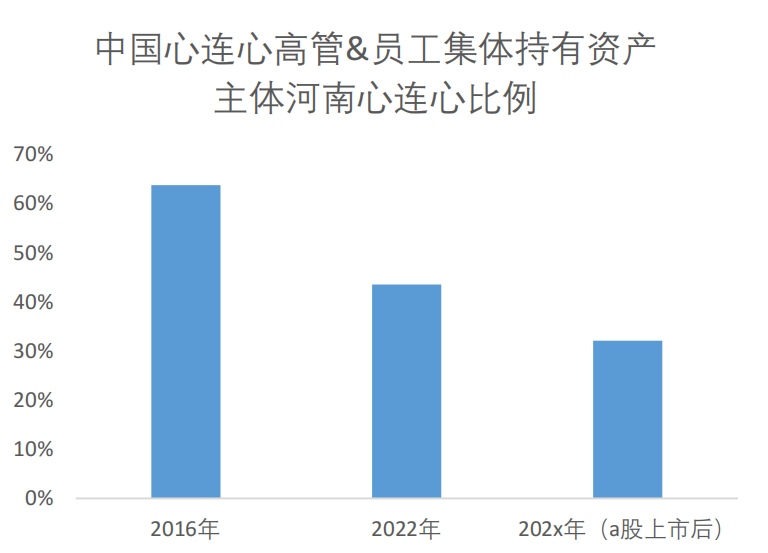
问题:不注重老股东利益
“另类”融资历史
07 年新加坡上市融资约 8 亿;
11 年可转债,18 年前后全部转股;
16 年拆分新疆子公司 RMB 股权融资;
18 年打包&拆分资产主体河南心连心 rmb 股权融资 6 亿;
19 年再次用河南心连心 rmn 股权融资 8 亿;
21 年港股增发融资 3 亿;
曾经解决过的问题
虚增利润?
私有化?
几百亿投准东?
气/煤比价关系;
人老化,传承的问题?
欢迎讨论!