
中海石油化学资料集
Richard
调研纪要 202308
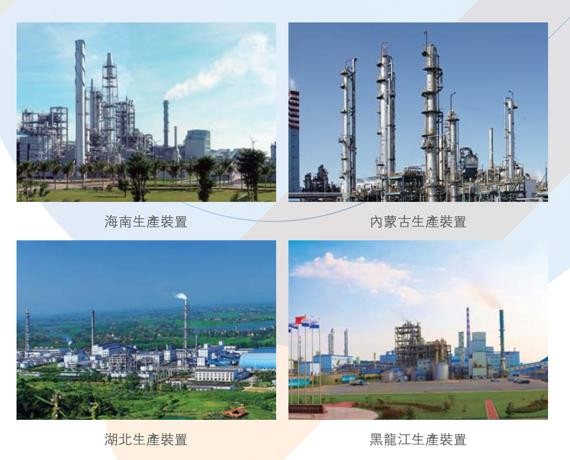
有三个主要的生产基地。海南基地以天然气为原料生产尿素和甲醇,包括两套尿素装置,一套 52 万吨,一套 80 万吨;以及两套甲醇装置,一套 60 万吨,一套 80 万吨。第二个生产
基地是黑龙江鹤岗的尿素厂,以煤来生产,产能 52 万吨。第三个生产基地湖北大峪口,是
一个磷肥的生产基地,产能为 100 万吨,且有自己的煤矿。另外我们在东方还有一个港口—
—八所港,每年的吞吐量将近 2000 万吨
Q:未来还是做尿素和甲醇?
A:我们目前比较倾向于化工新材料,要偏向海油的主业,向石化靠拢,且化工新材料附加值更高一些。今年在海南新投产一个项目,现在还在试运行之中,未来的项目还可以再延伸。当然化肥方面至少维持产量,在粮食保供方面做🎧贡献。
Q:甲醇和尿素未来还会不会扩?
A:尿素规划是维持目前的产能,产品结构会根据市场情况来进行调整,但暂时不会扩尿素的产能。甲醇目前也还没有明确的产能扩建的规划,不过现在海南的发展方向还是在研究之中,项目还没有最终明确下来。
Q:甲醇、尿素的盈利稳定性很不错?
A:是的。海南基地实际上是化学公司最主要的利润中心,尿素和甲醇的毛利多年保持相对稳定,至少都在 20%以上。
Q:公司甲醇、尿素的成本、竞争力和同行业比较?
A:国内的尿素和甲醇产能以煤头居多,有 80%左右,剩下是气头。我们东方基地的产品,成本还是在行业成本曲线的相对低端,有一定成本优势。尿素、甲醇也是周期性波动的行业,即便在不太好的周期、达到了整个行业的盈亏平衡线,化学公司肯定是能够熬得更久的那一
个。
Q:海南的两套甲醇和尿素是什么时候进来的?
A:更早了。第一套尿素装置 90 年代就建成了,第二套尿素应该是 2003 年,甲醇是 2006
和 2009 年左右。固定资产折旧折得差不多了。
Q:剩下的固定资产主要包括什么? A:华鹤是比较新的。丙烯腈也是新的。
Q:尿素装置🎧一吨尿素大概是多少气?
A:700-800 方,热值较低导致耗气要更大一些。
Q:对尿素行情后续判断?
A:盈利方面,尿素今年上半年毛利将近 30%。价格方面,年初市场是比较悲观的,但六月之后这一波反弹也带来一些惊喜,目前的价格 2500-2600,也是比较不错的,四季度压力更大一些,新的尿素厂要投入市场,大概 200 多万吨产能,对市场的压力较大;且前期的招标影响已经发生,后期需求方面,农业需求相对稳定,特别是冬储之后还有一定的需求,但工业需求支撑不是那么强。整体而言四季度还是有向下的压力。
Q:公司尿素的🎧口比例高吗?有没有接到上面的要求暂时不能🎧口?
A:暂停🎧口的要求没听说接没接到。上半年是有一些尿素🎧口的,大概有 7-8 万吨,上半年总共 100 多万吨尿素,🎧口比例不到 10%。
Q:做化工新材料是先把天然气变成合成气再🎧其他产品?
A:应该是用天然气。现在丙烯腈是用丙烯和合成氨做,实际上还是用天然气做的合成氨。我们现在也在和包括巴斯夫等在内的工程公司做技术合作,在探索高含二氧化碳天然气的新应用,甚至也有一些直接利用二氧化碳生成产品的构想,目前在前期的研究之中。
Q:海南作为一个旅游城市,搞化工会不会受到政策限制?
A:在海南有两个工业园区,一个是洋浦,一个在东方。我们目前海南的装置位于东方化工园区,未来会有一个比较大的规划,已经向海南省政府做了汇报,所以我们主要是围绕园区的建设来进行公司发展的规划。
Q:后面做化工品是否会与海油集团内部发生同业竞争问题?
A:海油的中下游有两家公司,一家是我们,另外一家是炼化公司,惠州、宁波等基地都属于炼化公司,实际上东方的资产现在也是炼化公司的,但是这个资产与我们在东方的基地只隔一堵墙,我们最初希望把东方的基地整合起来,从而更好地发挥协同作用。东方的产品与 惠州、宁波等不完全重叠,收购时也找律师咨询过,应该不会存在这个问题。
Q:公司整体是围绕着中海油的天然气去延伸做产品?
A:发展方向主要取决于能力和产品未来的发展趋势。目前我们的规划和科技部门都是在积极的研究,结合海油在海南的布局,统盘考虑未来的发展。化学公司一直希望跟海油的主业结合得更密切,所以可能还是以海南为发展重点。
Q:公司体内也是有磷矿石?
A:对。原来有个老的磷矿,产能是 200 万吨,但近两年就开完了。有个新建的磷矿,离大
峪口不远,产能 160 万吨,要到约 2026 年建成,这两年外购磷矿要多一些。
Q:新磷矿的开采难度以及综合成本是不是更高? A:新的矿应该不是露天矿,所以成本可能是要高一些。
Q:未来分红?
A:分红方面,上市时承诺的分红政策为不低于某一水平,实际上分红已经达到 50%的水平,目前来看分红政策应该是会维持 50%。
Q:公司一般中期不分红?
A:基本每年年末分红一次,分红比例维持 50%。
Q:今年上半年利润中也包括了资产处置,这部分也要参与分红?
A:我的理解是会,按惯例是按表上的利润来分的。但是最终取决于集团公司(海油集团)。
Q:分红方面,港股是不是存在税很高的问题?
A:国内投资者确实要先交 10%,回到国内对剩余的 90%再交 20%。但我们 H 股主要的股东 都是海外机构,只交 10%即可。
Q:税方面有没有最新进展?
A:我们一直想进沪港通,但因为公司股东中长期持有的股东偏多,交易不是特别活跃,成交量始终达不到沪港通要求。所以目前在税方面还没有做详细研究。
Q:海外投资者长期持有的想法是什么?
A:我们属于长期现金分红的股票,对投资者是相对保守的资产配置。但投资者主要关注分红也导致股价相对业绩有所低估,至少相对 A 股低很多,香港多为这种破净情况。
Q:公司对外资低回报的资金而言,回报是很高的?
A:是的。所以成交量也非常低,一些潜在的股东也表示过,想在市场上收一些也买不到,没有太多的流动性。
Q:资本开支安排?
A:资本开支方面,没有新项目时,日常支🎧大概在 5 亿人民币左右,包括设备的更新、维护,以及环保投入等,未来没有新项目的情况下也会维持在这一水平。但我们上游公司在海南还是有很多天然气的发现,我们也会考虑配合上游进行 PMG 开发。
Q:集团对各项资产买卖的战略考量?
A:对天野的处置主要是跟它的生产有关。天野以天然气生产尿素和甲醇,、天然气的来源是
中石油;而北方冬天天然气供应不是特别稳定,天野过去几年曾在冬季🎧现断气的情况。公司看到这个瓶颈,于是把天野大股权卖给了中石油,保证它的生产用气,有利于天野更好地发展。
东方石化方面,最早是希望在海南把化工新材料更好地发展起来,而东方石化本身有很多化工品,希望把它整合进来。但去年东方石化整体经营不好,加之化工品的市场行情也不太好,资产表现比当时管理层研究收购项目时差距较大,所以今年三月份我们终止了东方石 化的交易,也是为了保护小股东的利益。后期会根据东方石化资产情况以及市场状况综合考虑。
Q:东方石化大概有多大的资产体量,以哪些业务为主?
A:主要是一套 DCC,设计能力是年处理量 200 万吨原油,目前产品以油品居多,化工品有一小部分。我们最初的想法是把东方收进来之后减油增化,和我们在海南基地的产品结合起来。
Q:东方石化 200 万吨炼油,整体收购进来大概估值会在多少?
A:今年上半年利润大概不到 1 亿,去年估值是 10+亿。但是由于资产经营情况,目前估值和现有资产不匹配,也是这个原因暂停了收购。
Q:估值是按净资产估还是按 P/E 股? A:按净资产,10+亿的净资产。
Q:东方石化的工厂什么时候进来的? A:东方石化有十年了。
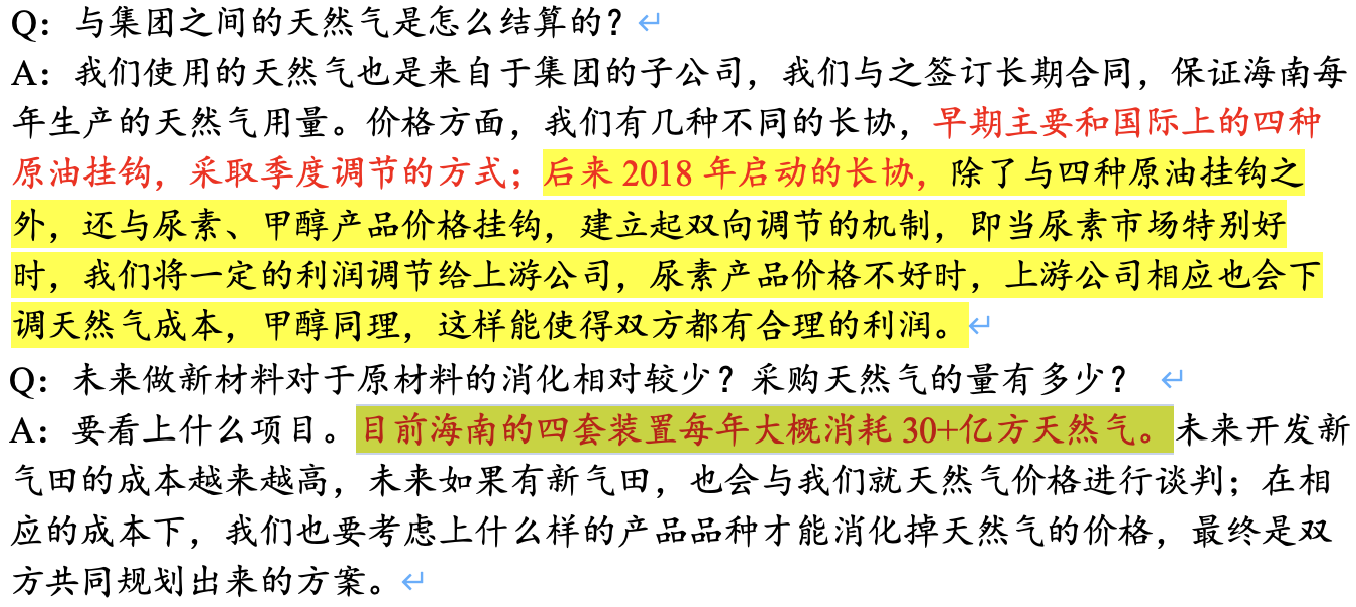
Q:与集团之间的天然气是怎么结算的?
A:我们使用的天然气也是来自于集团的子公司,我们与之签订长期合同,保证海南每年生产的天然气用量。价格方面,我们有几种不同的长协,早期主要和国际上的四种原油挂钩,采取季度调节的方式;后来 2018 年启动的长协,除了与四种原油挂钩之外,还与尿素、甲 醇产品价格挂钩,建立起双向调节的机制,即当尿素市场特别好时,我们将一定的利润调节给上游公司,尿素产品价格不好时,上游公司相应也会下调天然气成本,甲醇同理,这样能使得双方都有合理的利润。
Q:去年天然气的价格?
A:价格相对市场上天然气化工企业的管道气是有一定优惠的,因为海南的天然气热值比标准气稍低,含二氧化碳高,甲烷含量少。
Q:含二氧化碳的可以直接用?
A:是的。在生产甲醇、尿素时是需要二氧化碳的。
Q:中海油服作为集团中最优质的资产之一,为什么价格在销售时会给一些让利?
A:与产品价格挂钩对双方都是有好处的,产品好时能够分享我们的一部分利润。当然对方也希望能进一步提价,所以气价是每年都会谈判的,最终的定价也是谈判博弈的结果。
Q:海气的合同都是单签的?所以比中石油中石化卖的贵?
A:海气成本相对高一点,我们也是与之单独谈判的,他们希望基于市场机制谈判以保证市场公平。具体对其他家多少不太清楚。
Q:未来做新材料对于原材料的消化相对较少?采购天然气的量有多少?
A:要看上什么项目。目前海南的四套装置每年大概消耗 30+亿方天然气。未来开发新气田的成本越来越高,未来如果有新气田,也会与我们就天然气价格进行谈判;在相应的成本下,我们也要考虑上什么样的产品品种才能消化掉天然气的价格,最终是双方共同规划🎧来的方案。
Q:再解释一下采购天然气价格的双挂钩机制?
A:与原油价格挂钩,也与产品价格挂钩。会有一个基础价格,在此基础上每个季度回看一次,如果原油价格或产品价格变化,触发了调价机制,就会在基础价格上增加或者减少。
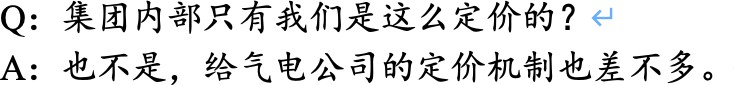
Q:集团内部只有我们是这么定价的?
A:也不是,给气电公司的定价机制也差不多。
Q:为什么不在 A 股上?
A:海油集团下五个上市公司,另外四个都有 A 股上市,有限、油服 A+H,海工和海油发展是 A 股,只有我们只在 H 股上市,可能存在一定的历史原因。目前公司也在考虑怎么促进市场表现。
Q:央国企在港股有没有提高估值的想法?
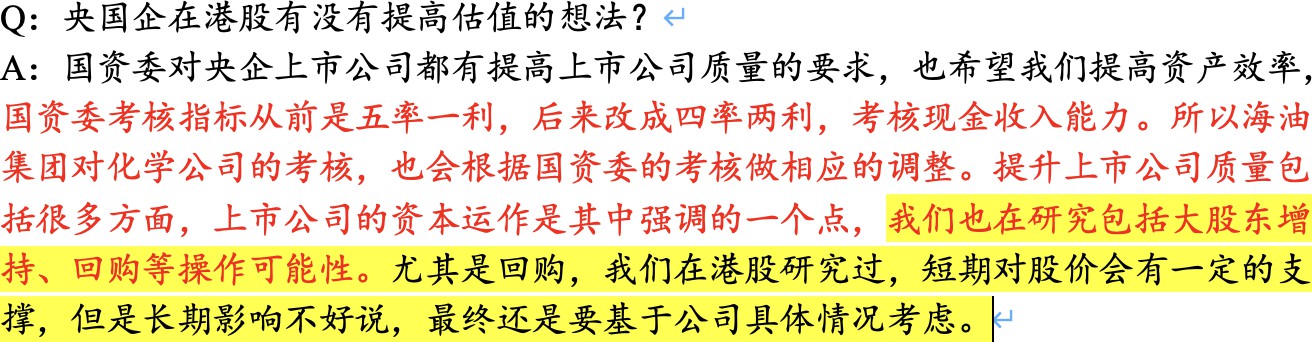
A:国资委对央企上市公司都有提高上市公司质量的要求,也希望我们提高资产效率,国资委考核指标从前是五率一利,后来改成四率两利,考核现金收入能力。所以海油集团对化学公司的考核,也会根据国资委的考核做相应的调整。提升上市公司质量包括很多方面,上市公司的资本运作是其中强调的一个点,我们也在研究包括大股东增持、回购等操作可能性。尤其是回购,我们在港股研究过,短期对股价会有一定的支撑,但是长期影响不好说,最终 还是要基于公司具体情况考虑。
调研纪要 202409
港股通:日均成交 2kw,50 亿市值要维持半年;流通盘大部分是机构,美国、欧洲、香港、
日韩新加坡各自 20%。
市值管理:国资委说一企一策,原来预计今年年中,但还没🎧。
资本开支规划:年 6-7 亿设备维护环保科研等,如果有项目可能会多,如前几年丙烯腈 20 多亿(上半年毛利 2%,20 万吨丙烯腈、7 万吨 mma)。
新项目:未来我认为海南会有新批的项目,可能 30-40 亿的项目,天然气化工项目,消化海油增量天然气。也有报到集团的,但行业周期变化快,审批比较慢。
领导思路:想发展,17 年之后就增了个丙烯腈;
销售:华南、华东。销售公司在北京三元桥,海南也有几十个人。
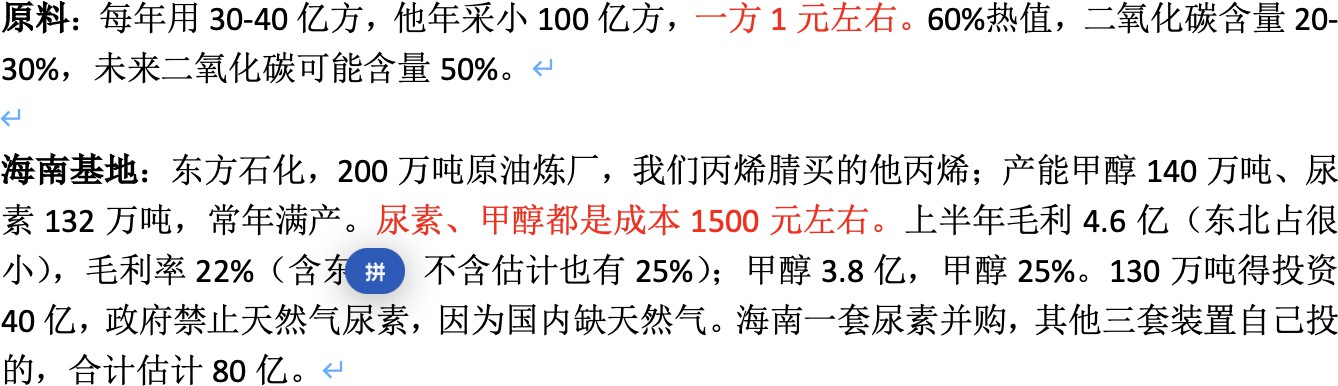
原料:每年用 30-40 亿方,他年采小 100 亿方,一方 1 元左右。60%热值,二氧化碳含量 20- 30%,未来二氧化碳可能含量 50%。
海南基地:东方石化,200 万吨原油炼厂,我们丙烯腈买的他丙烯;产能甲醇 140 万吨、尿素 132 万吨,常年满产。尿素、甲醇都是成本 1500 元左右。上半年毛利 4.6 亿(东北占很小),毛利率 22%(含东北,不含估计也有 25%);甲醇 3.8 亿,甲醇 25%。130 万吨得投资 40 亿,政府禁止天然气尿素,因为国内缺天然气。海南一套尿素并购,其他三套装置自己投的,合计估计 80 亿。
并购东方石化:因为他亏损不好收,23 年 3 月暂停了;需要小股东投票,他们不支持,因为至少 1 倍 pb 收,后续不好推动了。他净资产当时 10 亿,后来又亏了。
尿素:固定床成本 1800 元左右,目前 11 月期货跌到 1800 元。新产能今年 300 多万吨,明
年也预测是 300 多万吨,产能合计 7000 多万吨,政府只批置换相互,很多是复合肥名义申请下来。
尿素🎧口:行业预计 4 季度还不会放开,上半年全国🎧口十几万吨;海外倒算回来 300 多美金,能对价格支撑,如果放开🎧口。
甲醇:甲醇目前 2260 元,跌的少(尿素 2000 元)。甲醇一体化的产能多,烯烃这种。
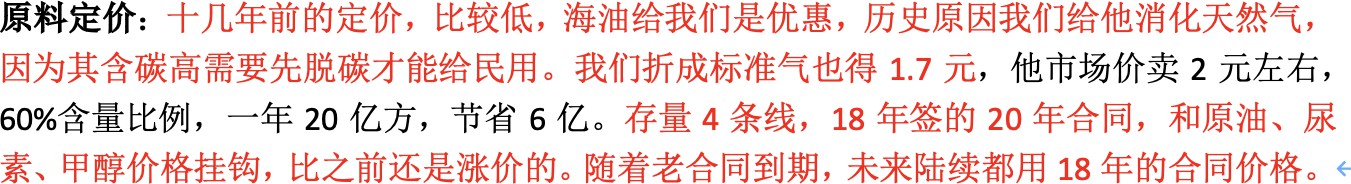
原料定价:十几年前的定价,比较低,海油给我们是优惠,历史原因我们给他消化天然气,因为其含碳高需要先脱碳才能给民用。我们折成标准气也得 1.7 元,他市场价卖 2 元左右,
60%含量比例,一年 20 亿方,节省 6 亿。存量 4 条线,18 年签的 20 年合同,和原油、尿
素、甲醇价格挂钩,比之前还是涨价的。随着老合同到期,未来陆续都用 18 年的合同价格。
成本:单耗 700-800 方折纯天然气,1500 元的成本。
湖北:磷肥
磷矿:年需 200 万吨,自己有 80 万吨;新矿 160 万吨,需要投 3 亿去年下半年就开始建设了,26 年投产;品位 20%。等投产后,单吨成本不到 400 元。也在摸索沿着磷矿向下做工业级磷酸等。
东北项目:52 万吨尿素结构调整,高塔复合肥。
这几年几千万利润,今年好点。合计投资了 20 多亿。
员工薪酬:这几年变化不大,国资委有薪酬总额,搞股权激励也含在里面,之前有过试点但没搞成。
管理变化:规矩更多了,党建很多,影响业务。新董事长集团还没批,正局级,海油是副部级。
钾肥:当时 280 万吨加拿大,钾肥得投 30 亿美金,目前得 40 亿美金。新上的 200 美元成
本,老的 100 美元成本。
调研纪要 202411
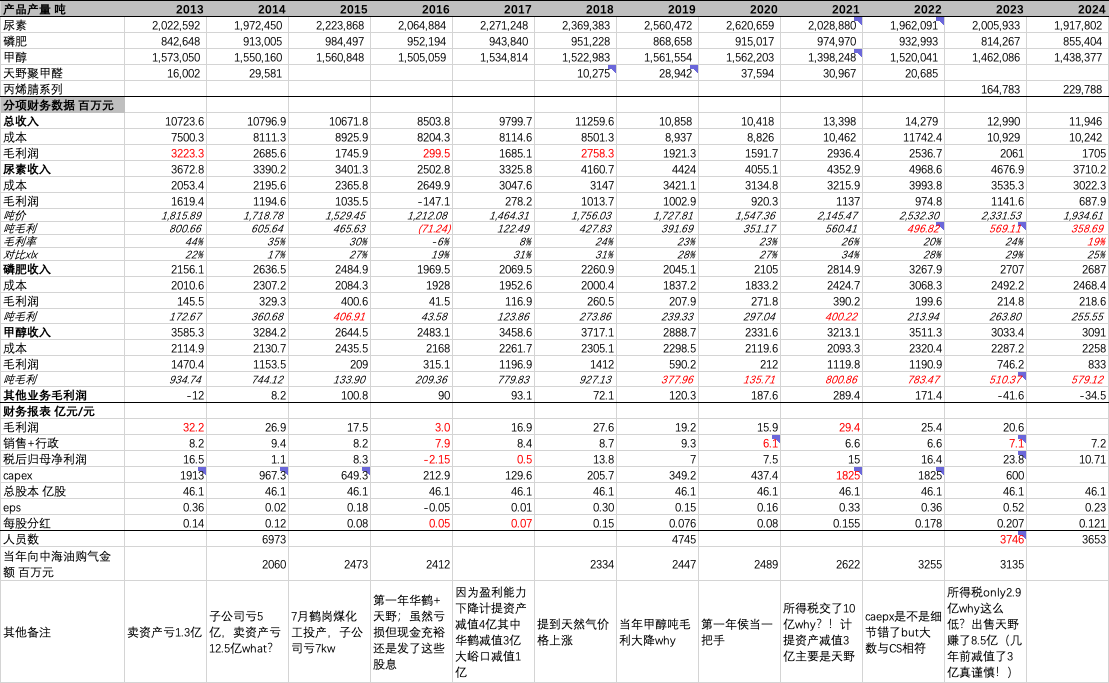
关于气价&成本:从这几个油田是直接管输过来的嘛还是怎么着?中海油的这部分天然气比较特殊是吧含 C 量高?未来还有增量气?18 年变更新合同的背景是啥是因为 16 年亏了嘛&当年为啥亏?22 年以后新合同导致的实质采购成本是上升了的?PS.2018 年报中明确提到天然气价格上涨;22 年尿素价格大幅上升 but 吨毛利下降;历史回顾 22 年油价高(but 尿价也高)利润还不错,16 年油价很低 but 尿价也低利润很差,17 年尿价格涨一点油价也涨利润就很好了。不匹配啊;
A:2016 年老天然气用完了换新的天然气,组分不一样,生产受影响。那一年天野减值,恢复收取增值税的。直接海底管输过来的,海油有限卖民用需要先脱碳-南海的气二氧化碳占比 20%+,现在越来越高,有的 30%,还有的 50%。我们直接拿来不需要脱碳直接生产。大装置差不多细节有区别。现在主力气源 13-2(气田)供给我们一半以上原料气,18 年签的 20 年长协。
新合同的背景:18 年时天然气一直在涨,之前签的气价格低,所以跟海油有限公司谈判新合同这样简评:大背景就是之前卖便宜了现在要上浮一点。22 年后采购成本上台阶(多了约 6 亿)主要是国际天然气价大涨,有限(根据合同)给我们提🎧来涨价。否则他们转民用挺方便也可以直接进管道。海油有限这方面想的挺多的,双方都是上市公司涉及关联交易,合同/定价必须合理商业谈判的基础上作🎧的。
装置推算在 25、26 快没气了。到期以后全部走 1382 的气,气量完全足够,全走新合同。成本可能上来一些但不会上太多,现有的那些小半合同有的气价也不低。他个人推断新合同大数上个 1-2 亿。
我们折换成标气大约 1.5-1.6/方的成本;天野从中石油拿的也不到 2 元,气价也在变化。天野要能正常供气全年不间断盈利能力可以的,冬季老断气,停开装置增加成本特别厉害。反过来我们盈利能力特别好,一方面气价有些许优势,另一方面我们全年满产而他们冬季要停。
过去十几年尿素毛利率被心连心追上,but 甲醇最新仍然保持一吨 500 的毛利润。用的同样的气,尿素和甲醇的核算方式区别?
具体怎么核算不清楚,我们自己算过海南的甲醇和尿素的成本是差不多的。
东北的自配煤矿没开🎧来所以还是外够。目前这个价格东北装置赚不到钱;大峪口磷矿不能完全自给,老的磷矿快用完了,每年外够 50-60%,26 年新矿投产基本能满足自用。新矿品位一般。之前有过卖大峪口的想法,历史上盈利水平不是特别高。那时候管理层有想法贴合海油主业,当时化肥行情特别好,觉得那时是处置相关资产好的交易时点,我们是央企要转让必须转给国有企业不能转给私企,潜在意向方的变动导致他们放弃了。俄乌之后重视粮食安全,政府尤其看重,海油从这个高度就让化学公司就保持。我们现在央企化学公司里产能产量都第一,就转变了这个思路不处置了。决策之后才启动新的磷矿的建设,就是这个想法。新磷矿 160 万吨矿石产量,一年用 220 万吨矿石 versus80-90 万吨的复合肥产量,一吨成本节约 300-400 元。
简评:算 50 万吨磷肥,每吨差 300,26 年新矿投产后多 1.5 亿净利润,差不多抵消新签合
同未来气价进一步上行的损失。
资产不好就卖:天野,大峪口,买东方石化。频繁的资本运作为啥这么厉害?不像是个循规蹈矩的央企;
有个历史过程:06 年上市,当时想做成国内历史领先的化学企业,并购很多企业,都涉足了煤炭 at 山西/内蒙/东北都有。后来海油对化学的定位有调整,希望高质量/集约发展,把现有的做好做精,13/14 年之后,就不再扩张了,要清理内部一些不太好的资产。正好国资委也有相应的政策导向类似的方向。我们主要的 push 从海油集团下来的,化肥化工作为他的下游海油希望不要影响他主业的发展,对下游的投资就比较谨慎。
简评:初步感觉海油整个导向还是挺市场化的/重效率而不是求规模铺摊子那种,文化/导向很好。
过去十年只投了一套丙烯腈装置,怎么做到这么克制的?
也是个历史项目,13 年就决策了,那时候不在化学而在中海油炼化做。到 2021 年决定让化学来做这个事儿,也想着让我们把东方石化买过去,把东方做成一个化工基地,化工产品于我们合成氨联合着一起往下走。根东方石化交易展厅了,资产不太好,盈利能力也达不到当时收购的水平。目前大概这样,暂时没有进一步规划。
为什么过去十年减这么多人,怎么做到的?
把后勤社会化改革,剥离,外包,转到海油的集团里去了。我 19 年才过来的也不太清楚,
海油还有基地公司,实业公司,估计往那边划转也很多。海油整个人就不多,也就是 10 万左右,跟两油没法比。员工平均年龄大约 40+,过去几年校招也少。
日常维护性 capex5-6 亿。新项目公司在研究,在海南那边在筹划,目前还没有能公告的部分。未来应该会有。未来可投的不是很多,海油对投资现在卡得比较严/比较谨慎,要求前期论证得充分。海油在主业勘探方面投资还是比较大,但我们作为化学公司各个产品都很卷,找个新项目还是有难度。
最新的国资委关于央企市值管理意见?今年能够进通吗?为啥帐上这么多钱不多分红?未来分红/回购政策可能的变化?
未来几年估计不会有大变化,就看新项目什么时候能投,if 几十亿投资就可以。看国资委怎么考核的,应该有可能。
202503 业绩交流会
公司新董事长饶总:在中国海洋石油工程股份有限公司工作多年,深耕油气行业和油气工程全产业链事业,南海 2000 年第一块气田就是饶总共同负责开发的。
公司坚持高质量发展,全国粮食总产量突破,化肥行业承压,化工板块内卷
发展战略:1)长周期运行目标;2)海南一期甲醇等装置长周期运行,安全生产;3)加强市场研究,持续加强销售;3)优化肥料施用效率,开辟甲醇燃料,能耗指标持续领跑,合成氨水效领导者;4)提升富碳天然气技术转化,大峪口零碳工厂;5)巴斯夫项目竣工,实现绿色天然气富碳转化。
2024 年营业收入 119.46 亿元,-8%,主要由于产品价格、销量下降
毛利润 17.05 亿元,-17.30%
净利润 10.71 亿元,-55% EBITDA21.57 亿元,-34.50%,
尿素产能利用率 104.2%
磷复肥 85.50%
甲醇 102.70%
丙烯腈 83.30%
产销量:
1)尿素:2024 年产销量分别为 191.8 万吨,188.8 万吨,分别同比-4.39%、-5.22%;
2)甲醇:2024 年产销量分别为 143.8 万吨、142.6 万吨,分别同比-1.64%、-1.25%;
3)磷复肥:2024 年产销量分别为 85.5 万吨、80.4 万吨,分别同比+5.04%、-2.66%;
4)丙烯腈:2024 年产销量分别为 23 万吨、22.6 万吨,分别同比+33.33%、+42.14%。收入拆分:尿素 31%、甲醇 26%、磷复合肥 22%、丙烯腈 17%、其他 4%
毛利拆分:尿素 40%、甲醇 49%、磷复合肥 13%、丙烯腈 0%
未来市场判断:化工行业依旧内卷;尿素行业承压,产能过剩;甲醇供需两旺;磷肥供需紧平衡;丙烯腈行业竞争激烈。
Q&A
1、1)公司未来是否有计划提升分红比例?2)公司作为央企国企,管理层轮动是否会对公司长期发展造成影响?3)目前几年,公司的发展计划是什么?
A:1)公司作为央企国企有市值管理的要求,要求企业提升运营效率,降低成本,加强全产业链成本管理,化学公司从自身出发,提升原料采购和销售能力,从原料采购和库存等管理提升公司业绩;在分红方面,公司希望保证派息率在稳定区间,今年没有天野处置问题,派息率从去年 40%提高至今年的 50%。
管理团队方面,公司一共 7 位管理团队成员,其中有四位是今年新加入的,目前看中长期管理层较为稳定,管理层轮换不会对管理风格和发展方向发生太大变化,前一届董事长的策略目前也是维持。
公司目前长期发展:希望稳健生存,强化治理和风险防范;公司拥有很大现金存量,公司作为央国企,上级要求我们增加投资,我们也一直在找好的投资标的,并且做技术寻援,目前还在考虑并购对象,如果大家有好的并购标的也可以推荐给我们。
2、1)传统业务尿素,如果看待放开尿素出口,但是不放开出口国内价格内卷,公司竞争力怎么看?2)这个尿素价格下公司是否会启动富岛天然气的价格调整机制?3)公司丙烯腈怎么样?
A:1)出口没有放开是去年盈利不达预期的主要原因,由于全行业产能过剩,低端产能较多,去年下半年开始尿素行业有大部分企业经营亏损,富岛今年也差点跌破亏损线,如果我们亏损全行业也会亏损。公司对今年出口有信心,基于目前全行业亏损的情况下,我们认为会放开出口,如果放开公司作为行业龙头并且国企,可以拿到不错的配额。简评:今年除了甲醇周期以外,还有另一层尿素出口配额的利润提升因素。去年尿素价格很多旧的装置还没有关停,是因为一些国企有地方 GDP 考核要求,很多地方旧装置对产值有要求没有关停,地方产能出清需要时间。
2)公司和富岛天然气签署长协,价格有优势,我们富岛尿素成本比煤头行业成本低,富岛尿素主要供应华南地区,华南地区尿素和甲醇公司有很大话语权,公司关联公司也是根据市场价格做合同谈判,所以我们还是希望提升自身管理能力,但是目前价格我们还是赚钱的。 3)丙烯腈:公司 1-2 月份的价格还是赚钱的,3 月价格继续亏钱,总体看供大于求的局面,公司只能向下游发展做产业链延申,PMMA 和碳纤维等产品。
3、回看 2006-2008 年的成本情况,我们作为气头尿素和心连心等煤头尿素相比成本优势很大,但是目前成本优势在不断缩小的原因,煤耗不断降低,我们对未来煤头成本和公司成本优势逐渐缩小?
A:我们的成本优势确实在不断缩小,煤制尿素的生产工艺要比天然气要复杂,但是现在成本差距缩小也受天然气价格比较高的因素影响。
4、公司新产品 2025 年是否有什么亮点?
A:公司已经和一些科研机构建立联系,今年应该有一些在新型肥料方面的动作。
案头研究综合整理

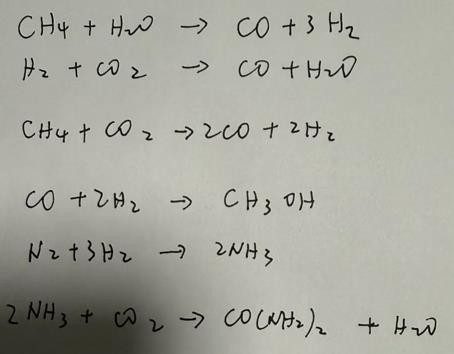
只用 CH4 做尿素和甲醇,C 不够。额外的 CO2 对民用是废气,对装置是有价值的原料气。
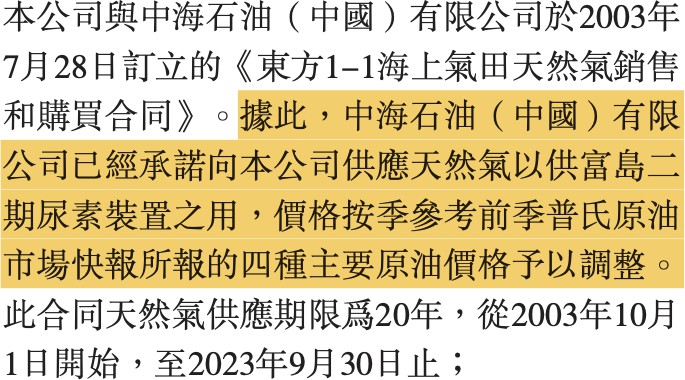
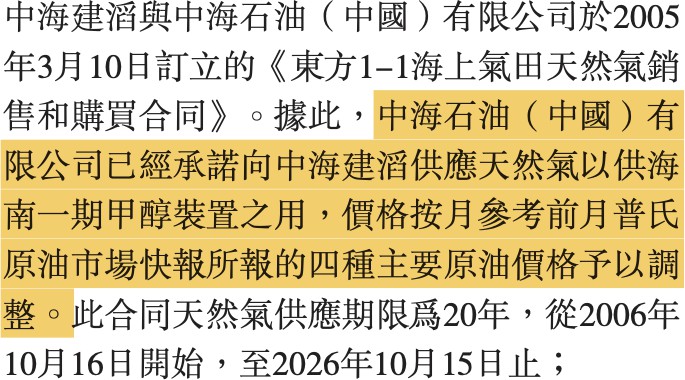
供应二期尿素和一期甲醇是同一片气田通过不同的子公司对装置供应的;
好些合同都是这两年到期。再签是什么情况?
看说明价格都是跟油价挂钩的,and 按季根据上一季的油价来调。
Once 来一轮石油危机那么成本会大幅上涨,这是跟之前预想不同的。历史回顾:22 年油价高(but 尿价也高)利润还不错,16 年油价很低 but 尿价也低利润很差,17 年尿价格涨一点油价也涨利润就很好了。不匹配啊;
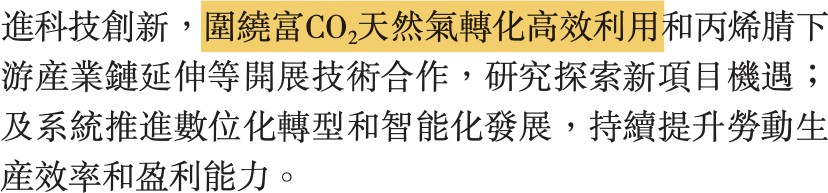
富 CO2 天然气转化高效利用大概率是海南甲醇盈利这么强的原因。
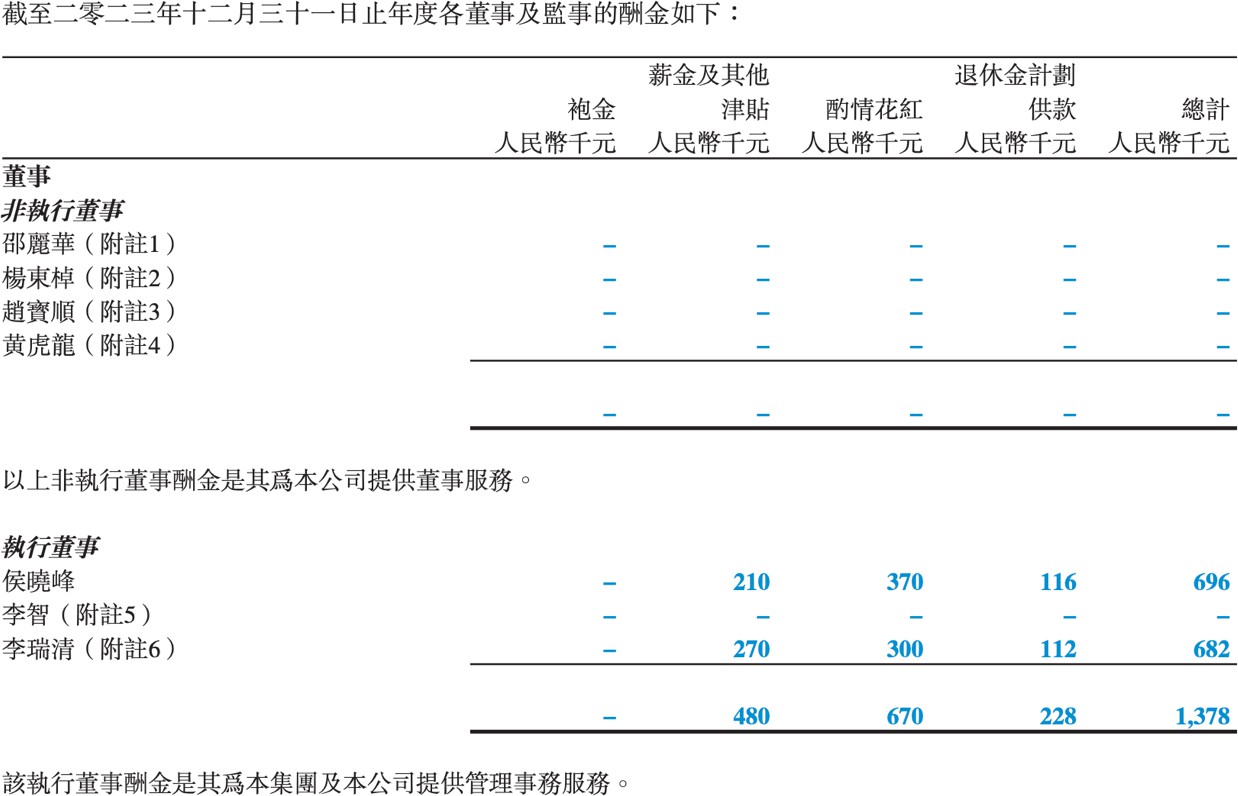
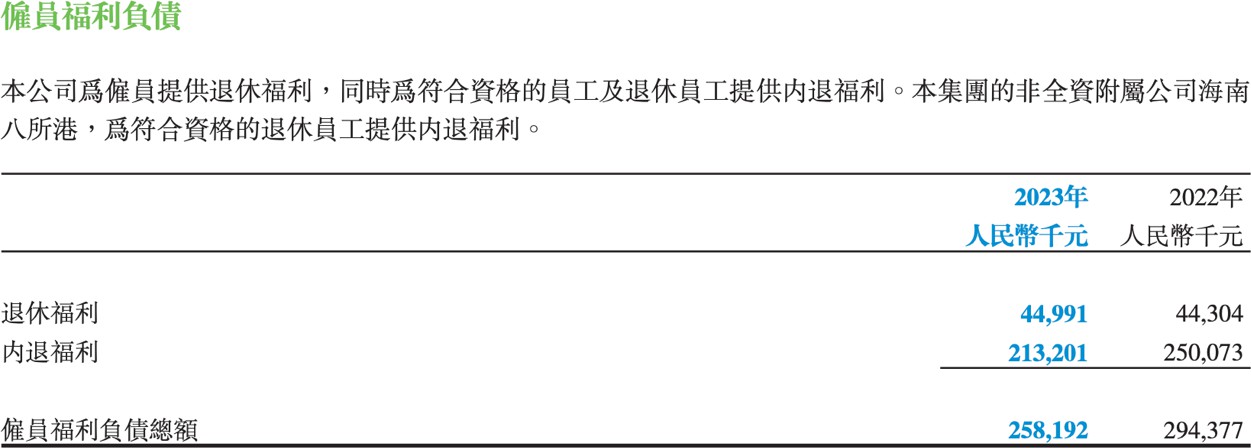
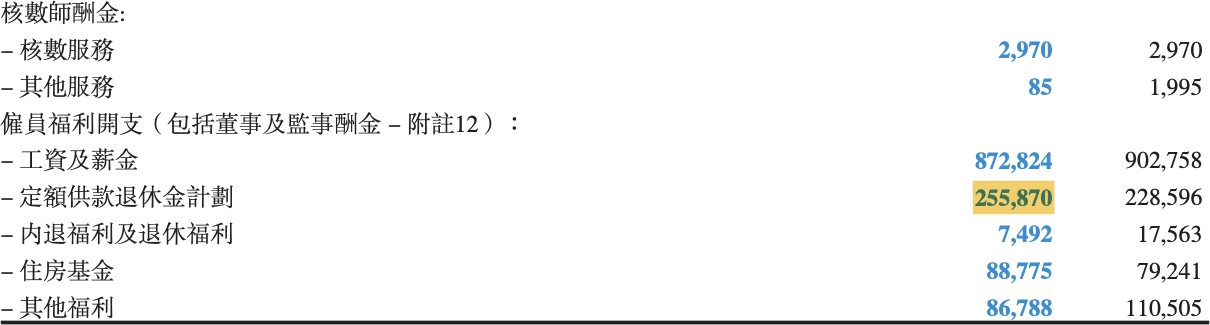
离退休人员负担也在帐上&大约占到 30%。全部加回去 2023 年人均薪酬是 36 万,也还行可
以接受;退休人员相关总或有负债也就 2 亿+;董事长也就不到 70 万的年薪;
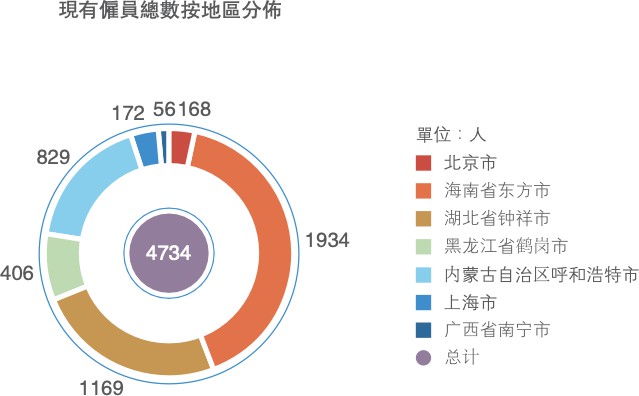
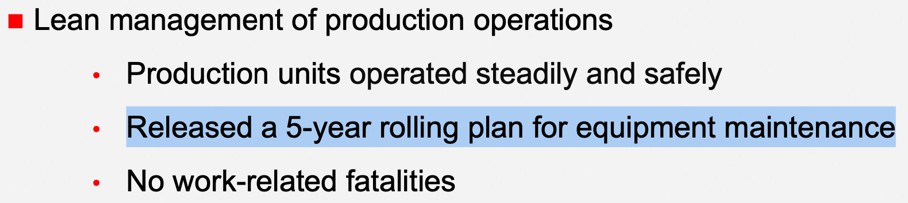
BTW 这企业这么好的盈利能力和现金累计可能不完全是成本来的还是优秀管理来的:过去十年人员减少了 40%(as a 国企!),人均薪酬和利润都是非常优秀水平,过去十年没怎么大资本开支!but 减了这么多人,怎么做到的?PS.人力结构海南只有不到 2k 人,内蒙有 800 人,湖北钟祥有 1.1k,鹤岗 400 人。If 湖北卖成了又可以再扔掉 1.1k 人的包袱。
24h ppt 关于未来资本开支的说法,And 前期调研中提到没有新项目前提下年度 capex 约 5 亿(其中尿素装置过去两年平均 1.5 亿)对比于年度折旧摊销约 6 亿。Nice,老装置就应该如此,so as 巴菲特说的重资产企业长期净利润等于或小于 OCF 因为折旧就是项真实的成
本!

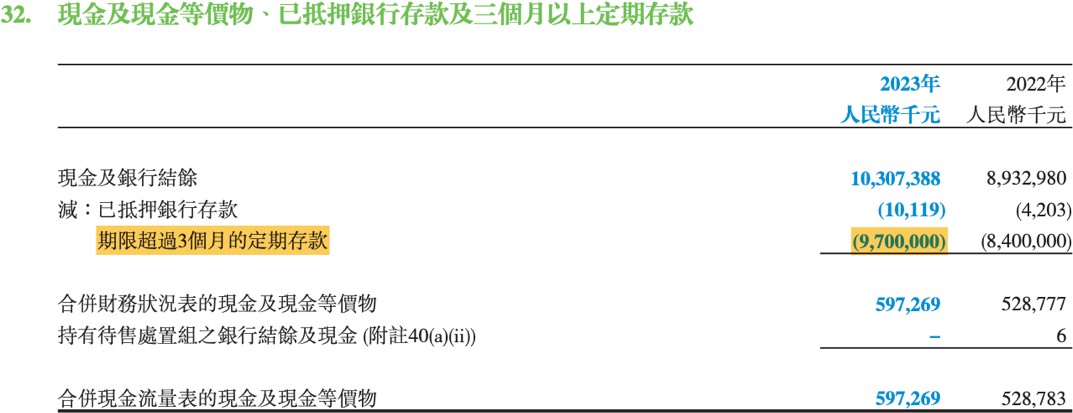
帐上现金主要在银行定存,不错挺稳健的;
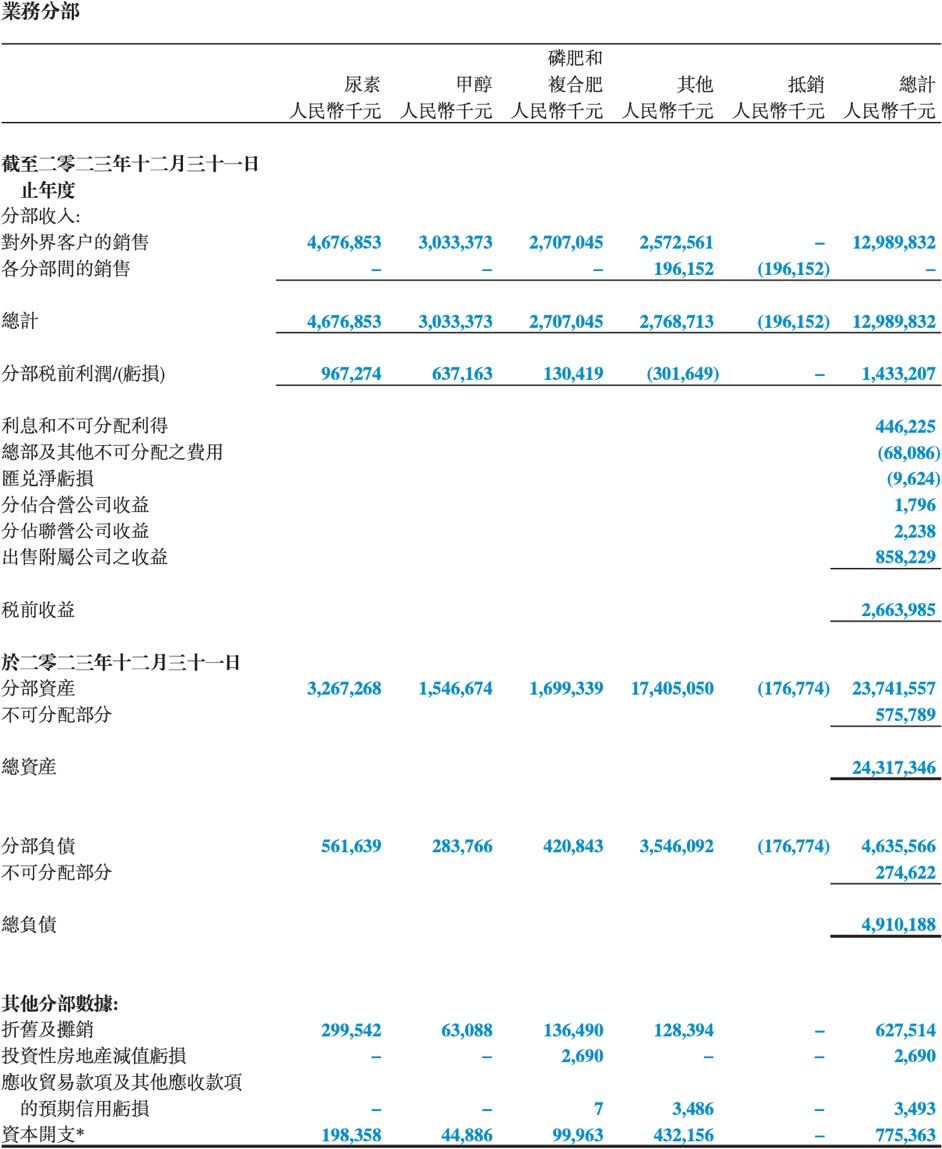
分部利润的口径应大约就是净利润-23 年报表上扣非后税后归母利润大约是 15 亿,那么分部利润(打点折扣)基本就是分部净利润了。2023 年尿素 33 亿资产赚了 9.7 亿税前利润,
甲醇 15 亿赚 6.4 亿。对比心连心分部利润尿素 20 亿(资产至少得有大几十亿吧)而甲醇为负。
磷肥 17 亿资产赚了 1.3 亿税前利润很平庸。但比同行 23 年 roa:兴发 3.2%,六国 0.8%,洋丰 7.1%。似乎也不算差。
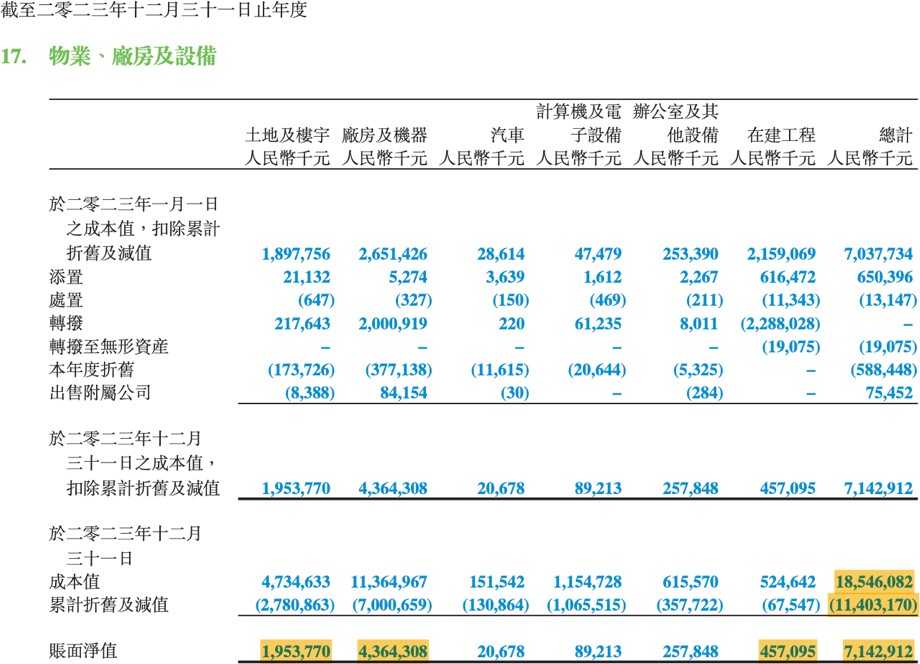
帐面固定资产原值是 185 亿&已累计折旧 114 亿剩下 71 亿(其中还有丙烯腈的 20 亿+),
大头都折完了。之前调研纪要中提到自己海南四套装置分别是 90s,03,06 和 09 建成的,折旧都折得差不多了。
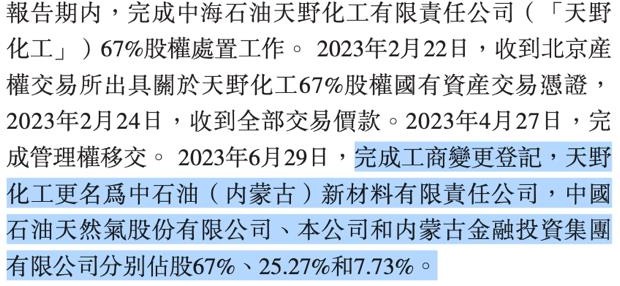
天野🎧售给供气的中石油了自己变成小股东;
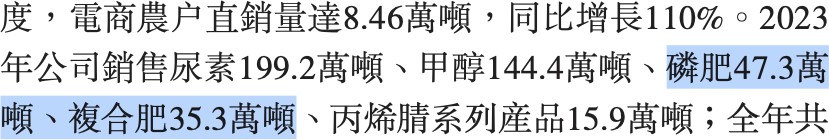
肥料中磷肥只占 60%还有 40%的复合肥。尿素+甲醇合计 340 万吨,磷肥只有 47 万吨,and 贡献 1 亿+净利润。在公司总资产包中磷肥很少,甚至可以不用看了。
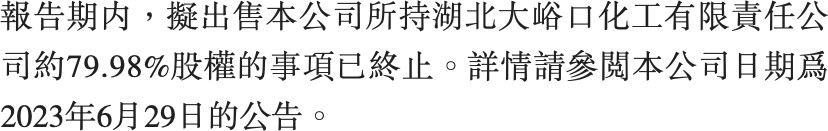
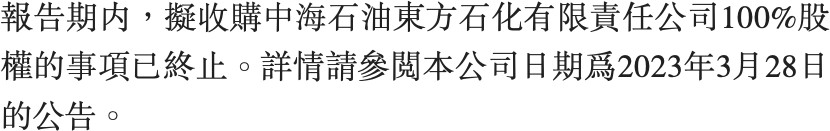
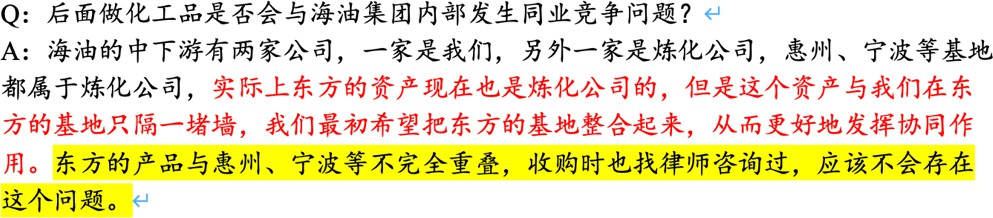
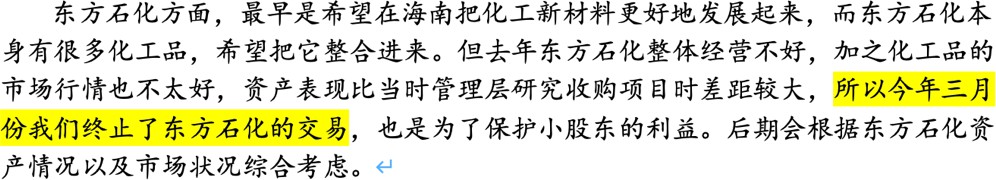
去年还打算收购东方石化,🎧售大峪口。加上卖了天野的大股权。资本运作动作很多啊不像是个央企!调研纪要中提到的关于资产收购:
关于新项目如下。还没有明确方向;

2018 年天野还在体内,尿素+甲醇+聚甲醛(假设 1:3)合计生产 392 万吨,减去华鹤的 59
万吨是 333 万吨。其中富岛尿素 133 万吨,海南甲醇 135 万吨。当年消耗天然气 37.4 亿立方米。注意这里包括天野从中石油采购的天然气;
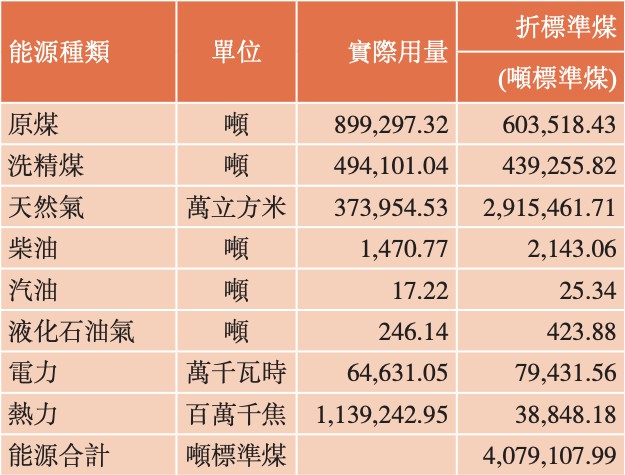
2023 年富岛尿素 132 万吨,海南甲醇 146 万吨合计是 278 万吨。那么按照上面比例除下来
大数天然气消耗 31 亿立方米。按照年报显示的购买天然气 31.4 亿元,平均购买气价只有 1 元/方。这个价格是真低啊!2023 年还是 22 年采购价格大幅提升后最新的气价。22、23 年油价相比 14 年·绝低,but 成本采购价格却大幅提升了。

BTW 中海石油化学的披露质量和连续性是真好。调研纪要中提到的关于气价的定价:
PS.2018 年报中明确提到天然气价格上涨;22 年尿素价格大幅上升 but 吨毛利下降;
从这几个油田是直接管输过来的嘛还是怎么着?中海油的这部分天然气比较特殊是吧含 C 量高?未来还有增量气?18 年变更新合同的背景是啥是因为 16 年亏了嘛?22 年以后新合同导致的实质采购成本是上升了的?还有多少%是老合同&都执行后按照现在成本上升 or 下降?2h 按照新合同那气价应该是下调的吧盈利不错?
PS.新合同类似神华的长协,本来油价暴涨亏损,尿素暴涨暴利,新合同下得到了平滑其实。
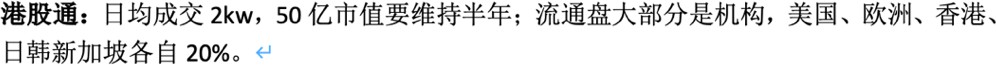

最新的国资委关于央企市值管理意见?今年能够进通吗?为啥帐上这么多钱不多分红?未来分红/回购政策可能的变化?
关于成本优势
气价问题初探:美国天然气均价只有 0.5 元,中东大概率也低,中国基本都在 1 元+包括海油天然气。长期来看海外低价气头尿素是这个行业的 long term threat,if 开放自由贸易也会很长时间压制着产品价格起不来。也已经看到卡塔尔的大规模尿素扩产计划了!