
Opendoor-公司周读13
Wei Zhao按研究大纲填该公司研究资料
公司简介
成立于2014年,总部位于美国加利福尼亚州的旧金山。公司致力于通过其创新的“iBuying”(即通过数字化平台直接购买和销售房地产)模式,辅以数据驱动的决策、人工智能及机器学习来优化定价、交易和市场匹配,减少传统房地产交易中的时间和成本。
Opendoor于2020年12月通过与SPAC合并上市。曾是“木头姐概念股”之一,不过已于2022年清仓 https://cathiesark.com/ark-combined-holdings-of-open
创始人团队:
Keith Rabois, VC. 金主
Eric Wu (CEO), 地产+tech连续创业者,在opendoor之前创立过Movity (Y-Combinator 2010) “便宜”卖给了Trulia(后来Trulia 2014年被zillow收购)
Ian Wong (CTO), ex-Square scientist, 连续创业者
是否简单易懂
核心业务—— ML/AI讲故事 + House flipping(重资产)
Opendoor的业务模式主要基于iBuying平台,即通过其平台直接购买和出售房产,省去了传统经纪人、中介的参与。具体业务流程包括:
房屋估值与定价:Opendoor利用数据分析和人工智能算法来对房产进行精准估值,估算价格通常基于市场数据、地理位置、房屋条件等因素。
房屋购买:消费者在平台上提交房屋信息后,Opendoor会提供一个报价,如果卖方接受报价,Opendoor会直接购买房屋并负责后续交易。
房屋维修与上市:在收购房产后,Opendoor会对房屋进行必要的翻新或维修,以便能够在市场上以更高的价格销售。
房屋出售:Opendoor将这些房产重新上市,通过其平台和其他渠道售出,赚取买卖之间的差价。
新开发业务—— 中介lead gen,类似redfin?
2024-Q3 财报:"As we announced last quarter, we have now launched List with Opendoor in nearly all of our markets. This product gives sellers the option to list their home on the market by connecting them with a local Opendoor partner agent. If the seller doesn’t find the price they want on the MLS, they can still complete their sale by accepting Opendoor’s cash offer, which is valid for 30 days."
公司是否具有明显的竞争优势
正面:仅存的/最大的iBuying平台
Zillow iBuying 停止于2021/11. 据说失败的主要原因不是模型失效,而是管理层为了吹泡泡强行override多买了很多不赚钱的properties
Redfin Now 关闭于2022/11. "We're closing our iBuying business, RedfinNow, because maintaining a profit with rising interest rates would make our offers on homes insultingly low."
Offerpad - market cap $105M vs OPEN $1.22B
存疑:iBuying到底能不能赚钱?
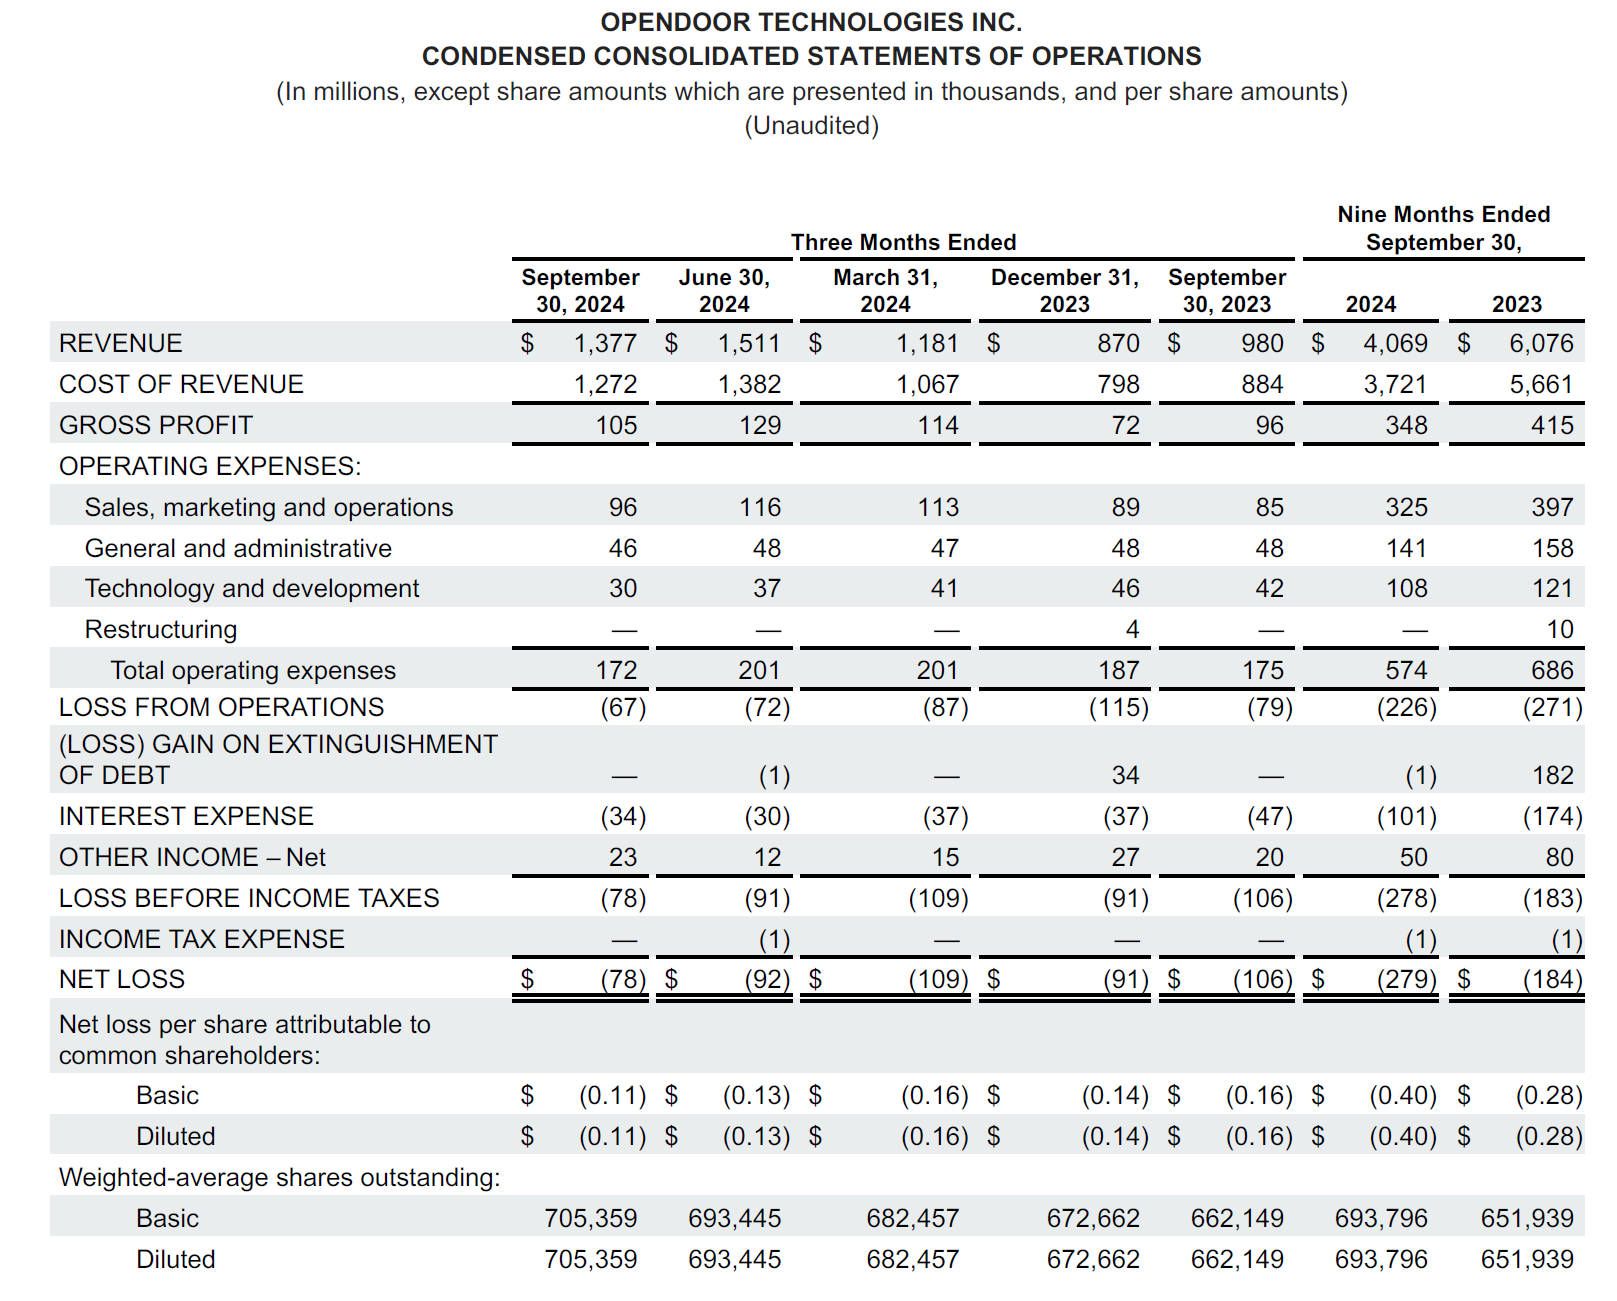
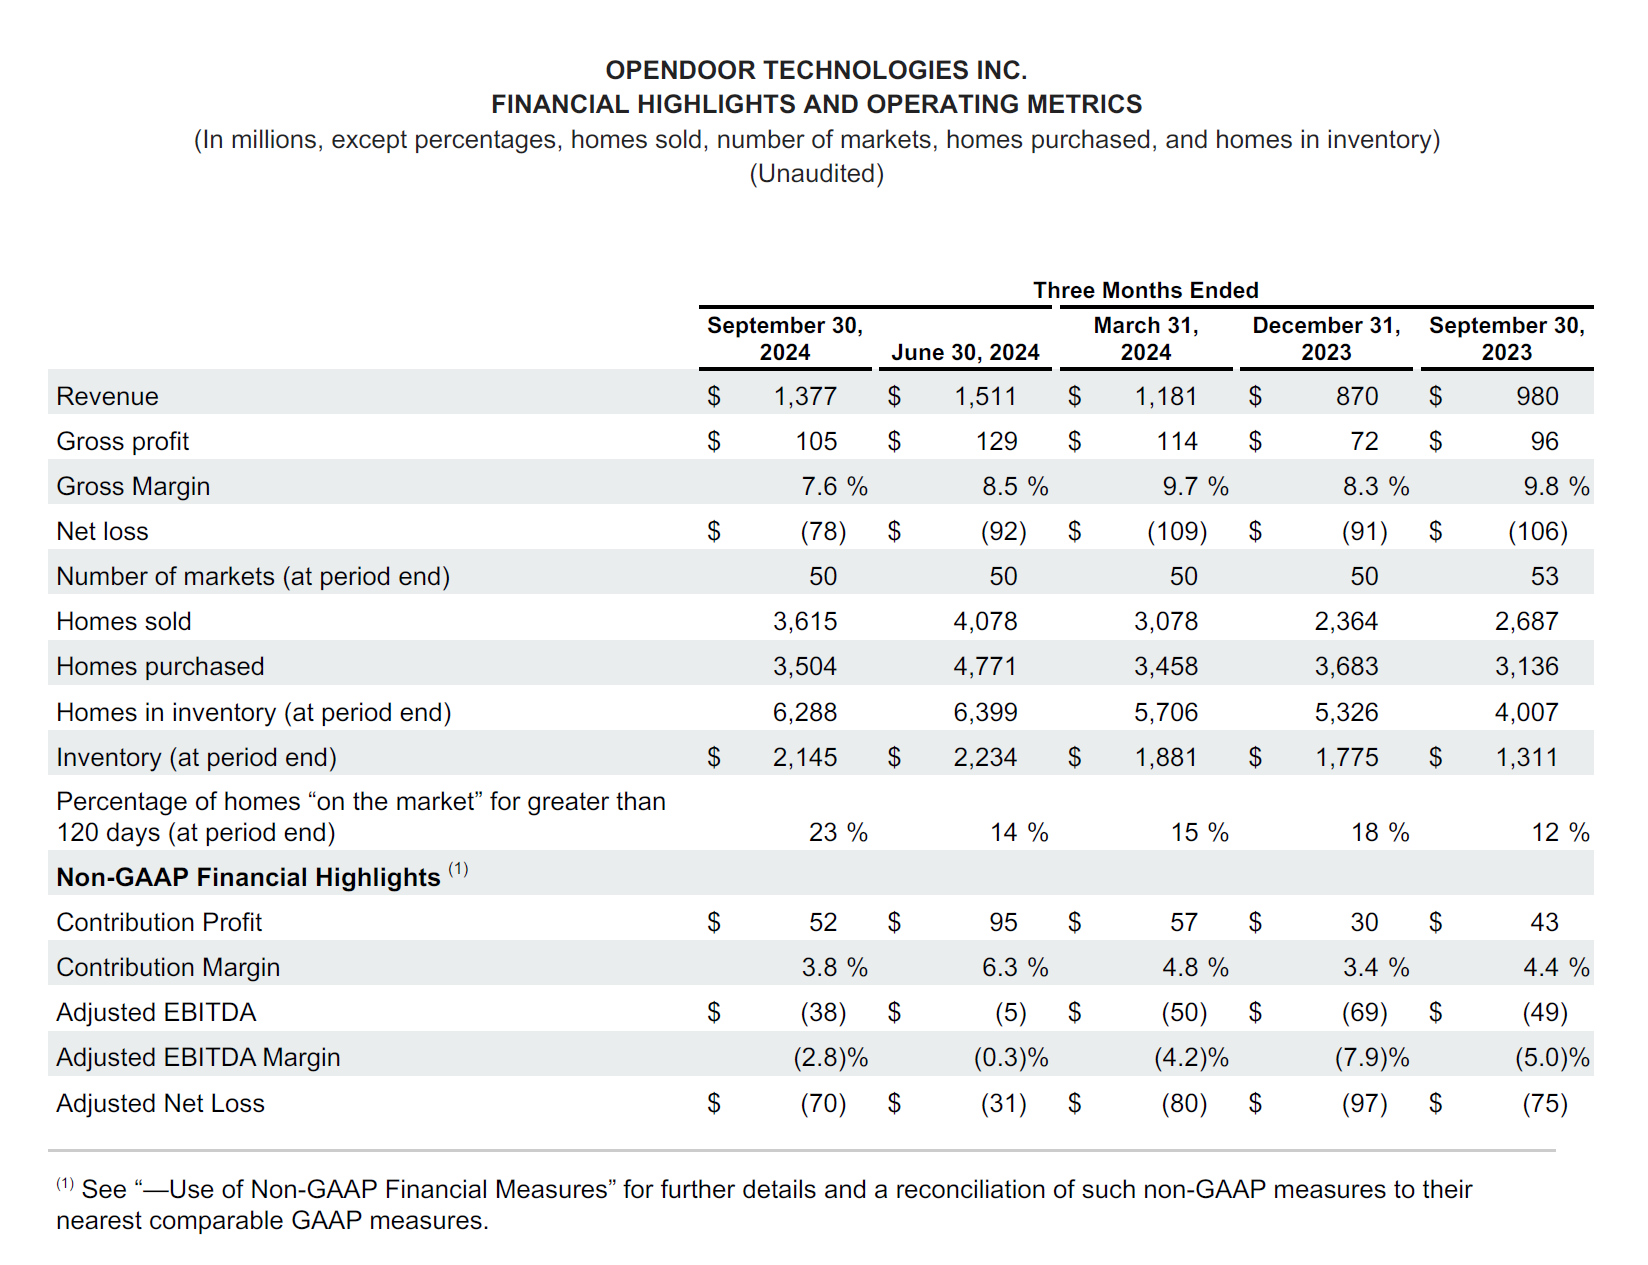
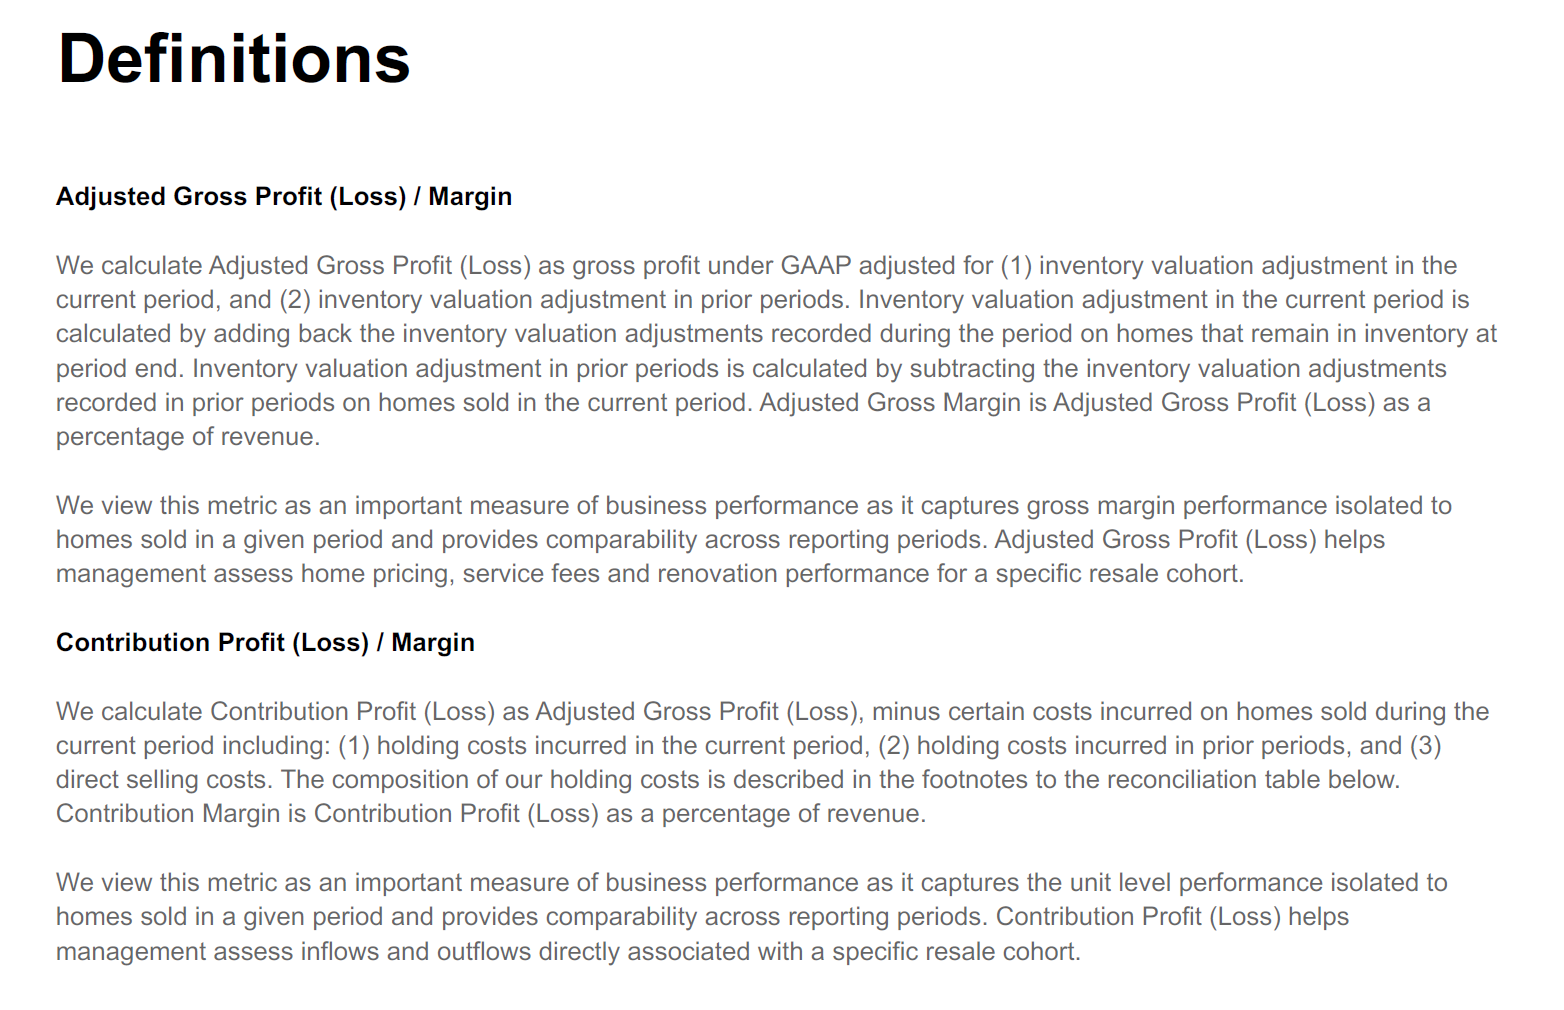
买卖房屋的Gross margin应该是存在的(2024 Q1 9.7% / Q2 8.5% / Q3 7.6%)
减掉holding costs(地产税,HOA,utility等等)以后的 contribution margin 会降到 3.8% / 6.3% / 4.8%
资金成本——过去的一年一共付了$138MM interest。对比$3.4B的总资产(
$1B现金+$2.4B房产),年利率大概是4%对比过去几年的财报,大部分借债是2021年,利率应该挺低的?
翻修成本没看到或者太少了可以忽略。。所以基本是原样转卖?(疑惑)
公司的算法是否有效?案例:
房地产市场的周期性?利率的周期性?
公司治理结构和管理是否优秀
创始人团队(干活的CEO/CTO)已在2022 Q4/Q3被边缘化,之后分别在2023 Q4/Q1正式离职
实际掌权的似乎是金主Keith Rabois. 搜"keith rabois opendoor"次高排名的是一段被reddit网友狂喷的2022 CNBC采访 https://www.reddit.com/r/StockMarket/comments/xm7muf/contentious_session_with_opendoor_cofounder_keith/
新CEO Carrie Wheeler 从CFO(2020-2022)上位,同时在很多个consumer company董事会任职。她的履历更像是一个职业经理人而不是一个创业者。https://www.linkedin.com/in/carrie-wheeler-b0825897/details/experience/
一些“无聊但正确”的业务决定,很符合当下科技行业的大背景,可以帮助公司获得更健康的现金流,但是不像能成功转型或者真的开发出更牛的估值模型:
2022年到现在一直在裁员
转移HC到印度
是否还具有一定成长性
<b><span style="color:#3b82f6">个人看法:</span></b>高速成长已成过去;但是似乎能活下来?如果苟到下一个地产牛市,有可能有一个“烟蒂”/"戴维斯双击“的机会
盈利前景(目前还是亏损状态):粗略的看成”买卖房产的收益“-”公司运营成本“
首先,买卖房产的收益:gross profit - holding cost - selling cost (commission) - interest expense 必须得是正数
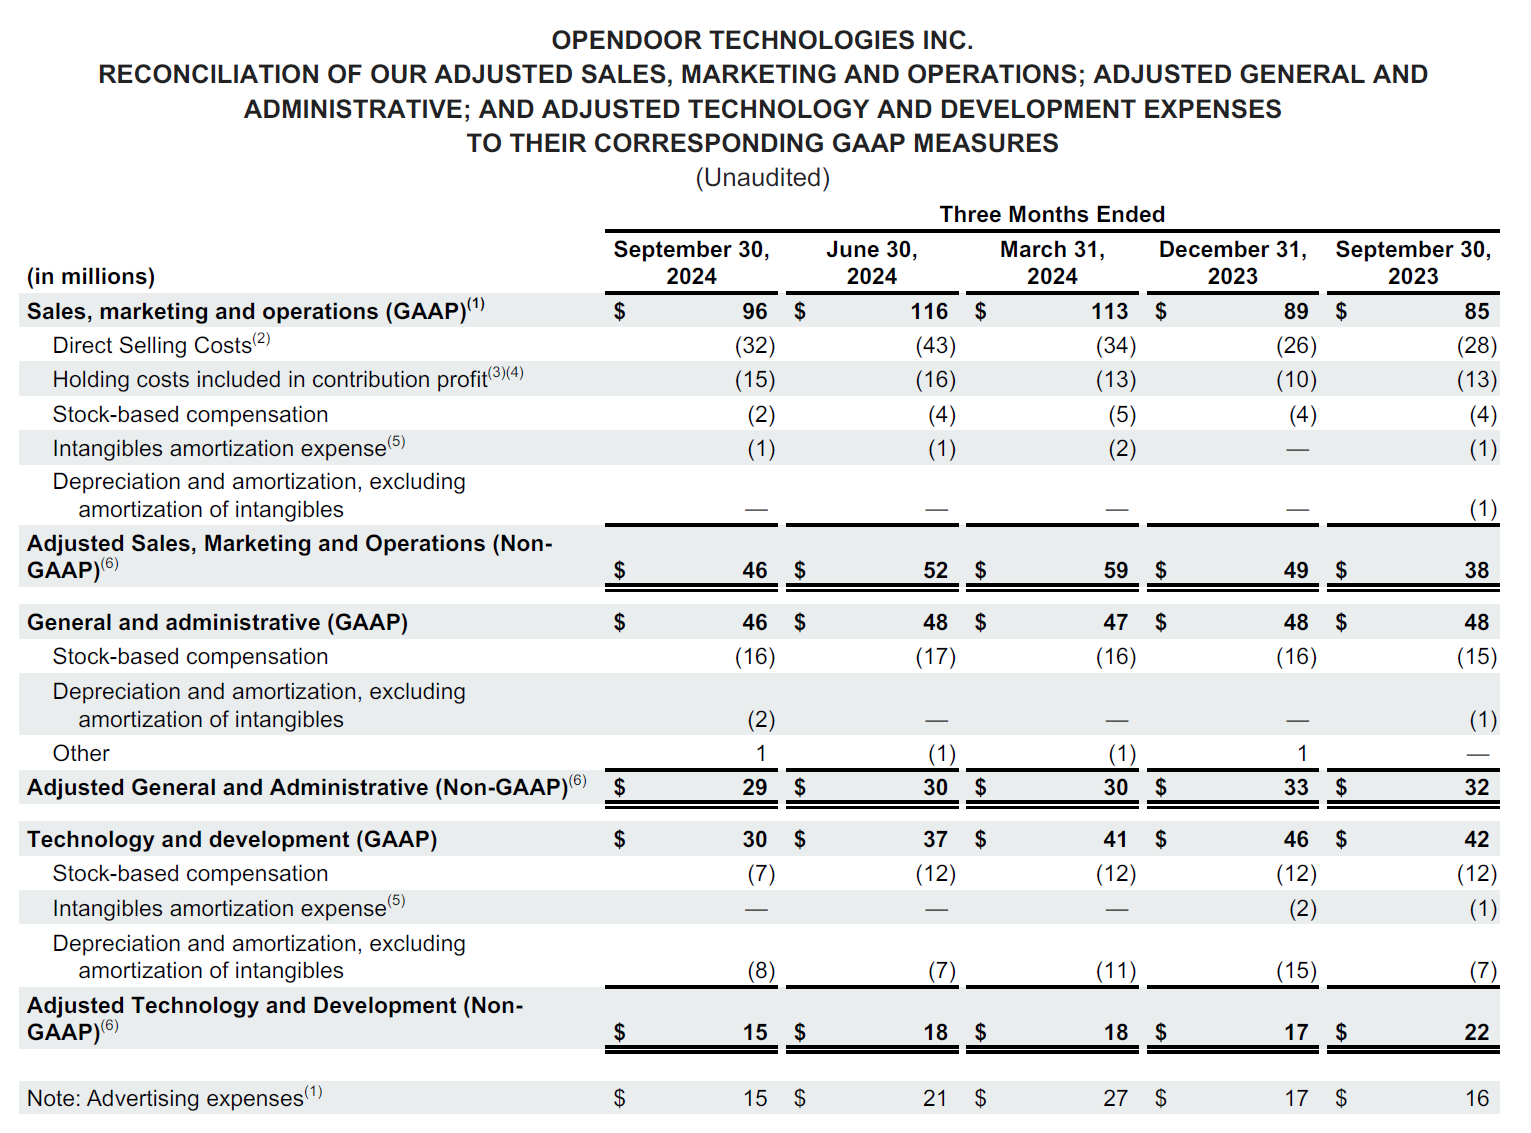
2024Q4: $105M - $15M - $32M - $32M = $26M
对比revenue $1.2B百分比
P.S. 给管理层发的股权激励比给码农的多?
可以通过提高买卖频率或者提高收益率(有可能有一个经典的price/demand曲线导致市场环境不变的情况下两者不能同时提升?),提高买卖房产的收益(假设公司运营成本为定值,或不随着房产交易的收益增加而成比例上升),最终cover公司的运营和开发成本,最终实现盈利
他们在地产行业里可能已经算“中高频交易”了?
持有房产$2.4B,每个季度交易量有$1.2B,相当于一半的房子会换手
只有15%~20%左右的房产持待售超过120天(但是可能有一些根本没有上市的没算在这个里面。他们没有给出具体的inventory holding days)
买入时价格是否低估
估值的难点和疑点:
公司没有盈利, EPS为负,所以很难用现金流折现或者P/E ratio这种常见的方式
财报的核心仍然是围绕他们持有房产的估值。 "gross profit" / "contribution profit" (定义在reference里)等盈利数据也是围绕估值的差
持有房产的估值……很容易搞猫腻?无法审计?不确定是否有严格公允的估值模型来支持
从另一个侧面说明opendoor的“新“中介业务体量可以忽略
如果认同我对管理层变化的分析——这公司也不应该以成长股估值…… 那把他当“烟蒂”呢?
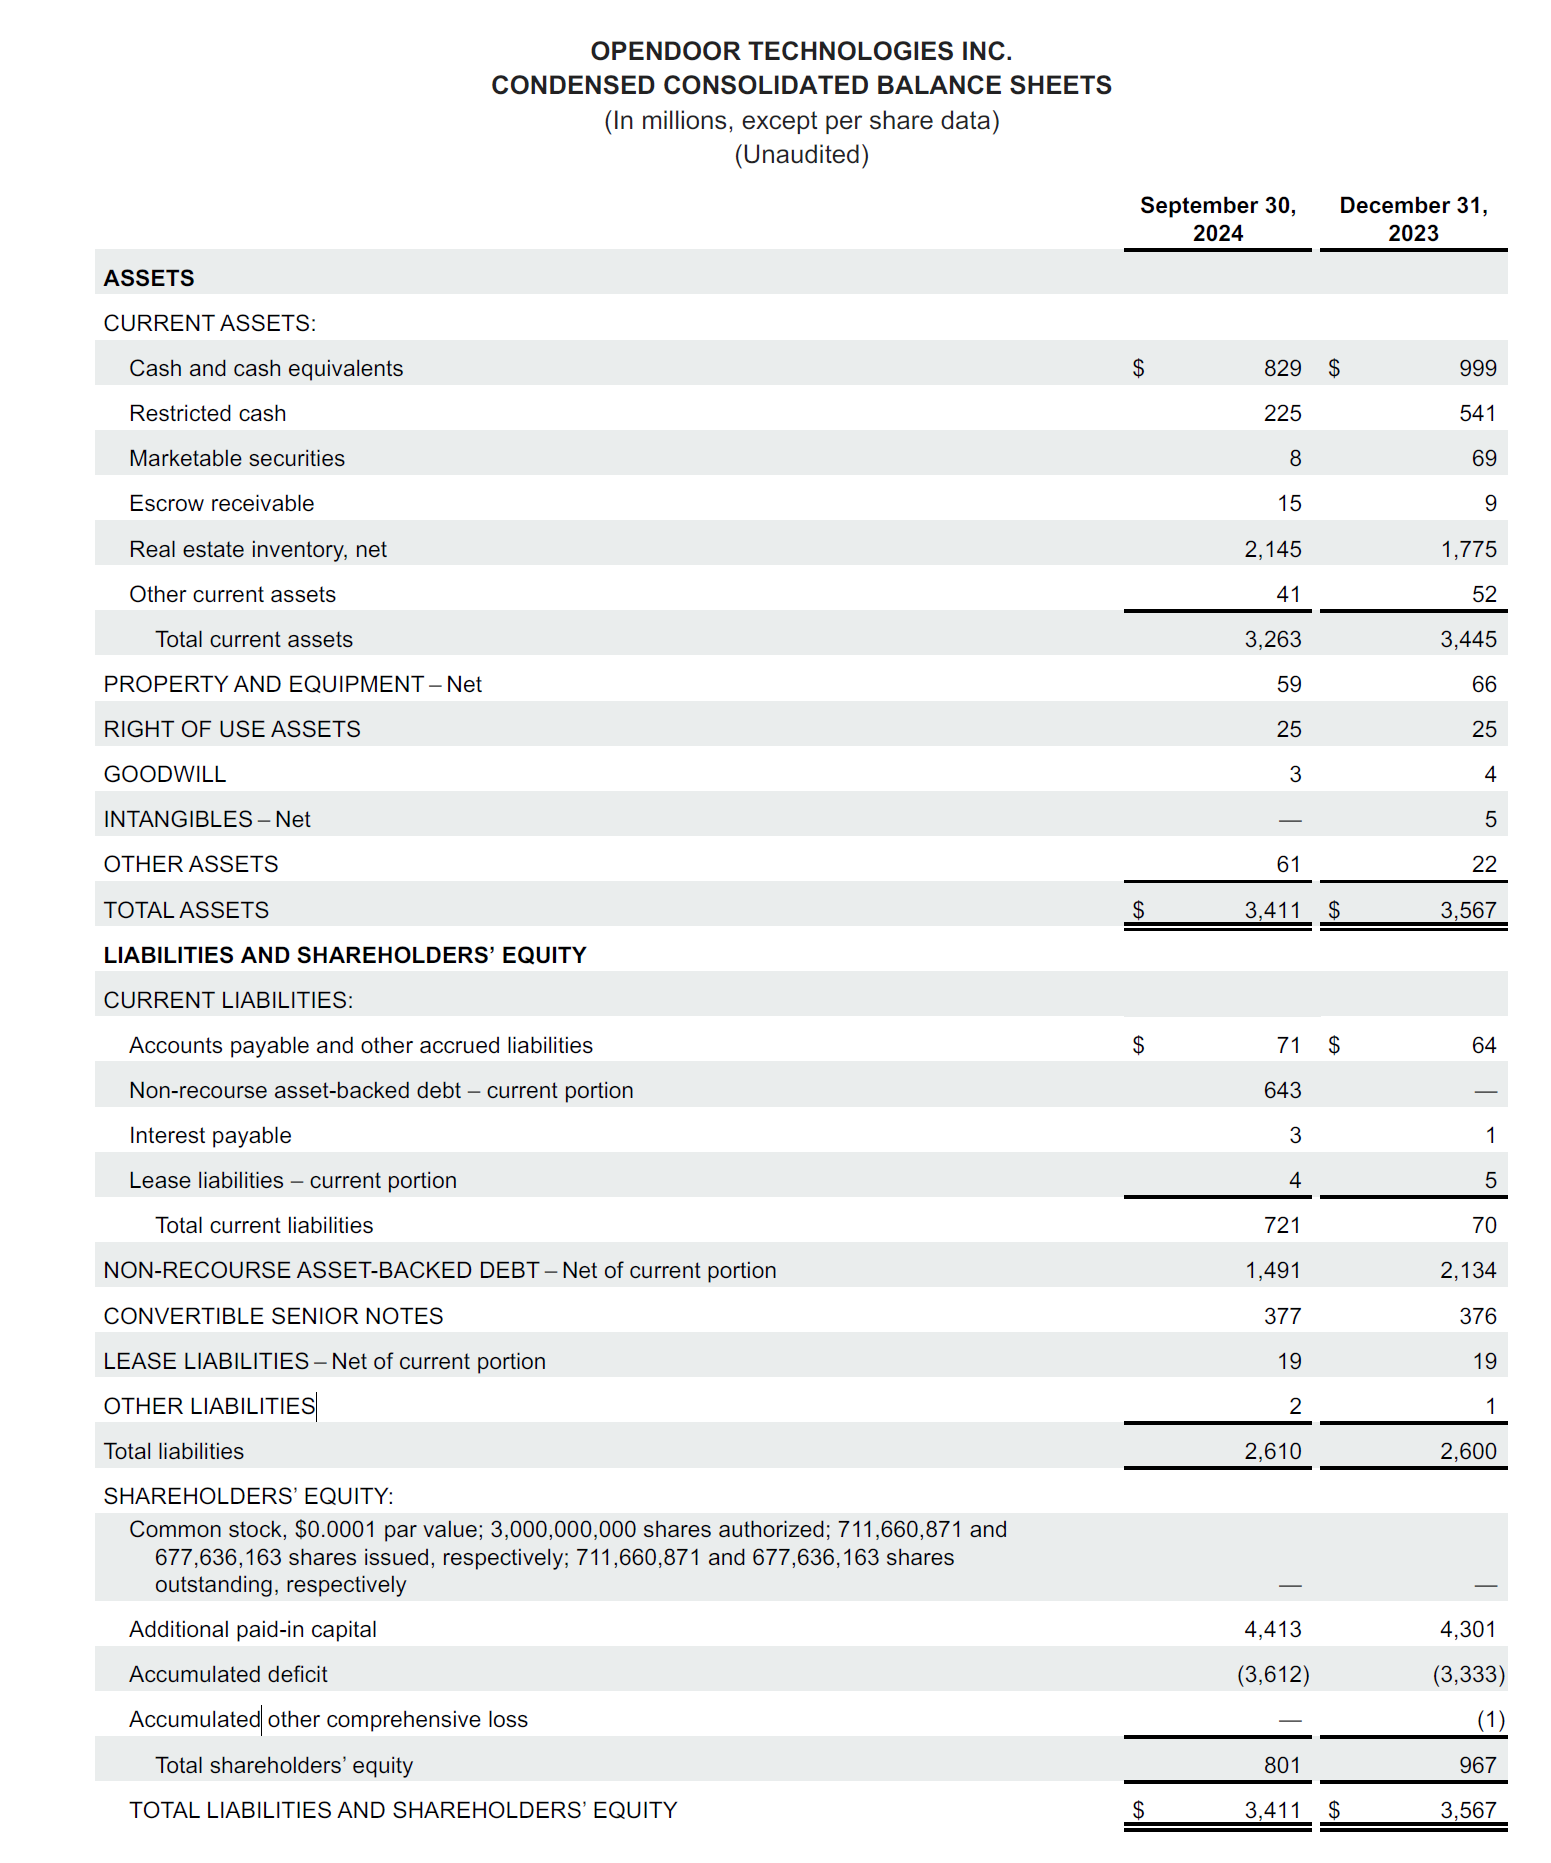
净资产 $801MM? 总资产 $3.41B - 总负债 $2.61B,不过他们的Q3财报highlight里写的是$1.2B capital,还没搞清这两个计算的区别在哪
资产里现金+房产占了大概90%。他们的软件/平台/公司无形资产没有写明,但是算上商誉大概一共也就估了$100MM~$150MM
能苟多久:账面现金和现金等价物 = $829MM. 过去四个季度总净亏损$370MM (net loss) or $278MM (adjusted net loss). 在不卖房不融资的情况下还能苟2~3年
风险:他们的房屋购买数量还在增加,inventory和长时间未售的房屋数量也在增加(不排除季节性周期因素,但是这种决定显得不够保守?)
资产及组成变化(2019-2024):
债务情况
open的买房主要由Non-Recourse Asset-backed Debt和Asset-backed Senior Term Debt Facilities提供,前者可以借到购买价的75-90%,后者可以借到购买价的95%+。两者都是浮动利率,所以目前在下面2023年10k的表格里面,代表了23年的平均利率,我认为未来的利率会更低。opendoor有权利在资金到期后续约,所以资金的上限可以理解为是8 billion, 2023年期间只用了2 billion。此外还有一些表外的credit,没有列出来。
公司需要自己承担的本金部分记在restricted cash,也就是24年应该只用了1 billion。
结论是opendoor目前的credit完全够用。不用担心在购买房产这一块资金的紧缺。需要担心的是Cash and cash equivalents是否会被operation烧光。
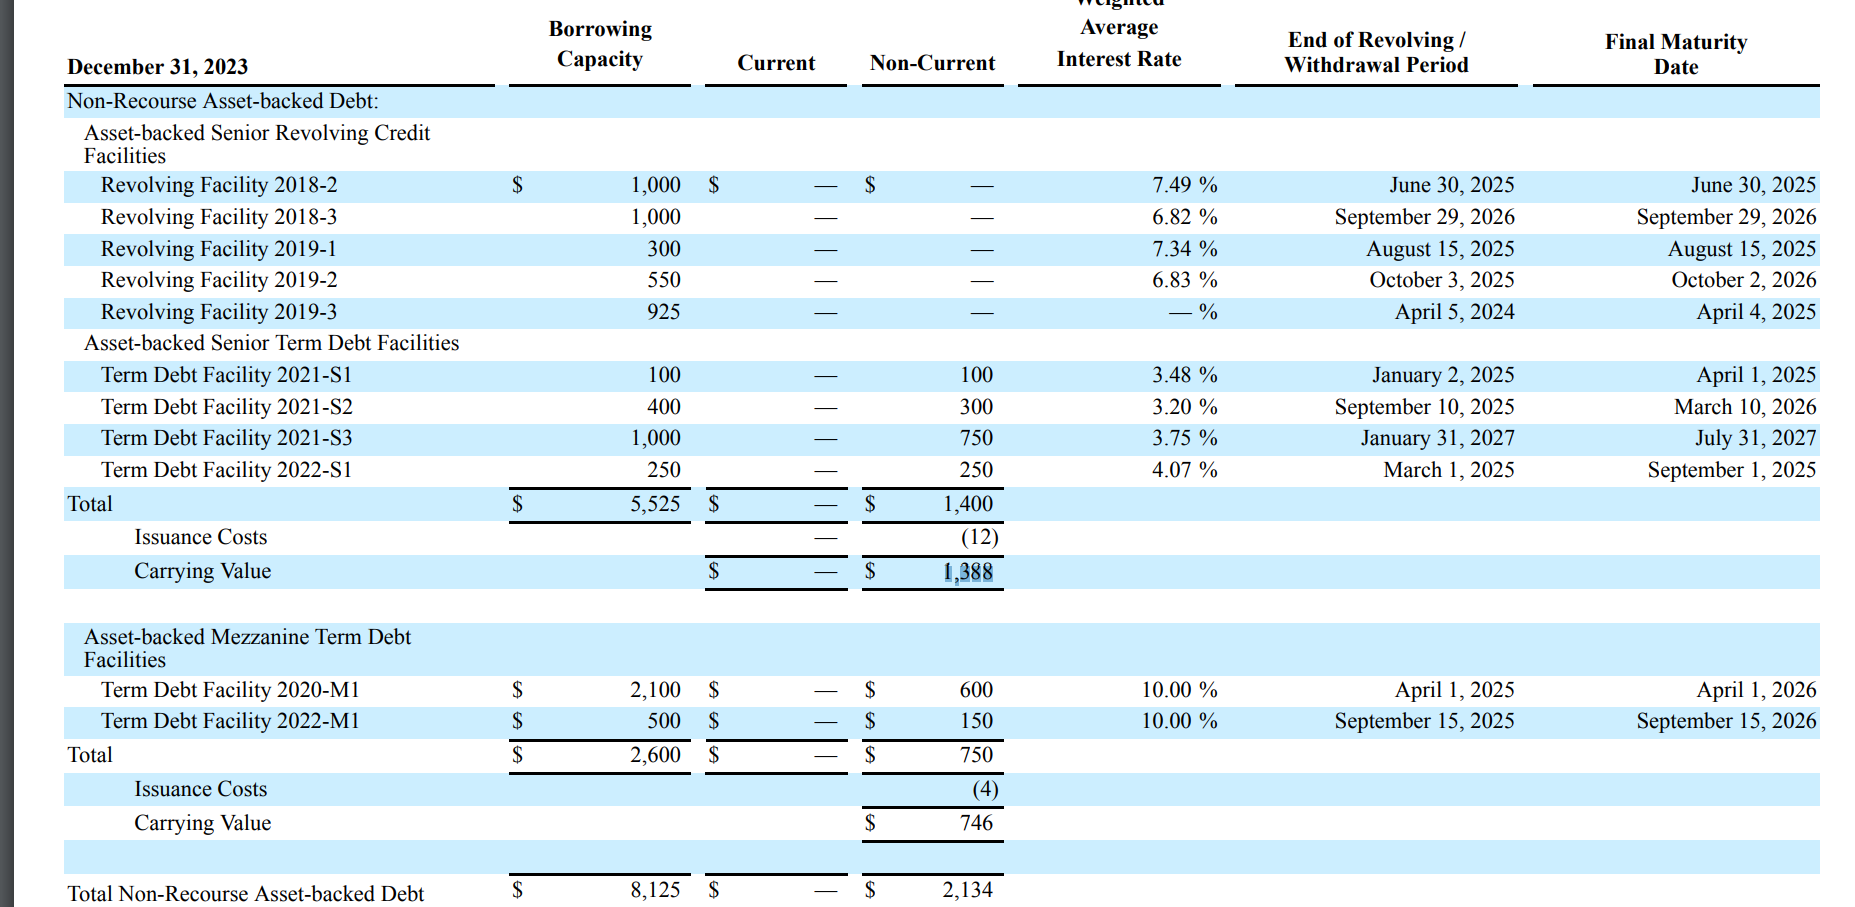
可以看到公司的买房债务成本由3%到10%不等
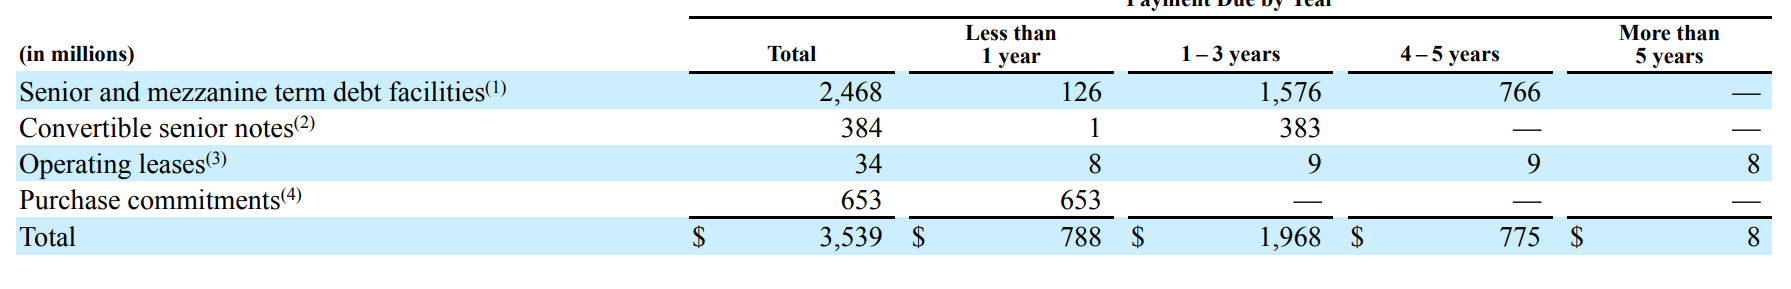
Senior and mezzanine term debt facilities 一般 用于买房,一般一个quarter左右repay,可以看到期限还是很宽限的 Convertible senior notes 是公司用于operation的负债,在2023年公司已经用低价赎回了一半左右,这个是公司的实质性负债 Purchase commitments 这个是公司购买的in contract。
目前公司Cash and cash equivalents是829M, 减去Convertible senior notes 377M, 也就是还有460M。经历大裁员后,adjusted EBITDA trailing 1 year是-163M(但是今年刚裁员,理论上明年会更好), 也就是如果收入一点不增长,也不发债,还能有至少三年。
References
Movity sale: https://theamericangenius.com/movity-bends-over-to-trulia-for-mere-pennies-on-the-dollar/
周会讨论:
Raine:
22年加息前进了大量库存,这些库存产生了大量坏账,直到23年底才清理的差不多,所以导致管理层在23年和24年初一直保持很谨慎的收房速度。管理层引咎辞职。
看adj ebitda, 可以撑4-5年。有可能等到成交量起来。
商业模式可行:帮置换的人省麻烦。2/3左右的买房人都是置换房屋,也就是卖房,拿到资金,再买房。
传统买房模式,需要搬家,临时租住和租用self storage,装修,staging,agent sale,contract,等待buyer loan,整个过程会持续一个quarter,在这之后买家才能有资金买下一套房产
open的买房模式:买家直接拿到cash,无需任何清洁和装修
open会计算清洁装修的成本,然后加上自己预期的收益(5%),以及一定的市场溢价(spread),决定买价
大部分的房产会在买到两三个月后重新上市。
Yi Yang:
almost like an option. Limited downside. good upside.
Yonghong:
过去2年房价上涨顺风环境,经营情况一般。
tc:
business model 和tech 相关很少。但有可能类似CarMax, 如果能fair price平台,比较有前途。