
中海油-公司周读06
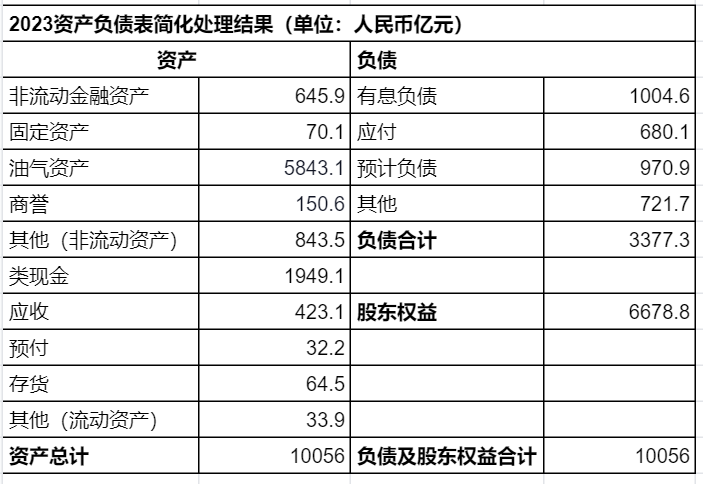
在看到这份简化资产负债表之后,可以对中海油有如下初步判断:
1、中海油负债率约为33.6%,企业有息负债约为10%,在传统重资产油气开采企业中处于较低水平。
2、企业身处油气开采行业上游,应付账款680亿,应收帐款423亿,在产业链上相对强势。
3、公司有大量类现金资产,类现金资产占净资产29%。
4、企业油气资产充足,按照成本法计量油气资产5843亿,已探明储量在没有新增探明储量的情况下,还可以开采10年。
5、存货很少,尽产尽销。
6、商誉显示企业发生过一次或多次并购,但金额可控
<!--{"elementType":"column"}-->
column1 | column2 |
|---|---|
xxx | xxx |
2.1行业分类:
石油行业内的主要企业可以分为两类,一体化的石油公司和业内领先的勘探和生产(E&P)公司两种类型:
一体化的石油公司主要有中国石油、中国石化、埃克森美孚、皇家壳牌、雪佛龙、英国石油等;业内领先的 E&P 公司主要有中国海油、康菲(COP)、挪威国家石油(Equinor)、西方石油等。
一体化公司涉及油气开采、炼化加工、成品油和炼化产品销售、油气装备制造等业务,在油价和宏观经济发生变化时,上下游产业链一体具备更强的抗风险能力,但由于业务的复杂与交叉,各家公司的 ROE 差距较大。
E&P 公司的主业集中于原油和天然气的勘探及生产,主要的商业模式是勘探油田——开采油气——销售油气,各家公司除在油气生产比例上存在一些差异,此类公司的 ROE 与油价均呈现较强的相关性。
2.2中海油主营业务
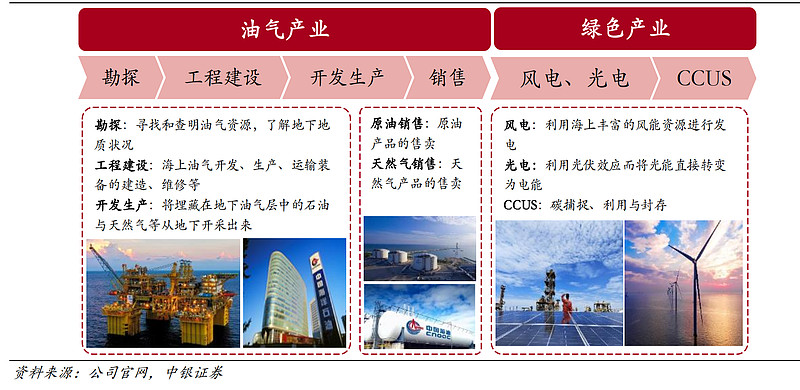
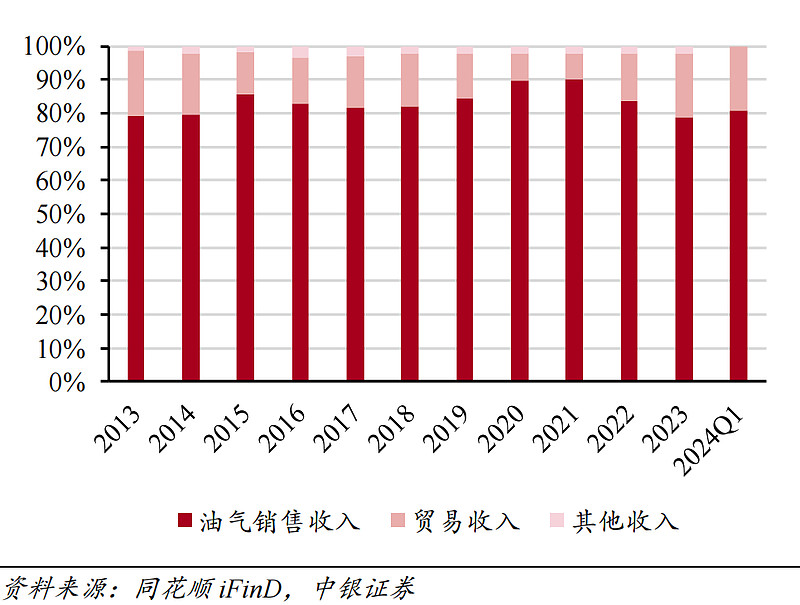
可能是为了体现绿色环保,紧跟碳达峰、碳中和的政策,官网上整了这么多绿色产业的花活,但是嘴上说什么不重要,财报里还是老老实实的体现出石油和天然气业务销售收入占据其营收的8成,另外2成也大多都是贸易收入,被归入“其他收入”的绿色产业几乎看不到其存在感,盲猜不是盈利为目的,而是为了满足自身石油开采而配套建设的项目。
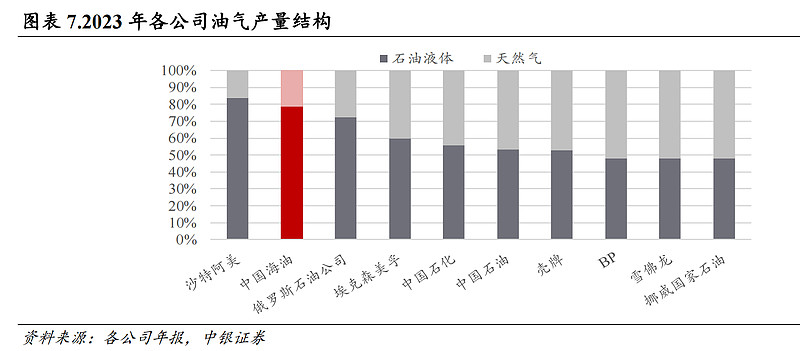
同时我们也可以看出跟其他欧美和我国传统油气公司相比,中海油的石油产量明显高于天然气产量,石油产量和天然气产量的比例大致为8:2。
由于中国资源特征是富煤少油缺气,对原油的进口依赖度高达73%,中海油主要将生产的原油卖给国内的炼油厂,包括中石油、中石化以及一些民营炼化厂。
这也可以解释我们在资产负债表初印象中第五点:存货很少,尽产尽销的判断。
因此,我们关注中海油主要关注的是其石油的生产和销售价格,其涉及到中海油石油产量的增长、我国石油需求、石油价格等3个角度。
2.3中海油产量
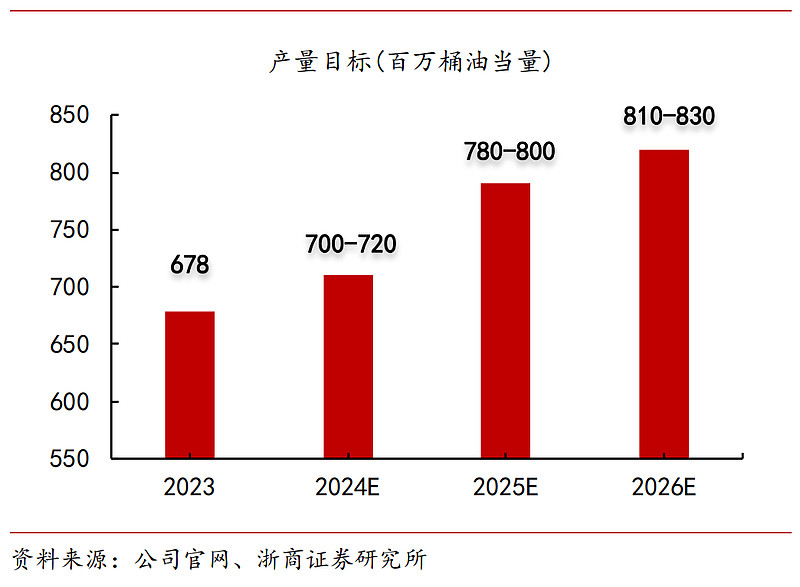
首先说中海油石油产量,根据中海油公司指引产量,2023年生产了678百万桶当量石油,2024年预计生产700-720百万桶,2025预计生产780-800百万桶,而2026年预计生产810-830百万桶。
我们这里按照公司指引的中位数来计算,未来3年产量年化增长6.5%。
接下来我们看我国石油需求。
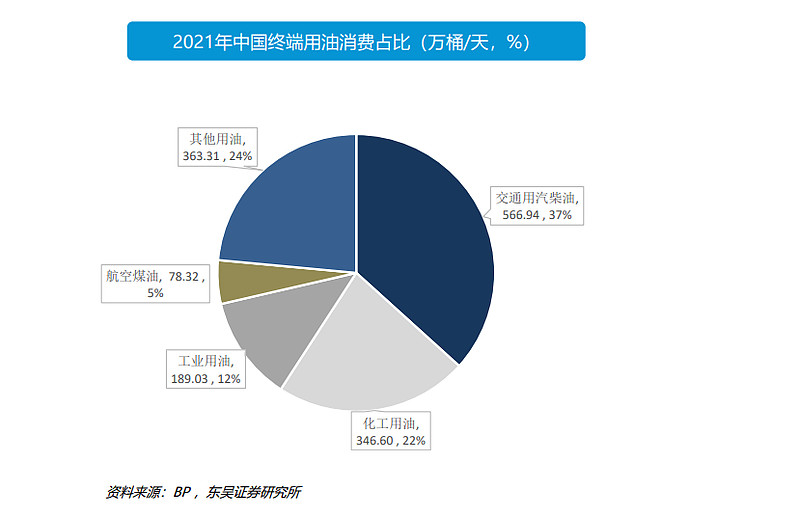
2021年中国交通汽柴油消费量达567万桶/天,占中国油品总消费量的37%,虽然占比低于全球水平,但仍然在总消费量中占比最高。其次,中国化工用油、工业用油和其他用油消费量分别占中国油品总消费量的22%、12%和24%。中国工业用油和航空煤油消费量占比和全球水平相近,占比分别为12%和5%。
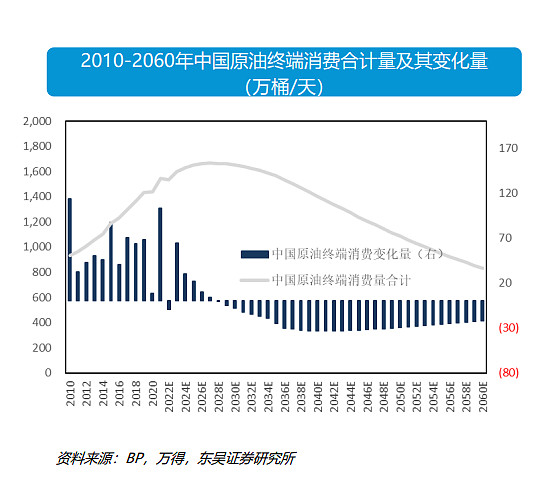
东吴证券分析交通用汽柴油将于2025年达峰,中国原油终端消费量或在2027年左右达峰,达峰后消费量持续下滑。
从图标中的数据可以看出,即使需求持续下滑,其下滑数量并不大,与现在“对原油的进口依赖度高达73%”的幅度相比,10年后的2034年仍然每天需求1500万桶石油,我国能提供的石油供给仍然远远不够,也就意味着未来10年中海油生产出来的石油仍然可以尽产尽销。
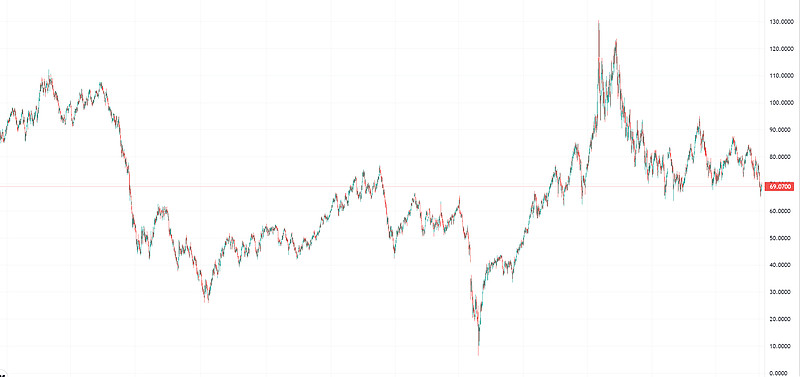
石油价格短期无法预测,长期均价维持在70-90美元的区间。
石油的价格主要看供需关系,时不时也会出来金融危机和俄乌战争这些黑天鹅导致石油价格暴涨暴跌。但是综合过去几十年的油价走势,其平均价格会围绕着70-90美元上下波动。
注意了,这里并不是说石油价格跌倒了70美元就不会继续下跌,涨到了90美元就不会继续上涨,回顾过去10年的石油价格,在相当多的时间内,WTI原油价格都不在70-90美元/桶的范围内,甚至出现了一旦跌破70美元/桶的情况下反而会加速下跌的情况,这是为什么呢?
3.1OPEC+产油国对价格的控制:
虽然OPEC+的市场份额从巅峰时期占全世界原油产量一大半已经降到2024年7月间34.8%,但是其影响力仍然无人能出其右。OPEC+的大多数GJ财政平衡的价格需要将油价维持在70美元以上,才能保证GJ的wd,通常他们会通过调节产量的方式影响石油的价格,比如油价下跌的时候,他们就会通过减产的方式减少供给从而抬升石油的价格。
但是当OPEC+的GJ发现即使他们减产也没法将石油的价格抬升至期望的价格之后,他们会反其道而行之的方式增产把石油的价格打下来,再通过他们超低成本的开采价格加速出清其他国家的产能后,再抬升石油的价格,15-16年油价下跌之后反而会加速下跌就是OPEC+疯狂打价格战打退石油开采成本价50多美元美国页岩油公司的成功案例
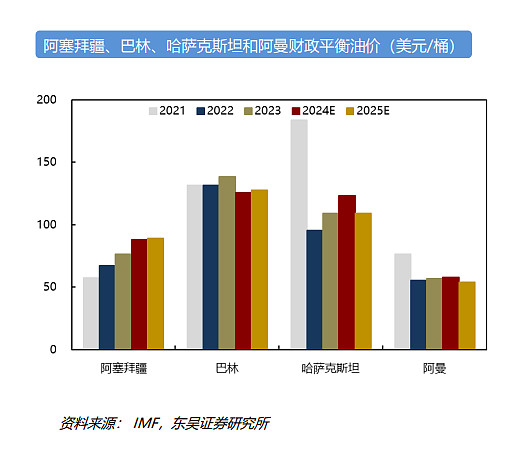
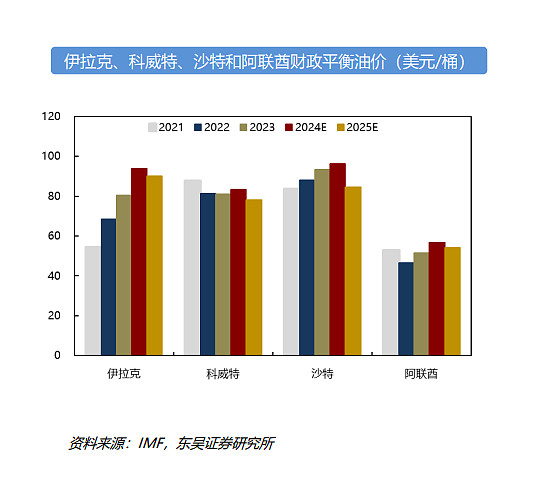
但是不论如何,我们把石油价格拉到一个长期的维度来看,石油的平均价格一直围绕着70-90美元的区间移动。
3.2美国页岩油开采企业成本的增加:
页岩油革命使得美国从一个石油进口国摇身一变,变成石油出口国。但是美国页岩油企业的“七寸”在于生产成本过高,而且其成本一直在增长。
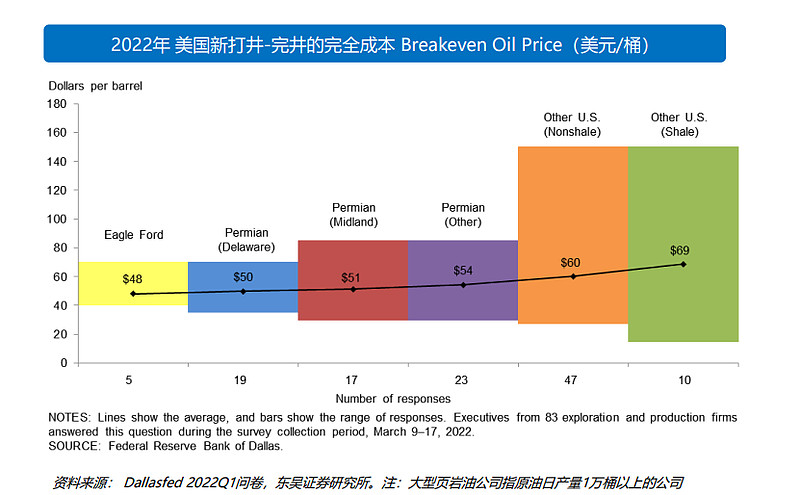
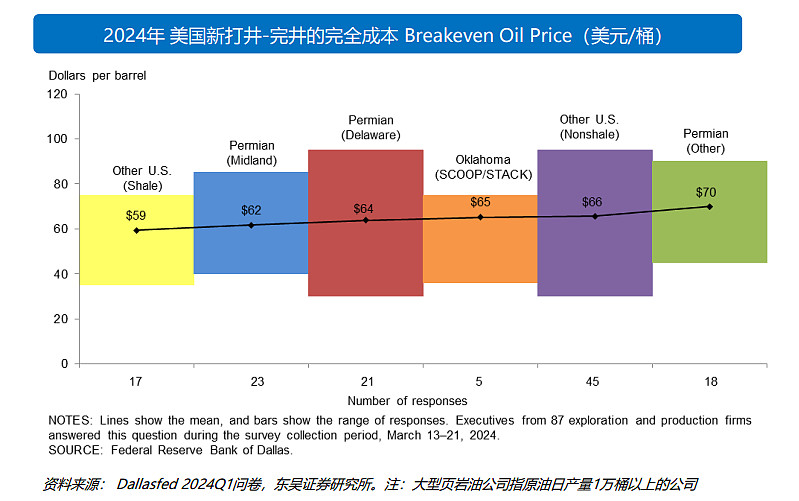
其原因一方面是因为美国近年来通胀导致新增开采成本和人工成本飞涨,另外一方面是因为美国的石油企业更注重即时的经济效益。它们倾向于选择那些产量高、油藏浅、开采成本低廉的油田进行开发。简而言之,它们优先考虑的是当前的利益,至于未来的问题则留待未来解决,随着开发难度的增加,美国页岩油公司的开采成本必定会逐年上升。
如果石油价格跌破了其开采价格,美国页岩油企业也会随之减少油气开采量,减少供给从而达到动态的供需平衡。
3.3 全球供需动态平衡:
我们先看石油的供给:
供给端:全球总供给增长,但增速放缓。
非OPEC国家:
1)北美页岩油资本开支不足,增产速度放缓,加拿大油砂增产速度放缓。
2)欧洲24 年开始新一轮油气投资,但是新增产量仅对冲油田衰减。
3)亚洲、大洋洲OECD没有新投资,油田衰 减。
4)俄罗斯油田资本开支不足,出现油田衰减的问题。
5)中海油继续增产,但是两桶油产量不增。
6)圭亚那、巴西油田增产,增幅全球最快。
7)中东、非洲非OPEC不受减产限制,但是也没有增产能 力,过去几年没有新增投资。
8)全球在鼓励发展生物燃料。
OPEC国家:假设OPEC通过调节产量来维持全球原油供需动态平衡
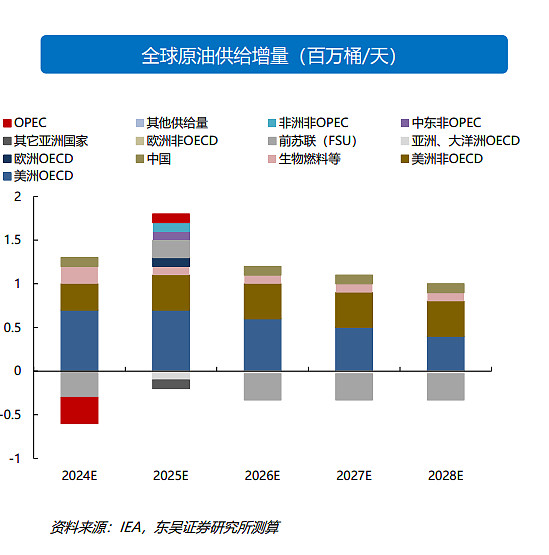
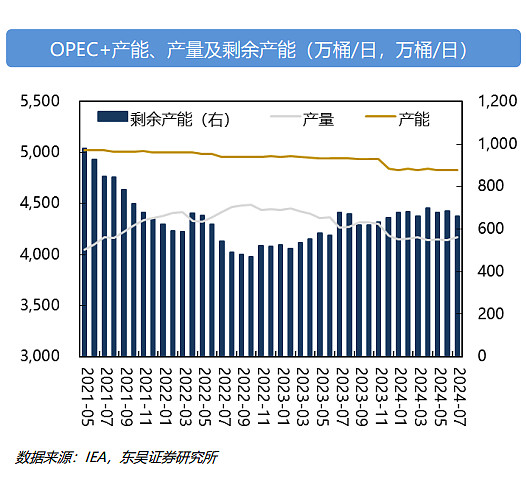
根据IEA,2024年7月,OPEC+合计剩余产能为660万桶/日,环比-25万桶/日。其中,OPEC-12国剩余 产能为576万桶/日,非OPEC国家剩余产能为84万桶/日,主要集中在俄罗斯,其剩余产能为57万桶/日。
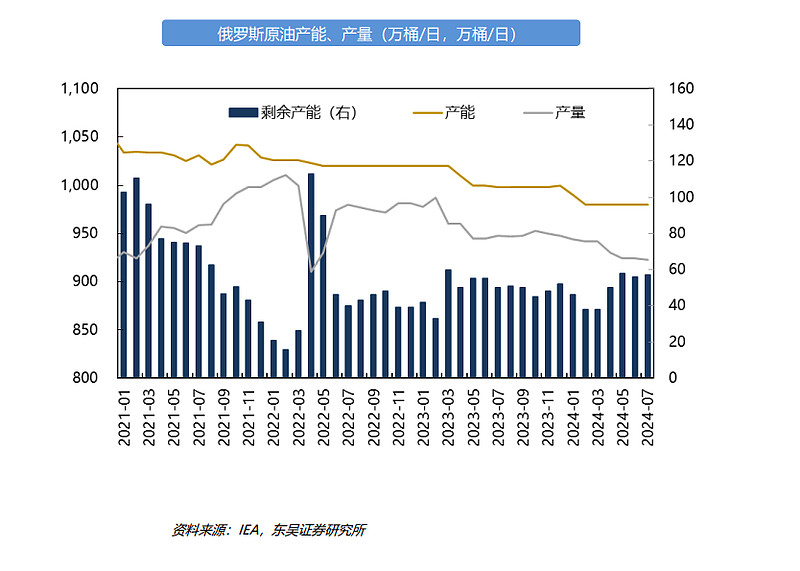
俄乌冲突以来,俄罗斯原油产能出现衰减,产量一直在下降,当前剩余产能约60万桶。
美国原油产量2023年已创新高,但2024年原油产量增长有限。
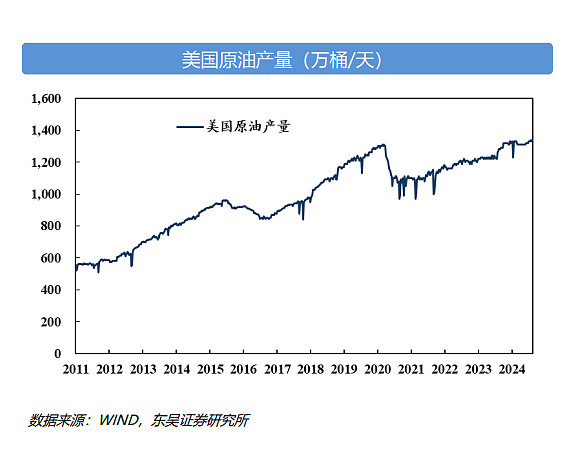
其原因是美国油气公司的运营成本上升。
根据达拉斯联邦储备银行2024Q1的调查,对于87家上游勘探生产公司:
1)WTI油价需要在64美元/桶以上才能实现盈利(去年同期为62美元/桶)
2)大型公司需要58美元/桶的价格才能盈利。相比之下,小型公司需要67美元/桶的价格才能盈利。
我们再看石油的需求:
需求端:全球原油需求增长,但增速放缓。
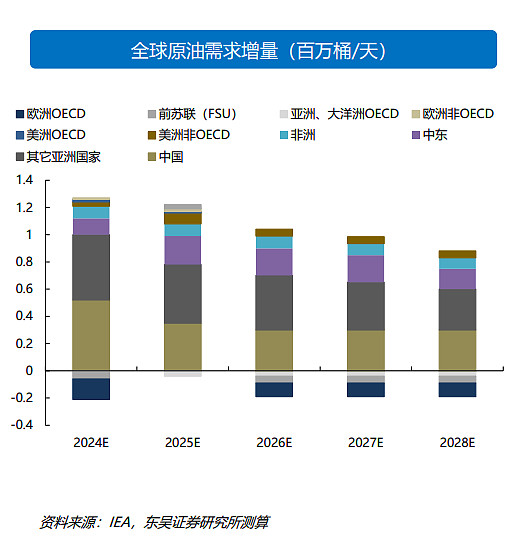
综上所述,国际石油的供给和需求平衡,OPEC+的大多数GJ财政平衡的价格需要将油价维持在70美元以上,石油的短期价格可能会远离70-90美元的中枢,但其长期平均价格会围绕这个中枢移动。
4.1成本控制能力是中海油重要的核心竞争力。
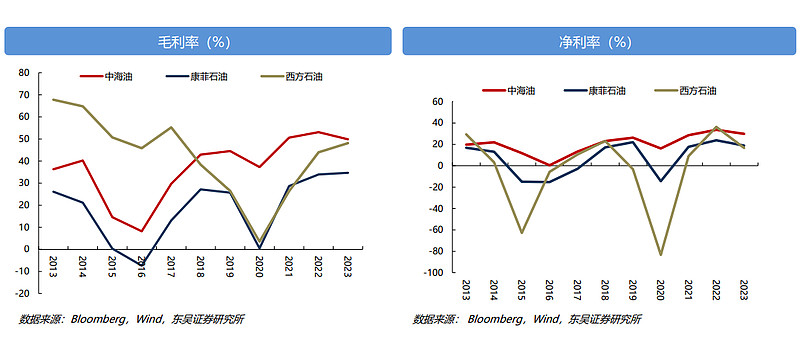
石油在我G是垄断行业,石油行业具有资本密集、技术密集及行业准入等特点,大型公司在行业竞争中占据主导地位。我G形成规模的石油勘探和开采公司只有中海油(中石化和中石油是一体化石油公司)。由于只涉及石油的勘探和开采,中海油的毛利率远远高于中石化和中石油,同时也高于康菲石油和西方石油。
毛利率:近五年,中海油毛利率均在40%以上,显著高于康菲石 油和西方石油。净利率:中海油净利率整体优于康菲石油和西方石油,在2020年康菲石油和西方石油 的净利率为负时,中海油仍然保持20%的净利率,盈利水平抗风险能力强。
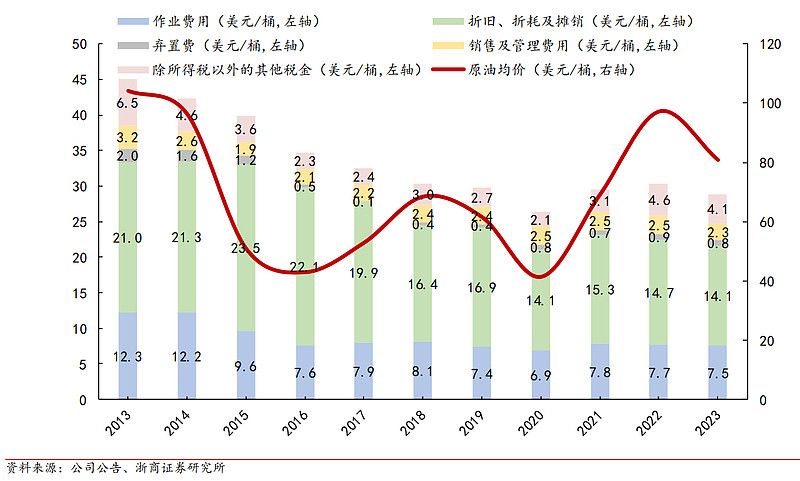
我们将中海油的开采成本分解,可以看出有大概一半的成本用在了折旧摊销上,作业费用只占其生产成本的四分之一。
我们看过去十年中海油的综合成本,也可以看得出基本上所有项目都逐年下降,不得不佩服管理层的能力。
4.2 拓展海外市场同样是中海油的核心竞争力。
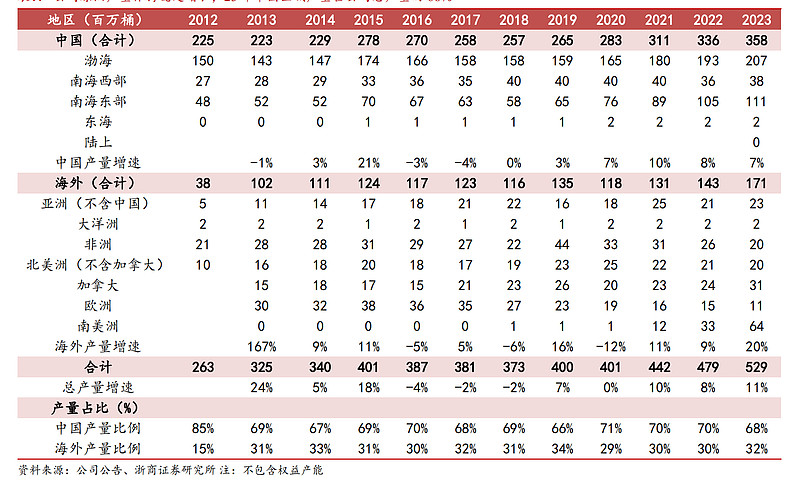
中海油近10年海外的勘探和开发速度不弱于国内的勘探和开发,2008 开拓大洋洲产区,2009 年开拓非洲与北美洲(不含加拿大),2013 年陆续开拓加拿大、欧洲、南美洲区域,近年来南美洲增量最快,23 年南美洲产量占海外产量达 38%。
4.3勘探能力强劲。
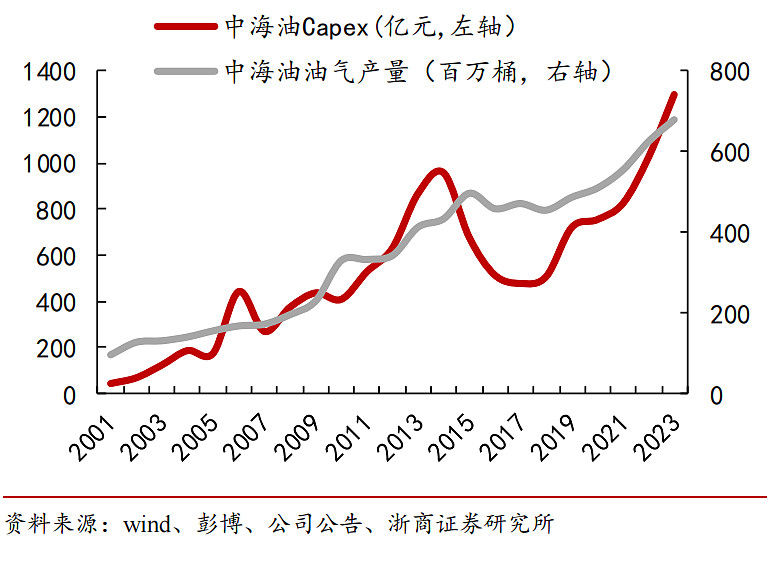
资本性支出助推产量持续上涨,资本开支增速与次年油气产量增速趋势基本一致。拿出来多少钱就出多大的力,不会因为过往的成就就躺在功劳簿上吃老本。
假风险:
5.1油价下跌的风险:
上文提到如果国际油价向下突破,往往带来的结果会加速下跌从而促使产能出清。另外某大国经济增长可能的放缓可能也会对国际油价产生负面影响。
之所以定义油价下跌的风险是假风险,是因为上文提到油价短期无法预测,但是长期来看油价的中枢会围绕70-90美元波动,中海油长期价值能有模糊的估算。
5.2汇率波动的风险:
随着美元降息的推进,美元指数也会随之下跌。中海油的销售价锚定WTI、Brent来定价,美元指数的下降可能会导致人民币的升值,从而导致中海油以人民币计价的净利润减少。
之所以将汇率波动定义为假风险,同样是因为人民币兑美元汇率长期来看也是围绕着一个中枢上下波动,中海油长期价值同样能有模糊的估算。
真风险:
5.3境内外业务拓展及经营风险:
随着公司在全球范围内的业务扩展,与各地政府、企业和员工的互动日益频繁。国际化经营使得公司面临多样化的外部环境,包括地缘政治紧张、经济波动、宗教信仰差异、文化多样性、政策和法规的变动、科技进步、信息安全挑战以及法律和监管框架的不确定性。这些因素可能导致一系列风险,如政治动荡、财政和税收政策的不稳定性、市场准入障碍、合同执行问题、税务和法律争议、商业机密的保护不当或泄露,以及技术设备和信息处理能力不足以应对市场竞争等问题。这些风险可能会增加公司在全球范围内开展业务和管理运营的复杂性和不确定性。
6.1 自由现金流折现法:
2023年利润1240.9亿元人民币,但是2023年平均油价一直高于80美元/桶,为了留一些安全边际,虽然中海油2024年指引产量(700-720百万桶当量)中位数相比2023年有4.7%的增长,但是我们还是按照2023年的利润1240亿为基础,过去三年资本支出约为1000亿,折旧约为650亿,
则其自由现金流为:1240+650-1000=890亿元
<!--{"config":{"config":{"config":{"config":{"config":{}}}}}}-->
关键假设: | 单位:(亿元) |
|---|---|
2023年自由现金流 | 890 |
未来5年自由现金流增长率 | 6.00% |
永续增长率(g) | 2% |
折现率(R) | 12% |
未来5年的自由现金流折现值 | |
年数 | 1 |
自由现金流 | 943 |
折现值=当年自由现金流/(1+R)^距离年数 | 842 |
期末价值折现值 | |
期末价值:第6年自由现金流:(R-g) | 12148.41 |
折现值=期末价值:(1+R)^5 | 6893.34 |
计算公司估值 | |
未来5年自由现金流的折现值+期末价值的折现值 | 10294.08 |
类现金 | 1949.00 |
合计 | 12243.08 |
计算每股价值 | |
总股本(亿股) | 475.50 |
合理股价(元/股) | 25.75 |
7折股价(元/股) | 18.02 |
6.2PV10储量折现法:
<!--{"config":{"config":{"config":{"config":{"config":{}}}}}}-->
PV10 | 单位:(亿元) |
|---|---|
储量 | 67.8亿桶当量 |
2023年开采量 | 6.78亿桶当量 |
折现率 | 10% |
未来10年的自由现金流折现值 | |
2023十二个月首日平均油价 | 83.04 |
月份 | 1 |
首日最高价 | 87 |
首日最低价 | 82 |
年数 | 1 |
未来现金收入 | 3659 |
未来运营费用+资本开支+税 | 2159 |
未来现金流量 | 1500 |
折现值=当年自由现金流/(1+R)^距离年数 | 1364 |
估值合计 | 9218.95 |
计算每股价值 | |
总股本(亿股) | 475.50 |
合理股价(元/股) | 19.39 |
7折股价(元/股) | 13.57 |
如果按照未来现金流折现,现在公司价值9218亿,而市值是1.43万亿。那么买它的理由是什么?
A:PV10折现是非常保守的折现方式,仅仅基于已证实储量(证实储量 1p proved不包括2p probable 3p possible)做的折现,其折现率还是按照10%这个非常高的折现率来计算的,不能视为未来现金流折现
产量年增长6% 依据是什么?
A:6.5%的增长率根据管理层指引,中海油管理层最近几年的指引都非常保守,如无特殊情况都能完成目标
美油成本逐渐上升是否有交叉数据印证?
A:互联网查询数据:墨西哥湾石油生产成本也逐年攀升,中东产油国主要还是供需的不稳定性,成本变化不大.
中海油资本支出里多少是扩展资本支出。- 1000-1200亿,25%扩展。
国内电车普及对汽油消耗量的影响。
截至2023年底,全国新能源汽车保有量达2041万辆,占汽车总量的6.07%;其中纯电动汽车保有量1552万辆,占新能源汽车保有量的76.04%。2023年新注册登记新能源汽车743万辆,占新注册登记汽车数量的30.25%,与2022年相比增加207万辆,增长38.76%,呈高速增长态势。
隆众资讯的统计数据显示,2024年上半年,我国汽油消费量8250.74万吨,同比上涨0.32%。其中,仅2024年前两个月的汽油消费量同比高于2023年,此后开始下滑,且新能源对汽油消费进一步替代,拉低后续消费量
” In 2022, consumption of finished motor gasoline averaged about 8.78 million b/d (369 million gallons per day), which was about 43% of total U.S. petroleum consumption"
www.eia.gov/energyexplained/oil-and-petroleum-products/use-of-oil.php
Electric vehicles and hybrids grow to a record-high 18% of U.S. light-duty vehicle sales
和西方石油的横向对比
单桶成本未来几年的趋势。
折旧主要跟已证实储量相关(而非已探明储量),近年来中海油已证实储量增长速度大于资本开支的速度,从折旧的角度还有下行空间,但保守来看,长期成本下行是很困难的,我不作此假设和预期
本报北京1月11日电 (记者张天培)公安部11日发布最新统计,截至2023年底,中国新能源汽车保有量达2041万辆,全年新注册登记743万辆;全国机动车保有量达4.35亿辆,其中汽车3.36亿辆;机动车驾驶人达5.23亿人,其中汽车驾驶人4.86亿人。
6.1 自由现金流折现法:
2023年利润1240.9亿元人民币,但是2023年平均油价一直高于80美元/桶,为了留一些安全边际,虽然中海油2024年指引产量(700-720百万桶当量)中位数相比2023年有4.7%的增长,但是我们还是按照2023年的利润1240亿为基础,过去三年资本支出约为1000亿,折旧约为650亿,
则其自由现金流为:1240+650-1000=890亿元
<!--{"config":{"config":{"config":{"config":{}}}}}-->
关键假设: | 单位:(亿元) |
|---|---|
2023年自由现金流 | 890 |
未来5年自由现金流增长率 | 6.00% |
永续增长率(g) | 2% |
折现率(R) | 12% |
未来5年的自由现金流折现值 | |
年数 | 1 |
自由现金流 | 943 |
折现值=当年自由现金流/(1+R)^距离年数 | 842 |
期末价值折现值 | |
期末价值:第6年自由现金流:(R-g) | 12148.41 |
折现值=期末价值:(1+R)^5 | 6893.34 |
计算公司估值 | |
未来5年自由现金流的折现值+期末价值的折现值 | 10294.08 |
类现金 | 1949.00 |
合计 | 12243.08 |
计算每股价值 | |
总股本(亿股) | 475.50 |
合理股价(元/股) | 25.75 |
7折股价(元/股) | 18.02 |
6.2PV10储量折现法:
<!--{"config":{"config":{"config":{"config":{}}}}}-->
PV10 | 单位:(亿元) |
|---|---|
储量 | 67.8亿桶当量 |
2023年开采量 | 6.78亿桶当量 |
折现率 | 10% |
未来10年的自由现金流折现值 | |
2023十二个月首日平均油价 | 83.04 |
月份 | 1 |
首日最高价 | 87 |
首日最低价 | 82 |
年数 | 1 |
未来现金收入 | 3659 |
未来运营费用+资本开支+税 | 2159 |
未来现金流量 | 1500 |
折现值=当年自由现金流/(1+R)^距离年数 | 1364 |
估值合计 | 9218.95 |
计算每股价值 | |
总股本(亿股) | 475.50 |
合理股价(元/股) | 19.39 |
7折股价(元/股) | 13.57 |
如果按照未来现金流折现,现在公司价值9218亿,而市值是1.43万亿。那么买它的理由是什么?
A:PV10折现是非常保守的折现方式,仅仅基于已证实储量(证实储量 1p proved不包括2p probable 3p possible)做的折现,其折现率还是按照10%这个非常高的折现率来计算的,不能视为未来现金流折现
产量年增长6% 依据是什么?
A:6.5%的增长率根据管理层指引,中海油管理层最近几年的指引都非常保守,如无特殊情况都能完成目标
美油成本逐渐上升是否有交叉数据印证?
A:互联网查询数据:墨西哥湾石油生产成本也逐年攀升,中东产油国主要还是供需的不稳定性,成本变化不大.
中海油资本支出里多少是扩展资本支出。- 1000-1200亿,25%扩展。
国内电车普及对汽油消耗量的影响。
截至2023年底,全国新能源汽车保有量达2041万辆,占汽车总量的6.07%;其中纯电动汽车保有量1552万辆,占新能源汽车保有量的76.04%。2023年新注册登记新能源汽车743万辆,占新注册登记汽车数量的30.25%,与2022年相比增加207万辆,增长38.76%,呈高速增长态势。
隆众资讯的统计数据显示,2024年上半年,我国汽油消费量8250.74万吨,同比上涨0.32%。其中,仅2024年前两个月的汽油消费量同比高于2023年,此后开始下滑,且新能源对汽油消费进一步替代,拉低后续消费量
” In 2022, consumption of finished motor gasoline averaged about 8.78 million b/d (369 million gallons per day), which was about 43% of total U.S. petroleum consumption"
www.eia.gov/energyexplained/oil-and-petroleum-products/use-of-oil.php
Electric vehicles and hybrids grow to a record-high 18% of U.S. light-duty vehicle sales
和西方石油的横向对比
单桶成本未来几年的趋势。
折旧主要跟已证实储量相关(而非已探明储量),近年来中海油已证实储量增长速度大于资本开支的速度,从折旧的角度还有下行空间,但保守来看,长期成本下行是很困难的,我不作此假设和预期
本报北京1月11日电 (记者张天培)公安部11日发布最新统计,截至2023年底,中国新能源汽车保有量达2041万辆,全年新注册登记743万辆;全国机动车保有量达4.35亿辆,其中汽车3.36亿辆;机动车驾驶人达5.23亿人,其中汽车驾驶人4.86亿人。